


تقسيم سوق علاجات ضمور المادة البيضاء الكظرية العالمي، حسب النوع (ضمور المادة البيضاء الكظرية الدماغي لدى الأطفال، واعتلال النخاع الكظري، ومرض أديسون، وغيرها)، ونوع العلاج (الأدوية، والعلاج الجيني، وزرع نخاع العظم، وغيرها)، وطريقة الإعطاء (عن طريق الفم والحقن)، والمستخدمين النهائيين (المستشفيات، والرعاية المنزلية، والعيادات المتخصصة، وغيرها)، وقناة التوزيع (صيدليات المستشفيات، والصيدليات الإلكترونية، وصيدليات البيع بالتجزئة، وغيرها) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
Adreenleuuuuk Dods sturst stre العلاج
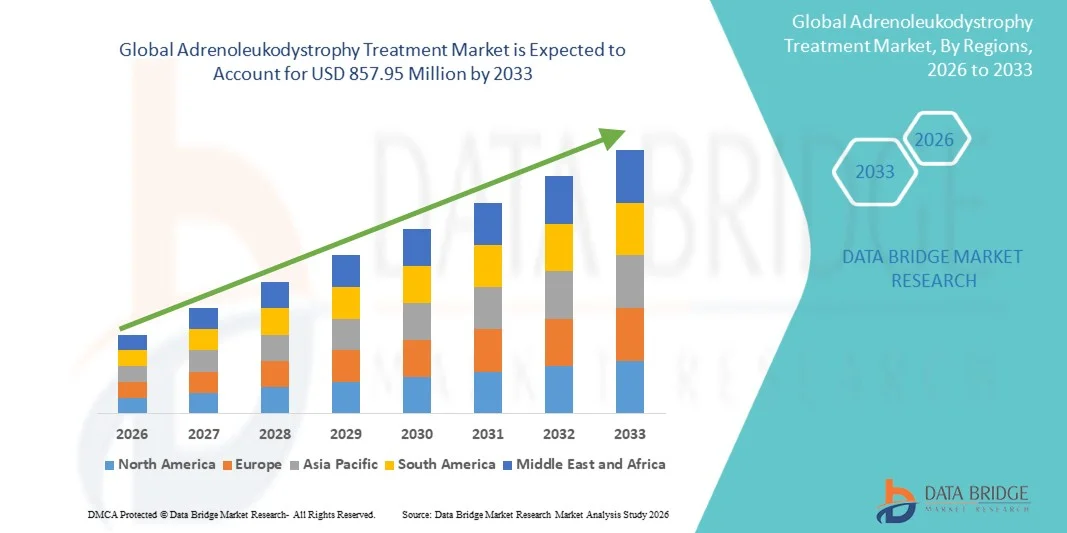
- وفقاً لتحليلات بحثية لسوق سوق جسر البيانات، قُيِّرت قيمة حجم السوق العالمية لمعالجة(ب) 393.04 مليون دولار في عام 2025ومن المتوقع أن يتم ذلك(أ) 857.95 مليون, ماالنسبة المئويةخلال الفترة التي
- ويغذي النمو في السوق إلى حد كبير ارتفاع معدلات التشخيص في الحالات النادرة.(وأوجه التقدم المستمرة في العلاج الجيني والعلاج الموجه إلى الإنزيمات، التي توسع نطاق الإمكانيات العلاجية للمرضى الذين يعانون من اعتلال الغدر -
- وعلاوة على ذلك، يجري إنشاء استثمارات متزايدة في بحوث الأمراض النادرة، وبرامج التوعية، وتوسيع مبادرات فحص المواليد الجدد.مُسَمّموهذه العوامل المتشابكة تعجل بتطوير واعتماد خيارات علاجية مبتكرة، مما يؤدي إلى زيادة نمو الصناعة بدرجة كبيرة
سوق الحجم و توقّر
- قيمة السوق العالمية (25):393.04 مليون
- القيمة السوقية المتوقعة (2033):2-
- التنبؤات المتوقعة لـ CAGR (2026-2033):10.25%
Adreenleuuuuwdswststrest Instrest Instre
- تركز علاجات علاجات علاجات الغدة الدرقية على إدارة هذا الاضطراب العصبي النادر الموروث الذي يلحق الضرر بجُملات الغُلَيلين وغُمل الغدة الكظرية. وتشمل النهج العلاجية زرع الخلايا الجذعية الهيماتوبويتيكية،, )ك)- الرعاية الداعمة التي تجعل هذه العلاجات ضرورية لتباطؤ تقدم المرض وتحسين نتائج المريض؛
- ويغذي الطلب المتزايد على علاجات علاجات علاجات علاجات علاجات الغدر، أساسا، زيادة الوعي بالاضطرابات الوراثية النادرة، والتحسينات في التشخيص المبكر من خلال برامج فحص المواليد الجدد، والتطور السريع للعلاجات المتقدمة مثل علاجات الخلايا الجذعية المعدلة وراثيا والعلاجات الجزيئية المستهدفة.
- هيمنت أمريكا الشمالية على سوق العلاج بأكبر حصة من الإيرادات بلغت 41.3 في المائة في عام 2025، واتسمت بالهياكل الأساسية القوية للبحوث، واعتماد العلاجات المبتكرة في وقت مبكر، ووجود شركات كبرى للتكنولوجيا الأحيائية وشركات صيدلانية تقوم بتطوير علاجات للأمراض النادرة، ولا سيما في الولايات المتحدة، حيث تدعم الحوافز التنظيمية وتمويل الأمراض النادرة أنشطة التطوير السريري
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نموا في سوق العلاج الوقائي لمعالجة إشعاعات الغدر، خلال الفترة المتوقعة بسبب تحسين الهياكل الأساسية للرعاية الصحية، وزيادة الوعي بالاضطرابات الوراثية النادرة، وتوسيع نطاق الوصول إلى مرافق التشخيص والعلاج المتقدمة في الاقتصادات الناشئة
- وسيطر قطاع العلاج الجيني على سوق العلاج بالمعالجة بالعقاقير العلاجية التي يبلغ نصيبها في السوق 38.6 في المائة في عام 2025، مدفوعة بقدرته على معالجة السبب الوراثي الكامن وراء المرض وتزايد عدد التجارب السريرية والموافقات التنظيمية للحلول العلاجية المبتكرة القائمة على الجينات.
التقرير المتعلق بنطاق التقرير
|
الصفات الأولى |
(أ) الأسواق الرئيسية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
الاتجاهات في سوق المعاملة
“النهُج المتعلقة بمعالجة الجينات وطب المعالجة الدقيقة”
- ومن الاتجاهات الهامة والمتسارعة في السوق العالمية لمعالجة العلاج بالدواء الجيني التطور المتزايد لنهج العلاج الجيني والطب الدقيق الرامية إلى معالجة السبب الجيني الكامن وراء المرض بدلا من مجرد معالجة الأعراض.
- على سبيل المثال، فإن سكايسونا، وهي علاج وراثي طورته بيولوجياً للطيور الزرقاء، مصممة لمعالجة علاج الغدد الدرقية الدماغية من خلال تعديل الخلايا الجذعية الخاصة بالمريضة من أجل إدخال نسخ وظيفية من الجين المعيب المسؤول عن المرض. وعلى نحو مماثل، تعمل العديد من شركات التكنولوجيا الحيوية على تطوير علاجات جديدة قائمة على الجينات من خلال التجارب السريرية لتوسيع نطاق توافر العلاج.
- ويمكّن إدماج العلاج الطبيعي في استراتيجيات العلاج من تصحيح الجينات المعيبة التي تتسبب في اعتلال الغدة الأدرينالوكوديكية، أو قد تؤدي إلى تباطؤ أو وقف الانحسار العصبي. على سبيل المثال، تستخدم العلاجات الناشئة ناقلات فيروسية لإيصال الجينات الوظيفية إلى الخلايا المريضة، وتحسين الوظيفة الأيضية، ومنع المزيد من التقدم في الأمراض. وعلاوة على ذلك، تساعد نُهج الطب الدقيق الأطباء على تكييف استراتيجيات العلاج استناداً إلى البيانات الجينية الفردية وشدة المرض.
- ومن خلال برامج الرعاية المنسقة ومراكز العلاج المتخصصة، يمكن لمقدمي الرعاية الصحية أن يجمعوا بين الاختبار الجيني والرصد العصبي والعلاجات المتقدمة لتوفير نهج علاج شامل للمرضى المتضررين.
- إن هذا الاتجاه نحو حلول علاجية أكثر استهدافاً وابتكاراً وتعديلاً للأمراض يعمل بشكل أساسي على إعادة تشكيل المشهد العلاجي للمرض النادر. ونتيجة لهذا، تقوم شركات مثل شركة Orchard Treatutics بتطوير علاجات الخلايا المعدلة وراثياً بهدف تصحيح العيوب الجينية المرتبطة بعلاج الغدد الدرقية وغيرها من الاضطرابات الأيضية الموروثة.
- ويتزايد الطلب على حلول العلاج المتقدمة التي تستهدف السبب الوراثي الجذري لدحر الأدرينالولوكوك دسستستستستتر بسرعة عبر نظم الرعاية الصحية، مع إيلاء الأطباء والباحثين أولوية متزايدة لإدارة الأمراض الطويلة الأجل وتحسين نتائج بقاء المرضى على قيد الحياة.
- :: تحسين أوجه التقدم في تكنولوجيات الفرز الوراثي والتشخيص القائم على العلامات البيولوجية لتحسين الكشف المبكر عن الأمراض وتصنيف المرضى إلى المستويات الطبقية، مما يمكِّن مقدمي الرعاية الصحية من تنفيذ استراتيجيات علاجية أكثر استهدافاً وفعالية
Adreenleuuuuwodst strest Instre العلاج
سائق
"الطلب المتزايد بسبب ارتفاع مستوى الوعي بالأمراض النادرة وبحوث توسيع نطاق بحوث علاج الجينات"
- ويعد تزايد انتشار برامج التوعية بالاضطرابات الجينية النادرة، إلى جانب زيادة الاستثمارات في بحوث التكنولوجيا الأحيائية المتقدمة، عاملاً رئيسياً في زيادة الطلب على حلول علاج علاجية لمعالجة الغدرنولوكودست.
- فعلى سبيل المثال، في أيلول/سبتمبر 2022، حصلت بيولوجيا الطيور الزرقاء على موافقة تنظيمية من إدارة الأغذية والعقاقير في الولايات المتحدة الأمريكية على العلاج الجيني لسكايسونا لمعالجة العلاج المبكر الفعال للدماغ، وتعزيز خط أنابيب المعالجة للاضطرابات العصبية النادرة. ومن المتوقع أن تدفع هذه الاستراتيجيات التي تتبعها الشركات الرئيسية نمو صناعة علاج شفاء الغدد في الفترة المتوقعة.
- ومع تزايد وعي مقدمي الرعاية الصحية بالمضاعفات العصبية الطويلة الأجل المرتبطة بضمير الأدرينولوك، يتزايد الطلب على خيارات العلاج المتقدمة مثل زرع الخلايا الجذعية والعلاج الجيني عبر المراكز الطبية المتخصصة.
- وعلاوة على ذلك، فإن التنفيذ المتزايد لبرامج فحص المواليد الجدد في عدة بلدان يمكِّن من الكشف المبكر عن اتقاء داء الأدرينولوك، الذي يحسِّن إلى حد كبير معدلات نجاح العلاج ويوسع نطاق المرضى المؤهلين لتلقي العلاجات المتقدمة.
- إن التعاون المتزايد بين شركات التكنولوجيا الأحيائية ومؤسسات البحوث الأكاديمية ومنظمات الرعاية الصحية يعجل بتطوير علاجات مبتكرة تهدف إلى معالجة الاضطرابات الأيضية الوراثية النادرة، وبالتالي تعزيز النظام الإيكولوجي العالمي للعلاج. كما أن ارتفاع الحوافز على العقاقير اليتيمة وتمويل البحوث يدعم أيضاً تطوير حلول علاجية جديدة.
- تشجع مبادرات توسيع نطاق المبادرات الحكومية وبرامج تمويل مكافحة الأمراض النادرة شركات الأدوية على الاستثمار بشكل أكبر في العلاجات المتقدمة لمعالجة العلاجات المتقدمة لمضادات الأدرينولوكودستفايض الغدر وغيرها من الاضطرابات الأيضية الموروثة
- :: زيادة الدعم التنظيمي من خلال عمليات التسميم بالعقاقير اليتيمة ومسارات الموافقة المعجّلة تساعد الشركات على جلب العلاجات المبتكرة إلى الأسواق على نحو أكثر كفاءة، مما يدعم توافر العلاج للأمراض النادرة
التعرّض/التحديي
"سكان المريض المحدود وتكاليف العلاج المرتفعة"
- وتشكل المخاوف المحيطة بالسكان المرضى المحدودين للغاية والمتأثرين بضمير الغدر، تحدياً كبيراً أمام توسع السوق عموماً. وبما أن المرض يصنف على أنه اضطراب وراثي نادر، فإن العدد الصغير من المرضى الذين تم تشخيصهم يحد من الفرص التجارية الواسعة النطاق ويبطئ من اعتماد العلاج على نطاق واسع.
- فعلى سبيل المثال، كثيراً ما تؤدي التكلفة الإنمائية المرتفعة المرتبطة بالعلاجات المتقدمة مثل العلاج الجيني وزرع الخلايا الجذعية إلى خيارات علاج باهظة التكلفة، مما يجعل من الصعب على العديد من المرضى الوصول إليها دون دعم قوي لسداد التكاليف.
- إن التصدي لهذه التحديات الاقتصادية من خلال تحسين أطر سداد التكاليف، وبرامج التمويل الحكومي، ومبادرات دعم الأمراض النادرة أمر بالغ الأهمية لتحسين فرص وصول المرضى إلى العلاجات المتقدمة. وتركز شركات من قبيل العلاجات العلاجية والأحياء الأحيائية للطيور الزرقاء على توسيع البحوث السريرية والشراكات للحد من الحواجز العلاجية الطويلة الأجل. وبالإضافة إلى ذلك، فإن المتطلبات التنظيمية المعقدة لعلاج الأمراض النادرة من شأنها أن تبطئ من عمليات الموافقة على المنتجات وتؤخر دخول أسواق العلاجات المبتكرة.
- وفي حين أن العلاجات المتقدّمة لا تزال تبرهن على نتائج سريرية واعدة، فإن ارتفاع تكلفة العلاج ومحدودية توافر مراكز العلاج المتخصصة لا يزالان عقبتين رئيسيتين، لا سيما في أسواق الرعاية الصحية النامية.
- والتغلب على هذه التحديات من خلال توسيع نطاق برامج تمويل الأمراض النادرة، وتحسين الهياكل الأساسية التشخيصية، وتوسيع نطاق إمكانية الحصول على العلاجات المتقدمة سيكون أمراً حيوياً لاستدامة النمو الطويل الأجل في سوق العلاج بالدرنة
- محدودية توافر مراكز العلاج المتخصص والمهنيين الطبيين المدربين القادرين على أداء إجراءات معقدة مثل زرع الخلايا الجذعية يمكن أن يحد من إمكانية حصول المرضى على العلاجات المتقدمة
- وبالإضافة إلى ذلك، قد يؤدي التأخر في التشخيص المبكر بسبب الافتقار إلى الوعي ومحدودية الهياكل الأساسية لاختبارات جينية في عدة مناطق إلى إعاقة بدء العلاج في الوقت المناسب والتأثير السلبي على نتائج المرضى
شركة Adreenleuuuuk Dods strest Creen Mar
ويتم تقسيم السوق على أساس النوع، ونوع المعاملة، ومسار الإدارة، والمستعملين النهائيين، وقناة التوزيع.
- نوع
وعلى أساس النوع، فإن سوق علاج داء الأدرينالين ومرض الغدد التناسلية مقسمة إلى علاج الطفولة، ومرض الأدرينوليك ومرض أديسون، ومرض أديسون، وغير ذلك من الأمراض. وسيطرة شريحة علاج الغدد التناسلية في مرحلة الطفولة على السوق، حيث كانت حصة أكبر حصة من إيرادات السوق في عام 2025، مدفوعة بخطورة المرض لدى الأطفال المتضررين وسرعة تطوره. وهذا الشكل من علاج الغدد يتطلب تدخلاً طبياً فورياً، بما في ذلك العلاج بالجينات، وزراعة الخلايا الجذعية التي تعمل على زيادة الطلب على العلاج بشكل كبير. كما يساهم توافر العلاجات المستهدفة وبرامج الفحص المتنامية في ارتفاع معدلات التشخيص لحالات داء الأطفال حديثي الولادة. وعلاوة على ذلك، فإن التركيز القوي على البحوث والتجارب السريرية التي تستهدف أشكال المرض الدماغية تدعم نمو القطاع. وتؤدي نظم الرعاية الصحية إلى إعطاء الأولوية للعلاج المبكر للسرطان بسبب تطوره العصبي العدواني، مما يزيد من تعزيز هيمنة سوقه.
ومن المتوقع أن يشهد الجزء المتعلق باعتلال الغدد الصماء أسرع معدل نمو خلال الفترة المتوقعة، حيث يغذيه زيادة الوعي وتحسين قدرات التشخيص للأشكال التي يبدأها الكبار من المرض.ويتطور الاعتلال الدموي عموماً في مرحلة لاحقة من الحياة ويؤثر على عدد أكبر من المرضى غير المشخصين مقارنة بأشكال الطفولة.وبما أصبح الاختبار الوراثي متاحاً على نطاق أوسع، فإن المزيد من المرضى البالغين يتم تشخيصهم وعلاجهم لهذا الوضع.كما أن أوجه التقدم في النهج العلاجية العراضية والعلاجات الداعمة تعمل أيضاً على توسيع نطاق الاعتماد على العلاج.وبالإضافة إلى ذلك، يتوقع أن تؤدي زيادة البحوث في مجال إدارة الأمراض المسببة للأضرار العصبية إلى تسريع التنمية العلاجية لاعتلال الغدة الدرقية. وتسهم هذه العوامل مجتمعة في النمو المتوقع القوي لهذا القطاع.
- الفئة
وعلى أساس نوع العلاج، فإن سوق علاج الغدة الدرقية تنقسم إلى أدوية، وعلاج الجينات، وزراعة النخاع، وغير ذلك. فقد هيمنة قطاع علاج الجينات على السوق بأكبر حصة من إيرادات السوق بلغت 38.6% في عام 2025، مدفوعاً بقدرته على معالجة الطفرة الوراثية الأساسية المسؤولة عن المرض مباشرة. فالعلاج الجيني يعمل بإدخال نسخ وظيفية من الجينات المعيبة في الخلايا الجذعية للمريض، الأمر الذي يساعد على منع تراكم الأحماض الدهنية الطويلة السلسلة التي تسبب الضرر. فضلاً عن ذلك فإن النجاح المتزايد في التجارب السريرية والموافقة التنظيمية على العلاجات القائمة على الجينات أدى إلى التعجيل بشكل كبير في تبني هذه العلاجات. على سبيل المثال، أظهرت سكايسونا، التي طورتها بيولوجيا الطيور الزرقاء، نتائج واعدة في علاج الأشكال الدماغية المبكرة من المرض من خلال تعديل الخلايا الجذعية الخبيثة الخاصة بالمريض. فضلاً عن ذلك فإن زيادة الاستثمارات من شركات التكنولوجيا الحيوية واللوائح التنظيمية الداعمة للعقاقير اليتيم تشجع على تطوير منصات مبتكرة لعلاج الجينات، الأمر الذي أدى إلى زيادة تعزيز هيمنة هذا القطاع.
ومن المتوقع أن يشهد الجزء الخاص بالأدوية أسرع معدل نمو خلال الفترة المتوقعة من 2026 إلى 2033، الذي يغذيه تزايد استخدام العلاجات الصيدلانية لمعالجة نقص الغدة الكظرية والأعراض العصبية المرتبطة بالاضطراب، حيث تستخدم الأدوية، ولا سيما الكويكسيدات القشرية، على نطاق واسع لمعالجة اختلال الغدة الدرقية في المرضى المصابين، مما يجعلها عنصرا أساسيا في إدارة الأمراض الطويلة الأجل، كما تسهم إمكانية الحصول على الأدوية والتكلفة الأقل نسبيا مقارنة بالعلاجات المتقدمة في اعتمادها على نطاق واسع في مختلف أماكن الرعاية الصحية، بالإضافة إلى ذلك، تستثمر شركات المستحضرات الصيدلانية بنشاط في تطوير العلاجات الداعمة الرامية إلى إبطاء تطور الأمراض وتحسين نوعية الحياة للمرضى، كما أن زيادة الوعي باضطرابات الأيض النادرة وتحسين القدرات التشخيصية تزيد أيضا من عدد المرضى الذين يتلقون العلاج الدوائي المبكر، وهذه العوامل تدعم مجتمعة النمو السريع المتوقع لقطاع الأدوية في السنوات القادمة.
- عن طريق طرق
وعلى أساس أسلوب الإدارة، تُقسم السوق إلى قسم الشفه والأبوة، ويهيمن قطاع الوالدين على السوق بأكبر حصة من الإيرادات في عام 2025، ويرجع ذلك إلى حد كبير إلى طبيعة النهج العلاجية المتقدمة مثل العلاج بالجين، وزرع نخاع العظام، والأدوية عن طريق الحقن، والأدوية عن طريق الحقن، وتتطلب هذه العلاجات إدارة تحت الإشراف الطبي في بيئات الرعاية الصحية المتخصصة، مع ضمان إجراء جرعات دقيقة ورصد المرضى، كما يوفر التوليد عن طريق الوالدين أيضا آثارا علاجية أسرع وزيادة في التوافر الأحيائي مقارنة بالعلاجات الفموية، وكثيرا ما تستخدم المستشفيات والعيادات المتخصصة العلاج بالحقن أو العلاج القائم على الضخ في حالات خطيرة من الأمراض العصبية، وبالإضافة إلى ذلك، فإن التطورات في العقاقير البيولوجية والعلاجات القائمة على الخلايا تزيد من استخدام أساليب الإدارة الأبوية في العلاج من الأمراض النادرة.
ومن المتوقع أن يشهد الجزء الشفوي أسرع معدل نمو خلال الفترة المتوقعة بسبب زيادة استخدام الكورتيكسترويدات الفموية والأدوية الداعمة لإدارة نقص الأدرينالين والأعراض العصبية، وتوفر الأدوية الفموية خيارا علاجيا مناسبا وفعالا من حيث التكلفة لإدارة الأمراض الطويلة الأجل، وكثيرا ما يفضل المرضى الإدارة الفموية لأنها تسمح باستمرار العلاج خارج المستشفيات، كما أن تحسين تكنولوجيات الصياغة يعزز أيضا استقرار العقاقير وامتثال المرضى، ومن المتوقع أن تؤدي زيادة توافر نظم العلاج الفموي للاضطرابات الأيضية النادرة إلى زيادة دفع النمو في هذا القطاع، ومع تحسن الوعي والتشخيص، سيستمر الطلب على العلاجات الشفوية التي يسهل الوصول إليها في الارتفاع.
- انت تنفيذ
وعلى أساس المستعملين النهائيين، يتم تقسيم السوق إلى مستشفيات، ورعاية منزلية، وعيادات تخصصية، وغيرها، ويهيمن قطاع المستشفيات على السوق بأكبر حصة من الإيرادات في عام 2025 بسبب تعقد معالجة علاج الأدرينولوكودستمير، وتتطلب العلاجات المتقدمة مثل زرع الخلايا الجذعية والعلاج الجيني بنية تحتية طبية متخصصة وخبرة سريرية متعددة التخصصات متاحة أساساً في المستشفيات، وتوفر المستشفيات أيضاً خدمات تشخيصية شاملة بما في ذلك فحوصات التصوير بالرنين المغناطيسي، والاختبارات الوراثية، والتقييمات العصبية اللازمة لإدارة الأمراض، بالإضافة إلى أن المرضى الذين يخضعون للعلاجات المكثفة كثيراً ما يحتاجون إلى رصد دقيق ورعاية لاحقة للعلاج، كما أن توافر المهنيين المهرة في مجال الرعاية الصحية وتكنولوجيات العلاج المتقدمة يزيد من تعزيز سيطرة المستشفيات في هذا القطاع.
ومن المتوقع أن يشهد قطاع العيادات الخاصة أسرع معدل نمو خلال الفترة المتوقعة بسبب تزايد إنشاء مراكز لعلاج الأمراض النادرة والاضطرابات العصبية، وتركز هذه العيادات على رعاية المرضى الشخصية وبروتوكولات العلاج المتقدمة المصممة خصيصا للظروف الوراثية النادرة، وتتعاون العديد من العيادات المتخصصة مع مؤسسات البحوث وشركات الأدوية لتوفير إمكانية الوصول إلى التجارب السريرية والعلاجات المبتكرة، والتركيز المتزايد على الرعاية المتخصصة للاضطرابات النادرة يدفع بالصبر إلى تفضيل هذه المرافق، بالإضافة إلى تحسين شبكات الإحالة وخدمات التطبيب عن بعد التي تزيد من إمكانية الوصول إلى العيادات المتخصصة على الصعيد العالمي، ومن المتوقع أن تعزز هذه العوامل بشكل كبير نمو القطاعات.
- حسب التوزيع
وعلى أساس قناة التوزيع، ينقسم السوق إلى صيدلية المستشفيات، والصيدلة الإلكترونية، والصيدلية بالتجزئة، وغيرها، ويهيمن قطاع صيدلية المستشفى على السوق بأكبر حصة من الإيرادات في عام 2025 بسبب إدارة العلاجات المتقدمة في المستشفيات مثل العلاج الجيني وزرع نخاع العظام، وتؤدي صيدليات المستشفيات دوراً حاسماً في إدارة الأدوية المتخصصة المطلوبة لعلاج الأمراض النادرة، وهي تكفل التخزين السليم للأدوية البيولوجية العالية التكلفة والعلاجات القائمة على الخلايا، ومن ثم، فإن الصيدليات في المستشفيات تعمل ضمن بيئات الرعاية الصحية المنظمة، بما يكفل سلامة المرضى ودقة العلاج، كما أن الاستخدام المتزايد لبروتوكولات العلاج في المستشفيات للاضطرابات العصبية الشديدة يدعم أيضاً هيمنة هذا القطاع.
ومن المتوقع أن يشهد قطاع الصيدلة على الإنترنت أسرع معدل نمو خلال الفترة المتوقعة بسبب التوسع السريع في منصات الرعاية الصحية الرقمية وزيادة تفضيل المرضى للحصول على الأدوية المناسبة.() وتوفر الصيدليات الإلكترونية عمليات طلب أسهل، وتوصيل منزلي، وتحسين إمكانية الحصول على العلاجات الطبية الطويلة الأجل.() ويعتمد المرضى الذين يديرون الأعراض المزمنة المتصلة بضمير الأدرينولوكودستستدفيف على نحو متزايد على خدمات الرعاية الصحية الرقمية للحصول على الوصفات الطبية واللوازم الطبية.() وبالإضافة إلى ذلك، فإن نمو المشاورات بشأن التطبيب عن بعد ييسر استيفاء الوصفات الطبية على الإنترنت.() ومن المتوقع أن تؤدي زيادة رقمنة قنوات توزيع الرعاية الصحية إلى دفع النمو بشكل كبير في هذا الجزء.
Adrenleuuuuuwdswst من المعاملة الوقائية
- هيمنت أمريكا الشمالية على سوق العلاج بالعقاقير العلاجية لمعالجة حامض الأدريناليولوك وودزودستفور بأكبر حصة من الإيرادات بلغت 41.3 في المائة في عام 2025، واتسمت بالهياكل الأساسية القوية للبحوث، واعتماد علاجات مبتكرة في وقت مبكر، ووجود شركات كبرى في مجال التكنولوجيا الأحيائية وشركات صيدلانية لتطوير علاجات للأمراض النادرة.
- قيام مقدمي الرعاية الصحية ومؤسسات البحوث في المنطقة بإعطاء أولوية عالية للتشخيص المبكر، وبرامج العلاج المتخصص، والحصول على حلول علاجية متقدمة، تدعمها برامج واسعة الانتشار لفحص المواليد الجدد وزيادة الوعي بالاضطرابات الوراثية النادرة
- ويدعم اعتماد العلاج على نطاق واسع هذا الدعم التنظيمي القوي، والاستثمارات الكبيرة في بحوث التكنولوجيا الأحيائية، ووجود شركات رئيسية في مجالي المستحضرات الصيدلانية والتكنولوجيا الأحيائية تقوم بتطوير علاجات متقدمة، مما يجعل أمريكا الشمالية سوقا رائدة لحلول علاجية لعوامل العلاج السريري والبحثي على السواء.
الولايات المتحدة الأمريكية
وقد استولت سوق الولايات المتحدة الأمريكية لمعالجة العلاج بعلم الدين على أكبر حصة من الإيرادات بلغت 78 في المائة في عام 2025 في داخل أمريكا الشمالية، وتغذيتها وجود هياكل أساسية متقدمة للرعاية الصحية، وبرامج واسعة النطاق لفحص المواليد الجدد، واعتماد علاجات مبتكرة في وقت مبكر مثل العلاج الجيني وزرع الخلايا الجذعية الخبيثة. ويتزايد إعطاء المرضى ومقدمي الرعاية الأولوية للحصول على العلاجات المتطورة التي تستهدف العيب الوراثي الكامن. كما أن الوجود القوي لشركات التكنولوجيا الحيوية والصيدلانية التي تجري تجارب سريرية وتستحدث أدوية يتيمة يزيد من دفع السوق. وبالإضافة إلى ذلك، فإن الأطر التنظيمية الداعمة، بما في ذلك حوافز العقاقير اليتيمة والموافقة السريعة، تساهم بشكل كبير في توسيع خيارات العلاج بمضادات الأدرينولوكوديستد في الولايات المتحدة.
أوروبا
ومن المتوقع أن تتوسع سوق أوروبا لمعالجة علاجات علاجات داء الأدرينالين (Aderenoleukwodswedstruction) في إطار برنامج كبير لمعالجة داء الكظر خلال الفترة المتوقعة، وذلك أساساً بسبب زيادة الوعي بالاضطرابات الوراثية النادرة وتحسين البنية الأساسية للرعاية الصحية. والواقع أن الدعم التنظيمي القوي لعلاجات الأمراض النادرة، إلى جانب برامج التشخيص المبكر، يعمل على تعزيز تبني علاجات متقدمة في مختلف أنحاء المنطقة. كما يعمل مقدمو الرعاية الصحية الأوروبيون على دمج نُهج الرعاية المتعددة التخصصات لإدارة التعقيدات العصبية والكظرية المرتبطة بمعالجة داء الغدد. وتشهد بلدان مثل ألمانيا وفرنسا وإيطاليا نمواً ملحوظاً في مراكز العلاج في المستشفيات والعيادات المتخصصة، الأمر الذي يدعم توسع السوق.
الولايات المتحدة الأمريكية
ومن المتوقع أن تنمو سوق العلاج من شفاء داء داء الجدة في المملكة المتحدة عند مستوى جدير بالملاحظة خلال الفترة المتوقعة، مدفوعاً بزيادة الوعي بالأمراض النادرة والمبادرات التي تقودها الحكومة بشأن الأمراض النادرة. وتؤدي زيادة التركيز على الكشف المبكر من خلال الاختبار الجيني وفحص حديثي الولادة إلى تشجيع التدخل في الوقت المناسب في العلاج الجيني والأدوية الداعمة. وبالإضافة إلى ذلك، فإن البنية الأساسية القوية للرعاية الصحية، وسهولة الوصول إلى العيادات المتخصصة، والتعاون بين مؤسسات البحوث وشركات التكنولوجيا الحيوية، تدعم اعتماد طرائق علاج مبتكرة. كما أن تزايد توافر برامج سداد تكاليف العلاجات من الأمراض النادرة يزيد من تحفيز نمو الأسواق.
ألمانيا شركة ADRENOLOLUUQ DCSS
ومن المتوقع أن تتوسع سوق ألمانيا لمعالجة علاجات علاجات علاجات داء الغدة الدرقية أثناء الفترة المتوقعة، والتي تغذيها أنشطة بحثية قوية، ومرافق مستشفيات متقدمة، وزيادة التركيز على الرعاية الشخصية. ومن المتوقع أن تعمل حملات التوعية وبرامج المشورة الجينية على تعزيز معدلات التشخيص المبكر، وهو أمر بالغ الأهمية بالنسبة للتدخل الفعال. والواقع أن دمج علاجات الجذوع الجينية المتقدمة وعلاجات الخلايا الجذعية في مراكز العلاج المتخصصة يكتسب قوة الجرارة، وخاصة بالنسبة للأشكال الدماغية للمرض. إن تركيز ألمانيا على الإبداع، وسلامة المرضى، ونوعية الرعاية الصحية يدعم تبني نُهج علاجية جديدة، مما يعزز نمو السوق العام.
شركة Insight
إن سوق علاج علاج داء داء داء داء الايدز في آسيا والمحيط الهادئ على وشك أن تنمو على أسرع مستويات النمو في سوق العلاج بمقياس داء داء الايدز بنسبة 23% خلال الفترة 2026-2033، مدفوعة بزيادة الاستثمارات في الرعاية الصحية، وتوسيع نطاق الوصول إلى التشخيصات المتقدمة، وزيادة الوعي بالاضطرابات الجينية النادرة في بلدان مثل الصين واليابان والهند. إن التحسينات في البنية الأساسية للمستشفيات وارتفاع عدد العيادات المتخصصة القادرة على تقديم العلاجات المتقدمة تدعم توسع الأسواق. وبالإضافة إلى ذلك، فإن المبادرات الحكومية التي تشجع الرعاية في مجال الأمراض النادرة، إلى جانب زيادة توافر العلاجات الجينية والعلاجات الداعمة، تعمل على التعجيل باعتماد العلاج. كما أن تعزيز القدرة على تحمل تكاليف العلاجات وإمكانية الحصول عليها في مختلف المناطق الحضرية وشبه الحضرية من شأنه أن يزيد من دفع النمو في سوق العلاجات.
اليابان
إن سوق علاج علاج الإدمان في اليابان تكتسب زخماً بسبب نظام الرعاية الصحية المتقدم في البلاد، وزيادة التركيز على الأمراض النادرة، وزيادة الاستثمار في العلاج الجيني والبحوث السريرية. والواقع أن الاكتشاف المبكر من خلال الفحص الجيني وبرامج الرعاية القوية القائمة على المستشفيات يقود إلى تبني علاجات متقدمة. ويتزايد تفضيل المرضى ومقدمي الرعاية للعلاجات المبتكرة التي من شأنها أن تبطئ من تقدم المرض وتحسن نوعية الحياة. كما يساهم دمج بروتوكولات العلاج مع أفرقة الرعاية المتعددة التخصصات في المراكز المتخصصة في نمو السوق. فضلاً عن ذلك فإن التمويل الحكومي والحوافز على الأدوية اليتيمة تدعم إمكانية الحصول على العلاج والتبني.
شركة الهند
كانت سوق الهند لمعالجة علاج داء الأدرينولوكود وودز في عام 2025 تشكل أكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى تحسين البنية الأساسية للرعاية الصحية، وزيادة الوعي بالأمراض النادرة، وزيادة توافر مرافق التشخيص والعلاج. والواقع أن الطبقة المتوسطة المتنامية في الهند، وتوسيع شبكات الرعاية الصحية الحضرية، وارتفاع الاستثمار في برامج الأمراض النادرة، تشكل سبباً في دفع الطلب على العلاجات المتقدمة، بما في ذلك العلاجات الجينية والرعاية الداعمة. إن إدخال المبادرات التي تقودها الحكومات لإدارة الأمراض النادرة وزيادة التعاون مع شركات التكنولوجيا الحيوية الدولية يزيد من التعجيل باعتماد العلاج. والواقع أن القدرة على تحمل التكاليف، وتوسيع نطاق عيادات التخصص، وتحسين الوصول إلى تكنولوجيات التشخيص المتقدمة تشكل عوامل رئيسية تدفع نمو الأسواق في الهند.
شركة Adreenleuuuuwods Dswwst strest Crere
وتتولى شركات راسخة قيادة صناعة العلاج الوقائي في أدرينولوك، وهي تشمل ما يلي:
- (الولايات المتحدة الأمريكية)
- S.L. (إسبانيا)
- Pusel SA (فرنسا)
- Finics Inc. (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- Med Day Med Madseds SAS (فرنسا)
- (الولايات المتحدة)
- (الولايات المتحدة الأمريكية)
- Spergenix العلاج العلاجي (الولايات المتحدة الأمريكية)
- ( الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- علاجات (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- Agengenyx Addddistdical Inc. (الولايات المتحدة)
- Regenxbibi Inc. (الولايات المتحدة الأمريكية)
- مجموعة GmbH (ألمانيا)
- Vertex Commedatics Instedd (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- شركة AursVive Ass الصيدلة (السويد)
ما هي التطورات الأخيرة في السوق العالمية للعلاج الوقائي؟
- في تموز/يوليه 2025، حققت العلاجات العلاجية الصغيرة معلما تنظيميا عندما أقرت هيئة تقييم البيئة تطبيق الترخيص بالتسويق (MAA) لمرشحها الشفوي (Leriglitazone) للدواء الدماغي المعالج، مع تسليط الضوء على التقدم المحرز نحو إتاحة أوسع لدواء جديد للأدوية الملطفة للأمراض.
- وفي تشرين الأول/أكتوبر 2024، بينت البيانات السريرية الطويلة الأجل أن أول علاج جيني أُقر لـ Adrenoleukodystlifire يعود بالنفع بشكل كبير على المرضى المصابين بضمير عقلي، مع بقاء 94 في المائة من المرضى المعالجين خاليين من إعاقات رئيسية بعد ست سنوات من العلاج الذي يبرز الأثر العلاجي الدائم للتدخل القائم على الجينات.
- في يونيو 2024، أعلنت مؤسسة ستانفورد للطب أن مركزها لصحة الأطفال أصبح واحداً من أربعة مواقع فقط في الولايات المتحدة الأمريكية قادرة على تقديم العلاج الجيني الذي وافقت عليه هيئة تنمية الحراجة
- وفي حزيران/يونيه 2023، تلقت العلاجات العلاجية الصغرى موافقة هيئة التنمية الحرجية على الشروع في المرحلة الثالثة من التجربة السريرية (كاليكس) لمرضي الليرغليتازون في المرضى البالغين من فئة XALD، مما يمثل خطوة رئيسية نحو خيارات العلاج المستقبلية المحتملة بما يتجاوز المعايير الحالية.
- وفي تشرين الثاني/نوفمبر 2021، أُبلغ عن أول علاج جيني أُعد خصيصاً لضمير الأدرينولوكودست (Elefalgudeen autotiemcel، وُسم باسم Skysona) في التكنولوجيا الأحيائية الطبيعية، مما يمثل إنجازاً تاريخياً كأول علاج جيناتي لLD يمكن أن يوقف الانخفاض العصبي التدريجي لدى الأطفال المتضررين.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











