


(ج) مجموعة الفئات العمرية للمرضى (المجموعات، وفئة السنتر) (المجموعات، وفئة السنتر)
ما هو حجم السوق و معدل النمو؟
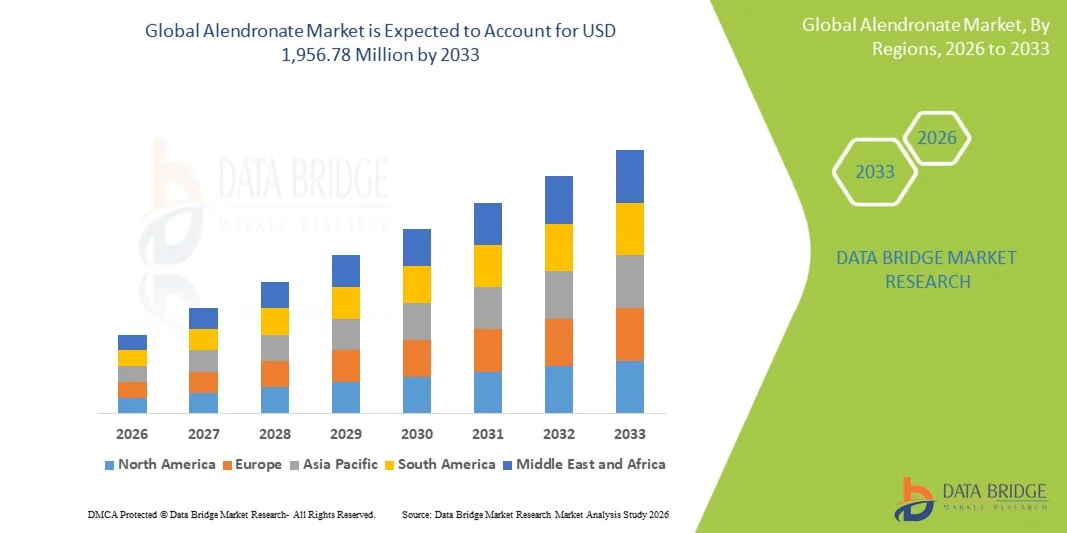
- وفقاً لتحليل بحث بحث سوق جسر البيانات، قُيِّمت سوق التدرينات عندفي عام 2025 486.0 1 مليون دولارومن المتوقع أن يتم ذلك(ب) 956.78 9 مليون دولار« النامية في3.5 في المائةمن 2026 إلى 2033.
- وتشهد السوق نموا مطردا مدفوعا بارتفاع انتشار ترقق العظام على الصعيد العالمي بين النساء في فترة ما بعد سن اليأس وشيخوخة السكان، وزيادة الوعي بالفحص المبكر لكثافة العظام، واستمرار الاعتماد على التألق كخط أول فعال من حيث التكلفة لعلاج البسفوسفونات.
- إن العبء المتزايد لكسرات الهشاشة بين السكان المسنين، إلى جانب التوسع في برامج الفرز وسداد التكاليف الحكومية لإدارة هشاشة العظام، يرغم مقدمي الرعاية الصحية على وصف التأويلات على أنها علاج أساسي للوقاية والعلاج على حد سواء. وما زال توافر التركيبات العامة المنخفضة التكلفة على نطاق واسع بعد انتهاء صلاحية براءات الاختراع يدعم الاستمرار في وصف الأحجام في مختلف أسواق الرعاية الصحية المتقدمة والمراعية للأسعار.
- ويؤدي استمرار التركيز السريري على نظم الجرعة الأسبوعية والتي تُجرى مرة كل يوم عن طريق الفم، إلى جانب التركيبات المركبة التي تتضمن فيتامين دال-3، إلى تحسين راحة المريض وتقيده، مما يعزز موقف التورانيت بوصفه الفوسفونات الفموية المفضلة بالنسبة إلى البدائل الأعقد عن طريق الحقن الوريدي.
- وقد أدى استمرار انتهاء صلاحية براءات الاختراع العالمية للتركيبات ذات التهويلات الموسومة إلى فتح السوق أمام منافسة عامة واسعة الانتشار، مما أدى إلى خفض تكاليف العلاج وتوسيع نطاق وصول المرضى عبر نظم الرعاية الصحية العامة في كل من الاقتصادات المتقدمة والاقتصادات الناشئة.
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): 486.0 1
- قيمة السوق المتوقعة (2033): 956.78 1 مليون دولار
- التوقعات الاستشرافية (2026-2033): 3.5 في المائة
- المنطقة الرائدة في عام 2025: أمريكا الشمالية
- المنطقة: آسيا والمحيط الهادئ
ما هي أهم عمليات الإستحواذ على سوق (أليندروايت) ؟
- وسيطرت أمريكا الشمالية على السوق العالمية للمتأخرات حيث بلغت حصة الإيرادات الأكبر 36.24 في المائة في عام 2025، مدعومة بمعدلات تشخيص عالية لترقق العظام وشبكات توزيع الأدوية العامة الراسخة.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً بمعدل نمو إجمالي قدره 5.2 في المائة في الفترة من 2026 إلى 2033، ويغذيها ارتفاع عدد المسنين، وزيادة الوعي بصحة العظام، وزيادة القدرة على تصنيع الأدوية الجنيسة في الهند والصين.
- وقاد قطاع الحبوب السوق بحصة قدرها 68.47 في المائة في عام 2025، مدفوعاً بتسهيل الإدارة، وبروتوكولات جرعات أسبوعية، وتوافر واسع النطاق في صيدليات التجزئة والمستشفيات.
- والنوع الأسرع نمواً من أنواع التركيبات هو شريحة الأُقراص الأُسرع نمواً، ومن المتوقع أن تسجل نسبة 5.6 في المائة من إجمالي الناتج المحلي الإجمالي، مما يعكس زيادة تفضيل المريض لتركيبات تقلل من مخاطر تهيج المريء المرتبطة بالحبوب التقليدية.
- وسيطر قطاع تطبيق ترقق العظام بعد سن اليأس على فئة الطلبات بحصة من الإيرادات قدرها 58.32 في المائة في عام 2025، بقيادة الدور الثابت الذي تضطلع به شركة الأندرونات كعلاج من الدرجة الأولى للحفاظ على كثافة العظام لدى النساء المسنات.
- ويستأثر نوع المنتج النوعي بنسبة 74.86 في المائة من حصة السوق في عام 2025، ويفضَّل أن يكون فعالاً من حيث التكلفة وإتاحة إمكانية الوصول على نطاق واسع بعد انتهاء صلاحية البراءات في الأسواق الرئيسية.
- والتركيبة المركبة التونية + فيتامين دال3 هي أسرع أجزاء التركيب نمواً، حيث يبلغ معدل النمو الإجمالي الإجمالي الإجمالي 5.4 في المائة، ويحركها تفضيل سريري متزايد لنظامات مبسطة أحادية الانحلال تؤدي إلى تحسين الكالسيوم ودعم عظمي - تفاضلي.
تقرير عن نطاق
|
الصفات الأولى |
التأجيلات الرئيسية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، واللاعبين الرئيسيين، فإن تقارير السوق التي تُقيِّمها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وعلم وبائيات المرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو المفتاح في سوق اليندرينت؟
- ويقوم مصنعو المستحضرات الصيدلانية العامة على نحو متزايد بتوسيع نطاق حوافظ منتجاتهم ذات التهوية العالية عبر أقراص الجرعة الأسبوعية، والأقراص المنبهة، والتركيبات المركبة المكونة من فيتامين دال-3 لتحسين القدرة على تحمل التكاليف والالتزام بعلاج المرضى المصابين بهشاشة العظام.
- فعلى سبيل المثال، وسعت شركة Sun Administral Industries، في نيسان/أبريل 2025، نطاق حافظتها العامة من التراكمات في الأسواق الناشئة، بما في ذلك 70 ملغم من أقراص الجرعة الأسبوعية وتركيبات التركيب، لتعزيز إمكانية الحصول على العلاجات الصحية الميسورة التكلفة للعظام.
- ويتيح الاعتماد المتزايد لحبوب الإيثر التراتونية الفرفسنية للمرضى ذوي الحساسية المعوية المعوية أن يتسامحوا على نحو أفضل مع العلاج الطويل الأجل من الفوسفونات، وأن يحسنوا استمرار العلاج ويخفضوا معدلات وقف العلاج.
- ويقوم مقدمو الرعاية الصحية ووكالات الصحة العامة على نحو متزايد بإدماج مبادرات فحص الكثافة العظمية في برامج الرعاية الروتينية لطب الشيخوخة والرعاية في مرحلة ما بعد انقطاع الطمث، مما يؤدي إلى التشخيص المبكر وبدء العلاج مع التسرّب.
- وعلى سبيل المثال، في كانون الثاني/يناير 2025، أقامت شركة سيبلا شراكة مع وكالات الصحة العامة الإقليمية لتوسيع نطاق توزيع تركيبات تركيبات التدرونات في إطار مبادرة للتوعية بتهرقق العظام والوصول إلى الأدوية الأساسية.
- ومع استمرار نظم الرعاية الصحية في إعطاء الأولوية لإدارة صحة العظام الميسورة التكلفة والميسرة، من المتوقع أن يظل اعتماد التدرونات ثابتاً، مما يعزز دوره بوصفه أول فوسفونات للخط الأول فعال من حيث التكلفة عبر الأسواق المتقدمة والناشئة على حد سواء.
ما هي المحركات الرئيسية لسوق اليندروايت؟
- وقد أدى تزايد انتشار ترقق العظام على الصعيد العالمي، ولا سيما بين النساء في فترة ما بعد انقطاع الطمث والسكان المسنين، إلى زيادة كبيرة في الطلب على العلاجات الفوسفونية الثابتة والفعالة من حيث التكلفة والقادرة على الحد من مخاطر الكسر.
- ففي آذار/مارس 2025، على سبيل المثال، وسّعت شركة تيفا للصناعات الصيدلانية قدرتها التصنيعية العامة المتقادمة لتلبية الطلب المتزايد على الأقراص والتركيبات المركبة عبر أمريكا الشمالية وأوروبا.
- وتقوم المستشفيات، وعيادات التخصص، ونظم الرعاية الصحية العامة بصورة متزايدة بإدماج التهويلات في بروتوكولات علاج ترقق العظام للحد من تكاليف العلاج، وتوسيع نطاق وصول المرضى، وإدارة أعداد كبيرة من المرضى المسنين بكفاءة.
- ففي تشرين الأول/أكتوبر 2024، على سبيل المثال، أعلنت شركة زيدوس لعلوم الحياة عن استثمار في قدرة تصنيع إضافية عن طريق الفم من أجل دعم طلبات زيادة الطلب على العلاجات المتعلقة بالتهاونات وغيرها من العلاجات العامة للصحة العظمية.
- ومع اعتماد نظم الرعاية الصحية بشكل متزايد على المواد العامة الميسورة التكلفة لإدارة الحالات الناشئة عن ترقق العظام، سيظل التراتين أمرا لا غنى عنه لمنع ومعالجة ترقق العظام الناجم عن ترقق العظام بعد سن اليأس والذكر والغلوكوكوكورتيكويد.
ما هي العوامل التي تحدى نمو سوق التتوانى؟
- ويرتبط العلاج بالإندرونات بالآثار الجانبية المعوية المعوية المعوية، بما في ذلك التهيّج الإمائي والتكرار الحمضي، إلى جانب المخاطر النادرة لتكسير الفكّ وكسرات فخذية نمطية ذات استخدام طويل الأجل، يمكن أن تحد من الثبات العلاجي.
- وهذه الشواغل المتعلقة بالقدرة على التحمل والسلامة على المدى الطويل تحد من تبني المرضى في أوساط بعض السكان، وتحفز الأطباء على النظر في علاجات بديلة لترقق العظام أو عطلات للعقاقير بعد الاستخدام الممتد.
- ففي أيلول/سبتمبر 2024، على سبيل المثال، أبرزت جمعية الغدد الصماء أهمية إعادة تقييم العلاج الطويل الأجل بفوسفونات الفوسفات والنظر في مدة العلاج الفردي للمرضى الذين يتلقون أدوية ترقُّق العظام.
- ولا يزال توافر علاجات جديدة لترقق العظام، بما في ذلك العلاجات المضادة للأجسام التي تستخدم الحقن والمعالجة الأحادية الإسكندنافية والتي تتطلب جرعات أقل تواتراً، يحد من النمو، وخاصة في الأسواق المتقدمة التي تتمتع بتغطية تأمينية أوسع نطاقاً. وهذا التحول في الأفضليات يبطئ اختراق الأسواق في المناطق غير الحساسة من حيث الأسعار، الأمر الذي يحد من التوسع في التهجئة على الرغم من فعاليتها الثابتة وانخفاض تكاليفها.
كيف هي سوق اليندروايت؟
ويتم تقسيم سوق التدرونات على أساس النوع، وقوّة الجرعة، والتطبيق، والتركيب، ونوع المنتج، والمستعمل النهائي، وقناة التوزيع، ونوع التغليف، والمجموعة العمرية للمريض، وقناة البيع.
- نوع
وعلى أساس النوع، يتم تقسيم السوق العالمية للتتويج إلى أقراص، وأقراص إفرفيسنت، والحل الشفهي. وكان قطاع الحبوب يهيمن على السوق بحصة بلغت 68.47% في عام 2025، وذلك بسبب بروتوكولات الجرعات الأسبوعية الراسخة، واتساع نطاق معرفة المرضى، وانتشار توافر الأدوية على نطاق واسع في صيدليات التجزئة والمستشفيات. وتؤدي هذه التركيبات إلى إجراء جرعات متسقة، مما يجعلها الخيار المفضل لإدارة المرضى الخارجيين في الأمد البعيد لهرقة العظام.
ومن المتوقع أن يسجل الجزء الخاص بالحبوب الزهرية أسرع نمو عند معدل نمو الناتج المحلي الإجمالي البالغ 5.6 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بتزايد تفضيل المرضى لتركيبات تذوب تماماً قبل الابتلاع، مما يقلل من مخاطر تهيج المريء المرتبطة بالحبوب التقليدية، ويعجل التقدم المحرز في تكنولوجيا التركيبات الفلورية، بالاقتران مع التوصية المتنامية المقدمة من الأطباء للمرضى الذين يعانون من صعوبات في الابتلاع، من التوسع القطاعي.
- بالمعاملات المزد
واستناداً إلى قوة الجرعة، فإن السوق العالمية للتدرينات تتجزأ إلى 5 ملغم و10 ملغم و35 ملغم و70 ملغم و70 ملغم وغيرها، وقد قاد الجزء 70 ملغم السوق بحصة قدرها 61.38 في المائة في عام 2025، مدعوماً بوصفته الواسعة الانتشار بوصفها الجرعة المعيارية للصيانة مرة واحدة أسبوعياً لمرضى ترقُّق العظام في فترة ما بعد المنوبوس.
ومن المتوقع أن يشهد الجزء 35 من الملغوم أسرع نمو في معدل للجرعة الإجمالية القصوى البالغة 5.1 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بزيادة استخدام مستحضرات الجرعات الوقائية مرة في الأسبوع بين المرضى المصابين بداء الأوستهوبينيا وفقدان كثافة العظام في المراحل المبكرة.
- ألف -
وعلى أساس التطبيق، فإن سوق التدرّج العالمي تنقسم إلى ترقّق ما بعد الطمث، وهشاشة العظام الذكور، وترقّق العظمة الذكور، وترقّق العظمة الناتج عن الجلوكورتيك، ومرض العظمة في بطة، وغير ذلك. وكان جزء ترقّق العظام بعد الطمث مهيمناً على السوق بحصة قدرها 58.32% في عام 2025 بسبب اعتماده على نطاق واسع كعلاج من الدرجة الأولى للحفاظ على كثافة العظام، وزيادة معدلات التشخيص، وتنامي التكامل مع بروتوكولات الرعاية الروتينية للمسنين. وبالإضافة إلى ذلك، فإن التركيز المتزايد على إدارة منع الكسور طويلة الأجل بأسعار معقولة يزيد من دعم الاعتماد القوي للعلاج القائم على التدرّج.
ومن المتوقع أن يشهد الجزء الخاص بترقق العظام في غلوكوكوكورتيكويد الناتج عن ترقُّق الأوستويوبورو أسرع مستوياته من CAGR حيث بلغ 5.3 في المائة من 2026 إلى 2033، مدفوعاً بالاعتماد المتزايد على التردُّن باعتباره علاجاً وقائياً للمرضى الذين يعانون من علاج طويل الأجل للكورتيكوستيرويدات في ظروف التهابية ومأمونة ذاتية مزمنة. ويعتمد الأطباء السريريون بروتوكولات ثابتة بشأن الفوسفونات لإجراء حماية فعالة من حيث التكلفة، ويمكن الوصول إليها، وقابلة للتكرار لكثافة العظام. وبالإضافة إلى ذلك، فإن إدماج التدرُّج في المبادئ التوجيهية لمعالجة الكوكبات القشرية في معايير الرعاية يعزز من دقة وكفاءة إدارة داء العظام الناتج عن الغلوكوكورتيكويد، مما يزيد من نمو القطاع المحرك.
- بالصيغة
وعلى أساس التركيبة يتم تقسيم سوق التردّدات العالمية إلى التردّدات وحدها والإندرونات + فيتامين دال3. وقد هيمن الجزء التردّني وحده على السوق بحصة قدرها 64.75٪ في عام 2025 بسبب دوره الحاسم في توفير خيارات جرعات مرنة ومستقرة تسمح للأطباء بوصف تكميل فيتامين دال-3 بشكل منفصل على أساس احتياجات المرضى الفردية. والتوافر الواسع النطاق للتركيبات العامة القائمة بذاتها عبر المصنعين متعددين يدفع الطلب القوي على هذا النوع من التركيبة.
ومن المتوقع أن يشهد الجزء التجميعي الخاص بالتهام الغدد + فيتامين دال3 أسرع مجموعة تركيبات الكراكينات بنسبة 5.4% في الفترة من 2026 إلى 2033، مدفوعاً بالأفضلية السريرية المتزايدة لنظام مبسط أحادي الانبوبات لتحسين التزام المرضى بالحد من العبء الإجمالي للحبوب. ويتزايد وصف الأطباء لتركيبات تركيبية لتبسيط الدعم الخاص بجهاز التفاضل الشوكي العظمي. وبالإضافة إلى ذلك، فإن التركيز المتزايد على العلاج الذي يركز على التقيد في الرعاية الصحية للمسنين يزيد من التعجيل باعتماد هذا النوع من التركيبة.
- حسب النوع
وعلى أساس نوع المنتج، تُقسم السوق العالمية للتردّدات إلى سلعة تجارية وعامة. وكان القطاع العام يهيمن على السوق بحصة بلغت 74.86% في عام 2025 بسبب دوره الحاسم في توفير العلاج الميسور التكلفة والميسور في الفوسفونات في مختلف أنظمة الرعاية الصحية العامة والخاصة. ويُعزى ارتفاع معدل الاعتماد إلى تزايد الحاجة إلى خيارات علاجية فعالة من حيث التكلفة، وانتهاء الحماية من براءات الاختراع، وتعزيز التوافر عبر الشركات المصنعة المتعددة. وبالإضافة إلى ذلك، فإن الاستثمار المتزايد من جانب صناع الأدوية الجنيسة، ووكالات المشتريات الحكومية، وبرامج الصحة العامة لتحسين القدرة على تحمل التكاليف والوصول إلى الخدمات يعزز الموقف القيادي لهذا القطاع في السوق.
ومن المتوقع أن يشهد القطاع العام أسرع معدل للأدوية في العالم حيث بلغ 4.1% في الفترة من 2026 إلى 2033. وهذا النمو يرجع إلى زيادة الطلب على العلاجات المنخفضة التكلفة لترقق العظام والتي توسع من فرص الحصول على العلاج عبر نظم الرعاية الصحية العامة. والواقع أن القدرة التصنيعية المتنامية لدى منتجي الأدوية الجنيسة، إلى جانب الدعم التنظيمي للأدوية الأساسية، تعمل على تحسين القدرة على تحمل التكاليف والاتساق في العرض. وبالإضافة إلى ذلك، فإن تبني مواد عامة في برامج شراء الرعاية الصحية العامة يعمل على زيادة تسريع توسع الأسواق.
- هذا
واستناداً إلى المستخدم النهائي، فإن سوق التهوية العالمية مقسمة إلى مستشفيات، وعيادات متخصصة، وأوضاع الرعاية المنزلية، ومرافق الرعاية الطويلة الأجل. وكان قطاع العيادات المتخصصة يسيطر على السوق بحصة بلغت 39.84% في عام 2025 نظراً لدوره الواسع النطاق في تشخيص ترقق العظام، وفحص كثافة العظام، ورصد العلاج الطويل الأجل في مختلف بيئات الرعاية في الغدد الصماء والتقويم. وأدى تبني بروتوكولات منظمة لإدارة ترقق العظام، وسلاسل الإمداد المتكاملة بالصيدلة، وبرامج الفحص الروتيني إلى تمكين العيادات المتخصصة من تعزيز الاتساق في العلاج، وتحسين نتائج المرضى، والاستخدام الأمثل للموارد. وبالإضافة إلى ذلك، فإن زيادة الاستثمار من جانب أنظمة الصحة العامة، وشبكات العيادات، ومؤسسات الرعاية الصحية للعظام تعمل على تسريع وتيرة تبني وتعزيز الموقف الرئيسي لهذا القطاع في السوق.
ومن المتوقع أن يشهد الجزء الخاص بتهيئة الرعاية المنزلية أسرع نموذج لمعالجة حالات ترقق العظام في المستشفيات من عام 2026 إلى عام 2033، وهو ما يدفعه تزايد اعتماد نماذج لإدارة حالات ترقق العظام للمرضى الخارجيين والمنزليين التي تقلل من تكاليف العلاج وتحسن نوعية حياة المريض بالنسبة للعلاج الطويل الأجل في إطار الفوسفونات. وتؤدي نماذج الرعاية هذه إلى تعزيز الالتزام بالأدوية، والحد من أعباء زيارة العيادات، والسماح برصد العلاج الشخصي، وجعل العلاج التأويلي أيسر منالاً وأكثر استدامة، وأكثر فائدة لإدارة الأمراض المزمنة.
- حسب التوزيع
وعلى أساس قناة التوزيع، تنقسم سوق التتويج العالمية إلى صيدليات المستشفيات، وصيدليات التجزئة، والصيدليات على الإنترنت. وكان قطاع صيدليات التجزئة يسيطر على السوق بحصة بلغت 47.62 في المائة في عام 2025 بسبب اعتماده الواسع النطاق في إدارة ترقق العظام للمرضى الخارجيين، الأمر الذي يتطلب الحصول على الأدوية الفموية الأسبوعية بشكل مناسب ومتكرر. ويدعم الاعتماد المرتفع شبكات الصيدلة المجتمعية، ومقدمي الرعاية الصحية، والمرضى الذين يعتمدون على علاقات الصيدلة بالتجزئة القائمة لضمان الاتساق، والملاءمة، ونتائج العلاج القابلة للقياس. وبالإضافة إلى ذلك، فإن زيادة التكامل مع نظم الكتابة الإلكترونية وإعادة الشحن تعزز الدقة وتعزز هيمنة قطاع صيدليات التجزئة.
ومن المتوقع أن يشهد الجزء الخاص بالصيدليات على شبكة الإنترنت أسرع معدل للصيدليات من عام 2026 إلى عام 2033 حيث بلغ 6.1 في المائة. ويرجع هذا النمو في المقام الأول إلى الطلب المتزايد على حلول ملائمة وسهلة المنال وفعالة من حيث التكلفة لإيصال الأدوية للمرضى الذين يعالجون بداء ترقق العظام المزمن. ومن خلال تقديم خدمات التوصيل المنزلي وإدارة إعادة الشحن، تعمل هذه القناة على تعزيز الالتزام بالأدوية، وملاءمة المرضى، واستمرارية العلاج، مما يجعلها جذابة للغاية بالنسبة لإدارة العلاج بالفوسفونات الطويلة الأجل ولسكان المرضى الذين يتلقون الرعاية المنزلية.
- نوع
وعلى أساس نوع التغليف، تُقسم السوق العالمية للتتويج إلى عبوات وعبوات، ويهيمن قطاع العبوات على السوق بحصة قدرها 58.29 في المائة في عام 2025 نظراً لدورها الحاسم في ضمان دقة الجرعة، واستقرار المنتج، والتغليف البديهي للتلاعب بتركيبات الجرعات الفموية الأسبوعية. وبالإضافة إلى ذلك، فإن الشراكات القائمة مع مقدمي التغليف التعاقدي، وموزعي الصيدليات، ومصنعي الأدوية الجنيسة تتوسع في نطاق الوصول، وتحسين إمكانية الوصول، وتعزيز اعتماد التراتونات غير المرغوب فيها عبر الأسواق العالمية.
ومن المتوقع أن يشهد قطاع الزجاجات أسرع نسبة لـ 4.6 في المائة من عام 2026 إلى عام 2033، ويُعزى هذا النمو في المقام الأول إلى تزايد الطلب على التركيبات الموزعة بالجملة المستخدمة في سياقات الرعاية المؤسسية والطويلة الأجل.
- حسب الفئة العمرية
وعلى أساس الفئة العمرية للمريض، فإن السوق العالمية للتهاونات تتجزأ إلى كبار وشيوخ. وكان الجزء الخاص بطب الشيخوخة يهيمن على السوق بحصة بلغت 71.53% في عام 2025 بسبب تفضيله بين أكبر مجموعة من المرضى الذين تم تشخيص إصابتهم بترقق العظام وما يتصل بذلك من خسارة في كثافة العظام مرتبطة بالعمر، الأمر الذي يتطلب إدارة طويلة الأجل للبيسفونات. وبالإضافة إلى ذلك، فإن بروتوكولات العلاج الراسخة، والإلمام الواسع بالمواصفات، وتاريخ الاستخدام الإكلينيكي الواسع النطاق، تيسر استمرار تبني الغدة الدرقية بين المرضى المسنين، في حين تعمل شبكات مقدمي الرعاية الصحية القوية على تحسين إمكانية الوصول، والموثوقية، والثقة، مما يزيد من تعزيز الوضع الرئيسي لهذا القطاع في السوق.
ومن المتوقع أن يشهد هذا القطاع من البالغين أسرع نسبة لـ 4.9 في المائة في الفترة من 2026 إلى 2033، وذلك بسبب تزايد انتشار أوستيبينيا المبكرة والإدارة الوقائية لكثافة العظام بين المرضى البالغين الذين يعالجون في سن مبكرة في مرحلة ما بعد سن الميمنوباوسال والغلوكوكورتكوستويد. ويقدم مقدمو الرعاية الصحية نظماً استباقية للفحص والتدخل المبكر للمرضى البالغين المعرضين للخطر، بينما يوفرون في الوقت نفسه توجيهات معززة للرصد، وتوجيهاً لمعالجة الجرعات، وإدماجاً سلساً في إدارة الرعاية الوقائية، ويعززون السلامة والفعالية الشاملتين للعلاج.
- Name
وعلى أساس قناة المبيعات، تُقسم السوق العالمية للتتويج إلى مشتريات قائمة على الوصفات الطبية ومشتريات مؤسسية. وكان الجزء القائم على الوصفات الطبية يهيمن على السوق بحصة بلغت 84.67% في عام 2025 بسبب دوره الحاسم في ضمان الإشراف السريري الملائم، ومراقبة الجرعات، ورصد علاج الفوسفونات في مختلف المستشفيات والعيادات وصيدليات التجزئة. وأدى الوجود الواسع النطاق للأطر التنظيمية التي تحكم العلاج بالفوسفونات عبر المستشفيات والعيادات وصيدليات التجزئة إلى تيسير الوصول المراقب، والدعم المحلي للوصفات، وتعديل العلاج في الوقت المناسب. وبالإضافة إلى ذلك، يعمل التعاون مع مقدمي الرعاية الصحية، وشبكات الصيدلة، والوكالات التنظيمية على تعزيز إمكانية الوصول إلى المنتجات، والموثوقية، والثقة، وزيادة تعزيز المركز القيادي للقطاع القائم على الوصفات الطبية في السوق العالمية.
ومن المتوقع أن يشهد قطاع المشتريات المؤسسية أسرع معدل لمعدل الشراء الإجمالي الإجمالي الإجمالي في عام 2026 إلى عام 2033، حيث بلغ 5.0% في الفترة من عام 2026 إلى عام 2033، مدفوعاً بشراء شبكات المستشفيات العامة ومؤسسات الرعاية الطويلة الأجل والبرامج الحكومية للأدوية الأساسية لمكونات متهورة ضخمة. ومع تزايد تركيز أنظمة الرعاية الصحية على المشتريات لإدارة التكاليف وضمان استمرارية العرض، أصبحت القنوات المؤسسية مساراً متزايد الأهمية للتوزيع التأويلي، وخاصة عبر نظم الرعاية الصحية العامة في الأسواق الناشئة.
ما هي المنطقة التي تملك أكبر حصة من سوق التونة؟
- وسيطرت أمريكا الشمالية على سوق التتوابع واستأثرت بأكبر حصة من الإيرادات بلغت 36.24 في المائة في عام 2025، مدعومة بمعدلات تشخيص عالية لترقق العظام، وشبكات توزيع الأدوية العامة الراسخة جيدا، ووجود هياكل أساسية راسخة لصناعة الأدوية والرعاية الصحية.
- وتستفيد المنطقة أيضاً من التغطية التأمينية الواسعة النطاق لأدوية ترقق العظام، وارتفاع اعتماد قنوات توزيع التجزئة والعيادات التخصصية، وتزايد استخدام التهجئة عبر تطبيقات العلاج الوقائي والطويل الأجل لصحة العظام. ولا تزال زيادة التركيز على العلاجات العامة الميسورة التكلفة وتوسيع نماذج العلاج في مجال الرعاية المنزلية تعزز مركز القيادة في أمريكا الشمالية في السوق العالمية.
الولايات المتحدة الأمريكية Alendorate Mark Mark Bight
لا تزال سوق الولايات المتحدة للتهافت التعاقبية كبيرة نظراً لشيخوخة السكان وارتفاع معدلات انتشار ترقق العظام في البلاد. ويُستخدم الاندرونات على نطاق واسع كباسفونات عن طريق الفم للوقاية من الكسور، ويظل واحداً من العلاجات الأكثر استخداماً لترقق العظام في الولايات المتحدة. ويحظى السوق بدعم من الاستخدام السريري الثابت، والتوافر العام، ومزايا التكاليف. بيد أن المنافسة من علاجات ترقق العظام من الدينوسوماب والحديثة، إلى جانب المخاوف المتعلقة باستخدام الفوسفونات في الأمد البعيد، قد تحد من النمو في المستقبل.
شركة Allendronate Can Can Canan Can Can Can Can
إن سوق كندا للتهاونات تدعمه المبادئ التوجيهية المعمول بها في مجال علاج ترقق العظام، والتوافر العام، والاستخدام المستمر لمواضيع الفوسفونات الفموية. إن المبادئ التوجيهية الكندية توصي بحامض الغدد، أو الارتفاع، أو الزولدرونوك باعتباره خيارات صيدلانية أولية للمرضى المؤهلين. وتسوق المنتجات المتعددة الجنيسة ذات التدرونات في كندا، الأمر الذي يخلق بيئة تنافسية وحساسة من حيث التكلفة. ولكن المنافسة من ارتفاع الترويت، والانقباض، وغير ذلك من العلاجات، إلى جانب أنماط المعالجة المتغيرة، من شأنها أن تقيد توسع السوق.
(أ) شركة Alendronate Assia-Pasis
إن سوق التتويج في آسيا والمحيط الهادئ يدعمها تزايد انتشار ترقق العظام، وشيخوخة السكان، وتزايد الوعي بالوقاية من الانكسارات. وتظل الاندرونات بمثابة بيسفونات ميسورة المنال على نطاق واسع في مختلف أنحاء المنطقة، مستفيدة من الاستخدام السريري الثابت وتكاليف العلاج الميسورة نسبياً. بيد أن الاختلافات الكبيرة في البنية الأساسية للرعاية الصحية، والتشخيص، ورد التكاليف، والحصول على العلاج لا تزال قائمة في مختلف البلدان. ومن المتوقع أن يؤدي ارتفاع الطلب على إدارة ترقق العظام، وخاصة في أسواق الشيخوخة السريعة، إلى خلق فرص مستمرة للتهريج.
شركة الصين الصينية
الواقع أن سوق الصين في مرحلة التهوية آخذة في التوسع بشكل مطرد، مدعومة بارتفاع معدلات التشخيص والعلاج من ترقق العظام بين السكان المسنين، وتنامي التصنيع المحلي العام للأدوية، وزيادة الاستثمارات في البنية الأساسية لفحص صحة العظام. وتستفيد المستشفيات ومؤسسات الصحة العامة على نحو متزايد من التهوية في الرعاية الوقائية والرعاية الطويلة الأجل على حد سواء من أجل ترقق العظام. والواقع أن التوسع المستمر في شبكات صيدلة المستشفيات، والبرامج الحكومية لشراء الأدوية الأساسية، وزيادة فرص الحصول على الرعاية الصحية في المناطق الريفية، تعمل على زيادة دفع نمو الأسواق في الصين.
شركة Alendronate Jan
إن سوق اليابان ذات التهوية تشهد نمواً مطرداً بسبب ارتفاع الاستثمارات في البنية الأساسية لرعاية المسنين، وزيادة الوعي بمخاطر الكسر المرتبطة بترقق العظام، ومواصلة الاعتماد السريري على العلاجات الثابتة للبيسفونات بالنسبة لسكان البلاد الذين يتقدمون في السن بسرعة. ذلك أن المستشفيات، ومرافق رعاية المسنين، ومعاهد البحوث تعتمد بشكل متزايد التهويلات لكل من إدارة ترقق العظام والرعاية الوقائية لكثافة العظام. فضلاً عن ذلك فإن الصورة الديموغرافية القديمة في البلاد والتركيز على خيارات العلاج الميسورة التكلفة والجيدة الاستقرار تساهم أيضاً في نمو السوق.
أي الشركات الكبرى في سوق اليندرنت؟
وتقود صناعة التترونات أساسا شركات راسخة، منها:
- شركة Merck & Co. Inc.)الولايات المتحدة الأمريكية(
- شركة Teva Adddmineds Industries Ltd.(إسرائيل)
- فيتريس Inc.)الولايات المتحدة الأمريكية(
- شركة Sun Adsmedal Industries Ltd.)الهند(
- Cipla Ltd.)الهند(
- (الهند)
- Auropindo Varma Limited (الهند)
- Lupin Limited (الهند)
- زيدوس لعلوم الحياة (الهند)
- (الهند)
- (الهند)
- Intats Admedsedmeds Ltd. (الهند)
- Macleods Admedsmeds Ltd. (الهند)
- Ajanta Varm Ltd. (الهند)
- (الهند)
- Hitero Dicit Limited (الهند)
- ناتكو فارما المحدودة (الهند)
- (الهند) Wochhardt Ltd.
- شركة هيكما للأدوية PLC (المملكة المتحدة)
- أمينيل صيد الصيدلة In Inc. (الولايات المتحدة)
- مؤسسة ساندوز الدولية (ألمانيا)
- مجموعة زينتيفا (الجمهورية التشيكية)
- (المملكة المتحدة)
- (الهند)
- (شركة تيفا) (الولايات المتحدة الأمريكية)
- شركة Apotex Inc. (كندا)
- (الولايات المتحدة الأمريكية)
- ألفوجين، Inc. (الولايات المتحدة)
- (الولايات المتحدة الأمريكية)
- بار (الهند) (الولايات المتحدة الأمريكية)
ما هي آخر التطورات في سوق اليندرونات؟
- وفي أيلول/سبتمبر 2025، وسّعت شركة صن للصناعات الصيدلانية مرفقها العام لتصنيع التأريخ في الهند لزيادة القدرة الإنتاجية لحبوب الجرعة الأسبوعية وتركيبات التركيبات المركبة، مما عزز قدرتها على خدمة الطلب المتزايد عبر الأسواق الناشئة.
- وفي شباط/فبراير 2025، أطلقت سيبالا مبادرة للأدوية الأساسية التي تركز على القدرة على تحمل التكاليف وشملت توسيع نطاق توزيع تركيبات التتويج في جميع مراكز الرعاية الصحية العامة في جنوب آسيا وأفريقيا جنوب الصحراء الكبرى.
- وفي تشرين الثاني/نوفمبر 2025، حصلت علوم الحياة في زيدوس على موافقة تنظيمية على مجموعة إضافية من الموائد + فيتامين دال-3، مما حسّن خيارات تبسيط العلاج بالنسبة للعملاء في المستشفيات وأخصائيي العيادات. وهذا التطور يعزز موقف زيدوس في سوق العلاجات العامة لترقق العظام من خلال تمكين الاستجابة الأسرع للطلب على المشتريات المؤسسية.
- وفي تشرين الأول/أكتوبر 2024، وسّعت شركة هيكما للأدوية نطاق حافظة علاجها بالترقّق بالعظمية الفموية الصلبة في أمريكا الشمالية وأوروبا لتشمل نقاط قوة إضافية للجرعات التدرّجية، مما حسّن استمرارية العرض لمقدمي الرعاية الطبية المتخصصة والرعاية الطويلة الأجل.
- وفي حزيران/يونيه 2023، أقامت شركة تيفا للصناعات الصيدلانية شراكة مع شبكة توزيع إقليمية من أجل توسيع نطاق توافر أقراص التدرونات وتركيبات التركيبات المركبة في جميع الأسواق التي تعاني من نقص الخدمات، مع الجمع بين حجمها التصنيعي العام وقدرات الشريك الإقليمية في مجال التوزيع الصيدلي لدعم توسيع نطاق وصول المرضى.
- وفي آذار/مارس 2023، حصلت شركة أوروبيندو فارما على موافقة التصنيع من سلطة تنظيمية إقليمية على خط إنتاج إضافي للوحات الجدولية evervense، مما مكّن الشركة من توسيع نطاق الإمداد للمرضى الذين يعانون من صعوبات في الابتلاع والحساسية المعوية.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











