السوق العالمية لتمدد الأوعية الدموية، حسب النوع (تمدد الأوعية الدموية الممزق، تمدد الأوعية الدموية المتسرب، تمدد الأوعية الدموية غير الممزق، أخرى)، العلاج (الجراحة، الدواء، أخرى)، طريق الإدارة (عن طريق الفم، عن طريق الحقن، أخرى)، المستخدمون النهائيون (المستشفيات، الرعاية المنزلية، المراكز المتخصصة، أخرى)، قناة التوزيع (صيدلية المستشفى، الصيدلة عبر الإنترنت، صيدلية التجزئة) - اتجاهات الصناعة والتوقعات حتى عام 2029.
ما هو حجم ومعدل النمو في سوق الأوعية الدموية؟
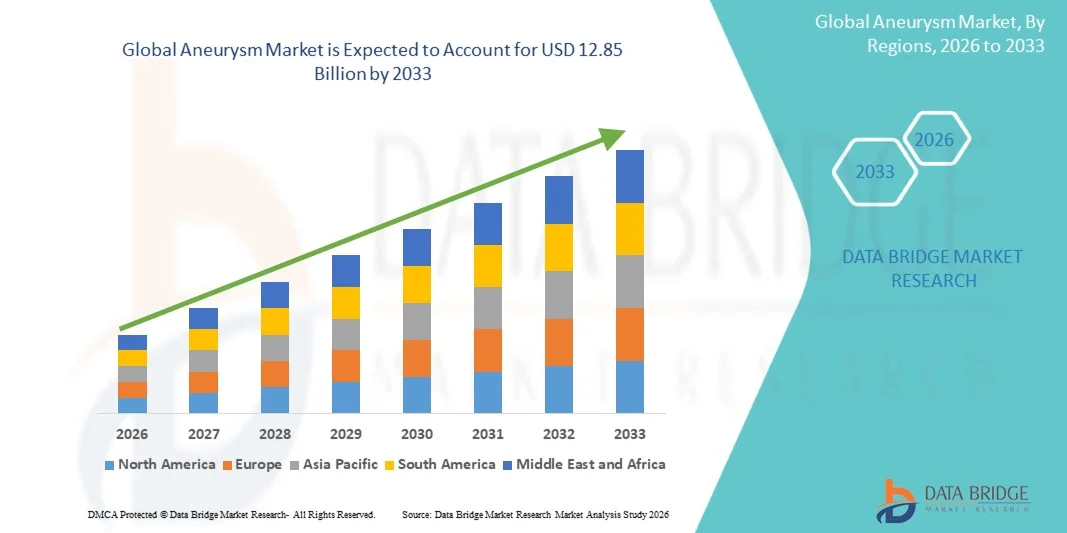
- وفقاً لتحليل بحث بحثية عن سوق جسر البيانات، تم تقدير حجم سوق الأوعية الأوعية الدموية العالمية على أساس6.45 مليار دولار في عام 2025ومن المتوقع أن يتم ذلك12.85 بليون بحلول عام 2033, ما(ج أ أ أ أ أخلال الفترة التي
- ويُعزى نمو السوق إلى حد كبير إلى التطورات التكنولوجية التي تحققت في إصلاح الأوعية الدموية الداخلية (EAR) وأجهزة إصلاح الأوعية الدموية القلبية الداخلية وأجهزة تصليح الأوعية الدموية الدموية الدموية (TEVAR)، وبرامج الفحص المعززة للكشف المبكر، وتوسيع البنية التحتية للرعاية الصحية على الصعيد العالمي، التي تزيد من استيعاب العلاج وتحسن نتائج المرضى.
- وعلاوة على ذلك، فإن الوعي المتزايد بعوامل مخاطر الأوعية الدموية، وارتفاع الطلب على خيارات العلاج الفعالة والأقل اجهادا، وتوسيع نطاق تغطية برامج الفحص والتدخل في تمدد الأوعية الدموية، يعملان على وضع حلول متقدمة لإصلاح الأوعية الدموية باعتبارها ممارسات سريرية مفضلة، مما يؤدي إلى زيادة كبيرة في نمو الصناعة.
سوق الحجم و توقّر
قيمة السوق العالمية (25):6-45 مليار
القيمة السوقية المتوقعة (2033):12.85 بليون
التنبؤات المتوقعة لـ CAGR (2026-2033):9.00%
ما هي أهم عمليات الإستحواذ على سوق التمدد الدموي؟
- وتتزايد أهمية حلول علاج الأوعية الدموية، بما في ذلك النُهج الجراحية والطبية وغيرها من النُهُج العلاجية للتمزق والتسريب والتمثيلات الدموية الدموية غير التمزقية، في الرعاية الصحية الحديثة نظراً لإمكانياتها في إنقاذ الحياة واندماجها في تكنولوجيات التشخيص والرصد المتقدمة
- ويؤجج الطلب المتزايد على علاج تمدد الأوعية الدموية في المقام الأول أساساً ارتفاع معدل انتشار تمدد الأوعية الدموية، والتشخيص المبكر من خلال تحسين برامج الفحص، وشيخوخة السكان، وتزايد تفضيل خيارات العلاج الفعالة المصممة خصيصاً لنوع الأوعية الدموية وشدتها.
- هيمنت أمريكا الشمالية على سوق أم الأوعية الدموية بأكبر حصة من الإيرادات بلغت 38.7 في المائة في عام 2025، مدعومة بالهياكل الأساسية المتقدمة للرعاية الصحية، والوعي العالي للمريض، ومرافق التشخيص والعلاج الراسخة، واعتماد إجراءات جراحية وأدنى مداخيل واسعة الانتشار
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق الأوعية الدموية خلال الفترة المتوقعة بسبب زيادة إمكانية الحصول على الرعاية الصحية، وارتفاع معدلات انتشار عوامل الخطر مثل ارتفاع ضغط الدم والتدخين، وزيادة الوعي بإدارة أم الدم، واعتماد خيارات علاجية متقدمة في أوساط سكان الحضر وشبه الحضر على السواء
- هيمنة قطاع أوعية الأوعية الدموية غير المفلسة على السوق بأكبر حصة سوقية قدرها 46.5 في المائة في عام 2025، مدفوعة بزيادة برنامج الفحص والكشف المبكر
التقرير عن نطاق التقرير وعملية
|
الصفات الأولى |
تَرجَحَات الأسواق الرئيسية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق التمدد الدموي؟
"النهضة في الإجراءات الأقل إلى الحد الأدنى من التلقيض والإجراءات الوعائية"
- وثمة اتجاه رئيسي في سوق الأوعية الدموية العالمية يتمثل في تزايد اعتماد الإجراءات التي تقلل من الوقت الذي يستغرقه المريض في التعافي من المرض والمخاطر الإجرائية مع تحسين نتائج العلاج في الوقت نفسه.
- وعلى سبيل المثال، اكتسب استخدام مستقطبات تحويل التدفق وقوائط إندو ووعائيات إندو ولفائف الدم، قدرة على معالجة التمازات في الأوعية الدموية داخل داخل القرنيات، مما يتيح بدائل أقل اعتدالاً للعمليات الجراحية المفتوحة التقليدية.
- تتيح الابتكارات التكنولوجية إمكانية الملاحة الدقيقة ونشر الأجهزة، وتحسين توجيه التصوير، وتحسين سلامة المرضى، ودعم توسيع نطاق القبول بين الأطباء
- تكنولوجيات الكشف المبكر، بما في ذلك تكنولوجيات الكشف المبكر المتطور، الرنين ،والتصوير بمساعدة AI، بما يتيح تخطيطا واختيارا أفضل لطريقة التدخل المثلى قبل العمليات
- هذا الاتجاه هو إعادة صياغة بروتوكولات العلاج، مع المستشفيات بشكل متزايد تفضيل الحلول الداخلية الوعائية بشكل متزايد على العمليات الجراحية التقليدية، بما يتماشى مع طلب المرضى على التعافي الأسرع والأكثر أماناً
- ويتزايد الطلب على حلول علاج الأوعية الدموية المتقدمة بسرعة في جميع المناطق المتقدمة النمو والمناطق الناشئة، مدفوعة بكل من زيادة وعي المرضى والتوسع في الهياكل الأساسية للرعاية الصحية
- تُيسر غرف العمل المختلطة الناشئة التي تجمع بين التصوير والقدرات الجراحية معالجة الأوعية الدموية المعقدة بدقة أعلى ووقت إجرائي أقل
- :: اكتساب التكامل عن بعد من أجل المتابعة والرصد عن بُعد لمرضى تمدد الأوعية الدموية من أجل تحقيق التكامل عن بعد من أجل المتابعة والرصد عن بُعد لمرضى تمدد الأوعية الدموية، مما يمكّن من تحسين إدارة ما بعد الإجراءات وامتثال المرضى
سوق الأوعية
سائق
"تزايد انتشار الأوعية الدموية وبرامج الفرز المبكر"
- ويعد ارتفاع معدل انتشار التماز الأورطي وفي داخل الأُورت وفي داخل القُرَنَيْن، إلى جانب زيادة توافر برامج الفحص، عاملاً محركاً رئيسياً لنمو السوق.
- فعلى سبيل المثال، قامت المستشفيات في أمريكا الشمالية وأوروبا بتوسيع نطاق حملات فحص الأوعية الدموية، مما مكن من الكشف المبكر والتدخل في الوقت المناسب، مما يزيد من اعتماد إجراءات العلاج.
- ويتزايد اختيار المرضى والأطباء للتدخلات الفعالة، بما في ذلك الجراحة أو العلاج داخل الأوعية الدموية، والحد من مخاطر الوفيات وتحسين نوعية الحياة.
- :: زيادة الوعي بعوامل الخطر المرتبطة بموجات الأوعية الدموية، مثل ارتفاع ضغط الدم، والتدخين، وتصلح القلب، وتشجيع المزيد من الأفراد على الخضوع لفحوص منتظمة ومتابعة الرعاية
- ويدعم تطوير الهياكل الأساسية للرعاية الصحية في الاقتصادات الناشئة زيادة استيعاب العلاج، مع زيادة الاستثمار في التصوير الحديث والمرافق الجراحية والأجهزة المتخصصة
- دفع التقدم المحرز في خيارات العلاج وتعزيز تثقيف المرضى إلى اعتماد حلول مبتكرة في سياقات الرعاية في المستشفيات وخارجها على الصعيد العالمي
- المبادرات الحكومية وتمويل المبادراتمرض:: تشجيع البرامج على توسيع نطاق الوصول إلى تشخيص وتدخلات الأوعية الدموية
- التعاون بين مصنعي الأجهزة والمستشفيات لتدريب المتخصصين على التكنولوجيات الجديدة في الأوعية الدموية الداخلية يعجل بوتيرة الاعتماد في الأسواق الرئيسية
التعرّض/التحديي
"تكاليف المعاملة المرتفعة والإمكانية المحدودة للانتفاع في المناطق النامية"
- إن ارتفاع تكلفة إجراءات معالجة تمدد الأوعية الدموية، ولا سيما الأجهزة الغازية الحد الأدنى، يشكل قيداً رئيسياً يحد من الاعتماد في الأسواق الحساسة للأسعار.
- وعلى سبيل المثال، فإن المُسْتَلَكات المكلفة، والمُسْكِلَات، والمعدات الجراحية تجعل الوصول إلى الرعاية المتقدمة في مجال تمدد الأوعية الدموية تحدياً صعباً في العديد من البلدان الناشئة، حيث تكون ميزانيات الرعاية الصحية مقيدة.
- ومحدودية توافر الأخصائيين المدربين ومعدات التصوير المتطورة ومعدات التصوير المتقدمة، مما يزيد من تقييد دخول الأسواق في المناطق الريفية وشبه الحضرية
- ويمكن أن تؤدي الثغرات في التغطية التأمينية والقيود الإجرائية على سداد التكاليف إلى تأخير وصول المرضى إلى العلاج الموصى به، ولا سيما في المناطق النامية
- وفي حين أن الابتكارات تحد من المخاطر الإجرائية، فإن التكلفة العالية المتصورة مقارنة بالنهج الجراحية التقليدية يمكن أن تعوق الاعتماد الواسع النطاق بين مقدمي الرعاية الصحية والمرضى.
- وسيكون التصدي لهذه التحديات من خلال وسائل فعالة من حيث التكلفة، وتوسيع الهياكل الأساسية للرعاية الصحية، وتحسين إمكانية الوصول، أموراً أساسية لنمو السوق المطرد.
- وتؤدي الحواجز الثقافية والوعيية في بعض المناطق إلى تأخير التشخيص والعلاج، مما يقلل من استيعاب السوق على الرغم من توافر العلاجات المتقدمة
- العقبات التنظيمية وعمليات الموافقة المطولة على الأجهزة الجديدة في بعض البلدان يمكن أن تؤدي إلى إبطاء إدخال حلول مبتكرة لمعالجة الأوعية الدموية
كيف يتم تنظيم سوق الأوعية الدموية؟
ويتم تقسيم السوق على أساس النوع، والمعاملة، ومسار الإدارة، والمستعملين النهائيين، وقناة التوزيع.
- نوع
وعلى أساس النوع، فإن سوق الأوعية الدموية العالمية مقسمة إلى أوعية دموية ممزقة، وتسريب أوعية دموية، وجهاز أوعية دموية غير مجزأ، وغير ذلك من العوامل. ويهيمن قطاع الأوعية الدموية غير المفلسة على السوق في عام 2025، حيث كانت حصة الإيراد الأكبر تبلغ 46.5 في المائة، ويعزى ذلك إلى زيادة اعتماد برامج الكشف المبكر وممارسات الفرز الروتيني. ويتزايد تفكك الأوعية الدموية غير المُقَدَّسَة، ويتزايد عدد مُقدِّمي الرعاية الصحية أثناء التصوير الروتيني، مما يؤدي إلى تزايد تجمع المرضى الذين يحتاجون إلى تدخل في الوقت المناسب. وكثيراً ما تمثل أمواج الأوعية الدموية غير المفلسة فرصاً لمعالجة الأوعية الدموية، التي تُفضَّل بسبب انخفاض المخاطر الإجرائية وسرعة التعافي. وتولي المستشفيات والمراكز المتخصصة الأولوية لعلاج الأوعية الدموية غير المُتَدَوَّرة منعاً للمضاعفات والحد من تكاليف الرعاية الصحية الطويلة الأجل. وعلاوة على ذلك، فإن حملات توعية المرضى التي تسلط الضوء على المخاطر المرتبطة باضطرابات الأوعية الدموية غير المُسَطَرة غير المُعَلَفَسَحَحَلة تعززَوَّقة تعزز
ومن المتوقع أن يشهد قطاع الأوعية الدموية المتمزقة أسرع معدل نمو خلال الفترة المتوقعة، بسبب ارتفاع معدل انتشار تمزقات الأوعية الدموية التي تهدد الحياة وتزايد التدخلات الطارئة. وتتزايد قدرة المستشفيات ومراكز الصدمات على تزويد المستشفيات بأدوات جراحية وأوعية داخلية متقدمة لمعالجة الحالات الممزقة بكفاءة. ويحسن التدخل المبكر والتقنيات التي تنطوي على الحد الأدنى من التوسع معدلات البقاء على قيد الحياة، مما يغذي اعتماد العلاجات في هذا القطاع. ويساهم أيضاً في نمو السوق زيادة الوعي بين المرضى ومقدمي الرعاية بشأن خيارات الرعاية الفورية لاضطرابات الأوعية الدموية الممزقة. وبالإضافة إلى ذلك، تدعم المبادرات الحكومية والخاصة الرامية إلى الحد من الوفيات المرتبطة بالأوعية الدموية توسع البنية الأساسية لمعالجة الأوعية الدموية الممزقة. ومن المتوقع أن تؤدي الاحتياجات الطبية العالية غير الملباة في الأسواق المتقدمة والناشئة على حد سواء إلى استدامة النمو السريع لهذا القطاع طوال الفترة المتوقعة.
- المعاملة
وعلى أساس العلاج، فإن السوق مقسمة إلى عمليات جراحية وأدوية وغيرها، وكانت حصة قطاع الجراحة في السوق في عام 2025، حيث بلغت 52.3 في المائة، وذلك بسبب فعاليتها الثابتة في كل من إدارة الأوعية الدموية داخل الأوروتين وداخل الجمجمة. وكثيراً ما تُفضَّل التدخلات الجراحية، بما في ذلك إصلاح الأوعية الدموية المفتوحة والداخلية، على عمليات التضخّم الدمي العالية الخطورة أو الحالات التي لا تكون فيها الإجراءات الازدحامية الدنيا مناسبة. وتعتمد المستشفيات على الإجراءات الجراحية بسبب نتائجها المثبتة الطويلة الأجل وقدرتها على منع تمزق الأوعية الدموية. ويتعزز اعتماد العلاج الجراحي بدرجة أكبر من خلال أوجه التقدّم التكنولوجي مثل التصوير ثلاثي الأبعاد، والجراحة بمساعدة الروبوتية، وتحسين تصاميم التثبيت. كما أن تفضيل المرضى للعلاج النهائي وزيادة توافر الجراحات الوعائية والعصبية المدربة هما أيضاً عاملان رئيسيان من عوامل النمو الرئيسية. وعلاوة على ذلك، يواصل مقدمو الرعاية الصحية في الأسواق المتقدمة الاستثمار في البنية التحتية الجراحية، مع استمرار هيمنة هذا القطاع.
ومن المتوقع أن يشهد قطاع الأدوية أسرع نمو خلال الفترة المتوقعة، وذلك بسبب تزايد استخدام العلاجات الصيدلانية لإدارة عوامل خطر التسمم بالأوعية الدموية مثل ارتفاع ضغط الدم وفرط فرط فرط فرط فرط فرط فرط فرط فرط فرط فرط الفرط. ومن الممكن أن تؤدي الأدوية إلى الحد من خطر تقدم الأوعية الدموية، وأن تكمل التدخلات الجراحية أو الداخلية. والواقع أن زيادة الوعي بالرعاية الصحية الوقائية، وبرامج التزام المرضى، وارتفاع عدد المسنين الذين يحتاجون إلى إدارة تمدد الأوعية الدموية المزمن، تعمل على زيادة الاعتماد. كما يساهم التقدم المحرز في تطوير العقاقير التي تستهدف تثبيت التسمم الأوعية الدموية أيضاً في نمو القطاع. وفي الاقتصادات الناشئة، توفر الأدوية خياراً علاجياً فعالاً من حيث التكلفة وسهل الوصول إليه حيث قد تكون المرافق الجراحية المتقدمة محدودة. ومن المتوقع أن يستمر هذا الجزء في التوسع مع الاندماج في أنظمة العلاج المختلطة ونهج الطب الشخصي.
- عن طريق طرق
وعلى أساس مسار الإدارة، تُقسم السوق إلى أجزاء شفهية ووالدية وغير ذلك، وسيطر على السوق في عام 2025 الجزء الأبوي، بحصة قدرها 57.1 في المائة، وذلك بسبب انتشار العلاجات القابلة للحقن المستخدمة في تثبيت الأوعية الدموية والرعاية اللاحقة للعمليات. وتسمح الإدارة الأبوية بالجرعة الدقيقة والتأثيرات المنتظمة السريعة، التي تتسم بأهمية حاسمة في المرضى الشديدي الخطورة والحالات الحادة. وتفضّل المستشفيات ومراكز التخصص على نطاق واسع تقديم العلاج الأولي للأدوية المستهدفة أثناء العمليات الجراحية أو القلبية الوعائية. وتدعم الغلبة أيضاً الابتكارات في نظم توصيل العقاقير والبيولوجيا القابلة للحقن التي تعزز نتائج العلاج. وكثيراً ما توصي المبادئ التوجيهية السريرية بالعلاج الأبوي من أجل بدء العمل على نحو أسرع وتحسين رصد المرضى. وعلاوة على ذلك، فإن العلاج الأبوي يُدمج بصورة متزايدة في برامج إدارة الأوعية الدموية الشاملة.
ومن المتوقع أن يشهد الجزء الشفوي أسرع نمو خلال الفترة المتوقعة، إذ يغذيه ارتفاع اعتماد الأدوية الفموية لإدارة الأوعية الدموية المزمنة ومراقبة عوامل الخطر. وتوفر العلاجات الفموية الراحة، وتحسن امتثال المرضى، وتسمح بإدارة ضغط الدم والكولسترول وغير ذلك من عوامل الخطر المرتبطة بتقدم الأوعية الدموية في المنزل. ويساهم الوعي المتزايد بمخاطر تمدد الأوعية الدموية المرتبطة بنمط الحياة في زيادة استخدام الأدوية الفموية. كما أن الابتكارات الصيدلانية التي تستهدف تثبيت الأوعية الدموية عن طريق عوامل الفم توسع أيضاً خيارات العلاج. وبالإضافة إلى ذلك، فإن سهولة الأدوية الشفوية الذاتية الإدارة تقلل من زيارات المستشفيات وتكاليف العلاج الإجمالية، مما يجعل هذا الجزء جذاباً إلى حد كبير في الأسواق المتقدمة والناشئة على حد سواء.
- بواسطة المستخدمات
وعلى أساس المستعملين النهائيين، ينقسم السوق إلى مستشفيات، ورعاية منزلية، ومراكز تخصص، وغيرها، وسيطر قطاع المستشفيات على السوق في عام 2025، حيث بلغ نصيبها 61.2 في المائة، ويعزى ذلك إلى توافر التصوير المتقدم، والمرافق الجراحية، وأفرقة الرعاية المتخصصة. وتفضَّل المستشفيات في حالات تمدد الأوعية الدموية المعقدة بسبب إمكانية الوصول إلى جراحات الأوعية الدموية والأعصاب المدربة والرصد المتكامل لما بعد العملية. كما تدعم هذه الهيمنة زيادة ناتج المريض والقدرة على إدارة حالات التمدد الدمي الاختياري والطوارئ على حد سواء. وتقدم المستشفيات نُهجاً متعددة التخصصات تجمع بين الجراحة والأدوية والرصد، مما يحسن النتائج. ومما يزيد من تعزيز ثقة المرضى في الرعاية القائمة على المستشفيات وتفضيلهم لها.
ومن المتوقع أن يشهد قطاع الرعاية المنزلية أسرع نمو خلال الفترة المتوقعة، مدفوعاً بزيادة الطلب على الرصد عن بعد، ومتابعة الرعاية، وإدارة المخاطر المزمنة لمرضى أمراض الأوعية الدموية. ذلك أن منصات التطبيب عن بُعد والأجهزة القابلة لللبس تمكن من الرصد المأمون في البيت، مما يقلل من إمكانية إعادة الدخول إلى المستشفيات. ويتزايد اعتماد المرضى لخدمات الرعاية المنزلية للتعافي بعد الجراحة وإدارة الأدوية على المدى الطويل. ويتسارع هذا الاتجاه بفضل زيادة الوعي بحلول الرصد الصحي عن بُعد وإمكانية الوصول إليها في الأسواق المتقدمة والناشئة. وتتيح الرعاية المنزلية أيضاً إدارة فعالة من حيث التكلفة للمرضى المستقرين الذين يعانون من تمدد الأوعية الدموية. ويؤدي إدماج الرصد القائم على أساس منظمة العفو الدولية والتطبيقات المتنقلة إلى تعزيز مشاركة المرضى والتزامهم بالعلاج، ودعم النمو السريع في هذا القطاع.
- حسب التوزيع
وعلى أساس قناة التوزيع، فإن السوق مقسمة إلى صيدلية المستشفيات، والصيدلة الإلكترونية، والصيدلة بالتجزئة، وسيطر قطاع صيدلية المستشفيات على السوق في عام 2025، بحصة قدرها 54.8 في المائة، بسبب الإمداد المباشر بأجهزة العلاج، والزرع الجراحي، والأدوية للمستشفيات والمراكز المتخصصة. وتكفل صيدليات المستشفيات توافر العلاجات الحيوية في الوقت المناسب أثناء العمليات الجراحية والطوارئ. ويستفيد هذا القطاع من التعاون الوثيق مع صانعي الأجهزة الطبية وشركات المستحضرات الصيدلانية، بما يضمن سلاسل توريد موثوقة. وتفضّل المستشفيات الصيدليات الداخلية الحفاظ على مراقبة الجودة وإدارة المخزون من علاجات الأوعية الدموية عالية الخطورة. وعلاوة على ذلك، فإن شبكة صيدليات المستشفيات حاسمة لمعالجة العلاجات المتقدمة التي تتطلب إدارة أو إشراف مهنيين. ومن المتوقع أن تستمر هيمنة هذا القطاع، مدعومة بالتوسعات الجارية في المستشفيات وتحسين البنية التحتية.
ومن المتوقع أن يشهد قطاع الصيدليات على الإنترنت أسرع نمو خلال الفترة المتوقعة، مدفوعة بزيادة اعتماد منصات الصيدلة الإلكترونية للأدوية المنزلية المقدمة وملاءمة المرضى.() وتتيح الصيدليات الإلكترونية إمكانية الحصول على العلاجات الفموية وغيرها من العلاجات غير المعدية، مما يمكّن من الإدارة المزمنة لعوامل الخطر المتصلة بتمثيل الأوعية الدموية.() ومما يغذي توسع الأسواق تيسير التسليم من عتبة الباب، بالاقتران مع تزايد الإلمام الرقمي بالقراءة والكتابة.() وتقوم منصات الصيدلة الإلكترونية أيضا بدمج خدمات التحقق من صحة الوصفات والخدمات الاستشارية عن بعد، وتعزيز سلامة المرضى وانضمامهم.() وبالإضافة إلى ذلك، فإن تزايد تغلغل الهواتف الذكية وقبول التجارة الإلكترونية في الأسواق الناشئة يعجلان بهذا القطاع.() ويشتد هذا الجزء بشكل خاص جاذبية المرضى الذين يديرون عوامل مخاطر التسمم بالأوعية الدموية في بيئات الرعاية المنزلية، مما يؤدي إلى زيادة النمو السريع.
ما هي المنطقة التي تملك أكبر حصة من سوق التمدد الأوعية الدموية؟
- هيمنت أمريكا الشمالية على سوق أم الأوعية الدموية بأكبر حصة من الإيرادات بلغت 38.7 في المائة في عام 2025، مدعومة بالهياكل الأساسية المتقدمة للرعاية الصحية، والوعي العالي للمريض، ومرافق التشخيص والعلاج الراسخة، واعتماد إجراءات جراحية وأدنى مداخيل واسعة الانتشار
- المرضى ومقدمو الرعاية الصحية في المنطقة ذات قيمة عالية في الحصول على أقل قدر من فرص الوصول إلى الإجراءات الغازية الحد الأدنى، والتدخلات الجراحية المتقدمة، وبرامج إدارة الأوعية الدموية المتكاملة التي تحسن النتائج وتحد من مخاطر الوفيات
- وهذا الاعتماد الواسع الانتشار تدعمه أيضا شبكات المستشفيات الراسخة، وارتفاع الإنفاق على الرعاية الصحية، ووجود كبار مصنعي الأجهزة الطبية، مما يجعل أمريكا الشمالية السوق المفضلة لحلول علاج الأوعية الدموية.
سوق الولايات المتحدة الأمريكية للتحريك
واستحوذت سوق أوعية الدم في الولايات المتحدة على أكبر حصة من الإيرادات بلغت 82% في عام 2025 داخل أمريكا الشمالية، وتغذيتها البنية الأساسية المتقدمة للرعاية الصحية، وارتفاع وعي المرضى، واتساع نطاق اعتماد إجراءات الحد الأدنى من الاجتياحية والإجراءات الداخلية الوعائية. ويتزايد ترتيب المرضى الأولوية للاكتشاف المبكر ومعالجة أورام الأوعية الدموية داخل الأوعية الدموية والأوعية الدموية داخل داخل القعر من خلال برامج متقدمة للتصوير والفحص. والواقع أن تفضيل التدخلات التي تتم في المستشفيات، إلى جانب الاستثمار القوي في المراكز المتخصصة في الوعائية والعصبية الجراحية، يزيد من دفع سوق الأوعية الدموية. فضلاً عن ذلك فإن تكامل أنظمة التصوير ورصد المرضى التي تتلقى المساعدة من منظمة العفو الدولية يساهم إلى حد كبير في تحسين النتائج وتوسيع السوق.
أوروبا - أوروبا
ومن المتوقع أن تتوسع سوق الأوعية الدموية في أوروبا في ظل قدر كبير من النمو في إطار النظام الشامل للأوعية الدموية خلال الفترة المتوقعة، وذلك في المقام الأول بفضل مبادرات الفحص التي تقودها الحكومات، وارتفاع معايير الرعاية الصحية، وزيادة الطلب على علاجات الأوعية الدموية الحد الأدنى الغازية. والواقع أن التوسع الحضري، وزيادة وعي المرضى، واعتماد تدخلات داخلية داخلية وجراحية متقدمة تعمل على تعزيز نمو السوق. كما يركز مقدمو الرعاية الصحية الأوروبيون أيضاً على برامج الرعاية الوقائية وبرامج تثقيف المرضى، الأمر الذي يزيد من تعزيز استيعاب العلاج. وتشهد المنطقة نمواً كبيراً في المستشفيات العامة والخاصة على حد سواء، مع دمج إدارة الأوعية الدموية بشكل متزايد في برامج الرعاية الروتينية والأوعية الدموية والرعاية العصبية.
المملكة المتحدة لبريطانيا العظمى
ومن المتوقع أن تنمو سوق الأوعية الدموية في المملكة المتحدة عند مستوى جدير بالملاحظة من معدلات النمو في المملكة المتحدة خلال الفترة المتوقعة، وذلك بسبب تزايد انتشار تمدد الأوعية الدموية والتركيز على الاكتشاف المبكر من خلال برامج الفحص. ومن المتوقع أن تؤدي المخاوف المتعلقة بتمزق الأوعية الدموية والوفيات إلى تشجيع المستشفيات والمراكز المتخصصة على حد سواء على توسيع نطاق الوصول إلى التدخلات المتقدمة. ومن المتوقع أن تستمر البنية الأساسية القوية للرعاية الصحية في المملكة المتحدة، مقترنة بالسياسات الداعمة للرعاية الوقائية واعتماد الإجراءات الأقل غزواً، في تحفيز نمو السوق. ومن المتوقع أن تؤدي حملات التوعية العامة والتعاون بين شركات الأجهزة الطبية ومؤسسات الرعاية الصحية إلى زيادة تعزيز السوق.
(د)
ومن المتوقع أن تتوسع سوق ألمانيا لمعالجة الأوعية الدموية في ظل قدر كبير من الكفاءة في النمو البيئي أثناء الفترة المتوقعة، وتغذيها زيادة الوعي بعوامل مخاطر التسمم الأوعية الدموية والطلب المتزايد على خيارات العلاج المتقدمة الأقل غزواً. إن نظام الرعاية الصحية الألماني المتطور، إلى جانب التركيز على الإبداع والمعايير العالية لرعاية المرضى، يشجع على تبني الحلول الجراحية وحلول الأوعية الدموية الداخلية. كما أصبح دمج إدارة الأوعية الدموية في برامج أمراض القلب والعصب في المستشفيات أكثر انتشاراً، مع تفضيل المريض القوي للتدخلات الآمنة والفعالة والمركزة على الخصوصية.
سوق بلدان آسيا والمحيط الهادئ
إن سوق الأوعية الدموية في آسيا والمحيط الهادئ على وشك النمو في أسرع مستوياتها خلال الفترة المتوقعة من 2026 إلى 2033، وذلك بسبب ارتفاع معدلات ارتفاع ضغط الدم، والتدخين، وغير ذلك من عوامل خطر الأوعية الدموية في بلدان مثل الصين واليابان والهند. فتزايد فرص الحصول على الرعاية الصحية في المنطقة، وزيادة الوعي بالفحص الأوعية الدموية، واعتماد الإجراءات التي تنطوي على الحد الأدنى من الاجهاد، كلها عوامل تؤدي إلى توسع السوق. وعلاوة على ذلك، ومع بروز برنامج العمل المتعلق بمكافحة التصحر باعتباره مركزاً لأجهزة التصنيع الطبية وأنظمة الأوعية الدموية الداخلية، فإن القدرة على تحمل تكاليف حلول علاج الأوعية الدموية وإمكانية الوصول إليها تتحسن بين سكان الحضر وشبه الحضر.
البلدان التي تتمتع بمستوى
إن سوق التمدد الدموي في اليابان تكتسب زخماً بسبب نظام الرعاية الصحية المتقدم في البلاد، وشيخوخة السكان، وارتفاع معدلات الاعتماد على التدخلات الحدية التوسعية. وتركز السوق اليابانية على الاكتشاف المبكر، ورصد المرضى، وإدماج تقنيات التصوير والعلاج. وتستفيد المستشفيات والمراكز المتخصصة بشكل متزايد من إجراءات الأوعية الدموية الداخلية إلى جانب العمليات الجراحية التقليدية لتحسين نتائج المرضى. فضلاً عن ذلك فإن تركيز اليابان على الرعاية الصحية الوقائية والابتكار التكنولوجي من المتوقع أن يعمل على استدامة النمو في إدارة الأوعية الدموية في مرافق الرعاية الصحية السكنية والتجارية.
)د(
الواقع أن سوق التمدد الدموي الهندي استأثرت بأكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى توسع البنية الأساسية للرعاية الصحية في البلاد، وتزايد عدد السكان الحضريين، وزيادة الوعي بعوامل خطر التسمم الدموي. وتشهد الهند تبنياً متزايداً لحلول التشخيص المتقدمة والعلاج الأقل غزواً في مختلف المستشفيات والمراكز المتخصصة. والمبادرات الحكومية الرامية إلى تعزيز الصحة القلبية والعصبية، إلى جانب توافر خيارات العلاج الفعالة من حيث التكلفة، تشكل عوامل رئيسية تدفع السوق. فضلاً عن ذلك فإن التصنيع القوي للأجهزة الطبية المحلية وتوسيع نطاق الوصول إلى الرعاية الصحية في مدن المستويين الثاني والثالث تدعم النمو المستدام.
من هي الشركات الكبرى في سوق الأوعية الدموية؟
وتقود صناعة التمدد الأوعية الدموية أساسا شركات راسخة، منها:
- الفئة(أيرلندا)
- إطار)الولايات المتحدة الأمريكية(
- و. ل. غوري وشركائـا)الولايات المتحدة الأمريكية(
- شركة Sys)الولايات المتحدة الأمريكية(
- Abbotالولايات المتحدة الأمريكية)
- شركة Teromo (اليابان)
- (الولايات المتحدة الأمريكية)
- ب. براون سي (ألمانيا)
- كاردينال الصحة، Inc. (الولايات المتحدة)
- شركة Microsscicor (الصين)
- دراسة انجرافية لLLC (الولايات المتحدة الأمريكية)
- (الولايات المتحدة)
- فينفش غمبهه (ألمانيا)
- GmbH (ألمانيا)
- لومبارد طبي، Inc. (الولايات المتحدة)
- Acandis GmbH (ألمانيا)
- Inspispred، Inc. (الولايات المتحدة)
- (الولايات المتحدة الأمريكية)
- Artraivion, Inc. (U.S.)
- AQinge AB (السويد)
ما هي آخر التطورات في سوق التمدد الدموي؟
- وفي كانون الثاني/يناير 2026، أظهرت البيانات السريرية الحقيقية الأولية للعالم أن الجهاز داخل الجسم المشعّل آرتيس 2.0 حقق معدلات نجاح تقني عالية، وأتصف بالسلامة والفعالية في معالجة كل من الأوعية الدموية داخل القشرة الدماغية غير المكسورة أو الممزقة في عملية المتابعة في ستة أشهر، مما يشير إلى إمكاناته كخيار علاجي فعال وتوسيع نطاق الخيارات العلاجية.
- وفي تشرين الأول/أكتوبر 2025، بدأت شركة كانيكا مبيعات رسمية لجهازها IED COILTMA، وهو جهاز قسطر أوعية عصبية مُسلَّم لمعالجة أورام الدم الدماغي، عبر أوروبا بعد الحصول على شهادة من الجماعة الأوروبية بموجب لوائح الاتحاد الأوروبي المتعلقة بالأجهزة الطبية؛ ويسمح تصميم الملف بتعبئته بشكل مكثف في حالات تمدد الأوعية الدموية، ويهدف إلى تحسين النتائج عن طريق الحد من مخاطر التمزق.
- في أكتوبر/تشرين الأول من عام 2025، تلقى ميدترونيك موافقة هيئة التنمية الحرجية على تسمية نظام التطعيم الخاص بها في إطار نظام التطعيم الاندوراننتمائي لإزالة التحذير من استخدامه في علاج تمدد الأوعية الدموية الأورطي المعوي المتمزق، مما يجعله أول جهاز من نوعه يصرح به لتمكين الأطباء بثقة في إصلاح الأوعية الدموية في حالات الطوارئ. وتعكس هذه الموافقة أدلة سريرية مهمة تدعم سلامة وفعالية التطعيم في معالجة الحالات الممزقة، ومواءمة الأجهزة مع الممارسة الحقيقية في العالم، وتوسيع خيارات العلاج لمرضى الأوعية الدموية العالية الخطورة.
- في آب/أغسطس 2025، أصبحت عيادة كليفلاند الطبية أبو ظبي أول مستشفى في منطقة الشرق الأوسط وشمال أفريقيا (MENA) لنشر نظام Artese Interscular Flow Modure، وهو جهاز حديث لمعالجة تمدد الأوعية الدموية في الدماغ، مما يدل على تقدم في الرعاية العصبية الحد الأدنى من التوسع، والوصول الإقليمي إلى خيارات علاج الأوعية الدموية الجديدة.
- وفي كانون الثاني/يناير 2025، حصلت شركة كانيكا على حصة قدرها 96.8 في المائة في شركة إندو ستريام الطبية المحدودة، وهي شركة إسرائيلية للتكنولوجيا الطبية، تهدف إلى المشاركة في تطوير حلول مبتكرة للأوعية الدماغية، بما في ذلك جهاز ناوتيلوساتس (ناوتيلوساتم) لانتحال الأوعية الدموية الدماغية الواسعة النطاق، وتوسيع حافظتها في مجال العلاجات العصبية الوعائية ومعالجة حالات تمدد الأوعية الدموية المعقدة.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم
- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.