


تصنيف السوق العالمية للكربون الذاتي، حسب نوع المادة (الكربون المنشط، والهاون/الكربون، وآخرون)، ونوع العبوة (الكانية، والكانية المتعددة الكانية/الكانية المتعددة)، ونوع المركبة (العربات، والمركبات التجارية الخفيفة، والمركبات التجارية الخفيفة، والمركبات التجارية الثقيلة، والمركبات الثقيلة، وذوي الهولتين)، ونوع الدفع (المركبات، والمركبات الهجينة، والمركبات الكهربائية (PHEV/HEV))، ونوع القنال (Gasoline/Petrol، وFlex-Fuil، CNG/SNG/LPG)، وقنال البيع (OEM، وما بعد السوق)، والقدرة (قدرة التخزين (2L))، والكون (هيئة العبوة، وجهاز المقطورة، وجهاز القفل، وثلاجة الصمام، وسرعة عنصر)، وفئة المركبات (Economy، ومتوسط الحجم، ومتوسط الحجم، وسم)، وتطبيق (مراقبة الانبعاثات (الإنتاج)، واستعادة القدرة على الوقود، واستعادة القدرة على التزود بالوقود (ORفر) - اتجاهات الصناعة، واتجاهات
ما هو معدل النمو والحجم؟
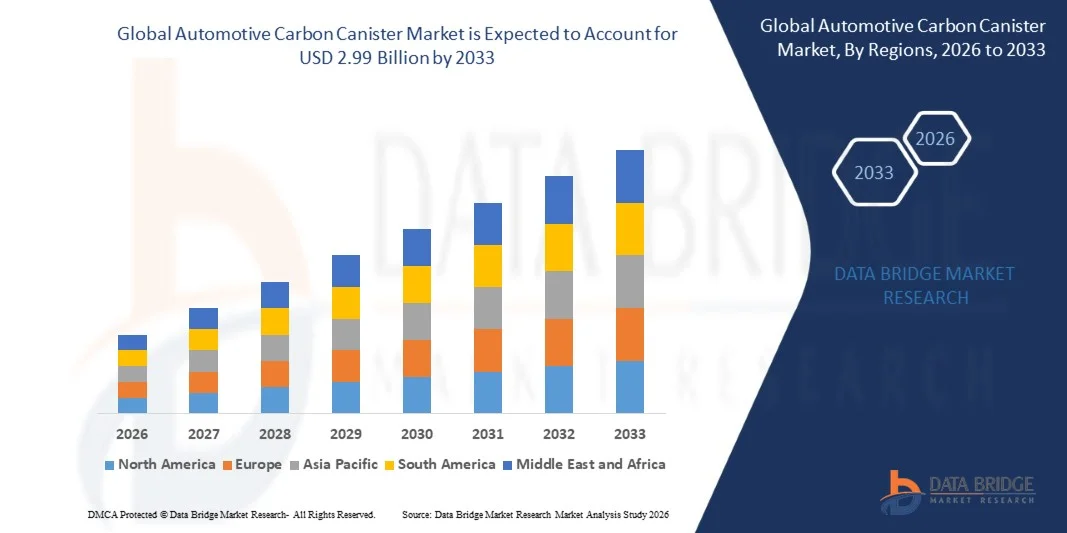
- وفقاً لتحليل بحث بحث سوق جسر البيانات، قُيِّمت سوق علب كربونات السيارات في2.10 مليار دولار في عام 2025ومن المتوقع أن يتم ذلك2.99 بليون دولار« النامية فيالنسبة المئوية المئوية للفئة المئوية من 4,5 في المائة من 2026 إلى 2033.
- وتشهد السوق نمواً مطرداً مدفوعاً بأنظمة عالمية متزايدة الصرامة في مجال التبخر للانبعاثات، وباستمرار ارتفاع حجم الإنتاج من محركات الاحتراق الداخلي والمركبات الهجينة، وبتزايد اعتماد نظم متطورة متعددة الصهاريج مصممة لتلبية معايير التبخر في الانبعاثات القريبة من الصفر.
- إن الدفعة التنظيمية المتزايدة نحو تشديد عملية إعادة تزويد السفن بالوقود على عملية التعافي من البخار وعتبات الانبعاثات التبخرية عبر أميركا الشمالية وأوروبا وآسيا والمحيط الهادئ تجبر صانعي السيارات وموردي تاير-1 على دمج علب الكربون المنشط ذات القدرة الأعلى والكفاءة العالية في منصات المركبات الجديدة. كما يعمل ارتفاع مستوى اعتماد المركبات الكهربائية الهجينة، التي تتطلب تصميمات خاصة بالقوارير لإدارة تشغيل المحركات غير المنتظم ومدة فترات الاحتفاظ بفاخر الوقود، على زيادة إعادة تشكيل المتطلبات الهندسية للعربات.
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): 2.10 مليار دولار
- قيمة السوق المتوقعة (2033): 2.99 مليار
- (2026-2033): 4,50 في المائة
- المنطقة الرائدة في عام 2025: آسيا والمحيط الهادئ
- المنطقة: أمريكا الشمالية
ما هي أهم عمليات النقل من سوق السيارات للكربون؟
- كانت منطقة آسيا والمحيط الهادئ تهيمن على سوق كربون السيارات العالمية التي بلغت حصتها من الإيرادات 44.73 في المائة في عام 2025، بدعم من أحجام إنتاج المركبات المرتفعة في كل من الصين واليابان والهند.
- ومن المتوقع أن تكون أمريكا الشمالية أسرع المناطق نمواً حيث يبلغ معدل نموها 5.6 في المائة في الفترة من 2026 إلى 2033، وتغذيها أنظمة صارمة للتبخر والانبعاثات، وتتزايد نسبة اعتماد نظم متقدمة متعددة الصهاريج في أوساط صانعي السيارات المحليين.
- وقادت شريحة مواد الكربون المنشط السوق بحصة قدرها 68.42 في المائة في عام 2025، مدفوعة بأداءها الثابت في مجال الامتصاص الأبخرة ومدى توافقها الواسع مع عمليات التصنيع الحالية في العبوة.
- ويُعدّ قطاع مواد الكربون من نوع العسّلَب أسرع فئات المواد نمواً، ومن المتوقع أن يسجّل معدلاً للحصيلة الإجمالية للكربون بنسبة 6.8 في المائة، وهو ما يعكس زيادة اعتماد وسائط امتصاص بخار مضغوطة عالية الكفاءة في منصات المركبات المضغوطة في الفضاء.
- ويهيمن قطاع سيارات الركاب على فئة أنواع المركبات بحصة من الإيرادات قدرها 71.36 في المائة في عام 2025، ويقوده ارتفاع أحجام الإنتاج العالمي واتساع نطاق إدماج نظام التبخر للانبعاثات في جميع أنواع القطع الصغيرة المتوسطة الحجم والرفية.
- وكانت قناة البيع التابعة للمنظمة مسؤولة عن 83.27 في المائة من حصة السوق في عام 2025، وفضلت لموثوقية المصنع المتكاملة وامتثاله لمتطلبات التصديق على الانبعاثات الخاصة بالمركبات.
- ويشكل قطاع المركبات الهجينة الداسرة فئة الدفع الأسرع نمواً، حيث يبلغ معدل نموها الإجمالي 7.2 في المائة، ويعزى ذلك إلى ارتفاع الإنتاج العالمي للمركبات الهجينة، مما يتطلب تصميمات خاصة بالقوالب لإدارة عمليات الاحتفاظ الممددة بالوقود وغازات الوقود.
تقرير عن النطاق والآلـف
|
الصفات الأولى |
Automotive كربون كربون كربون Can Cas مفتاح السوق |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى السوقية مثل القيمة السوقية، ومعدل النمو، وأجزاء السوق، والتغطية الجغرافية، والجهات الفاعلة في السوق، وسيناريو السوق، يشمل تقرير السوق الذي أعده فريق بحوث سوق جسر البيانات تحليلا متعمقا للخبراء، وتحليلا للاستيراد/التصدير، وتحليلا للتسعير، وتحليلا لاستهلاك الإنتاج، وتحليلا للآفات. |
ما هو الاتجاه الرئيسي في سوق السيارات الكربونية؟
- ويقوم الموردون الآليون على نحو متزايد بتطوير علب الكربون المتقدمة ذات القدرة الأعلى على الامتصاص ببخار البخار وتحسين كفاءة التطهير من أجل تلبية المتطلبات المتزايدة الصرامة في التبخر والانبعاث مع الحفاظ على العبوات المدمجة.
- ويقود الاعتماد المتزايد للمركبات الهجينة والمركبات المختلطة المثبتة على شكل ملحقات تكنولوجيات متخصصة لإدارة مضخات الوقود، لأن فترات التشغيل الأطول تتطلب تحسين الاحتفاظ بالبخار وتشديد عمليات إغلاق نظم الوقود.
- فعلى سبيل المثال، في حزيران/يونيه 2025، قدمت شركة آيسان للصناعة أحدث التطورات التقنية التي أجرتها في مجال المركبات الثقيلة جداً وأجهزة الوقود الأحيائي، بما في ذلك صمام مغلق لدبابات الوقود المطوِّرة، مصمم لمنع تسرب بخار البنزين خلال فترات التشغيل الممتدة.() وتخفض التكنولوجيا الحجم بنحو 30 في المائة والكتلة بنحو 50 في المائة مقارنة بالمنتجات التقليدية.
- وتكتسب المواد الكربونية المنشطـة المتقدمة، بما في ذلك هياكل الكربون المشكـَّـلة والمركبـة بالعسل، مزيداً من الاعتماد لأنها يمكن أن توفر قدرة عالية على العمل باستخدام البنزين، وكثافة أقل، وكفاءة تطهير محسنة، وانبعاثات تبخرية مخفضة.
- ففي شباط/فبراير 2022، على سبيل المثال، وسّعت Ingevity قدرتها على إنتاج الكربون المنشط في مرفقها في جوهاي، الصين، بنسبة تتراوح بين 15 و20 في المائة تقريباً، وذلك بعد إدخال تحسينات على المعدات لتلبية الطلب على منتجات الكربون المنشط العالية القدرة المستخدمة أساساً في نظم التحكم في انبعاثات غاز البنزين بخار البنزين.
- وإجمالاً، فإن تشديد متطلبات التبخر والانبعاثات، والهجينة، وأوجه التقدم في المواد الكربونية المنشط تشجع المصنعين على تطوير حلول أكثر تشابكاً وكفاءة وحزمة كربون خاصة بالمركبات، ودعم التطوير التكنولوجي المستمر عبر البنزين والهجينة والمنصات الهجينة.
ما هي المحركات الرئيسية لسوق سوق السيارات للكربون؟
- وقد أدت الأنظمة العالمية المتبخِّرة المتزايدة الصرامة للانبعاثات، مقترنة باستمرار ارتفاع حجم إنتاج محركات الاحتراق الداخلي والمركبات الهجينة، إلى زيادة كبيرة في الطلب على نظم صهاريج الكربون المتقدمة القادرة على الوفاء بعتبات التشدد في الانبعاثات البخارية.
- ففي آذار/مارس 2025، على سبيل المثال، وسّعت شركة كونتينال قدرتها الإنتاجية لعنصر مراقبة الانبعاثات التبخري في أوروبا لتلبية الطلب المتزايد من صانعي السيارات الذين يمتثلون لمعايير الانبعاثات الإقليمية المحدّثة.
- ويتزايد بشكل متزايد إدماج صهاريج الكربون ذات القدرة العالية والكفاءة العالية في منصات المركبات القياسية لضمان الامتثال التنظيمي مع التقليل إلى أدنى حد من أثر التغليف والتكلفة.
- ففي تشرين الأول/أكتوبر 2024، على سبيل المثال، أعلنت منظمة DENSO عن استثمارها في قدرة تصنيعية إضافية في عبوات الكربون لدعم الطلبات الصاعدة من الزبائن الذين يتوسعون في إنتاج المركبات الهجينة.
- ففي حزيران/يونيه 2024، على سبيل المثال، وسّع برنامج أومنيوم البلاستيكية نطاق حافظته من مكونات نظام الوقود ليشمل تصاميم إضافية متقدمة للعلب، مما يدعم الطلب المتزايد على حلول الانبعاثات التبخرية المتوافقة.
- ومع استمرار الاعتماد في الإنتاج العالمي للمركبات بشكل رئيسي على البنزين وقطارات الطاقة الهجينة الخاضعة لأنظمة التبخر في مجال الانبعاثات، ستظل صهاريج الكربون الآلية عنصرا لا غنى عنه من عناصر التحكم في الانبعاثات عبر قطاعات الركاب والمركبات التجارية في جميع أنحاء العالم.
ما هي العوامل التي تحدِّد نمو سوق كربون السيارات؟
- إن التحول العالمي المتسارع نحو المركبات الكهربائية البطارية، التي لا تتطلب نظماً تقليدية لمراقبة التبخر والانبعاثات، يمثل تحدياً هيكلياً طويل الأمد لسوق علب الكربون في السيارات. ومع تزايد انتشار الطاقة الكهربائية، فمن المتوقع أن تتقلص السوق القابلة للمعالجة لمكونات إدارة الوقود والفاخرة تدريجيا.
- كما يؤثر هذا التحول نحو الكهربة على استراتيجيات استثمار الموردين وتطوير المنتجات، حيث يقوم صناع السيارات وصانعو المكونات بإعادة توجيه رأس المال بشكل متزايد نحو البطاريات، وقطارات الطاقة الكهربائية، ونظم إدارة الطاقة الحرارية، وغير ذلك من التكنولوجيات الخاصة بالتفاعلات البيئية. بيد أن المركبات الهجينة والداخلية الاحتراق تواصل دعم الطلب القريب والمتوسط الأجل على علب الكربون.
- على سبيل المثال، في سبتمبر/أيلول 2024، ذكرت الرابطة الأوروبية لصانعي السيارات أن صانعي السيارات الأوروبيين استثمروا مليارات الدولارات في كهربة بينما تشهد الصناعة تغيراً في الطلب على المركبات الكهربائية التي تعمل بالبطاريات. وهذا يبرز التحول البنيوي المستمر من قطارات الطاقة التقليدية إلى منصات المركبات المكهربة وما ينتج عن ذلك من ضغوط على موردي المكونات ذات الصلة بالأجهزة الكهربائية الدولية.
- وعلى وجه الإجمال، من المتوقع أن يؤدي التحول التدريجي نحو منصات BEV إلى الحد من إمكانات النمو على الأمد البعيد لصهاريج الكربون التقليدية، وخاصة في الأسواق التي تسعى إلى تحقيق أهداف جريئة في مجال تكرير المركبات. وقد يحتاج الموردون الذين يتعرضون بدرجة كبيرة لمكونات نظم الوقود التقليدية إلى التنويع على نحو متزايد في المنتجات التي تخدم التكنولوجيات الهجينة والكهربائية وغيرها من التكنولوجيات الناشئة للمركبات.
كيف تم تنظيم سوق السيارات الكربونية؟
وتقسم سوق صهاريج كربون السيارات على أساس نوع المادة، ونوع العلبة، ونوع المركبة، ونوع الدفع، ونوع الوقود، وقناة البيع، والقدرة، والمكونات، وفئة المركبة، والتطبيق.
- الفئة
وعلى أساس نوع المادة، يتم تقسيم سوق كربون السيارات العالمية إلى الكربون المنشط، وكربون العسل، وغيرها. وكان قطاع الكربون المنشط يهيمن على السوق بحصة بلغت 68.42% في عام 2025، نظراً لأداءه الثابت في مجال امتصاص الأبخرة، وإنتاجه الفعال من حيث التكلفة، ومدى توافقه الواسع مع عمليات التصنيع الحالية في العبوات. وتؤدي هذه المادة أداءً مثبتاً وموثوقاً به في مجال التقاط الوقود والفوارغ، الأمر الذي يجعلها فئة الوسائط التأسيسية عبر إنتاج العلب المولدة حاليا.
ومن المتوقع أن يسجل الجزء الكربوني من مركب العسل أسرع نمو في سجل سجل المخاطر المناخية الكلية بنسبة 6.8% من 2026 إلى 2033، مدفوعاً بارتفاع الطلب على وسائل الإعلام الصغيرة ذات الكفاءة العالية في مجال الإمتصاص البخاري في منصات المركبات المقيدة في الفضاء. والواقع أن التقدم المحرز في التصميم البنيوي لقناة العسل، إلى جانب تزايد تبني نظام إدارة الطاقة الكهرومغناطيسي لاستيفاء معايير تشديد الانبعاث، يعمل على تسريع التوسع القطاعي. وهذا الشكل البنيوي يعمل أيضاً على خفض الخسائر الناجمة عن قطرات الضغط أثناء دورة التطهير، وهو مكسب من مكاسب الكفاءة التي تكتسبها المنظمة في مجال الطاقة الكهربائية والتي تتزايد قيمتها عند ضبط أداء نظام الوقود.
- نوع
واستناداً إلى نوع العبوة، يتم تقسيم سوق عبوة كربون السيارات العالمية إلى عبوة واحدة وقناة متعددة العبوات/الصفائح المتعددة. وكان قطاع العلب الواحد في مقدمة السوق بحصة بلغت 61.73% في عام 2025، مدعومة باستخدامه على نطاق واسع في منصات مركبات الركاب العادية التي تفي بمتطلبات الانبعاثات التبخرية القياسية.
ومن المتوقع أن يشهد قطاع العبوات المتعددة الصهاريج/التغليف أسرع نمو في معدل نمو يبلغ 6.4 في المائة من عام 2026 إلى عام 2033، مدفوعاً بزيادة الاعتماد بين صانعي السيارات الساعين إلى الوفاء بأكثر العتبات التنظيمية التبخرية في مجال الانبعاثات شبه الصفر صرامة. وتوزع هذه التشكيلات حمولة الامتصاص بالبخار عبر مراحل متعددة، مما يحسن القدرة العامة للنظام دون الحاجة إلى هيئة عبوات واحدة كبيرة الحجم.
- نوع النوع
وعلى أساس نوع المركبة، تُقسم السوق العالمية للعلبة الكربونية في السيارات إلى سيارات ركاب ومركبات تجارية خفيفة ومركبات تجارية ثقيلة ومركبات تجارية ثقيلة ومركبات ذات عجلتين، ويهيمن قطاع سيارات الركاب على السوق بحصة قدرها 71.36 في المائة في عام 2025 نظراً لدوره الحاسم في تمثيل أكبر حصة من الإنتاج العالمي للمركبات التي تتطلب نظماً موحدة للتحكم في الانبعاثات التبخرية، وارتفاع حجم الإنتاج عبر الاتفاق، والقصائف المتوسطة الحجم، والرفاهية، واتساع نطاق متطلبات الامتثال التنظيمي، إضافة إلى أن زيادة التركيز على المواءمة بين معايير الانبعاثات عبر منصات مركبات الركاب تدعم أيضاً الاعتماد القوي لقناة الكربون في هذه الفئة من أنواع المركبات.
ومن المتوقع أن يشهد قطاع العجلات الثنائية أسرع معدل للتبخُّر من عام 2026 إلى عام 2033، وهو 6.9 في المائة، مدفوعاً بزيادة توسيع نطاق أنظمة الانبعاثات التبخرية لتشمل منصات الدراجات البخارية والدراجات البخارية في الأسواق الآسيوية الرئيسية. ويتبنى المصنعون تصميمات صهاريج الكربون المضغوطة من أجل إجراء امتثال فعال من حيث التكلفة وقابل للتبخُّر في مجال الانبعاثات لإنتاج العجلتين. وبالإضافة إلى ذلك، فإن دمج أنظمة العبوات في توسيع برامج الامتثال التنظيمية على عجلتين يعمل على تعزيز إمكانية الوصول إلى الأسواق، مما يؤدي إلى زيادة نمو القطاعات.
- نوع
واستناداً إلى نوع الدفع، تُقسم السوق العالمية لقناة الكربون في السيارات إلى مركبات من طراز ICE ومركبات كهربائية هجينة (PHEV/HEV) وقد هيمنة قطاع المركبات من طراز ICE على السوق بحصة قدرها 79.64 في المائة في عام 2025 نظراً لدوره الحاسم في تمثيل أكبر قاعدة عالمية لإنتاج المركبات تتطلب نظماً موحدة لمراقبة الانبعاثات التبخرية.
ومن المتوقع أن يشهد الجزء الخاص بالمركبات الكهربائية الهجينة (PHEV/HEV) أسرع نسبة لـ 7.2 في المائة في سجل المعاملات الموحد من عام 2026 إلى عام 2033، وذلك بسبب ارتفاع الإنتاج العالمي للمركبات الهجينة التي تتطلب تصميماً متخصصاً في الصمامات من أجل إدارة الاحتفاظ بمضخات الوقود الممتدة خلال فترات التشغيل بالكهرباء فقط.
- حسب نوع الوقود
واستناداً إلى نوع الوقود، فإن السوق العالمية لقناة الكربون في السيارات مقسمة إلى البنزين/البيتول، والوقود المرن، وCNG/LPG. وسيطر قطاع البنزين/البيترول على السوق بحصة قدرها 76.28 في المائة في عام 2025 نظراً لدوره الحاسم باعتباره النوع الرئيسي من الوقود في إنتاج المركبات على الصعيد العالمي الذي يتطلب مراقبة موحدة للانبعاثات بالتبخّر. ويُعزى ارتفاع الاعتماد إلى تزايد الحاجة إلى نظم متوافقة لمراقبة البخار عبر منصات المركبات الغازولين الرئيسية، والتكامل مع عمليات التصديق الموحدة على الانبعاثات، وتعزيز التوافق بين الإنتاج وخط الإنتاج. وبالإضافة إلى ذلك، فإن الاستثمار المتزايد من جانب مورّدي السيارات وتيير-1 لتحسين الامتثال لانبعاثات البنزين يعزز المركز الرئيسي لهذا القطاع في السوق.
ومن المتوقع أن يشهد قطاع الوقود المرن أسرع معدل لمعدل الاستهلاك الإجمالي الإجمالي الإجمالي البالغ 6.1 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بزيادة اعتماد المركبات ذات الوقود المرن في أمريكا الجنوبية وغيرها من الأسواق الداعمة للوقود الأحيائي التي تتطلب تصميمات متخصصة لإدارة الخصائص الأبخرة المتميزة للوقود المختلط بالإيثانول. والواقع أن الدعم التنظيمي المتزايد لاعتماد الوقود الأحيائي يعمل على زيادة تسريع توسع السوق في هذا القطاع.
- Name
وعلى أساس قناة البيع، تُقسم سوق كربون السيارات العالمية إلى سوق أو إم (OEM) وما بعد السوق. وسيطر قطاع أو إم (OEM) على السوق بحصة بلغت 8327% في عام 2025 بسبب اعتماده الواسع النطاق في إنتاج المركبات المتكاملة في المصانع، الأمر الذي يتطلب توافقاً سلساً مع متطلبات التصديق على الانبعاثات الخاصة بالمركبات. ويحظى الاعتماد العالي بدعم صانعي السيارات والموردين من المستوى الأول الذين يعتمدون على خطوط الإنتاج المتكاملة من أجل ضمان الاتساق، والامتثال التنظيمي، ونتائج الجودة القابلة للقياس. وبالإضافة إلى ذلك، فإن زيادة التكامل مع تصميم نظام التحكم في الانبعاثات على نطاق المركبات يعزز موثوقية المكونات ويعزز هيمنة قطاع قناة أو إم للمبيعات.
ومن المتوقع أن يشهد قطاع ما بعد السوق أسرع نسبة لإجمالي انبعاثات غازات الدفيئة البالغة 5.9 في المائة من عام 2026 إلى عام 2033، مدفوعة بالطلب المتزايد على استبدال عبوات الكربون في صفوف الأسطول العالمي الكبير من المركبات القديمة التي تحتاج إلى استبدال مكونات نظام الانبعاثات، وبتوفير قطع غيار ميسورة وفعالة من حيث التكلفة، تعزز هذه القناة طول أمد امتثال المركبات للانبعاثات وتدعم عمليات الإصلاح - محلات العمل المستقلة، مما يجعل لواء ما بعد السوق المعروض شديد الأهمية لأسواق صيانة المركبات.
- م
وعلى أساس القدرات، تُقسم سوق كربون السيارات العالمية إلى سوق صغيرة (>1L)، ومتوسطة القدرة (1-2L)، وكبيرة القدرة (>2L). وسيطر قطاع القدرة المتوسطة (1-2L) على السوق بحصة بلغت 52.84 في المائة في عام 2025 نظراً لدوره الحاسم في توفير قدرة متوازنة على امتصاص البخار من أجل التشكيلات القياسية لمركبات الركاب من الوقود والدبابات. وبالإضافة إلى ذلك، فإن البنية التحتية الصناعية القائمة، والتوافق الواسع النطاق لمواصفات أو إيم، وتاريخ الإنتاج الواسع النطاق، تيسر استمرار اعتماد علب القدرات المتوسطة عبر المنصات الرئيسية للمركبات.
ومن المتوقع أن يشهد الجزء الكبير من القدرة (<2L>) أسرع نسبة لإجمالي انبعاثات غازات الدفيئة تبلغ 6.3 في المائة في الفترة من 2026 إلى 2033، وذلك بسبب تزايد اعتماد نظم متعددة الصهاريج والتزويد بقدرات عالية مطلوبة للوفاء بأشد العتبات التنظيمية المتعلقة بالانبعاثات التبخرية القريبة من الصفر. ويقوم المصنعون حالياً بحشد تصميمات أكبر لقناة الشكل لتعزيز القدرة على الاحتفاظ بالبخار، والتمكين من الامتثال لمعايير الانبعاثات المتقدمة، ودعم المتطلبات الخاصة بالمركبات الهجينة.
- العنصر العنصر
وعلى أساس المكون، فإن سوق العلبة العالمية لكربون السيارات مقسمة إلى جسم عبوة، صمام التطهير، صمام الفتحة، عنصر المرشّح. وكان جزء الجسم القنينة يهيمن على السوق بحصة بلغت 44.62% في عام 2025 نظراً لدوره الحاسم باعتباره المكون الأساسي للبنية والامتصاص البخاري في إطار نظام مراقبة الانبعاثات التبخري. وبالإضافة إلى ذلك، فإن البنية الأساسية الصناعية الراسخة، واتسام المورّدين بالاتساع نطاق OEM، والاستخدام الواسع لتكلفة الإنتاج، تعمل على تيسير الاستمرار في تبني مكونات الجسم الكعبي عبر منصات المركبات العالمية، في حين تعمل شبكات دعم الموردين القوية على تحسين إمكانية الوصول والموثوقية والثقة، مما يزيد من تعزيز الموقف السوقي الرئيسي لهذا القطاع.
ومن المتوقع أن يشهد قطاع الصمامات التطهيري أسرع معدل للدواء الإجمالي الإجمالي يبلغ 6.5% في الفترة من 2026 إلى 2033، مدفوعاً بازدياد متطلبات الدقة لمراقبة توقيت التطهير من فوارغ الوقود لتلبية معايير تشديد معايرة التحكم في الانبعاثات. ويعمل المصنعون على الاستفادة من التكنولوجيا الإلكترونية المتقدمة في مجال التنقيح والصمام من أجل تعزيز دقة التحكم في الانبعاثات، والتمكين من تحسين التكامل بين إدارة المحركات، ودعم الامتثال لمتطلبات التشخيص المتزايدة التطور على متن السفن.
- حسب الفئة
واستناداً إلى فئة المركبات، فإن السوق العالمية للعلبة الكربونية في السيارات مقسمة إلى اقتصاد، ومتوسط الحجم، وترف. وكان الجزء المتوسط الحجم مسيطراً على السوق بحصة قدرها 41.73% في عام 2025 بسبب تفضيله بين أكبر قاعدة لإنتاج المركبات عبر الأسواق العالمية التي تتطلب الامتثال القياسي للتبخر بالانبعاثات. وبالإضافة إلى ذلك، فإن البنية الأساسية الراسخة للتصنيع، وتوافق واسع النطاق بين المنصات، ومتطلبات واسعة النطاق على نطاق الإنتاج، تعمل على تيسير الاستمرار في اعتماد أنظمة العبوات عبر منصات المركبات المتوسطة الحجم، في حين تعمل شبكات الدعم القوية التابعة للمنظمة على تحسين إمكانية الوصول، والموثوقية، والثقة، مما يزيد من تعزيز الموقف السوقي الرئيسي لهذا القطاع.
ومن المتوقع أن يشهد القطاع الترفي أسرع معدل لمعدل انبعاثات ثاني أكسيد الكربون في أفريقيا حيث بلغ 6.2 في المائة في الفترة من 2026 إلى 2033، وذلك بسبب زيادة التكامل بين النظم المتقدمة المتعددة الصهاريج والعسل الكربونية، حيث يعتمد صناع السيارات الأقساط أعلى تكنولوجيات التحكم في الانبعاثات تطوراً قبل الولايات التنظيمية. ويعمل المصنعون على حشد الموارد الهندسية الممتازة لتعزيز أداء مراقبة الانبعاثات، والتمكين من الامتثال المبكر للمعايير المقبلة، ودعم تحديد العلامات التجارية حول قيادة التكنولوجيا البيئية.
ما هي المنطقة التي تملك أكبر حصة من سوق كربون السيارات؟
- وسيطرت آسيا والمحيط الهادئ على سوق علب كربون السيارات واستأثرت بأكبر حصة من الإيرادات بلغت 44.73 في المائة في عام 2025، بدعم من أحجام إنتاج المركبات المرتفعة، والوجود القوي لمصنعي المكونات، وقدرات الإنتاج التنافسية من حيث التكلفة في جميع أنحاء الصين واليابان والهند.
- وتستفيد المنطقة أيضاً من البنية التحتية الواسعة النطاق لتصنيع مكونات السيارات، ومن اعتماد نظم موحدة لمراقبة الانبعاثات، ومن الاستخدام المتزايد لصهاريج الكربون عبر تطبيقات إنتاج الركاب والمركبات ذات العجلتين. ولا تزال زيادة التركيز على تصنيع المركبات الموجهة نحو التصدير وزيادة إنفاذ تنظيم الانبعاثات المحلية تعزز المركز القيادي لآسيا والمحيط الهادئ في السوق العالمية.
Automotive Cararm Back
الواقع أن سوق كربون السيارات في الصين تنمو باطراد، مدفوعة بارتفاع أحجام إنتاج المركبات المحلية، وتشديد معايير الانبعاثات الوطنية، وزيادة الاستثمار في القدرة التصنيعية للمكون المحلي. والواقع أن تبني أنظمة متقدمة لتوصيل الكربون عبر مركبات الركاب وإنتاج المركبات الهجينة يعمل بشكل كبير على تعزيز الطلب على الأسواق. فضلاً عن ذلك فإن ارتفاع الاستثمارات في البنية الأساسية المحلية للتصنيع المنشط الكربوني والتصنيعي، وزيادة إنتاج المكونات الموجهة نحو التصدير، والتقدم السريع في مجال الامتثال التنظيمي، تعمل على جعل الصين سوقاً رائدة لصهاريج الكربون الآلية على الصعيد العالمي.
اليابان Automotive Carbar Mark Ban SA
الواقع أن سوق كربون السيارات في اليابان تشهد نمواً مطرداً بسبب ارتفاع الاستثمارات في التكنولوجيات المتقدمة للتحكم في الانبعاثات، والابتكارات الصناعية الدقيقة، والقيادة القوية المحلية لإنتاج المركبات الهجينة. والواقع أن صناع السيارات، والموردين الأساسيين، ومعاهد البحوث، يطورون على نحو متزايد أنظمة عالية الدقة للكربون والعسل والعسل، ونظماً متعددة القماش لاستخدامات الركاب والمركبات الهجينة. فضلاً عن ذلك فإن تركيز البلاد على قيادة تكنولوجيا الانبعاثات والتفوق في التصنيع يساهمان بشكل متزايد في نمو الأسواق.
أمريكا الشمالية السيارات
إن سوق كربون السيارات في أميركا الشمالية تدفعها بقوة الأنظمة الصارمة لاتفاقات الشراكة الاقتصادية والمعايير المتعددة الملوثات التي تستهدف الانبعاثات التبخُّرية والمركبات العضوية المتطايرة. ورغم أن الاعتماد السريع للمركبات الكهربائية النقية يفرض قيوداً طويلة الأمد، فإن التصنيع الثابت للاحتراق الداخلي والمركبات الكهربية الهجينة يحافظ على اتساق الطلب. وقد تحول تركيز الصناعة نحو وحدات ذكية متقدمة، وسلالات عسل الكربون المنشط العالي القدرة، ومضخات التطهير النشطة المتكاملة للوفاء بحدود الانبعاثات المتزايدة الصرامة.
سوق السيارات في الولايات المتحدة
وتشهد سوق كربون السيارات في الولايات المتحدة نمواً مطرداً، مدفوعاً إلى حد كبير بالأنظمة الصارمة لوكالة حماية البيئة ومعايير مجلس موارد كاليفورنيا الجوية التي تستهدف الانبعاثات التبخرية والمركبات العضوية المتطايرة. وفي حين يشكل الارتفاع السريع لمركبات البطاريات الكهربائية قيداً طويل الأجل، فإن استمرار تصنيع محركات الاحتراق الداخلية والمركبات الكهربية الهجينة يدعم الطلب الصحي. ويتزايد ابتكار الصانعين لاتفاقات مبتكرة، وتصاميم عالية الكفاءة مدمجة مع مضخات التطهير النشطة لتلبية المتطلبات الحديثة من الطاقة الكهربائية.
كندا Can Cararbar Can Mars Bins
إن سوق كربون السيارات الكندية تظل مرتبطة ارتباطاً وثيقاً بالأطر التنظيمية لأمريكا الشمالية وسلاسل التوريد المتكاملة عبر الحدود. ورغم أن التحولات الطويلة الأمد نحو كهربة المركبات تشكل تعديلات هيكلية، فإن التعديلات في جداول تبني القوانين الفيدرالية والاعتماد المستمر على محركات الاحتراق الداخلية والمركبات الهجينة تحمي الطلب المتوسط الأجل على ضوابط الانبعاثات المبخرة. ويركز الموردون على وحدات صغيرة عالية الكفاءة ومتكاملة مع نظم التطهير المتقدمة للوفاء بمعايير الانبعاثات الصارمة مع الحفاظ في الوقت نفسه على الفضاء لبنيانات المركبات الحديثة.
من هي الشركات الكبرى في سوق السيارات للكربون؟
وتقود صناعة صهاريج الكربون شركات راسخة في المقام الأول، بما في ذلك:
- المنعم المنعم)ألمانيا(
- مقـتـان)ألمانيا(
- شركة Borg Warner Inc.)الولايات المتحدة الأمريكية(
- شركة(اليابان)
- شركة إيكون(أيرلندا)
- شركة Aisan Industry Co., Ltd. (اليابان)
- Ltd. (KYB) (اليابان)
- السنة الواحدة (فرنسا)
- Kowtex Textron GmbH & Co. KG (ألمانيا)
- مانـن + هومـيـل غمبـه (ألمانيا)
- شركة Marelle Holdings Co., Ltd. (اليابان)
- شركة Nifco Inc. (اليابان)
- المحدودة (اليابان)
- شركة Toyoda Gose Co. Ltd. (اليابان)
- Ltd. (اليابان)
- مجموعة الأمم المتحدة في ميندا (مِندا Industries Limited) (الهند)
- Sugegefi S.p.A. (إيطاليا)
- شركة Ningbo Huasiang Eleleleleleletle Co., Ltd. (الصين)
- EcoScience Automive Ltd. (الهند)
- شركة شانغي باولونغ للسيارات (الصين)
- شركة Zheijiang VE VE Science & Technology Co. Ltd. (الصين)
- شركة ميكوني (اليابان)
- هيتاشي استيكوم، المحدودة (اليابان)
- WOCO في مجال الصناعات الصناعية
- شركة Copercoper Sstandard Sdddings Inc. (الولايات المتحدة)
ما هي آخر التطورات في سوق كربون السيارات؟
- وفي أيلول/سبتمبر 2025، أطلقت شركة ماهل خطاً موسعاً لمنتجات عبوات الكربون لزبائن المنظمة العالمية لصناعة الطاقة العضوية، مما أتاح تحسين كفاءة الامتصاص بخار وتعزيز وضعها في السوق المتقدمة لعنصر التحكم في الانبعاثات.
- وفي شباط/فبراير 2025، وسّعت شركة DENOS من قدرتها على تصنيع عبوات الكربون في آسيا لدعم الطلب المتزايد من مصنعي المركبات الهجينة الذين يحتاجون إلى تصميمات متخصصة.
- وفي تشرين الثاني/نوفمبر 2025، أدخلت صناعة أيزان نظاماً متطوراً متعدد الصهاريج يُحسَّن إلى الحد الأمثل لتطبيقات المركبات الكهربائية الهجينة المثبتة في الملحقات، مما أدى إلى تحسين القدرة على الاحتفاظ بالبخار لفترات القيادة الممددة التي لا تستخدم فيها سوى الكهرباء. وهذا التطور يعزز موقف آيسان في سوق التحكم في الانبعاثات من المركبات الهجينة من خلال توفير حل مصمم للسيارات الغرض لاحتياجات الطاقة المتجددة المتطورة.
- وفي تشرين الأول/أكتوبر 2024، وسّعت شركة كونتينال حافظة مكوناتها لمراقبة الانبعاثات التبخرية في أوروبا لتشمل نظماً إضافية متعددة الصهاريج مصممة للامتثال التنظيمي للانبعاثات القريبة من الصفر.
- وفي حزيران/يونيه 2023، أقام أومنيم البلاستيكية شراكة مع مورّد من شركة Tier-1 للسيارات للمشاركة في تطوير بنية عبوات كربون الجيل المقبل من أجل تكامل نظم الوقود في المركبات الهجينة، مع الجمع بين خبراته التصنيعية المكونة وقدرات الشريك في مجال تكامل النظم لدعم متطلبات الامتثال الناشئة فيما يتعلق بالانبعاثات.
- وفي آذار/مارس 2023، تلقت شركة مانن + هيوميل شهادة تصنيع لمرفق موسع لإنتاج وسائط الإعلام المنشط الكربوني مخصص لتطبيقات علب السيارات، مما مكّن الشركة من تلبية الطلب المتزايد من زبائن شركة OEM الذين يحتاجون إلى إمدادات متسقة عالية الأداء من مواد امتصاص بخار.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











