


تجزئة سوق علاج متلازمة كريجلر-نجار العالمي، حسب النوع (متلازمة كريجلر-نجار من النوع الأول، ومتلازمة كريجلر-نجار من النوع الثاني)، العلاج (الأدوية والجراحة)، طرق الإعطاء (عن طريق الفم والحقن)، المستخدمون النهائيون (المستشفيات، الرعاية المنزلية، العيادات المتخصصة، وغيرها)، قنوات التوزيع (صيدليات المستشفيات، صيدليات التجزئة، وغيرها) - اتجاهات الصناعة والتوقعات حتى عام 2032
ما هو حجم ونسبة النمو في العلاج؟
- حسب بيانات قاعدة البيانات قيمة حجم سوق المعاملة العالمية لمعاملات المتلازمة العالمية`1` ما يزيد عن 150.ومن المتوقع أن يتم ذلك(بدولارات الولايات المتحدة, ماالنسبة المئوية المئوية المئويةخلال الفترة التي
- ومما يغذي نمو السوق إلى حد كبير التقدم المحرز في البحوث الطبية، وزيادة الوعي بالمتلازمة، ووضع نُهُج علاجية مبتكرة، بما في ذلك ما يلي:-----علاج
- وعلاوة على ذلك، فإن الطلب المتزايد على العلاجات الفعالة والرعاية الداعمة للمرضى المصابين بمتلازمة كريغلر - ناجار يدفع بالاستثمارات في الأدوية وطرائق العلاج الجديدة، مما يعجل باستيعاب العلاجات التي يقدمها المركز الوطني للإحصاء والتسريع من وتيرة العلاج ويعزز نمو الصناعة بدرجة كبيرة.
سوق الحجم و توقّر
- القيمة السوقية العالمية (2024):باء -
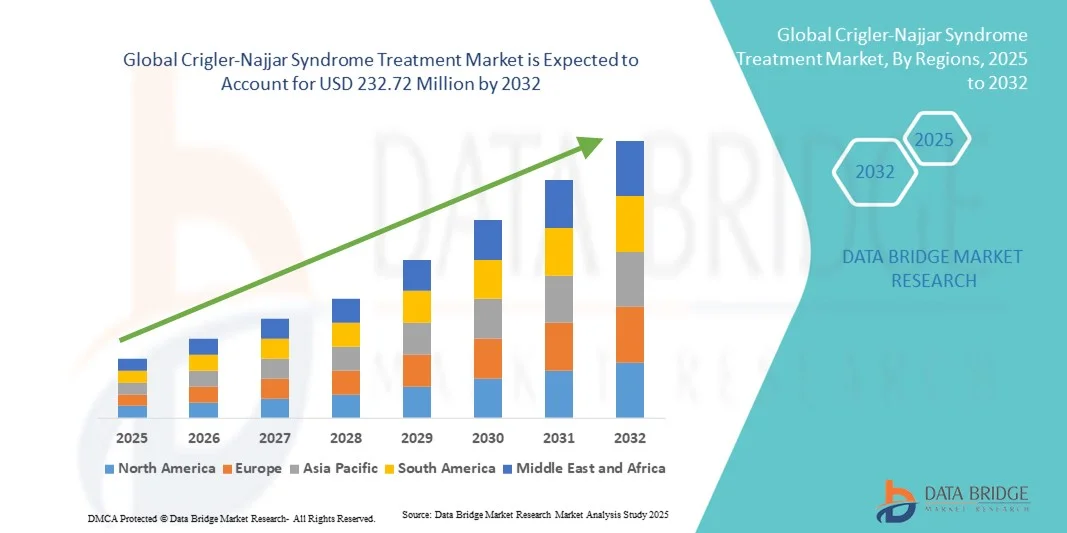
- القيمة السوقية المتوقعة (2032):2- 232-72 مليون
- التوقعات الـ CAGR (2024-2032):5.60%
ما هي أهم المغامرات في العلاج بمتلازمة كريغلر - ناجار؟
- وتتزايد أهمية علاجات متلازمة كريغلر - نجار، بما في ذلك الأدوية وخيارات زرع الكبد، في إدارة هذا الاضطراب الوراثي النادر الذي يتسم بارتفاع مستويات البيليروبين غير المعالج، مع علاجات تحسن بقاء المرضى ونوعية الحياة بين الأطفال والكبار.
- ويُعزى الطلب المتزايد على العلاجات التي تُجرى في إطار هذا النظام أساساً إلى التقدم المحرز في البحوث الطبية، وزيادة الوعي بمتلازمة الإيدز، واستحداث علاجات مبتكرة مثل العلاج الجيني والعلاج الإبدالي.
- هيمنت أمريكا الشمالية على سوق العلاج في المركز الوطني للعلوم الاجتماعية في عام 2024 مع أكبر حصة من الإيرادات بنسبة 43 في المائة، بدعم من نفقات الرعاية الصحية المرتفعة، والبنية التحتية الطبية المتقدمة، والوجود القوي للاعبين أساسيين في مجال المستحضرات الصيدلانية والتكنولوجيا الحيوية الذين يطورون علاجات محددة الهدف للأمراض النادرة.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق المعالجة في إطار التصنيف الوطني الموحد للمعالجة خلال الفترة المتوقعة، وذلك بسبب زيادة استثمارات الرعاية الصحية والمبادرات الحكومية لإدارة الأمراض النادرة وتحسين الوصول إلى مراكز العلاج المتخصصة.
- واستحوذ قطاع الأدوية على سوق العلاج في المركز الوطني للضمان الاجتماعي في عام 2024 بحصة سوقية قدرها 58.2 في المائة، مدفوعة باستخدام عقاقير علاجية وعلاجات داعمة للبيليروبين، يسهل إدارتها وتعتمد على نطاق واسع في المستشفيات وفي أماكن الرعاية المنزلية على حد سواء.
التقرير المتعلق بنطاق التقرير ومصدر الـمصـد
|
الصفات الأولى |
أسواق رئيسية للرؤية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
|
ما هو الاتجاه الرئيسي في العلاج بمتلازمة كريغلر - ناجار؟
أوجه التقدم المحرز في معالجة الجينات والمعالجة الطبية المكيفة
- ومن الاتجاهات الهامة والمتسارعة في السوق العالمية لمعالجة المركز وضع نُهج للعلاج الجيني والطب الشخصي تهدف إلى توفير حلول طويلة الأجل أو علاجية عن طريق استهداف النقص الكامن في إنزيم UGT1A1.
- وعلى سبيل المثال، فإن العلاجات التحقيقية مثل ENTR-101 وعلاجات الاستبدال بالجينات الوسيطة التي تعمل بالوسائل AAV تظهر نتائج سريرية واعدة في مرحلة مبكرة من المراحل الأولية، مما يتيح علاجات محتملة لمرة واحدة للمرضى من النوع الأول من النيتروز.
- النُهُج الطبية الشخصية، بما في ذلك الجرعات المصممة خصيصاً للعقاقير الخافضة للسليروبين القائمة على أساس نوع جيني مريض، تعزز فعالية العلاج وتحد من الآثار الضارة، وتحسن نتائج المرضى.
- ويتيح دمج الطب الدقيق مع العلاجات التقليدية للعيادات الطبية تحسين خطط العلاج إلى المستوى الأمثل، والجمع بين الأدوية، والعلاج الضوئي، والزرع عند الضرورة، وإيجاد مسار رعاية أكثر فعالية.
- وهذا الاتجاه نحو حلول علاجية قائمة على الجينات والفرديات يعيد صياغة التوقعات بالنسبة لإدارة التصنيف الوطني للأدوية، ويشجع شركات المستحضرات الصيدلانية على التركيز على ابتكارات الأمراض النادرة.
- الاهتمام المتزايد بالعلاجات العلاجية والدقيقة يدفع الاستثمار في البحث والتطوير، مع قيام شركات التكنولوجيا الحيوية المتعددة بنشاط بمواصلة التجارب السريرية والموافقة التنظيمية
سوق المعاملة
سائق
زيادة الوعي بالأمراض التي لا تُعدّ
- ويعد تزايد الوعي بمتلازمة كريغلر - ناجار بين مقدمي الرعاية الصحية والمرضى عاملاً رئيسياً في نمو الأسواق، مما ييسر التشخيص المبكر والتدخل في الوقت المناسب لمنع المضاعفات الشديدة.
- وعلى سبيل المثال، تقوم مراكز الأمراض النادرة المتخصصة وبرامج التوعية في أمريكا الشمالية وأوروبا بتحسين الفحص المبكر لمستويات البيليروبين في الوليرات، مما يؤدي إلى ارتفاع معدلات اعتماد العلاج.
- ومع زيادة اطلاع المرضى ومقدمي الرعاية على العلاجات المتاحة، يزداد الطلب على العلاجات التقليدية والناشئة على حد سواء، مما يدفع إلى التوسع في السوق.
- كما أن المبادرات الحكومية وحملات الدعوة إلى مكافحة الأمراض النادرة تعزز أيضاً تحسين فرص الحصول على خيارات العلاج التي يتيحها المركز، ولا سيما في المناطق التي لديها هياكل أساسية متنامية للرعاية الصحية
- والتشخيص المبكر المقترن بإمكانية الحصول على العلاج يكفل تحسين نتائج المرضى، وحفز المزيد من البحوث والاستثمار من قبل شركات المستحضرات الصيدلانية والتكنولوجيا الحيوية
- :: توسيع نطاق التطبيب عن بعد ومناهج الصحة الرقمية التي تمكّن من التشاور والرصد عن بعد، مما يزيد من إمكانية علاج المرضى في المناطق التي تعاني من نقص الخدمات
- قيام شراكات استراتيجية بين شركات المستحضرات الصيدلانية ومقدمي الرعاية الصحية بتعزيز برامج دعم المرضى، وضمان الالتزام بشكل أفضل بالعلاج وإدارة الأمراض الطويلة الأجل
التعرّض/التحديي
تكاليف العلاج الباهة والقابلية المحدودة
- ويشكل ارتفاع تكلفة العلاجات المتقدمة، بما في ذلك العلاج بالجينات وزرع الكبد، عائقاً كبيراً أمام اعتماد العلاجات التي تُجرى على نطاق واسع، لا سيما في البلدان النامية.
- فعلى سبيل المثال، يمكن أن تتجاوز التكلفة المقدرة للعلاج الجيني للمعالجة بالجينات في إطار الدراسة الاستقصائية الوطنية للمرض عدة مئات من آلاف الآلاف من دولارات الولايات المتحدة لكل مريض، مما يجعل هذه التكلفة غير متاحة للعديد من الأسر بدون تأمين أو دعم حكومي.
- محدودية توافر مراكز العلاج المتخصص والمهنيين المدربين في مجال الرعاية الصحية في بعض المناطق التي تقيد حصول المرضى على الرعاية المثلى
- وفي حين أن الأدوية التقليدية والعلاج الضوئي أكثر تكلفة، فإنها تتطلب في كثير من الأحيان إدارة مدى الحياة وزيارات متكررة إلى المستشفيات، الأمر الذي يمكن أن يشكل عبئا على الأسر.
- التصدي لهذه التحديات من خلال استراتيجيات خفض التكاليف وتوسيع نطاق التغطية بالرعاية الصحية وتطوير مرافق علاج أكثر سهولة الوصول إليها أمر حاسم لنمو السوق المطرد
- العقبات التنظيمية وعمليات الموافقة المطولة على العلاجات الجينية الجديدة يمكن أن تؤخر دخول الأسواق، مما يحد من إمكانية حصول المرضى على العلاجات المبتكرة
- ويمكن أن تؤثر القيود التي تفرضها سلسلة الإمداد بالأدوية المتخصصة والبيولوجيا على توافر العلاج، لا سيما في المناطق التي لديها لوجستيات متخلفة للرعاية الصحية
كيف يتم التعامل مع الـ Crigler-Najjjar؟
ويتم تقسيم السوق على أساس النوع، والمعاملة، ومسار الإدارة، والمستعملين النهائيين، وقناة التوزيع.
- نوع
وعلى أساس النوع، تُقسم سوق المعالجة في المركز الوطني للضمان الاجتماعي إلى نوعين من النوعين الأول والثاني من نوع Crigler-Najjjjar. وسيطر القطاع الأول من التصنيف الوطني الموحد على السوق في عام 2024 بأكبر حصة من الإيرادات تبلغ 61 في المائة، بسبب مظهرها السريري الشديد، بما في ذلك الغياب الكامل لنشاط انزيمات UGT1A1.)إن مخاطر الاعتلال المرتفعة المرتبطة بالنوع الأول غير المعالج تدفع الطلب على الرعاية المتخصصة والرصد المستمر. وتركز شركات الأدوية والتكنولوجيا الحيوية بشدة على هذا الجزء بسبب حاجته الطبية غير الملباة. والواقع أن التشخيص المبكر ومراكز العلاج المتخصصة في أميركا الشمالية وأوروبا تعزز من هيمنتها. فضلاً عن ذلك، فإن تعقيد النوع الأول يخلق فرصاً لتطوير علاجات جديدة واختبارات سريرية.
ومن المتوقع أن يشهد الجزء الثاني من هذا النوع أسرع معدل نمو قدره 8.9 في المائة من عام 2025 إلى عام 2032، مدعوماً بزيادة الوعي، وتحسين قدرات التشخيص، وتوسيع فرص الحصول على الرعاية الصحية في الأسواق الناشئة. ورغم أن المرضى من النوع الثاني يستفيدون من التدخلات الدوائية مثل العقاقير الدوائية مثل عقاقير البوليروبين، فإن برامج التوعية والمبادرات الحكومية تعمل على زيادة معدلات التشخيص واستيعاب العلاج. ويسمح عبء العلاج الأقل مقارنة بالنوع الأول بالتبني في إطار الرعاية المنزلية والخارجية. وعلى الرغم من أن العلاجات الناشئة والبحوث الجارية في إدارة النوع الثاني تزيد من تسارع نمو السوق. وتدعم سجلات المرضى المتزايدة تحسين نتائج العلاج والتبني.
- المعاملة
وعلى أساس العلاج، فإن سوق المركز الوطني للصحة الجنسية مقسمة إلى أدوية وجراحة، واستحوذت شريحة الأدوية على السوق في عام 2024 بحصة قدرها 58.2 في المائة، مدفوعة باستخدام واسع النطاق للعقاقير التي تعمل بالبيليروبين، وحامض البوليبروبين، وحامض الأورسوديوكسي شاوليك، والعلاجات الداعمة. وتُفضَّل الأدوية بسبب طبيعتها غير المتعدية، وسهولة إدارتها، وملاءمتها لأوضاع المستشفيات والرعاية المنزلية. فالمعالجة الفوتوغرافية، مقترنة بالعلاجات الدوائية، تحسن من النتائج والتأخيرات في زرع الأعضاء في بعض الحالات. ويركز العديد من صانعي الأدوية على العلاجات المرضية النادرة، وتعزيز حصة هذا القطاع. ويعزز الرصد المستمر للمريض وتوافر الأدوية الفموية من الالتزام والملاءمة. ويستفيد هذا الجزء من زيادة الوعي بالأدوية النادرة.
ومن المتوقع أن يشهد القطاع الجراحي، بما في ذلك زرع الكبد، أسرع معدل نمو يبلغ 9.2 في المائة في الفترة من 2025 إلى 2032، مدفوعاً بأوجه التقدم في تقنيات زرع الأعضاء، وارتفاع معدلات البقاء على قيد الحياة، وزيادة إمكانية الوصول في المناطق الناشئة. والجراحة هي العلاج النهائي للحالات الخطيرة من النوع الأول. ويتزايد الوعي بين مقدمي الرعاية الصحية بشأن الفوائد الطويلة الأجل. كما أن التوسع في مراكز زرع الأعضاء المتخصصة وزيادة دعم التغطية التأمينية في مجال تبني الابتكارات الجراحية، بما في ذلك أساليب زرع الكبد الغازية الحد الأدنى، وتعزيز قبول المرضى. كما تيسر المبادرات الحكومية وبرامج المنظمات غير الحكومية الوصول إلى هذه الخدمات في البلدان النامية.
- عن طريق طرق
وعلى أساس مسار الإدارة، فإن سوق المعالجة في المركز الوطني للصحة الجنسية مقسمة إلى خدمات الفم والحقن، وسيطر الجزء الشفهي على السوق في عام 2024 بحصة قدرها 65 في المائة، وذلك نظراً للملاءمة في إدارة الأدوية التي تُدْخَل بالبيليروبين في المنزل. وتحسِّن العلاجات الفموية التزام المرضى، وتحد من زيارات المستشفيات، وتُفضَّل على نطاق واسع في الإدارة الطويلة الأجل. وتيسر المستشفيات وصيدليات التجزئة سهولة التوزيع. والأدوية الفموية مناسبة لكل من المرضى من النوع الأول والنوع الثاني. ويستفيد هذا القطاع من برامج دعم قوية للمرضى. ويكفل تطوير المنتجات المستمر تحسين الفعالية والسلامة.
ومن المتوقع أن يشهد القطاع القابل للحقن أسرع معدل نمو يبلغ 10.1 في المائة من عام 2025 إلى عام 2032، مدعوماً بعلاجات جديدة لاستبدال الإنزيمات وبنظم تقديم العلاج الجيني. وتوفر العلاجات المقنّعة فعالية أكبر للمرضى من النوع الأول الشديد. ويتزايد الاعتماد في المراكز المتخصصة. ويعجّل تزايد التجارب السريرية في مجال البيولوجيا والعلاجات الجينية بنمو الأجزاء. ويوفر العلاج بالحقن خيارات للمرضى الذين لا يستجيبون للأدوية الفموية. وتدعم الموافقات التنظيمية للأدوية المتطورة القابلة للحقن توسع السوق.
- بواسطة المستخدمات
وعلى أساس المستخدمين النهائيين، يتم تقسيم سوق العلاج في المركز الوطني للرعاية الصحية إلى مستشفيات، ورعاية منزلية، وعيادات تخصصية، وغيرها. وكانت شريحة المستشفيات تهيمن على السوق في عام 2024 بحصة 58%، مدفوعة بالحاجة إلى رعاية متخصصة، مستمرة.أولاً - العلاج بالصورتوفر المستشفيات الرعاية الشاملة بما في ذلك التشخيص والتدخل في حالات الطوارئ والعلاج الطويل الأجل. والمستشفيات مجهزة بأخصائيين مدربين على الأمراض النادرة. وهذا يجعلها الخيار الأول بالنسبة للمرضى من النوع الأول الشديد. والرعاية المركزية تضمن نتائج أفضل وتقيداً أعلى بالعلاج. وبرامج دعم المرضى القائمة على المستشفيات تزيد من تعزيز هذا القطاع.
ومن المتوقع أن يشهد قطاع الرعاية المنزلية أسرع معدل نمو يبلغ 11.3 في المائة من 2025 إلى 2032، وذلك بسبب وحدات العلاج الضوئي المحمولة، وأدوية الفم، وحلول الرصد عن بعد. فالرعاية المنزلية تقلل من أعباء المرضى وتخفض تكاليف العلاج. وتزيد من إمكانية الوصول في المناطق ذات البنية التحتية المحدودة للمستشفيات. ويدعم تدريب مقدمي الرعاية وبرامج تثقيف المرضى الالتزام بالعلاج. ويكفل الرصد عن بعد السلامة والفعالية. ويسهل توسيع منصات الصحة الإلكترونية النمو في هذا الجزء.
- حسب التوزيع
على أساس قناة التوزيع، يتم تقسيم سوق المعالجة في المركز الوطني للإحصاء والتعداد إلى صيدليات المستشفيات، وصيدليات التجزئة، وغيرها. وكان قسم الصيدليات في المستشفيات يهيمن على السوق في عام 2024 بحصة 62%، حيث يتم توزيع معظم الأدوية والعلاجات في المستشفيات مع الرصد المستمر. وتكفل صيدليات المستشفيات التخزين السليم، والامتثال، والوصول إلى العلاجات الجديدة أو التجريبية. ويسهل التوزيع المركزي التزام المرضى. إن وجود صيدليات متخصصة يعزز التوجيه العلاجي. وتظل المستشفيات النقطة الرئيسية للوصول إلى أدوية الأمراض النادرة. وبرامج دعم المرضى تعزز هيمنة هذا القطاع.
ومن المتوقع أن يشهد قطاع صيدليات التجزئة أسرع معدل نمو يبلغ 10.5 في المائة من عام 2025 إلى عام 2032، مدفوعاً بزيادة توافر الأدوية الفموية والعلاجات الداعمة. وتفضيل المريض على سهولة الوصول يعزز النمو. ويسهل التوسع في شبكات الصيدلة ومنصات الصيدلة الإلكترونية التوزيع على نطاق أوسع. ويؤدي الوصول إلى التجزئة إلى تحسين الالتزام بالعلاجات الموصوفة. وهذا الجزء بالغ الأهمية بالنسبة للأسواق الناشئة حيث يكون الوصول إلى المستشفيات محدوداً. ويدعم النمو تكامل الرعاية المنزلية واعتماد الرعاية الصحية عن بعد.
ما هي المنطقة التي تملك أكبر حصة من "كيف تُصنف معاملة "كريغلر - ناجار"؟
- هيمنت أمريكا الشمالية على سوق العلاج في المركز الوطني للعلوم الاجتماعية في عام 2024 مع أكبر حصة من الإيرادات بنسبة 43 في المائة، بدعم من نفقات الرعاية الصحية المرتفعة، والبنية التحتية الطبية المتقدمة، والوجود القوي للاعبين أساسيين في مجال المستحضرات الصيدلانية والتكنولوجيا الحيوية الذين يطورون علاجات محددة الهدف للأمراض النادرة.
- وتستفيد المنطقة من مراكز الأمراض النادرة الراسخة والمستشفيات المتخصصة التي توفر الرصد المستمر والعلاج الضوئي وإمكانية الحصول على زراعة الكبد، بما يكفل الرعاية الشاملة للمرضى الذين يعانون من الأمراض التي تنتقل عن طريق التلقيح الوطني، والتشخيص المبكر من خلال برامج فحص المواليد، وزيادة الوعي بين مقدمي الرعاية الصحية والمرضى، يزيد من دعم اعتماد العلاج وتحسين النتائج.
- زيادة الاستثمار في البحث والتطوير من أجل العلاج الجيني وعلاج استبدال الإنزيمات في التعجيل بالابتكار وتوسيع خط أنابيب المعالجة في أمريكا الشمالية
سوق المعاملة المتماثلة
وقد استحوذت سوق العلاج في المجلس الوطني لأمراض الطفولة في الولايات المتحدة على أكبر حصة من الإيرادات بلغت 38 في المائة في عام 2024، مدفوعة بالهياكل الأساسية المتقدمة للرعاية الصحية، والوعي الواسع النطاق بالأمراض النادرة، والوصول إلى مراكز العلاج المتخصصة. ويستفيد المرضى من الرعاية الشاملة بما في ذلك العلاج الضوئي، والأدوية، وزرع الكبد، بدعم من المستشفيات الراسخة وبرامج فحص المواليد الجدد. وتؤدي زيادة الاستثمار في العلاج بالجين وعلاجات استبدال الإنزيمات إلى التعجيل بإتاحة العلاجات المبتكرة. ويعمل التطبيب عن بُعد والمنصات الصحية الرقمية على تحسين إمكانية الوصول إلى المرضى في المناطق النائية. كما أن التغطية التأمينية القوية وسياسات سداد التكاليف تزيد من دعم القدرة على تحمل التكاليف. ويؤدي التركيز المتزايد على البحوث المتعلقة بالأمراض النادرة والتجارب السريرية إلى تعزيز التوسع المستمر في الأسواق في الولايات المتحدة.
سوق المعاملة
ومن المتوقع أن تتوسع سوق العلاج في أوروبا في إطار نظام علاجي مركزي كبير خلال الفترة المتوقعة، مدفوعة بالهياكل الأساسية القوية للرعاية الصحية، وبرامج التوعية بالأمراض النادرة، والأطر التنظيمية الداعمة. وتشهد بلدان مثل ألمانيا وفرنسا وإيطاليا نمواً نتيجة للتشخيصات المتقدمة وزيادة توافر العلاجات المتخصصة. وتعمل المبادرات الحكومية الرامية إلى تحسين فرص الحصول على العقاقير اليتيمة وبرامج إدارة الأمراض النادرة على تعزيز تبني العلاج. وتقوم المستشفيات والعيادات المتخصصة بدور رئيسي في تقديم العلاجات ورصد المرضى. ويساهم دمج وحدات العلاج الضوئي المتقدمة والرعاية الدوائية القائمة على المستشفيات في تحسين النتائج. كما أن زيادة الدعوة والتعاون بين شركات الأدوية ومقدمي الرعاية الصحية يدعمان نمو الأسواق.
المملكة المتحدة
ومن المتوقع أن تنمو سوق العلاج في المملكة المتحدة في إطار نظام علاجي جدير بالذكر في المملكة المتحدة أثناء الفترة المتوقعة، حيث يغذيها الوعي بالأمراض النادرة، وتنامي فرص الوصول إلى مراكز العلاج المتخصصة، وبرامج الفحص القوية للمواليد. وتتوسع الرعاية المنزلية ووحدات العلاج الضوئي في المستشفيات، مما يجعل العلاجات أيسر. ويسهل دعم الحكومة للعقاقير اليتيم وبحوث الأمراض النادرة الوصول إلى الأدوية والعلاجات المتقدمة. والتعاون بين المستشفيات، والعيادات المتخصصة، والشركات الصيدلانية يعزز رعاية المرضى والالتزام. وزيادة التركيز على التشخيص والتدخل المبكرين يؤدي إلى استيعاب العلاج. كما يساهم العدد المتزايد من التجارب السريرية في المملكة المتحدة في زيادة زخم السوق.
ألمانيا
ومن المتوقع أن تتوسع سوق العلاج في ألمانيا التابعة للمركز الوطني للصحة الجنسية في فترة التنبؤ، وذلك بفضل مرافق الرعاية الصحية المتقدمة، والقدرات القوية في مجال البحث والتطوير، والوعي بالأمراض النادرة. فالمستشفيات والعيادات المتخصصة مجهزة لتقديم الرعاية الشاملة بما في ذلك العلاج الضوئي، والأدوية، وزرع الكبد. وبرامج التشخيص المبكر والمبادرات الحكومية لدعم العقاقير اليتيمة تعزز من فرص الوصول إلى المرضى. كما تعمل زيادة تبني الأدوية الدقيقة والعلاج الجيني لحالات النوع الأول الشديد على تعزيز نمو السوق. كما يعمل تمويل ألمانيا القوي للرعاية الصحية ووعيها العالي من المرضى على زيادة استيعاب العلاج. والتركيز على دمج مناهج الصحة الرقمية للرصد والرعاية المتابعة على التعجيل أيضاً باعتماد هذه البرامج.
سوق المعاملة المُنظَّمة
ومن المتوقع أن تنمو سوق العلاج في إطار المركز الوطني للصحة الإنجابية في آسيا والمحيط الهادئ عند أسرع مستويات النمو التي بلغت 12% خلال الفترة المتوقعة من عام 2025 إلى عام 2032، وذلك بفضل تحسين البنية الأساسية للرعاية الصحية، وزيادة الوعي بالأمراض النادرة، وزيادة المبادرات الحكومية في بلدان مثل الصين واليابان والهند. إن التوسع في المستشفيات المتخصصة، وخدمات الرعاية المنزلية، ومنصات التطبيب عن بُعد تعمل على زيادة إمكانية الحصول على العلاج. كما أن ارتفاع الدخل المتاح والإنفاق على الرعاية الصحية يدعم تبني العلاجات المبتكرة، بما في ذلك العلاجات الجينية وعلاجات استبدال الإنزيمات. وبرامج الدعوة للمرضى ومبادرات فحص المواليد الجدد تعمل على تحسين معدلات التشخيص المبكر. والتعاون بين شركات الأدوية المحلية والشركات العالمية للتكنولوجيا الأحيائية يعزز توافر العلاج. كما يساهم النمو في المراكز الحضرية وزيادة البحوث المتعلقة بالأمراض النادرة في التوسع السريع في الأسواق.
اليابان Crigl-Najjjar
إن سوق العلاج في اليابان التابعة للمركز الوطني للإحصاء والتعداد في سبيلها إلى اكتساب الزخم بسبب نظام الرعاية الصحية المتقدم في البلاد، وارتفاع وعي المرضى، والتركيز على إدارة الأمراض النادرة. فالمستشفيات والعيادات المتخصصة مجهزة لتقديم العلاج الضوئي، والأدوية، وزرع الكبد. إن تكامل الحلول الصحية الرقمية لرصد مستويات البيليروبين يحسن من نتائج المرضى. والواقع أن شيخوخة السكان والطلب على خيارات العلاج الميسور لهم يزيدان من تغذية نمو السوق. كما أن زيادة الاستثمار في العلاج بالجينات والتجارب السريرية تدعم تطوير العلاجات المبتكرة. والدعم الحكومي للعقاقير اليتيمة وسياسات الأمراض النادرة يضمن وصول المرضى إلى العلاجات المتقدمة.
سوق المعاملة في الهند
كانت سوق العلاج في الهند تشكل أكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2024، ويرجع ذلك إلى توسع البنية الأساسية للرعاية الصحية في البلاد، وزيادة الوعي بالأمراض النادرة، وتزايد تبني الرعاية المنزلية والعلاجات القائمة على المستشفيات. والواقع أن ارتفاع الدخول القابلة للتصرف والمبادرات الحكومية لإدارة الأمراض النادرة تعمل على تعزيز الوصول إلى الأدوية ووسائل العلاج الضوئي. وتعمل شركات الأدوية المحلية بنشاط على تطوير وتوزيع العلاجات الميسورة التكلفة. والواقع أن برامج التطبيب عن بعد والبرامج الصحية الرقمية تعمل على زيادة الوصول إلى العلاج في المناطق النائية. والتعاون بين المستشفيات، والعيادات المتخصصة، والمنظمات غير الحكومية يعمل على تيسير تعليم المرضى والالتزام بالعلاج. والدفع نحو تحسين برامج فحص المواليد الجدد يزيد من تعزيز التشخيص المبكر والعلاج المستوعب.
كيف يتم التعامل مع الـ Crigler-Najjjar؟
وتقود صناعة العلاج بمتلازمة كريغلر - نجار أساسا شركات راسخة، منها:
- الجينث(فرنسا)
- هانسا بيافرار AB (السويد)
- (الولايات المتحدة الأمريكية)
- نوفارت(سويسرا)
- سانوفي (فرنسا)
- شركة PFFIs In In In)الولايات المتحدة الأمريكية(
- هوفمن - لاروشي المحدودة (سويسرا)
- Apvi Inc.)الولايات المتحدة الأمريكية(
- شركة بريستول - مايرز سكويب (الولايات المتحدة الأمريكية)
- أسترا زينيكا (المملكة المتحدة)
- شركة Releineron الصيدلة الصيدلانية Inc. (الولايات المتحدة الأمريكية)
- Vertex Commedatics Instedd (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- Amgen Inc. (الولايات المتحدة)
- إيلي وشركا (الولايات المتحدة الأمريكية)
- شركة Merck & Co. Inc.
- شركة Joson & Joson Services Inc. (الولايات المتحدة)
- )ككك(
- شركة باير AG (ألمانيا)
- شركة تاكيدا للأدوية المحدودة (اليابان)
ما هي التطورات الأخيرة في السوق العالمية للعلاج بمتلازمة كريغلر - ناجار؟
- وفي تشرين الأول/أكتوبر 2025، أبلغت جنتون وهانسا بيوفارما عن بيانات واعدة من تجربة GNT-018-IDIS، مما يبين جدوى استخدام الـ imlifidase كعلاج مسبق للتمكين من العلاج الجيني في المرضى الذين لديهم أجسام مضادة موجودة من قبل إلى AAV8. وقد أتاح هذا النهج إجراء العلاج الجيني GNT-003 لمريض كان سابقا غير مؤهل بسبب حصانة AAV8.
- وفي حزيران/يونيه 2025، خلال اليوم الدولي للكريغلر - ناجار، أبرزت منظمة ثيليثون التابعة لجبهة المقاومة الإسلامية في تيمور - ليشتي التحديات المستمرة التي يواجهها المرضى، الذين كثيرا ما يظلون تحت العلاج الضوئي المكثف.
- وفي كانون الأول/ديسمبر 2024، بدأت جينيتون وهانسا بيوفارما تجربة المرحلة الثانية (GNT-018-IDIS) لتقييم مزيج من أيميليفيدايز، وهو أنزيم مضاد لتقويض الأجسام، مع العلاج الجينت-0003 بالجينات في مرضى لديهم أجسام مضادة لمضادات AAV8 موجودة من قبل. ويهدف هذا النهج إلى التغلب على الاستجابات المناعية التي قد تعوق فعالية العلاج الجيني، وربما توسيع نطاق تطبيقه.
- وفي حزيران/يونيه 2023، أثبت الباحثون أن هذا النهج يوفر بديلا غير فيروسي، يمكن تطويره، للعلاج الجيني التقليدي، وهو يمثل سبيلا واعدا لاستراتيجيات العلاج في المستقبل.
- في يناير/كانون الثاني 2023، أطلق جنتون تجربة سريرية محورية تقييم GNT-0003، علاج جينات قائم على الفيروس المرتبط بالأضواء لمتلازمة كريغلر-ناجار. وتهدف التجربة المفتوحة إلى تقييم سلامة وفعالية ضخ واحد من GNT-003 في المرضى في سن 10 سنوات فأكثر الذين يحتاجون إلى العلاج الضوئي. وهذا يمثل خطوة مهمة نحو توفير علاج محتمل لمرة واحدة لهذا الاضطراب الوراثي النادر.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











