السوق العالمية لعلاج البول الدموي، حسب النوع (البيلة الدموية الإجمالية، والبيلة الدموية المجهرية)، ونوع العلاج (الأدوية، والعلاجات)، وطريق الإدارة (عن طريق الفم، والحقن، وغيرها)، والمستخدمين النهائيين (المستشفيات، والرعاية المنزلية، والعيادات المتخصصة، وغيرها)، وقناة التوزيع (صيدلية المستشفى، والصيدلية عبر الإنترنت، والصيدلية بالتجزئة) - اتجاهات الصناعة والتوقعات حتى عام 2029.
ما هو حجم ومعدل النمو في سوق العلاج في هيموتوريا؟
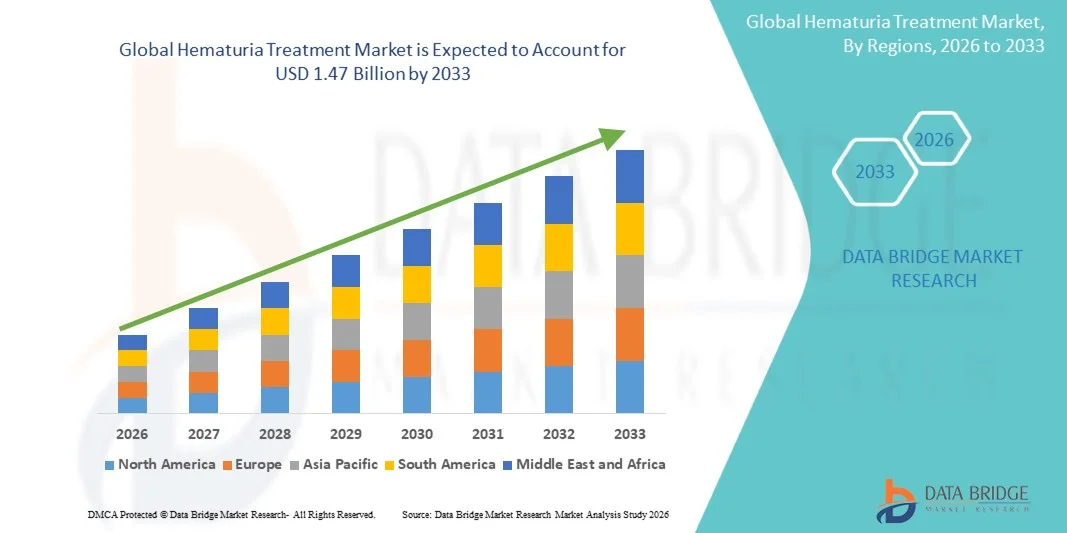
- وفقاً لتحليلات سوق البيانات، تم تقدير حجم السوق العالمية للمعاملـة1.17 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلكباء - 1.47 مليار دولار, ماالنسبة المئوية المئويةخلال الفترة التي
- ومما يغذي نمو السوق إلى حد كبير تزايد انتشار الظروف الأساسية مثل التهابات المسالك البولية، وحجارة الكلى، وسرطان المثانة، إلى جانب تزايد الوعي والتشخيص المبكر للاضطرابات البولية، مما يؤدي إلى زيادة الطلب على خيارات العلاج الفعالة.
- وعلاوة على ذلك، فإن التقدم المتزايد في تقنيات التشخيص، وتحسين إمكانية الحصول على خدمات الرعاية الصحية، وزيادة الطلب على حلول العلاج المستهدفة والخفيفة التوسع، هي عوامل تؤدي إلى جعل إدارة الهيماتوريا عنصراً حاسماً في الرعاية البولية.
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): 1.17 مليار دولار
- قيمة السوق المتوقعة (2033): 1.47 مليار دولار من دولارات الولايات المتحدة
- التنبؤات التوقعـة CAGR (2026-2033): 2.9 في المائة
ما هي أهم عمليات الإستحواذ على سوق العلاج في هيماتوريا؟
- علاج الهيماتوريا، الذي يشمل العلاجات التي تهدف إلى معالجة الدم في البول بسبب الظروف الأساسية مثل التهابات المسك البولي، والحجارة الكلى، والختان، يؤدي دوراً حاسماً في الرعاية الجراحية الحديثة نظراً إلى الحاجة إلى التشخيص الدقيق والعلاج المستهدف والوقاية من المضاعفات.
- ويؤجج الطلب المتزايد على العلاج بالهيموتات أساساً ارتفاع انتشار الاضطرابات البولية، وزيادة عدد المسنين، وزيادة الوعي بالتشخيص المبكر وإدارة الظروف البولية في الوقت المناسب
- هيمنت أمريكا الشمالية على سوق العلاج في هيموتوريا بأكبر حصة من الإيرادات بلغت 38.50 في المائة في عام 2025، واتسمت بالهياكل الأساسية المتقدمة للرعاية الصحية، ومعدلات التشخيص المرتفعة، والوجود القوي للأدوية والصيدلة الرائدةطراز MASمع زيادة كبيرة في حالات الإصابة بسرطان المثانة والاضطرابات المرتبطة بالكلى المدعومة بسياسات سداد ميسرة
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق المعالجة بالهيماتوريا خلال الفترة المتوقعة بسبب تحسين الهياكل الأساسية للرعاية الصحية، وارتفاع الإنفاق على الرعاية الصحية، وزيادة توعية المرضى عبر الاقتصادات الناشئة
- هيمنة قطاع الأدوية على سوق العلاج بالهيماتوريا بحصة في السوق قدرها 46.8 في المائة في عام 2025، مدفوعة باستخدام المضادات الحيوية على نطاق واسع،عقاقير مضادة للإلتهاموغيرها من الأدوية التي تستهدف الأسباب الجذرية للهيماتوريا وتوفر خيارات علاجية فعالة في الخط الأول
التقرير المتعلق بنطاق التقرير
|
الصفات الأولى |
(أ) العوامل المؤثرة في السوق |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق العلاج في هيماتوريا؟
”المستوى في التشخيص الدقيق والمعالجة المخففة إلى أدنى حد من العلاج المخففة للمعالجة“
- ومن الاتجاهات الهامة والمتسارعة في سوق العلاج العالمي بالهيموتريا تزايد اعتماد تكنولوجيات تشخيصية متقدمة ونُهج علاجية قليلة الازدحام، مما يتيح تحديد الأسباب الكامنة بدقة أكبر وتحسين نتائج المرضى.
- فعلى سبيل المثال، تُستخدم بصورة متزايدة إجراءات التنظير السيستوسي وتقنيات التصوير المتقدمة مثل الأشعة المقطعية المقطعية للأوروبا للتشخيص الدقيق لأسباب الهيموتوريا، مع استخدام التدخلات التي تنطوي على الحد الأدنى من التدخل مثل:1 ف-5، 1 ف-4، 1 ف-3، 1 خ م، 1 خ م، 1 م و، 1 م أ م، 1 م أ مكما أن التشخيصات الجزيئية القائمة على البول تزداد قوة للاكتشاف المبكر للسرطان في المثانة.
- فالتكامل التكنولوجي في إدارة الهيباتوريا يمكِّن من تحقيق سمات مثل الكشف المبكر عن الأمراض، وتحسين رصد ظروف المرضى، وتحسين دقة العلاج. على سبيل المثال، يستخدم بعض مقدمي الرعاية الصحية أدوات التصوير بمساعدة منظمة العفو الدولية لتحديد حالات الشذوذ على نحو أكثر كفاءة وتوفير الإنذارات بشأن حالات الشذوذ المحتملة. وعلاوة على ذلك، تتيح تقنيات الحد الأدنى من التوسعية للمرضى تخفيض عدد حالات الإقامة في المستشفيات وسرعة التعافي، وتحسين الخبرة العلاجية الشاملة.
- إن التكامل السلس للتشخيصات المتقدمة مع التخطيط العلاجي ييسر اتباع نهج أكثر تنسيقاً وتركيزاً على المرضى في الرعاية البولية. ومن خلال أنظمة الرعاية الصحية الموحدة، يستطيع الأطباء الطبيون إدارة التشخيص والعلاج والمتابعة في إطار منصة واحدة، وتحسين الكفاءة وضمان نتائج سريرية أفضل.
- وهذا الاتجاه نحو إيجاد حلول علاجية أكثر دقة وكفاءة وملاءمة للمريض هو في الأساس إعادة تشكيل للتوقعات في مجال الرعاية البولية. ونتيجة لذلك، تعمل شركات مثل شركة أولمبوس على تطوير أنظمة متقدمة للتنظير الداخلي ذات قدرات تصويرية معززة ووظائف تصاحبها إلى الحد الأدنى لتحسين إدارة الهيماتوريا.
- ويتزايد الطلب على حلول متقدمة للتشخيص والمعالجة بأدنى حد ممكن من الاجهاد الشديد للمعالجة بسرعة عبر نظم الرعاية الصحية، حيث إن مقدمي الخدمات يعطون أولوية متزايدة للكشف المبكر، والدقة، وتحسين نتائج المرضى
سوق المعاملة
سائق
“تزايد انتشار اضطرابات الأوعية البولية وزيادة الوعي بالتشخيص”
- إن تزايد انتشار الاضطرابات البولية مثل التهابات المسالك البولية، وحجارة الكلى، وسرطان المثانة، إلى جانب زيادة الوعي فيما يتعلق بالتشخيص المبكر، يشكل عاملاً محركاً هاماً لزيادة الطلب على العلاج بالهيموتريا.
- وعلى سبيل المثال، أعلنت شركة ف. هوفمان - لاروش المحدودة في آذار/مارس 2025 عن إحراز تقدم في الحلول التشخيصية الرامية إلى تحسين الاكتشاف المبكر لتشوهات الشذوذ التي تحدث في القناة البولية، ودعم نهج المعالجة الفعالة في الوقت المناسب. ومن المتوقع أن تدفع هذه الاستراتيجيات التي تتبعها الشركات الرئيسية النمو في سوق المعالجة بالهيماتوريا في الفترة المتوقعة.
- ومع ازدياد عدد المرضى ومقدمي الرعاية الصحية الذين يصبحون أكثر استباقية في تحديد الأعراض المرتبطة بالهيماتوريا، يستمر الطلب على أدوات تشخيص دقيقة وخيارات علاج فعالة في الارتفاع، مما يحسن معدلات التدخل المبكر.
- وعلاوة على ذلك، فإن تزايد عدد السكان المسنين وتزايد حالات الإصابة بأمراض الكلى المزمنة يجعلان من إدارة الأمراض المزمنة عنصراً أساسياً في نظم الرعاية الصحية، مما يؤدي إلى وجود طلب ثابت على حلول العلاج.
- إن توافر أساليب تشخيص محسنة، وإمكانية الحصول على خدمات الرعاية الصحية، وزيادة برامج الفحص، عوامل رئيسية تدفع إلى اعتماد حلول علاجية في كل من الأسواق المتقدمة والناشئة. كما يساهم الاتجاه نحو الرعاية الصحية الوقائية وإدارة الأمراض المبكرة بشكل أكبر في نمو السوق.
التعرّض/التحديي
"تكاليف العلاج العالي والتشخيص التشخيصي للمعكّد"
- وتشكل الشواغل المحيطة بارتفاع تكلفة الإجراءات التشخيصية المتقدمة وخيارات العلاج، بما في ذلك اختبارات التصوير والعمليات الجراحية الغازية إلى الحد الأدنى، تحديا كبيرا أمام اعتماد السوق على نطاق أوسع. ونظراً إلى أن الهوماتوريا تتطلب في كثير من الأحيان خطوات تشخيصية متعددة لتحديد السبب الأساسي، فإن التكلفة الإجمالية للعلاج قد تكون باهظة، وخاصة في المناطق المنخفضة والمتوسطة الدخل.
- فعلى سبيل المثال، يمكن أن تحد تكلفة إجراءات مثل المسح بالسيلات والمسح المقطعي والمسح المقطعي للفحص المقطعي من حيث إمكانية وصول عدد كبير من المرضى إلى العلاج، لا سيما في المناطق التي لا تغطيها التأمين أو دعم سداد التكاليف إلا بقدر محدود.
- إن التصدي لهذه التحديات المرتبطة بالتكاليف من خلال الحلول التشخيصية الميسورة التكلفة، وتحسين سياسات سداد التكاليف، وتطوير البنية الأساسية للرعاية الصحية أمر بالغ الأهمية لتوسيع نطاق وصول المرضى. وتؤكد شركات مثل شركة Siemens Healthineers AG على الابتكار في تكنولوجيات التصوير الفعالة من حيث التكلفة لتحسين إمكانية الوصول والكفاءة. وبالإضافة إلى ذلك، فإن تعقيد تشخيص السبب الجذري للهيماتوريا بدقة، الذي قد يتراوح بين الإصابات غير الضارة والخبث الخطير، قد يؤدي إلى تأخير بدء العلاج والتأثير على نتائج المرضى.
- وفي الوقت الذي تشهد فيه نظم الرعاية الصحية تقدماً، لا تزال أوجه التفاوت في إمكانية الحصول على الرعاية البولية المتخصصة ومرافق التشخيص تشكل عائقاً، لا سيما في المناطق النامية، مما يؤثر على التشخيص والعلاج في الوقت المناسب.
- والتغلب على هذه التحديات من خلال تحقيق الاستخدام الأمثل للتكاليف، وتحسين سبل الحصول على الرعاية الصحية، وتعزيز القدرات التشخيصية، سيكون أمراً حيوياً لنمو الأسواق المطرد
كيف هي سوق العلاج في هيموتوريا؟
وتقسم السوق على أساس نوع السوق ونوع المعاملة ومسار الإدارة والمستعملين النهائيين وقناة التوزيع.
- نوع
وعلى أساس النوع، فإن سوق المعالجة بالهيموتريا مقسمة إلى نوعين، وهما: الهيماتوريا الإجمالية والكمية المجهرية، ويهيمن الجزء الإجمالي من الهيموتيريا على السوق بأكبر حصة من الدخل في عام 2025، مدفوعة بأعراضها الظاهرة التي تحفز الاهتمام الطبي الفوري والتشخيص الأسرع، ومن الأرجح أن يلجأ المرضى الذين يعانون من مرض الهيموتوريا الإجمالية إلى الرعاية العاجلة، مما يؤدي إلى ارتفاع معدلات العلاج وزيادة الطلب على إجراءات التشخيص مثل التصوير والنسخ الكيستوسي. وكثيراً ما تشير شدة الإصابة بالدماء المرئية في البول إلى ظروف أساسية خطيرة مثل السرطان أو أحجار الكلى، وزيادة التدخل السريري. وبالإضافة إلى ذلك، يعطي مقدمو الرعاية الصحية الأولوية لحالات الهيماتوريا الإجمالية بسبب ارتفاع خطر المضاعفات، مما يسهم في هيمنة السوق. كما أن توافر مسارات التشخيص المستقرة وبروتوكولات العلاج تدعم أيضاً الوجود السوقي القوي لهذا القطاع.
ومن المتوقع أن يشهد قطاع الهيموتوريا المجهرية أسرع معدل نمو خلال الفترة المتوقعة، مدعوماً بزيادة اعتماد الفحص الروتيني وممارسات الرعاية الصحية الوقائية. وتؤدي التطورات في تكنولوجيات التشخيص، بما في ذلك تحليل البول واختبار الجزيئات، إلى التمكين من الكشف المبكر عن الهيموتوريا المجهرية حتى في المرضى المصابين بنقص الأعراض. ويكتسي هذا الاتجاه أهمية خاصة في شيخوخة السكان والفئات المعرضة لخطر كبير حيث يمكن أن يؤدي الكشف المبكر عن الأمراض إلى منع تطورها. ويزيد تزايد الوعي بين مقدمي الرعاية الصحية بأهمية التشخيص المبكر من تسارع نمو القطاعات. وبالإضافة إلى ذلك، تساهم المبادرات الحكومية التي تشجع الفحوص الصحية المنتظمة في ارتفاع معدلات الكشف. ونتيجة لذلك، فإن هذا القطاع يكتسب زخماً نظراً لإمكاناته في التدخل في المراحل المبكرة وتحسين نتائج المرضى.
- الفئة
وعلى أساس نوع العلاج، فإن سوق العلاج بالهيماتوريا مقسمة إلى عقاقير وعلاجات، واستحوذت شريحة الأدوية على السوق بأكبر حصة من الإيرادات قدرها 46.8 في المائة في عام 2025، مدفوعاً بدورها كأول علاج لمعظم الأسباب الكامنة مثل الالتهابات والالتهابات وأوضاع الكلى المعتدلة، وتوصف المضادات الحيوية، والعقاقير المضادة للتهابات اللهب، وغيرها من الأدوية على نطاق واسع بسبب فعاليتها وإمكانية الحصول عليها، كما أن سهولة المعالجة الدوائية وانخفاض التكلفة مقارنة بالتدخلات الجراحية تزيد من دعم هيمنتها، وبالإضافة إلى ذلك، كثيراً ما تُستخدم العقاقير بالاقتران مع علاجات أخرى، مما يعزز دورها المركزي في إدارة الهيماتوريا، ويسهم أيضاً في نمو القطاعات وجود الشركات الصيدلانية القوي والتطوير المستمر لتركيبات الأدوية المحسنة، كما أن توافر هذه الأدوية على نطاق واسع في جميع أماكن الرعاية الصحية يضمن الطلب المستمر عليها.
ومن المتوقع أن يشهد قطاع العلاجات أسرع معدل نمو خلال الفترة المتوقعة، حيث يغذيه تزايد اعتماد إجراءات علاجية أقل ما يمكن من الازدحام والمتقدمة. ذلك أن تقنيات مثل العلاج بالليزر، والتهاب الليمتري، والتدخلات من المنظار الداخلي تكتسب شعبية بسبب فعاليتها وتقلص وقت التعافي. وهذه العلاجات مهمة بشكل خاص لمعالجة الظروف الأساسية القاسية مثل أحجار الكلى والأورام. وتؤدي التطورات التكنولوجية في الأجهزة الطبية إلى زيادة تعزيز دقة العلاج ونتائج المرضى. كما أن تفضيل المرضى المتزايد للإجراءات الأقل غزواً من شأنه أيضاً أن يعجل الطلب. وبالإضافة إلى ذلك، فإن زيادة الاستثمارات في البنية الأساسية للرعاية الصحية تعمل على تحسين الوصول إلى الخيارات العلاجية المتقدمة.
- عن طريق طرق
وعلى أساس مسار الإدارة، تُقسم سوق العلاج بالهيموتريا إلى سوق شفهي ووالدي وغير ذلك، ويهيمن الجزء الشفهي على السوق بأكبر حصة من الإيرادات في عام 2025، مدفوعاً باستخدام الأدوية الفموية على نطاق واسع لمعالجة الأمراض المعدية والظروف البولية المعتدلة، وتوفر العقاقير الفموية درجة عالية من امتثال المرضى بسبب سهولة الإدارة والملاءمة، ولا سيما في أماكن المرضى الخارجيين، وهي غالباً ما توصف كعلاج من الدرجة الأولى، مما يجعلها خياراً مفضلاً لدى مقدمي الرعاية الصحية، وتزيد فعالية تكلفة الأدوية الفموية مقارنة بالعلاجات القابلة للحقن من دعم هيمنتها، وبالإضافة إلى ذلك، فإن توافر طائفة واسعة من التركيبات الفموية يعزز مرونة العلاج، ولا يزال هذا القطاع يستفيد من الطلب القوي على الأسواق المتقدمة والناشئة على السواء.
ومن المتوقع أن يشهد الجزء الأبوي أسرع معدل نمو خلال الفترة المتوقعة، مدعوماً بزيادة الحاجة إلى علاج سريع وفعال في الحالات الشديدة. وكثيراً ما تستخدم العلاجات المقننة في المستشفيات للمرضى الذين يحتاجون إلى تدخل فوري أو المرضى الذين يعانون من مضاعفات. ويساهم ارتفاع معدل حدوث الظروف الجراحية الخطيرة ودخول المستشفيات في نمو القطاع. وتكفل الإدارة الأبوية توافراً أحيائياً أعلى وإجراءات علاجية أسرع، مما يجعلها حاسمة في الرعاية الصحية الحادة. كما أن التقدم في تركيبات العقاقير القابلة للحقن يؤدي إلى تحسين نتائج العلاج. وبالإضافة إلى ذلك، فإن التوسع في البنية التحتية للمستشفيات يدعم زيادة اعتماد هذا الطريق.
- بواسطة المستخدمات
وعلى أساس المستعملين النهائيين، تُقسم سوق العلاج بالهيموتريا إلى مستشفيات ورعاية منزلية وعيادات تخصصية وغيرها، ويهيمن قطاع المستشفيات على السوق بأكبر حصة من الإيرادات في عام 2025، مدفوعاً بتوفر مرافق متقدمة للتشخيص والعلاج، وتعتبر المستشفيات نقطة الرعاية الرئيسية للمرضى الذين يعانون من أعراض شديدة أو ظروف أساسية معقدة تتطلب تقييماً شاملاً، ويؤدي وجود مهنيين مهرة في مجال الرعاية الصحية وإمكانية الحصول على تكنولوجيات التصوير إلى زيادة تعزيز هذا القطاع، وبالإضافة إلى ذلك، تعالج المستشفيات عدداً كبيراً من حالات الطوارئ والحالات الداخلية، مما يسهم في استمرار الطلب، كما أن إدماج نهج الرعاية المتعددة التخصصات يعزز فعالية العلاج، وهذه الهيمنة تدعمها أطر قوية لسداد التكاليف في المناطق المتقدمة النمو.
ومن المتوقع أن يشهد قطاع الرعاية المنزلية أسرع معدل نمو خلال الفترة المتوقعة، مدعوماً بتزايد تفضيل الرعاية الصحية في المناطق النائية والتي يكون فيها المرضى محور الرعاية الصحية. والواقع أن أوجه التقدم في تكنولوجيات التطبيب عن بعد والرصد عن بعد تمكن المرضى من التعامل مع ظروف مريحة من المنزل. وهذا الاتجاه مهم بشكل خاص بين المرضى المسنين وأولئك الذين يحتاجون إلى رعاية طويلة الأجل. فالرعاية المنزلية تقلل من تكاليف العلاج في المستشفيات وتحسِّن من راحة المرضى، مما يجعلها خياراً جذاباً. وبالإضافة إلى ذلك، فإن زيادة الوعي بالرعاية الصحية وإمكانية الحصول على الأدوية يدعمان هذا التحول. كما أن التوسع في خدمات الرعاية الصحية المنزلية يزيد من تسارع نمو القطاع.
- حسب التوزيع
وعلى أساس قناة التوزيع، تُقسم سوق العلاج بالهيموتريا إلى صيدلية المستشفيات، والصيدلية الإلكترونية، والصيدلية بالتجزئة، ويهيمن قطاع صيدلية المستشفى على السوق بأكبر حصة من الإيرادات في عام 2025، مدفوعاً بارتفاع حجم الوصفات الطبية المتولدة داخل المستشفيات. وكثيراً ما يحصل المرضى الذين يخضعون للتشخيص والعلاج في المستشفيات على الأدوية مباشرة من صيدليات المستشفيات، مما يضمن الوصول الفوري إليها. ويدعم توافر الأدوية المتخصصة والتوجيه المهني هذا الجزء. وبالإضافة إلى ذلك، تؤدي صيدليات المستشفيات دوراً حاسماً في إدارة نظم العلاج المعقدة. ويكفل الاندماج القوي مع نظم المستشفيات الطلب المتسق. ولا يزال هذا الجزء يؤدي إلى زيادة دعم هذا الجزء بسبب موثوقيته وإمكانية الوصول إليه.
ومن المتوقع أن يشهد قطاع الصيدليات على الإنترنت أسرع معدل نمو خلال الفترة المتوقعة، مدعوماً بزيادة الرقمنة وتزايد تفضيل المستهلكين لخيارات الشراء المناسبة. وتوفر المنصات الإلكترونية سهولة الوصول إلى الأدوية، والتسعير التنافسي، وخدمات إيصال الخدمات المنزلية، مما يعزز من راحة المرضى. ويساهم تبني التجارة الإلكترونية في مجال الرعاية الصحية إسهاماً كبيراً في نمو القطاع. وبالإضافة إلى ذلك، فإن زيادة اختراق الإنترنت واستخدام الهواتف الذكية يدعمان هذا الاتجاه. والدعم التنظيمي للصيدليات على الإنترنت في مختلف المناطق يزيد من تعزيز الاعتماد. ونتيجة لذلك فإن هذا القطاع يكتسب نمواً سريعاً في الأسواق المتقدمة والناشئة على حد سواء.
جيم- تحليل إقليمي
- هيمنت أمريكا الشمالية على سوق العلاج بالهيموتوريا بأكبر حصة من الإيرادات بلغت 38.50 في المائة في عام 2025، وتميزت بالهياكل الأساسية المتقدمة للرعاية الصحية، ومعدلات تشخيص عالية، ووجود قوي لشركات رائدة للأدوية والأجهزة الطبية
- :: قيام المرضى في المنطقة بقيمة عالية في قيمة عالية لتكنولوجيات التشخيص المتقدمة، والحلول العلاجية الفعالة، وإمكانية الوصول إلى نظم الرعاية الصحية الراسخة التي تمكن من إدارة الظروف المتصلة بالهيماتوريا في الوقت المناسب وبدقة
- ويدعم هذا الاعتماد الواسع الانتشار أيضاً الهياكل الأساسية المتقدمة للرعاية الصحية، وارتفاع نفقات الرعاية الصحية، ووجود قوي لشركات رائدة للأدوية الصيدلانية والأجهزة الطبية، مما يجعل العلاج بالهيموتريا عنصراً حاسماً من عناصر الرعاية البولية في المستشفيات والتخصصات على حد سواء.
سوق المعاملة في الولايات المتحدة الأمريكية
وقد استولت سوق العلاج في المكسيك على أكبر حصة من الإيرادات بلغت 79 في المائة في عام 2025 في أمريكا الشمالية، وتغذت هذه الحصة بارتفاع انتشار الاضطرابات البولية وتوسع نطاق اعتماد تكنولوجيات التشخيص المتقدمة، ويتزايد إعطاء الأولوية للتشخيص المبكر والعلاج الفعال لظروف التبول من خلال تحسين إمكانية الحصول على الرعاية الصحية والتوعية بها، وتزايد تفضيل الإجراءات التي تنطوي على حد أدنى من التوسع، إلى جانب الطلب القوي على العلاجات المبتكرة للعقاقير وأدوات التشخيص، مما يزيد من دفع سوق العلاج بالهيماتوريا، فضلا عن أن التكامل المتزايد لنظم التصوير المتقدمة والتشخيص الجزيئي يسهم إسهاما كبيرا في توسع السوق.
أوروبا أوروبا
ومن المتوقع أن تتوسع سوق العلاج بالهيموتريا في أوروبا في إطار نظام علاجي كبير من نوعه خلال الفترة المتوقعة، مدفوعاً في المقام الأول بنظم الرعاية الصحية الراسخة وارتفاع معدلات الإصابة بالاضطرابات المرتبطة بالكليات والمثانة. وتؤدي الزيادة في عدد السكان المسنين، إلى جانب الطلب على خدمات التشخيص المبكر، إلى تعزيز اعتماد حلول علاجية للدم؛ كما يجذب المرضى الأوروبيين إلى توافر التكنولوجيات الطبية المتقدمة وتحسين نتائج العلاج. وتشهد المنطقة نمواً كبيراً في المستشفيات، وعيادات التخصص، والأماكن الخارجية، مع إدماج إدارة الهرموريا في التشخيص الروتيني وفي مسارات الرعاية المتخصصة على السواء.
المملكة المتحدة الأمريكية
ومن المتوقع أن ينمو سوق العلاج في المملكة المتحدة عند مستوى جدير بالملاحظة في إطار نظام الرعاية الصحية الشاملة خلال الفترة المتوقعة، وذلك بسبب زيادة الوعي بالصحة البولية وأهمية الكشف المبكر. وبالإضافة إلى ذلك، فإن المخاوف المتعلقة بالظروف الأساسية الخطيرة مثل سرطان المثانة تشجع المرضى على التماس الرعاية الطبية في الوقت المناسب. ومن المتوقع أن تستمر البنية الأساسية القوية للرعاية الصحية في المملكة المتحدة، إلى جانب تركيزها على الرعاية الوقائية وكفاءة التشخيص، في تحفيز نمو السوق.
ألمانيا
ومن المتوقع أن تتوسع سوق العلاج في ألمانيا في ظل قدر كبير من المشاكل البيئية الخطيرة أثناء الفترة المتوقعة، والتي تغذيها زيادة الطلب على الحلول التشخيصية المتقدمة تكنولوجياً وخيارات العلاج الفعّالة. ومن المتوقع أن تعمل البنية الأساسية المتطورة في ألمانيا للرعاية الصحية، إلى جانب تركيزها على الإبداع والطب الدقيق، على تشجيع تبني نُهج إدارة متقدمة في إدارة الهيماتوريا. كما أن دمج التصوير التشخيصي والعلاجات الأقل غزواً أصبح أيضاً منتشراً على نحو متزايد، مع تفضيل قوي لخدمات الرعاية الصحية العالية الجودة والفعالة بما يتماشى مع توقعات المرضى.
جيم - أسواق المعاملة
ومن المتوقع أن تنمو سوق العلاج بالهيموتريا في آسيا والمحيط الهادئ عند أسرع مستويات النمو في معدلات الخصوبة الإجمالية بنسبة 3.6 في المائة خلال الفترة المتوقعة من 2026 إلى 2033، وذلك بسبب زيادة الإنفاق على الرعاية الصحية، وزيادة الوعي بالاضطرابات البولية، وتحسين فرص الحصول على خدمات التشخيص في بلدان مثل الصين واليابان والهند. والواقع أن التركيز المتزايد في المنطقة على الكشف المبكر عن الأمراض، بدعم من المبادرات الحكومية التي تعزز تطوير البنية الأساسية للرعاية الصحية، يقود إلى تبني حلول للعلاج بالهيماتوريا. وعلاوة على ذلك، فمع استمرار الرابطة في توسيع قدراتها في مجال الرعاية الصحية، فإن إمكانية الوصول إلى خيارات التشخيص والعلاج والقدرة على تحمل تكاليفها آخذة في التحسن بالنسبة لعدد أكبر من المرضى.
سوق المعاملة في اليابان
إن سوق العلاج في اليابان تكتسب زخماً بسبب نظام الرعاية الصحية المتقدم في البلاد، وشيخوخة السكان، وتزايد الطلب على التشخيص المبكر. وتركز السوق اليابانية بشكل كبير على الرعاية الوقائية، ويحرك اعتماد العلاج بالهيماتريا ارتفاع معدل الإصابة بالظروف البولية المرتبطة بالعمر. والواقع أن دمج تكنولوجيات التشخيص المتقدمة مع إجراءات العلاج يعمل على تغذية النمو. فضلاً عن ذلك فإن شيخوخة سكان اليابان من المرجح أن تحفز الطلب على الحلول العلاجية الفعالة والخفيفة في المستشفيات وخارجها.
سوق المعاملة في الهند
كانت سوق العلاج في الهند تشكل أكبر حصة من عائدات السوق في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى توسع البنية الأساسية للرعاية الصحية في البلاد، وتزايد عدد السكان، وزيادة الوعي بالصحة البولية. والهند واحدة من أسرع الأسواق نمواً في مجال خدمات التشخيص والعلاج، وأصبحت إدارة الهيموتوريا ذات أهمية متزايدة في السياقات الحضرية والريفية للرعاية الصحية على حد سواء. والدفع نحو تحسين فرص الحصول على الرعاية الصحية وتوفير خيارات العلاج الفعالة من حيث التكلفة، إلى جانب المبادرات الحكومية المتزايدة، من العوامل الرئيسية التي تحرك السوق في الهند.
من هي الشركات الكبرى في سوق هيماتوريا للمعالجة؟
وتقود صناعة العلاج في المناطق الحضرية أساساً شركات راسخة، منها:
- شركة Marck & Co. Inc)الولايات المتحدة الأمريكية(
- شركة Bristol-Myers Squip)الولايات المتحدة الأمريكية(
- زين)بالك كـك كـوك(
- مؤسسة PFIFIDer Inc.)الولايات المتحدة الأمريكية(
- نوفارت(سويسرا)
- ف. هوفمن - لاروش المحدودة (سويسرا)
- شركة Joson & Joson Services Inc. (الولايات المتحدة)
- شركة Sun Addmin Addmineds Industries Ltd. (الهند)
- )ككك(
- شركة Teva Add الصيدليا Industrisings Ltd. (إسرائيل)
- شركة باير AG (ألمانيا)
- سانوفي (فرنسا)
- آببوت (الولايات المتحدة الأمريكية)
- شركة Siemens Healss Heals Heals Heals Heals AAG (ألمانيا)
- (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- Urogen Gen Parma Ltd. (الولايات المتحدة الأمريكية)
- الصيدليات (سويسرا)
- فيرا العلاجيات (الولايات المتحدة)
- (الولايات المتحدة الأمريكية)
ما هي التطورات الأخيرة في سوق العلاج العالمي؟
- وفي كانون الأول/ديسمبر 2025، أفاد فايزر والشركاء بأن مجموعة PADCEVTM (enforfortumab vedodutin) بالإضافة إلى Kitrodah (pembrolezumab) قد حسنت إلى حد كبير من البقاء العام والبقاء دون وقوع حوادث في حالة سرطان المثانة العضلية، مما أبرز معيارا جديدا محتملا للرعاية.
- في كانون الأول/ديسمبر 2025، أدخلت الرابطة الأمريكية لأمراض الأورام مبادئ توجيهية مستكملة بشأن أمراض الرحم، مع نماذج معززة لتقسيم المخاطر إلى فئات، وتحسين الكشف المبكر عن الخبثيات في المجرى البولي وإدارتها، وغير ذلك من الأسباب الكامنة للهيماتوريا.
- في أيلول/سبتمبر 2025، أعلنت جونسون وجونسون أن هيئة التنمية الحرجية في الولايات المتحدة وافقت على نظام INLEXZOTM (نظام enphsical Gemcitatabine)، وهو نظام جديد لإيصال الأدوية للمرضى المصابين بسرطان غير ذي عضلي غير قابل للتجاوب مع مرض BCG، مما يمكّن من إطلاق المخدرات بشكل مستمر مباشرة إلى المثانة ويقدم بديلاً للعلاج غير الجراحي.
- في حزيران/يونيه 2025، تلقت أورو جين فارما موافقة الولايات المتحدة الأمريكية من هيئة التنمية الحرجية على زوزدوري (UGN-102)، وهو علاج مميتومغائي قائم على الهللم لعلاج سرطان المثانة غير العضلي المنخفض المستوى، مما يدل على معدل استجابة كامل يبلغ 78 في المائة ويوفر خيارا غير جراحي لعلاج الأورام المتكررة.
- وفي نيسان/أبريل 2024، تلقى بيو موافقة من الولايات المتحدة الأمريكية على أنكتيفا (Nogappendekin alfa inbakipet)، وهو أول مُستقبِل من الفئة IL-15 لمُستقبِل لسرطان المثانة الغازي غير العضلي غير المستجيب لـ BCG، مما يمثل إنجازاً في تقدم العلاج المناعي في المعالجة البولية.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم
- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.