



تقسيم سوق علاج سرطان الغدد الليمفاوية النسيجية العالمي، حسب العلاج (العلاج الكيميائي، العلاج الإشعاعي، العلاج الدوائي الموجه، العلاج بالخلايا التائية المعدلة وراثيًا (CAR-T)، زرع نخاع العظم، والعلاج المناعي)، نوع الخلية (الخلايا البائية والخلايا التائية)، التشخيص (خزعة العقدة الليمفاوية، التصوير المقطعي المحوسب، التصوير المقطعي بالإصدار البوزيتروني، الموجات فوق الصوتية، والأشعة السينية للصدر)، المستخدمون النهائيون (العيادات، المستشفيات، وغيرها)، قناة التوزيع (صيدليات المستشفيات، صيدليات البيع بالتجزئة، والصيدليات الإلكترونية) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم وصورة سوق العلاج في علم علم علم الفلك؟
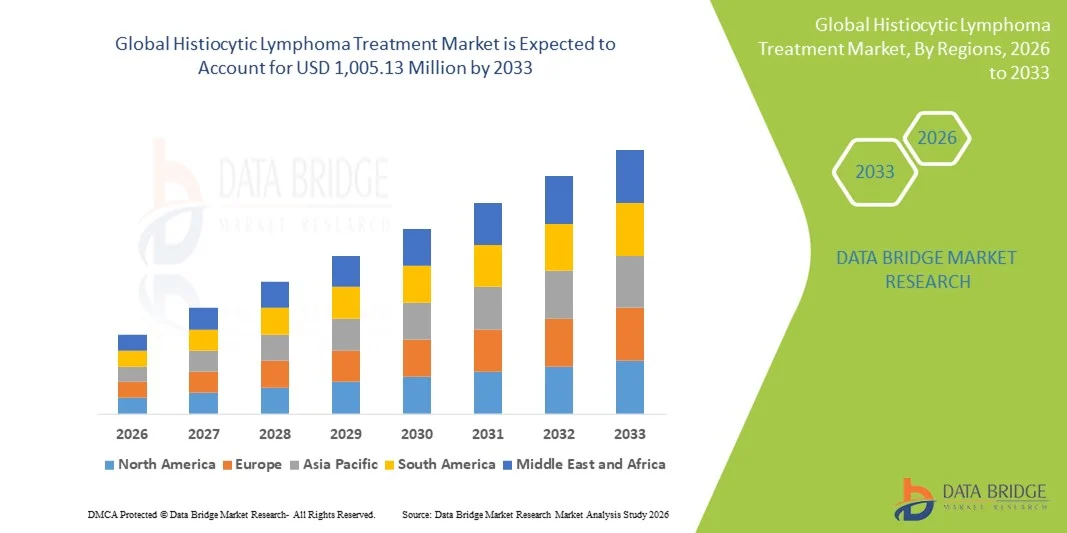
- وفقاً لتحليلات بحثية عن سوق سوق جسر البيانات، قُيِّرت قيمة حجم سوق معالجة اللمفة اللمفاوية العالمية بقيمة(ب) 650.00 مليون دولار في عام 2025ومن المتوقع أن يتم ذلكمبلغ 005.13 مليون دولار, ماالنسبة المئوية المئوية المئويةخلال الفترة التي
- ويغذي نمو السوق إلى حد كبير التقدم المحرز فيالعلاجات المستهدفة، (أ) العلاجات المناعية،:: تحسين نتائج التشخيص والعلاج للأحوال النادرة في حالة الانهيات القلبية العصبية، بما في ذلك الورم اللمفاوية التي تُفضي إلى زيادة اعتماد بروتوكولات علاجية متخصصة والاستثمار في تطوير عقاقير الأورام
- فضلاً عن ذلك، فإن زيادة الوعي بالسرطانات النادرة، وتوسيع نطاق الوصول إلى الرعاية الصحية، وزيادة التعاون في مجال البحث والتطوير فيما بين شركات الصيدلة ومؤسسات البحوث، تعمل على ترسيخ علاج الورم اللمفاوي السيكولوجي الفيزيائي باعتباره من المجالات الحاسمة داخل الحيز الأوسع لعلم الأورام. وهذه العوامل المتقاربة تعمل على التعجيل باستيعاب العلاجات المبتكرة، وبالتالي تعزيز نمو الصناعة بشكل كبير.
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): 650.00 مليون دولار
- القيمة السوقية المتوقعة (2033): 005,13 1 مليون دولار
- التنبؤات المتوقعة (2026-2033): 0.6 في المائة
ما هي أهم عمليات الإستحواذ على سوق العلاج الليمفاوية؟
- وتتزايد أهمية علاجات الورم اللمفاوية التي تنتقل إلى الجهاز الدموي، بما في ذلك العلاج الكيميائي والعلاج المستهدف والعلاج المناعي، بشكل متزايد، في إدارة حالات الاعتلال الشحيحة الخبيثة في مجال علم الدم بسبب قدرتها على تحسين نتائج البقاء على قيد الحياة، وخفض معدلات الانتكاس، وتوفير نُهج علاجية شخصية للمرضى الذين يعانون من اضطرابات في الجهاز الدموي.
- ويغذي الطلب المتزايد على علاجات الورم اللمفاوي ذات الخلايا الفهرسية السيكية الفهرسية أساساً التقدم المحرز في العلاجات المستهدفة والعلاجات المناعية، وزيادة الوعي بالأمراض، وتوسيع الهياكل الأساسية للرعاية الصحية، مما يسمح بالتشخيص المبكر وتوسيع نطاق الوصول إلى بروتوكولات العلاج المتخصص.
- هيمنت أمريكا الشمالية على سوق العلاج اللمفاوي اللمفاوية ذات الطابع الهسطي، حيث كانت أكبر حصة من الإيرادات بلغت 47.2 في المائة في عام 2025 مدفوعة بالهياكل الأساسية الراسخة للرعاية الصحية في مجال الأورام، وارتفاع اعتماد العلاجات المتقدمة، وخطوط أنابيب قوية للبحث والتطوير، والوجود القوي لشركات صيدلانية رئيسية تقوم بتطوير علاجات جديدة للورم اللمفاوية
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في سوق علاج اللمفاوية الفكية الفكية خلال الفترة المتوقعة، وذلك بسبب ارتفاع نفقات الرعاية الصحية، وتحسين إمكانية الحصول على الرعاية المتعلقة بالأورام، وزيادة الوعي بالسرطانات النادرة، وزيادة توافر خيارات العلاج المتقدمة في الاقتصادات الناشئة.
- وسيطر قطاع العلاج المستهدف من المخدرات على سوق معالجة اللمفاوية ذات الطابع الهستيري بحصة سوقية قدرها 43.9 في المائة في عام 2025 مدفوعة بفعاليته، وانخفاض مستوى الآثار الجانبية مقارنة بالعلاج الكيميائي التقليدي، وزيادة الموافقة على عقاقير مستهدفة جديدة لسرطانات الدم النادرة.
التقرير المتعلق بالنطاق وبسوق
|
الصفات الأولى |
(أ) الأسواق الرئيسية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق العلاج في علم علم النفس؟
أوجه التقدم في العلاجات المستهدِفة والمأمونة
- وهناك اتجاه هام ومتسارع في سوق معالجة اللمفاوية ذات التهكستات العالمية، يتمثل في تزايد اعتماد العلاجات والعلاجات المناعية المستهدفة، التي توفر فعالية محسنة وآثار جانبية مخفضة مقارنة بالعلاج الكيميائي التقليدي.
- إدماج نُهُج الطب الدقيق، بما في ذلك التنميط الجينومي والتشخيص الجزيئي، لتمكين الأطباء السريريين من تكييف العلاجات لفرادى المرضى، وتحسين نتائج العلاج والحد من معدلات الانتكاس
- والجمع المتزايد بين العلاج المناعي والعلاج المستهدف هو إعادة تعريف بروتوكولات الرعاية الموحدة، التي توفر للمرضى استجابات أكثر دواماً وآثاراً ضارة أقل مقارنة بالعلاجات التقليدية.
- العلاجات الناشئة مثل الأجسام المضادة لكل نوع من أنواع الجسم المضادة للدَّرْضات المضادة للعقاقير الجسمية (ADCs) تفتح سبلاً جديدة للأنواع الفرعية من الورم اللمفاوية التي يصعب علاجها
- أدوات الصحة الرقمية، بما في ذلك رصد المرضى في المناطق النائية ودعم القرارات المتخذة في مجال العلاج المستند إلى العلاج في إطار منظمة العفو الدولية، تعمل على تحسين التقيد بالعلاج ونتائجه
- :: التعجيل بالتجارب السريرية وتطوير العلاجات الجديدة
- زيادة الاستثمار في تطوير المخدرات اليتيمة تجتذب بلدانا جديدة إلى السوق، مما يعزز الابتكار التنافسي
- فعلى سبيل المثال، تستخدم لوحات تسلسل الجيل المقبل بصورة متزايدة لتحديد الطفرات القابلة للتنفيذ في مرضى الورم الليمفاوي في المرحلة الليمفاوية، مع توجيه اختيار العلاج.
مؤسسة ESAL
سائق
ارتفاع الطلب بسبب الاحتياجات العلاجية غير المستوفية والتوعية بالسرطان
- ويعد تزايد انتشار السرطانات المميتة النادرة، إلى جانب الوعي المتزايد بسرطان الغدة الدهنية اللمفاوية التي تنتقل من خلايا الدم، محركاً هاماً لزيادة الطلب على العلاجات المتقدمة.
- وبينما يسعى المرضى ومقدمو الرعاية الصحية إلى إيجاد خيارات علاجية أكثر فعالية وشخصية، يجري تفضيل علاجات مثل العلاج المناعي والعقاقير الموجهة بدقة على العلاج الكيميائي التقليدي.
- وعلاوة على ذلك، فإن توسيع نطاق الهياكل الأساسية للرعاية الصحية والخبرة في علم الأورام في الأسواق الناشئة يتيحان إمكانية أوسع نطاقا للوصول إلى العلاجات المتقدمة للورم اللمفاوية السيسيلية
- زيادة استثمارات البحث والتطوير التي تقوم بها شركات المستحضرات الصيدلانية في حالات النـدرة في حالات النـدرة في مجال النخـض الخيـر في النـدرة الدهنيـة تحفز على استحداث علاجات مبتكرة ذات كفاءة أفضل وملامح أمان أفضل
- :: زيادة التعاون بين شركات صيد الصيدلة ومراكز البحوث الأكاديمية لتعجيل توافر العلاج واعتماده
- حملات التوعية ومبادرات دعوة المرضى إلى توعية المرضى ومقدمي الرعاية الصحية بالتشخيص المبكر وخيارات العلاج المبكر
- :: دعم توسيع الأسواق بالحوافز الحكومية من أجل تطوير المخدرات اليتيمة وعلاج الأمراض النادرة
- على سبيل المثال، يجري استكشاف العلاج بالخلايا في إطار العلاج بسرطان القلب في حالات الطوارئ، مما يتيح بديلاً محتملاً لإنقاذ الحياة في الحالات التي تفشل فيها العلاجات الأخرى
التعرّض/التحديي
تكاليف المعاملة العالية والوعي المحدود في الأسواق الناشئة
- ويشكل ارتفاع تكلفة العلاجات المتقدمة، بما في ذلك العقاقير المستهدفة والمعالجات المناعية، تحدياً كبيراً أمام اعتماد هذه العلاجات على نطاق واسع، لا سيما في المناطق الحساسة من حيث الأسعار.
- يؤدي ضعف الوعي بالأمراض بين مقدمي الرعاية الصحية والمرضى في بعض المناطق إلى تأخير التشخيص وبدء العلاج، مما يعوق نمو السوق
- وعلاوة على ذلك، تؤدي المتطلبات التنظيمية الصارمة للموافقة على عقاقير اليتيمات والعلاجات الجديدة إلى خلق حواجز دخول إضافية لشركات المستحضرات الصيدلانية
- ويمكن أن يؤدي نقص أخصائيي الأورام المدربين في مجال الأورام والنقص المحدود في الهياكل الأساسية التشخيصية المتقدمة في بعض المناطق إلى إعاقة تقديم العلاج في الوقت المناسب
- يمكن لإدارة الآثار الجانبية المعقدة لمعالجة العلاجات المناعية والعلاجات المستهدفة أن تحد من أهلية المرضى وتبنيهم
- ويمكن أن تحدّ تحديات سلسلة التوريد، بما في ذلك توافر المخدِّرات ومتطلبات سلاسل التبريد المتعلقة بالبيولوجيا، من إمكانية تقييد الوصول في بعض المناطق
- ارتفاع تكلفة الرصد المستمر ومعالجات المتابعة يزيد العبء الاقتصادي الشامل على نظم الرعاية الصحية
- فعلى سبيل المثال، قد يواجه المرضى في المناطق الريفية حالات تأخير في الحصول على الاختبار الجزيئي أو العلاجات المستهدفة بسبب عدم كفاية مرافق الرعاية الصحية المحلية.
كيف يتم تنظيم سوق العلاج؟
ويتم تقسيم السوق على أساس المعالجة، ونوع الخلية، والتشخيص، والمستعملين النهائيين، وقناة التوزيع.
- المعاملة
وعلى أساس العلاج، فإن السوق مقسمة إلى العلاج الكيميائي، والعلاج الإشعاعي، والعلاج الموجه بالمخدرات، والعلاج بالعقاقير المضادة للسرطان، والعلاج بالخلية التليفزيونية، وزراعة العظام، والعلاج المناعي.() وتهيمن المعالجة المستهدَفة للعقاقير على السوق بأكبر حصة من الإيرادات قدرها 43.9 في المائة في عام 2025، مدفوعة بفاعليتها الأعلى وبآثارها الجانبية الأدنى مقارنة بالعلاج الكيميائي التقليدي.() ويتزايد تفضيل المرضى والعياديين للعلاجات المستهدفة بسبب قدرتهم على الانتقائية على مهاجمة الخلايا السرطانية مع تجنب الأنسجة الصحية، وتحسين نتائج العلاج.() ويحظى الاعتماد أيضاً بدعم من التطورات في التنميط الجينومي، الذي يسمح للأطباء بتخصيص نظم العلاج استناداً إلى الطفرات العملية.() وتستثمر شركات المستحضرات الصيدلانية استثماراً كبيراً في البحث والتطوير والتجارب السريرية لتطوير عقاقير مستهدفة جديدة للنماذج الفرعية للورم اللمفاوية السيكية الرئوية النادرة.() وعلاوة على ذلك، كثيراً ما تظهر العلاجات المستهدَفة امتثالاً أفضل للمريض بسبب خيارات الإدارة الشفهية، والحد من زيارات المستشفيات.() ويتزايد دمج مقدمي الرعاية الصحية لهذه العلاجات في بروتوكولات الرعاية المعيارية، مما يزيد من تعزيز هيمنة السوقية.
ومن المتوقع أن يشهد علاج الخلايا السرطانية - تي أسرع نمو من 2026 إلى 2033، مدفوعاً بنهجه الثوري في معالجة السرطان، ثم انتكاسه إلى اللمفاوية السيكولوجية. ومن المتوقع أن يؤدي علاج الخلايا السرطانية إلى تسخير نظام المناعة الخاص بالمريض لاستهداف الخلايا السرطانية على وجه التحديد، مما يوفر نتائج دائمة وربما علاجية. ومما يغذي تبني العلاج المتزايد هو زيادة الموافقات على مؤشرات السرطان النادرة وزيادة الاستثمارات في البنية الأساسية المتقدمة لتصنيع علاج الخلايا. فضلاً عن ذلك، تعمل المستشفيات والعيادات المتخصصة على توسيع نطاق الوصول إلى مراكز العلاج المركزي، الأمر الذي يسمح بوصول المرضى على نطاق أوسع. والواقع أن الشراكات الاستراتيجية بين شركات التكنولوجيا الحيوية والمستشفيات الأكاديمية تعمل على تسريع التجارب السريرية، وزيادة دعم النمو. وزيادة الوعي بهذا العلاج بين علماء الأورام والمرضى، إلى جانب النتائج السريرية الواعدة، تشجع التوسع السريع في السوق.
- المجموع
واستناداً إلى نوع الخلية، فإن السوق مقسمة إلى خلايا ب وخلية تُهيمن على السوق في عام 2025، حيث نشأت معظم حالات الورم الليمفاوية ذات الخلايا الخبيثة من سلالة ب، مما أدى إلى زيادة الطلب على العلاجات التي تستهدف هذا النوع من الخلايا على وجه التحديد. وقد اعتمدت علاجات للورم اللمفاوي ذي الخلايا الهضمية، بما في ذلك الأجسام المضادة الأحادية الأنثوية والمثبطات المستهدفة، وهي متاحة على نطاق واسع وقد أظهرت فعالية كبيرة في الممارسة السريرية. وتعززت هيمنة السوق من خلال التركيز القوي على البحث والتطوير والتجارب السريرية الجارية للجيل التالي من علاجات الخلية باء. وعلاوة على ذلك، يفضل مقدمو الرعاية العلاجات الخاصة بخلايا الخلية باء نظراً لإمكانية التنبؤ بها في استجابة المريض وموجزات الآثار الجانبية التي يمكن التحكم فيها. كما أدت حملات توعية المرضى والمبادرات التعليمية إلى زيادة الكشف المبكر عن الورم الدموي الدموي السيكولوجي البكولوجي واعتماد علاجه في وقت مبكر. ويعزز توافر الاختبارات التشخيصية المرافقة تحسين المعالجة الشخصية وتحقيق النتائج المثلى.
ومن المتوقع أن تشهد الخلية التقنية أسرع نمو من عام 2026 إلى عام 2033، مع ظهور علاجات جديدة تستهدف الليمفاوية التي تُـخَلَّص، مع نجاح سريري كبير. والواقع أن الليمفاوية التي تُـعَدُّها الخلايا الفُكَسِيَّة التي تُـعَد نادرة وتفتقر تاريخياً إلى العلاجات الفعّالة، الأمر الذي يخلق إمكانات نمو عالية للنهج العلاجية المبتكرة. والواقع أن التطورات التي تشهدها العلاج المناعي، مثل كار تي وجسيمات مضادة ثنائية النوعية تستهدف مولدات مضادات الخلايا تي، تتسارع في عملية الاعتماد. والواقع أن التوسع في التجارب السريرية والموافقة التنظيمية تعمل على تيسير اختراق السوق في البلدان المتقدمة والناشئة. كما تساهم زيادة الوعي لدى الأطباء وبرامج الدعوة إلى المرضى في التعجيل باستيعابها. والواقع أن الحاجة إلى العلاجات التي تسفر عن نتائج أفضل في البقاء على قيد الحياة وانخفاض السمية تدفع التوسع السريع لهذا القطاع.
- حسب التشخيص
وعلى أساس التشخيص، تُقسم السوق إلى سوق في شكل مركز للتشخيص، ودائرة CTS، ودائرة الفحص، ودائرة الفحص، ودائرة الفحص، ودائرة الفحص، ودائرة الفحص، ودائرة الفحص، ودائرة الفحص، ودائرة الفحص، ودائرة التحليل، ودائرة الفحص، ودائرة التحليل، ودائرة التحليل، ودائرة التحليل، وهي الجهة التي تهيمن على السوق، وأكبر حصة من الإيرادات في عام 2025، إذ تظل هي المعيار الذهبي لتأكيد تشخيص الورم اللمفاوي اللادماوي السيكولوجي، والتمييز بينه وبين غيره من حالات الخبيثة في علم الدم. ويسمح هذا الإجراء بإجراء تحليل مفصل للمرض في الجهاز التناسلي، وتحليل عن طريق الفحص، وهو ما يرشد عملية الاختيار. ويعتمد مقدمو الرعاية الصحية على نتائج الخزعة في التخطيط الدقيق للتصنيف والعلاج، مما يجعلها ضرورية لاتخاذ القرارات الإكلينيكية. وعلاوة على ذلك، فإن زيادة فرص الوصول إلى مختبرات الأمراض المتقدمة قد حسنت من استخدام الخزعة في الأسواق المتقدمة والناشئة. ويجري تحسين نتائج المرضى بشكل ملحوظ من خلال التشخيص الدقيق، وزيادة تعزيز هيمنة السوق. وبالإضافة إلى ذلك، فإن إدماج الاختبارات الجزيئية مع عينات العينات يمكّن من تحديد الطفرات القابلة للتنفيذ، ودعم إدارة العلاج الموجه.
ومن المتوقع أن يشهد مسح PET أن يشهد أسرع نمو من 2026 إلى 2033، مدفوعاً بقدرته على توفير تصوير كامل الجسم والكشف عن ارتباط الأمراض المبكرة بدقة عالية. وتتزايد الاستعانة بفحوصات المسح المقطعي لرصد الاستجابة العلاجية والكشف عن الانتكاسات في مرضى الغدة الدرقية الدرقية اللمفاوية. وتؤدي التطورات في تكنولوجيا التصوير المهجنة، بما في ذلك النظم الهجينة للتصوير المدمج/التكتيك المكشوف، إلى تعزيز دقة التشخيص وملاءمة المريض. كما أن تزايد الاعتماد في مراكز الأورام وتحسين التغطية التأمينية في البلدان المتقدمة يدعمان نمو السوق السريع. كما أن الطبيعة غير المفرغة والحساسية العالية لتصوير PET تشجعان الأطباء على إدماجه في الرعاية الروتينية. كما أن زيادة الوعي بين الأطباء بشأن قيمة المسح المعالج في تخطيط العلاج يؤدي إلى زيادة تسريع وتيرة الاعتماد.
- بواسطة المستخدمات
وعلى أساس المستخدمين النهائيين، فإن السوق مقسمة إلى عيادات، ومستشفى، وغير ذلك. وكانت المستشفيات تهيمن على السوق في عام 2025، حيث تقدم الرعاية الشاملة في مجال الأورام، بما في ذلك العلاجات المتقدمة، وخدمات التشخيص، ومراكز العلاج المتخصصة للسرطانات النادرة. والواقع أن توافر الأفرقة المتعددة التخصصات والبنية الأساسية للعلاجات المعقدة مثل العلاج بسرطان القلب وزرع النخاع العظمي يدعم هيمنة المستشفيات. كما أنشأت المستشفيات شبكات الإحالة والوصول إلى التجارب السريرية، بما يضمن حصول المرضى على العلاجات المتطورة. كما يعمل الدعم الحكومي والتأمين للعلاجات القائمة على المستشفيات على زيادة تعزيز حصة السوق. وبالإضافة إلى ذلك، يمكن للمستشفيات أن تقدم الرعاية المتكاملة، بما في ذلك التشخيص والعلاج والمتابعة، والتي تشكل أهمية حاسمة لإدارة ورم الغدة الدرقية السيكولوجية. كما تساهم ثقة المرضى العالية في رعاية المستشفيات أيضاً في قيادة سوق القطاع.
ومن المتوقع أن تشهد العيادات أسرع نمو من 2026 إلى 2033، مدفوعاً بزيادة توافر خدمات المرضى الخارجيين في مجال الأورام وإدارة العلاج المستهدف في العيادات المتخصصة. وتوفر العيادات الراحة والرعاية الشخصية، وتكاليف أقل لبعض العلاجات مقارنة بالمستشفيات. ومن شأن التوسع في شبكات العيادات في المناطق الحضرية وشبه الحضرية أن يعزز من فرص وصول المرضى إلى العلاجات المتقدمة. والواقع أن الشراكات مع شركات الأدوية لتقديم العلاجات ورصد المرضى تعمل على تيسير التبني. كما تعمل العيادات أيضاً على تعزيز منصات التطبيب عن بعد والصحة الرقمية لدعم الالتزام بالعلاج والرعاية المتابعة. ويساهم القبول المتزايد لنماذج العلاج الخارجي في الأسواق المتقدمة والناشئة في النمو السريع لهذا القطاع.
- حسب التوزيع
وعلى أساس قناة التوزيع، تنقسم السوق إلى صيدلية المستشفيات، وصيدلية التجزئة، والصيدلية على الإنترنت، وهيمنة صيدلية المستشفى على السوق في عام 2025، حيث أن أكثر العلاجات تقدماً للورم اللمفاوية الخبيثة، بما في ذلك CAR-T والعقاقير المستهدفة، تدار تحت إشراف المستشفى، كما تكفل صيدليات المستشفيات التخزين السليم للبيولوجيا المعقدة وجرعها والتعامل معها، وهو أمر بالغ الأهمية لسلامة المرضى، كما أن وجود الصيدليات المدربة وأفرقة العناية بالأورام تسهل الامتثال لبروتوكولات العلاج، كما توفر المستشفيات إمكانية الوصول المتكامل إلى التشخيص والعلاج والرصد وتعزيز الهيمنة على سوق صيدلية المستشفيات، وكثيراً ما تفضل سياسات الحكومة والتأمين رد التكاليف العلاجات التي يتم توزيعها في المستشفيات، وتدعم التبني، بالإضافة إلى ذلك يفضل المرضى المستشفيات للعلاجات التي تتطلب إشرافاً طبياً وثيقاً، مثل وجود خلايا CAR-T.
ومن المتوقع أن تشهد صيدلية الإنترنت أسرع نمو من عام 2026 إلى عام 2033، مدعوماً بزيادة اعتماد التجارة الإلكترونية، وتحسين البنية التحتية الرقمية، وزيادة تفضيل المرضى لتسليم العلاجات الموجهة شفوياً إلى المنازل. وتوفر الصيدليات الإلكترونية الملاءمة، وإمكانية الوصول، والتسعير التنافسي، مما يجعلها جذابة للمرضى في المناطق الحضرية والنائية على حد سواء. ويمكِّن التكامل مع منصات التطبيب عن بعد من التحقق من الوصفات الطبية، وتتبع الامتثال، وإسداء المشورة للمرضى. كما تعمل القنوات الإلكترونية على تخفيف العبء على صيدليات المستشفيات، ولا سيما بالنسبة للعلاجات الشفوية المزمنة. وتزيد زيادة الموافقات التنظيمية والحلول اللوجستية المأمونة من تعزيز اختراق الأسواق.
ما هي المنطقة التي تملك أكبر حصة من سوق العلاج الليمفرومية في علم علم الفلك؟
- هيمنت أمريكا الشمالية على سوق العلاج اللمفاوي اللمفاوية ذات الطابع الهسطي، حيث كانت أكبر حصة من الإيرادات بلغت 47.2 في المائة في عام 2025 مدفوعة بالهياكل الأساسية الراسخة للرعاية الصحية في مجال الأورام، وارتفاع اعتماد العلاجات المتقدمة، وخطوط أنابيب قوية للبحث والتطوير، والوجود القوي لشركات صيدلانية رئيسية تقوم بتطوير علاجات جديدة للورم اللمفاوية
- يقدِّر المرضى ومقدمو الرعاية الصحية في المنطقة تقديراً عالياً توافر العلاجات المستهدفة والعلاجات المناعية والتكنولوجيات التشخيصية المتقدمة التي تمكِّن من تحديد الأمراض الدقيقة والتخطيط العلاجي الشخصي، مما يؤدي إلى تحسين النتائج السريرية
- ويدعم هذا الاعتماد الواسع النطاق أيضا سياسات ميسرة للسداد، ونشاط قوي للبحث والتطوير في مجال المستحضرات الصيدلانية، وتركيز كبير لمراكز متخصصة في مجال السرطان، مما يجعل أمريكا الشمالية سوقا رائدة لمعالجة الورم اللمفاوي السيكولوجي في المستشفيات وخارجها على حد سواء.
أسواق المعاملة البينة في الولايات المتحدة
وقد استحوذت سوق العلاج اللمفاوي في الولايات المتحدة الأمريكية على أكبر حصة من الإيرادات داخل أمريكا الشمالية في عام 2025، مدعومة بالهياكل الأساسية المتقدمة لعلم الأورام، والوعي العالي بالآفات الدموية النادرة الخبيثة، والتبكير باعتماد العلاجات المبتكرة. ويتزايد ترتيب مقدمي الرعاية الصحية في الولايات المتحدة للدواء الدقيق، بما في ذلك العلاجات المستهدفة والعلاجات المناعية، لتحسين نتائج المرضى. كما أن الوجود القوي للشركات الصيدلانية الرائدة وخطوط الأنابيب التجريبية السريرية النشطة يزيد من دفع نمو السوق. وعلاوة على ذلك، فإن أطر سداد التكاليف المواتية والوصول إلى مراكز السرطان المتخصصة يساهمان بشكل كبير في توسيع نطاق اعتماد علاج الورم الليمفاوي في كل أنحاء البلاد.
أوروبا
ومن المتوقع أن يتوسع سوق أوروبا لمعالجة اللمفاوية السيكولوجية في منطقة أوروبا في إطار إطار نظام علاجي ملحوظ لسرطان الدم أثناء الفترة المتوقعة، ويرجع ذلك أساسا إلى زيادة الوعي بالسرطانات النادرة وتحسين القدرات التشخيصية. وتؤدي الاستثمارات المتزايدة في بحوث الأورام، إلى جانب الأطر التنظيمية الداعمة للعقاقير اليتيمة، إلى تعزيز تبني العلاج في مختلف أنحاء المنطقة. وتركز أنظمة الرعاية الصحية الأوروبية على التشخيص المبكر وبروتوكولات العلاج القائمة على الأدلة، مما يدعم نمو السوق. وتشهد المنطقة زيادة في استخدام العلاجات المستهدفة والمناعية عبر المستشفيات والمراكز المتخصصة في علم الأورام، وخاصة في أوروبا الغربية.
UK. U. U. U. Histitio Cystreure Delen Bight
ومن المتوقع أن تنمو سوق العلاج اللمفاوية في المملكة المتحدة في ظل نظام ثابت لمعالجة السرطان أثناء الفترة المتوقعة، مدفوعا بنظام الرعاية الصحية العامة القوي في البلاد وآخذا في التركيز المتزايد على إدارة الأمراض النادرة. ومن المتوقع أن تؤدي زيادة تبني تقنيات التشخيص المتقدمة والحصول على الخدمات المتخصصة في علم الأورام إلى دعم استيعاب العلاج. كما تساهم المبادرات الصحية الوطنية الرامية إلى تحسين الكشف المبكر عن السرطان أيضاً في نمو السوق. وعلاوة على ذلك، من المتوقع أن تؤدي المشاركة النشطة للمملكة المتحدة في البحوث السريرية والتجارب النادرة للسرطان إلى زيادة تعزيز تطور السوق.
(ب)
ومن المتوقع أن يتوسع سوق ألمانيا لعلاج اللمفاوية ذات الطابع الهضمي في إطار نظام علاجي واسع النطاق، مدعوماً ببنية تحتية راسخة للرعاية الصحية وتركيز قوي على الإبداع الطبي. ومن المتوقع أن تعمل قيادة ألمانيا في مجال البحوث الصيدلانية والتكنولوجيا الحيوية على تيسير الوصول إلى العلاجات المتقدمة لأنواع نادرة من الخبيثة الدهنية. ومن المتوقع أن يؤدي توفر مراكز متخصصة للسرطان وأدوات تشخيص دقيقة إلى تعزيز دقة ونتائج العلاج. فضلاً عن ذلك فإن التغطية التأمينية الشاملة والإطار التنظيمي القوي يشجعان على تبني علاجات جديدة، مما يعزز نمو السوق في مختلف أنحاء البلاد.
مركز آسيا والمحيط الهادئ
إن سوق علاج الغدد اللمفاوية في آسيا والمحيط الهادئ على وشك النمو بأسرع ما يمكن خلال الفترة المتوقعة، وذلك بفضل تحسين البنية الأساسية للرعاية الصحية، وزيادة الوعي بالسرطان، وزيادة فرص الحصول على علاجات متقدمة في مجال الأورام. وتستثمر بلدان مثل الصين واليابان والهند بشكل كبير في قدرات الرعاية في مجال السرطان، الأمر الذي يسمح بتشخيص وعلاج الأورام اللمفاوية النادرة على نطاق أوسع. كما أن زيادة القدرة على تصنيع المستحضرات الصيدلانية وتوسيع نطاق أنشطة البحوث السريرية من شأنهما أن يزيدا من دعم توسع الأسواق. وبالإضافة إلى ذلك، تعمل المبادرات الحكومية الرامية إلى تعزيز أنظمة الرعاية في مجال الأورام على تحسين فرص وصول المرضى إلى العلاجات المتخصصة في مختلف أنحاء المنطقة.
اليابان
الواقع أن سوق علاج اللمفاوية الفسيولوجية في اليابان تكتسب زخماً بسبب نظام الرعاية الصحية المتقدم في البلاد، والتركيز القوي على التشخيص المبكر، وتزايد تبني العلاجات المستهدفة. إن تركيز اليابان على الطب الدقيق والتشخيص الجزيئي يدعم التخطيط العلاجي الفعال للسرطانات النادرة. والواقع أن العدد المتزايد من مراكز الأورام المتخصصة وإدماج العلاجات المبتكرة في الممارسة السريرية يعملان على تغذية نمو السوق. فضلاً عن ذلك فإن السكان المسنين في اليابان يساهمون في ارتفاع معدل الإصابة بالسرطان، وهو ما يزيد من الطلب على العلاجات الفعالة للورم اللمفاوي.
الرابطة الهندية لسوق
الواقع أن سوق علاج اللمفاوية في الهند يشكل حصة كبيرة في آسيا والمحيط الهادئ في عام 2025، بدعم من توسيع البنية الأساسية لعلم الأورام وزيادة الوعي بالآفات الدموية النادرة. وتعمل شبكة الهند المتنامية من مستشفيات السرطان والعيادات المتخصصة على تحسين الوصول إلى التشخيصات والعلاجات المتقدمة. والواقع أن ارتفاع الإنفاق على الرعاية الصحية والمبادرات الحكومية الرامية إلى تعزيز الرعاية الصحية في مجال السرطان تشكل عاملاً آخر يدفع نمو السوق. فضلاً عن ذلك فإن توفر العلاجات الفعالة من حيث التكلفة والتوسع في التصنيع الصيدلاني المحلي يعملان على تعزيز إمكانية الوصول إلى العلاج عبر المناطق الحضرية وشبه الحضرية.
من هي الشركات الكبرى في سوق العلاج الليمفوني؟
وتتولى شركات راسخة أساساً قيادة صناعة العلاج بعلم علم الفلك، ومن بينها:
- نوفارت(سويسرا)
- مؤسسة جلعاد للعلوم،)الولايات المتحدة الأمريكية(
- شركة Bristol-Myers Squip)الولايات المتحدة الأمريكية(
- شركة Johnson & Johnson Services, Inc.)الولايات المتحدة الأمريكية(
- ف. هوفمن - لاروش المحدودة (سويسرا)
- (الولايات المتحدة الأمريكية)
- شركة Merck & Co. Inc.
- AppVie Inc. (الولايات المتحدة)
- شركة تاكيدا للأدوية المحدودة (اليابان)
- أسترا زينيكا (المملكة المتحدة)
- بيي جن، المحدودة (الولايات المتحدة الأمريكية)
- خلية (فرنسا)
- موستانغ بيو، Inc. (الولايات المتحدة)
- المنظمة الدولية للابتع (السويد)
- (الولايات المتحدة الأمريكية)
- Aututlus Aututlus therstineutics plc (U.K.)
- (الولايات المتحدة الأمريكية)
- شركة Carsgen Estarutitics Hdings Limited (الصين)
- (الولايات المتحدة الأمريكية)
- )ألمانيا(
ما هي التطورات الأخيرة في السوق العالمية لمعالجة علم علم النفس؟
- وفي تشرين الثاني/نوفمبر 2025، منحت هيئة التنمية الحرجية الموافقة التقليدية على الـ epcororitamab - byspsps بالاقتران مع lenalidomide و retuxucucucimab للورم اللمفوثية اللحامية العضلية الانتكاسية أو أو التي لا فطريتها عقب نتائج إيجابية من تجربة المرحلة 3 EPCORE FLL-1، مما يمثل معيارا جديدا هاما لرعاية هؤلاء المرضى.
- وفي أيار/مايو 2025، أبلغ باحثون في جامعة بنسلفانيا عن نتائج واعدة من دراسة المرحلة الأولى لمعالجة الخلايا الخليوية CAR للجيل التالي من الجيل ”المسلحة“ للورم اللمفاوية المرتدة/الفقرية التي أظهرت انخفاضا بنسبة 81 في المائة في عبء السرطان ومعدلا كاملا للتراجع بنسبة 52 في المائة، مع تسليط الضوء على أوجه التقدم في تصميم وفعالية نظام CART.
- وفي آذار/مارس 2024، منحت هيئة التنمية الحرجية في الولايات المتحدة موافقة معجّلة على العلاج بالخلايا الخلوية من نوع CAR-T (Lisocabtagene maraleausel) للمرضى البالغين الذين يعانون من ورم لمفاوي غذائي من انتكاسات أو من عدم فطرة، والذين تلقوا علاجين نظاميين سابقين على الأقل، مما وسّع نطاق استخدام مادة CAR-T في الأورام اللمفاوية النادرة.
- وفي تموز/يوليه 2024، أظهر علاج جديد للخلايا من نوع CAR-T يستهدف مُضادة بديلة معدلاً مرتفعاً من الاستجابات الكاملة الدائمة لدى المرضى الذين يعانون من ورم لمفاوي كبير من نوع B-Cell في المرحلة الأولى من التجربة، مما أدى إلى تصنيف علاجي من نوع FDDD Rexpunre exure للتعجيل بتطويره. وهذا يمثل ابتكاراً واعداً للمرضى الذين توقفت أمراضهم السرطانية عن الاستجابة للعلاجات الحالية من نوع CAR-T، ويبرز الجهود الجارية لتحسين النتائج في الأنماط الفرعية للورم اللمفاوي العدواني.
- وفي تشرين الأول/أكتوبر 2022، وافقت إدارة الأغذية والعقاقير في الولايات المتحدة على موانع MEMC الشفهية Cobimeteinib (Cotellic) لعلاج البالغين المصابين بأورام في الأورام القلبية القلبية، بما في ذلك مرض إردهايم - شيستر، ومرض روزاي - دورفمان، وداء لانجرهانس في الخلية، وداء هسهسيكيتيسيس، مما يوفر خياراً جديداً للمعالجة المستهدفة للاضطرابات التنفسية العصبية النادرة.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











