


السوق العالمية لعلاجات سرطان الحنجرة، حسب نوع المنتج (المواد البيولوجية، الجزيئات الصغيرة)، نوع العلاج ( العلاج المناعيالعلاج الكيميائي ، أخرى)، طريق الإدارة (عن طريق الفم، عن طريق الحقن)، المستخدمون النهائيون (المستشفيات، الرعاية المنزلية، المراكز المتخصصة، أخرى)، قناة التوزيع (صيدلية المستشفى، الصيدلة عبر الإنترنت، صيدلية التجزئة) - اتجاهات الصناعة والتوقعات حتى عام 2029.
ما هو حجم وصورة سوق علاج السرطان؟
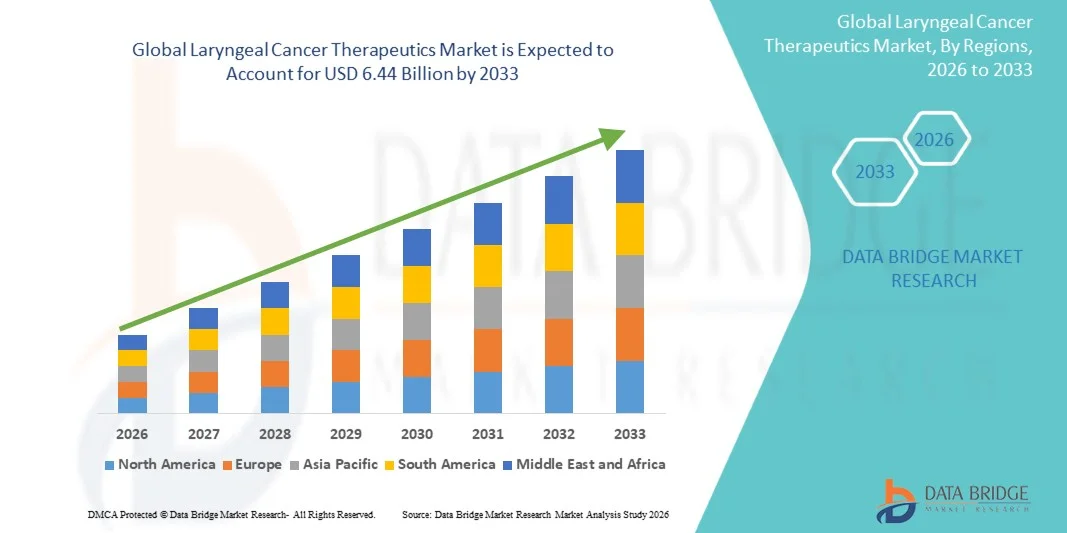
- وفقاً لتحليلات سوق البيانات، قُيِّر حجم السوق العالمية لعلاجات سرطان الحنجرة4.53 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلك6-44 مليار من دولارات الولايات المتحدة الأمريكية بحلول عام 2033, ماالنسبة المئوية المئويةخلال الفترة التي
- ويرجع النمو في السوق في المقام الأول إلى ارتفاع معدل انتشار سرطان الحنجرة على الصعيد العالمي، وزيادة التعرض لعوامل الخطر مثل التبغ واستهلاك الكحول، وتحسين معدلات التشخيص المؤدية إلى تدخل علاجي سابق
- التقدم المحرز فيمُسَمّم- أن العلاج المناعي ونهج العلاج المختلط، إلى جانب أنشطة البحوث السريرية المتنامية وتوسيع البنية الأساسية للرعاية الصحية في مجال الأوكولوجيا، تعزز نتائج العلاج وتعجل باعتماد العلاجات المبتكرة، مما يزيد من نمو الصناعة بدرجة كبيرة
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): 4.53 بليون ألف -
- القيمة السوقية المتوقعة (2033): 6.44 بليون دولار
- (2026-2033): 4,50 في المائة
ما هي أهم مغامرات سوق علاج السرطان في (لارينجيل)؟
- علاجات السرطان التي تشملالعلاج الكيميائي،وتتزايد أهمية العلاجات المناعية والعلاجات المستهدفة ونظم الرعاية الداعمة في مسارات علاج الأورام، حيث تعطي نظم الرعاية الصحية الأولوية لنواتج البقاء المحسنة، والحفاظ على الأعضاء، ونُهج المعالجة الشخصية لسرطان الرأس والرقبة في جميع المرضى في المراحل المبكرة والتأخرية على حد سواء
- ويرجع السبب الرئيسي في نمو السوق في المقام الأول إلى ارتفاع معدل الإصابة بسرطان الحنجرة المرتبط باستهلاك التبغ والكحول، وزيادة شيخوخة السكان على الصعيد العالمي، والتوسع في اعتماد علاجات متقدمة في علم الأورام مثل مثبطات المناعة والعلاجات المركبة في الممارسة السريرية.
- هيمنت أمريكا الشمالية على سوق علاجات سرطان الحنجرة، حيث كانت أكبر حصة من الإيرادات بلغت 42.7 في المائة في عام 2025، مدعومة بالهياكل الأساسية المتقدمة لرعاية السرطان، وإمكانية الوصول إلى العلاج العالي، والوجود القوي لشركات الأدوية الرائدة، والاعتماد الواسع النطاق لنظم علاجية مناعية مبتكرة قائمة على العلاج، لا سيما في مجال معالجة الأورام في الولايات المتحدة.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نموا في سوق العلاجات العلاجية لسرطان حنجرة الحنجرة خلال الفترة المتوقعة بسبب ارتفاع عبء السرطان، وتحسين الهياكل الأساسية للرعاية الصحية، وزيادة معدلات التشخيص، وتوسيع نطاق الوصول إلى العلاجات الحديثة للأورام في الاقتصادات الناشئة
- واستحوذ قطاع العلاج المناعي على سوق علاجات سرطان الحنجرة في عام 2025 بحصة سوقية قدرها 50.4 في المائة، مدفوعة بالكفاءة السريرية القوية لمثبطات نقاط التفتيش المناعية، وتزايد الاندماج في بروتوكولات الخط الأول والعلاج المتكرر، وتزايد تفضيل خيارات العلاج المستهدفة الأقل غزوا مقارنة بالعلاج الكيميائي التقليدي.
تقرير عن نطاق ودروب السرطان
|
الصفات الأولى |
(أ) العوامل الرئيسية في السوق |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق علاج السرطان؟
”توسع العلاج بالتحصين والتبني الدقيق في علم الأورام“
- وثمة اتجاه هام ومتسارع في السوق العالمية لعلاجات السرطان الحنجرة في السوق العالمية لمعالجة السرطان الحنجرة، يتمثل في زيادة التكامل بين نهج العلاج المناعي ونهج علم الأورام الدقيقة، مثل موانع منع وتقييدات منع- - - -اختيار العلاج بدوافع علاجية، وتحسين نتائج البقاء على قيد الحياة، والعلاج
- فعلى سبيل المثال، توسع في عام 2025 استخدام مثبطات PD-1/PD-L1 مثل النيفولوماب و Pembrolezomab في حالات متكررة ومميتة من سرطانات الرأس والرقبة، بما في ذلك سرطان الحنجرة، عبر المراكز الرئيسية لعلاج الأورام.
- إدماج العلاج غير المنوم في بروتوكولات العلاج يمكِّن من تحسين تفعيل جهاز المناعة ضد خلايا الورم، ويتزايد استخدامه بالاقتران مع العلاج الكيميائي والعلاج الكيميائي.تحسين الكفاءة العلاجية في مرضى المراحل المتقدمة
- وييسر اعتماد التشخيص الجزيئي واختبار العلامات البيولوجية اتخاذ قرارات علاجية أكثر استهدافاً، مما يسمح لأخصائيي الأورام بتحديد مجموعات المرضى المستجيبين، والحد من التعرض غير الضروري للعلاج الكيميائي.
- وهذا التحول نحو استراتيجيات العلاج القائمة على الدقة هو إعادة صياغة المبادئ التوجيهية للممارسة السريرية، حيث تركز شركات المستحضرات الصيدلانية ومؤسسات البحوث بصورة متزايدة على تطوير الجيل المقبل من العلاجات المستهدفة والمستندة إلى المناعي لسرطان الحنجرة.
- ويؤدي ارتفاع الطلب على طرائق المعالجة المتقدمة والأقل سمية إلى سرعة اعتماد النظم القائمة على العلاج المناعي القائمة على العلاج عبر أسواق الرعاية الصحية المتقدمة والناشئة على السواء.
- التعاون المتزايد بين شركات التكنولوجيا الحيوية والمراكز الأكاديمية لعلم الأورام الذي يعزز الابتكار في أهداف علاجية جديدة وتحسين ترجمة البحوث إلى ممارسة سريرية
المصدر: المصدر: المصدر
سائق
“الإمكانية للحصول على العلاج الأورامي وتوسيع نطاقه”
- :: إن تزايد حدوث الإصابة بسرطان الحنجرة الناتج عن استخدام التبغ، واستهلاك الكحول، وشيخوخة السكان هو عامل رئيسي في تسريع الطلب على الخيارات العلاجية الفعالة عبر نظم الرعاية الصحية العالمية
- فعلى سبيل المثال، في عام 2025، أبلغت المستشفيات ومراكز بحوث السرطان عبر مناطق متعددة عن ارتفاع مطرد في حالات سرطان الرأس والرقبة، مما أدى إلى زيادة استخدام العلاج الكيميائي، والعلاج المناعي، ونظم العلاج المركبة.
- ومن شأن زيادة الوعي بالتشخيص المبكر للسرطان وتحسين برامج الفحص أن يساعد على الكشف المبكر، وبالتالي زيادة عدد المرضى المؤهلين للتدخل العلاجي النشط
- وعلاوة على ذلك، فإن توسيع البنية التحتية للرعاية الصحية وإمكانية الحصول على عقاقير الأورام في الاقتصادات الناشئة يؤدي إلى تحسين فرص وصول المرضى إلى خيارات العلاج المتقدمة
- إن زيادة توافر العلاجات المركبة والمبادئ التوجيهية السريرية المحسنة تدعم نتائج علاج أفضل وتشجع على اعتماد العلاجات الحديثة على نطاق أوسع
- ويؤدي ارتفاع استثمارات شركات المستحضرات الصيدلانية في تطوير تطوير أدوية الأورام الوراثية إلى زيادة تسريع الابتكار ونمو الأسواق على امتداد المشهد الطبيعي لعلاج سرطان الحنجرة
- :: توسيع نطاق إدارات المستشفيات المعنية بأمراض الأورام في المستشفيات ومراكز السرطان المتخصصة لتحسين القدرة على تقديم العلاج والتمكين من اعتماد بروتوكولات علاجية متقدمة على نطاق أوسع
- كما أن المبادرات التي تقودها الحكومة لمكافحة السرطان وبرامج دعم سداد التكاليف تزيد من تعزيز فرص حصول المرضى على العلاجات الأساسية لأمراض الأورام
التعرّض/التحديي
"تكلفة المعاملة المرتفعة والآثار المتصلة بالمعالجة"
- وتمثل الشواغل المتعلقة بارتفاع تكلفة العلاجات المتقدمة لسرطان الحنجرة، ولا سيما العلاج المناعي والعلاج المستهدف، تحدياً رئيسياً يحد من وصول المرضى في عدة نظم للرعاية الصحية.
- ففي عام 2025، على سبيل المثال، ظلت تكلفة النظم القائمة على موانع منع نقاط التفتيش المناعية في النظم القائمة على موانع الموانع في نقاط التفتيش المناعية أعلى بكثير من العلاج الكيميائي التقليدي، مما يقيد التبني في البلدان المنخفضة والمتوسطة الدخل.
- ويمكن أن تؤدي الآثار الضارة المرتبطة بالمعالجة، مثل الإجهاد، والمضاعفات المتصلة بالتحصين، والسمية الناجمة عن الطرائق المركبة، إلى الحد من امتثال المرضى، وإلى تعقيد إدارة العلاج الطويل الأجل
- وعلاوة على ذلك، فإن محدودية تغطية سداد التكاليف للعقاقير الأورام الأورام الحديثة العهد في عدة مناطق تخلق حواجز مالية للمرضى ومقدمي الرعاية الصحية
- كما أن تعقيد بروتوكولات المعالجة التي تتطلب رعاية متعددة التخصصات تزيد أيضاً من عبء العلاج الشامل وتكاليف الرعاية الصحية
- وسيكون التصدي لتحديات القدرة على تحمل التكاليف من خلال المتماثلات البيولوجية، وإصلاحات التسعير، وتوسيع نطاق التغطية التأمينية، أمرا أساسيا لتحسين الوصول العالمي إلى علاجات سرطان الحنجرة
- محدودية توافر الخبرة المتخصصة في علم الأورام الأورام في المناطق النامية التي تزيد من تقييد إدارة العلاج الأمثل ونتائج المرضى
- يؤدي التأخر في التشخيص في العديد من الحالات إلى تقديم مرحلة متقدمة، مما يقلل من فعالية العلاج ويزيد من التعقيد العام في إدارة الأمراض
كيف هي سوق علاج السرطان في كل مكان؟
وتقسم السوق على أساس نوع المنتج، ونوع المعاملة، ومسار الإدارة، والمستعملين النهائيين، وقناة التوزيع.
- حسب النوع
وعلى أساس نوع المنتج، فإن السوق العالمية لمعالجات سرطان الحنجرة مقسمة إلى بيولوجيا وجزئيات صغيرة، وسيطر قطاع البيولوجيا على السوق بأكبر حصة من الإيرادات بلغت 62 في المائة في عام 2025، وذلك بسبب تزايد اعتماد عقاقير العلاج المناعي، مثل الأجسام المضادة الأحادية الكلونة ومثبطات نقاط التفتيش المناعية التي تظهر فعالية أعلى في حالات سرطان الحنجرة المتقدّمة والمتكررة. وتُفضَّل البيولوجيا على نطاق واسع بسبب آلياتها المستهدفة للعمل، وتحسين نتائج البقاء على قيد الحياة، والاندماج في نظم العلاج في الخط الأول والجمع. كما أن تزايد خط الأنابيب من العقاقير البيولوجية المسببة للورق ونشاط التجارب السريرية القوية يزيد من تعزيز الهيمنة الجزئية. وبالإضافة إلى ذلك، فإن الموافقات التنظيمية المُعَيَّنة والإدماج في المبادئ التوجيهية العالمية للعلاج تتسارع من الاعتماد عبر نظم الرعاية الصحية الرئيسية. كما أن زيادة الاستثمار من جانب شركات المستحضرات الصيدلانية في العلاجات القائمة على أساس بيولوجيا تزيد من تعزيز قيادة السوق. كما أن التوسع في استخدام نُهج الطب الدقيق يدعم استمرار هيمنة هذا القطاع.
ومن المتوقع أن يشهد قطاع الجزيئات الصغيرة أسرع معدل نمو يبلغ 11% من 2026 إلى 2033، مدفوعاً بتوافرها الشفوي، وانخفاض تكلفتها مقارنة بالبيولوجيا، وسهولة قياس التصنيع. ويتزايد استكشاف جزيئات صغيرة مثل مثبطات كتانيز لتطبيقات علاج السرطان المستهدفة. ذلك أن قدرتها على اختراق خلايا الأورام والتدخل في مسارات نمو السرطان المحددة تعمل على تعزيز القدرة على العلاج. كما أن تطوير البحوث في العلاجات المركبة التي تشتمل على جزيئات صغيرة والعلاج المناعي يزيد الطلب. وبالإضافة إلى ذلك، فإن زيادة سهولة الوصول في الأسواق الناشئة بسبب القدرة على تحمل التكاليف تدعم الاعتماد الأسرع. كما يساهم توسيع نطاق تطورات خطوط الأنابيب السريرية في العلاجات الفموية المستهدفة أيضاً في إمكانات النمو السريع.
- الفئة
وعلى أساس نوع العلاج، فإن السوق مقسمة إلى علاج مناعي، وعلاج كيميائي، وغير ذلك، وقد غلب قطاع العلاج المناعي على السوق بحصة من الإيرادات قدرها 50.4 في المائة في عام 2025، مدفوعة بالكفاءة السريرية القوية لمثبطات نقاط التفتيش المناعية مثل PD-1 وPD-L1 في موانع منع الحمل المتكررة والممتازة في سرطان الحنجرة، وأصبح العلاج المناعي بصورة متزايدة خياراً مفضلاً في البداية أو العلاج المركب نظراً لقدرته على تعزيز البقاء الطويل الأجل والحد من مخاطر التكرار، كما أن زيادة اعتماد اختيار المرضى على أساس المؤشرات البيولوجية، مثل اختبار التعبير PD-L1، يزيد من تحسين دقة العلاج، وزيادة التجارب السريرية التي تقيّم نظم العلاج المناعي المزيج توسع التطبيقات العلاجية، وزيادة تفضيل الأطباء للعلاجات الأقل سمية والأكثر استهدافاً تؤدي أيضاً إلى تعزيز القيادة القطاعية، وبالإضافة إلى ذلك، فإن الموافقات التنظيمية على عقاقير العلاج المناعي في حالات سرطان الرأس والعنق تتسارع وتيرة الاختراق في السوق.
ومن المتوقع أن يشهد قطاع العلاج الكيميائي أسرع معدل نمو يبلغ 9 في المائة من عام 2026 إلى عام 2033، مدفوعاً باستمرار استخدامه كعلاج عمودي بالاقتران مع العلاج المناعي والعلاج الإشعاعي.() ولا يزال العلاج الكيميائي يستخدم على نطاق واسع بسبب فعاليته السريرية الراسخة والقدرة على تحمل تكاليفه مقارنة بخيارات العلاج الأحدث.() ومما يزيد من دعم الطلب زيادة الاعتماد في المناطق النامية التي لا تتوفر فيها سوى إمكانية محدودة للحصول على بيولوجيا متقدمة.() كما أن بروتوكولات العلاج الكيميائي المدمج تعمل على تحسين معدلات الاستجابة لدى المرضى في المراحل المتقدمة.() ويكفل توسيع البنية التحتية العلاجية القائمة على المستشفيات توافرها على نطاق أوسع.() وبالإضافة إلى ذلك، يؤدي استمرار استخدام نظم الجرعة إلى الحد من السمية وتحسين تسامح المرضى ودعم النمو المطرد.
- عن طريق طرق
وعلى أساس مسار الإدارة، تُقسم السوق إلى قسم الشفه والأبوة، ويهيمن القطاع الأبوي على السوق بحصة من الإيرادات قدرها 75 في المائة في عام 2025، مدفوعة باستخدام العلاج بالتحصين عن طريق الحقن وعقاقير العلاج الكيميائي على نطاق واسع في المستشفيات. وتتطلب معظم العلاجات المضادة للأجسام ذات الحيوية والأحادية الكلونة إدارة الوالدين لضمان التوافر البيولوجي الأمثل والفعالية العلاجية. وتعد العلاجات التي تُنقل عن طريق المستشفيات معياراً في الإدارة المتقدمة لسرطان الحنجرة، التي تدعم هيمنة قطاعية قوية. وتزيد زيادة استخدام نظم العلاج المشتركة عن طريق الحقن الوريدية من تعزيز الاعتماد. وتساهم البنية التحتية السريرية الراسخة لمعالجة الأعضاء أيضاً في الهيمنة. وبالإضافة إلى ذلك، فإن متطلبات الرصد المتكررة أثناء علاج السرطان تجعل الإدارة الأبوية الخيار المفضل في مسارات الرعاية عن طريق علم الأحياء.
ومن المتوقع أن يشهد الجزء الشفوي أسرع معدل نمو يبلغ 12 في المائة من 2026 إلى 2033، مدفوعاً بزيادة تطوير العلاجات الموجهة الفموية الصغيرة الحجم وتفضيل المرضى للخيارات العلاجية المنـزلية المناسبة. وتقلل الإدارة الشفهية من زيارات المستشفيات وتحسن امتثال المرضى أثناء العلاج الطويل الأجل. كما أن توسيع خط أنابيب مثبطات شفرات القزح الشفهي والعوامل المستهدفة يدعم نمو السوق. كما أن زيادة التركيز على رعاية المرضى الخارجيين في مجال الأورام الدرقية تزيد من تسارع عملية الاعتماد، كما أن فعالية التكاليف مقارنة بالعلاجات الرحمية تعزز أيضاً استيعابها في الأسواق الناشئة. وبالإضافة إلى ذلك فإن التطورات التكنولوجية في تركيب العقاقير الفموية تؤدي إلى تحسين التوافر الأحيائي وفعالية العلاج.
- بواسطة المستخدمات
وعلى أساس المستعملين النهائيين، ينقسم السوق إلى مستشفيات، ورعاية منزلية، ومراكز متخصصة، وغيرها، وسيطر قطاع المستشفيات على السوق بحصة من الإيرادات قدرها 60 في المائة في عام 2025، مدفوعة بتوفر بنية تحتية متقدمة للأورام، وأفرقة متعددة التخصصات لرعاية السرطان، وإمكانية الحصول على بيولوجيا عالية التكلفة، وعلاجات مناعية. وتعمل المستشفيات بوصفها مراكز العلاج الأولية لسرطان الحنجرة بسبب الحاجة إلى الرصد المكثف وإدارة العلاج المركب. وزيادة حالات دخول مرضى السرطان في المراحل المتقدمة تزيد من تعزيز الهيمنة القطاعية. ويعزز توافر مرافق الضخ ونظم الدعم التشخيصية كفاءة العلاج. كما تؤدي المستشفيات دوراً رئيسياً في التجارب السريرية وإدارة العقاقير للعلاجات المعتمدة حديثاً. وبالإضافة إلى ذلك، فإن أطر السداد القوية لدعم الرعاية في حالة المرضى في مرحلة ما بعد الولادة هيمنتها المستمرة.
ومن المتوقع أن يشهد قطاع مراكز التخصص معدل نمو أسرع يبلغ 11 في المائة من عام 2026 إلى عام 2033، مدفوعاً بزيادة إنشاء مرافق مخصصة لرعاية السرطان تقدم نهجاً علاجية متقدمة وشخصية، وتوفر هذه المراكز الخبرة المتخصصة في علم الأورام وإمكانية الحصول على أحدث العلاج المناعي وخيارات العلاج المستهدفة، كما أن تفضيل الرعاية المركزة على السرطان على المستشفيات العامة يدعم تدفق المرضى إلى الداخل، كما أن تكامل الطب الدقيق واستراتيجيات العلاج القائم على المؤشرات البيولوجية يعزز النتائج السريرية، وزيادة شبكات علم الأورام الخاصة في الاقتصادات الناشئة يزيد من النمو، وبالإضافة إلى ذلك فإن تحسين خبرة المرضى وانخفاض فترات الانتظار للعلاج يؤديان إلى زيادة اعتماد مراكز التخصص.
- حسب التوزيع
وعلى أساس قناة التوزيع، ينقسم السوق إلى صيدلية المستشفيات، والصيدلة الإلكترونية، والصيدلة بالتجزئة، ويهيمن قطاع صيدلية المستشفى على السوق بحصة من الإيرادات تبلغ 70 في المائة في عام 2025، مدفوعة بالاعتماد الشديد على العلاج الكيميائي الذي تديره المستشفيات وعقاقير العلاج المناعي التي تتطلب بيئات خاضعة للمراقبة، ويوصف العلاجات السرطانية في المقام الأول ويدار في المستشفيات، بما يكفل الهيمنة على المستشفيات. ويعزز هذا الجزء أيضاً الرقابة التنظيمية الصارمة على توزيع عقاقير الأورام. ويدعم توافر البيولوجيا العالية التكلفة التي تقتصر حصراً على قنوات المستشفيات القيادة المستمرة. ويكفل التكامل مع تدفقات العلاج الداخلي كفاءة إدارة الأدوية. وبالإضافة إلى ذلك، تؤدي صيدليات المستشفيات دوراً حاسماً في رصد ردود الفعل السلبية على المخدرات وضمان الامتثال للعلاج.
ومن المتوقع أن يشهد قطاع الصيدليات على الإنترنت أسرع معدل نمو يبلغ 13 في المائة من 2026 إلى 2033، مدفوعاً بزيادة رقمنة خدمات الرعاية الصحية وتزايد الطلب على إمكانية الحصول على العقاقير الملائمة لأدوية الرعاية السرطانية الداعمة. ومن المتوقع أن يؤدي ارتفاع مستوى اعتماد التطبيب عن بعد والوصفات الإلكترونية إلى دعم شراء الأدوية المتصلة بالأورام على الإنترنت. كما أن توسيع نطاق النفاذ إلى الإنترنت في الأسواق الناشئة يزيد من تعزيز إمكانية الوصول. فالصيدليات على الإنترنت تعرض بشكل متزايد تقديم خدمات الصيانة والأدوية الداعمة على العتبات. كما تعزز التخفيضات في التكاليف وتحسين كفاءة سلسلة التوريد من الاعتماد. وبالإضافة إلى ذلك، فإن متطلبات الرعاية بعد العلاج تؤدي إلى زيادة الطلب على الحلول عن بعد.
ما هي المنطقة التي تملك أكبر حصة من سوق العلاجات العلاجية للسرطان في منطقة لارينغيل؟
- سيطرت أمريكا الشمالية على سوق علاج السرطان الحنجرة، حيث كانت حصة أكبر حصة من الإيرادات بلغت 42.7 في المائة في عام 2025، بدعم من البنية التحتية المتقدمة للرعاية في مجال السرطان، وإمكانية الوصول إلى العلاج، والوجود القوي للشركات الصيدلانية الرائدة
- المرضى ومقدمو الرعاية الصحية في المنطقة ذوي قيمة عالية في الحصول على خيارات العلاج المتقدمة مثل مثبطات نقاط التفتيش المناعية، والعلاجات المستهدفة، ونظم العلاج المركبة، إلى جانب توافر تجارب سريرية قوية واعتماد عقاقير أورام مبتكرة في وقت مبكر
- ويدعم هذا الاعتماد الواسع الانتشار أيضا ارتفاع نفقات الرعاية الصحية، وأطر سداد قوية، ووجود شركات رائدة للأدوية والتكنولوجيا الأحيائية، مما يتيح الإدماج السريع للعلاجات الجديدة لسرطان الحنجرة في مسارات العلاج الموحدة.
سوق العلاجات
لقد استولت سوق علاجات سرطان الحنجرة على أكبر حصة من الإيرادات بلغت 81% في أمريكا الشمالية في عام 2025، مدفوعاً بعبء كبير من سرطانات الرأس والرقبة وبالاعتماد القوي للعلاجات المتقدمة للأورام. ويولي المرضى ومقدمو الرعاية الصحية في الولايات المتحدة الأولوية بشكل متزايد للعلاج المناعي، والبيولوجيا المستهدفة، والأنظمة المركبة لتحسين نتائج البقاء على قيد الحياة والحد من تكرار المخاطر. كما أن الفوائد التي تعود على السوق من البنية الأساسية المتقدمة لرعاية السرطان، والتغطية القوية للسداد، ونشاط التجارب السريرية الواسعة النطاق التي تدعم الوصول المبكر إلى العلاجات المبتكرة. فضلاً عن ذلك، فإن عمليات الموافقة التنظيمية السريعة والوجود القوي لشركات الأدوية الرائدة تعمل على التعجيل بإتاحة علاجات سرطان الحنجرة الجديدة. كما أن التكامل المتزايد لأدوية الدقة، واختبار العلامات البيولوجية، ومثبطات نقاط التفتيش المناعية تعمل على زيادة تعزيز نمو الأسواق وإضفاء الطابع الشخصي على العلاج.
أوروبا
ومن المتوقع أن تتوسع سوق أوروبا للعلاجات المتعلقة بسرطان الحنجرة في ظل قدر كبير من الكفاءة في الحصول على الرعاية الصحية الشاملة خلال الفترة المتوقعة، مدفوعة بنظم قوية للرعاية الصحية العامة وبزيادة مبادرات التوعية بالسرطان. وتسهم زيادة حدوث حالات التبغ والسرطان المرتبط بالكحول في الطلب المطرد على خيارات العلاج الفعالة في مختلف أنحاء المنطقة. ويستفيد المرضى من إمكانية الوصول على نطاق واسع إلى العلاج المناعي، والعلاج الكيميائي، والنظم المركبة المدعومة بنظم الرعاية الصحية التي تمولها الحكومات. وعلاوة على ذلك، فإن زيادة تبني نُهج علم الأورام الدقيقة والعلاج القائم على العلامات البيولوجية تعمل على تحسين النتائج الإكلينيكية في إدارة سرطان الحنجرة. كما يعمل الاستثمار القوي في البحوث المتعلقة بالأورام والتعاون عبر الحدود على تعزيز ابتكارات العلاج وتوافره في مختلف البلدان الأوروبية.
المملكة المتحدة لبريطانيا العظمى
ومن المتوقع أن تنمو سوق علاجات سرطان الحنجرة في المملكة المتحدة عند مستوى جدير بالملاحظة في إطار نظام الرعاية الصحية الشامل في المملكة المتحدة أثناء الفترة المتوقعة، مدفوعاً بارتفاع معدل الإصابة بالسرطان والتركيز القوي على التشخيص المبكر. ومن المتوقع أن تؤدي زيادة اعتماد العلاج المناعي والعلاجات المستهدفة إلى تحسين نتائج البقاء بالنسبة للمرضى المصابين بسرطان الحنجرة. والواقع أن وجود نظام رعاية صحية عامة راسخ تماماً مثل نظام الصحة الوطنية يضمن الوصول على نطاق واسع إلى علاجات الأورام بين السكان. وبالإضافة إلى ذلك، فإن الأنشطة البحثية السريرية المتنامية والمشاركة في التجارب العالمية على علم الأورام تعمل على تعزيز المشهد العلاجي للبلاد. والواقع أن زيادة الوعي بالسرطانات المرتبطة بالتدخين وتحسين برامج الفحص تعملان على زيادة دعم توسع الأسواق.
ألمانيا ألمانيا
ومن المتوقع أن تتوسع سوق ألمانيا للعلاجات المتعلقة بسرطان الحنجرة في ظل قدر كبير من المشاكل البيئية الخطيرة أثناء الفترة المتوقعة، وذلك بفضل البنية الأساسية المتقدمة للرعاية الصحية والقدرات البحثية القوية في مجال الأورام. والواقع أن انتشار سرطانات الرأس والعنق يدعم الطلب المستدام على الحلول العلاجية الحديثة. ويستفيد المرضى في ألمانيا من الوصول المبكر إلى العلاج المناعي، والبيولوجيا المستهدفة، وبروتوكولات العلاج المختلط من خلال مراكز السرطان المتخصصة. والواقع أن تركيز البلاد القوي على الطب الدقيق واستراتيجيات العلاج التي تحركها العلامات البيولوجية يعمل على تعزيز صنع القرار السريري ونتائج المرضى. وبالإضافة إلى ذلك، فإن الإبداع الصيدلاني القوي وشبكات علم الأورام في المستشفيات المتطورة تعمل على زيادة دعم نمو الأسواق المتسق.
سوق التمارين العلاجية
إن سوق علاجات سرطان الحنجرة في آسيا والمحيط الهادئ على وشك أن تنمو على أسرع مستوى ممكن، حيث بلغت نسبة نموها 12% خلال الفترة من 2026 إلى 2033، وذلك بسبب ارتفاع عبء السرطان وتحسين البنية الأساسية للرعاية الصحية. فزيادة استهلاك التبغ، والتعرض البيئي، وشيخوخة السكان تساهم في ارتفاع معدلات الإصابة بسرطان الحنجرة في مختلف أنحاء المنطقة. والواقع أن توسيع نطاق الوصول إلى تشخيصات ومرافق علاج الأورام من شأنه أن يساعد على الكشف المبكر عن الأمراض والتدخل العلاجي الأفضل. كما أن المبادرات الحكومية الداعمة لتطوير الرعاية في مجال السرطان وزيادة الإنفاق على الرعاية الصحية تزيد من تسارع نمو السوق. وبالإضافة إلى ذلك، فإن زيادة توافر العلاج الكيميائي العام الميسور التكلفة والاعتماد التدريجي للعلاج المناعي يعملان على تعزيز تبني العلاج في مختلف الاقتصادات الناشئة.
المصدر: الولايات المتحدة
إن سوق علاجات سرطان الحنجرة في اليابان تكتسب زخماً نتيجة لنظامها الصحي المتقدم والتركيز القوي على علم الأورام الدقيق. فالاعتماد العالي للعلاج المناعي والبيولوجيا المستهدفة يعمل على تحسين نتائج البقاء بين مرضى سرطان الحنجرة. ويمكِّن تركيز البلاد على الفحص المبكر للسرطان والتشخيص القائم على العلامات البيولوجية من بدء العلاج في الوقت المناسب وبصورة فعالة. وتعمل الأطر التنظيمية القوية ودعم سداد التكاليف على تيسير الوصول السريع إلى العلاجات المبتكرة. فضلاً عن ذلك فإن شيخوخة السكان في اليابان تساهم في زيادة الطلب على خدمات علاج سرطان الحنجرة عبر مرافق الرعاية الصحية.
الهند (ب)
وكانت سوق علاجات سرطان الحنجرة في الهند تشكل أكبر حصة من إيرادات السوق في آسيا والمحيط الهادئ في عام 2025، مدفوعة بعدد كبير من المرضى وزيادة الوعي بالأمراض. ويساهم ارتفاع استهلاك التبغ وتشخيصات المراحل المتأخرة في زيادة الطلب على خيارات العلاج الفعالة في البلاد. والواقع أن التوسع السريع في البنية الأساسية لعلم الأورام وزيادة عدد مراكز السرطان المتخصصة يعملان على تحسين فرص الحصول على العلاجات المتقدمة. ويساعد توافر العلاج الكيميائي العام المنخفض التكلفة في دعم القدرة على تحمل تكاليف العلاج عبر مختلف فئات الدخل. وبرامج فحص السرطان التي تقودها الحكومة والاستثمارات المتزايدة في الرعاية الصحية على زيادة دفع نمو الأسواق وتحسين معدلات التشخيص المبكر.
من هي الشركات الكبرى في سوق علاج السرطان؟
وتقود صناعة علاج السرطان في لارينغيل أساسا شركات راسخة، من بينها:
- شركة Merck & Co. Inc.)الولايات المتحدة الأمريكية(
- شركة Bristol-Myers Squip)الولايات المتحدة الأمريكية(
- ASSZeneca clc)بالك كـك كـوك(
- F. HOFn- LA روش المحدودة(سويسرا)
- نوفارتس أ. (سويسرا)
- (الولايات المتحدة الأمريكية)
- إيلي وشركا (الولايات المتحدة الأمريكية)
- Amgen Inc. (الولايات المتحدة)
- سانوفي (فرنسا)
- شركة تاكيدا للأدوية المحدودة (اليابان)
- )ككك(
- شركة باير AG (ألمانيا)
- شركة Releineron الصيدلة الصيدلانية Inc. (الولايات المتحدة الأمريكية)
- بيي جين المحدودة (الصين)
- شركة Eisasi Co. Ltd. (اليابان)
- شركة Dayichi Sankyo Company، المحدودة (اليابان)
- أستيلاس فارما Inc. (اليابان)
- (الولايات المتحدة الأمريكية)
- اكسيليليكس، Inc. (الولايات المتحدة)
ما هي التطورات الأخيرة في سوق السرطان العالمي للأماكن التي تُعنى بالمعالجة؟
- وفي حزيران/يونيه 2025، وافقت إدارة الأغذية والعقاقير في الولايات المتحدة الأمريكية على Pembroleizumab (Keytroda, Merk) للاستخدام غير التعاوني في سرطانات الخلايا المميتة الرأسية والرقبة المتقدمة محليا القابلة للاستئصال، بما في ذلك مرضى سرطان الحنجرة الذين يعبرون عن PD-L1، مما يشير إلى توسع كبير في العلاج المناعي إلى بيئات العلاج في المراحل المبكرة.
- وفي أيار/مايو 2025، أبرزت نتائج التجارب السريرية الطويلة الأجل التي عرضت في منظمة التعاون الاقتصادي في آسيا أن بيمبوروليزومباب تحسن إلى حد كبير البقاء دون مرض في مرضى سرطان الرأس والرقبة مقارنة بالعلاج العادي وحده. وقد أظهر المرضى الذين يتلقون علاجاً مناعياً قبل وبعد الجراحة أن مدة الاستعادة تكاد تكون مزدوجة مقارنة بنُهج العلاج التقليدية.
- وفي نيسان/أبريل 2025، أظهرت البيانات السريرية المستكملة من تجربة Kyennote-689 أن دورة دموية peridope pembrolezumab قللت من خطر تكرار المرض أو تطوره أو وفاته بنسبة 30 في المائة تقريبا في المرضى الذين يعانون من سرطانات في الرأس والرقبة متقدمة محليا.
- وفي كانون الأول/ديسمبر 2021، استمرت التطورات الجارية في مثبطات نقاط التفتيش من الدرجة الأولى في إعادة تشكيل معايير العلاج لسرطانات الرأس والرقبة المتكررة والثابتة، بما في ذلك حالات سرطان الحنجرة التي سبق معالجتها بالعلاج الكيميائي.
- وفي آب/أغسطس 2021، عزز التوسع المستمر في مؤشرات Pembrullizumab دوره كحجر أساس للعلاج في مسارات علاج السرطانات في الخلايا السرطانية الرأسية والرقبة.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











