


المصدر (النوع (الكريمر المطبع، الكريمر السائل)، المصدر (النفـع (النفـع، الكريمر المعالج)، المصدر (النفـط القابل للتنزيل - القائم على نوع الزيـف (الزيـف، زيـز، زيـل السويب)، السويـل، السويـل، النـكف - الحـل، السويـف، مصـدقات، المخبـز والتكويـف، الشمـر، القريم، السووبـات والسوسواس، جهات أخرى)، الطبيعة (التركيـة (المنظمـة، التقليدي)، نوع التغليف (الحقيبة، البوص، البوتات/القر، التغليف، الساشيتات/الـف - الصيـل، خدمـة الأغذيـة/الرفـع، الكرتون)، التطبيق (الطبـع/الغير الناعم، الوليـد، الخدمـة/الفقـر)، الفلاح (المنزل/الرف، الخدمات الغذائية/الرف)
ما هو حجم ومعدل النمو في سوق الكريمر غير المتجول؟
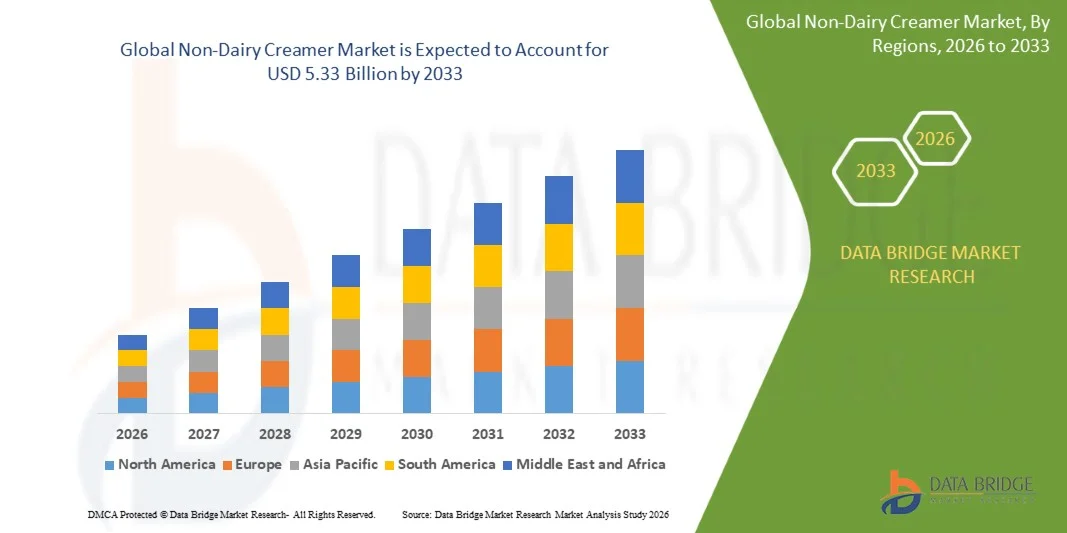
- وفي تحليل بحوث سوق جسر البيانات، قُيرت قيمة سوق كريمات غير الأقمية بمبلغ 000 000 000 30 دولار2.88 مليار دولار في عام 2025ومن المتوقع أن يتم ذلك5-33 مليار دولار من دولارات الولايات المتحدة الأمريكية« النامية فيالنسبة المئوية لإجمالي الناتج المحلي الإجمالي 8.00 في المائة من 2026 إلى 2033.
- وتشهد السوق نمواً مطرداً مدفوعاً بارتفاع استهلاك البن والشاي على الصعيد العالمي، وتنامي التعصب ضد اللاكتوز، والوعي بالحساسية من الألبان، وزيادة تفضيل المستهلكين لبدائل الألبان القابلة للجرف والمجدية من حيث التكلفة في الأسر المعيشية وفي مرافق الخدمات الغذائية على السواء.
- إن تنامي ثقافة المقاهي والتوسع في وجود مطاعم الخدمات السريعة في مختلف الاقتصادات الناشئة، إلى جانب زيادة الطلب على المنتجات الغذائية النباتية والصديقة للنباتات، يرغم المصنعين على إعادة صياغة قواعد القشدة غير الملونة التي تستخدم جوز الهند والشوفان والصويا كبدائل لصيغ زيت النخيل التقليدية. والواقع أن زيادة تدقيق المستهلك في شفافية المكونات يزيد من تعزيز الطلب على التركيبات النظيفة وغير الهيدروجينة من القشدات عبر قنوات البيع بالتجزئة والخدمات الغذائية.
- ومن شأن التوسع المستمر في أشكال التغليف ذات المحفظة الوحيدة وأجزاء من التغليف أن يمكِّن مشغلي خدمات الأغذية والمستهلكين الذين يركزون على الملاءمة من الوصول إلى محلات القشدة غير الكُبرية مع تحسين النظافة الصحية، وإمكانية نقل المنتجات، وهدر المنتجات المخفضة بالمقارنة مع التغليف التقليدي بالجملة.
- ويحفز الاهتمام المتزايد بالمستهلكين في المصادر النباتية القائمة على الشوفان وغيرها من المصادر النباتية الجديدة التي تتجاوز جوز الهند التقليدي ومستحضرات الصويا المصنعين على تنويع حافظاتهم من المكونات، ويلبي الطلب من المستهلكين الذين يبحثون عن بدائل حساسة للحساسيات لكل من الألبان وصناعة كريمات الزيوت النباتية التقليدية.
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): 2.88 مليار
- القيمة السوقية المتوقعة (2033): 5.33 مليار
- (بآلاف دولارات الولايات
- المنطقة الرائدة في عام 2025: آسيا والمحيط الهادئ
- المنطقة: أمريكا الشمالية
ما هي أهم عمليات الإستحواذ على سوق الكريمر الغير مهترئة؟
- وتهيمن منطقة آسيا والمحيط الهادئ على السوق العالمية لصناعة الكريمات من غير الألبان، حيث بلغت حصة أكبر حصة من الإيرادات 41.72 في المائة في عام 2025، مدعومة بكميات استهلاك عالية من البن والشاي، وبقدرة محلية قوية على تصنيع الكريمات في أنحاء إندونيسيا والصين والهند.
- ومن المتوقع أن تكون أمريكا الشمالية أسرع المناطق نمواً في إطار معدل نمو الناتج المحلي الإجمالي البالغ 9.6 في المائة في الفترة من 2026 إلى 2033، الذي يغذيه الطلب المتزايد على البدائل النباتية والبدائل الخالية من اللاكتوز والتوسع في زراعة البن المتخصص.
- وقادت شريحة من نوع القشطة المجففة السوق بحصة قدرها 58.34 في المائة في عام 2025، مدفوعة بعمرها الممتد، وسهولة النقل، والاستخدام الواسع النطاق في تطبيقات الخدمات المنزلية والغذائية على حد سواء.
- ويشكل قطاع المصادر القائمة على الزيوت النباتية فئة المصادر الأسرع نمواً، ومن المتوقع أن تسجل نسبة 9.2 في المائة من إجمالي الدخل الإجمالي الإجمالي، مما يعكس زيادة اعتماد جوز الهند وغيره من تركيبات التربة النباتية كبدائل لصناعة الكريمات التقليدية القائمة على زيت النخيل.
- وسيطر قطاع تطبيق المشروبات على فئة الطلبات بحصة من الإيرادات قدرها 68.43 في المائة في عام 2025، بقيادة الطلب العالمي المستدام على البن وبيض الشاي عبر قنوات البيع بالتجزئة والخدمات الغذائية على السواء.
- وشكلت قناة توزيع الخدمات الغذائية/الخدمات الصحية 34.86 في المائة من حصة السوق في عام 2025، وفضلت كفاءة شرائها بالجملة والأداء المتسق للمنتجات في إعداد المشروبات بكميات كبيرة.
- والفئة الطبيعية العضوية هي الفئة الأسرع نمواً، حيث يبلغ المعدل الإجمالي الإجمالي لصافي الاستهلاك 10.4 في المائة، ويحركها الطلب المتزايد من جانب المستهلكين على التركيبات النظيفة للعلامات غير المعدلة وراثياً من الكريم في جميع قطاعات الاستهلاك التي تراعي الصحة.
التقرير المتعلق بنطاق المشروع وبغيره من الأسواق
|
الصفات الأولى |
غير مُتَدَرِج مُفتاح السوق |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وتحليلاً للتسعير، وتحليلاً لحصص العلامات التجارية، واستقصاءات للمستهلكين، وتحليلاً ديمغرافياً، وتحليلاً لسلسلة التوريد، وتحليلاً لسلاسل القيمة، واستعراضاً عاماً للمواد الخام/الأصناف الاستهلاكية، ومعايير اختيار البائعين، وتحليلاً للعلامات التجارية، وتحليلاً للمستهلكين، وتحليلاً لسلسلة التوريد، وتحليلاً لسلاسل القيمة، واستعراضاً عاماً للمواد الخام/الأصناف الاستهلاكية، ومعايير اختيار البائعين، وتحليلاً للنقاط التجارية، وتحليلاً للبورتر، وإطاراً تنظيمياً. |
ما هو الاتجاه الرئيسي في سوق الكريمر الغير مهترئة؟
- وتُصَوِّر جهات التصنيع بشكل متزايد الأحجار الكريمة غير المدرَّة للألبان باستخدام جوز الهند والشوفان والزيوت النباتية الأخرى لتحل محل تركيبات زيت النخيل التقليدي وسمّات الدهون الهيدروجينية استجابة لشواغل صحة المستهلك واستدامته.
- ففي نيسان/أبريل 2025، على سبيل المثال، وسّعت شركة نستليه حافظة مأكولات القشطة القائمة على النباتات في جنوب شرق آسيا بصياغة قائمة على أساس زيت جوز الهند تستهدف البن المراعي للصحة ومستهلكي الشاي الذين يبحثون عن بدائل لعلامات أنظف.
- ومن شأن اعتماد أشكال من التغليف بمخزون واحد وبأجزاء منه أن يمكّن مشغلي خدمات الأغذية وقنوات التجزئة السياحية من تحسين النظافة الصحية والملاءمة بالمقارنة مع التغليف التقليدي لأجهزة التغليف بالسوائب.
- ويستثمر المصنعون بصورة متزايدة في متغيرات القشدة المجهرية مثل الفانيليا والهازيلنت والكراميل للتفريق بين المنتجات وجذب اهتمام المستهلكين المتزايد بتجارب البن في المنزل التي تستخدم أسلوب المقهى.
- فعلى سبيل المثال، في كانون الثاني/يناير 2025، أدخلت شركة ريتش برودستس خطاً موسعاً لكريمات السائل المكشوفة يستهدف قطاع البن الممتاز في البيت، الذي يجمع بين النكهات المستوحاة من الباريستا مع طول عمر الرف المبرد.
- ومع استمرار المستهلكين ومشغلي الخدمات الغذائية في إعطاء الأولوية للملاءمة، والشفافية من حيث المكونات، والمرونة الغذائية، من المتوقع أن يتسارع اعتماد منتجات القشدة المعادة صياغتها والأقساط غير المتعلقة بالدهون، مما يعزز دورهم كمرافقة رئيسية للبن والشاي عبر قنوات البيع بالتجزئة والخدمات الغذائية على السواء.
ما هم السائقون الرئيسيون لسوق الكريمر الغير مهترئة؟
- وقد أدى ارتفاع استهلاك البن والشاي على الصعيد العالمي، إلى جانب تزايد عدم التسامح مع اللاكتوز والوعي بحساسية الألبان، إلى زيادة الطلب زيادة كبيرة على بدائل الكريمات غير الأدري غير الصالحة للتجفيف والناجعة من حيث التكلفة.
- ففي آذار/مارس 2025، على سبيل المثال، وسّعت شركة كارغيل قدرتها الإنتاجية في آسيا على إنتاج مكونات القشطة غير الأسطوانية لتلبية الطلب المتزايد من مصانع الأغذية والمشروبات الإقليمية.
- ويقوم مشغلو خدمات الأغذية ومصنعو المشروبات على نحو متزايد بإدماج الكريمات غير الألبسة في تركيبات المنتجات العادية لتخفيض تكاليف المكونات، وتمديد عمر الرفوف، وتبسيط لوجستيات سلاسل الإمداد مقارنة بالبدائل القائمة على الألبان.
- فعلى سبيل المثال، أعلنت مجموعة كيري في تشرين الأول/أكتوبر 2024 عن استثمار في قدرة إضافية لتصنيع كريمات غير مأهولة لدعم الطلبات المتزايدة من زبائن المطاعم السريعة الخدمة وخدمات الأغذية في جميع أنحاء أمريكا الشمالية وأوروبا.
- ومع استمرار توسع استهلاك البن والشاي عبر الأسواق المتقدمة والناشئة على حد سواء، سيظل لا غنى عن محلات الكريمات التي لا تستخدم الكُبري عبر تطبيقات الأسر المعيشية والخدمات الغذائية والصناعات التحويلية للأغذية في جميع أنحاء العالم.
- فعلى سبيل المثال، قامت فرايزلاند كامبينا في حزيران/يونيه 2024 بتوسيع نطاق حافظة مكوناتها من القشطة غير الكُبرية لتشمل تركيبات إضافية تعتمد على الصويا وعلى النشوة، مما يدعم الطلب المتزايد من صانعي المنتجات النباتية.
- وبالتالي فإن ارتفاع استهلاك البن والشاي، وزيادة الوعي بعدم التسامح مع اللاكتوز، والطلب على بدائل ميسورة التكلفة ومستقرة على الرفوف، تؤدي إلى تبني القشدة من غير القمل. والواقع أن التوسع في عرض المنتجات والقدرة الإنتاجية يزيد من دعم النمو عبر الأسر المعيشية والخدمات الغذائية والتطبيقات الصناعية.
ما هي العوامل التي تواجه نمو سوق الكريمر غير المجحفة؟
- وتواجه محلات الكريم التقليدية غير المدرَّبة التي تُصنع بزيت النخيل والدهون المُدرَّجة زيادة في التدقيق الاستهلاكي والتنظيمي فيما يتعلق بالمحتوى العابر للدهون والمصادر المستدامة لزيت النخيل، مما يخلق ضغطاً على إعادة الصياغة في جميع قطاعات الصناعة.
- وهذه المتطلبات المتعلقة بإعادة الصياغة وارتفاع تكاليف العناصر النباتية - النفطية البديلة يحدان من اعتماد المصنعين الأصغر حجماً لهذه الشروط ويقيدان الهوامش في قطاعات كريمات السلع الأساسية التي تراعي الأسعار.
- فعلى سبيل المثال، أظهر البحث الذي نُشر في تشرين الأول/أكتوبر 2023 في مجلة Food Chemical: X() استخدام ديسيلغليسيرول جوز الهند القائمة على النفط كدهون بديلة لذوي القشطة غير الكُري، وأبرز التحديات التقنية التي ينطوي عليها تطوير تركيبات خالية من الدهون العابرة ذات استقرار مماثل وخواص حسية مماثلة.
- وما زال ارتفاع تكلفة بدائل النفط النباتي ذات المصدر المستدام، وتعقيد إعادة الصياغة المرتبط بإزالة الدهون المهدرجة الهيدروجينية، يحد من توسع الهامش، وخاصة بين صغار المنتجين في الأسواق الناشئة الحساسة للأسعار. وهذا الضغط على التكاليف يبطئ من سرعة إعادة صياغة العلامات النظيفة على الرغم من الطلب المتزايد على بدائل أكثر صحة للمغسلة.
كيف يتم عقد سوق الكريمر غير المتجول؟
وتقسم سوق القشدة غير الدهرية على أساس النوع، والمصدر، والتطبيق، والطبيعة، ونوع التغليف، والنكهة، وقناة التوزيع، والمستعمل النهائي، والمحتوى من الدهون، واستقرار الرف.
- نوع
وعلى أساس النوع، تُقسم السوق العالمية لكريمات غير الدسم إلى مجففات ومجففات، ويهيمن قطاع المجففات على السوق بحصة قدرها 58.34 في المائة في عام 2025، نظراً لطول مدة صلاحيتها، وسهولة نقلها، واتساع نطاق استخدامها في تطبيقات الخدمة المنزلية وخدمات الأغذية على حد سواء، وتؤدي هذه التركيبات أداء موثوقاً به دون متطلبات التبريد، مما يجعلها الخيار المفضل لخدمات الأغذية السائبة والتوزيع الموجه نحو التصدير.
ومن المتوقع أن يسجل قطاع القشدة السائلة أسرع نمو في معدل نمو الناتج المحلي الإجمالي البالغ 9.4 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بارتفاع تفضيل المستهلكين للأشكال الجاهزة للاستخدام التي تستنسخ على نحو وثيق طعم قشطة الألبان وفمها. والواقع أن التقدم المحرز في البنية الأساسية المبردة لسلسلة التوريد، إلى جانب زراعة البن بقسط متزايد، يعجل من التوسع في القطاعات. كما أن ملاءمة أشكال سائلة من دون إعادة تشكيلها من حيث الاستخدام والاستعمال قد أثبتت أيضاً أنها جذابة بشكل خاص للمستهلكين الأصغر سناً الذين اعتادوا على تحضير المشروبات على طريقة المقهى في المنزل.
- حسب المصدر
وعلى أساس المصدر، فإن السوق العالمية لكريمات غير الدجائر تتجزأ إلى زيت نباتي (زيت النخيل، وزيت جوز الهند، وزيت الصويا)، وزيت النشوة، وسوق الصويا، وغيرها. وكان القطاع القائم على الزيوت النباتية في طليعة السوق بحصة قدرها 64.72% في عام 2025، مدعومة بإنتاجه الفعال من حيث التكلفة، وخصائص النسيج المناسبة، والاستخدام الواسع النطاق على كل من مستحضرات المساحيق والكريمات السائلة.
ومن المتوقع أيضاً أن يشهد القطاع القائم على الزيوت النباتية أسرع نمو في معدل نمو الناتج المحلي الإجمالي البالغ 9.2 في المائة في الفترة من 2026 إلى 2033، مدفوعاً بتزايد إعادة الصياغة نحو جوز الهند وغيره من بدائل الزيوت النباتية لصناعة الكريمات التقليدية القائمة على زيت النخيل.
- ألف -
وعلى أساس الطلب، فإن السوق العالمية لكريمات غير الأزهار تتجزأ إلى مشروبات (قهوة، شاي)، ومخبز وحلوى، حلويات وآيس كريم، شوربة وصلصة، وغيرها) وقد هيمنة قطاع المشروبات على السوق بحصة قدرها 68.43 في المائة في عام 2025 بسبب اعتماده الواسع النطاق كبن وشاي أبيض في جميع أنحاء الأسرة المعيشية، وخدمات الأغذية، وتطبيقات بيع الآلات، وزيادة استهلاك البن على الصعيد العالمي، والتوسع المتزايد في زراعة المقاهي في الأسواق الناشئة. وبالإضافة إلى ذلك، فإن زيادة التركيز على مرافق المشروبات الملائمة التي يمكن أن توضع على الرف تدعم أيضاً الاعتماد القوي لمنتجي غير الألبان في هذه الفئة من الطلبات.
ومن المتوقع أن يشهد قطاع الحلويات والآيس كريم أسرع مجموعة من الحليات والآيس كريمات التي بلغت 8.9 في المائة في الفترة من 2026 إلى 2033، وذلك بسبب تزايد استخدام قواعد القشدات غير الكحلية في تركيبات الحلويات النباتية والخالية من اللاكتوز. ويتبنى المصنعون حالياً مكونات القشدة غير الكهنة لإجراء تركيبات منتجات تحلية فعالة من حيث التكلفة وقابلة للقياس وقابلة للتكرار. وبالإضافة إلى ذلك، فإن دمج محلات غير الأزهار في خطوط منتجات الحلوى النباتية والمخلوقة من اللاكتوز يعمل على تعزيز مرونة الصياغة، مما يدفع المزيد من نمو القطاعات.
- الشكل
وعلى أساس الطبيعة، فإن السوق العالمية لكريمات غير الأزهار تتجزأ إلى عضوية وتقليدية. وكان القطاع التقليدي يهيمن على السوق بحصة بلغت 83.67% في عام 2025 بسبب اعتماده على نطاق واسع على تطبيقات الأسر المعيشية والخدمات الغذائية التي تراعي التكاليف، حيث يظل السعر هو الاعتبار الرئيسي في الشراء. والواقع أن التوافر الواسع النطاق لصيغ القشدات التقليدية عبر قنوات البيع بالتجزئة والخدمات الغذائية الرئيسية يدفع الطلب القوي على هذه الفئة الطبيعية.
ومن المتوقع أن يشهد القطاع العضوي أسرع نسبة لـ 10.4 في المائة من عام 2026 إلى عام 2033، بسبب ارتفاع طلب المستهلكين على التركيبات النظيفة للعلامات التجارية غير المعدلة وراثياً من المجففات في أوساط المشترين الذين يراعون الصحة والذين يركزون على أعلى الأسعار. ويتزايد تصديق المصنعين على عمليات استخراج وإنتاج المكونات العضوية. وبالإضافة إلى ذلك، فإن التركيز المتزايد على شفافية المكونات في تجارة التجزئة المتخصصة للبن يزيد من التعجيل باعتماد هذه الفئة من هذه الفئة. كما أصبحت سلاسل المقاهي الخاصة بالقهوة التي تحتوي بشكل متزايد على خيارات تتعلق بالكريم العضوي باعتبارها عاملاً مختلفاً في قوائم المشروبات، مما يزيد من تعزيز نمو الفئات.
- نوع
وعلى أساس نوع التغليف، تُقسم السوق العالمية لكريمات غير الألبسة إلى أكياس، وزجاجات/قصبات، وشريحات/محميات، وعربات.وسيطر قطاع الحقائب على السوق بحصة قدرها 39.72 في المائة في عام 2025 نظرا لدوره الحاسم في توفير عبوات سوائب فعالة من حيث التكلفة وقابلة للاختباء من أجل استخدامات الأُسر المعيشية والمجففات المجففة المستخدمة في خدمة الأغذية.ويُعزى ارتفاع مستوى الاعتماد إلى تزايد الحاجة إلى التخزين الممتد للموازين للجرفف، والتكامل مع أشكال التصريف بالتجزئة، وتعزيز الكفاءة في تكلفة المنتجات.وبالإضافة إلى ذلك، فإن تزايد الاستثمار من جانب الصانعين وتجار التجزئة من أجل تحسين تكاليف مواد التغليف إلى الحد الأمثل يعزز المركز الرئيسي لهذا القطاع في السوق.
ومن المتوقع أن يشهد الجزء الخاص بالمخابئ/المحميات الصغيرة أسرع نسبة لـ 9.8 في المائة من عام 2026 إلى عام 2033، مدفوعاً بزيادة الطلب على أشكال التعبئة الصحية التي تخضع لسيطرة جزئية، وتشمل تطبيقات الخدمات الغذائية والضيافة وتجزئة السفر.
- من قبل النكفور
وعلى أساس النكهة، فإن السوق العالمية لكريمات غير الأزهار تُقسم إلى سوق أصلية/غير مُتَنَفَّذة ومُنَكَّهة (فانيلا، وهازيلنت، والكراميل، وغيرها) وقد هيمن القطاع الأصلي/غير المُتَنَفِّذ على السوق بحصة قدرها 71.28 في المائة في عام 2025 بسبب استخدامه الواسع النطاق كشكل قياسي للكريمة عبر تطبيقات الخدمة المنزلية والغذائية التي تتطلب توافقاً محايداً للنكهة مع طائفة واسعة من المشروبات، ويؤدي تزايد اعتماد مُسَحِّقين غير مُتَنَقَّعين ومُسَلِّمين بالسوائل عبر قنوات البيع بالتجزئة الرئيسية والقنوات المؤسسية إلى دفع طلب قوي على هذه الفئة من النكهات.
ومن المتوقع أن يشهد هذا الجزء المُعَكَس أسرع نموذج لمعالجة المحاصيل الزراعية الشاملة بنسبة 9.6% في الفترة من 2026 إلى 2033، مدفوعاً بتزايد اهتمام المستهلكين بالأقساط، وتجارب القهوة المنزلية على طريقة المقهى والتي تحتوي على الفانيليا، والهندل، والكراميل، ومتغيرات النكهات الموسمية. ويتزايد توسع جهات التصنيع في خطوط المنتجات النكهة لتمييز العروض. وبالإضافة إلى ذلك، فإن التركيز المتزايد على التفاضل في فئة البن في المنزل يزيد من التعجيل باعتماد هذه الفئة من النكهة.
- حسب التوزيع
واستناداً إلى قناة التوزيع، تُقسم السوق العالمية لكريمات غير الألبسة إلى محلات تجارية/أسواق للثدييات، ومتاجر للتجهيزات التجارية، وتجارة التجزئة على الإنترنت، وخدمة الأغذية/السوق الهيدروغرافية. وسيطر قطاع المتاجر الكبرى/أسواق الأغذية على السوق بحصة قدرها 42.63 في المائة في عام 2025 بسبب اعتماده الواسع النطاق بوصفه قناة التجزئة الرئيسية لشراء الأزهار المنزلية، مما يتيح ظهوراً واسع النطاق للمنتجات، والتسعير التنافسي. ويدعم الاعتماد الكبير سلاسل التجزئة والمصنعون الذين يعتمدون على العلاقات القائمة بين المتاجر الكبرى لضمان الاتساق، ووضوح الرفوف، ونتائج المبيعات القابلة للقياس. وبالإضافة إلى ذلك، فإن زيادة التكامل مع برامج الولاء بالتجزئة والبرامج الترويجية يعزز إمكانية وصول المستهلكين ويعزز هيمنة قطاع المتاجر الكبرى/الأسواق الزراعية.
ومن المتوقع أن يشهد قطاع تجارة التجزئة على الإنترنت أسرع نسبة لـ 10.7% في الفترة من عام 2026 إلى عام 2033، وذلك بسبب تزايد تفضيل المستهلكين لشراء السلع الغذائية الملائمة والقائمة على الاشتراكات والأغذية المتخصصة من خلال منصات التجارة الإلكترونية. ومن خلال توفير مصادر يمكن الوصول إليها وفعالة من حيث التكلفة مباشرة إلى المستهلك، تعمل هذه القناة على تعزيز اكتشاف المنتجات، وملاءمة الشراء، والاتساق بين عمليات الشراء المتكررة، الأمر الذي يجعلها جذابة إلى حد كبير بالنسبة للعلامات التجارية الرئيسية والتخصصية غير الكريمة.
- هذا
وعلى أساس المستخدم النهائي، فإن سوق القشدة العالمية غير المتعلقة بالألبسة مقسمة إلى الأسر المعيشية/الجزئية، وخدمات غذائية (مقاهي، ومطاعم، وقطاع SR)، وصناع/أغذية صناعية.وسيطر قطاع الأسر المعيشية/التجزئة على السوق بحصة قدرها 46.85 في المائة في عام 2025 بسبب اعتماده على نطاق واسع بين فرادى المستهلكين الذين يسعون إلى الحصول على القهوة المريحة والمستقرة على الرفوف، ورواد الشاي للاستهلاك المنزلي اليومي.وبالإضافة إلى ذلك، تيسر شبكات التوزيع القائمة بالتجزئة، والاعتراف الواسع بالعلامة التجارية، والتوافر الواسع النطاق لتهيئة المنتجات، استمرار اعتماد مستهلكي الأسر المعيشية لصناعة القشدات غير الملساء، في حين تعمل شبكات الدعم القوية للتجزئة على تحسين إمكانية الوصول والموثوقية والثقة، مما يزيد من تعزيز الموقف السوقي الرئيسي لهذا القطاع.
ومن المتوقع أن يشهد قطاع الخدمات الغذائية (المطاعم والمطاعم وقطاع خدمات الجودة) أسرع نسبة لفئة الخدمات الغذائية الشاملة بنسبة 9.3 في المائة في الفترة من 2026 إلى 2033، مدفوعة بالتوسع في ثقافة المقهى العالمية وبصمة المطاعم السريعة الخدمة التي تتطلب مكونات متسقة وفعالة من حيث التكلفة لإعداد المشروبات. ويعمل مشغلو خدمات الأغذية على حشد مشتريات كريمات السوائب من أجل تعزيز مراقبة التكاليف، وضمان اتساق المشروبات، ودعم العمليات اليومية ذات الحجم الكبير، وبالتالي التعجيل باعتمادها عبر قطاع الخدمات الغذائية العالمي الآخذ في الاتساع.
- م_%
واستناداً إلى محتوى الدسم، فإن السوق العالمية لكريمات غير الدسم تُقسم إلى سوق كاملة الدهون، وخالية من الدهون. وكان الجزء الكامل من الدسم يهيمن على السوق بحصة بلغت 54.36% في عام 2025 بسبب تفضيله بين المستهلكين ومشغلي الخدمات الغذائية الساعين إلى الحصول على الغنى، والذوق المشابه للألبان، والفم في إعداد البن والشاي. وبالإضافة إلى ذلك، فإن عمليات الصياغة الراسخة، والآلام الواسعة للمصنعين، والتاريخ الواسع النطاق لأداء المنتج، تيسر استمرار تبني محلات الدسم الكامل، في حين تعمل أفضلية التذوق القوية على تحسين موثوقية إعادة الشراء، مما يزيد من تعزيز الموقف الرئيسي لهذه الشريحة في السوق.
ومن المتوقع أن يشهد الجزء المنخفض الدسم أسرع معدل للدسم في سجل السلع الزراعية الإجمالي بنسبة 9.1% في الفترة من 2026 إلى 2033، مدفوعاً بزيادة تركيز المستهلكين على الخيارات الغذائية ذات الحساسية الحرارية والواعية بالصحة والموجهة نحو الصحة دون التضحية بالكامل بفوائد التذوق والنسيج لمنتجات القشدة التقليدية. ويستفيد المصنعون من تكنولوجيات خفض الدهون المعاد صياغتها لتعزيز جاذبية التغذية، والتمكين من تحديد المواقع بشكل أفضل، ودعم قطاعات المستهلكين المتنامية التي تركز على الرفاهية.
- ترفال
وعلى أساس استقرار الجرف، فإن السوق العالمية لكريمات غير الأزهار تُقسم إلى أجزاء مثبتة/متجمدة ومجمدة ومستقرة/مستقرة، وسيطر القطاع المستقر/المستقر على السوق بحصة قدرها 76.42 في المائة في عام 2025 نظرا لدوره الحاسم في توفير مرونة تخزينية موسعة، ولوجستيات مبسطة، وتوزيع واسع النطاق عبر الأسواق المتقدمة والناشئة على السواء دون متطلبات الهياكل الأساسية للسلاسل الباردة، وبالإضافة إلى ذلك، فإن عمليات التصنيع والتغليف القائمة، واتساع نطاق الموزعين، والتوافق الواسع بين أسواق التصدير، تيسر استمرار اعتماد مرشّبي أحواض الجلوس على الرفوف عبر الأسواق العالمية.
ومن المتوقع أن يشهد الجزء المبرد أسرع نسبة لإجمالي الناتج المحلي الإجمالي تبلغ 8.7 في المائة في الفترة من 2026 إلى 2033، وذلك بسبب تزايد تفضيل المستهلكين لمنتجات القشدة السائلة الطازجة الشبيهة باللبن في الأسواق المتقدمة التي توجد فيها بنية تحتية مستقرة للتجزئة في إطار سلسلة التبريد. ويستفيد المصنعون من شبكات التوزيع المبردة لتعزيز طهارة المنتج، والتمكين من تحديد مكان العلاوات، ودعم نمو استهلاك البن المتخصص في المنزل، وبالتالي التعجيل باعتماده عبر أسواق التجزئة المتقدمة.
ما هي المنطقة التي تملك أكبر حصة من سوق الكريمر غير المتجول؟
- وتهيمن منطقة آسيا والمحيط الهادئ على سوق القشدة غير الأزهار، واستأثرت بأكبر حصة من الإيرادات بلغت 41.72 في المائة في عام 2025، بدعم من أحجام استهلاك عالية من البن والشاي، وقدرة محلية قوية على تصنيع القشدة، ووجود منتجين إقليميين مستقرين في جميع أنحاء إندونيسيا والصين والهند.
- وتستفيد المنطقة أيضاً من توافر المواد الأولية لإنتاج النخيل، وارتفاع مستوى اعتماد أشكال مجففة من القشدة تلائم المناخ الدافئ دون وجود هياكل أساسية باردة، وتزايد استخدام الكريمات غير الملساء بالدهن في جميع تطبيقات الأسر المعيشية والخدمات الغذائية على حد سواء. ولا تزال زيادة التركيز على التصنيع الموجه نحو التصدير وزيادة التوسع في زراعة البن المحلية تعزز المركز القيادي لآسيا والمحيط الهادئ في السوق العالمية.
غير متقلبة الصين
إن سوق الصين لكريمات غير الألبسة آخذة في التوسع باطراد، بدعم من ارتفاع استهلاك البن والشاي في المناطق الحضرية، وتنامي القدرة المحلية على تصنيع الأغذية، وزيادة الاستثمارات في تطوير منتجات الكريمات المقلية والأعلى. ويتزايد إدماج المصنعين ومشغلي الخدمات الغذائية للزخارف غير الملونة في كل من التطبيقات التقليدية للشاي - الشعير وتطبيقات محلات القهوة الحديثة. والواقع أن التوسع المستمر في البنية الأساسية للإنتاج المحلي وارتفاع استهلاك الطبقة المتوسطة في المناطق الحضرية يزيدان من دفع نمو الأسواق في الصين.
سوق كريمات السوق غير الدانة
إن سوق الهند لكريمات غير الدجائر آخذة في الاتساع باطراد، بدعم من ارتفاع استهلاك الشاي والبن، وتنامي دخول الأغذية والخدمات الغذائية المنظمة والمطاعم السريعة الخدمة، وزيادة القدرة المحلية على التصنيع. ويتزايد إدماج مشغلي خدمات الأغذية ومستهلكي الأسر المعيشية للكريمات من غير الألبان في الإعداد اليومي للمشروبات. والواقع أن التقدم المستمر في عمليات التصنيع التي تُحسَّن تكاليفها، إلى جانب نمو الطلب المحلي القوي، يزيد من دفع نمو السوق في الهند.
سوق الكريمر غير المجاهر في أوروبا
الواقع أن سوق أوروبا لكريمات غير الأزرار آخذة في الاتساع مع تزايد تبني المستهلكين لأنظمة غذائية قائمة على النباتات، وخالية من اللاكتوز، وتتسم بالمرونة. فالطلب مدعوم بثقافة البن القوية في أوروبا، والوعي الصحي المتنامي، وتفضيل بدائل الألبان المناسبة. والواقع أن الشوفان، واللوز، والصويا، والمقشطات القائمة على جوز الهند، تكتسب الاهتمام، في حين تدعم العلامات النظيفة، والتحصين، والتركيبات النكهة ابتكار المنتجات. وتمثل ألمانيا، والمملكة المتحدة، وفرنسا، وإيطاليا أسواقاً مهمة، حيث تخلق الخدمات الغذائية وقنوات التجزئة المزيد من الفرص. ولا تزال أسعار الخبز، والطعم، والملمس، والمنافسة من الألبان التقليدية تشكل تحديات رئيسية.
ألمانيا غير داري
وتشهد سوق المكريمة الألمانية غير الكاليترية نمواً مطرداً نتيجة لثقافة المقهى القوية في البلاد، وتزايد اهتمام المستهلكين بالمنتجات الغذائية القائمة على النباتات والخالية من اللاكتوز، وتزايد اعتماد محلات غير ملونة بالدسمات في تطبيقات البيع بالتجزئة والخدمات الغذائية على حد سواء. والواقع أن صناع الأغذية، وتجار التجزئة، ومشغلي الخدمات الغذائية، يوحدون على نحو متزايد عمليات شراء القشطة لتلبية الأفضليات الغذائية المتطورة. كما أن التقدم المستمر في إعادة صياغة العلامات النظيفة وابتكار التغليف يزيد من دعم نمو السوق في ألمانيا.
فرنسا غير متجول سوق كريمر
إن سوق فرنسا لكريمات غير الأزرار يدعمها اهتمام المستهلكين المتزايد ببدائل الألبان النباتية، وخاصة بين المستهلكين المكتفين بالمليارات الساعين إلى اختيارات متنوعة ومستدامة. فالطلب على الشوفان واللوز والصويا والتركيبات القائمة على جوز الهند يتوسع عبر تطبيقات التجزئة والبن والخدمات الغذائية. والواقع أن النظام الإيكولوجي الغذائي النباتي المنشأ في فرنسا وزيادة توافر منتجات الألبان البديلة يخلقان الفرص لصناعي الأزهار من غير الدهان. بيد أن التسعير الممتاز، وتوقعات التذوق، والمنافسة من الألبان التقليدية لا تزال تشكل تحديات رئيسية في السوق.
من هي الشركات الكبرى في سوق الكريمر الغير داري؟
وتتولى شركات راسخة قيادة صناعة الكريمات التي لا تحتوي على الدهريج أساسا، ومن بينها:
- Nestlé S.A.(سويسرا)
- المُفِرْزِلْ)هولندا(
- مجموعة KRA المجموعة(أيرلندا)
- شركة المنتجات الغنية)الولايات المتحدة الأمريكية(
- & & & & & & & & & & & & PLC)بالك كـك كـوك(
- شركة Cargill، (الولايات المتحدة)
- شركة Midland (الولايات المتحدة الأمريكية)
- المجموعة التعاونية المحدودة (نيوزيلندا)
- PTTTTTS Primi Cremer (إندونيسيا)
- PT سوكوندا دجانيا (إندونيسيا)
- PTT Suks Suks Makur Tbk (إندونيسيا)
- شركة Su Su Fo Fokmes Mancing Ltd Ltd (ماليزيا)
- (الصين) Zhongshan Huifeng Fof Co. Ltd. (الصين)
- شركة Sandong Tiangiao Biotech Co. Ltd. (الصين)
- UnUnUfRm GmbBH & Co. KG (ألمانيا)
- مجموعة الأغذية المجس (بتي المحدودة) (أستراليا)
- أ. (فرنسا)
- المزارع الجامعية، LLC (الولايات المتحدة الأمريكية)
- الأغذية (الولايات المتحدة الأمريكية)
- نستليه من الفئة الفنية (سويسرا)
- شركة Super Group Ltd. (سنغافورة)
- باندا نوتريسيوتيكالياس Sdn. Bhd. (ماليزيا)
- (الصين)
- NV (بلجيكا)
- مجموعة بوراتوس (بلجيكا)
- روكيت فريرس (فرنسا)
ما هي التطورات الأخيرة في سوق الكريمر غير الداري؟
- وفي أيلول/سبتمبر 2025، أطلقت شركة نستله خطا موسعا للكريمات القائمة على جوز الهند والزيت عبر أسواق جنوب شرق آسيا، مما عزز وضعها في قطاع كريمات النباتات النظيفة في المنطقة.
- وفي شباط/فبراير 2025، وسّعت شركة PT سانتوس بريميوم كريمر قدرتها الإنتاجية في إندونيسيا لتلبية الطلب المحلي والتصديري المتزايد على منتجات الكريمات المجففة من غير الألبان.
- وفي تشرين الثاني/نوفمبر 2025، أدخلت شركة ريتش برودتس منصة محسنة لصناعة القشدة السائلة المبردة تشتمل على تكنولوجيا ممتدة على الجرف العمري، وتحسين طهارة المنتجات، والحد من نفايات التوزيع بالنسبة للعملاء الذين يقدمون الخدمات الغذائية. وهذا التطور يعزز وضع منتجات ريتش في سوق المغسلة السائلة الممتازة من خلال إتاحة الفرصة لمشغلي الخدمات الغذائية لتحسين اتساق المنتجات والحد من التلف.
- وفي تشرين الأول/أكتوبر 2024، وسعت مجموعة كيري نطاق حافظتها من مكونات القشطة غير الدرقية في أوروبا لتشمل تركيبات إضافية قائمة على الشوفان وعلى الصويا مصممة خصيصا لقطاع الخدمات الغذائية النباتية المتنامية.
- وفي حزيران/يونيه 2023، أقامت شركة كارغيل شراكة مع شركة إقليمية لصناعة الأغذية من أجل المشاركة في تطوير مكونات جديدة للكريمات البديلة لزيت النخيل، جمعت بين خبرتها في مجال الاستعانة بالمكونات مع قدرات الشريك على التصنيع والتوزيع على الصعيد الإقليمي لدعم توسيع نطاق الوصول إلى تركيبات القشدات ذات المصدر المستدام.
- وفي آذار/مارس 2023، حصلت شركة تايت آند لايل على شهادة بخط إنتاج مكون من القشدة في أوروبا، يستند إلى النشوة، مما مكّن الشركة من تلبية الطلب المتزايد من المصنعين الساعين إلى الحصول على بدائل للصيغ الملائمة للحساسية لصناعة القشطات القائمة على الصويا وجوز الهند.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











