


تصنيف الأسواق العالمية للأغذية غير المعدلة وراثياً، حسب النوع (المحاصيل والحبوب، والمشروب، واللحم والدجن، والزيت والمخبز)، والفئة (الاتفاقية والعضو)، والتطبيق (البيئات، ومنتجات اللحوم، والفواكه والخضر، والبدائل عن الألبان، وعلف الحيوان، وما إلى ذلك)، وقناة التوزيع (الأسواق المتهاوية والسوبر ماركات والسوبر ماركات، وتجار تجزئة أخصائيي الأغذية، ومحلات التخزين، والإلكترونات، والإلكترونات) - اتجاهات الصناعة والتنبؤات حتى عام 2033
ما هو حجم سوق الأغذية غير المعدلة وراثياً ومعدل النمو؟
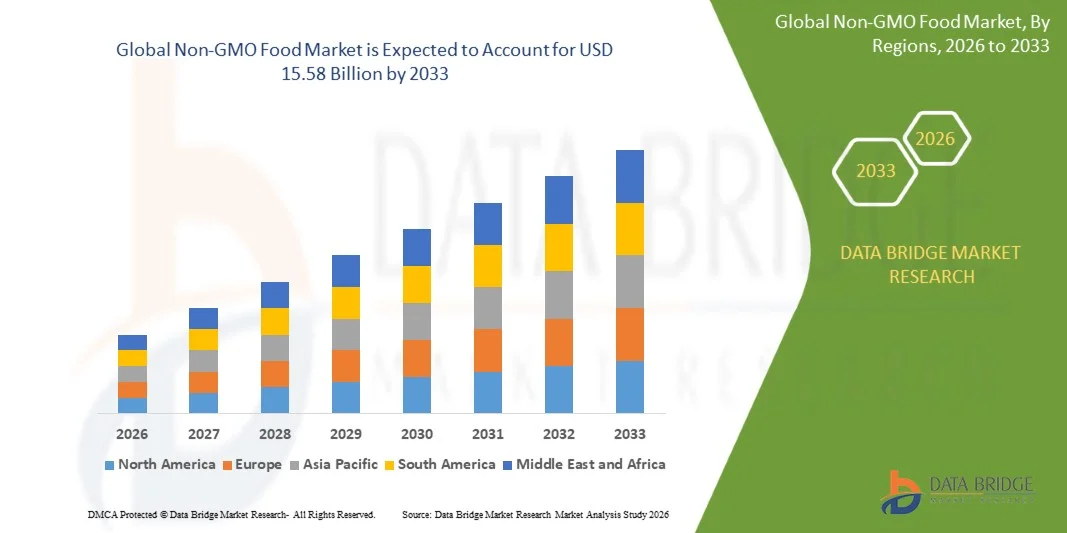
- وفقاً لتحليل بحوث سوق جسر البيانات، قُدرت قيمة سوق الأغذية غير المعدلة وراثياً عند4.92 مليار دولار أمريكي في عام 20ومن المتوقع أن يتم ذلك15.58 بليون دولار من دولارات الولايات المتحدة« النامية فيالنسبة المئوية للمعدل الإجمالي الإجمالي الإجمالي الإجمالي البالغ 15.50 في المائة من 2026 إلى 2033.
- وتشهد السوق نمواً مطرداً مدفوعاً بارتفاع الطلب الاستهلاكي على الموارد الطبيعية والطبيعيةلا تحمل:: المنتجات الغذائية، وزيادة الوعي الصحي، والتفضيل المتزايد لمصادر السلع الأساسية الشفافة، والتوسع في توافر المنتجات غير المعدلة وراثياً عبر قنوات البيع بالتجزئة والخدمات الغذائية.
- إن الوعي المتزايد لدى المستهلكين بشأن المكونات المحورة وراثياً، إلى جانب الترويج المتزايد للممارسات الزراعية المستدامة والطلب على المنتجات الغذائية المنتجة باستخدام البذور غير المعدلة وراثياً، يرغم صناع الأغذية وتجار التجزئة على توسيع عروضهم المعتمدة للمنتجات غير المعدلة وراثياً. والواقع أن الأسواق الكبرى والمتاجر المتخصصة ومنصات التجزئة على شبكة الإنترنت تعمل على زيادة تحسين فرص الوصول إلى المنتجات ودعم التوسع في الأسواق.
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): 4.92 مليار
- القيمة السوقية المتوقعة (2033): 15.58 مليار
- التنبؤات التوقعـة CAGR (2026-2033): 15.50 في المائة
- المنطقة الرائدة في عام 2025: أمريكا الشمالية
- المنطقة: آسيا والمحيط الهادئ
ما هي أهم عمليات النقل في سوق الأغذية غير المعدلة وراثياً؟
- وتهيمن أمريكا الشمالية على سوق الأغذية غير المحورة وراثياً، حيث بلغت حصتها من الإيرادات 39.62 في المائة في عام 2025، بدعم من الوعي القوي لدى المستهلكين، ونظم التصديق الراسخة، وشبكات البيع بالتجزئة الناضجة، وتوافر المنتجات غير المعدلة وراثياً على نطاق واسع.
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في إطار معدل نمو الناتج المحلي الإجمالي البالغ 6.05 في المائة من عام 2026 إلى عام 2033، الذي يغذيه ارتفاع أعداد السكان من الطبقة المتوسطة، وزيادة الوعي بسلامة الأغذية، وتوسيع الهياكل الأساسية الحديثة لتجزئة التجزئة، وتزايد اعتماد المنتجات غير المعدلة وراثياً عبر الأسواق الناشئة.
- وقاد قطاع الحبوب والحبوب السوق بحصة قدرها 42.5 في المائة في عام 2025، مدفوعة باستهلاك الحبوب على نطاق واسع باعتبارها أغذية أساسية واستخدامها على نطاق واسع في الحبوب المخبزة ومنتجات الإفطار والوجبات الخفيفة وغيرها من التطبيقات الغذائية.
- والمخبز هو أسرع أنواع المحاكاة نمواً، ومن المتوقع أن يسجل معدلاً لمعدلات الاستهلاك الإجمالية الإجمالية قدره 10 في المائة، مما يعكس الزيادة الكبيرة في الطلب على السلع الطاهرة المخبوزة، وزيادة إدماج الدقيق والحبوب والبذور وغيرها من المكونات غير المعدلة وراثياً.
- ويهيمن القطاع التقليدي على الفئة بحصة من الإيرادات قدرها 69.35 في المائة في عام 2025، ويقوده توافرها على نطاق أوسع، ونظم الإنتاج الراسخة، والقدرة على تحمل تكاليف أكبر نسبياً مقارنة بالمنتجات العضوية غير المعدلة وراثياً
- واستأثرت هذه الزيادة بـ 36 في المائة من حصة السوق في عام 2025، وفضلتها زيادة الطلب على التسميات النظيفة، والتركيبات الطبيعية والوظيفية وغير المعدلة وراثياً.
- وقطاع الألبان البديل هو فئة التطبيقات الأسرع نمواً، حيث يبلغ معدل نمو الناتج المحلي الإجمالي 12.7 في المائة، ويُعزى ذلك إلى زيادة استهلاك الحليب النباتي وغيره من منتجات الألبان البديلة الأخرى.
تقرير عن نطاق السوق
|
الصفات الأولى |
الأسواق الرئيسية |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وتحليلاً للتسعير، وتحليلاً لحصص العلامات التجارية، واستقصاءات للمستهلكين، وتحليلاً ديمغرافياً، وتحليلاً لسلسلة التوريد، وتحليلاً لسلاسل القيمة، واستعراضاً عاماً للمواد الخام/الأصناف الاستهلاكية، ومعايير اختيار البائعين، وتحليلاً للعلامات التجارية، وتحليلاً للمستهلكين، وتحليلاً لسلسلة التوريد، وتحليلاً لسلاسل القيمة، واستعراضاً عاماً للمواد الخام/الأصناف الاستهلاكية، ومعايير اختيار البائعين، وتحليلاً للنقاط التجارية، وتحليلاً للبورتر، وإطاراً تنظيمياً. |
ما هو الاتجاه الرئيسي في سوق الأغذية غير المعدلة وراثياً؟
- ويقوم مصنعو الأغذية على نحو متزايد بوضع المنتجات غير المعدلة وراثياً في مواقع المنتجات غير المعدلة وراثياً جنباً إلى جنب مع الخواص النظيفة والعلامات والطبيعية والعضوية والمجهزة تجهيزاً طفيفاً لتلبية الطلب المتزايد للمستهلكين على الشفافية والمكونات التي يمكن التعرف عليها.
- فعلى سبيل المثال، في كانون الثاني/يناير 2025، أطلق مشروع المنظمات غير الحكومية غير الحكومية برنامجه غير الخاضع للتحقق، الذي وسع نطاق نهجه القائم على التكامل الغذائي إلى ما يتجاوز تجنب الكائنات المحورة وراثياً نحو الأغذية الأقل تجهيزاً؛ وذكرت المنظمة أن علامتها على فراشة الفراشة وجدت بالفعل على أكثر من 000 63 منتج من أكثر من 000 5 مارك.
- والاهتمام المتزايد للمستهلكين بالعنصر الخاص بالشفافية هو تشجيع للعلامات التجارية على الحصول على تحقق من طرف ثالث وعلى الإبلاغ عن ممارسات الاستعانة بالمصادر مباشرة من خلال بطاقات اعتماد معترف بها.
- أغذية نباتيةويتزايد قيام المصنعين بإدماج المكونات غير المعدلة وراثياً وإصدار الشهادات في مواقع المنتجات للتمييز بين المنتجات ضمن فئة الأغذية المتزايدة التركيز على الصحة.
- فعلى سبيل المثال، تلقت شركة دوجو نيوز في أيار/مايو 2025 دعماً من مشروع المنظمات غير الحكومية المعنية بالحركة العالمية لتغيّر المناخ لتجديد التحقق من خلائطها الثلاثة من البروتينات النباتية، مما عزز استخدام مكونات نظيفة، قليلة التجهيز، غير مزوّدة بالجينات المحورة وراثياً في الأغذية النباتية.
- ومع قيام المستهلكين على نحو متزايد بربط المطالبات من غير الكائنات المحورة وراثياً بالشفافية، وخصائص العلامات النظيفة، والمصادر المسؤولة، يتوقع من المصنعين توسيع نطاق حوافظ المنتجات المتحقق منها، لا سيما عبر الأغذية والمشروبات والوجبات الخفيفة وغيرها من فئات الأغذية المعبأة النباتية.
ما هي المحركات الرئيسية لسوق الأغذية غير المعدلة وراثياً؟
- ويؤدي تزايد الوعي الصحي الاستهلاكي والطلب على وضع علامات شفافة على الأغذية إلى زيادة كبيرة في الطلب على المنتجات غير المعدلة وراثياً، حيث يسعى المتسوقون إلى الحصول على مكونات يمكن التعرف عليها وإلى زيادة إبرازها في إنتاج الأغذية ومصادرها.
- فعلى سبيل المثال، في أيار/مايو 2025، خلصت دراسة استقصائية عن التركيز الإيكولوجي شملت 000 4 من مستهلكي الولايات المتحدة إلى أن 54 في المائة من محلات البقالة كانت شديدة أو شديدة القلق إزاء سلامة الأغذية المعدلة وراثياً، في حين أن 60 في المائة من المتسوقين الذين كانوا على علم بعلامة مشروع غير منظم للتغير المناخ اعتبروها بالغة التأثير أو شديدة التأثير في قرارات الشراء.
- ويقوم مصنعو الأغذية وتجار التجزئة والعلامات التجارية بتوسيع نطاقات المنتجات غير المعدلة وراثياً للاستجابة للطلب على الأغذية ذات العلامات النظيفة، والمصادر المستدامة، وإصدار الشهادات ذات المصداقية من طرف ثالث في فئات متعددة من الأغذية والمشروبات.
- ففي أيلول/سبتمبر 2025، على سبيل المثال، أفادت شركة PwC أن 84 في المائة من المستهلكين الهنود اعتبروا سلامة الأغذية محركاً حيوياً للشراء، مبرزاً الأهمية المتزايدة للشفافية، والتصديقات الموثوقة، والإبلاغ الواضح عن خصائص المنتجات.
- ومع تزايد إعطاء الأولوية للمستهلكين لسلامة الأغذية، والشفافية فيما يتعلق بعنصرها، وممارسات الإنتاج المستدامة، سيظل تحديد المواقع غير المعدلة وراثياً إحدى السمات التمييزية الهامة بالنسبة للصانعين الذين يطورون منتجات غذائية تركز على الصحة وتتميز بأقساط.
ما هي العوامل التي تحدى نمو سوق الأغذية غير المعدلة وراثياً؟
- وتتطلب المحافظة على سلامة غير الكائنات المحورة وراثياً عبر سلاسل الإمدادات الزراعية وسلاسل الإمداد بمعدات تجهيز الأغذية مزيداً من الفصل، والحفاظ على الهوية، والاختبار، والتعقب، والتصديق، وزيادة تكاليف الإنتاج والمناولة.
- فعلى سبيل المثال، نشر الباحثون في جامعة ولاية آيوا في تشرين الثاني/نوفمبر 2024 نموذجاً لتقدير التكاليف فيما يتعلق بالفصل بين غير الزئبق والذرة وفول الصويا في مصاعد الحبوب القطرية، وقيّمت الدراسة 24 سيناريوً عبر مستويات مختلفة من تحمل الكائنات المحورة وراثياً، وحددت تحديداً التكاليف الإضافية اللازمة للحفاظ على السلامة من غير الزئبق أثناء مناولة الحبوب والفصل بينها.
- ويمكن لهذه المتطلبات الإضافية أن تحد من الاعتماد لدى صغار المصنعين والموردين، ولا سيما عندما تحتوي المنتجات على مكونات عالية الخطورة مثل الذرة والصويا تتطلب مزيداً من التمحيص أثناء التحقق.
- ويمكن أيضاً أن يؤدي تعقيد الحفاظ على مركز غير الكائنات المحورة وراثياً في جميع مراحل الاستعانة بالمصادر والتجهيز والتوزيع إلى زيادة مصروفات التصديق، ومتطلبات التوثيق، وأعباء إدارة سلسلة الإمداد بالنسبة لصانعي الأغذية.
- فعلى سبيل المثال، أفادت دراسة أجريت في شباط/فبراير 2024 عن استراتيجيات التعقب لمنع الكائنات المحورة وراثياً غير المأذون بها بأن تكاليف التصديق تعتبر في الحد الأدنى مقارنة بالتكاليف المرتبطة بالفصل العنصري، وأبرزت أن الاحتفاظ بسلاسل توريد منفصلة من غير الكائنات المحورة وراثياً يمكن أن يمثل عبئاً مالياً كبيراً.
- وما زالت متطلبات الفصل والاختبار والتصديق والتعقب الإضافية تزيد من تكلفة إنتاج الأغذية غير المعدلة وراثياً، مما قد يؤدي إلى ارتفاع أسعار التجزئة وتقييد النفاذ بين المستهلكين الذين يراعون الأسعار والشركات الغذائية الأصغر حجماً.
كيف يتم تنظيم سوق الأغذية غير المعدلة وراثيا؟
وتقسم سوق الأغذية غير المعدلة وراثياً على أساس نوعها وفئتها وتطبيقها وقناة توزيعها.
- نوع
وعلى أساس النوع، فإن سوق الأغذية غير المعدلة وراثياً تنقسم إلى الحبوب والحبوب، والمشروبات، واللحوم، والدواجن، والزيت المأكول، والمخبز، والحبوب، وتهيمن شريحة الحبوب والحبوب على السوق بحصة قدرها 42.5 في المائة في عام 2025، وذلك بسبب انتشار استهلاك الحبوب كغذاءات أساسية واستخدامها الواسع النطاق في الحبوب الغذائية، والمنتجات المخبوزة، والوجبات الخفيفة، وغيرها من التطبيقات الغذائية، وتستفيد الحبوب والحبوب غير المعدلة وراثياً من دورها الأساسي في النظم الغذائية اليومية عبر الأسواق المتقدمة والناشئة، ويتزايد تفضيل المستهلكين للمكونات الطبيعية المصدر والقابلة للتعقب مما يزيد من دعم الطلب على الحبوب غير المعدلة وراثياً، ويتزايد إدماج الذرة والقمح والأرز والشوفان وغيرها من الحبوب في المنتجات المتمركزة حول اللواصات النظيفة والصحية، ويستفيد هذا القطاع أيضاً من سلاسل الإمداد القائمة في مجالي الزراعة والتجهيز التي تدعم الإنتاج والتوزيع على نطاق واسع، كما أن زيادة توافر المنتجات المعتمدة غير المعدلة وراثياً من خلال شركات التجزئة الرئيسية والمتخصصة تزيد من تحسين إمكانية وصول المستهلكين.
ومن المتوقع أن يشهد قطاع المخبز أسرع نمو بلغ 10 في المائة من الناتج المحلي الإجمالي خلال الفترة المتوقعة، مدعومة بزيادة الطلب الاستهلاكي على السلع الطاهرة، وزيادة إدماج المواد غير المعدلة وراثياً، والدقيق والحبوب والبذور وغيرها من المكونات. ومن المتوقع أن يؤدي الوعي بالمصادر المكونة إلى تشجيع المخابز وصناع الأغذية المعبأة على نقل الخواص غير المعدلة وراثياً بشكل أكثر بروزاً. فالخبز، والبسكويت، والبسكويت، والمفرقعات، والمعجنات، وغيرها من المنتجات المخبوزات، أصبحت بشكل متزايد تدمج مكونات غير وراثية وراثياً لتمييز نفسها في الأسواق التنافسية. كما يعمل التوسع في تجارة التجزئة الغذائية العضوية والطبيعية على زيادة توافر منتجات المخبز غير المعدلة وراثياً. ويستجيب المصنعون لتغيير أفضليات المستهلكين من خلال إعادة صياغة المنتجات ذات الخصائص المبسطة والمواد الخام المعروفة. ويؤدي التداخل المتزايد بين المنتجات غير المعدلة وراثياً والمنتجات العضوية والعلامات النظيفة إلى خلق فرص إضافية لمنتجات المخبزة الممتازة.
- المجموع
وعلى أساس الفئة، فإن سوق الأغذية غير المعدلة وراثياً مقسمة إلى سوق تقليدية وعضوية، وقد غلب القطاع التقليدي على السوق بحصة قدرها 69.35 في المائة في عام 2025، مدعومة بتوفرها الأوسع نطاقاً، ونظم الإنتاج القائمة، والقدرة على تحمل تكاليف أكبر نسبياً مقارنة بالمنتجات العضوية غير المعدلة وراثياً. وتتوجه الأغذية التقليدية غير المعدلة وراثياً إلى المستهلكين الذين يرغبون في تجنب المكونات المعدلة وراثياً دون شراء منتجات عضوية كاملة بالضرورة. ويمكن للمصنِّعين أن يحافظوا على مواقع غير الكائنات المحورة وراثياً مع الاحتفاظ في الوقت نفسه بقدر أكبر من المرونة في الاستعانة بالمصادر والإنتاج بالمقارنة مع المتطلبات العضوية. ويتوافر هذا الجزء على نطاق واسع عبر المتاجر الكبرى الرئيسية، والأسواق الضخمة، والمخازن، وغير ذلك من قنوات البيع بالتجزئة في الأسواق الجماعية. ويمكِّن تسعيره الذي يسهل الوصول إليه نسبياً المنتجات غير المعدلة وراثياً من الوصول إلى قاعدة استهلاكية أوسع نطاقاً بما يتجاوز العلاوة والمتاجر التي تركز على الصحة.
ومن المتوقع أن يسجل القطاع العضوي أسرع نمو في سجل السلع الأساسية البالغ 738 في المائة خلال الفترة المتوقعة، مدفوعاً من جانب المستهلكين الذين يربطون بشكل متزايد بين الخصائص العضوية وغير المعدلة وراثياً مع مسؤولية أعلى من حيث النوعية والاستدامة والبيئة. ومن المتوقع أن تؤدي المنتجات العضوية إلى تعزيز جاذبية غير الكائنات المحورة وراثياً لأن المستهلكين الذين يسعون إلى الحصول على أغذية عضوية كثيراً ما يعطون الأولوية للقيود المفروضة على المكونات المعدلة وراثياً. كما أن الطلب المتزايد على المنتجات الغذائية النظيفة، والمجهزة إلى الحد الأدنى، والمنتجة على نحو مستدام يشجع المصنعين على توسيع نطاق حوافظ المنتجات العضوية غير المعدلة وراثياً. وتوفر فئات الكروم، مثل الوجبات الخفيفة للأطفال والمشروبات والحبوب والأغذية المتخصصة، فرصاً جذابة للمنتجات العضوية غير المعدلة وراثياً. كما تعمل شركات التبريد على خلق مساحات رفوف مخصصة للمنتجات العضوية وغير المعدلة وراثياً، وتحسين ظهورها وإمكانية وصول المستهلكين إليها. كما أن الهوامش الأعلى المرتبطة بالمنتجات العضوية الفائقة تشجع الشركات المصنعة على تنويع حوافظها نحو عروض عضوية وغير عضوية مشتركة.
- ألف -
وعلى أساس التطبيق، فإن سوق الأغذية غير المعدلة وراثياً تُقسم إلى مشروبات ومنتجات لحوم وخضروات وبدائل للأفضليات وعلف للحيوانات وغيرها، وغلب قطاع المشروبات على السوق بحصة قدرها 36 في المائة في عام 2025، يدعمها الطلب المتزايد على المشروبات النظيفة والطبيعية والوظيفية وغير المعدلة وراثياً، وتُدمج المكونات غير المعدلة وراثياً بصورة متزايدة في المشروبات النباتية، والمشروبات الوظيفية، والعصائر، وغيرها من منتجات المشروبات الصحية المنحى، ويشجع ازدياد وعي المستهلكين بالمصادر المنتجة للمكونات على توفير مزيد من الشفافية فيما يتعلق بالمواد الخام وممارسات الإنتاج، وتكتسب المشروبات النباتية أهمية خاصة لأن مكونات مثل الصويا وغيرها من المحاصيل كثيراً ما تقيَّم من أجل الكائنات المحورة وراثياً من جانب المستهلكين الذين يبحثون عن بدائل غير الكائنات المحورة وراثياً، كما أن التوسع في حوافظ المشروبات العضوية والطبيعية يزيد من خلق الفرص أمام المنتجات التي تنقل كلاً من المنتجات العضوية وغير المعدلة وراثياً، كما أن قنوات التجزئة الإلكترونية والتخصصية تعمل أيضاً على تحسين فرص الحصول على منتجات المشروبات غير المعدلة وراثياً.
ومن المتوقع أن يشهد قطاع بدائل الألبان أسرع نمو يبلغ 12.7 في المائة من الناتج المحلي الإجمالي خلال الفترة المتوقعة، وذلك بسبب زيادة استهلاك اللبن النباتي وغيره من المنتجات البديلة لصناعة الألبان.() ويتزايد استخدام الصويا واللوز والشوفان والجوز وغير ذلك من المكونات المستمدة من النباتات في بدائل الألبان، مما يخلق فرصاً للتركيبات غير المعدلة وراثياً.() وكثيراً ما يركز المستهلكون الذين يشترون المنتجات القائمة على النباتات تركيزاً أكبر على الشفافية في المكونات والاستدامة والفوائد الصحية المتصورة.() وبالتالي فإن المصنعين يوسعون نطاق البدائل غير المعدلة وراثياً والبدائل العضوية للتمييز بين حوافظهم البديلة في مجال الألبان.() كما أن التوافر المتزايد للمشروبات النباتية، والزبادي، والمكريمات، وغيرها من بدائل الألبان في أوساط تجار التجزئة يزيد من إمكانية الوصول إلى الأسواق.() كما أن تحديد المكيّفات حول المكونات الطبيعية والعضوية وغير المعدلة وراثياً يدعم أيضاً تطوير منتجات أعلى قيمة.
- حسب التوزيع
وعلى أساس قناة التوزيع، تُقسم سوق الأغذية غير المعدلة وراثياً إلى أسواق ضخمة ومتاجر تجارية، وتجار تجزئة متخصصين في الأغذية، ومتاجر للتجهيز، وعلى شبكة الإنترنت. وكانت الأسواق الضخمة وقطاع المتاجر الكبرى تهيمن على السوق بحصة تبلغ 56.02 في المائة في عام 2025، تدعمها عمليات تكييف واسعة النطاق للمنتجات، وهياكل أساسية راسخة للتجزئة، وإمكانية الوصول المناسب إلى منتجات معتمدة من غير الكائنات المحورة وراثياً. ويوفر كبار تجار التجزئة أقساماً مخصصة من المواد الطبيعية والعضوية وغير المعدلة وراثياً لتحسين ظهور المنتجات والوعي بالمستهلكين. كما تساعد علامات التصديق والمعلومات المتعلقة بالتغليف داخل المخازن المستهلكين على تحديد ومقارنة المنتجات غير المعدلة وراثياً أثناء اتخاذ قرارات الشراء. ويمكن للأسواق الكبرى والأسواق الضخمة أن تعرض منتجات عبر فئات متعددة، بما في ذلك الحبوب والمخبز والمشروبات واللحوم والزيوت الصالحة للأكل. وتمكن شبكات الموردين الراسخة لديها من إتاحة المنتجات على نحو أكثر اتساقاً ودعم توزيع المنتجات المعتمدة على نطاق أوسع. كما يستخدم تجار التجزئة أيضاً بشكل متزايد نطاقات المنتجات ذات العلامات الخاصة والأقسمة للاستجابة للطلب على الأغذية النظيفة وغير المعدلة وراثياً.
ومن المتوقع أن يكون القطاع الإلكتروني هو قناة التوزيع الأسرع نمواً في إطار نظام سجل السلع الأساسية في منطقة آسيا الوسطى بنسبة 6.5 في المائة خلال الفترة المتوقعة، وذلك بسبب زيادة اعتماد المنتجات الرقمية، وملاءمتها، واكتشاف المنتجات على نطاق أوسع، والوصول إلى العلامات التجارية المتخصصة غير المعدلة وراثياً. فالمنصات الإلكترونية تمكن المستهلكين من الوصول إلى المعلومات المفصلة عن المكونات، ومطالبات التصديق، والمعلومات عن المصادر، واستعراضات المنتجات قبل الشراء. وهذه القناة جذابة بشكل خاص للمنتجات المتخصصة والأعلى غير المعدلة وراثياً التي قد يكون توافرها محدوداً في المخازن الطبيعية التقليدية. كما يدعم الشراء من الأسهم والنماذج المباشرة إلى المستهلك عمليات الشراء المتكررة للمنتجات الغذائية المتخصصة. ويتزايد استخدام المستهلكين الشباب للقنوات الرقمية لاكتشاف المنتجات النظيفة والعضوية والنباتية وغير المعدلة وراثياً.البقّي على الإنترنتكما أن الهياكل الأساسية تزيد من تحسين ملاءمة التسليم وإمكانية الوصول إلى المنتجات.
ما هي المنطقة التي تملك أكبر حصة من سوق الأغذية غير المعدلة وراثياً؟
- وتهيمن أمريكا الشمالية على سوق الأغذية غير المحورة وراثياً، حيث بلغت حصتها من الإيرادات 39.62 في المائة في عام 2025، بدعم من الوعي القوي لدى المستهلكين، ونظم التصديق الراسخة، وشبكات البيع بالتجزئة الناضجة، وتوافر المنتجات غير المعدلة وراثياً على نطاق واسع.
- وتستفيد المنطقة أيضاً من الطلب المتزايد على المواد الغذائية التي تحمل علامات نظيفة والأغذية ذات المصادر المستدامة، واتاحة المنتجات المعتمدة على نطاق واسع، وزيادة الاعتماد عبر المتاجر الكبرى، والمتاجر المتخصصة، وقنوات التجزئة على شبكة الإنترنت. ولا يزال ارتفاع مقاومة المستهلكين للأغذية المعدلة وراثياً، وزيادة التركيز على الشفافية في المكونات لا يزالان يعززان المركز القيادي لأمريكا الشمالية في السوق العالمية.
أسواق الأغذية غير الحكومية في الولايات المتحدة الأمريكية
إن سوق الغذاء غير العالمي في الولايات المتحدة تشهد نمواً قوياً بسبب ارتفاع وعي المستهلكين بالسلامة الغذائية، والمنتجات النظيفة، وشفافية المكونات. إن النظام الإيكولوجي الناضج للتجزئة الغذائية في البلاد، إلى جانب توافر المنتجات غير المعدلة وراثياً والمنتجات العضوية على نطاق واسع، يقود الطلب عبر الحبوب، ومنتجات المخبز، والمشروبات، واللحوم، وغيرها من فئات الغذاء. وبالإضافة إلى ذلك، فإن تفضيل المستهلكين المتزايد للأغذية الطبيعية والأقل تجهيزاً وزيادة الثقة في التصديق من طرف ثالث من شأنهما أن يعجلا من وتيرة تبني المنتجات غير المعدلة وراثياً عبر سوق الغذاء في الولايات المتحدة.
أسواق الأغذية غير المعدلة
ومن المتوقع أن تشهد سوق الأغذية في منطقة آسيا والمحيط الهادئ غير المعدلة وراثياً نمواً سريعاً، مدفوعاً بتزايد التوسع الحضري، وارتفاع الدخول المتاحة، وتنامي مخاوف المستهلكين فيما يتعلق بسلامة الأغذية وشفافية المكونات في مختلف بلدان مثل الصين والهند واليابان. والواقع أن توسيع شبكات التجزئة والتجارة الإلكترونية الحديثة، إلى جانب زيادة توافر المنتجات الغذائية المعتمدة والأعلى، يدعم توسع الأسواق الإقليمية. وبالإضافة إلى ذلك، فإن أنماط الاستهلاك المتغيرة والطلب المتزايد على خيارات غذائية أكثر صحة وشفافية من شأنهما أن يعجلا من وتيرة تبني المنتجات غير المعدلة وراثياً في مختلف أنحاء المنطقة.
أسواق الأغذية غير المعدلة المعدلة وراثياً
إن سوق الغذاء اليابانية غير المعدلة وراثياً تشهد نمواً ثابتاً بسبب تركيز المستهلكين القوي على جودة الغذاء وسلامته ووسم المنتجات الموثوق به. إن صناع الأغذية وتجار التجزئة يعرضون على نحو متزايد منتجات من غير الكائنات المحورة وراثياً للتصدي للأفضليات المتنامية من أجل خيارات غذائية أكثر صحة وشفافية. فضلاً عن ذلك فإن معايير الغذاء الراسخة في البلاد، والبنية الأساسية المتطورة للتجزئة، وتفضيل المستهلكين للمنتجات ذات الجودة العالية، تساهم أيضاً في نمو أسواق الأغذية غير المعدلة وراثياً في اليابان.
سوق الأغذية
إن سوق الغذاء الصينية غير المعدلة وراثياً تنمو بسرعة، مدفوعة بتزايد مخاوف المستهلكين فيما يتعلق بسلامة الأغذية، ونوعية المنتجات، وشفافية المكونات. والواقع أن زيادة التوسع الحضري، وتوسيع قنوات التجزئة الحديثة، والطلب المتزايد على الأغذية المعبأة بجودة عالية تدعم إلى حد كبير تنمية الأسواق. فضلاً عن ذلك فإن زيادة وعي المستهلكين بخيارات الغذاء الأكثر صحة، والتحسينات في إمكانية تتبع أثر الغذاء، والتوسع في المنتجات الغذائية المعتمدة تجعل الصين واحدة من أسواق النمو الرئيسية للأغذية غير المعدلة وراثياً في آسيا والمحيط الهادئ.
المصدر: المملكة المتحدة.
إن سوق الأغذية غير المعدلة وراثياً في المملكة المتحدة تشهد نمواً مطرداً، مدعوماً بزيادة اهتمام المستهلكين بالشفافية الغذائية، والمصادر المستدامة، والمنتجات النظيفة. ويساهم تزايد توافر المنتجات غير المعدلة وراثياً والمنتجات العضوية عبر المتاجر الكبرى، وتجار التجزئة، والقنوات الإلكترونية في توسع السوق. وعلاوة على ذلك، فإن زيادة تركيز المستهلكين على الصحة، والاستدامة البيئية، والإنتاج الغذائي المسؤول تعمل على تعزيز الطلب على المنتجات الغذائية غير المعدلة وراثياً في المملكة المتحدة.
سوق الأغذية غير الألمانية
الواقع أن سوق الغذاء في ألمانيا غير المعدلة وراثياً آخذة في التوسع بشكل مطرد بسبب الطلب القوي من جانب المستهلكين على جودة الأغذية، والشفافية، والمنتجات المنتجة من دون هندسة جينية. فالصانعون وتجار التجزئة يعرضون على نحو متزايد منتجات غذائية من غير الكائنات المحورة وراثياً عبر منتجات الألبان واللحوم والمخبز وغيرها من الفئات لتلبية أفضليات المستهلكين. والواقع أن النمو المستمر في المنتجات المعتمدة من غير الكائنات المحورة وراثياً، والممارسات الراسخة في وضع العلامات، والوعي القوي لدى المستهلكين، يزيد من دعم تنمية الأسواق في ألمانيا.
من هي الشركات الكبرى في سوق الأغذية غير المعدلة وراثيا؟
وتقود صناعة الأغذية غير المعدلة وراثياً في المقام الأول شركات راسخة، منها:
- دال - طرق الحياة الطبيعية(كندا)
- طعام الطعام الطبيعي)الولايات المتحدة الأمريكية(
- إن المجموعة الهاينة،)الولايات المتحدة الأمريكية(
- شركة Gen Gen GenG Mills Inc)الولايات المتحدة الأمريكية(
- بيبسيسكو، In Inc)الولايات المتحدة الأمريكية(
- دانون (فرنسا)
- كرافت هاينز، Inc. (الولايات المتحدة)
- المزارع الجامعية، LLC (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- مأززس Esssnacks (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- شركة Riverside Rived Suural Foods Ltd. (كندا)
- كينغ آرثر باكيننغ Company, Inc. (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- شركة كامبل (الولايات المتحدة الأمريكية)
- B&&G Foods, Inc. (الولايات المتحدة)
- مؤسسة هورميل للأغذية (الولايات المتحدة الأمريكية)
- تايسون فودز، Inc. (الولايات المتحدة الأمريكية)
- ماكين فودز المحدودة (كندا)
- نستل (سويسرا)
ما هي آخر التطورات في سوق الأغذية غير المعدلة وراثياً؟
- في يناير/كانون الثاني، أعلن مشروع المنظمات غير الحكومية عن إطلاق برنامجه الجديد غير العامل في مجال الزراعة العضوية، والذي صمم لمساعدة المستهلكين على تحديد الأغذية غير المعدلة وراثياً والتي يتم تجهيزها بأقل قدر ممكن. وتتوسع المبادرة في أنشطة التحقق التي تضطلع بها المنظمة إلى ما يتجاوز تجنب الكائنات المحورة وراثياً وتعكس الطلب المتزايد على المزيد من الشفافية حول مكونات الغذاء وممارسات التجهيز. وقد تم تطوير البرنامج لدعم وصول المستهلك إلى الأغذية المتوافقة مع أفضليات الأغذية النظيفة والأقل تجهيزا.
- وفي نيسان/أبريل 2025، وسّع البُحَّر الطبيعيون نطاقهم الغذائي الخاص بإطلاق ثلاثة منتجات خفيفة لا تعتمد على مصادر بيروية من المنتجات غير المعدلة وراثياً، بما في ذلك رقائق الملح البحري الحلو للبطاطس، ورقائق بطاطس السحلة البحرية، ورقائق ملعقة الملح، ورقائق ملاحة البحر، وكانت المنتجات متمحورة حول مكونات بسيطة وشهادات غير مستوردة من المنتجات المعدلة وراثياً، مع التركيز أيضاً على الخصائص النباتية والخالية من الألبان. ويسلط الإطلاق الضوء على التوسع المستمر في العروض غير المعدلة وراثياً إلى فئات من الوجبات الخفيفة الأفضل والأحسن من أجلها.
- في فبراير 2022، أعلنت شركة بيل براندس الولايات المتحدة الأمريكية عن إدخال عجلات الجبن القائمة على النباتات في الولايات المتحدة بعد إطلاقها السابق للمملكة المتحدة. تم تطوير المنتج الجديد كبديل خال من الألبان لحذاء الطفل التقليدي، وتم التصديق على مشروع نباتي وغير غيمو. وأظهر الإطلاق التكامل المتزايد بين غير الكائنات المحورة وراثياً في تحديد المواقع وبين المنتجات الغذائية النباتية ومنتجات الألبان البديلة.
- في أكتوبر/تشرين الأول 2021، أطلق البقول الطبيعيون أول شهر لهم من غير الكائنات المحورة وراثياً، فأنشأوا مبادرة ترويجية وتعليمية مكرسة حول الأغذية غير المحورة وراثياً. واشتمل البرنامج على تعزيزات بشأن المنتجات غير المحورة وراثياً والمنتجات العضوية، والتثقيف التغذوي، والمعلومات الاستهلاكية التي تفسر الكائنات المحورة وراثياً وأهمية الخيارات غير المعدلة وراثيا. وقد عززت المبادرة مشاركة المستهلكين في التعامل مع المنتجات غير المحورة وراثياً في الوقت الذي زادت فيه من ظهورها عبر تشكيلة الأغذية في تجارة التجزئة.
- وفي أيار/مايو 2021، أعلنت منظمة أطلانطس للغذاء الطبيعي عن إطلاق متجرها الإلكتروني الذي يضم حافظتها من العلامات التجارية النباتية، بما في ذلك لوما ليندا، وTONO، وأنتي، وكاففري غروما، وشملت المنتجات وجبات غير نباتية قائمة على الكائنات المحورة وراثياً، واستهلال الوجبات الغذائية، وبدائل الأغذية البحرية، ومنتجات استبدال البيض، وتوسيع فرص وصول المستهلكين إلى الأغذية غير المحورة وراثياً من خلال تجارة التجزئة المباشرة عبر الإنترنت. وأبرزت التنمية أيضاً التداخل المتزايد بين المنتجات غير المعدلة وراثياً، والمنتجات النباتية، والعروض الغذائية المناسبة.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
Table of Content
1 المقدمة
1.1 أهداف الدراسة..
1.2 تعريف السوق
1.3 نظرة عامة على سوق الأغذية غير المعدلة وراثيًا على مستوى العالم
1.4 العملة والتسعير
1.5 القيود
1.6 الأسواق المغطاة
2 تقسيم السوق
2.1 أهم النقاط المستفادة
2.2 الوصول إلى حجم سوق الأغذية غير المعدلة وراثيًا على مستوى العالم
2.2.1 شبكة تحديد مواقع البائعين
2.2.2 منحنى خط حياة التكنولوجيا
2.2.3 دليل السوق
2.2.4 شبكة تحديد موقع الشركة
2.2.5 تحليل حصة الشركة في السوق
2.2.6 النمذجة متعددة المتغيرات
2.2.7 متغيرات جانب العرض والطلب
2.2.8 التحليل من الأعلى إلى الأسفل
2.2.9 معايير القياس
2.2.10 تحليل حصة البائع
2.2.11 نقاط البيانات من المقابلات الأولية الرئيسية
2.2.12 نقاط البيانات من قواعد البيانات الثانوية الرئيسية
2.3 سوق الأغذية غير المعدلة وراثيًا العالمية: لمحة بحثية
2.4 الافتراضات
3 نظرة عامة على السوق
3.1 السائقين
3.2 القيود
3.3 الفرص
3.4 التحديات
4 الملخص التنفيذي
5 رؤى مميزة
5.1 تحليل سلسلة التوريد
5.2 العوامل المؤثرة على قرار الشراء
5.3 اتجاهات الصناعة والآفاق المستقبلية
5.4 استراتيجيات النمو التي يتبناها اللاعبون الرئيسيون
5.5 سلوكيات التسوق وديناميكياتها
5.5.1 توصيات من العائلة والأصدقاء
5.5.2 البحث
5.5.3 متهور
5.5.4 الإعلان
5.5.4.1. الإعلانات التلفزيونية
5.5.4.2. الإعلان عبر الإنترنت
5.5.4.3. الإعلانات داخل المتجر
5.5.4.4. الإعلانات الخارجية
5.6 تحليل العلامة التجارية الخاصة مقابل تحليل العلامة التجارية
5.7 الأنشطة الترويجية
5.8 ديناميكيات الدخل المتاح للمستهلك/ديناميكيات الإنفاق
5.9 استراتيجية إطلاق منتج جديد
5.9.1 عدد إطلاقات المنتجات الجديدة
5.9.1.1. تمديد الخط
5.9.1.2. التغليف الجديد
5.9.1.3. أُعيد تشغيله
5.9.1.4. تركيبة جديدة
5.1 اتجاهات مستوى المستهلك
5.11 تلبية متطلبات المستهلك
6 تأثير التباطؤ الاقتصادي على السوق
6.1 التأثير على السعر
6.2 التأثير على سلسلة التوريد
6.3 التأثير على الشحنة
6.4 التأثير على القرارات الاستراتيجية للشركة
7 الإطار التنظيمي والمبادئ التوجيهية
8 تحليل التسعير
9 نظرة عامة على العلامة التجارية
9.1 تحليل العلامة التجارية المقارنة
9.2 نظرة عامة على المنتج مقابل العلامة التجارية
10 سوق الأغذية غير المعدلة وراثيًا العالمية، حسب نوع المنتج، 2021-2030، (مليون دولار أمريكي)
10.1 نظرة عامة
10.2 الغذاء
10.2.1 الغذاء، حسب النوع
10.2.1.1. المخبز
10.2.1.1.1. المخبز، حسب النوع
10.2.1.1.1.1 الخبز واللفائف
10.2.1.1.1.2 الكعك والمعجنات والكمأة
10.2.1.1.1.3 البسكويت
10.2.1.1.1.4 الفطائر والتارت
10.2.1.1.1.5 براونيز
10.2.1.1.1.6 البسكويت والمقرمشات
10.2.1.1.1.7 تورتيلا
10.2.1.1.1.8 آخرون
10.2.1.2. منتجات الألبان
10.2.1.2.1. منتجات الألبان، حسب النوع
10.2.1.2.1.1 الزبادي
10.2.1.2.1.2 آيس كريم
10.2.1.2.1.3 الجبن
10.2.1.2.1.4 آخرون
10.2.1.3. الأغذية المصنعة
10.2.1.3.1. الأغذية المصنعة، حسب النوع
10.2.1.3.1.1 الوجبات الجاهزة
10.2.1.3.1.2 الصلصات والتوابل والبهارات
10.2.1.3.1.3 الحساء
10.2.1.3.1.4 المربيات والمعلبات والمرملاد
10.2.1.3.1.5 آخرون
10.2.1.4. الحلويات
10.2.1.4.1. الحلويات، حسب النوع
10.2.1.4.1.1 الحلويات المسلوقة
10.2.1.4.1.2 النعناع
10.2.1.4.1.3 العلكة والهلام
10.2.1.4.1.4 الشوكولاتة
10.2.1.4.1.5 شراب الشوكولاتة
10.2.1.4.1.6 الكراميل والتوفي
10.2.1.4.1.7 آخرون
10.2.1.5. الحلويات المجمدة
10.2.1.5.1. الحلويات المجمدة، حسب النوع
10.2.1.5.1.1 الجيلاتو
10.2.1.5.1.2 كاسترد
10.2.1.5.1.3 شربات
10.2.1.5.1.4 آخرون
10.2.1.6. الأطعمة الوظيفية
10.2.1.7. أغذية الأطفال
10.2.1.8. اللحوم النباتية
10.2.1.8.1. اللحوم النباتية، حسب النوع
10.2.1.8.1.1 برجر
10.2.1.8.1.2 فطائر
10.2.1.8.1.3 النقانق
10.2.1.8.1.4 الشرائط
10.2.1.8.1.5 قطع صغيرة
10.2.1.8.1.6 كرات اللحم
10.2.1.8.1.7 قطع اللحم والشرائح
10.2.1.8.1.8 الأسباب
10.2.1.8.1.9 آخرون
10.2.1.9. ألواح غذائية
10.2.1.9.1. ألواح التغذية، حسب النوع
10.2.1.9.1.1 ألواح الحبوب
10.2.1.9.1.1.1. ألواح الجرانولا
10.2.1.9.1.1.2. ألواح الشوفان
10.2.1.9.1.1.3. ألواح الأرز
10.2.1.9.1.1.4. ألواح حبوب متنوعة
10.2.1.9.1.1.5. آخرون
10.2.1.9.1.2 قضبان الجوز
10.2.1.9.1.2.1. اللوز
10.2.1.9.1.2.2. الكاجو
10.2.1.9.1.2.3. الفول السوداني
10.2.1.9.1.2.4. التواريخ
10.2.1.9.1.2.5. البندق
10.2.1.9.1.2.6. أخرى
10.2.1.10. حبوب الإفطار
10.2.1.11. أطعمة جاهزة
10.2.1.11.1. أطعمة الراحة، حسب النوع
10.2.1.11.1.1 المعكرونة
10.2.1.11.1.1.1. المعكرونة، حسب النوع
أ. المعكرونة العادية
ب. المعكرونة سريعة التحضير
10.2.1.11.1.2 البيتزا والمعكرونة
10.2.1.11.1.3 الوجبات الخفيفة والمقرمشة
10.2.1.11.1.4 آخرون
10.3 المشروبات
10.3.1 المشروبات، حسب النوع
10.3.1.1. الشاي والقهوة
10.3.1.1.1. الشاي
10.3.1.1.1.1 الشاي، حسب النوع
10.3.1.1.1.1.1. الشاي الأخضر
10.3.1.1.1.1.2. الشاي الأسود
10.3.1.1.1.1.3. ماتشا
10.3.1.1.1.1.4. شاي الأعشاب
10.3.1.1.1.1.5. الشاي المُخمّر
10.3.1.1.1.1.6. آخرون
10.3.1.1.2. القهوة
10.3.1.1.2.1 القهوة، حسب النوع
10.3.1.1.2.1.1. مسحوق القهوة
10.3.1.1.2.1.2. خلطات القهوة
10.3.1.1.2.1.3. قهوة جاهزة للشرب
10.3.1.2. العصائر
10.3.1.3. مشروبات الخضار
10.3.1.4. حليب نباتي
10.3.1.4.1. الحليب النباتي، حسب النوع
10.3.1.4.1.1 حليب الصويا
10.3.1.4.1.2 حليب الشوفان
10.3.1.4.1.3 حليب اللوز
10.3.1.4.1.4 حليب الكاجو
10.3.1.4.1.5 آخرون
10.3.1.5. الزبادي الصالح للشرب
10.3.1.6. المشروبات الرياضية ومشروبات الطاقة
10.3.1.6.1. مشروب رياضي
10.3.1.6.1.1 مشروب رياضي، حسب النوع
10.3.1.6.1.1.1. متساوي التوتر
10.3.1.6.1.1.2. مفرط التوتر
10.3.1.6.1.1.3. منخفض التوتر
10.3.1.6.2. مشروب الطاقة
10.3.1.6.2.1 مشروب الطاقة، حسب النوع
10.3.1.6.2.1.1. ثابت
10.3.1.6.2.1.2. مُكربن
10.3.1.7. آخرون
11 سوق الأغذية غير المعدلة وراثيًا عالميًا، حسب فئة العلامة التجارية، 2021-2030، (مليون دولار أمريكي)
11.1 نظرة عامة
11.2 ذات العلامة التجارية
11.3 العلامة التجارية الخاصة
12 سوق الأغذية غير المعدلة وراثيًا عالميًا، حسب الطلب، 2021-2030، (مليون دولار أمريكي)
12.1 نظرة عامة
12.2 خالي من الغلوتين
12.3 خالي من الألوان الاصطناعية
12.4 خالي من المواد الحافظة
12.5 جميع المطالبات المذكورة أعلاه
12.6 المطالبات المتعددة
12.7 مطالبات أخرى
12.8 عدم المطالبة / عادي
13 سوق الأغذية غير المعدلة وراثيًا العالمية، حسب قنوات التوزيع، 2021-2030، (مليون دولار أمريكي)
13.1 نظرة عامة
13.2 تجار التجزئة في المتاجر
13.2.1 محلات السوبر ماركت/الهايبر ماركت
13.2.2 متاجر البقالة
13.2.3 متاجر التجزئة
13.2.4 المتاجر المتخصصة
13.2.5 آخرون
13.3 تجار التجزئة غير التابعين للمتاجر
13.3.1 البيع بالتجزئة عبر الإنترنت
13.3.2 مواقع الشركة
14 سوق الأغذية غير المعدلة وراثيًا عالميًا، حسب المنطقة الجغرافية
نظرة عامة (جميع التقسيمات المذكورة أعلاه ممثلة في هذا الفصل حسب البلد)
14.1 أمريكا الشمالية
14.1.1 الولايات المتحدة
14.1.2 كندا
14.1.3 المكسيك
14.2 أوروبا
14.2.1 ألمانيا
14.2.2 المملكة المتحدة
14.2.3 إيطاليا
14.2.4 فرنسا
14.2.5 إسبانيا
14.2.6 سويسرا
14.2.7 هولندا
14.2.8 بلجيكا
14.2.9 روسيا
14.2.10 تركيا
14.2.11 النرويج
14.2.12 فنلندا
14.2.13 السويد
14.2.14 الدنمارك
14.2.15 بولندا
14.2.16 بقية أوروبا
14.3 منطقة آسيا والمحيط الهادئ
14.3.1 اليابان
14.3.2 الصين
14.3.3 كوريا الجنوبية
14.3.4 الهند
14.3.5 أستراليا
14.3.6 سنغافورة
14.3.7 تايلاند
14.3.8 إندونيسيا
14.3.9 ماليزيا
14.3.10 الفلبين
14.3.11 تايوان
14.3.12 فيتنام
14.3.13 نيوزيلندا
14.3.14 بقية منطقة آسيا والمحيط الهادئ
14.4 أمريكا الجنوبية
14.4.1 البرازيل
14.4.2 الأرجنتين
14.4.3 بقية أمريكا الجنوبية
14.5 الشرق الأوسط وأفريقيا
14.5.1 جنوب أفريقيا
14.5.2 الإمارات العربية المتحدة
14.5.3 المملكة العربية السعودية
14.5.4 الكويت
14.5.5 مصر
14.5.6 إسرائيل
14.5.7 عُمان
14.5.8 البحرين
14.5.9 بقية دول الشرق الأوسط وأفريقيا
15 سوق الأغذية غير المعدلة وراثيًا على مستوى العالم، مشهد الشركة
15.1 تحليل أسهم الشركة: عالميًا
15.2 تحليل أسهم الشركة: أمريكا الشمالية
15.3 تحليل أسهم الشركة: أوروبا
15.4 تحليل أسهم الشركة: منطقة آسيا والمحيط الهادئ
15.5 عمليات الدمج والاستحواذ
15.6 تطوير المنتجات الجديدة والموافقات عليها
15.7 التوسعات والشراكات
15.8 التغييرات التنظيمية
16 تحليل سوق الأغذية غير المعدلة وراثيًا على مستوى العالم، وتحليل SWOT وDBMR
17 سوق الأغذية غير المعدلة وراثيًا العالمية، نبذة عن الشركة
17.1 شركة كوناجرا براندز
17.1.1 نظرة عامة على الشركة
17.1.2 تحليل الإيرادات
17.1.3 التواجد الجغرافي
17.1.4 محفظة المنتجات
17.1.5 التطورات الأخيرة
17.2 مشمس
17.2.1 نظرة عامة على الشركة
17.2.2 تحليل الإيرادات
17.2.3 التواجد الجغرافي
17.2.4 محفظة المنتجات
17.2.5 التطورات الأخيرة
17.3 شركة مابل ليف للأغذية
17.3.1 نظرة عامة على الشركة
17.3.2 تحليل الإيرادات
17.3.3 التواجد الجغرافي
17.3.4 محفظة المنتجات
17.3.5 التطورات الأخيرة
17.4 مطبخ إيمي
17.4.1 نظرة عامة على الشركة
17.4.2 تحليل الإيرادات
17.4.3 التواجد الجغرافي
17.4.4 محفظة المنتجات
17.4.5 التطورات الأخيرة
17.5 شركة جنرال ميلز
17.5.1 نظرة عامة على الشركة
17.5.2 تحليل الإيرادات
17.5.3 التواجد الجغرافي
17.5.4 محفظة المنتجات
17.5.5 التطورات الأخيرة
17.6 دانون
17.6.1 نظرة عامة على الشركة
17.6.2 تحليل الإيرادات
17.6.3 التواجد الجغرافي
17.6.4 محفظة المنتجات
17.6.5 التطورات الأخيرة
17.7 شركة الأغذية الطبيعية المتحدة
17.7.1 نظرة عامة على الشركة
17.7.2 تحليل الإيرادات
17.7.3 التواجد الجغرافي
17.7.4 محفظة المنتجات
17.7.5 التطورات الأخيرة
17.8 وادي عضوي
17.8.1 نظرة عامة على الشركة
17.8.2 تحليل الإيرادات
17.8.3 التواجد الجغرافي
17.8.4 محفظة المنتجات
17.8.5 التطورات الأخيرة
17.9 شركة دول للأغذية المحدودة
17.9.1 نظرة عامة على الشركة
17.9.2 تحليل الإيرادات
17.9.3 التواجد الجغرافي
17.9.4 محفظة المنتجات
17.9.5 التطورات الأخيرة
17.1 شركة نيومان الخاصة
17.10.1 نظرة عامة على الشركة
17.10.2 تحليل الإيرادات
17.10.3 التواجد الجغرافي
17.10.4 محفظة المنتجات
17.10.5 التطورات الأخيرة
17.11 شركة بيبسيكو
17.11.1 نظرة عامة على الشركة
17.11.2 تحليل الإيرادات
17.11.3 التواجد الجغرافي
17.11.4 محفظة المنتجات
17.11.5 التطورات الأخيرة
17.12 شركة كروجر
17.12.1 نظرة عامة على الشركة
17.12.2 تحليل الإيرادات
17.12.3 التواجد الجغرافي
17.12.4 محفظة المنتجات
17.12.5 التطورات الأخيرة
17.13 كليف بار وشركاه
17.13.1 نظرة عامة على الشركة
17.13.2 تحليل الإيرادات
17.13.3 التواجد الجغرافي
17.13.4 محفظة المنتجات
17.13.5 التطورات الأخيرة
17.14 شركة كرافت هاينز
17.14.1 نظرة عامة على الشركة
17.14.2 تحليل الإيرادات
17.14.3 التواجد الجغرافي
17.14.4 محفظة المنتجات
17.14.5 التطورات الأخيرة
17.15 دبليو إم موريسون
17.15.1 نظرة عامة على الشركة
17.15.2 تحليل الإيرادات
17.15.3 التواجد الجغرافي
17.15.4 محفظة المنتجات
17.15.5 التطورات الأخيرة
17.16 هاين السماوي
17.16.1 نظرة عامة على الشركة
17.16.2 تحليل الإيرادات
17.16.3 التواجد الجغرافي
17.16.4 محفظة المنتجات
17.16.5 التطورات الأخيرة
17.17 شركة هيرشي
17.17.1 نظرة عامة على الشركة
17.17.2 تحليل الإيرادات
17.17.3 التواجد الجغرافي
17.17.4 محفظة المنتجات
17.17.5 التطورات الأخيرة
17.18 نستله
17.18.1 نظرة عامة على الشركة
17.18.2 تحليل الإيرادات
17.18.3 التواجد الجغرافي
17.18.4 محفظة المنتجات
17.18.5 التطورات الأخيرة
17.19 إيدن فودز
17.19.1 نظرة عامة على الشركة
17.19.2 تحليل الإيرادات
17.19.3 التواجد الجغرافي
17.19.4 محفظة المنتجات
17.19.5 التطورات الأخيرة
17.2 سونوبتا
17.20.1 نظرة عامة على الشركة
17.20.2 تحليل الإيرادات
17.20.3 التواجد الجغرافي
17.20.4 محفظة المنتجات
17.20.5 التطورات الأخيرة
17.21 مزارع بيلفوار للفواكه المحدودة
17.21.1 نظرة عامة على الشركة
17.21.2 تحليل الإيرادات
17.21.3 التواجد الجغرافي
17.21.4 محفظة المنتجات
17.21.5 التطورات الأخيرة
17.22 منتجات عم ماتس العضوية
17.22.1 نظرة عامة على الشركة
17.22.2 تحليل الإيرادات
17.22.3 التواجد الجغرافي
17.22.4 محفظة المنتجات
17.22.5 التطورات الأخيرة
17.23 شركة بونكافيه الدولية المحدودة
17.23.1 نظرة عامة على الشركة
17.23.2 تحليل الإيرادات
17.23.3 التواجد الجغرافي
17.23.4 محفظة المنتجات
17.23.5 التطورات الأخيرة
17.24 PS عضوي
17.24.1 نظرة عامة على الشركة
17.24.2 تحليل الإيرادات
17.24.3 التواجد الجغرافي
17.24.4 محفظة المنتجات
17.24.5 التطورات الأخيرة
17.25 شركة لويس دريفوس
17.25.1 نظرة عامة على الشركة
17.25.2 تحليل الإيرادات
17.25.3 التواجد الجغرافي
17.25.4 محفظة المنتجات
17.25.5 التطورات الأخيرة
17.26 مزارع عائلة لوندبيرج
17.26.1 نظرة عامة على الشركة
17.26.2 تحليل الإيرادات
17.26.3 التواجد الجغرافي
17.26.4 محفظة المنتجات
17.26.5 التطورات الأخيرة
ملاحظة: قائمة الشركات المذكورة ليست شاملة، بل هي بناءً على متطلبات عملائنا السابقين. لقد أعددنا أكثر من 100 شركة في دراستنا، وبالتالي، يمكن تعديل قائمة الشركات أو استبدالها عند الطلب.
18 تقارير ذات صلة
19 الخاتمة
20 استبيان
21 حول أبحاث سوق جسر البيانات

منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











