


السوق العالمية لعدوى المطثية العسيرة الأولية، حسب العلاج (الأدوية، الجراحة، أخرى)، طريق الإدارة (عن طريق الفم، الحقن، أخرى)، المستخدمون النهائيون (المستشفيات، الرعاية المنزلية، العيادات المتخصصة، أخرى)، قناة التوزيع (صيدلية المستشفى، الصيدليات عبر الإنترنت، صيدلية التجزئة) - اتجاهات الصناعة والتوقعات حتى عام 2029.
ما هو حجم وصورة سوق العدوى الأولية؟
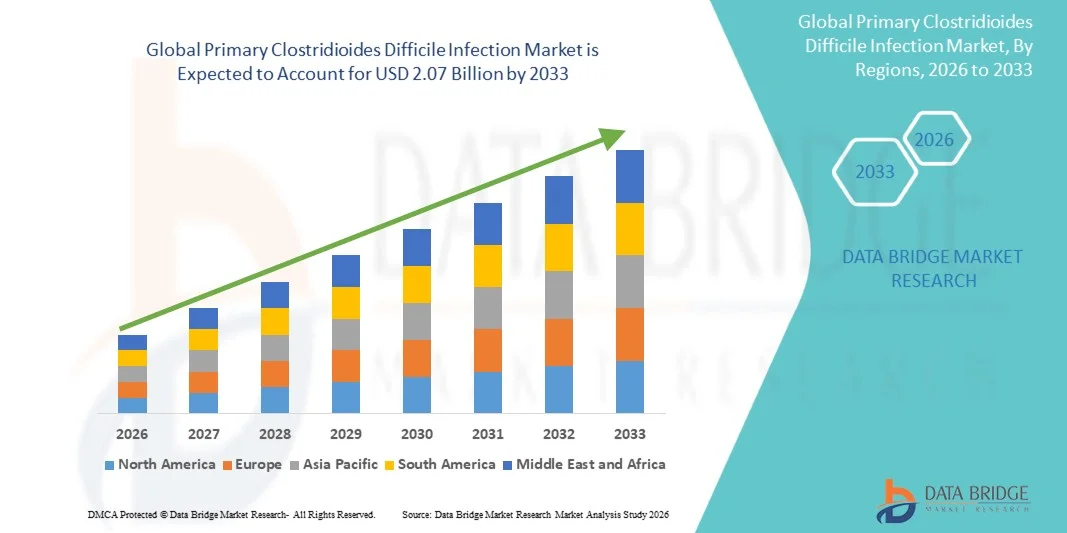
- وفقاً لتحليل سوق البيانات، تم تقدير حجم السوق العالمي الرئيسي لمعالجة كلوستريديوديدات التماثلية1.27 مليار دولار أمريكي في عام 2025ومن المتوقع أن يتم ذلك2.07 بليون, ما(أ)خلال الفترة التي
- ويغذي نمو السوق إلى حد كبير ارتفاع معدل انتشار الإصابات التي تصيب المستشفيات، وزيادة استخدام المضادات الحيوية، وزيادة الوعي بشأن(أ)الرعاية الصحية، مما يؤدي إلى زيادة الطلب على حلول فعالة للتشخيص والوقاية والعلاج الفعالة في جميع المستشفيات والعيادات ومرافق الرعاية الطويلة الأجل
- وعلاوة على ذلك، فإن الطلب المتزايد على التشخيص السريع، والعلاجات الموجهة المضادة للميكروبات، وتدابير مكافحة العدوى، تعمل على إيجاد حلول لانتقال العدوى بالعدوى من نوع كلوستريديوديس داليسيل الأولية باعتبارها عنصراً أساسياً في إدارة الرعاية الصحية الحديثة. وهذه العوامل المتقاربة تعمل على تسريع وتيرة استيعاب حلول الإصابة بالعدوى المسببة للاضطراب في مجال كلوستريديويدز الأولية، وبالتالي تعزيز نمو الصناعة بشكل كبير.
سوق الحجم و توقّر
- قيمة السوق العالمية (2025): 1.27 مليار دولار
- القيمة السوقية المتوقعة (2033): 2.07 مليار دولار من دولارات الولايات المتحدة
- التنبؤات المتوقعة لـ CAGR (2026-2033):6.30%
ما هي أهم عمليات النقل في سوق العدوى؟
- حلول للإصابات، بما في ذلكالقابلات، العلاجات القائمة على أساس الميكروبيوم ،اختبار- ومنتجات الوقاية من العدوى، أصبحت بشكل متزايد عناصر حيوية في نظم الرعاية الصحية الحديثة عبر المستشفيات، والعيادات المتخصصة، ومرافق الرعاية الطويلة الأجل نظراً لدورها في إدارة الأمراض المعوية الحادة والحد من مخاطر تكرارها؛
- إن الطلب المتزايد على الحلول الأولية لمعالجة حالات الإصابة بالدواء المعالج في المرحلة الأولية يغذيه أساسا ارتفاع حالات الإصابة بالعدوى التي تصيب المستشفيات، وزيادة استخدام المضادات الحيوية ذات الطيف الطيفي العريض، وتزايد عدد السكان المسنين، وزيادة التركيز على ممارسات مكافحة الميكروبات ومكافحة العدوى.
- أمريكا الشماليةسوق الإصابة بالتهاممع أكبر حصة من الإيرادات تبلغ حوالي 44.2 في المائة في عام 2025، وتتسم بالهياكل الأساسية المتقدمة للرعاية الصحية، ومعدلات تشخيص مرتفعة، ونظم سداد ملائمة، ووجود شركات صيدلانية كبرى، مع الولايات المتحدة التي تشهد نموا كبيرا في العلاجات المستهدفة، والتشخيصات السريعة، وبرامج إدارة الإصابة في المستشفيات
- ومن المتوقع أن تكون منطقة آسيا والمحيط الهادئ أسرع المناطق نمواً في منطقة آسيا والمحيط الهادئسوق الإصابة بالتهام(أ) زيادة الوعي بالأمراض المرتبطة بالرعاية الصحية، وزيادة استهلاك المضادات الحيوية، وتوسيع نطاق الوصول إلى خيارات التشخيص والعلاج المتقدمة عبر الصين والهند واليابان وجنوب شرق آسيا
- ويهيمن قطاع الأدوية على أكبر حصة من إيرادات السوق بلغت 74.8 في المائة في عام 2025، ويعزى ذلك إلى الاستخدام الواسع النطاق للعلاجات المضادة للأحياء من الدرجة الأولى مثل الفانكومسين، والفيداكساسوميسين، والميترونيدازول من أجل إدارة حالات العدوى الأولية.
تقريرمكلورة ابتدائية
الصفات الأولى |
جيم - النظرات |
|
المُسَجَّل |
|
|
البلدان |
أمريكا الشمالية
أوروبا
منطقة آسيا والمحيط الهادئ
الشرق الأوسط وأفريقيا
جنوب أمريكا الجنوبية
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، واللاعبين الرئيسيين، فإن تقارير السوق التي تُقيِّمها بحوث سوق جسر البيانات تشمل أيضاً تحليلاً متعمقاً للخبراء، وعلم وبائيات المرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هو الاتجاه الرئيسي في سوق الإصابات؟
"تعزيز إدارة حالات الإصابة عن طريق التشخيص المتقدم والعلاجات القائمة على التشخيصات الدقيقة"
- ومن الاتجاهات الهامة والمتسارعة في سوق العدوى العالمية الأولية في كلروستريديويدز دالفيسيلي، تزايد اعتماد التشخيص الجزيئي السريع، والعلاجات الدقيقة لإعادة تأهيل الأحياء، واستراتيجيات إدارة العدوى الدقيقة. وتعمل هذه الابتكارات على تحسين الكشف المبكر، ونتائج العلاج، والوقاية المتكررة في المرضى المصابين بالتهابات أولية من النوع جيم.
- ويجري بصورة متزايدة استخدام تكنولوجيات التشخيص المتقدمة لتحديد سلالات التسارع بسرعة ودقة، مما يمكِّن من اتخاذ قرارات علاجية وتدابير لمكافحة العدوى بصورة أسرع
- فعلى سبيل المثال، تعتمد المستشفيات في جميع أنحاء العالم فحوصات تشخيصية للأدوات القائمة على المواد الكيميائية المبرومة من شركات من قبيل BioMérieux وCephid للتأكد بسرعة من الإصابات التي تصيب C.
- كما أن تزايد استخدام العلاجات القائمة على المجهريات المجهرية هي أيضاً في إعادة تشكيل مسارات العلاج عن طريق استعادة النباتات العطرية الصحية بعد الاضطرابات الحيوية المضادة، والحد من مخاطر تكرارها وتحسين تعافي المرضى.
- وهناك اتجاه ملحوظ آخر يتمثل في التركيز المتزايد على برامج الإشراف على مكافحة الميكروبات في المستشفيات للحد من التعرض المضاد للأحياء غير الضروري، وهو عامل خطر رئيسي بالنسبة لتطوير نظام الرعاية الصحية في الولايات المتحدة وأوروبا. على سبيل المثال، تقوم نظم الرعاية الصحية في الولايات المتحدة وأوروبا بتنفيذ بروتوكولات إشرافية لخفض الاستخدام المفرط للمضادات الحيوية ذات الطيف العريض وما يرتبط بها من حالات التعرض المفرط للدفق.
- وبالإضافة إلى ذلك، يعتمد مقدمو الرعاية الصحية بشكل متزايد نظم مراقبة رقمية وأدوات لرصد الإصابة في المستشفيات لتتبع حالات تفشي الأمراض وتحسين الامتثال للنظافة الصحية وتعزيز برامج الوقاية.
- وهذا التحول نحو التشخيصات الأسرع والرعاية الوقائية والعلاج الذي يركز على المجهريات المجهرية، يؤدي بصورة أساسية إلى إعادة تشكيل إدارة مراكز الرعاية المتكاملة من أجل التنمية وإلى دفع الطلب على الحلول العلاجية المبتكرة.
3 - أسواق
سائق
“المصابات التي تصيب المستشفيات وزيادة استخدام المضادات الحيوية”
- ولا يزال تزايد حالات الإصابة بالعدوى التي تصيب المستشفيات وانتشار استخدام المضادات الحيوية من الأسباب الرئيسية لسوق العدوى في كلوستريديوديس دفسيسيل الأولية، لأن التعرض المضادات الحيوية هو أحد الأسباب الرئيسية لاضطراب الهضمية المجهري المرتبط بوزارة التنمية الريفية
- زيادة معدلات دخول المسنين إلى المستشفيات بين السكان المسنين والسكان المنيّين المكفوفين يزيدان من دعم الطلب في السوق
- على سبيل المثال، ساهمت شيخوخة السكان في الولايات المتحدة واليابان وألمانيا وإيطاليا في ارتفاع أحجام المستشفيات، مما زاد من عدد المرضى المعرضين لخطر الإصابة بالأمراض الأولية التي تنتقل من مرحلة ما قبل الولادة إلى مرحلة ما بعد الولادة.
- كما أن زيادة الوعي فيما يتعلق بمكافحة العدوى والتشخيص المبكر يشجع أيضا على زيادة استخدام المضادات الحيوية المستهدفة، والمضادات الحيوية، والعلاجات الدقيقة الجديدة.
- وعلاوة على ذلك، فإن توسيع الهياكل الأساسية للرعاية الصحية، وتحسين قدرات الاختبار المختبري، وتقوية سياسات الوقاية من العدوى تسهم في نمو السوق على الصعيد العالمي.
- ومن المتوقع أن يؤدي استمرار الحاجة إلى خفض معدلات الاعتلال، والبقاء في المستشفيات، وتكاليف العلاج المرتبطة بالمؤشرات الوطنية لتخفيف عبء الرعاية إلى استمرار الطلب خلال الفترة المتوقعة
التعرّض/التحديي
"تكاليف العلاج، ومخاطر التكرار، والتعقُّد التشخيصي"
- ومن بين التحديات الرئيسية التي تعوق سوق الإصابة بالعدوى في سوق كلوسستيريديويدز ديفسيسيل الابتدائية ارتفاع تكلفة العلاج المرتبطة بالمضادات الحيوية المتقدمة، والعلاجات الدقيقة، والاستشفاء لفترات طويلة في حالات خطيرة.
- مخاطر التكرار بعد استمرار العلاج الأولي في خلق أعباء سريرية واقتصادية لنظم الرعاية الصحية
- فعلى سبيل المثال، قد لا تزال نسبة ملحوظة من المرضى الذين يعالجون بالفانكوميسين أو الفدااكسوميسين تعاني من إصابات متكررة، مما يتطلب تدخلاً إضافياً أو علاجاً برزياً قائماً على أساس الميكروبيوتا.
- ومن التحديات الأخرى التي تطرحها مسألة التعقيد التشخيصي التشخيصي، لأن التمييز بين الاستعمار والإصابة النشطة المنتجة للتكسينات يمكن أن يؤخر اتخاذ قرارات العلاج المناسبة.
- وبالإضافة إلى ذلك، فإن محدودية الوعي وعدم كفاية ممارسات مكافحة العدوى في بعض البلدان النامية في سياقات الرعاية الصحية قد يحدان من التشخيص في الوقت المناسب والإدارة الفعالة للأمراض.
- والتغلب على هذه الحواجز من خلال الوصول الميسور إلى العلاج، وتحسين استراتيجيات الوقاية من تكرار تكرار تكرار التجارب، وتحسين التشخيصات، والبرامج الموسعة للإشراف على مكافحة الميكروبات ستكون أساسية لتحقيق نمو مستدام في الأسواق
كيف يتم تنظيم سوق العدوى في كلوستريديوديس الابتدائية؟
وتقسم السوق على أساس المعالجة، وطريق الإدارة، والمستعملين النهائيين، وقناة التوزيع.
• بالمعاملة
وعلى أساس العلاج، فإن سوق الإصابة بفيروس نقص المناعة البشرية/متلازمة نقص المناعة المكتسب (الإيدز) مقسمة إلى قسمين إلى قسمين هما: العلاج، والجراحة، وغيرها. وغلب قطاع الأدوية على أكبر حصة من إيرادات السوق بلغت 74.8 في المائة في عام 2025، مدفوعة باستخدام العلاجات المضادة الحيوية الأولية على نطاق واسع، مثل فانكوميسيين، وفيداكسوميسين، وميترونيدازول لعلاج الأمراض الأولية. ويظل العلاج هو معيار الرعاية لمعظم المرضى الذين تم تشخيصهم بسبب فعاليته في مراقبة الأعراض والقضاء على البكتيريات. كما أن زيادة الوعي في أوساط المهنيين العاملين في مجال الرعاية الصحية فيما يتعلق بالتشخيص المبكر والعلاج الفوري زادت من دعم نمو القطاع. وتتابع المستشفيات ومراكز المرضى الخارجيين بصورة متزايدة المبادئ التوجيهية للعلاج المستند إلى الأدلة لصالح الإدارة الدوائية. كما أدى ارتفاع معدل الإصابة بالأمراض التي تصيب المستشفيات والإسهال المضاد للأحياء المرتبط بالأحياء إلى زيادة الطلب على المرضى. وقد أدى توافر خيارات العلاج الموصومة والنوعية إلى تحسين القدرة على تحمل التكاليف عبر مناطق متعددة. وقد أدت الوصفات الطبية المتكررة لأغراض المتابعة والعلاجات الداعمة إلى تعزيز الإيرادات. وقد أدى تحسين اختبار الأدوات والتشخيص السريع إلى تمكين البدء في العلاج الأسرع. كما ساهم في الطلب توسيع نطاق السكان المصابين بقابلية أعلى للإصابة. كما أسهم في دعم السداد القوي في الأسواق المتقدمة
ومن المتوقع أن يشهد الجزء الجراحي أسرع معدل نمو يبلغ 8.9 في المائة من عام 2026 إلى عام 2033، ويغذيه زيادة الاستخدام في الحالات الحادة والملحة والعلاجية التي تتطلب تدخلاً عاجلاً.() وتُنظر في الإجراءات الجراحية مثل استئصال القولون للمرضى الذين يعانون من فرط حرارة الكولون السام أو من التشويش أو من مضاعفات تهدد الحياة.() ويؤدي تزايد الوعي بالتصعيد في الرعاية في الوقت المناسب إلى تحسين معدلات الإحالة إلى الجراحة.() وتؤدي أوجه التقدم في التقنيات الجراحية ذات الحد الأدنى من التوسعية إلى تقليل فترات التعافي ومخاطر التعقيد.() وتعمل المستشفيات على توسيع نطاق القدرات الجراحية المتخصّصة في مجال الجهاز الهضمي والكلونية.() كما يسهم تزايد العبء في الطلب الإجرائي المستقبلي.() وقد أدى تحسين الدعم المقدّم من اتحاد المحاكم الإسلامية والإدارة المتخّطة في الوقت المناسب إلى تعزيز النتائج في الحالات الحرجة.() وزيادة مسارات العلاج المتعدّدة التخصصات التي تدعم القرارات الجراحية الأسرع.() وتستثمر الأسواق الناشئة في البنية التحتية المتقدّمة في المستشفيات، وتوسيع نطاق الوصول.() كما يساعد التعليم السريري الأكبر بشأن بروتوكولات العدوى الشديدة على النمو.() ورغم أن الجراحة أصغر من حيث النصيب، فإنها تظل مهمة سريرياً بالنسبة للأمراض المتقدّمة.() وهذه العوامل هي موضع الجراحة باعتبارها الجزء العلاج الأسرع.
• بواسطة طريقة الإدارة
وعلى أساس مسار الإدارة، فإن سوق الأمصال من النوع الأول (Clustrial Clustridiódes Difficil) مقسمة إلى مقسومة إلى فمية، وقابلة للحقن، وغيرها. وكان الجزء الشفهي أكبر حصة من إيرادات السوق بلغت 68.5 في المائة في عام 2025، مدفوعاً بالأفضلية القوية للمضادات الحيوية الشفهية مثل الفانكوميسين وفيداكسوميسين في العلاج بالخط الأول. والإدارة الشفهية ملائمة، وغير مؤذية، وفعالة للغاية للعلاج الموضعي داخل القناة المعوية. ويصف الأطباء عموماً العلاجات الشفهية في الحالات من الخفيف إلى المعتدل والعديد من الحالات الخطيرة حسب حالة المريض. كما أن العلاج المستمر من المنزل بعد التصريف دعم أيضاً نمو الأجزاء. وساهم في استمرار التبني زيادة امتثال المرضى وسهولة الجرعات في زيادة توافر التركيبات الشفهية. وقد حسنت إمكانية الحصول على العلاج بالتجزئة والصيد في المستشفيات. وقد أدى انخفاض تكاليف الإدارة بالمقارنة مع العلاج بالحقن في نظم الرعاية الصحية المفضلة. وزاد نمو اتجاهات إدارة المرضى الخارجيين من زيادة الوصفات الشفوية. كما أدت المبادئ التوجيهية السريرية في العديد من البلدان إلى إعطاء الأولوية لنظم العلاج الشفهي. كما أدى توسيع نطاق مجموعات المرضى المرضى الذين يحتاجون إلى خيارات عملية للمعالجة العملية إلى
ومن المتوقع أن يشهد القطاع القابل للحقن أسرع نسبة لـ 9.4 في المائة من عام 2026 إلى عام 2033، مدفوعة بزيادة الاستخدام في المرضى في المستشفيات غير القادرين على تحمل العلاج الفموي وفي المضاعفات الحادة. وكثيراً ما تستخدم العلاجات القابلة للحقن عندما يتطلب الأمر تدخلاً طبياً فورياً أو عندما يتعرض الامتصاص المعوي المعوي المعوي للخطر. ويتزايد عدد حالات القبول في اتحاد المحاكم الإسلامية بين كبار السن والمرضى المصابين بعجز في الجهاز المناعي يدعم نمو الطلب. وتحافظ المستشفيات بشكل متزايد على قوائم جرد جاهزة لعوامل مضادة للعدوى عن طريق الحقن. ويتسارع التقدم المحرز في بروتوكولات إدارة الإصابة بالمستشفيات في الاستخدام المناسب للحقن. وتساهم استراتيجيات الجمع بين العلاج في بيئات الرعاية الحرجة أيضاً في التوسع. وتحسين رصد المرضى يمكّن من إدارة العلاجات القوية على نحو أكثر أماناً. ويحسن رصد المرضى الداخليين أسواق الرعاية الصحية الناشئة من حيث القدرة على الضخ والنزلاء. وتفضّل الطرق القابلة للحقن في سيناريوهات طوارئ مختارة من أجل المراقبة السريعة. وتدعم أنشطة الشراء القوية في المستشفيات الإيرادات. ويظل النمو في مراكز الرعاية الصحية الثالثة عاملاً رئيسياً.
• من جانب المستخدمات النهائية
واستناداً إلى المستعملين النهائيين، فإن سوق الإصابة بالعقاقير الكيميائية الأولية مقسمة إلى مستشفيات، ورعاية منزلية، وعيادات خاصة، وغير ذلك، واستأثرت شريحة المستشفيات بأكبر حصة من إيرادات السوق بلغت 63.7 في المائة في عام 2025، بسبب ارتفاع حالات العدوى المرتبطة بالرعاية الصحية والحاجة إلى التشخيص والعلاج الفوريين، وتظل المستشفيات هي المراكز الرئيسية لاختبار الأدوات، وبروتوكولات العزل، وإدارة المضادات الحيوية، وإدارة الجفاف الشديد أو المضاعفات، ويزيد عدد المرضى المقيمين، والاستخدام المتكرر للمضادات الحيوية من مخاطر الإصابة، ويديم الطلب على خدمات العلاج. ويؤدي وجود أخصائيي الأمراض المعدية وأخصائيي الأمراض المعدية إلى تحسين نتائج العلاج. كما تتولى المستشفيات معالجة الحالات المتكررة والشديدة التي تتطلب مراقبة دقيقة. كما تتولى المستشفيات إدارة الحالات المتكررة والشديدة التي تتطلب مراقبة دقيقة. ودعمت المشتريات القوية للأدوية المضادة للعدوى إيرادات القطاعات، وزادت برامج الوقاية من العدوى وبروتوكولات الفحص من حجم التشخيص، وظلت المستشفيات العامة والخاصة محورية في نظم مراقبة الأمراض.
ومن المتوقع أن يشهد قطاع الرعاية المنزلية أسرع نسبة من العلاج في المستشفيات تبلغ 10.1 في المائة من عام 2026 إلى عام 2033، وهو ما يغذيه تزايد تفضيل التعافي في المنزل بعد الاستقرار الأولي في المستشفيات. ويواصل العديد من المرضى من ذوي العجائز المتوسطة إلى المتوسطة العلاج الفموي وإدارة الترطيب في المنزل. وتعمل متابعة الرعاية الصحية عن بعد على تحسين التقيد بالعلاج ورصد الأعراض. ويتزايد تفضيل السكان المسنين للرعاية المنزلية لتجنب فترات الإقامة الطويلة في المستشفيات. ويتزايد في المناطق المتقدمة النمو خدمات التمريض المنزلي لإدارة الأدوية. ويشجع التبني انخفاض تكاليف العلاج مقارنة برعاية المرضى الداخليين. ويحسن توافر توصيل الأدوية. وتساعد أدوات الصحة الرقمية على رصد تكرار الأعراض في وقت مبكر. وتعزز نظم دعم الأسرة أيضاً راحة المرضى والامتثال. وتشجع الحكومات الرعاية اللامركزية للحد من عبء المستشفيات. ويعزز تحسين الوعي ببروتوكولات النظافة الصحية التعافي الآمن من المنزل. وهذه العوامل تدفع بقوة إلى النمو في قطاع الرعاية المنزلية.
• حسب التوزيع قناة
واستناداً إلى قناة التوزيع، فإن سوق الإصابة بفيروس نقص المناعة البشرية/متلازمة نقص المناعة المكتسب (الإيدز) الأولية مقسمة إلى صيدليات المستشفيات، وصيدليات الإنترنت، وصيدليات المستشفيات، وهي التي تهيمن على أكبر حصة من إيرادات السوق بلغت 56.9 في المائة في عام 2025، وتقودها أحجام علاج المرضى المرتفعين، واحتياجات الوصول الفوري للأدوية المضادة للعدوى.() وتعد صيدليات المستشفيات بالغة الأهمية بالنسبة لصرف الفانكوميسين، والفداكسوميسين، ورابعاً العلاجات، والبروبات، ومنتجات الرعاية الداعمة.() وتكفل نظم الجرد المركزية بدء العلاج السريع للمرضى الذين تم تشخيصهم حديثاً.() وتعتمد المستشفيات أيضاً على برامج الرعاية المضادة للأحياء الخاضعة للمراقبة التي تدار عن طريق الصيدليات الداخلية.() ودعمت عقود الشراء المؤسسية القوية توليد الإيرادات المطردة.() ويتلقّى المرضى بشكل عام شديد ومتكرر أدوية مباشرة داخل بيئات المستشفيات.() ويؤدي الاندماج في السجلات الصحية الإلكترونية إلى زيادة الدقة والامتثال.() وتزيد أجنحة الانكماش ووحدات الطوارئ من الطلب على الصيدلة.() وتظل المستشفيات العامة في الأسواق الرئيسية مشترية كبيرة.() وكثيراً ما تُوجِّه هياكل السداد وصفات الرعاية الحادة عن طريق قنوات المستشفيات.() ويتدفق المرضى إلى قيادة قطاعية مستدامة.() وقد حافظت هذه العوامل على هيمنة في عام 20
ومن المتوقع أن يشهد قطاع الصيدلة على الإنترنت أسرع نسبة لـ 11.3 في المائة من عام 2026 إلى عام 2033، وهو ما يغذيه زيادة اعتماد الرعاية الصحية الرقمية والطلب على الوصفات الطبية المناسبة. ويستخدم المرضى الذين يتعافىون في منازلهم بشكل متزايد قنوات الإنترنت لشراء المضادات الحيوية الشفهية والعلاجات الداعمة. ويؤدي تسليم الأبواب إلى تحسين إمكانية وصول كبار السن والمرضى المحدودي الحركة. ويؤدي التكامل عن بعد إلى تسريع معدلات التحويل من الوصفة الطبية إلى الشراء. وتجتذب أدوات مقارنة الأسعار والتخفيضات المستهلكين الذين يدركون التكلفة. ويتسع نطاق وصول العملاء على الصعيد العالمي لاختراق الهواتف الذكية. وتؤدي خدمات الملء إلى تحسين استمرارية الرعاية والالتزام. ويستفيد المرضى الريفيون من توافر الأدوية على نطاق أوسع من خلال منصات الصيدلة الإلكترونية. وتتعزز تدريجيا الأطر التنظيمية لمبيعات الأدوية على الإنترنت. ويدعم تحسين شبكات اللوجستيات عمليات التسليم الأسرع والسلامة من حيث درجة الحرارة. ويضاف تزايد تفضيل شراء خدمات الرعاية الصحية غير القابلة للاتصال زخماً. وهذه العوامل تجعل من الصيدلة عبر الإنترنت قناة التوزيع الأسرع نمواً.
السوق الإقليمية
- وسيطرت أمريكا الشمالية على سوق الإصابة بالتهابات الكسل الأولية التي بلغت فيها أكبر حصة من الإيرادات نحو 44.2 في المائة في عام 2025.,مدفوعة بالهياكل الأساسية المتقدمة للرعاية الصحية، وارتفاع معدلات التشخيص، ونظم السداد المواتية في جميع أنحاء المنطقة
- وقد ساعد وجود شركات صيدلانية رئيسية وكبار صانعي التشخيص بشكل كبير في دعم توسع السوق، كما أدى ارتفاع حالات الإصابة المرتبطة بالرعاية الصحية والاضطرابات المعوية المعوية المتكررة إلى زيادة الطلب على حلول فعالة لإدارة الأمراض التي تنتقل عن طريق الأمراض المنقولة عن طريق الاتصال الجنسي.
- كما أن الإنفاق الحكومي على الرعاية الصحية والمبادرات المتعلقة بنوعية المستشفيات تعمل أيضاً على تعزيز السوق. فالابتكار المستمر في التشخيصات الجزيئية السريعة والعلاجات الوقائية المتكررة يعمل على تحسين نتائج المرضى. ويساهم التركيز العالي على برامج الإشراف على مكافحة الميكروبات في تحسين التدخل المبكر والعلاج الأمثل. ومن المتوقع أن تحافظ أميركا الشمالية على مركزها الرئيسي في السوق أثناء الفترة المتوقعة.
سوق الولايات المتحدة الأمريكية للمتضررات
الولايات المتحدة الأمريكيةسوق الإصابة بالتهامأُخذت أكبر حصة من الإيراداتفي أمريكا الشماليةكما أن شبكات المختبرات المتقدمة والاستخدام الواسع النطاق للاختبارات القائمة على المواد الكيميائية والمبيدات والمبيدات والمبيدات الحشرية تعمل على تحسين معدلات التشخيص المبكر. وتدعم تغطية السداد القوية الوصول إلى العلاجات ذات العلامات التجارية والحلول الداعمة. فزيادة اعتماد الأطباء للمضادات الحيوية الضيقة الطيفية، والجسيمات المضادة الأحادية الكلونية، والعلاجات المجهرية، تعزز نمو السوق. وتستثمر المستشفيات بشكل كبير في تدابير مكافحة العدوى ونظم إزالة التلوث البيئي. كما أن زيادة الوعي فيما يتعلق بالوقاية المتكررة والمضادات الحيوية تزيد من دعم التوسع. ولا تزال البحوث السريرية وعمليات إطلاق المنتجات تعزز المشهد التنافسي. وتظل الولايات المتحدة المساهمة الرئيسية في نمو الإيرادات على الصعيد الإقليمي.
(بآلاف دولارات الولايات المتحدة)
أوروبا:سوق الإصابة بالتهامومن المتوقع أن يتسع نطاق هذا النظام في جميع أنحاء الفترة المتوقعة، مدفوعة بنظم قوية للرعاية الصحية العامة وبزيادة الوعي بالأمراض المرتبطة بالرعاية الصحية. فزيادة عدد السكان المسنين ومعدلات العلاج في المستشفيات تدعم الطلب على السوق في جميع أنحاء المنطقة. وتعمل برامج المراقبة المدعومة من الحكومة والمبادئ التوجيهية لمكافحة العدوى على تحسين سبل التشخيص والعلاج. كما أن توافر التشخيصات المختبرية المتقدمة والخيارات العلاجية المستهدفة يزيد من تعزيز الاعتماد. وتعمل بلدان مثل ألمانيا والمملكة المتحدة وفرنسا وإيطاليا على تعزيز مبادرات الرعاية المناهضة للميكروبات للحد من عبء مبادرة القضاء على التمييز ضد المرأة. ويساهم أيضاً في النمو زيادة الاستثمارات في برامج النظافة الصحية في المستشفيات وسلامة المرضى. كما يساهم توسيع نطاق البحوث السريرية في مجال العلاجات المجهرية والوقاية من التكرار في دعم الابتكار. وتستفيد المنطقة من أطر السداد القائمة وإمكانية الحصول على الرعاية الصحية. ويتوقع أن يؤدي التحديث المستمر لمرافق الرعاية الصحية إلى استدامة التوسع في الأسواق على المدى الطويل.
المملكة المتحدة لبريطانيا العظمى وأيرلندا الشمالية
المملكة المتحدة.سوق الإصابة بالتهامويُتوقع أن ينمو هذا المعدل عند مستوى جدير بالملاحظة خلال الفترة المتوقعة، مدفوعاً ببرامج مكافحة العدوى المدعومة من وزارة الصحة الوطنية، وزيادة التركيز على الحد من العدوى التي تحصل عليها المستشفيات، وتحافظ البلاد على نظم مراقبة قوية لرصد مدى حدوث المرض واتجاهات التكرار. ويدعم الطلب المتزايد على التشخيص السريع وبروتوكولات العلاج القائمة على الأدلة النمو. وتشديد الحكومة على الرعاية المضادة للجراثيم والمضادات الحيوية المسؤولة يقلل من حدة العدوى في الوقت الذي يزيد فيه من الاعتماد المستهدف للعلاج. ويواصل تزايد عدد المسنين وعبء الأمراض المزمنة خلق الطلب على العلاج. كما يواصل توسيع برامج الصرف الصحي في المستشفيات ومبادرات سلامة المرضى دعم السوق. ويشجع التعاون في مجال البحوث بين الجامعات ومؤسسات الرعاية الصحية الابتكار العلاجي. وتعمل نظم رصد الرعاية الصحية الرقمية على تحسين نتائج إدارة المرضى. ومن المتوقع أن تؤدي هذه العوامل إلى دعم نمو السوق في المملكة المتحدة.
ألمانيا كلسـتـس
ألمانيا:سوق الإصابة بالتهامومن المتوقع أن يتسع نطاق هذا النظام في فترة التوقعات، حيث تغذيه البنية الأساسية المتقدمة في المستشفيات والوعي القوي بالوقاية من العدوى. فألمانيا تتمتع بإمكانية الوصول على نطاق واسع إلى التشخيص والرعاية المتخصصة، ودعم الكشف عن حالات الإصابة بفيروس نقص المناعة البشرية وعلاجها في الوقت المناسب. ويساهم ارتفاع معدلات الاستشفاء وزيادة عدد السكان المسنين في الطلب على السوق. ويتزايد اعتماد الأطباء للعلاجات القائمة على المبادئ التوجيهية واستراتيجيات الوقاية من التكرار بالنسبة للمرضى المعرضين لخطر شديد. والواقع أن التصنيع الدوائي القوي وقدرات البحث في مجال الرعاية الصحية تعزز توافر المنتجات. وتدعم سياسات الرعاية الصحية الوقائية ومعايير النظافة الصحية تطوير الأسواق على المدى البعيد. وتعمل أنظمة إدارة المستشفيات الرقمية على تحسين رصد العدوى ورعاية المرضى. ومن المتوقع أن يؤدي تركيز ألمانيا على تقديم الرعاية الصحية الجيدة إلى دفع التوسع المستمر. ولا تزال البلاد واحدة من أهم أسواق علاج الأمراض التي تنتقل من الأمراض إلى الأمراض التي تنتقل عن طريق الأمراض.
منظمة ASA-PAS
آسيا والمحيط الهادئسوق الإصابة بالتهامو هو مُستعد للنمو في أسرع وقتخلال الفترة المتوقعة ٢٠٢٦ إلى ٢٠٣٠إن زيادة الوعي بالأمراض المرتبطة بالرعاية الصحية وبممارسات مكافحة العدوى تعجل من نمو الأسواق الإقليمية. فارتفاع استهلاك المضادات الحيوية وتوسيع نطاق استخدام الميكروبات المضادة للأطياف يعملان على زيادة المخاطر التي تتعرض لها مراكز التنمية المحلية، الأمر الذي يدفع الطلب إلى التشخيص والعلاج. وتعمل الحكومات في مختلف أنحاء الصين والهند واليابان وجنوب شرق آسيا على توسيع نطاق الوصول إلى خدمات الرعاية الصحية المتقدمة والقدرات المختبرية. وزيادة الاستثمارات في برامج تحديث المستشفيات وسلامة المرضى تزيد من دعم التوسع في الأسواق. وتعمل القدرة المتزايدة على تصنيع المستحضرات الصيدلانية على تحسين القدرة على تحمل خيارات العلاج. ويساهم ارتفاع حالات الأمراض المزمنة التي تتطلب العلاج في المستشفيات أيضاً في زيادة الطلب. ومن المتوقع أن يؤدي توسيع نطاق الرعاية الصحية الخاصة وسلاسل التشخيص إلى تعزيز إمكانية الوصول. ومن المتوقع أن تظل آسيا والمحيط الهادئ أسرع سوق إقليمية نمواً خلال الفترة المتوقعة.
(بآلاف دولارات الولايات المتحدة)
اليابانسوق الإصابة بالتهامإن اليابان لديها وعي كبير فيما يتعلق بالتهابات المستشفيات والاستخدام الروتيني للفحص التشخيصي في مرافق الرعاية الصحية. إن الطلب المتزايد على علاجات الأمراض التي تنتقل عن طريق الاتصال الجنسي وحلول الوقاية من التكرار يدعم النمو. وتشجع برامج الرعاية الصحية الحكومية التشخيص المبكر وطرق العلاج القائمة على الأدلة. والواقع أن زيادة الاستشفاء بين السكان المسنين تعمل على خلق طلب سوقي إضافي. فالأطباء يعتمدون علاجات متقدمة مع تحسين السلامة والفعالية. كما يعمل الإبداع الدوائي القوي والبحوث الدقيقة على زيادة تعزيز السوق. ومن المتوقع أن تشهد اليابان نمواً مطرداً على مدى الفترة المتوقعة.
(بآلاف دولارات الولايات المتحدة)
الصينسوق الإصابة بالتهامكان نصيبها من عائدات السوق الأكبر في آسيا والمحيط الهادئ في عام 2025، ويرجع ذلك إلى قاعدة المرضى الضخمة في البلاد، وتوسيع البنية الأساسية في المستشفيات، وزيادة الإنفاق على الرعاية الصحية. والواقع أن زيادة الوعي بشأن الأمراض المرتبطة بالرعاية الصحية تعمل على تحسين معدلات التشخيص والعلاج. وقد أدى النمو السريع في المستشفيات والاستخدام المضاد للأحياء الحيوية إلى زيادة التركيز على الوقاية والإدارة من مرض CDDI. والمبادرات الحكومية التي تعزز تحسين نوعية المستشفيات ومراقبة العدوى تدعم نمو السوق. ومن المتوقع أن تعمل الصناعات الصيدلانية المحلية القوية على تعزيز توافر العلاج والقدرة على تحمل تكاليفه. كما يعمل التوسع في قدرات الاختبار المختبري والمستشفيات الثالثة على تحسين إمكانية الوصول إلى المرضى. ويحرك تزايد تبني العلاجات الحديثة وبروتوكولات العلاج القائمة على الأدلة الطلب. ويزيد نمو خدمات الرعاية الصحية الخاصة من تعزيز إمكانية الوصول. ومن المتوقع أن تحافظ الصين على القيادة داخل السوق الإقليمية.
حصة سوق الإصابـة
وتتولى شركات راسخة قيادة صناعة الإصابة بالكلمات الأولية المصحوبة بالعضلات، بما في ذلك:
- شركة Marck & Co. Inc)الولايات المتحدة الأمريكية(
- (الولايات المتحدة الأمريكية)
- الصيدليات (سويسرا)
- (أ) أُستيلاس فرارا (IN In Inc(اليابان)
- مؤتمر القمة العالمي للتنمية العلاجية (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- (سانوفي) من الـ إس. أي.(فرنسا)
- Astra Zeenecca plc (UK)
- (U.K.)
- Joson & Joson (الولايات المتحدة الأمريكية)
- شركة باير AG (ألمانيا)
- AppVie Inc. (الولايات المتحدة)
- شركة Teva Add الصيدليا Industrisings Ltd. (إسرائيل)
- فياتريس Inc. (الولايات المتحدة الأمريكية)
- شركة Sun Addmin Addmineds Industries Ltd. (الهند)
- )الهند(
- (الهند) Cicopra Ltd.
- Lupin Limited (الهند)
- شركة تاكيدا للأدوية المحدودة (اليابان)
- شركة Daiwoong Adddistratic Co., Ltd. (كوريا الجنوبية)
التطورات الأخيرة في السوق العالمية للمنتجعات
- وفي حزيران/يونيه 2021، قامت جمعية الأمراض المعدية في أمريكا وجمعية علم الأوبئة الوبائية في مجال الرعاية الصحية في أمريكا بتحديث مبادئهما التوجيهية للممارسات السريرية المتعلقة بالعدوى بكلوستريديويدات المستعصية، وأوصتا بفِدَكسوميسين فوق الفانكومسين للفترات الأولية من مؤتمر نزع السلاح عندما يكون ذلك ممكناً. وقد أثر هذا التحديث تأثيراً كبيراً على معايير العلاج المتعلقة بالإصابة بالتهابات كلوستريديويدات المثبطة الأولية من خلال التشديد على انخفاض معدلات التكرار وتحسين النتائج السريرية.
- وفي كانون الأول/ديسمبر 2021، أبرزت أستيلاس فارما الاعتماد العالمي الأوسع نطاقاً للدفيفيد/ديفيفيد (فيداكسوميسين) في أعقاب توسيع نطاق المبادئ التوجيهية التي تدعم العلاج من الإصابة بالتهاب الكلوستريديويدات. وقد عزز التطور الطلب السوقي على المضادات الحيوية الضيقة الطيف المصممة خصيصاً للحد من خطر تكرار الإصابة لدى مرضى CDI.
- وفي تشرين الثاني/نوفمبر 2022، وافقت إدارة الأغذية والعقاقير في الولايات المتحدة الأمريكية على ريبيوتا (الميكروبيوتا المجهرية المجهرية الحية)، وهي أول علاج للبيوتا المجهرية تعتمده هيئة التنمية الحرجية للوقاية من العدوى المتكررة بالكلستريديوديدات الدهوسية لدى البالغين عقب العلاج المضاد للبكتيريا، ورغم الموافقة على الإصابة المتكررة، فإن هذا المعلم يمثل إنجازا تجاريا كبيرا في سوق المعالجة الأوسع نطاقا للجنة التنمية الشاملة للعقاقير والتنمية العلاجية المعجلة القائمة على الميكروبيومات.
- وفي نيسان/أبريل 2023، وافقت إدارة الأغذية والعقاقير في الولايات المتحدة على برنامج VowstTM الذي طورته شركة Ceres Intersportutics، باعتباره أول منتج للبيوتولوجيا الدقيقة الفطرية تداره شفويا لمنع الإصابة المتكررة بالكلورستريديويد المسيل في البالغين بعد العلاج المضاد للبكتيريا.
- وفي مايو/أيار 2023، أفادت مجلة الطبيعة Reviews Drug Discovery أن موافقة فوست خلقت منافسة مباشرة مع Rebiota، مما أنشأ قطاعاً جديداً من العلاجات الدقيقة في سوق كلوستريديوديز للإلتهاب. وكان إطلاق العديد من منتجات الأحياء الحيوية الدقيقة المعتمدة إشارة إلى زيادة الاستثمار في استراتيجيات الوقاية غير المضادة الحيوية من مرض CDI.
- وفي كانون الثاني/يناير 2025، سحبت ميرك من السوق زينبلافا (Bezlotoxumab) وفقاً لتقارير عن مناظر معالجة الصناعة. وقد أعاد الانسحاب تشكيل استراتيجيات الوقاية من الأمراض المنقولة بالاتصال الجنسي المتكررة وزاد من التركيز التجاري على علاجات الأحياء الدقيقة وخيارات الإدارة القائمة على المضادات الحيوية عبر سوق العدوى الأوسع نطاقاً في كلوستريديوديز دالفيسيلي.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











