


تقسيم سوق تشخيص زراعة الأعضاء في الشرق الأوسط وأفريقيا، حسب نوع المنتج (أجهزة تشخيص زراعة الأعضاء، وبرامج تشخيص زراعة الأعضاء، وكواشف تشخيص زراعة الأعضاء)، والتكنولوجيا (الفحوصات الجزيئية القائمة على تفاعل البوليميراز المتسلسل، والفحوصات الجزيئية القائمة على التسلسل)، ونوع الزرع (زراعة الأعضاء الصلبة، وزراعة الخلايا الجذعية، وزراعة الأنسجة الرخوة، وزراعة نخاع العظم، وغيرها)، والتطبيق (التطبيقات التشخيصية والتطبيقات البحثية)، والمستخدم النهائي (مختبرات الأبحاث والمعاهد الأكاديمية، والمستشفيات ومراكز زراعة الأعضاء، ومقدمو الخدمات التجارية، وغيرهم)، وقناة التوزيع (المناقصات المباشرة، ومبيعات التجزئة، وغيرها) - اتجاهات الصناعة وتوقعاتها حتى عام 2033
ما هو حجم ومعدل النمو في الشرق الأوسط وأفريقيا في سوق التشخيص والتشخيص؟
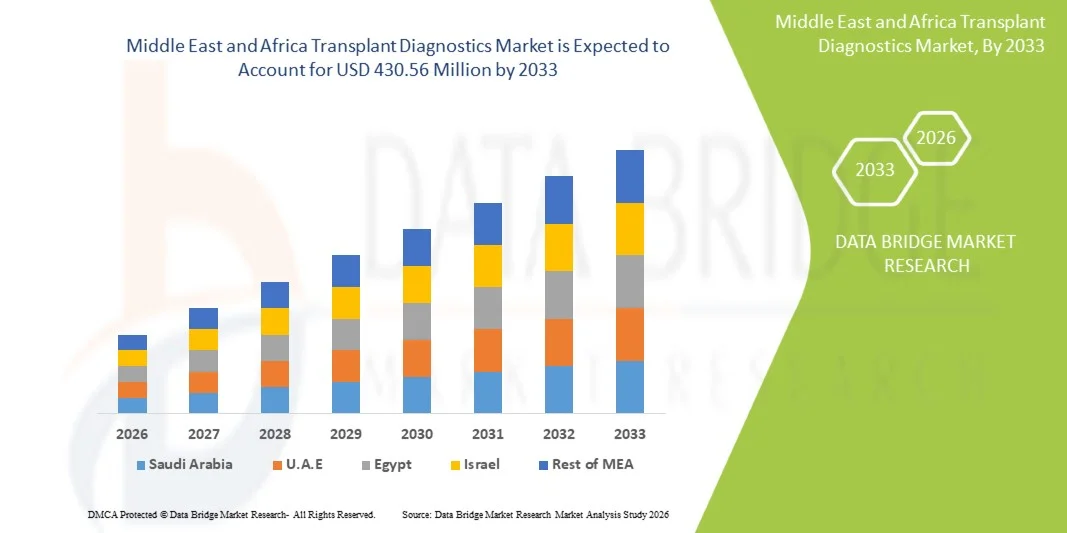
- وفقاً لسوق البيانات، قُيِّرت قيمة حجم سوق تحليل البحوث المتعلقة بسوق الشرق الأوسط وأفريقيا في مجال زرع الأعضاء فيمبلغ 298.17 مليون دولار في عام 2025ومن المتوقع أن يتم ذلكباء - الموارد 430.56 مليون, ماالنسبة المئوية للرقم 4.7خلال الفترة التي
- ويرجع السبب في نمو السوق إلى حد كبير إلى ارتفاع معدل انتشار الأمراض المزمنة مثل فشل الكلى واضطرابات الكبد، وتزايد الطلب على زرع الأعضاء، وتحسين الهياكل الأساسية للرعاية الصحية في جميع أنحاء المنطقة، مما يؤدي إلى اعتماد حلول تشخيصية متقدمة بدرجة أكبر.
- فضلاً عن ذلك، فإن الوعي المتزايد فيما يتعلق باختبار التوافق المبكر، والتقدم في تكنولوجيات التشخيص الجزيئي، وزيادة استثمارات الحكومة والقطاع الخاص في برامج زرع الأعضاء، تعمل على تأسيس عمليات تشخيص زرع الأعضاء باعتبارها عنصراً حاسماً في نجاح إجراءات زرع الأعضاء. وهذه العوامل المتقاربة تعمل على تسريع وتيرة استيعاب الحلول التشخيصية للزرع، وبالتالي تعزيز نمو السوق بشكل كبير.
حجم السوق والتنبؤات المتوقعة:
- القيمة السوقية (2025):2- ألف-
- القيمة السوقية المتوقعة (2033):430.56 مليون
- التنبؤات المتوقعة لـ CAGR (2026-2033):4.7%
ما هي أهم عمليات النقل في الشرق الأوسط وأفريقيا سوق التشخيص؟
- وأصبحت عمليات التشخيص الزراعي، التي تشمل أساليب اختبار متقدمة من قبيل عمليات الاختبار الجزيئي واختبار توافقه لضمان التوافق بين المانحين والمتلقين، تزداد أهمية في نظم الرعاية الصحية الحديثة في المستشفيات العامة والخاصة على السواء نظرا لدورها في تحسين معدلات نجاح الزرع ونتائج المرضى
- ويؤجج الطلب المتزايد على عمليات تشخيص الزرع أساساً تزايد عبء الأمراض المزمنة التي تؤدي إلى فشل الأعضاء، وزيادة عدد إجراءات الزرع، وتزايد الوعي بأهمية الرصد قبل وبعد الزرع.
- هيمنة المملكة العربية السعودية على السوق بأكبر حصة من الإيرادات بلغت 28.6 في المائة في عام 2025، وتميزت بتحسين البنية الأساسية للرعاية الصحية، وزيادة الإنفاق على الرعاية الصحية، وتوسيع نطاق برامج زرع الأعضاء، حيث شهد البلد نمواً كبيراً مدفوعاً بمبادرات حكومية قوية واعتماد تكنولوجيات تشخيص متقدمة
- ومن المتوقع أن تكون جنوب أفريقيا أسرع البلدان نموا في سوق تشخيص عمليات زرع الأعضاء في الشرق الأوسط وأفريقيا خلال الفترة المتوقعة بسبب تحسين إمكانية الحصول على الرعاية الصحية، وزيادة الاستثمارات في الهياكل الأساسية الطبية، وزيادة التركيز على تعزيز أطر زرع الأعضاء
- هيمنة قطاع التجارب الجزيئية القائمة على أساس CCR على سوق عمليات الزرع التشخيصية بحصة سوقية كبيرة قدرها 46.3 في المائة في عام 2025، مدفوعة بدقتها العالية وحساسيتها وتنامي اعتمادها في اختبار التوافق والرصد بعد الزرع
تقريرالشرق الأوسط وأفريقيا
|
الصفات الأولى |
الشرق الأوسط وأفريقيا |
|
المُسَجَّل |
|
|
البلدان |
الشرق الأوسط وأفريقيا
|
|
& مفتاح |
|
|
ما |
|
|
جاري |
وبالإضافة إلى الرؤى المتعلقة بسيناريوهات السوق مثل القيمة السوقية، ومعدل النمو، والتجزئة، والتغطية الجغرافية، والجهات الفاعلة الرئيسية، فإن تقارير السوق التي تُعدها بحوث سوق جسر البيانات تتضمن أيضاً تحليلاً متعمقاً للخبراء، وعلم الأوبئة للمرضى، وتحليل خطوط الأنابيب، وتحليل الأسعار، والإطار التنظيمي. |
ما هي اتجاهات سوق الشرق الأوسط وأفريقيا في مجال التشخيص؟
“الرافع في تكنولوجيات التشخيص الجزيئي والتشخيصي المستند إلى الدقة”
- وهناك اتجاه هام ومتسارع في سوق تشخيصات زرع الأعضاء في الشرق الأوسط وأفريقيا يتمثل في الاعتماد المتزايد لتقنيات تشخيص جزيئي متقدمة مثل:التعاقب التاليتحسين تقييم مدى توافق الجهات المانحة مع الجهات المانحة والمستفيدة ومعدلات نجاح الزرع
- وعلى سبيل المثال، تستخدم عدة مراكز زرع زرع في المملكة العربية السعودية والإمارات العربية المتحدة بشكل متزايد منصات الطباعة القائمة على أساس غير عالمي من أجل تحسين الدقة وتقليص الوقت اللازم لسير عمل اختبارات التوافق.
- :: التكامل بين التشخيصات الجزية يمكّن من الكشف المبكر عن مخاطر الرفض في الزرع والمضاعفات المعدية، مع تحسين الرصد بعد الزرع من خلال زيادة الدقة والتفكير في البيانات
- ومن شأن اعتماد شبكات مختبرات مركزية ونظم إبلاغ رقمية أن يمكّن من تحسين التنسيق بين مراكز زرع الأعضاء ومختبرات التشخيص، وتحسين كفاءة عمليات الاختبار وتوحيدها
- وهذا التحول نحو الحلول التشخيصية العالية الدقة، القائمة على التكنولوجيا، التي تحوّل عملية اتخاذ القرارات السريرية، حيث يعتمد مقدمو الرعاية الصحية بشكل متزايد على الأدوات المتقدمة لتحسين نتائج المرضى في إجراءات الزرع
- :: زيادة التعاون بين شركات التشخيص ومراكز زرع الأعضاء من أجل إنشاء أفرقة اختبار مصممة خصيصاً حسب الطلب، مما يزيد من تعزيز اعتماد حلول تشخيصية مصممة خصيصاً حسب الطلب في جميع حالات زرع الأعضاء المعقدة
الشرق الأوسط وأفريقيا
سائق
"حالات الفشل في استخدام الأعضاء العضوية وتوسيع برامج زرع النباتات"
- ويعد تزايد انتشار الأمراض المزمنة مثل فشل الكلى، والسكري، واضطرابات الكبد، إلى جانب التوسع التدريجي في برامج زرع الأعضاء، عاملاً رئيسياً في تزايد الطلب على عمليات التشخيص في المنطقة.
- فعلى سبيل المثال، قامت بلدان مثل المملكة العربية السعودية في السنوات الأخيرة بتوسيع نطاق مبادرات زرع الأعضاء ونظم التسجيل الوطنية لتحسين معدلات التبرع بالأعضاء وزرع الأعضاء، مما زاد من الحاجة إلى اختبار التوافق وما يتصل به من تشخيصات.
- ومع تحسن نظم الرعاية الصحية وزيادة الوعي فيما يتعلق بتزايد التبرع بالأعضاء، يخضع عدد أكبر من المرضى لإجراءات زرع الأعضاء، مما يتطلب دعماً موثوقاً ودقيقاً قبل وبعد الزرع
- وعلاوة على ذلك، تدعم الاستثمارات المتزايدة في الهياكل الأساسية للرعاية الصحية، وإنشاء مراكز متخصصة لزرع الأعضاء، وزيادة توافر المهنيين المهرة اعتماد تكنولوجيات تشخيصية متقدمة
- ويؤدي الطلب المتزايد على المطابقة المبكرة والدقيقة بين الجهات المانحة والجهات المتلقية، إلى جانب تحسين الرصد بعد الزرع، إلى زيادة كبيرة في استيعاب حلول الزرع التشخيصية عبر المستشفيات والمختبرات.
- كما أن حملات التوعية التي تقودها الحكومة والشراكات بين القطاعين العام والخاص الرامية إلى زيادة معدلات التبرع بالأعضاء، تزيد من تعزيز الطلب على خدمات زرع الأعضاء
التعرّض/التحديي
”إمكانية الوصول المحدود إلى الهياكل الأساسية المتقدمة والتكلفة العالية لإجراءات التشخيص“
- محدودية فرص الوصول إلى الهياكل الأساسية للمختبرات المتقدمة والتوزيع غير المتكافئ لمراكز الزرع المتخصصة في بلدان معينة في الشرق الأوسط وأفريقيا يشكل تحدياً كبيراً أمام نمو الأسواق
- فعلى سبيل المثال، لا يزال العديد من مرافق الرعاية الصحية في أجزاء من أفريقيا يعتمد على القدرات التشخيصية الأساسية، مما يحد من الاعتماد الواسع النطاق لتكنولوجيات اختبار الجزيئات المتقدمة والمتوافقة معه.
- التكاليف المرتفعة المرتبطة باختبارات الزرع التشخيصي، بما في ذلك الاختبارات الجزيئية والطباعة في إطار القانون الإنساني الدولي، يمكن أن تحد من إمكانية الوصول إليها، لا سيما في نظم الرعاية الصحية العامة والأسواق الحساسة من حيث الأسعار
- وعلاوة على ذلك، فإن النقص في أخصائيي المختبرات المدربين وعدم وجود أطر تشخيصية موحدة في بعض البلدان يعوقان التنفيذ المتسق للحلول التشخيصية المتقدمة
- وستكون معالجة هذه التحديات من خلال زيادة الاستثمارات في الرعاية الصحية، وتوسيع الهياكل الأساسية التشخيصية، وحلول الاختبار الفعالة من حيث التكلفة عاملاً حاسماً لتحسين إمكانية الوصول ودعم نمو الأسواق الطويلة الأجل.
- وبالإضافة إلى ذلك، فإن القيود اللوجستية المتصلة بنقل العينات، وصيانة سلسلة التبريد في المناطق النائية، وزيادة التأثير على نتائج الاختبارات التشخيصية الموثوقة في الوقت المناسب
منطقة الشرق الأوسط وأفريقيا
وتقسم السوق على أساس نوع المنتج، والتكنولوجيا، ونوع الزرع، والتطبيق، والمستعمل النهائي، وقناة التوزيع.
- حسب النوع
وعلى أساس نوع المنتج، تُقسم سوق تشخيصات الزرع إلى أدوات لتشخيص الزرع، وبرامج لتشخيص الزرع، وكواشف لتشخيص الزرع، وتهيمن شريحة كواشف الزرع على السوق بأكبر حصة من إيرادات السوق بلغت 52.4 في المائة في عام 2025، وذلك بسبب استخدامها المتكرر في إجراءات الاختبار المختبري مثل عمليات الطباعة والتلاقح والأجزاء الجزيئية، وتشكل الكواشف عناصر استهلاكية أساسية في اختبار التوافق الروتيني والمتقدم في مجال الزرع على السواء، بما يكفل استمرار الطلب على المختبرات والمستشفيات التشخيصية، كما أن تزايد عدد إجراءات الزرع ومتطلبات الاختبار المتكرر للرصد قبل الزرع وبعده يدعمان هيمنة هذا القطاع، بالإضافة إلى ذلك، فإن توافر مجموعة واسعة من مجموعات موحدة من العوارض المصممة لمختلف تطبيقات الزرع تعزز اعتمادها عبر مرافق الرعاية الصحية، ويستفيد هذا القطاع من دورات التجديد المستمرة، مما يجعله مولداً منتظماً للإيرادات للاعبي السوق.
ومن المتوقع أن يشهد قطاع برامج الزرع التشخيصي أسرع معدل نمو يبلغ 19.8 في المائة من عام 2026 إلى عام 2033، وهو ما يغذيه تزايد الحاجة إلى إدارة البيانات، والتشغيل الآلي لسير العمل، وإدماج نتائج التشخيص مع نظم المعلومات في المستشفيات. ومن المتوقع أن تتيح الحلول الحاسوبية تفسير البيانات الجزيئية المعقدة على نحو يتسم بالكفاءة، وتحسين كفاءة المختبرات، ودعم عملية صنع القرار في تقييمات توافق عمليات الزرع. كما أن زيادة تبني علم الأمراض الرقمية، والتحليلات المعتمدة من قِبَل منظمة الطيران المدني الدولي، والمنصات القائمة على سحابية تزيد من التعجيل باستيعاب حلول البرمجيات في تشخيص الزرع. كما يساهم التركيز المتزايد على التشغيل المتبادل ومنصات البيانات المركزية أيضاً في التوسع السريع لهذا الجزء.
- التكنولوجيا المنقولة
واستناداً إلى التكنولوجيا، تُقسم سوق تشخيص الزرع إلى عمليات فحص جزيئي قائمة على أساس كلورو البنزين، وعمليات تحليل جزيئي قائمة على التعاقب، وتحتوي هذه العملية على أكبر حصة من إيرادات السوق بلغت 46.3 في المائة في عام 2025، مدفوعة باستخدام هذه العمليات على نطاق واسع في اختبار الطبع ذي الصلة بمتلازمة نقص المناعة المكتسب (HLA)، والكشف عن مسببات الأمراض، واختبار التوافق نظراً لفعاليتها من حيث التكلفة، والحساسية العالية، والفائدة السريرية الثابتة.() وتُعتمد الأساليب المستندة إلى المواد الكيميائية المبرومة على نطاق واسع في المختبرات في جميع أنحاء المنطقة نظراً لسير عملها الأبسط نسبياً، وسرعة دورانها، ومدى توافقها مع البنية التحتية المختبرية القائمة.() وما زالت موثوقيتها المثبتة في عمليات الزرع الروتينية تجعلها الخيار المفضل في العديد من بيئات الرعاية الصحية.() وإضافة إلى ذلك، فإن انخفاض التعقيد التشغيلي وتوافر التقنيين المهرة يزيد من تعزيز هيمنتهم.() ويستفيد هذا الجزء أيضاً من القبول التنظيمي الراسخ والبروتوكولات الموحدة.
ومن المتوقع أن يشهد الجزء الخاص بالاختبارات الجزيئية القائمة على التعاقب أسرع مجموعة من الاختبارات الجزيئية تتراوح بين 21.3 في المائة من 2026 إلى 2033، وذلك بسبب تزايد اعتماد تكنولوجيات الجيل المقبل للتسلسل (NSS) من أجل الطباعة العالية الاستبانة من جانب رابطة القانون الإنساني والتحليل الجيني الشامل. وتوفر الأساليب القائمة على التعاقب قدراً أكبر من الدقة، وتعمق في فهم التوافق الجيني، وتحسين الكشف عن الأليال النادرة، مما يجعلها مناسبة إلى حد كبير لحالات الزرع المعقدة. كما أن زيادة الاستثمارات في البنية التحتية المختبرية المتقدمة والتحول نحو الطب الدقيق تزيد من دعم النمو السريع لهذا الجزء. كما أن الطلب المتزايد على مضاهاة الزرع الشخصية وتحسين نتائج البقاء على قيد الحياة على الزرع يعجل أيضاً من عملية الاعتماد.
- الجارج
وعلى أساس نوع الزرع، تُقسم السوق إلى زراعة أعضاء صلبة، وزرع خلايا جذعية، وزرع أنسجة لينة، وزرع نخاع العظم، وغيرها. وهيمنة قطاع الزرع العضوي الصلب على السوق بأكبر حصة من الدخل بلغت 48.9 في المائة في عام 2025، ويعزى ذلك إلى ارتفاع معدل انتشار عمليات زرع الكلى والكبد والقلب في جميع أنحاء المنطقة. كما أن ارتفاع حالات الأمراض المزمنة مثل فشل الكلى وتليف الكبد يساهم بشكل كبير في الطلب على عمليات الزرع في إجراءات الأعضاء الصلبة. وتتطلب هذه الإجراءات اختباراً صارماً للتوافق ورصداً متواصلاً لما بعد الزرع، الأمر الذي يزيد من دعم هيمنة هذا القطاع. كما أن زيادة توافر مراكز الزرع وتحسين النتائج الجراحية تؤدي إلى زيادة أحجام الإجراءات. ولا يزال هذا القطاع يستفيد من الطلب السريري القوي والبروتوكولات التشخيصية الراسخة.
ومن المتوقع أن يشهد قطاع زرع الخلايا الجذعية أسرع معدل نمو يبلغ 18.6 في المائة من 2026 إلى 2033، ويغذيه زيادة اعتماد علاجات الخلايا الجذعية الخبيثة لمعالجة اضطرابات الدم مثل اللوكيميا واللمفاوية، كما أن أوجه التقدم في تقنيات المواءمة بين الجهات المانحة وزيادة الوعي بشأن علاجات الخلايا الجذعية تشجع المزيد من المرضى ومقدمي الرعاية الصحية على اختيار هذه الإجراءات، وبالإضافة إلى ذلك، فإن التحسينات في تقنيات التشخيص للتوافق المناعي والتنميط الوراثي تعزز معدلات نجاح عمليات زرع الخلايا الجذعية، وتؤدي إلى نمو القطاعات، وزيادة البحوث السريرية وزيادة إمكانية الحصول على العلاج هي أمور تزيد من دعم التبني.
- ألف -
وعلى أساس التطبيق، فإن السوق مقسمة إلى تطبيقات تشخيصية وتطبيقات بحثية، وسيطر قطاع تطبيقات التشخيص على السوق بأكبر حصة من الإيرادات بلغت 68.1 في المائة في عام 2025، وذلك بسبب الدور الحاسم لتشخيصات الزرع في اختبار التوافق قبل الزرع، واختيار الجهات المانحة، ورصد ما بعد الزرع. وتعتمد المستشفيات ومراكز الزرع اعتماداً شديداً على الحلول التشخيصية لضمان المطابقة الدقيقة والحد من خطر رفض الأعضاء. ويزيد تزايد عدد إجراءات الزرع والحاجة إلى التشخيص الدقيق والسريع من تعزيز هيمنة هذا الجزء. ويساهم الطلب السريري القوي والاستخدام الروتيني في تدفق رعاية المرضى أيضاً في قيادته.
ومن المتوقع أن يشهد قطاع التطبيقات البحثية أسرع معدل نمو يبلغ 17.4 في المائة من 2026 إلى 2033، مدفوعا بزيادة أنشطة البحوث السريرية التي تركز على تحسين نتائج الزرع، ودراسات المناعة، وتطوير أساليب التشخيص المتقدمة. وتستثمر المؤسسات الأكاديمية ومختبرات البحوث في تكنولوجيات مبتكرة لتحسين فهم آليات رفض الزرع وتعزيز تقنيات اختبار التوافق. كما أن التعاون المتزايد بين منظمات البحوث وشركات التشخيص يدعم أيضا التقدم في هذا القطاع. كما أن توسيع التمويل المخصص لبحوث الطب الحيوي والدراسات التحريرية يزيد من تسارع النمو.
- هذا
وعلى أساس المستخدم النهائي، ينقسم السوق إلى مختبرات البحوث والمعاهد الأكاديمية، ومراكز المستشفيات والزرع، ومقدمي الخدمات التجارية، وغيرهم، وسيطر قطاع مراكز المستشفيات والزرع على السوق بأكبر حصة من الإيرادات بلغت 61.7 في المائة في عام 2025، وذلك بسبب ارتفاع حجم إجراءات الزرع التي تُجرى في هذه المرافق ومشاركتها المباشرة في رعاية المرضى، وتتطلب هذه المراكز حلولا تشخيصية شاملة للفحص قبل الزرع، والمطابقة بين المانحين، والرصد بعد العمليات، مما يجعلها المستهلك الرئيسي لتشخيص الزرع، وزيادة الاستثمارات في مراكز الزرع المتخصصة وتوسيع البنية الأساسية للرعاية الصحية تزيد من دعم هيمنة هذا القطاع، كما أن توافر المهنيين المهرة وتدفق العمل التشخيصي المتكامل يعزز أيضا من عملية التبني، ويظل هذا الجزء محوراً لاتخاذ القرارات السريرية في الزرع.
ومن المتوقع أن يشهد قطاع مقدمي الخدمات التجارية أسرع معدل نمو يبلغ 20.2 في المائة من عام 2026 إلى عام 2033، ويغذيه ارتفاع الاستعانة بمصادر خارجية لتقديم الخدمات التشخيصية إلى المختبرات المتخصصة. فهؤلاء مقدمو الخدمات يقدمون قدرات اختبارية متقدمة، وأوجه كفاءة التكاليف، وأوقات زمنية أسرع، مما يجعلها خياراً جذاباً للمستشفيات والعيادات الأصغر حجما. كما يساهم الطلب المتزايد على خدمات الاختبار المركزية ونمو مختبرات التشخيص المستقلة في التوسع السريع لهذا القطاع. كما يساهم تحسين اللوجستيات، والإبلاغ الرقمي، والبنية الأساسية القابلة للتوسع في دعم النمو.
- حسب التوزيع
وعلى أساس قناة التوزيع، تُقسم السوق إلى عطاءات مباشرة ومبيعات بالتجزئة وغيرها، ويهيمن قطاع العطاءات المباشر على السوق بأكبر حصة من الإيرادات بلغت 74.3 في المائة في عام 2025، مدفوعة بشراء كبير من أدوات التشخيص، والكواشف، والبرمجيات من قبل المستشفيات، والمؤسسات الحكومية، ومراكز الزرع من خلال عمليات تقديم العطاءات الرسمية. وتكفل العطاءات المباشرة التسعير الموحد، واتفاقات التوريد الطويلة الأجل، وإمكانية الوصول الموثوق بها إلى منتجات تشخيصية حاسمة، مما يجعلها أفضل طريقة للاشتراء في السياقات المؤسسية. وتزيد مبادرات الرعاية الصحية ونظم الشراء المركزية التي تقودها الحكومة من تعزيز هيمنة هذا الجزء. كما تساهم المشتريات من الكميات الكبيرة وترتيبات التوريد التعاقدية في توليد الإيرادات المستدامة. ويستفيد الجزء من أطر الشراء المنظمة عبر نظم الرعاية الصحية العامة.
ومن المتوقع أن يشهد قطاع البيع بالتجزئة أسرع معدل نمو بلغ 16.9 في المائة من عام 2026 إلى عام 2033، مدفوعاً بزيادة الطلب من مختبرات التشخيص الصغيرة والعيادات الخاصة ومرافق البحوث التي تشتري المنتجات من خلال الموزعين والقنوات الإلكترونية. ذلك أن توسيع شبكات التوزيع، وتحسين توافر المنتجات، ونمو منصات التجارة الإلكترونية للإمدادات المختبرية، تساهم في زيادة اعتماد قنوات البيع بالتجزئة في المنطقة. كما أن زيادة سهولة الوصول والمرونة في خيارات الشراء من شأنها أن تدعم التوسع القطاعي. كما أن زيادة تغلغل الموزعين من الأطراف الثالثة يزيد من تعزيز الوصول إلى الأسواق.
الشرق الأوسط وأفريقيا
- هيمنة المملكة العربية السعودية على السوق بأكبر حصة من الإيرادات بلغت 28.6 في المائة في عام 2025، وتميزت بتحسين البنية الأساسية للرعاية الصحية، وزيادة الإنفاق على الرعاية الصحية، وتوسيع نطاق برامج زرع الأعضاء، حيث شهد البلد نمواً كبيراً مدفوعاً بمبادرات حكومية قوية واعتماد تكنولوجيات تشخيص متقدمة
- مقدمو الرعاية الصحية في البلد الذي يقدم الرعاية الصحية من أجل تحسين معدلات نجاح الزرع ونتائج المرضى
- ويدعم هذا الاعتماد الواسع الانتشار أيضا ارتفاع نفقات الرعاية الصحية، والمبادرات التي تقودها الحكومة لتوسيع نطاق برامج التبرع بالأعضاء، وتزايد توافر المهنيين المهرة، مما يجعل عملية الزرع عنصرا حاسما في الرعاية الحديثة في مجال زرع الأعضاء.
المملكة العربية السعودية
إن سوق تشخيص زرع الأعضاء في المملكة العربية السعودية استحوذت على أكبر حصة من الإيرادات في عام 2025 داخل منطقة الشرق الأوسط وأفريقيا، وقد تعزز ذلك بالتوسع السريع في برامج زرع الأعضاء وتنامي الاستثمارات في البنية الأساسية المتقدمة للرعاية الصحية. ويتزايد ترتيب مقدمي الرعاية الصحية للأولوية الدقيقة لاختبار التوافق من خلال التشخيص الجزيئي لتحسين معدلات نجاح الزرع ونتائج المرضى. كما أن الاعتماد المتزايد لكتابة HLA التي تعتمد على نظام NGS، إلى جانب مراكز الزرع الراسخة، يزيد من دعم نمو السوق. فضلاً عن ذلك فإن المبادرات الحكومية الرامية إلى زيادة الوعي بالتبرعات الأعضاء وتعزيز القدرات الوطنية في مجال الرعاية الصحية تساهم بشكل كبير في توسيع نطاق عمليات التشخيص في البلاد.
الإمارات العربية المتحدة الإمارات العربية المتحدة
إن سوق تشخيص عمليات زرع الأعضاء في الإمارات العربية المتحدة تشهد نمواً قوياً بسبب البنية الأساسية المتقدمة للرعاية الصحية في البلاد وزيادة التركيز على السياحة الطبية. وتشهد الإمارات العربية المتحدة تبنياً متزايداً لتكنولوجيات التشخيص الجزيئية المتطورة لدعم إجراءات زرع الأعضاء. فضلاً عن ذلك فإن الإنفاق العالي على الرعاية الصحية، إلى جانب وجود مستشفيات ومراكز زرع معتمدة دولياً، يزيد من الطلب. فضلاً عن ذلك فإن المبادرات الحكومية الرامية إلى تعزيز الوعي بالتبرع بالأعضاء وتعزيز أطر زراعة الأعضاء تدعم التوسع في تشخيص زرع الأعضاء في البلاد.
شركة قطر للتشخيص
إن سوق تشخيص زرع الأعضاء في قطر تنمو بشكل مطرد، مدفوعاً بزيادة الاستثمارات في البنية التحتية للرعاية الصحية وتوسيع المرافق الطبية المتخصصة، حيث تركز البلاد على تحسين خدمات الرعاية في مجال زرع الأعضاء من خلال اعتماد تقنيات تشخيصية متقدمة من أجل مضاهاة دقيقة بين الجهات المانحة والمتلقية، كما تساهم زيادة الوعي بالتبرعات بالأعضاء، إلى جانب الدعم الحكومي للابتكار في مجال الرعاية الصحية، في نمو السوق، فضلاً عن أن وجود مستشفيات مجهزة تجهيزاً جيداً والتعاون مع مقدمي الرعاية الصحية الدوليين يعزز من اعتماد حلول تشخيصية للزرع في قطر.
جنوب أفريقيا
وتشهد سوق تشخيص زرع الأعضاء في جنوب أفريقيا نمواً تدريجياً مدعوماً بتحسين البنية التحتية للرعاية الصحية وزيادة توافر المختبرات التشخيصية المتخصصة، وتركز البلاد على توسيع نطاق الوصول إلى إجراءات زرع الأعضاء، لا سيما فيما يتعلق بزراعة الكلى ونخاع العظام، مما يؤدي إلى الطلب على اختبارات التوافق والتشخيص الجزيئي، كما أن زيادة الوعي بالتبرع بالأعضاء وزيادة المشاركة من مقدمي الرعاية الصحية من القطاع الخاص يسهمان أيضاً في تنمية الأسواق، وبالإضافة إلى ذلك، فإن التعاون بين القطاعين العام والخاص يساعد على تعزيز القدرات التشخيصية وتحسين نتائج زرع الأعضاء في جميع أنحاء البلد.
ما هي الشركات الكبرى في الشرق الأوسط وأفريقيا سوق التشخيص؟
وتقود صناعة التشخيص بالتحليل في الشرق الأوسط وأفريقيا أساسا شركات راسخة، من بينها:
- عن)هولندا(
- منظمة Terrmo Misscience In Inc)الولايات المتحدة الأمريكية(
- بي(فرنسا)
- منظمة CarDx, Inc)الولايات المتحدة الأمريكية(
- شركة LUminex Cor شركة)الولايات المتحدة الأمريكية(
- (الولايات المتحدة الأمريكية)
- (الولايات المتحدة الأمريكية)
- Illomina, Inc. (الولايات المتحدة)
- (الولايات المتحدة الأمريكية)
- Immmomucor tranana nanana nanana nanana an Inc. (الولايات المتحدة)
- دكس )هولندا(
- شركة Siemens Healss Heals Heals Heals Heals AAG (ألمانيا)
- (الولايات المتحدة الأمريكية)
- شركة سيسمكس (اليابان)
- Hologic, Inc. (الولايات المتحدة)
- شركة بروكر (الولايات المتحدة الأمريكية)
- مجموعة ويلفن (إسبانيا)
- دياسورين S.p.A. (إيطاليا)
- (كوريا الجنوبية)
ما هي التطورات الأخيرة في الشرق الأوسط وأفريقيا سوق التشخيصات التشخيصية؟
- وفي آذار/مارس 2026، أبلغت منظمة الصحة في دبي عن زيادة بنسبة 46 في المائة في إجراءات زرع الكلى في عام 2025، مما أبرز زيادة الوعي وتوسيع نطاق خدمات التبرع بالأعضاء وزرع الأعضاء، وهو ما يدعم بشكل غير مباشر الطلب على الهياكل الأساسية لتشخيص الزرع واختبار التوافق في الإمارات العربية المتحدة.
- في شباط/فبراير 2026، أعلنت مؤسسة ميدكير عن خطط للتوسع مع مركز جديد لزرع الأعضاء في الشارقة، الإمارات العربية المتحدة، مما يمثل تطورا استراتيجيا في مرافق رعاية زرع الأعضاء في المنطقة التي ستعتمد على خدمات معززة لاختبار التشخيص والتوافق لدعم إجراءات زرع الأعضاء.
- في ديسمبر/كانون الأول من عام 2025، أطلقت شركة بوري هيلث أكبر مختبر تشخيصي قائم بذاته في الإمارات العربية المتحدة، يعمل على تشغيله كعامل آلي، في أبو ظبي، ومجهز لإجراء اختبارات متقدمة لمواءمته مع عمليات زرع الأعضاء وزرع نخاع العظام كجزء من خدماتها التشخيصية الشاملة. ويدمج هذا المرفق الذكاء النووي، والروبوتات، والتشغيل الآلي لتجهيز الملايين من العينات سنوياً، مما يعزز إلى حد كبير البنية الأساسية لتشخيصات زرع الإمارات العربية المتحدة.
- وفي تشرين الأول/أكتوبر 2025، عرضت حلقة عمل طبية رائدة عقدت في جنوب أفريقيا تكنولوجيا نشر الآلات الآلية التي تبقي الأعضاء المانحة قابلة للبقاء لفترة أطول، وتحسين نتائج زرع الأعضاء وتوسيع نطاق مجموعة الجهات المانحة بما يترتب على ذلك من آثار بالنسبة إلى عمليات التشخيص وبروتوكولات مضاهاة المرضى في المنطقة
- وفي نيسان/أبريل 2025، فاز مركز الامتياز في مجال زرع الأعضاء في مركز الملك فيصل للأخصائيين في المستشفيات والبحوث في مجال المستشفيات والبحوث في المملكة العربية السعودية بجائزة تجديد الجمعية العالمية لامتيازها في مجال رعاية زرع الأعضاء والمعالم الجراحية المتقدمة، مما يعكس نموا في الخدمات السريرية المتصلة بزرع الأعضاء وما يرتبط بها من احتياجات تشخيصية.
SKU-
احصل على إمكانية الوصول عبر الإنترنت إلى التقرير الخاص بأول سحابة استخبارات سوقية في العالم

- لوحة معلومات تحليل البيانات التفاعلية
- لوحة معلومات تحليل الشركة للفرص ذات إمكانات النمو العالية
- إمكانية وصول محلل الأبحاث للتخصيص والاستعلامات
- تحليل المنافسين باستخدام لوحة معلومات تفاعلية
- آخر الأخبار والتحديثات وتحليل الاتجاهات
- استغل قوة تحليل المعايير لتتبع المنافسين بشكل شامل
منهجية البحث
يتم جمع البيانات وتحليل سنة الأساس باستخدام وحدات جمع البيانات ذات أحجام العينات الكبيرة. تتضمن المرحلة الحصول على معلومات السوق أو البيانات ذات الصلة من خلال مصادر واستراتيجيات مختلفة. تتضمن فحص وتخطيط جميع البيانات المكتسبة من الماضي مسبقًا. كما تتضمن فحص التناقضات في المعلومات التي شوهدت عبر مصادر المعلومات المختلفة. يتم تحليل بيانات السوق وتقديرها باستخدام نماذج إحصائية ومتماسكة للسوق. كما أن تحليل حصة السوق وتحليل الاتجاهات الرئيسية هي عوامل النجاح الرئيسية في تقرير السوق. لمعرفة المزيد، يرجى طلب مكالمة محلل أو إرسال استفسارك.
منهجية البحث الرئيسية التي يستخدمها فريق بحث DBMR هي التثليث البيانات والتي تتضمن استخراج البيانات وتحليل تأثير متغيرات البيانات على السوق والتحقق الأولي (من قبل خبراء الصناعة). تتضمن نماذج البيانات شبكة تحديد موقف البائعين، وتحليل خط زمني للسوق، ونظرة عامة على السوق ودليل، وشبكة تحديد موقف الشركة، وتحليل براءات الاختراع، وتحليل التسعير، وتحليل حصة الشركة في السوق، ومعايير القياس، وتحليل حصة البائعين على المستوى العالمي مقابل الإقليمي. لمعرفة المزيد عن منهجية البحث، أرسل استفسارًا للتحدث إلى خبراء الصناعة لدينا.
التخصيص متاح
تعد Data Bridge Market Research رائدة في مجال البحوث التكوينية المتقدمة. ونحن نفخر بخدمة عملائنا الحاليين والجدد بالبيانات والتحليلات التي تتطابق مع هدفهم. ويمكن تخصيص التقرير ليشمل تحليل اتجاه الأسعار للعلامات التجارية المستهدفة وفهم السوق في بلدان إضافية (اطلب قائمة البلدان)، وبيانات نتائج التجارب السريرية، ومراجعة الأدبيات، وتحليل السوق المجدد وقاعدة المنتج. ويمكن تحليل تحليل السوق للمنافسين المستهدفين من التحليل القائم على التكنولوجيا إلى استراتيجيات محفظة السوق. ويمكننا إضافة عدد كبير من المنافسين الذين تحتاج إلى بيانات عنهم بالتنسيق وأسلوب البيانات الذي تبحث عنه. ويمكن لفريق المحللين لدينا أيضًا تزويدك بالبيانات في ملفات Excel الخام أو جداول البيانات المحورية (كتاب الحقائق) أو مساعدتك في إنشاء عروض تقديمية من مجموعات البيانات المتوفرة في التقرير.











