


Segmentierung des globalen Marktes für landwirtschaftliche Biofungizide nach Typ (Mikrobenarten und Pflanzen), Darreichungsform (Netzpulver, wässrige Lösung und Granulat), Spezies (Bacillus, Trichoderma, Pseudomonas, Streptomyces und andere Spezies), Anwendung (Blattspritzung, Bodenbehandlung, Saatgutbehandlung und andere Anwendungsarten) und Kulturart (Obst und Gemüse, Getreide, Ölsaaten und Hülsenfrüchte, Rasen und Zierpflanzen) – Branchentrends und Prognose bis 2033
Was ist die globale Agrarbiofungizide Marktgröße und Wachstumsrate
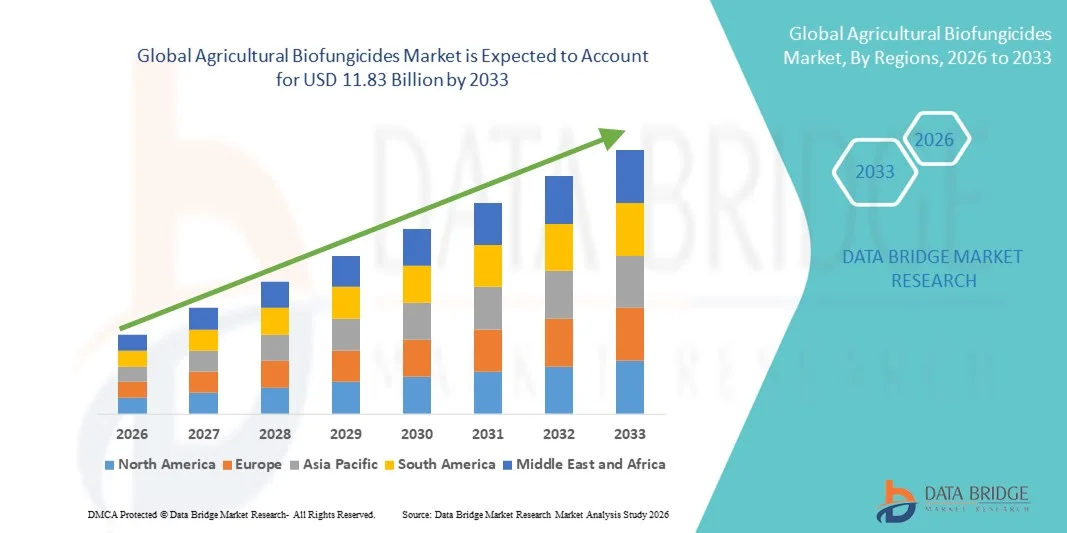
- Wie bei Data Bridge Market Research Analysis wurde die globale landwirtschaftliche Biofungizide Marktgröße geschätzt3,58 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen11,83 Milliarden USD bis 2033, beiCAGR von 16,10%während des Prognosezeitraums
- Der Anstieg der Präferenzen für Bio-Lebensmittel unter den Verbrauchern auf der ganzen Welt ist einer der wichtigsten Faktoren, die das Wachstum des Agrarbiofungizide-Marktes vorantreiben
- Der Anstieg des Bewusstseins der Landwirte über die Vorteile der Annahme von Biofungiziden und die Erhöhung des Regulierungsdrucks und der schädlichen Auswirkungen im Zusammenhang mit der Verwendung von synthetischen Pflanzenschutzmitteln beschleunigen das Marktwachstum
Marktgröße und Prognose
- Globaler Marktwert (2025):3,58 Mrd. USD
- Voraussichtlicher Marktwert (2033):11,83 Mrd. USD
- Wettervorhersage CAGR (2026–2033):16.10%
Was sind die großen Takeaways des Agrarbiofungizidenmarktes
- Der Anstieg der Präferenzen für organische Erzeugnisse zur Förderung der Annahme vonbiologische VielfaltProdukte und die Betonung auf integrierte Schädlingsbekämpfungslösungen weiter Einfluss auf den Markt
- Darüber hinaus sind Investitionen und Interventionen der digitalen Landwirtschaft und der Präzisionsbaupraktiken gestiegen, die Nutzung verschiedener Arten von Biofungiziden in Ranchs und Privatfarmen zu erhöhen und die Besorgnis über die Umwelt positiv auf den Agrarbiofungizidenmarkt zu beeinflussen
- Nordamerika dominierte den Agrar-Biofungiziden-Markt mit einem Umsatzanteil von 39,8% im Jahr 2025, der durch starke Annahme von ökologischen Landbaupraktiken, zunehmende regulatorische Beschränkungen bei synthetischen Fungiziden und steigender Verbrauchernachfrage nach rückstandsfreien Lebensmitteln in den USA und Kanada geprägt war.
- Asia-Pacific wird die schnellste CAGR von 10,32% von 2026 bis 2033, angetrieben durch die Erweiterung der landwirtschaftlichen Produktion, steigende Lebensmittelsicherheit Bedenken und zunehmendes Bewusstsein für nachhaltige Landwirtschaft Praktiken in China, Indien, Japan, Südkorea und Südostasien
- Das Segment Mikrobielle Arten dominierte den Markt mit einem Anteil von 68,4% im Jahr 2025, angetrieben durch hohe Wirksamkeit, gezielte Maßnahmen und starke Kompatibilität mit integrierten Schädlingsbekämpfungsprogrammen (IPM)
Bericht Umfang und Landwirtschaftliche Biofungizide Marktsegmentierung
|
Attribute |
Landwirtschaftliche Biofungizide Hauptmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Agrarbiofungizidenmarkt
Rising Adoption von nachhaltigen, mikrobiellen und rückstandsfreien Crop Protection Solutions
- Der Agrarbiofungizidemarkt zeigt ein starkes Wachstum in mikrobiellen undpflanzenbasiertFormulierungen aus nützlichen Bakterien, Pilzen und botanischen Extrakten, die nachhaltige Bewirtschaftungspraktiken unterstützen
- Die Hersteller stellen breitgefächerte Biofungizide mit verbesserter Haltbarkeit, verbesserter Feldstabilität und Kompatibilität mit integrierten Schädlingsbekämpfungsprogrammen (IPM) vor.
- Die zunehmende Nachfrage nach rückstandsfreien Lebensmitteln und strengere Vorschriften für synthetische chemische Fungizide beschleunigen den Übergang zu biologischen Alternativen
- So erweitern Unternehmen wie die BASF SE, die Bayer AG, Corteva, Inc. und die Syngenta AG ihre biologischen Pflanzenschutzportfolios durch FuE und strategische Partnerschaften.
- Steigerung des ökologischen Anbaus und Übernahme regenerativer Landwirtschaftspraktiken unterstützen die Markterweiterung
- Da Nachhaltigkeit und Umweltsicherheit für die Agrarpolitik zentral werden, werden die Agrarbiofungizide eine wichtige Rolle bei langfristigen Pflanzenschutzstrategien spielen.
Was sind die Haupttreiber des Agrarbiofungizidenmarktes
- Steigerung der Verbrauchernachfrage nach organischen, chemisch-freien und nachhaltig gewachsenen Nahrungsmitteln weltweit
- So wurden im Jahr 2025 führende agrochemische Unternehmen die Produktion von mikrobiellen Biofungiziden erweitert, um die wachsende Annahme in Obst, Gemüse, Getreide und Spezialkulturen zu erreichen.
- Stringente Regulierungsbeschränkungen für synthetische Fungizide in Europa und Nordamerika ermutigen die Landwirte, biologische Alternativen zu verabschieden.
- Steigerung des Bewusstseins bei Landwirten hinsichtlich Bodengesundheit, Widerstandsmanagement und langfristiger Ernteproduktivität stärkt die Nutzung von Biofungizid
- Fortschritte in der Fermentationstechnik, Formulierungstechniken und mikrobiellen Dehnungsentwicklung verbessern die Produkteffizienz und Lagerstabilität
- Unterstützt durch staatliche Anreize, organische Zertifizierungsprogramme und nachhaltige Landwirtschaftsinitiativen wird erwartet, dass der Markt für Biofungizide in der Landwirtschaft ein starkes langfristiges Wachstum zeigt
Welcher Faktor hebt das Wachstum des Agrarbiofungizidenmarktes hervor
- Begrenzte Feldbeharrlichkeit und variable Leistung unter extremen klimatischen Bedingungen können die weit verbreitete Annahme einschränken
- So hat z.B. während 2024–2025 die inkonsistente Wirksamkeit in bestimmten Regionen die Notwendigkeit einer verbesserten Formulierungsstabilität und der Ackerbauausbildung hervorgehoben.
- Höhere Produktionskosten im Vergleich zu einigen konventionellen Fungiziden können die Preiswettbewerbsfähigkeit in kostspieligen Märkten begrenzen
- Kürzere Haltbarkeit und Lagerempfindlichkeit von mikrobiellen Produkten schaffen Lieferketten- und Vertriebsprobleme
- Begrenztes Bewusstsein und technisches Wissen bei Kleinbauern langsame Marktdurchdringung in Schwellenländern
- Um diese Herausforderungen zu bewältigen, konzentrieren sich Unternehmen auf fortschrittliche Formulierungstechnologien, landwirtschaftliche Bildungsprogramme, strategische Kooperationen und erweiterte Vertriebsnetze, um die globale Einführung von Agrarbiofungiziden zu verbessern
Wie wird der Agrarbiofungicides-Markt segmentiert
Der Markt wird auf der GrundlageArt, Form, Art, Anwendung und Kulturarten.
- Typ
Der landwirtschaftliche Biofungizide-Markt wird auf der Basis des Typs in mikrobielle Arten und Botanical segmentiert. Das Segment Mikrobielle Arten dominierte den Markt mit einem Anteil von 68,4% im Jahr 2025, angetrieben durch hohe Wirksamkeit, gezielte Maßnahmen und starke Kompatibilität mit integrierten Schädlingsbekämpfungsprogrammen (IPM). Mikrobielle Biofungizide, die sich aus nützlichen Bakterien und Pilzen ableiten, sind weit verbreitet zur Bekämpfung von Boden- und Blatterkrankungen und zur Verbesserung der Bodengesundheit. Ihre Fähigkeit, Pflanzenwachstum und Widerstand zu verbessern, macht sie bei organischen und konventionellen Landwirten sehr bevorzugt.
Das Segment Botanical wird von 2026 bis 2033 mit dem schnellsten CAGR wachsen, unterstützt durch steigende Nachfrage nach pflanzenextrakten Lösungen, minimalUmweltAuswirkungen und Erweiterung der Annahme in ökologischen Landbausystemen.
- nach Form
Auf der Grundlage der Form wird der Markt zu benetzbarem Pulver, wässriger Lösung und Granulaten segmentiert. Das Segment Wettable Powder dominierte den Markt mit einem Anteil von 44,7% im Jahr 2025, aufgrund seiner längeren Haltbarkeit, einfacher Lagerung, Wirtschaftlichkeit und Eignung für großflächiges landwirtschaftliches Spritzen. Landwirte bevorzugen Spritzpulver für ihre Stabilität und Verträglichkeit mit konventionellen Sprühgeräten.
Das Segment Aqueous Solution wird von 2026 bis 2033 mit dem schnellsten CAGR wachsen, angetrieben durch einfache Anwendung, gleichmäßige Verteilung und zunehmenden Einsatz in der Präzisions-Landwirtschaftspraxis.
- Nach Arten
Auf Basis von Arten wird der landwirtschaftliche Biofungizide Markt in Bacillus, Trichoderma, Pseudomonas, Streptomyces und andere Arten segmentiert. Das Bacillus-Segment dominierte den Markt mit einem Anteil von 36,9% im Jahr 2025, unterstützt durch seine starken antifungalen Eigenschaften, sporenbildende Stabilität und breit-spektrum-Krankheitskontrolle über mehrere Kulturen.
Das Segment Trichoderma wird voraussichtlich von 2026 bis 2033 am schnellsten CAGR wachsen, was durch eine steigende Annahme für Bodenbehandlung, Wurzelkrankheitsmanagement und Pflanzenwachstumsförderungsvorteile gefördert wird.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in Foliar Spray, Bodenbehandlung, Seed-Behandlung und andere Anwendungen segmentiert. Das Segment Foliar Spray dominierte den Markt mit einem Anteil von 40,3% im Jahr 2025, da es eine direkte Anwendung auf infizierte Pflanzenoberflächen ermöglicht, wodurch eine rasche Krankheitskontrolle und vorbeugender Schutz gewährleistet ist.
Das Segment Seed Treatment wird von 2026 bis 2033 mit dem schnellsten CAGR wachsen, was durch die zunehmende Betonung auf den frühzeitigen Pflanzenschutz, verbesserte Keimraten und nachhaltige Krankheitspräventionsstrategien bedingt ist.
- Nach dem Crop-Typ
Der landwirtschaftliche Biofungizide-Markt wird auf der Basis von Pflanzenarten zu Obst und Gemüse, Getreide und Getreide, Ölsaaten und Pulsen, Turf und Zierpflanzen segmentiert. Das Segment Fruits and Vegetables dominierte den Markt mit einem Anteil von 38,5% im Jahr 2025, aufgrund einer hohen Anfälligkeit für Pilzinfektionen und einer starken Nachfrage nach rückstandsfreien Produkten in In- und Exportmärkten
Das Segment Getreide und Getreide wird voraussichtlich von 2026 bis 2033 am schnellsten CAGR wachsen, unterstützt durch steigende globale Lebensmittelnachfrage, Ausweitung nachhaltiger Landwirtschaftspraktiken und zunehmende Annahme von biobasierten Pflanzenschutzmitteln.
Welche Region hält den größten Anteil am Agrarbiofungizidenmarkt
- Nordamerika dominierte den Agrar-Biofungiziden-Markt mit einem Umsatzanteil von 39,8% im Jahr 2025, der durch starke Annahme von ökologischen Landbaupraktiken, zunehmende regulatorische Beschränkungen bei synthetischen Fungiziden und steigender Verbrauchernachfrage nach rückstandsfreien Lebensmitteln in den USA und Kanada geprägt war.
- Führende agrochemische und biologische Lösungsanbieter in Nordamerika erweitern mikrobielle Produktportfolios, investieren in fortschrittliche Fermentationstechnologien und stärken Vertriebsnetze zur Unterstützung nachhaltiger Pflanzenschutzstrategien
- Starke Präsenz von Großbetrieben, etablierten landwirtschaftlichen Erweiterungssystemen und staatliche Unterstützung für nachhaltige Landwirtschaft verstärken die regionale Marktführerschaft
US Agrarbiofungizide Markt Insight
Die USA sind der größte Beitrag in Nordamerika, unterstützt durch den Ausbau von Bio-Acreage, die zunehmende Annahme von integrierten Schädlingsbekämpfungsmethoden (IPM) und das wachsende Bewusstsein für die Verbesserung der Bodengesundheit. Starke FuE-Fähigkeiten und die Präsenz großer biologischer Pflanzenschutzunternehmen beschleunigen die Produktinnovation und -vermarktung.
Kanada Landwirtschaftliche Biofungizide Markt Einblick
Kanada trägt wesentlich zum regionalen Wachstum bei, das durch steigende Nachfrage nach nachhaltigem Pflanzenschutz in Getreide, Hülsenfrüchten und Ölsaaten getrieben wird. Die von der Regierung unterstützten Umweltinitiativen und der zunehmende Fokus auf die Reduzierung des chemischen Pestizideinsatzes stärken die Annahme von Biofungiziden.
Asien-Pazifik Landwirtschaftliche Biofungizide Markt
Asia-Pacific wird die schnellste CAGR von 2026 bis 2033 von 10,32% registrieren, angetrieben durch die Erweiterung der landwirtschaftlichen Produktion, steigenden Fragen der Lebensmittelsicherheit und zunehmendes Bewusstsein für nachhaltige landwirtschaftliche Praktiken in China, Indien, Japan, Südkorea und Südostasien. Schnelles Wachstum im Garten-, Obst- und Gemüseanbau und exportorientierte Landwirtschaft beschleunigen die Nachfrage nach rückstandsfreien Pflanzenschutzlösungen. Regierungssubventionen, Biozertifizierungsprogramme und wachsende Investitionen in die Agrarbiotechnologie unterstützen Markterweiterung
China Landwirtschaftliche Biofungizide Markt Insight
China ist der größte Beitrag in Asien-Pazifik aufgrund einer starken landwirtschaftlichen Produktion, staatliche Initiativen zur Förderung der grünen Landwirtschaft und zunehmende Einschränkungen von chemischen Fungiziden. Die Ausweitung der inländischen Produktionskapazität erhöht die Marktdurchdringung.
Indien Landwirtschaftliche Biofungizide Markt Insight
Indien tritt als ein wachstumsstarker Markt auf, der durch die steigende Annahme der ökologischen Landwirtschaft unterstützt wird, durch die Regierungssysteme, die biologische Inputs fördern, und durch die zunehmende Sensibilisierung der Kleinbauern.
Japan Agrarbiofungizide Markt Insight
Japan zeigt stetiges Wachstum, das durch strenge Lebensmittelsicherheitsstandards und steigende Nachfrage nach hochwertigen, rückstandsfreien Produkten getrieben wird.
Südkorea Landwirtschaftliche Biofungizide Markt Insight
Südkorea trägt durch die Modernisierung der landwirtschaftlichen Praktiken, die Einführung umweltfreundlicher Inputs und den wachsenden Fokus auf nachhaltige landwirtschaftliche Produktivität stetig bei.
Welche sind die Top-Unternehmen im Agrarbiofungizidenmarkt
Die landwirtschaftliche Biofungizide wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- BASF SE (Deutschland)
- Bayer AG (Deutschland)
- Corteva, Inc. (USA)
- Syngenta AG (Schweiz)
- FMC Corporation (USA)
- UPL Ltd. (Indien)
- Sumitomo Chemical Co., Ltd. (Japan)
- Nippon Soda Co., Ltd. (Japan)
- ADAMA Agricultural Solutions Ltd. (Israel)
- Nissan Chemical Corporation (Japan)
- Marrone Bio Innovations, Inc. (USA)
- Koppert Biological Systems (Niederlande)
- Bioworks, Inc. (USA)
- STK Bio-ag Technologies (Israel)
- Verdesian Life Sciences (USA)
- Seipasa S.A. (Spanien)
- Ishihara Sangyo Kaisha, Ltd. (Japan)
Was sind die jüngsten Entwicklungen im globalen Agrarbiofungizidenmarkt
- Im November 2025 erließ die U.S. Environmental Protection Agency (EPA) eine geplante Registrierungsentscheidung für Biotalys’ EVOCA, ein Protein-basiertes Biofungizid, das zur Bekämpfung von Pilzerregern entwickelt wurde, einschließlich Botrytis und Mehltau in Obst und Gemüse, mit seinem Wirkstoff, der von Rückstandstoleranzgrenzen befreit ist, sein starkes Sicherheitsprofil und die Stärkung der regulatorischen Unterstützung für biologische Pflanzenschutzlösungen der nächsten Generation
- Im Juli 2025 enthüllte UPL Corp Australia Thiopron bei WineTech 2025 als Biofungizid, das speziell für die Rebsorten formuliert wurde, um Mehltau und andere Pilzerkrankungen zu kontrollieren, als nachhaltige Alternative zu konventionellen Fungiziden zu positionieren und das Engagement der UPL zur Erweiterung ihres biologischen Portfolios im Einklang mit globalen Nachhaltigkeitstrends zu stärken
- Im Oktober 2024 erweiterte Certis Biologicals (Mitsui) sein nordamerikanisches Portfolio mit dem Start eines neuen benetzbaren Pulver-Biofungizids, das die Haltbarkeit und die Tank-Mix-Kompatibilität verbessert, starke Traktion zwischen Gewächshaus- und Spezialfrüchtebauern gewinnt und seine Führung in rückstandsfreien biologischen Lösungen festigt
- Im Mai 2024 führte UPL Limited eine Trichoderma-basierte Saatgutbehandlung Biofungizide in ganz Asien ein, um die Keimung, die Wurzelentwicklung und den frühzeitigen Pilzschutz in Getreide und Hülsenfrüchten zu verbessern, nachhaltige Landwirtschaftsinitiativen zu unterstützen und die Expansion der UPL in den grünen Pflanzenschutztechnologien auf den Schwellenmärkten zu verstärken
- Im Februar 2024 sicherte die Bayer AG die EU-Registrierung für ein neues mikrobielles Biofungizid, das mehrere Bacillus-Stämme enthält, die auf die Verwaltung von Mehltau und Botrytis in Trauben und Gemüse abzielen, die Ausrichtung auf die Zielsetzungen zur Reduzierung von Pestiziden in Farm-to-Fork und die Stärkung der nachhaltigen Pflanzenschutzpipeline von Bayer in Europa
- Im Januar 2024 kündigte Certis Biologicals die Einführung von Convergence an, einem multi-strain-mikrobiellen Biofungizid, das für Mais, Soja und Erdnüsse formuliert wurde, und lieferte eine breit angelegte Seuchenbekämpfung und verstärkte strategische Ausrichtung auf nachhaltige und integrierte Pflanzenschutzlösungen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











