


Global Agriculture Chemical Packaging Market Segmentation, By Material (Plastic, Metal, Paper & Paperboard, and Others), Packaging Type (Bottles & Jerrycans, Drums & Pails, Bags & Pouches, Intermediate Bulk Container, and Others), Application (Pesticides, Fertilizer, Adjuvants Fruit & and Others), Crop Type (Cereals & Grains, Oils
Was ist die Landwirtschaft Chemikalienverpackung Markt Größe und Wachstum Rate
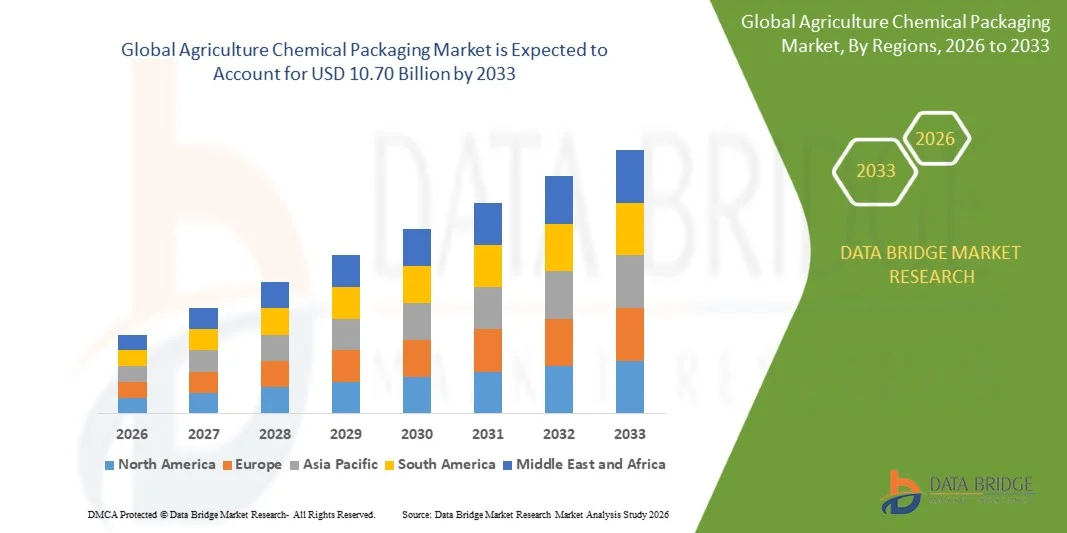
- Wie bei der Data Bridge Market Research Analyse wurde der landwirtschaftliche Chemieverpackungsmarkt auf6,60 Mrd. USD im Jahr 2025und wird zu erreichen10,70 Milliarden USD bis 2033, in einemCAGR von 6,40% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch den steigenden Verbrauch von Pflanzenschutzmitteln und Düngemitteln, die Verschärfung der Sicherheit und Recyclierbarkeit von Behältern und die Ausweitung der landwirtschaftlichen Produktion in Asien-Pazifik, Südamerika und Nordamerika verursacht wird.
- Die zunehmende Umstellung auf recycelbare, wiederverwendbare und tamper-evidente Container, kombiniert mit wachsenden Investitionen in geschlossene Transfersysteme und Container-Return-Programme, unterstützt die Marktakzeptanz. Landwirtschaft chemische Verpackung wird überall angewendetAgrarverpackungenFormate,Fungizide Verpackungfür die Pflanzenschutzkontrolle undSamenbehandlungProdukte, bieten Züchter sicherer Handhabung, genaue Dosierung und niedrigere rückstandsbedingte Abfälle.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 6.60 Milliarden
- Voraussichtlicher Marktwert (2033): USD 10,70 Milliarden
- Prognose CAGR (2026–2033): 6,40%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Südamerika
Was sind die großen Takeaways des Agrarchemikalienverpackungsmarktes
- Asia-Pacific dominierte den landwirtschaftlichen Chemie-Verpackungsmarkt mit dem größten Umsatzanteil von 40,85% im Jahr 2025, unterstützt durch große Anbaufläche, hohe Pestizide und Düngemittelverbrauch, und eine starke Basis von Containerherstellern.
- Südamerika wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 8,10% von 2026 bis 2033 sein, die durch den Ausbau der Soja- und Maiserzeugung in Brasilien, den steigenden Pflanzenschutzeinsatz und die zunehmende Übernahme von erstattungsfähigen Containern gefördert wird.
- Das Kunststoffsegment führte den Markt mit einem Anteil von 62,35% im Jahr 2025, angetrieben durch die leichte, chemisch beständige und kostengünstige Natur von HDPE Flaschen, Jerrycans und Trommeln.
- Papier & Pappe ist der am schnellsten wachsende Materialtyp, der eine CAGR von 7.90% registriert, was die steigende Nachfrage nach recycelbaren Säcken und Kartons für trockene Formulierungen und körnige Dünger widerspiegelt.
- Das Segment Flaschen & Jerrycans dominierte die Kategorie Verpackungsart mit einem Umsatzanteil von 38,70% im Jahr 2025, der durch den breiten Einsatz für flüssige Herbizide, Insektizide und Fungizide geführt wurde.
- Die Schädlingsbekämpfungsmittel entfielen auf 57,40 % des Marktanteils im Jahr 2025, unterstützt durch den hohen Verbrauch von Herbiziden, Insektiziden und Fungiziden, die UN-zertifizierte und undichte Behälter benötigen.
- Das Segment Düngemittel ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 8,20%, angetrieben durch wachsende Nachfrage nach flüssigen und speziellen Nährstoffzubereitungen in wiederverwendbaren Behältern.
Bericht Umfang und Landwirtschaft Chemische Verpackung Marktsegmentierung
|
Attribute |
Landwirtschaft Chemikalienverpackung Markt Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Agrarchemikalienverpackungsmarkt
- Agrochemische Verpackungen verschieben sich von Einweg-Containern in recycelbare, spülbare und wiederverwendbare Formate, da Hersteller, Distributoren und Regler größere Betonung auf die Containerführung und Abfallreduktion legen.
- So sammelte und recycelte der Ag-Container-Recycling-Rat im Juli 2023 laut Iowa State University Extension und Outreach 2022 mehr als 900.000 Pfund Pestizide-Container in Iowa, die dreifach gespülte, starre HDPE-Container von 55 Gallonen oder kleinere akzeptieren, was die zunehmende Annahme von Stewardship-basierten Verpackungen hervorhe.
- Geschlossene Transfersysteme, Tamper-Evident-Verschlüsse und standardisierte Flaschen-Designs werden eingeführt, um die Exposition des Bedieners, die Verschüttung und die Dosierfehler beim Produkthandling zu reduzieren.
- Bei großen Farmen, Verteilern und Formulierungsmaschinen gewinnen Schütt- und Rückführbehälter bevorzugt, weil sie die Spülanforderungen, den Einweg-Kunststoff und die Handhabungskosten in der gesamten Lieferkette reduzieren.
- So trat im Februar 2025 gemäß der Europäischen Kommission die Verordnung (EU) 2025/40 für Verpackungs- und Verpackungsabfälle in Kraft und gilt im Allgemeinen ab dem 12. August 2026 für alle auf dem EU-Markt platzierten Verpackungen und die Einführung von Recyclierbarkeits-Leistungsklassen ab 2030.
- Da die Vorschriften über Recyclingfähigkeit, recycelter Inhalt und Behälterentsorgung sich über Regionen ausdehnen, wird erwartet, dass sich die landwirtschaftliche chemische Verpackung in Richtung leichtere, monomateriale und kreisförmige Designs entwickelt, die die chemische Verträglichkeit und Sicherheit erhalten.
Was sind die Haupttreiber des Agrarchemikalienverpackungsmarktes
- Die zunehmende Nutzung von Pflanzenschutzmitteln und Düngemitteln zum Schutz von Erträgen und zur Erfüllung der wachsenden Lebensmittelnachfrage erhöht das Volumen von Agrochemikalien, die in konformen Behältern gelagert, transportiert und angewendet werden müssen.
- So erreichte im Juli 2025 laut der Ernährungs- und Landwirtschaftsorganisation (FAO) der gesamte Einsatz von Pestiziden in der Landwirtschaft im Jahr 2023 3,73 Millionen Tonnen Wirkstoffe, eine 14-prozentige Steigerung über ein Jahrzehnt und eine Verdoppelung des Niveaus von 1990, eine anhaltende Nachfrage nach UN-zertifizierten agrochemischen Behältern.
- Die strengeren Vorschriften für den Transport von gefährlichen Gütern, die Sicherheit des Betreibers und die Entsorgung von Containern sind die Ermutigung, dass die Hersteller hochwertigere und rückverfolgbare Verpackungslösungen annehmen.
- So wurde im Mai 2023 laut BASF Agricultural Solutions das easyconnect-geschlossene Transfersystem, eine vormontierte recycelbare Kappe und Kuppler für flüssige Pflanzenschutzmittel, unterstützt von 13 agrochemischen Unternehmen wie Bayer, Corteva, FMC und Syngenta, mit dem Pack the Future Award for Sustainable Packaging innovation ausgezeichnet.
- Das Wachstum von großen kommerziellen Farmen und professionellen Händlern erhöht den Einsatz von Bulk-, retourierbaren und digital verfolgten Containern in den großen landwirtschaftlichen Regionen.
Welche Faktoren erschweren das Wachstum des Agrarmarktes für chemische Verpackungen
- Agrochemische Behälter müssen aggressive Formulierungen widerstehen, Permeation verhindern und Transportzertifizierungsanforderungen erfüllen, die Material-, Prüf- und Fertigungsaufwand erhöhen.
- So hat der Staat im November 2025 laut Delaware Department of Agriculture sein Pestizid-Container-Recycling-Programm aufgehoben, weil Container seit 2021 wiederholt für sichtbaren Rückstand abgelehnt wurden, die Entsorgungskosten und den Aufwand an die Abteilung verschoben und die Herausforderungen der Spülung und der Verschmutzung hervorgehoben wurden.
- Die in Containern verbliebenen Rückstände begrenzen die Recyclingquoten und machen die Sammelprogramme kostspielig, insbesondere wenn die Landwirte keine Ausbildung oder Zugang zu Spülanlagen haben.
- Fluktuierende Harzpreise und die Notwendigkeit, recycelbare oder wiederverwendbare Designs zu übernehmen, können die Verpackungskosten erhöhen, insbesondere für kleine Hersteller und kostspielige Landwirtschaftsregionen.
- So wurden im März 2024 gemäß dem US-Gerichtshof für die Fünfte Schaltung EPA-Bestellungen, die die PFAS-Produktion bei der Fluorierung von für Pestizide verwendeten HDPE-Behältern eingestellt hätten, freigelassen, nachdem das EPA PFAS in einem Moskito-Insektizid zu seinem fluorierten Container gefunden hatte, wodurch Regulierungsunsicherheiten rund um Barrieretechnologien untermauert wurden.
- Die Kombination von rückstandsbedingten Recyclingbarrieren, Regulierungsunsicherheit und höheren Kosten für wiederverwendbare und recycelbare Designs kann die Annahme von kleinen Herstellern und preisempfindlichen Märkten verlangsamen, wobei herkömmliche Einwegbehälter die Standardwahl bleiben.
Wie wird der Landwirtschaftschemikalienverpackungsmarkt segmentiert
Der Agrarchemikalie-Verpackungsmarkt wird auf der Grundlage von Material, Verpackungsart, Anwendung und Pflanzenart segmentiert.
- Von Material
Auf der Grundlage von Material wird der Agrarchemikalienverpackungsmarkt in Kunststoff, Metall, Papier und Pappe und andere segmentiert. Das Segment Kunststoff dominierte den Markt mit 62,35% Anteil im Jahr 2025, unterstützt durch sein geringes Gewicht, chemische Beständigkeit und niedrige Kosten. High-Density-Polyethylen ist weit verbreitet für Flaschen, Räucher und Trommeln, die aggressive Formulierungen widerstehen müssen. Kunststoffbehälter können in mehreren Größen geformt und mit Manipulationsverschlüssen und Messmerkmalen ausgestattet werden. Ihre Kompatibilität mit Barrieretechnologien hilft, die Produktintegrität bei langen Lieferketten zu schützen. Die zunehmende Nutzung von recycelten Inhalten und spülbaren Designs nach dem Verbrauch ist eine weitere Stärkung der Nachfrage.
Das Segment Papier & Pappe wird das schnellste Wachstum bei einem CAGR von 7,90% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach recycelbaren Taschen, Kartons und Sekundärverpackungen, registrieren. Papierbasierte Formate sind gut geeignet für trockene Formulierungen, körnige Dünger und wasserlösliche Produkte. Regulatorischer Druck zur Reduzierung von Kunststoffabfällen ermutigt Hersteller, Mehrstoffpackungen durch mono-materielle Alternativen zu ersetzen. Verbesserungen bei Feuchtigkeitsbarrieren und Beschichtungen erweitern die Produktpalette, die in Papier verpackt werden kann. Markeninhaber nutzen auch papierbasierte Pakete, um Nachhaltigkeitsverpflichtungen zu unterstützen.
- durch Verpackungsart
Auf der Grundlage der Verpackungsart wird der Agrarchemikalie-Verpackungsmarkt in Flaschen & Jerrycans, Trommeln & Schnecken, Taschen & Beutel, Zwischenbehälter und andere segmentiert. Das Segment Flaschen & Jerrycans dominierte die Kategorie Verpackungen mit 38,70% Anteil im Jahr 2025, unterstützt durch ihre Eignung für flüssige Pflanzenschutzmittel an Landwirte verkauft. Standard-Gieß- und Messmerkmale reduzieren Spillage- und Dosierfehler während des Feldeinsatzes. Barrierebehandelte und mehrschichtige Designs schützen Formulierungen vor Permeation und Leckage. Containergrößen von ein bis zwanzig Litern entsprechen den Kaufmustern von kleinen und großen Farmen. Die Kompatibilität mit geschlossenen Transferkappen unterstützt den Einsatz weiter.
Das Zwischen-Pulver-Container-Segment wird projiziert, um das schnellste Wachstum bei einem CAGR von 8,60% von 2026 bis 2033 zu registrieren, angetrieben durch die Verschiebung in Richtung Schüttgutversorgung auf große Farmen, Verteiler und Formeln. Wiederverwendbare Behälter beseitigen Dreifachspülung und reduzieren Einweg-Kunststoff, die auf dem Bauernhof erzeugt wird. Digitale Tracking- und retourable Pooling-Modelle verbessern die Rückverfolgbarkeit und die Asset-Auslastung. Auch Schüttgutbehälter senken die Transport- und Handlingkosten pro Liter Produkt. Die wachsende Unternehmenskonsolidierung in Brasilien, Nordamerika und Europa schafft zusätzliche Nachfrage nach großformatigen Verpackungen.
- Anwendung
Auf der Grundlage der Anwendung wird der Agrarchemikalienverpackungsmarkt in Pestizide, Düngemittel, Zusatzstoffe und andere segmentiert. Das Segment Pestizide dominierte die Anwendungskategorie mit 57,40 % Anteil am Jahr 2025, unterstützt durch große Mengen an Herbiziden, Insektiziden und Fungiziden, die über Getreide, Ölsaaten und Gartenkulturpflanzen angewendet werden. Diese Produkte sind gefährlich und benötigen UN-zertifizierte, undichte Behälter mit kinderfesten und fühlbaren Verschluss. Vorschriften für die Etikettierung, den Transport und die Behälterentsorgung ergänzen weitere Verpackungsanforderungen. Hersteller verwenden auch Verpackungen, um Dosier- und Sicherheitsinformationen zu kommunizieren. Die Nachfrage nach einfacherem, sichererem Gießen erhöht die Verwendung neu gestalteter Flaschen.
Das Segment Düngemittel soll das schnellste Wachstum bei einem CAGR von 8,20% von 2026 bis 2033, angetrieben durch den wachsenden Einsatz von Flüssig-, Laub- und Spezial-Nährstoff-Formulierungen, registrieren. Diese Produkte werden zunehmend in Räuchern, Trommeln und Zwischenbehältern geliefert, anstatt in traditionellen Gewebebeuteln. Präzisionsnährprogramme fördern kleinere, häufigere Einkäufe und vielfältige Packungsgrößen. Biostimulantien und Mikronährstoffprodukte stellen weitere Anforderungen an kompatible, korrosionsbeständige Verpackungen. Händler übernehmen auch wiederverwendbare Behälter, um Abfall- und Handlingkosten zu reduzieren.
- Nach dem Crop-Typ
Auf der Grundlage des pflanzlichen Typs wird der Agrarchemikalie-Verpackungsmarkt in Getreide & Getreide, Ölsaaten & Pulse, Obst & Gemüse und andere segmentiert. Das Segment Getreide & Getreide dominierte die Sortenkategorie mit 44.15% Anteil im Jahr 2025, unterstützt von der großen Anbaufläche unter Reis, Weizen und Mais. Diese Kulturen erhalten wiederholte Anwendungen von Herbiziden, Fungiziden und Düngemitteln in der gesamten Wachstumsperiode. Großbetrieben bevorzugen Schüttgut und mittelgroße Behälter, die die Handhabungsfrequenz reduzieren. Die staatliche Unterstützung für die Stapelkulturproduktion hält Inputkäufe aufrecht. Die stabile Nachfrage aus exportorientierten Getreideproduzenten stärkt das Verpackungsvolumen weiter.
Das Segment Obst & Gemüse wird das schnellste Wachstum bei einem CAGR von 8,30% von 2026 bis 2033, angetrieben durch intensive Pflanzenschutzprogramme und steigende Exportqualitätsanforderungen, registrieren. Hochwertige landwirtschaftliche Kulturen verwenden häufige, gezielte Anwendungen von Fungiziden, Insektiziden und Nährstoffprodukten. Growers bevorzugen kleinere, leicht zu handhabende Packungen mit genauen Dosiereigenschaften. Die durch die Einfuhrländer eingeführten Rückstandshöchstmengen erhöhen die Notwendigkeit einer präzisen Anwendung und nachvollziehbarer Produkte. Die Erweiterung der geschützten Anbau- und Obstgärten schafft zusätzliche Nachfrage nach Spezialverpackungen.
Welche Region hält den größten Teil des Agrarchemikalienverpackungsmarktes
- Asia-Pacific dominierte den landwirtschaftlichen Chemie-Verpackungsmarkt mit dem größten Umsatzanteil von 40,85% im Jahr 2025, unterstützt durch große Anbaufläche, hohe Pestizide und Düngemittelverbrauch, und eine starke Basis von Containerherstellern.
- Die Region profitiert auch von der wachsenden agrochemischen Produktions- und Exportkapazität, der raschen Einführung verbesserter Pflanzenschutzpraktiken und der zunehmenden Aufmerksamkeit der Regierung auf die Entsorgung von Pestiziden. Die steigende Nachfrage nach UN-zertifizierten, tampereviden und recycelbaren Behältern über Reis, Weizen, Mais und landwirtschaftliche Nutzpflanzen stärkt die Position Asien-Pazifiks auf dem Weltmarkt.
China Landwirtschaft Chemikalienverpackung Markt Einblick
Der China-Agrarchemie-Verpackungsmarkt zeigt ein starkes Wachstum aufgrund der großflächigen pflanzlichen Produktion, einer beträchtlichen inländischen agrochemischen Industrie und der steigenden Export von formulierten Produkten. Die Nachfrage steigt nach konformen, auslaufsicheren Behältern und wiederverwertbaren Alternativen, da die Umweltvorschriften für Verpackungsabfälle angespannt werden. Darüber hinaus fördern die Konsolidierung des landwirtschaftlichen Betriebs und das Wachstum der professionellen Sprühdienste den Einsatz größerer, standardisierter Behälter im ganzen Land.
Südamerika Chemikalienverpackung Markt Insight
Der Markt für chemische Verpackungen in Südamerika wird mit einem raschen Wachstum rechnen, das durch die Ausweitung der Soja-, Mais- und Zuckerrohrproduktion und die starke Verwendung von Pflanzenschutzmitteln getrieben wird. Große Gewerbebetriebe und Verteiler übernehmen Schüttgut- und Rückführbehälter, um die Spül-, Abfall- und Handlingkosten zu reduzieren. Die etablierten Container-Return-Programme und starke landwirtschaftliche Investitionen unterstützen auch die breitere Übernahme von höher spezialisierten Verpackungen in der gesamten Region.
Brasilien Landwirtschaft Chemische Verpackungsmarkt Einblick
Der Markt für chemische Verpackungen in Brasilien wächst rasant, unterstützt durch seine Position als führender Soja-, Mais- und Baumwollproduzent und einer der größten Verbraucher von Pflanzenschutzmitteln. Hersteller verlassen sich auf UN-zertifizierte Jerrycans, Trommeln und Zwischenbehälter, um Produkte über lange Strecken zu bewegen. Darüber hinaus steigt das Wachstum der biologischen Inputs und Reverse-Logistics-Anforderungen an kompatible und rückführbare Verpackungsformate.
Indien Landwirtschaft Chemikalienverpackung Markt Einblick
Der Chemieverpackungsmarkt Indiens wächst stetig, angetrieben durch eine große landwirtschaftliche Basis, wachsende agrochemische Produktion und steigende Nachfrage nach Pestiziden und Spezialdüngern. Kleine Betriebsgrößen bevorzugen kompakte Flaschen, Beutel und Beutel, während größere Formeln in barrierebehandelte Kunststoffbehälter investieren. Darüber hinaus ist die zunehmende Konzentration auf die sichere Handhabung und die Entsorgung von Behältern ermutigen die Hersteller, auf eine dauerhaftere und konforme Verpackung zu aktualisieren.
US-Landwirtschaft Chemikalienverpackung Markt Insight
Der US-amerikanische Agrarchemikalie-Verpackungsmarkt zeigt durch die großkarätige Landwirtschaft, den umfangreichen Einsatz von Herbiziden und Fungiziden und gut ausgebauten Vertriebsnetzen ein konsistentes Wachstum. Container-Strömungs- und Recycling-Programme für dreifach gespülte Pestizide-Container bilden die Auswahl an Verpackungen. Darüber hinaus unterstützt das wachsende Interesse an geschlossenen Transfersystemen und rückführbaren Schüttgutbehältern die Einführung sicherer und effizienter Verpackungen unter Züchtern und Einzelhändlern.
Deutschland Landwirtschaft Chemische Verpackungsmarkt Einblick
Der deutsche Agrarchemikalienverpackungsmarkt wächst aufgrund strenger Anforderungen an die Bedienersicherheit und Umwelt sowie der starken industriellen Verpackungsbasis des Landes stetig. Die Hersteller bereiten sich auf die EU-Verpackungsregelung vor, indem sie Behälter für die Wiederverwertbarkeit und den reduzierten Materialeinsatz neu gestalten. Darüber hinaus sind deutsche und europäische Formeln Frühanwender von geschlossenen Transferkappen und wiederverwendbaren Behältern, die Verpackungsspezifikationen in der gesamten Region beeinflussen.
Welche sind die Top-Unternehmen in der Landwirtschaft Chemikalienverpackung Markt
Der Markt für landwirtschaftliche chemische Verpackungen wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Greif, Inc.(US)
- Lösungen für die Verpackung(US)
- Amcor plc(Schweiz)
- SCHÜTZ GmbH & Co. KGaA(Deutschland)
- Sonoco Produkte Firma(US)
- Time Technoplast Limited (Indien)
- Silgan Holdings Inc. (USA)
- Mondi Group (U.K.)
- ALPLA Group (Österreich)
- Scholle IPN (USA)
- Plastipak Holdings, Inc. (USA)
- Nampak Limited (Südafrika)
- LC Packaging International BV (Niederlande)
- Berlin Packaging (USA)
- Nexus Packaging Ltd (U.K.)
- Letica Corporation (USA)
- Sealed Air Corporation (USA)
- Bericap Holding GmbH (Deutschland)
- UFlex Limited (Indien)
- International Paper Company (USA)
Was sind die neuesten Entwicklungen in der Landwirtschaft Chemikalienverpackung Markt
- Im September 2026 startete Mauser Packaging Solutions Questar Canada und kombinierte seine US- und kanadischen Industrieverpackungen unter der Marke Questar mit Wirkung vom 1. September 2026. Das Unternehmen sagte, der Umzug verbessert die Verfügbarkeit und Liefergeschwindigkeit in Nordamerika für Industriebehälter, die von chemischen Kunden verwendet werden.
- Im Juni 2026 fertigte Greif, Inc. den Erwerb von Envaplast, einem hochwertigen kleinen Polymer-Container-Hersteller in der Nähe von Valencia, Spanien, ab, der in erster Linie der agrochemischen Industrie dient. Die Akquisition stärkt das Unternehmen Customized Polymer Solutions von Greif und erweitert seine Fertigungspräsenz in Spanien, wo sie zuvor eine begrenzte Position in kleinen Polymerverpackungen hatte.
- Im Dezember 2025 fertigte Mauser Packaging Solutions den Erwerb von im Wesentlichen allen Vermögenswerten der Siena Plastics LLC, einem Hersteller von kleinen Hochleistungsbehältern für industrielle Verpackungen in Charlotte, North Carolina. Das Unternehmen sagte, die Akquisition stärkt das Segment Small Packaging in Nordamerika und ergänzt sein bestehendes Geschäft.
- Im April 2025 absolvierte Amcor plc seine All-Stock-Kombination mit Berry Global und schaffte einen größeren globalen Verpackungsanbieter mit identifizierten Synergien von 650 Millionen USD. Das Unternehmen sagte, die Kombination erweitert sein starres und flexibles Verpackungsangebot und verbessert die Innovations- und Forschungsfähigkeit für Kunden.
- Im Januar 2025 kündigte Corteva Agriscience an, dass sein Pixxaro-Herbizid das erste Produkt wäre, um die easyconnect-Kappe in neu gestalteten Verpackungen zu pilotieren. Die neue Flasche hat eine standardisierte Form, klares Material und keine Induktionsdichtung, um die gesamte Packung wiederverwertbar zu machen, und das Unternehmen sagte, dass es 12% weniger Kunststoff verwendet.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











