



Global Ambulatory Care Medical Software Market Segmentation, Nach Produkttyp (Ambulatory EHR/EMR Software, Practice Management Software, Revenue Cycle Management Software, Patientenbindung Software, Telehealth Software, Referral Management Software, Bevölkerung Health & Analytics Software, E-Prescribing Software, und Ambulatory Surgery Center Management Software), Technologie (AI/ML Speciald, Voice Recognition, Mobile Applications, IoMT Enable Industrietrends und Prognosen bis 2033
Was ist die Ambulatory Care Medical Software Markt Größe und Wachstum Rate
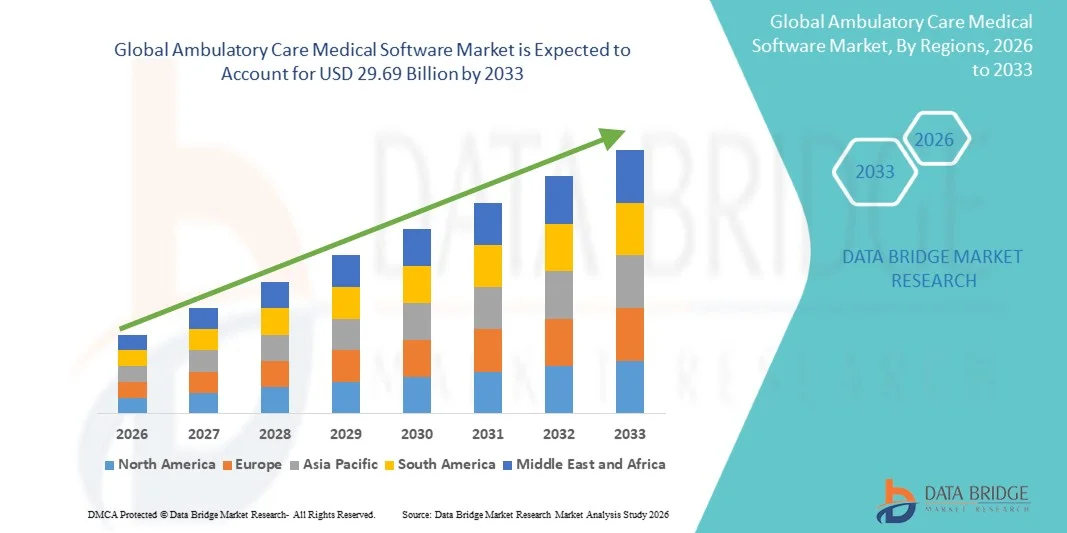
- Wie bei der Data Bridge Market Research Analyse wurde der Markt für medizinische Krankenpflege ambulant bewertet.9,28 Milliarden USD im Jahr 2025und wird zu erreichen29,69 Milliarden USD bis 2033, in einemCAGR von 15,65% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch den Wandel in Richtung kostengünstigere ambulante und gemeinschaftsbasierte Versorgung, die zunehmende Übernahme von Cloud-basierter Gesundheitssoftware, die wachsende Nachfrage nach Interoperabilität und die Ausweitung der Nutzung von Umsatz-Zyklus-Management, Patientenengagement und Bevölkerungsgesundheitslösungen verursacht wird.
- Die zunehmende Migration von Prozeduren von stationären Einrichtungen zu ambulatorischen Einstellungen, kombiniert mit steigender Nachfrage nach effizienten klinischen Dokumentationen, Schieduling, Abrechnung und Patientenmanagement, sind zwingende Arztbüros, Spezialkliniken und ambulatorische Chirurgiezentren, um fortschrittliche medizinische Software zu übernehmen. Cloud-basierte Plattformen, AI/ML-fähige Lösungen und interoperable Systeme ersetzen zunehmend fragmentierte Legacy-Systeme und bieten skalierbare, automatisierte und integrierte Umgebungen für die ambulante Versorgung.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 9,28 Milliarden
- Voraussichtlicher Marktwert (2033): USD 29.69 Milliarden
- Prognose CAGR (2026–2033): 15,65%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Ambulatory Care Medical Software Market
- Nordamerika dominierte den Krankenpflegemarkt mit dem größten Umsatzanteil von 41,1% im Jahr 2025, unterstützt durch reife IT-Infrastruktur im Gesundheitswesen, etablierte Rückerstattungssysteme und weit verbreitete Einführung von digitalen klinischen und administrativen Lösungen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 16,7% von 2026 bis 2033 sein, die durch den Ausbau der ambulanten Gesundheitsinfrastruktur, digitale Gesundheitsinitiativen und die zunehmende Einführung von medizinischer Software in aufstrebenden Gesundheitssystemen gefördert wird.
- Das ambulante EHR/EMR Software-Segment führte den Markt mit einem Anteil von 28.5% im Jahr 2025, angetrieben durch die zunehmende Annahme von digitalen Patientenakten, die Nachfrage nach effizienten klinischen Dokumentationen, verbesserte Interoperabilität, optimierten ambulanten Workflow
- Die Software für Bevölkerungsgesundheit und Analytik ist die am schnellsten wachsende Produktart, die eine CAGR von 16,4% registriert, was die Nachfrage nach datengetriebenem Pflegemanagement, vorausschauender Analytik, chronischer Krankheitsüberwachung und koordinierter ambulanter Versorgung widerspiegelt.
- Das Segment mobile Anwendungen dominierte die Technologiekategorie mit einem Umsatzanteil von 27,6% im Jahr 2025, der durch die zunehmende Nutzung von Smartphones im Gesundheitswesen, die Nachfrage nach Fernzugriffen auf Patientenrekorde, das bequeme Patientenengagement und die zunehmende Einführung von digitalen Gesundheitsdiensten führte.
- Die klinische Dokumentation ergab 30,0% des Marktanteils in 2025, bevorzugt von Gesundheitsdienstleistern, die ein effizientes Patientendatenmanagement, eine genaue klinische Datenerfassung, optimierte Dokumentations-Workflows und reduzierte administrative Belastungen suchen.
- Das Remote-Patienten-Monitoring-Segment ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 17,0%, angetrieben durch steigende Nachfrage nach kontinuierlicher Patientenüberwachung, steigender Prävalenz von chronischen Krankheiten, Erweiterung der virtuellen Versorgung, größere Übernahme von angeschlossenen medizinischen Geräten
Report Scope und Ambulatory Care Medical Software Marktsegmentierung
|
Attribute |
Krankenpflege Medizinische Software Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Krankenpflegemarkt
- Ambulatorische Pflegeanbieter übernehmen zunehmend AI-gestützte klinische Dokumentations- und Workflow-Automatisierungssoftware, um administrative Arbeitsbelastungen zu reduzieren, EHR-Interaktionen zu optimieren und Klinikern mehr Zeit für die Patientenversorgung zu ermöglichen.
- So hat Microsoft im März 2025 Dragon Copilot vorgestellt, die Umgebungszuhörung, generative KI und Spracherkennung kombiniert, um klinische Dokumentationen, oberflächenmedizinische Informationen zu automatisieren und administrative Aufgaben über Ambulanz und andere Pflegeeinstellungen auszuführen. Microsoft berichtete, dass Kliniker mit seinen Umgebungs-KI-Funktionen etwa fünf Minuten pro Begegnung gespeichert.
- Ambient AI Software ermöglicht die Echtzeiterfassung von patientenklinischen Gesprächen, die Umwandlung von Interaktionen in strukturierte klinische Notizen und die Unterstützung von automatisierten Bestellungen, Referralen, Zusammenfassungen und anderen EHR-bezogenen Workflows.
- Cloud-basierte und AI-fähige Ambulator-Plattformen integrieren zunehmend klinische, administrative und geduldenmanagement-Funktionen in einheitliche digitale Umgebungen, reduzieren die Abhängigkeit von fragmentierten Legacy-Systemen und verbessern die Workflow-Effizienz.
- Zum Beispiel startete Oracle im August 2025 seine Next-Generation Oracle Health EHR für Ambulator-Anbieter in den USA, mit kontextuellen und Gesprächs-KI mit stimmbasierten Workflows, um Klinikern dabei zu helfen, Patienteninformationen abzurufen und administrative Belastungen zu reduzieren.
- Da ambulatorische Organisationen weiterhin Automatisierung, klinische Effizienz, Interoperabilität und patientenzentrierte digitale Workflows priorisieren, wird erwartet, dass die Einführung von AI-fähige medizinischer Software beschleunigt und intelligente Software als Kernkomponente der modernen ambulanten Versorgung verstärkt.
Was sind die wichtigsten Treiber des Krankenstationsmarktes
- Die rasche Expansion der Ambulanz- und Krankenpflege-Lieferung hat die Nachfrage nach medizinischer Software erhöht, die in der Lage ist, elektronische Gesundheitsdaten, Terminierung, Abrechnung, klinische Dokumentation, Patientenbetreuung und Pflegekoordination über verteilte Pflegeeinstellungen zu verwalten.
- So kündigte CMS im Mai 2026 29 frühe Adoptive für seine elektronische Priorisierungsbeschleunigungsinitiative an, darunter EHR-Entwickler wie athenahealth, eClinicalWorks, Epic, MEDITECH, Modernizing Medicine, Oracle und TruBridge, neben Arztpraxen und Gesundheitssystemen. Die Initiative befasst sich mit Workflow und technischen Barrieren für die elektronische Vorautorisierung und soll die administrative Belastung der Kliniker verringern.
- Ambulatorische Anbieter, Arztpraxen, Spezialkliniken und Chirurgiezentren integrieren zunehmend interoperable Software-Plattformen, um Patienteninformationen effizient über Anbieter, Anwendungen, Zahler, Apotheken und Diagnosesysteme auszutauschen.
- So kündigte CMS im Juni 2025 Initiativen an, um grundlegende Infrastrukturen für ein digitales Gesundheits-Ökosystem zu schaffen, einschließlich eines dynamischen interoperablen nationalen Anbieterverzeichnisses, erweiterte Blue Button 2.0 API-Funktionalität, allgemeine Verfügbarkeit der Daten am Point of Care-Pilot und verbesserten zuverlässigen Datenaustausch. Diese Initiativen unterstützen eine größere Interoperabilität und einen digitalen Informationsaustausch über Gesundheitsdienstleister.
- Mit zunehmendem Einsatz von Gesundheitsorganisationen auf digitale Aufzeichnungen, interoperablen Datenaustausch und automatisierten klinischen Workflows zur Verbesserung der ambulanten Effizienz bleibt die ambulante medizinische Software für die Modernisierung der Versorgung und die Unterstützung eines koordinierten Patientenmanagements unerlässlich.
Welche Faktoren erschweren das Wachstum des Krankenpflegemarktes
- Healthcare Cybersicherheit und Patienten-Daten-Daten-Datenschutzanforderungen stellen wichtige Herausforderungen für ambulante medizinische Softwareanbieter dar, da EHRs und vernetzte Anwendungen große Mengen an sensiblen elektronischen Gesundheitsinformationen speichern.
- So kündigte HHS im Juli 2025 eine HIPAA-Besiedlung mit Syrakus ASC, einem ambulanten Chirurgiezentrum in New York, nach einer Ransomware-Untersuchung mit potenziellen Verletzungen der HIPAA-Sicherheits- und Breach-Notification Rules, die Cybersicherheitsrisiken von ambulatorischen Organisationen hervorhebt.
- Kleinere Arztpraxen und ambulante Organisationen können höhere Kosten und operative Komplexität bei der Umsetzung von Cyber-Sicherheitskontrollen, System-Upgrades, Zugriffsmanagement, Verschlüsselung und regulatorischen Compliance-Maßnahmen bewältigen.
- So kündigte HHS im April 2025 nach einem Phishing-Angriff, der zu einem Verstoß gegen fast 200.000 Personen führte, eine Besiedlung von USD 600.000 mit PIH-Gesundheit an, die die finanziellen und operativen Konsequenzen im Zusammenhang mit dem Schutz elektronischer Gesundheitsinformationen zeigt.
- Die zunehmende Raffinesse von Cyberangriffen, die strengen Datenschutzanforderungen und die Notwendigkeit einer kontinuierlichen Sicherheitsinvestition, können die Gesamtkosten und Komplexität der medizinischen Software-Bereitstellung erhöhen, insbesondere für kleinere ambulante Anbieter und ressourcenschonende Gesundheitsorganisationen.
Wie wird der Ambulatory Care Medical Software Market segmentiert
Der Krankenpflegemarkt ist auf Basis von Produkttyp, Technologie, Anwendung und Endverbraucher segmentiert.
- von Produktart
Auf Basis des Produkttyps wird der Markt in die ambulatorische EHR/EMR-Software, Praxismanagement-Software, Umsatz-Zyklus-Management-Software, Patientenengagement-Software, Telehealth-Software, Referral Management-Software, Bevölkerungsgesundheit & Analytik-Software, e-prescribing-Software, und ambulatory Chirurgie Center-Management-Software segmentiert. Ambulatory EHR/EMR Software dominierte den Markt mit einem Anteil von 28.5% in 2025. Diese Systeme unterstützen die digitale klinische Dokumentation und das Patientendatenmanagement in ambulanten Einstellungen. Sie helfen Gesundheitsdienstleistern, Patientengeschichten und klinischen Informationen effizient zuzugreifen. Ambulatorische EHR/EMR-Plattformen sind in Planung, Abrechnung und e-prescribing-Workflows integriert. Die wachsende Nachfrage nach interoperablen elektronischen Gesundheitsakten unterstützt die Adoption in Arztbüros und Spezialkliniken.
Die Software für Bevölkerungsgesundheit und Analytik ist das am schnellsten wachsende Segment, das eine CAGR von 16,4% während der Prognosezeit registriert. Diese Lösungen helfen Anbietern, Patientenpopulationen zu analysieren und Gesundheitstrends zu identifizieren. Sie unterstützen Risikoschichtung, präventive Pflege und chronisches Krankheitsmanagement. Die Integration mit elektronischen Gesundheitsdaten ermöglicht den Zugang zu breiteren klinischen Datensätzen. Fortgeschrittene Analytik und künstliche Intelligenz verbessern die klinische Entscheidungs- und Pflegekoordination. Die zunehmende Betonung auf wertbasierte Pflege wird erwartet, dass die Nachfrage nach Lösungen für die Volksgesundheit und Analytik unterstützt wird.
- Von der Technik
Auf Basis der Technologie wird der Markt in AI/ML-fähige, Spracherkennung, mobile Anwendungen, IoMT-fähige und API-fähige Segmente segmentiert. Mobile Anwendungen dominierten den Markt mit einem Anteil von 27,6% in 2025. Mobile Anwendungen bieten medizinische Fachkräften einen bequemen Zugang zu klinischen und administrativen Informationen. Sie unterstützen Terminmanagement, Patientenkommunikation und Fernzugriff auf medizinische Aufzeichnungen. Mobile-fähige Plattformen verbessern die Flexibilität für Ärzte, die ambulant arbeiten. Patienten können auch Anwendungen für Planung, Benachrichtigungen und digitales Engagement verwenden. Steigerung der Smartphone-Nutzung und der Nachfrage nach komfortabler Gesundheitszugriffsunterstützung Markt Adoption.
AI/ML Enabled Technologie ist das am schnellsten wachsende Segment, das CAGR von 16,5% während der Prognosezeit registriert. Künstliche Intelligenz unterstützt klinische Dokumentation, Workflow Automation und Entscheidungsunterstützung. Werkzeuglernwerkzeuge können Muster in Patientendaten identifizieren und bei der Risikobewertung unterstützen. AI-fähige Software hilft, repetitive administrative Aktivitäten für medizinische Fachkräfte zu reduzieren. Umgebungsdokumentation und Gesprächsschnittstellen erhöhen den Einsatz von KI in ambulanten Workflows. Die kontinuierliche Entwicklung von AI-Lösungen im Gesundheitswesen wird die Annahme in allen ambulanten Einrichtungen unterstützen.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in klinische Dokumentation, Terminmanagement, E-Prescribing, klinische Entscheidungsunterstützung, Remote-Patientenüberwachung, Analytik und Berichterstattung, Patientenportal und Engagement sowie Referral Management segmentiert. Die klinische Dokumentation dominierte den Markt mit einem Anteil von 30,0% im Jahr 2025. Klinische Dokumentation ist eine grundlegende Funktion der ambulanten medizinischen Software. Es ermöglicht Ärzte, Patientenberatungen, Diagnosen, Behandlungspläne und Folgeinformationen aufzuzeichnen. Digitale Dokumentation unterstützt die Kontinuität der Pflege in den ambulanten Abteilungen und Spezialkliniken. Die Integration mit elektronischen Gesundheitsdaten verbessert den Zugang zu Patienteninformationen. Die Nachfrage nach effizienter Dokumentation und Workflow-Automatisierung unterstützt die weit verbreitete Übernahme dieser Lösungen.
Die Remote-Patientenüberwachung ist die am schnellsten wachsende Anwendung und registriert CAGR von 17,0% während der Prognosezeit. Die Remote-Patientenüberwachungssoftware ermöglicht es Anbietern, Patienteninformationen außerhalb traditioneller klinischer Einstellungen zu verfolgen. Diese Plattformen können das chronische Krankheitsmanagement und die Nachbehandlung unterstützen. Die Integration mit angeschlossenen medizinischen Geräten erleichtert die Erfassung von patientengenerierten Gesundheitsdaten. Fernüberwachung hilft Gesundheitsorganisationen, die Kommunikation mit Patienten zwischen Terminen zu pflegen. Zunehmendes Interesse an der virtuellen Versorgung und dezentraler Gesundheitsversorgung wird erwartet, dass das Anwendungswachstum unterstützt wird.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der Markt in Arztbüros, Spezialkliniken, ambulatorische Chirurgiezentren, Diagnosezentren und ambulante Abteilungen segmentiert. Im Jahr 2025 dominierte der Markt mit einem Anteil von 46,3%. Ärztebüros stellen einen wichtigen Rahmen für ambulante Beratungen und routinemäßige medizinische Dienste dar. Diese Einrichtungen nutzen Software für die klinische Dokumentation, Terminierung, Abrechnung und Patientenkommunikation. Ambulatorische medizinische Software hilft Arztbüros administrative und klinische Workflows zu verwalten. Cloud-basierte Lösungen bieten Skalierbarkeit für Praktiken mit unterschiedlichen betrieblichen Anforderungen. Die zunehmende Nachfrage nach einer effizienten Ambulanzunterstützung unterstützt die Software-Adoption unter Arztbüros.
Ambulatorische Operationszentren sind das am schnellsten wachsende Endbenutzersegment, das CAGR von 16,2% während der Prognosezeit registriert. Ambulatorische Chirurgiezentren übernehmen zunehmend digitale Systeme, um chirurgische Workflows und Patientenaufzeichnungen zu verwalten. Softwarelösungen unterstützen Planung, Dokumentation, Abrechnung und postoperatives Follow-up. Die Integration mit elektronischen Gesundheitsdaten verbessert den Informationsaustausch zwischen Anbietern und Einrichtungen. Die Bewegung ausgewählter Prozeduren von stationären Krankenhäusern bis hin zu ambulanten Einstellungen unterstützt die ASC-Erweiterung. Eine zunehmende Betonung auf die betriebliche Effizienz und die koordinierte chirurgische Versorgung wird erwartet, dass die Software-Adoption in ambulanten Chirurgiezentren.
Welche Region hält den größten Anteil am Krankenpflegemarkt
- Nordamerika dominierte den Krankenpflegemarkt mit dem größten Umsatzanteil von 41,1% im Jahr 2025, unterstützt durch reife IT-Infrastruktur im Gesundheitswesen, etablierte Rückerstattungssysteme und weit verbreitete Einführung von digitalen klinischen und administrativen Lösungen.
- Die Region profitiert auch von umfangreichen Interoperabilitätsanforderungen, etablierten wertebasierten Pflegesystemen und der zunehmenden Übernahme von AI-fähigen Gesundheits-Software in Arztbüros, Spezialkliniken und ambulanten Chirurgiezentren. Die wachsende Nachfrage nach integrierten klinischen Dokumentationen, Patientenengagement, Umsatzzyklusmanagement und Datenaustauschlösungen verstärkt weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Ambulatory Care Medical Software Markt Insight
Der US Ambulatory Care Medical Software Markt ist ein starkes Wachstum durch die weit verbreitete Einführung von elektronischen Gesundheitsdaten, fortschrittliche IT-Infrastruktur im Gesundheitswesen und die steigende Nachfrage nach interoperablen digitalen Gesundheitslösungen. Das reife ambulante Pflege-Ökosystem des Landes, zusammen mit der wachsenden Annahme von Cloud-basierten, AI-fähigen und mobilen Gesundheits-Software, ist die Nachfrage in Arztbüros, Spezialkliniken und ambulanten Chirurgiezentren. Darüber hinaus beschleunigt die zunehmende Betonung auf wertebasierte Pflege, klinische Dokumentation, Umsatzzyklusmanagement und Patientenengagement die Software-Adoption über ambulante Gesundheitsdienstleister.
Asia-Pacific Ambulatory Care Medical Software Markt Einblick
Der asiatisch-pazifische Krankenpflegemarkt erwartet ein schnelles Wachstum, das durch die zunehmende Digitalisierung der Gesundheitsversorgung, den Ausbau privater Gesundheitsnetze und steigende Investitionen in die digitale Gesundheitsinfrastruktur in Ländern wie China, Indien und Japan getrieben wird. Die zunehmende Übernahme elektronischer Gesundheitsakte, Cloud-basierter Plattformen, Telegesundheit und mobiler Gesundheitsanwendungen unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigen nationale digitale Gesundheitsinitiativen, steigende chronische Krankheitsmanagementanforderungen und die Nachfrage nach skalierbaren und interoperablen ambulanten Softwarelösungen im Gesundheitswesen die Adoption.
Japan Ambulatory Care Medizinische Software Markt Einblick
Der japanische Ambulatory Care Medical Software-Markt zeigt durch steigende Investitionen in die Healthcare Digitalisierung, elektronische medizinische Aufzeichnungen und fortgeschrittene ambulante Pflegetechnologien ein konsequentes Wachstum. Healthcare-Anbieter übernehmen zunehmend Cloud-basierte Plattformen, interoperable Systeme und Analyselösungen zur Verbesserung der klinischen Dokumentation, Pflegekoordination und Patientenmanagement. Darüber hinaus tragen die alternde Bevölkerung des Landes, die zunehmende Nachfrage nach chronischem Krankheitsmanagement und der Fokus auf die digital ermöglichte Gesundheitsversorgung in Japan zum Marktwachstum bei.
China Ambulatory Care Medizinische Software Markt Einblick
Der China Ambulatory Care Medical Software-Markt wächst rasant, angetrieben durch die Erhöhung der Healthcare-Digitalisierung, den Ausbau der ambulanten Netzwerke, und die Regierung konzentriert sich auf elektronische medizinische Aufzeichnungen und medizinische Informationsinfrastruktur. Die zunehmende Übernahme von Cloud-basierten, KI-fähigen und interoperablen Software-Plattformen in Krankenhäusern und ambulanten Einrichtungen erhöht den Marktbedarf deutlich. Darüber hinaus unterstützen steigende Investitionen in der Gesundheitstechnologie, die steigende Nachfrage nach einem effizienten Patientenmanagement und die Weiterentwicklung der digitalen Gesundheitsinfrastruktur den Ausbau der Krankenpflegesoftware in China.
U.K. Ambulatory Care Medical Software Markt Insight
Der US-Ambulatory Care Medical Software-Markt erlebt stetiges Wachstum, unterstützt durch die fortgesetzte Healthcare-Digitalisierung, etablierte ambulante Infrastruktur und zunehmende Übernahme interoperabler digitaler Gesundheitsplattformen. Die wachsenden Investitionen in Cloud-basierte EHR-Systeme, Patientenengagement-Technologien und Datensharing-Lösungen tragen zum Marktwachstum bei. Darüber hinaus verstärkte Betonung auf die Verbesserung der ambulanten Kapazität, koordinierte Versorgung und sicherer Gesundheitsinformation Austausch ist die Stärkung der Nachfrage nach fortschrittlicher Krankenpflege-Software in den USA.
Deutschland Krankenversicherung Medizinmarkt Insight
Der deutsche Krankenpflegemarkt wächst aufgrund der etablierten Gesundheitsinfrastruktur, der Erhöhung der digitalen Gesundheitsinvestitionen und der weiteren Modernisierung der elektronischen Gesundheitsakte stetig. Healthcare-Anbieter nutzen zunehmend Cloud-basierte und interoperable Softwarelösungen für klinische Dokumentation, Patientenmanagement, Terminplanung und Pflegekoordination. Die kontinuierliche Weiterentwicklung der KI-fähigen Gesundheitstechnologien, der Datenaustauschfähigkeit und der digitalen Gesundheitsinfrastruktur sowie der zunehmenden Betonung auf eine sichere und koordinierte Ambulanz treibt das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im Ambulatory Care Medical Software Markt
Die Krankenpflege-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- athenahealth, Inc.(US)
- eClinicalWorks(US)
- Epic Systems Corporation(US)
- NextGen Healthcare, Inc(US)
- Oracle(US)
- Veradigm LLC (USA)
- MEDITECH (USA)
- Greenway Health, LLC (USA)
- Tebra Technologies, Inc. (USA)
- CareCloud Corporation (USA)
- Moderne Medizin, Inc. (USA)
- AdvancedMD (US)
- Elation Health, Inc. (USA)
- Qualifikationen (US)
- RXNT (US)
- Praxis EHR (US)
- Waystar (USA)
- Commure (US)
- Canvas Medical, Inc. (USA)
- Azalea Health Innovations, Inc. (USA)
Was sind die neuesten Entwicklungen in Ambulatory Care Medical Software Markt
- Im Februar 2025 kündigten athenahealth und Abridge eine Partnerschaft an, um die Fähigkeiten des umgebungsnahen Zuhörens und der generativen KI in athenahealths Ambulatory Care-Lösungen zu integrieren. Die Zusammenarbeit soll die Echtzeit-Klinikdokumentation unterstützen und die administrativen Arbeitsbelastungen für die ambulanten Pflegepraktiken reduzieren und die Integration von KI in ambulante Gesundheits-Workflows stärken.
- Im Februar 2025 kündigte die Cleveland Clinic das Rollout der KI-Plattform von Ambience Healthcare für klinische Dokumentation, klinische Dokumentationsintegrität und Point-of-Care-Codierung an. Die Plattform generiert medizinische Notizen von Patiententerminen und bietet nachbesuchte Zusammenfassungen, unterstützt Ärzte bei der Reduzierung von Dokumentations-Workloads über Ambulanzeinstellungen.
- Im Oktober 2024 enthüllte Oracle seine EHR der nächsten Generation, um KI über klinische Workflows einzubetten. Die Plattform umfasst KI-Fähigkeiten, um Prozesse zu automatisieren, punktuelle Einblicke zu liefern und Terminvorbereitung, Dokumentation und Follow-up für Ärzte und Gesundheitspersonal zu vereinfachen.
- Im April 2023 kündigte eClinicalWorks die Integration von ChatGPT, kognitiven Dienstleistungen und maschinellen Lernmodellen von Azure OpenAI Service in seine EHR- und Praxismanagement-Lösungen an. Die Entwicklung erweiterte die KI-Fähigkeiten innerhalb der ambulanten Gesundheitssoftware und konzentrierte sich dabei auf Usability, Sicherheit und Patientensicherheit.
- Im Juni 2022 kündigte MEDITECH an, dass Expanse Ambulatory für unabhängige und ärztliche Praktiken zur Verfügung stand. Die web- und berührungsbasierte ambulante EHR- und Praxismanagement-Lösung wurde entwickelt, um flexible klinische Workflows bereitzustellen und Praktiken zu ermöglichen, die Plattform zu nutzen, ohne eine Expanse EHR in einem Krankenhausumfeld zu benötigen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











