


Globale Marktsegmentierung für anaplastische Astrozytome nach Krankheitstyp (IDH-mutiert, IDH-Wildtyp und andere), Wirkstofftyp (Matulan, Temodar, Procarbazin, Temozolomid und andere), Behandlung (Chirurgie, Strahlentherapie und Chemotherapie), Diagnose (MRT, CT, Röntgen und Biopsie), Phase der Wirkstoffentwicklung (Vorregistrierungsphase und klinische Studienphase), Symptome (Kopfschmerzen, Lethargie, Krampfanfälle, Sehstörungen, Gedächtnisverlust, Verhaltensauffälligkeiten und andere), Endnutzer (Klinik, Krankenhaus und andere), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke und Online-Apotheke) – Branchentrends und Prognose bis 2033
Anaplastic Astrocytoma Marktgröße
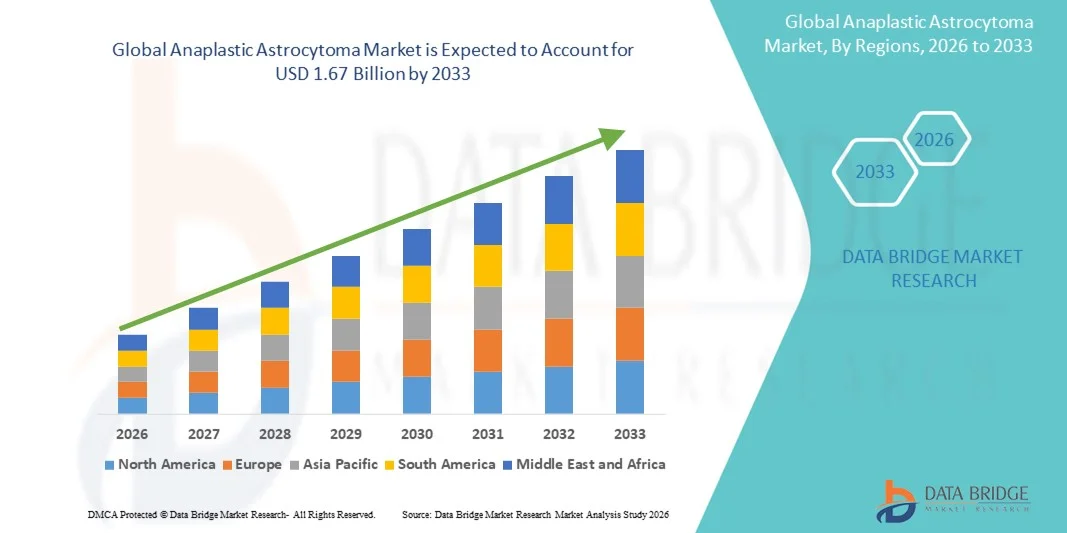
- Die globale Anaplastic Astrocytoma Marktgröße wurde bei1,23 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen1,67 Milliarden USD bis 2033, beiCAGR von 3,9%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch steigendes Auftreten vonGehirntumoren, Fortschritte in diagnostischen Techniken und zunehmende Annahmegezielte Therapienund Präzisionsmedizin in der Onkologie, was zu verbesserten Patientenergebnissen und einem besseren Krankheitsmanagement führt
- Darüber hinaus stellen die zunehmende Öffentlichkeitsbewusstsein, die unterstützende Gesundheitspolitik, die Erweiterung der Onkologie-Infrastruktur und laufende klinische Studien für neuartige Therapien effektive Behandlungsoptionen als moderner Pflegestandard für Anaplastic Astrocytoma fest. Diese konvergierenden Faktoren beschleunigen die Aufnahme fortgeschrittener Therapien, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025):1,23 Mrd. USD
- Voraussichtlicher Marktwert (2033):1,67 Mrd. USD
- Wettervorhersage CAGR (2026-2033):3.9%
Anaplastische Astrocytoma Marktanalyse
- Anaplastic Astrocytoma, ein aggressiver Hirntumor, stellt aufgrund seiner schnellen Fortschritte und Komplexität in der Behandlung eine bedeutende Herausforderung in der Neuroonkologie dar. Fortgeschrittene Diagnosemethoden, einschließlichMRT,CT-Scan und Biopsie sind für eine genaue Erkennung und personalisierte Therapieplanung immer wichtiger
- Die eskalierende Nachfrage nach Anaplastic Astrocytoma-Behandlungen wird in erster Linie durch steigende Prävalenz von Gehirntumoren, wachsende Investitionen in die Drogenentwicklung und zunehmende Annahme von gezielten therapeutischen Ansätzen wie Temodar, Procarbazin und Temozolomide zur Verbesserung der Patientenergebnisse befeuert.
- Nordamerika dominierte den Anaplastic Astrocytoma-Markt mit dem größten Umsatzanteil von 40,2% im Jahr 2025, angetrieben durch fortgeschrittene Gesundheitsinfrastruktur, hohe FuE-Ausgaben, frühzeitige Einführung innovativer Therapien und eine starke Präsenz wichtiger Branchenakteure, mit den USA führend in klinischen Studien und Zulassungen für neuartige Therapien
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Anaplastic Astrocytoma Markt während der Prognosezeit aufgrund der Verbesserung der Gesundheitsinfrastruktur, der Sensibilisierung für Hirnkrebs und des steigenden Zugangs zu fortschrittlichen Diagnose- und Behandlungsoptionen
- Das Segment Surgery dominierte den Anaplastic Astrocytoma-Markt mit einem Marktanteil von 42,9% im Jahr 2025, angetrieben durch seine kritische Rolle bei der Tumorentfernung, verbesserte Überlebensraten und weit verbreitete Adoption als Erstlinienbehandlung, oft gefolgt von Strahlentherapie und Chemotherapie für verbesserte Wirksamkeit
Report Scope und Anaplastic Astrocytoma Marktsegmentierung
|
Attribute |
Anaplastic Astrocytoma Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Anaplastische Astrocytoma Markttrends
Fortschritte in gezielten Therapien und Präzisionsmedizin
- Ein signifikanter und beschleunigter Trend im globalen Anaplastic Astrocytoma Markt ist die zunehmende Annahme von gezielten Therapien, einschließlich Temozolomide und Procarbazin, und Präzisionsmedizin Ansätze auf der Basis von molekularen Profiling, Verbesserung personalisierter Behandlungsergebnisse
- So erlaubt die Verwendung von IDH-mutanten spezifischen Therapien den Klinikern, Behandlungsprotokolle auf Basis von Tumorgenetikprofilen zuzuordnen, die Wirksamkeit zu verbessern und Nebenwirkungen zu minimieren. Ebenso werden mit patientenspezifischen molekularen Daten zunehmend Kombinationstherapien, die Chirurgie, Strahlung und Chemotherapie integrieren, optimiert.
- Die gezielte Therapieintegration mit Präzisionsdiagnostik ermöglicht Funktionen wie die Vorhersage der Patientenantwort, die Überwachung des Tumorfortschritts und die Anpassung der Behandlungsregime dynamisch. Beispielsweise haben molekulargeführte Behandlungspläne verbesserte Überlebensraten in mehreren klinischen Studien und können Kliniker auf frühe Anzeichen von Behandlungsresistenz alarmieren
- Die nahtlose Integration der molekularen Diagnostik mit therapeutischen Eingriffen erleichtert die zentralisierte Behandlungsplanung und ermöglicht es den Klinikern, die Chirurgie, die Strahlung und die Medikamentenverwaltung koordiniert und datengesteuert zu verwalten, die Patientenversorgung zu verbessern
- Dieser Trend zu genaueren, personalisierten und integrierten Behandlungsansätzen ist die grundsätzliche Neuformulierung der Patientenerwartungen und Pflegestandards. So entwickeln Unternehmen wie Novocure und Celgene Präzisionsmedizin-basierte Therapien mit molekularer Profilierungsführung und optimierter Behandlungssequenzierung
- Die Nachfrage nach fortschrittlichen gezielten und personalisierten Therapien wächst in Krankenhäusern und Kliniken rapide, da Patienten zunehmend eine optimierte Behandlungseffizienz und eine reduzierte systemische Toxizität suchen.
Anaplastic Astrocytoma Marktdynamik
Fahrer
Erhöhung der Inzidenz von Gehirntumoren und steigender Awareness
- Die wachsende Prävalenz von Anaplastic Astrocytoma weltweit, verbunden mit steigendem Bewusstsein für Symptome von Hirnkrebs und Behandlungsoptionen, ist ein bedeutender Treiber des Marktwachstums
- So kündigte Novocure im März 2025 eine Erweiterung seiner TTFields Therapie klinischen Studien bei Gliompatienten an, um die Adoption und Zugänglichkeit nicht-invasiver Behandlungsmodalitäten zu verbessern. Solche Initiativen von Schlüsselunternehmen werden erwartet, dass das Marktwachstum in der Prognoseperiode vorangetrieben wird
- Da sich Patienten und Gesundheitswesen-Anbieter mehr über Tumorrisiken und fortgeschrittene Behandlungsoptionen bewusst werden, werden Therapien wie Temozolomid und Kombinationsregime gegenüber konventioneller Chemotherapie immer mehr bevorzugt.
- Die Erweiterung der Onkologie-Infrastruktur, der frühen Diagnoseprogramme und die zunehmende Verfügbarkeit fortgeschrittener Bildgebung und molekularer Tests machen gezielte Behandlungsansätze machbar und weit verbreitet
- Die Bequemlichkeit der Integration von chirurgischen, strahlungs- und personalisierten Chemotherapie-Regime, zusammen mit klinischen Anleitungen durch molekulare Diagnostik, ist die Annahme sowohl in Krankenhaus- als auch in Klinik-Einstellungen. Der Trend zur multidisziplinären Pflege und eine gesteigerte Behandlungsvergänglichkeit tragen weiter zum Marktwachstum bei
- So ermöglichen z.B. wachsende Investitionen in die Forschung und Entwicklung von IDH-wildtyp gezielten Medikamenten präzisere therapeutische Möglichkeiten, was eine verstärkte Übernahme von führenden Krebszentren anzieht.
- Erhöhung der Sensibilisierungskampagnen im Bereich der Früherkennung, Symptomüberwachung und Behandlungsoptionen führen zu einer höheren Patienteneinschreibung in klinischen Studien und zur Ausweitung der gesamten Marktaufnahme
Zurückhaltung/Challenge
Hohe Behandlungskosten und eingeschränkter Zugang in Entwicklungsregionen
- Die relativ hohen Kosten für fortgeschrittene Therapien, einschließlich gezielter Medikamente und molekularer Diagnostik, stellen eine bedeutende Herausforderung für eine breitere Marktakzeptanz, insbesondere in preissensitiven Regionen, dar.
- So können beispielsweise die Preise von Temozolomide-basierten Regimen und Kombinationstherapieprotokollen den Patientenzugang in Entwicklungsländern begrenzen, die Marktdurchdringung und Aufnahme einschränken
- Die Bewältigung der Herausforderungen der Erschwinglichkeit durch Versicherungen, Patientenunterstützungsprogramme und kostengünstige Behandlungsalternativen ist entscheidend für den Ausbau des Zugangs und der Adoption. Unternehmen wie Celgene und Novocure betonen finanzielle Unterstützungsprogramme und generische Optionen, um diese Hindernisse zu mindern
- Darüber hinaus kann der begrenzte Zugang zu fortgeschrittenen Neuro-onkologischen Einrichtungen und geschulten Spezialisten in bestimmten Regionen eine zeitnahe Diagnose- und Therapieinitiation behindern und das Gesamtwachstum des Marktes beeinflussen
- Überwindung dieser Herausforderungen durch verbesserte Gesundheitsinfrastruktur, erweiterte klinische Ausbildung und finanzielle Unterstützungsprogramme werden für nachhaltiges Wachstum und breiteren Zugang von Patienten weltweit von entscheidender Bedeutung sein.
- So verzögert das Fehlen einer weit verbreiteten Verfügbarkeit der molekularen Diagnostik in ländlichen Regionen eine frühzeitige Intervention, was die Behandlungseffizienz und die Ergebnisse negativ beeinflussen kann.
- Regulatorische Hürden und verlängerte klinische Studiengenehmigungen für neuartige Therapien können auch die Einführung innovativer Behandlungsoptionen verlangsamen, die Markterweiterung beeinflussen und den Zugang zu Therapien der nächsten Generation begrenzen
Anaplastic Astrocytoma Markt Scope
Der Markt wird auf Basis von Krankheitstyp, Medikamententyp, Behandlung, Diagnose, Molekülentwicklungsphase, Symptome, Endverbraucher und Verteilungskanal segmentiert.
- Typ der Erkrankung
Auf Basis des Krankheitstyps wird der Anaplastic Astrocytoma Markt in IDH-mutant, IDH-wildtyp und andere segmentiert. Das Segment IDH-wildtype dominierte den Markt 2025 aufgrund seiner höheren Prävalenz bei erwachsenen Patienten und der Assoziierung mit aggressivem Tumorverlauf. Patienten mit IDH-wildtypischen Tumoren benötigen oft Kombinationstherapieansätze, einschließlich Chirurgie, Strahlung und gezielte Chemotherapie, was zu einem erhöhten Behandlungsvolumen und Markteinnahmen beiträgt. Darüber hinaus verstärkt die Verfügbarkeit von gezielten Medikamenten und laufenden klinischen Studien, die sich auf diesen Subtyp konzentrieren, seine Dominanz weiter. Healthcare-Anbieter priorisieren die IDH-wildtype-Diagnose, um die Behandlungsplanung zu optimieren und das Überleben der Patienten zu verbessern. Das Segment profitiert auch von wachsenden Forschungsinvestitionen zur Entwicklung neuartiger gezielter Therapien, die für diesen Tumortyp spezifisch sind.
Das IDH-Mutant-Segment wird erwartet, dass es das schnellste Wachstum von 2026 bis 2033 bezeugt, das durch die zunehmende Annahme personalisierter Behandlungsprotokolle auf Basis von Molekularprofilierung vorangetrieben wird. Früherkennungs- und gezielte Therapieansätze wie IDH-Inhibitor-Medikamente ermöglichen eine effektivere Verwaltung dieses Subtyps. Die Sensibilisierung unter den Klinikern über prognostische Vorteile von IDH-mutanten Tumoren wird die Adoption weiter beschleunigen. Fortschritte in der biomarkerbasierten Diagnostik und Begleittherapeutik erhöhen die Patienteneinschreibung in klinischen Studien. Dieses Segment profitiert auch von verbesserten Patientenergebnissen und reduzierten Nebenwirkungen durch Präzisionstherapien. Insgesamt gewinnt das IDH-Mutant-Segment in entwickelten und aufstrebenden Onkologie-Märkten rasch an Zugkraft.
- Nach Drogentyp
Auf der Grundlage des Drogentyps wird der Markt in Matulane, Temodar, Procarbazin, Temozolomid und andere segmentiert. Das Temozolomide-Segment dominierte den Markt im Jahr 2025 aufgrund seiner weit verbreiteten Annahme als Erstlinien-Chemotherapie-Agent für Anaplastic Astrocytoma. Es wird oft in Kombination mit der Strahlentherapie verwendet, die allgemeine Behandlung Wirksamkeit zu verbessern und die Überlebensraten zu verbessern. Temozolomids orale Formulierung bietet eine einfache Verabreichung und eine bessere Patientenkonformität im Vergleich zu intravenösen Therapien. Sein etabliertes klinisches Profil und seine Einbeziehung in globale Behandlungsrichtlinien tragen zu seiner Dominanz bei. Die wichtigsten pharmazeutischen Unternehmen investieren weiterhin in erweiterte-Release-Formulierungen und Kombinationsregime, die hohe Nachfrage. Darüber hinaus verstärkt die Kompatibilität mit den Protokollen für Erwachsene und Kinderarzneimittel die konsequente Einkommensentwicklung.
Das Procarbazin-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch seine zunehmende Einbeziehung in Multi-Drug-Regime und Kombinationstherapie Protokolle. Klinische Studien haben ihre Wirksamkeit in Kombination mit anderen Alkylierungsmitteln hervorgehoben, die Tumorreaktionsraten zu verbessern. Erstarkende generische Formulierungen und erweiterte Zugänglichkeit tragen auch zur Annahme in den Entwicklungsmärkten bei. Steigende Arztpräferenz für Kombinations-Chemotherapie-Regime, die Procarbazin enthalten, beschleunigt seine Aufnahme. Darüber hinaus fördert die laufende Forschung zur Optimierung von Dosierungsplänen und zur Reduzierung von Nebenwirkungen das Marktwachstum.
- Durch Behandlung
Auf der Grundlage der Behandlung wird der Markt in Chirurgie, Strahlentherapie und Chemotherapie segmentiert. Das Segment Surgery dominierte den Markt im Jahr 2025 mit einem Marktanteil von 42,9%, aufgrund seiner wesentlichen Rolle bei der Tumorentfernung und als erstklassige Intervention. Chirurgische Resektion wird oft mit Strahlentherapie und Chemotherapie für verbesserte Überlebensergebnisse kombiniert. Verfügbarkeit fortgeschrittener neurochirurgischer Techniken, wie intraoperativer MRT und fluoreszenzgeführter Chirurgie, hat verbesserte Präzision und reduzierte Komplikationen. Krankenhäuser und spezialisierte Onkologiezentren priorisieren chirurgische Eingriffe, um maximale sichere Resektion zu erreichen. Das Segment profitiert auch von steigenden Investitionen in fortgeschrittene Neuro-onkologische Einrichtungen und qualifizierte Neurochirurgen. Darüber hinaus erhöhen nachchirurgische adjuvante Therapien die allgemeine Behandlung Adoption und treiben Markteinnahmen.
Das Radiation Therapy-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, die durch die Annahme von fortschrittlichen Techniken wie stereotaktische Radiochirurgie (SRS) und intensitätsmodulierte Strahlentherapie (IMRT) betrieben wird. Diese Technologien ermöglichen ein präzises Targeting von Tumorgewebe und minimieren gleichzeitig die Schädigung des umgebenden gesunden Gewebes. Der zunehmende Einsatz in Kombination mit Chemotherapie und gezielten Therapien treibt die Adoption in entwickelten und aufstrebenden Märkten voran. Das verstärkte Bewusstsein für die Wirksamkeit der Strahlentherapie bei der Verbesserung der Überlebensergebnisse unterstützt die rasche Aufnahme. Die Ausweitung der Verfügbarkeit von spezialisierten Strahlentherapiezentren beschleunigt das Segmentwachstum weiter.
- Von der Diagnose
Auf Basis der Diagnose wird der Markt in MRT, CT-Scan, Röntgen und Biopsy segmentiert. Das MRI-Segment dominierte den Markt im Jahr 2025 aufgrund seiner überlegenen Abbildungsauflösung und der Fähigkeit, Tumorgröße, Lage und Progression zu erkennen. MRT ist für die chirurgische Planung und Überwachung der Behandlung im Laufe der Zeit kritisch. Die nicht-invasive Natur und wiederholte Usability von MRI machen es sowohl für die Erstdiagnose als auch für die Nachverfolgung bevorzugt. Hoher Einsatz fortschrittlicher MRI-Protokolle, einschließlich funktioneller MRT und diffusionsgewichtiger Bildgebung, erhöht die Diagnosegenauigkeit. Krankenhäuser und Kliniken investieren weiterhin in High-field MRI Scanner, um die wachsende Nachfrage zu erfüllen. Die Integration von MRI mit molekularer Bildgebung und AI-gestützten Werkzeugen verstärkt seine dominante Position weiter.
Das Segment Biopsy wird das schnellste Wachstum von 2026 bis 2033 beobachten, das durch die zunehmende Nutzung von molekularer und genetischer Profilierung für die personalisierte Behandlungsplanung getrieben wird. Biopsie liefert Gewebeproben, die für IDH-Mutationstests, MGMT-Promotor-Methylierungsanalyse und andere Biomarker kritisch sind. Die zunehmende Betonung auf Präzisionsmedizin und gezielte Therapieauswahl beschleunigt die Biopsieannahme. Minimalinvasive Biopsietechniken und robotisch unterstützte Verfahren erhöhen die Patientenakzeptanz. Die Sensibilisierung der Onkologen im Hinblick auf den prognostischen Wert von Biopsie-Ergebnissen steigert die Nutzung weiter.
- Von Molecule Development Phase
Auf Basis der Molekülentwicklungsphase wird der Markt in die Vorregistrierungsphase und die klinische Testphase segmentiert. Das Segment Clinical Trial Phase dominierte den Markt im Jahr 2025, da die innovativsten Therapien für Anaplastic Astrocytoma derzeit Versuche zur Erstellung von Wirksamkeits- und Sicherheitsprofilen durchlaufen. Führende Pharmaunternehmen und Forschungseinrichtungen führen weltweit mehrere Phase-II- und III-Studien durch. Das Wachstum der Testaktivitäten spiegelt hohe Investitionen in gezielte Therapien und Kombinationsregime der nächsten Generation wider. Die klinischen Studien bieten auch einen frühen Zugang zu Therapien für förderfähige Patienten und erhöhen das Marktengagement. Die Zusammenarbeit zwischen Krankenhäusern und Biotech-Firmen treibt den Umfang und den Erfolg von Versuchen an. Eine starke Pipelineentwicklung hält die Dominanz dieses Segments weiterhin an.
Vor-Registrierung Das Phasensegment wird voraussichtlich das schnellste Wachstum von 2026 bis 2033 beobachten, das von einer zunehmenden Zahl von neuen Verbindungen, die in die Entwicklungspipeline einlaufen, angetrieben wird. Die zunehmende Konzentration auf seltene Tumorsubtypen und die ungeeigneten medizinischen Bedürfnisse führen zu beschleunigten Entwicklungsstrategien. Regulatorische Anreize und Waisendrogenbezeichnungen in mehreren Regionen fördern die Innovation. Die frühe Entwicklung von IDH-targetierten Inhibitoren und Immunonkologie-Agenten erweitert sich. Die wachsenden Partnerschaften zwischen Biotech-Firmen und akademischen Zentren unterstützen einen schnellen Molekülfortschritt.
- Von den Symptomen
Auf der Grundlage von Symptomen wird der Markt in Kopfschmerzen, Lethargie, Anfälle, Sehprobleme, Gedächtnisverlust, Verhaltensprobleme und andere segmentiert. Das Headache-Segment dominierte den Markt im Jahr 2025, da es das häufigste darstellende Symptom ist, das Patienten dazu veranlasste, medizinische Beratung und Frühdiagnostik zu suchen. Frühe Erkennung durch Kopfschmerzen-Bewusstsein treibt eine höhere Diagnose und Behandlung Adoption. Healthcare-Anbieter priorisieren symptombasiertes Screening, zunehmende Verwendung von Bildgebung und Biopsie. Patientenerziehungskampagnen und routinemäßige neurologische Überprüfungen tragen zur konsequenten Nachfrage bei. Symptom-fokussierte Marktinitiativen unterstützen eine hohe Umsatzentwicklung. Kopfschmerzen Schwere korreliert oft mit Tumorfortschritt und verstärkt die Notwendigkeit eines schnellen Eingriffs.
Das Segment Seizures wird erwartet, dass es das schnellste Wachstum von 2026 bis 2033 bezeugt, das durch das zunehmende Bewusstsein für die Sicherstellungsmanagement und Überwachung getrieben wird. Anfälle sind oft ein Frühindikator für die Tumoraktivität, die schnelle diagnostische Auswertung. Fortschritte bei antiepileptischen Therapien, die mit der Onkologie-Betreuung integriert sind, verbessern die Therapieannahme. Das zunehmende Bewusstsein der Patienten in Bezug auf Beschlagnahme-Management-Protokolle beschleunigt Krankenhausbesuche. Kontinuierliche EEG-Überwachung und KI-gestützte Beschlagsvorhersagetechnologien unterstützen die klinische Entscheidungsfindung. Frühere Beschlagnahme Intervention verbessert die Überlebensergebnisse und fördert die Annahme integrierter Pflegeansätze.
- Von End-Users
Auf der Grundlage von Endnutzern wird der Markt in Klinik, Krankenhaus und andere segmentiert. Das Hospital-Segment dominierte den Markt im Jahr 2025 aufgrund der Verfügbarkeit multidisziplinärer Neuro-onkologischer Teams, fortschrittlicher bildgebender und chirurgischer Einrichtungen und umfassender Behandlungsoptionen. Krankenhäuser bieten integrierte Pflege, Kombination von Chirurgie, Chemotherapie und Strahlentherapie unter einem Dach. Große Patientenmengen und eine höhere Behandlungskomplexität bevorzugen die Krankenhausannahme. Spezialisierte Krebszentren in Krankenhäusern unterstützen klinische Studien und neuartige Therapie-Administration. Die Umsatzerzeugung ist in Krankenhäusern aufgrund fortgeschrittener Verfahren und multimodaler Behandlungen höher. Krankenhäuser fahren weiterhin Marktdurchdringung in entwickelten und aufstrebenden Regionen.
Das Segment Klinische Klinik wird das schnellste Wachstum von 2026 bis 2033 beobachten, angetrieben durch die zunehmende Errichtung von ambulanten Onkologie-Kliniken und lokalisierten Behandlungszentren. Kliniken bieten bequemen Zugang zur Nachsorge, kleinere Verfahren und gezielte Therapieverwaltung. Die Sensibilisierung für ambulante Managementleistungen unterstützt die Annahme. Die Integration von Telemedizin zur Überwachung und Therapieführung beschleunigt das Wachstum weiter. Kliniken erweitern den Patientenzugang in halbstädtischen und ländlichen Gebieten. Flexible Behandlungspläne und personalisierte Betreuung tragen zur steigenden Akzeptanz von klinikbasierten Dienstleistungen bei.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Einzelhandels-Apotheke und Online-Apotheke segmentiert. Das Segment Hospital Pharmacy dominierte den Markt im Jahr 2025 durch direkten Zugang zu stationären Behandlungsprotokollen, Chemotherapie-Administration und Spezialmedikamenten. Krankenhäuser kontrollieren die Medikamentenabgabe für komplexe Therapien, um Compliance und Sicherheit zu gewährleisten. Die Verfügbarkeit von preisgünstigen zielgerichteten Medikamenten und Chemotherapie-Agenten in Krankenhäusern unterstützt Dominanz. Krankenhäuser verwalten auch Patienten-Nachfolge- und Kombinationstherapie-Koordination. Marktführer priorisieren Krankenhaus-Apothekenpartnerschaften für die vorzeitige Therapieannahme. Umfassende Verteilung in Krankenhäusern sorgt für eine kontinuierliche Versorgung wesentlicher Medikamente.
Das Online-Apotheke-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch steigende E-Commerce Adoption, Bequemlichkeit und Home-Lieferung von Spezialdrogen. Patienten bevorzugen zunehmend Online-Plattformen für verschreibungspflichtige Nachfüllungen und Fernzugriff auf gezielte Therapien. Die Integration mit Telemedizin und elektronischen Rezeptsystemen erleichtert das Wachstum. Online-Apotheken erweitern den Markt in abgelegene und unterbewahrte Bereiche. Promotionen, Rabatte und Abonnement-Modelle erhöhen die Annahme. Regulatorische Rahmen zur Unterstützung der sicheren Online-Drogenverteilung verbessern Glaubwürdigkeit und Vertrauen.
Anaplastic Astrocytoma Markt Regionale Analyse
- Nordamerika dominierte den Anaplastic Astrocytoma-Markt mit dem größten Umsatzanteil von 40,2% im Jahr 2025, angetrieben durch fortgeschrittene Gesundheitsinfrastruktur, hohe FuE-Ausgaben, frühzeitige Einführung innovativer Therapien und eine starke Präsenz wichtiger Branchenakteure, mit den USA führend in klinischen Studien und Zulassungen für neuartige Therapien
- Patienten und Gesundheitsdienstleister in der Region priorisieren Früherkennung, Molekularprofilierung und umfassende Behandlungsprotokolle, einschließlich Chirurgie, Strahlung und Chemotherapie, die wesentlich zum Markteintritt beitragen
- Diese Dominanz wird weiter unterstützt durch eine starke Präsenz von wichtigen Pharma- und Biotechnologie-Unternehmen, umfangreiche klinische Studienaktivitäten und ein wachsendes öffentliches Bewusstsein für Hirnkrebs, die Gründung Nordamerikas als führender Markt für innovative Anaplastic Astrocytoma Therapien in Krankenhaus- und Klinikeinstellungen
US Anaplastic Astrocytoma Market Insight
Der US-Markt Anaplastic Astrocytoma eroberte den größten Umsatzanteil von 82 % im Jahr 2025 in Nordamerika, der durch eine fortschrittliche Gesundheitsinfrastruktur, eine hohe Einführung gezielter Therapien und eine weit verbreitete Verwendung von Präzisionsmedizin gefördert wurde. Patienten und Kliniker priorisieren zunehmend Früherkennung, Molekularprofilierung und integrierte Behandlungsprotokolle, einschließlich Chirurgie, Strahlung und Chemotherapie. Die wachsende Zahl klinischer Studien und FuE-Investitionen in neuartige Therapien stärkt den Markt weiter. Darüber hinaus tragen das steigende öffentliche Bewusstsein für Hirntumoren, eine verbesserte Versicherungsdeckung und der Zugang zu spezialisierten Neuro-Onkologie-Zentren maßgeblich zur Markterweiterung bei.
Europa Anaplastic Astrocytoma Market Insight
Der Europe Anaplastic Astrocytoma-Markt wird in der Vorausschätzungsperiode mit einem beträchtlichen CAGR expandiert, vor allem durch staatliche Initiativen für die Krebsforschung, zunehmende Investitionen in die Onkologie-Infrastruktur und wachsende Nachfrage nach fortschrittlichen Diagnostik und gezielten Therapien. Die zunehmende Urbanisierung, verbunden mit einer höheren Prävalenz von Hirntumoren, fördert die Annahme von Präzisionsmedizin und Kombinationsbehandlungsprotokollen. Patienten suchen auch immer mehr minimal-invasive chirurgische Techniken und verbesserte postoperative Pflege, die Verbesserung der Behandlung Aufnahme in Krankenhäuser und Kliniken.
US Anaplastic Astrocytoma Market Insight
Der US-amerikanische Anaplastic Astrocytoma-Markt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch das zunehmende Bewusstsein für die Frühdiagnose, die Vorliebe für eine gezielte Therapie und die Integration der molekularen Diagnostik in die Behandlungsplanung getrieben wird. Darüber hinaus fördern die steigende Häufigkeit von aggressiven Gehirntumoren und ein starkes Gesundheitssystem sowohl Krankenhäuser als auch Kliniken, um fortgeschrittene Behandlungsregime zu verabschieden. Der Schwerpunkt der U.K. auf klinische Studienbeteiligung und Patientenzugriffsprogramme wird erwartet, dass das Marktwachstum weiter anregen wird.
Deutschland Anaplastic Astrocytoma Market Insight
Der Markt für Anaplastic Astrocytoma in Deutschland soll sich während der Prognosezeit mit einem beträchtlichen CAGR erweitern, der durch das wachsende Bewusstsein für neuroonkologische Therapien, die weit verbreitete Verfügbarkeit fortgeschrittener Diagnostik wie MRT und Biopsie und die zunehmende Annahme personalisierter Behandlungsprotokolle gefördert wird. Die gut ausgebaute Gesundheitsinfrastruktur Deutschlands und der Fokus auf innovative Onkologielösungen unterstützen den Markt. Die Integration von zielgerichteten Therapien und Kombinationsbehandlungsansätzen in Krankenhäusern wird immer häufiger, in Einklang mit lokalen klinischen Richtlinien und Patientenversorgungsstandards.
Asien-Pazifik Anaplastic Astrocytoma Market Insight
Der asiatisch-pazifische Anaplastische Astrocytoma-Markt ist bereit, im Prognosezeitraum von 2026 bis 2033 mit einem Zuwachs von 24 % zu wachsen, der durch steigende Gesundheitsausgaben, steigende Hirntumoren und den Zugang zu fortschrittlichen Diagnosen und Therapien in Ländern wie China, Japan und Indien geprägt ist. Regierungsinitiativen zur Unterstützung des Krebsbewusstseins, der digitalen Gesundheit und der spezialisierten Neuro-onkologischen Zentren führen zur Adoption. Darüber hinaus erweitern das wachsende Bewusstsein für Patienten, die Ausweitung privater Krankenhäuser und die Verfügbarkeit erschwinglicher gezielter Therapien die Barrierefreiheit der Behandlung in der gesamten Region.
Japan Anaplastic Astrocytoma Markt Insight
Der Japan-Markt gewinnt an Dynamik durch fortgeschrittene Gesundheitsinfrastruktur, hohes öffentliches Bewusstsein für neurologische Störungen und schnelle Einführung der Präzisionsmedizin. Die Prävalenz gezielter Therapien und Kombinations-Behandlungsprotokolle steigt, unterstützt durch etablierte Krankenhausnetze. Die alternde Bevölkerung Japans treibt die Nachfrage nach leichter zu verabreichenden und weniger invasiven Behandlungsoptionen an. Darüber hinaus verbessert die Integration der molekularen Diagnostik mit der klinischen Versorgung die Früherkennung und personalisierte Therapieplanung.
Indien Anaplastic Astrocytoma Markt Insight
Der indische Anaplastische Astrocytoma-Markt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Bereich, der auf den steigenden Gesundheitszugang, die zunehmende Inzidenz von Hirntumoren und das wachsende Bewusstsein für fortgeschrittene Onkologiebehandlungen zurückzuführen ist. Die Ausweitung der städtischen Zentren, steigende Einwegeinkommen und die Entwicklung spezialisierter Krebskliniken sind wichtige Wachstumsfaktoren. Die Förderung erschwinglicher zielorientierter Therapien und die Teilnahme an klinischen Studien, neben den wachsenden Sensibilisierungskampagnen in der Öffentlichkeit, ist die weitere Verbreitung des Marktes in Wohn-, Stadt- und Halbstädten.
Anaplastic Astrocytoma Marktanteil
Die Anaplastic Astrocytoma-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Merck & Co., Inc., (USA)
- Bristol-Myers Squibb Company(US)
- AstraZeneca (USA)
- Pfizer Inc.(US)
- Novartis AG(Schweiz)
- Eli Lilly und Firma(US)
- Bayer AG (Deutschland)
- Takeda Pharmaceutical Company Limited (Japan)
- Amgen Inc. (USA)
- Novocure (Schweiz)
- Sanofi (Frankreich)
- GSK plc (USA)
- AbbVie Inc. (USA)
- Regeneron Pharmaceuticals Inc. (USA)
- Ipsen (Frankreich)
- Jazz Pharmaceuticals, Inc. (USA)
- Astellas Pharma Inc. (Japan)
- Otsuka Pharmaceutical Co., Ltd. (Japan)
- BeiGene (China)
Was sind die jüngsten Entwicklungen im Global Anaplastic Astrocytoma Market
- Im August 2025 präsentierten die Forscher ein neues Deep-learning-Modell namens FoundBioNet – ein Basis-basiertes Modell, das multiparametrische MRT-Scans analysiert, um den Mutation-Status in Gliome nichtinvasiv vorherzusagen. Auf einer großen, multizentrischen Kohorte (1.705 Patienten) erreichte FoundBioNet ~ 90.6% AUC in IDH-Mutationsprognose einen großen Schritt in Richtung "MRI-only, nicht-invasive molekulare Diagnostik", die die Abhängigkeit von Biopsie für Astrozytom und andere Gliome reduzieren könnte
- Im August 2024 genehmigte die US FDA Vorasidenib (Voranigo) für erwachsene und pädiatrische Patienten (≥12 Jahre) mit Grad-2 Astrocytoma oder Oligodendroglioma, das anfällige IDH1/IDH2 Mutationen beherbergt. Diese Genehmigung ist historisch, weil sie die erste gezielte systemische Therapie darstellt, die für niedriggradige Gliomen zugelassen ist. Obwohl für Grad-2-Tumoren zugelassen, wirkt es auch auf die breitere Astrocytoma-Behandlungslandschaft, indem IDH-Hemmung als klinisch sinnvoller Ansatz validiert wird
- Im Juni 2023 wurden die INDIGO-Studiendaten der Phase III auf der ASCO-Jahrestagung vorgestellt, die einen signifikanten klinischen Fortschritt für IDH-mutante Gliome, einschließlich der frühesten Astrocytomas, ermöglichten. Die Studie zeigte, dass Vorasidenib, ein oraler Dual-IDH1/IDH2-Inhibitor, dramatisch verbesserte progressionsfreies Überleben und verzögerte die Notwendigkeit intensiver Behandlungen wie Strahlung und Chemotherapie
- Im März 2023 veröffentlichten Forscherteams Erkenntnisse über DeepGlioma, ein ultraschnelles künstlich-intelligenzbasiertes molekulares Diagnostik-Tool, das für diffuse Gliome entwickelt wurde, einschließlich anaplastisches Astrocytoma. Das System verwendet eine schnelle optische Abbildung von Tumorgewebe kombiniert mit tieflernenden Algorithmen, um Schlüsselmolekularmarker wie IDH-Mutationsstatus in unter 90 Sekunden einzustufen. Dies eliminiert lange Wartezeiten im Zusammenhang mit konventionellen genetischen Tests, die oft mehrere Tage dauern
- Im August 2022 veröffentlichte die American Society for Radiation Oncology (ASTRO) ihre erste Leitlinie für die Behandlung von Niedriggrad-Gliomen (einschließlich IDH-Mutant-Astrocytomas) unter der neu definierten Klassifizierung von Weltgesundheitsorganisation (WHO) 2021 Kriterien. Die Leitlinie enthält evidenzbasierte Empfehlungen für die Anwendung von Strahlentherapie (Dosis, Timing, Technik wie intensitätsmoduliertes RT), und wenn eine enge Überwachung angemessen sein kann
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











