


Global Automotive Navigation Systems Market Segmentation, By Platform (Windows Computer Embedded (Win CE), and Android), Systemtyp (Factory Fitted IVS, Aftermarket IVS, Personal Navigation Devices, and Smartphones), Fahrzeugtyp (Entry-Level Passenger Vehicle, Mid-Premium Passenger Vehicle, Luxury Passenger Vehicle, and Commercial Vehicle), Gerätetyp (In-Dash, Portable und Mobile Navigation System), Propulsion (Komponenten-Software Trends)
Was ist die Automotive Navigation Systems Marktgröße und Wachstumsrate
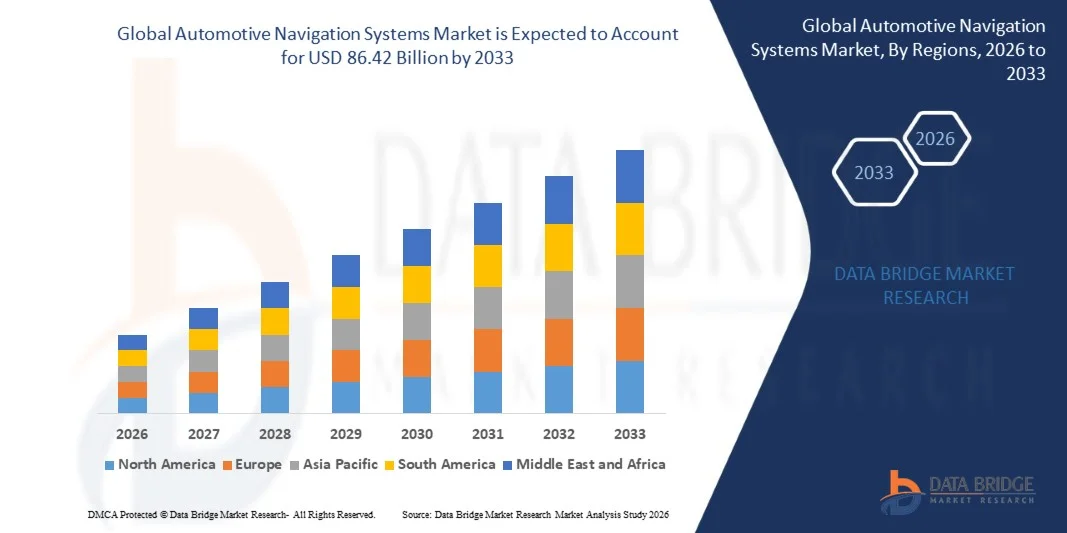
- Nach der Data Bridge Market Research Analyse wurde der Markt für Automobilnavigationssysteme auf44,67 Milliarden USD in 2025und wird zu erreichen86,42 Milliarden USD bis 2033, in einemCAGR von 8,60% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das durch steigende Nachfrage nach vernetzten und intelligenten Fahrzeugen, schnelle Fortschritte bei Navigations- und digitalen Mapping-Technologien und die Erweiterung der Integration von Navigationssystemen mit Infotainment, Telematik und fortschrittlichen Fahrerassistenzsystemen getrieben wird.
- Die zunehmende Übernahme von vernetzten Fahrzeugen, kombiniert mit wachsender Nachfrage nach Echtzeit-Verkehrsinformationen, Routenoptimierung undstandortbasierte Dienstleistungen, ist zwingend Automobilhersteller und Verbraucher, um fortschrittliche Navigationstechnologien zu übernehmen. Embedded und vernetzte Navigationssysteme ersetzen zunehmend eigenständige Navigationsgeräte und bieten Echtzeit-Updates, Smartphone-Integration, Cloud-basierte Services und personalisierte Fahrerlebnisse.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 44,67 Milliarden
- Voraussichtlicher Marktwert (2033): USD 86,42 Milliarden
- Prognose CAGR (2026–2033): 8,60%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Automotive Navigation Systems Market
- Nordamerika dominierte den Automobil-Navigations-Systemmarkt mit dem größten Umsatzanteil von 30,4% im Jahr 2025, unterstützt durch eine hohe vernetzte Fahrzeugdurchdringung, zunehmende Einführung fortschrittlicher Infotainment-Systeme und starke Investitionen von Automobil-OEMs in softwaredefinierten Fahrzeugplattformen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 6,93% von 2026 bis 2033 sein, die durch den Ausbau der Fahrzeugproduktion, die zunehmende Übernahme von vernetzten Fahrzeugen und die wachsende Nachfrage nach intelligenten Navigations- und Standortdienstleistungen in China, Indien, Japan und Südkorea angetrieben wird.
- Das Segment Android führte den Markt mit einem Anteil von 60% im Jahr 2025, angetrieben durch seine Flexibilität, breite Anwendungsökosystem und zunehmende Integration mit vernetzten Infotainment-Plattformen
- Windows Computer Embedded (Win CE) sind der am schnellsten wachsende Plattformtyp, der für die Registrierung eines CAGR von 7,5% prognostiziert wird und den Anstieg der Weiterverwendung in bestehenden Embedded Automotive Navigationsarchitekturen widerspiegelt.
- Das werkseitige IVS-Segment dominierte die Systemtypkategorie mit einem Umsatzanteil von 55% im Jahr 2025, was durch eine zunehmende Integration der Navigation direkt in Fahrzeug-Infotainment-Systeme führte.
- Mittel-Premium-Passagierfahrzeugen entfielen 2025 auf 35 % des Marktanteils, bevorzugt durch die Erhöhung der Einbindung von Navigation und angeschlossenen Infotainment-Features in Mittelklasse-Fahrzeuge.
- Das mobile Navigationssystem-Segment ist die am schnellsten wachsende Gerätetypkategorie, mit einem CAGR von 11,0%, angetrieben durch weit verbreitete Smartphone-Adoption und zunehmende Integration zwischen Smartphones und Fahrzeug-Infotainment-Systemen.
Report Scope und Automotive Navigation Systems Marktsegmentierung
|
Attribute |
Kfz-Navigationssysteme Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Automotive Navigation Systems Market
- Automobilnavigationssysteme entwickeln sich zunehmend zu KI-gestützten, vernetzten Navigationsplattformen, die Echtzeit-Verkehr, Cloud-basiertes Mapping, Sprachinteraktion, EV-Ladeinformationen und personalisierte Routenführung kombinieren, um intelligentere Fahrzeugerlebnisse bereitzustellen.
- Zum Beispiel, im November 2025, Google vorgestellt Gemini-powered-Navigation-Funktionen in Google-Karten, ermöglicht Freisprech-Fahren, Routen-basierte Orts-Erkennung, Verkehrs-Disruption-Berichterstattung, und EV-Ladegerät-Suche.
- Autohersteller integrieren zunehmend Navigationssoftware mit fahrzeugspezifischen Daten und vernetzten Fahrzeugökosystemen, so dass Systeme den Fahrzeugstatus, die Ladeanforderungen, die Verkehrsbedingungen und Echtzeit-Straßeninformationen bei der Generierung von Strecken berücksichtigen können.
- Die Integration der Navigation mit KI-Assistenten, 3D-Visualisierung, Head-up-Displays und Treiber-Assistenzfunktionen schafft immersive Navigationserlebnisse und hilft Fahrern, komplexe Straßenumgebungen zu interpretieren.
- So enthüllte BMW im Januar 2025 seinen Panoramic iDrive mit einem 3D Head-Up Display, das in der Lage ist, die Navigation zu projizieren und hilfreiche Informationen in das Sichtfeld des Fahrers zu liefern, mit dem System für neue BMW Modelle ab Ende 2025 geplant.
- Da Autohersteller zunehmend auf softwaredefinierte und vernetzte Fahrzeuge umsteigen, sollen Navigationssysteme zu zentralen Softwareplattformen werden, die Kartierung, AI, Infotainment, EV-Dienste und Fahrerassistenz integrieren und ihre Rolle in der Fahrzeugarchitektur der nächsten Generation stärken.
Was sind die Haupttreiber des Automotive Navigation Systems Market
- Die rasche Expansion des angeschlossenen undSoftware-definierte Fahrzeugehat die Nachfrage nach Fahrzeugnavigationssystemen deutlich erhöht, die in der Lage sind, Echtzeit-Verkehrsinformationen, Cloud-basierte Karten, vernetztes Routing und kontinuierlich aktualisierte Standortdienste bereitzustellen.
- Zum Beispiel berichtete Hyundai Motor India im August 2025, dass sich die vernetzte Autotechnologie mit Connected Car Navigation Cockpit (ccNC) entwickelt hatte, mit dem Controller OTA-Update-Fähigkeit seine softwaredefinierte Fahrkarte für den indischen Markt unterstützt.
- Automobilhersteller, Navigationsanbieter und Technologieunternehmen integrieren die Navigation mitEVRoutenplanung, Ladestationsinformationen, Fahrzeugdaten und Over-the-Air-Software-Updates zur Verbesserung der Routeneffizienz und vernetzten Mobilitätsdienstleistungen.
- Zum Beispiel startete TomTom im September 2025 seine Automotive Navigation Application der nächsten Generation, die auf TomTom Orbis Maps und seinem Navigations-SDK aufgebaut wurde, während er den Zugang zu 2 Millionen Ladepunkten für die EV-Navigation und eine schnellere Integration für Autohersteller hervorhob.
- Der zunehmende Einsatz von KI-gestützter Navigation, vernetzter Kartierung und Echtzeit-Straßenintelligenz verstärkt die Rolle von Navigationssystemen in modernen Fahrzeugplattformen und unterstützt ihre Integration mit Infotainment, Telematik, ADAS und autonom fahrenden Technologien.
Welche Faktoren erschweren das Wachstum des Automotive Navigation Systems Market
- Verbundene Automobilnavigationssysteme hängen zunehmend von einer präzisen Positionierung, kontinuierlich aktualisierten Kartendaten, Cloud-Konnektivität und sicheren Fahrzeugkommunikation ab, wodurch technische und Cybersicherheitsherausforderungen für Hersteller und Technologieanbieter entstehen.
- Zum Beispiel hat die Europäische Union Agentur für das Raumfahrtprogramm im Juli 2025 Galileo OSNMA, einen kostenlosen weltweiten Navigations-Botschaft-Authentifizierungsdienst, der darauf abzielt, robustere Positionierungsinformationen inmitten einer zunehmenden GNSS-Interferenz und Spoofing zu liefern, die Fahrzeugnavigationssysteme beeinflussen können.
- Diese Herausforderungen können die Komplexität der Systementwicklung erhöhen und kontinuierliche Investitionen in Cybersicherheit, Datenschutz, Softwarevalidierung, Kartenwartung und elastische Positionierungstechnologien erfordern, insbesondere wenn die Navigation mit anderen Fahrzeugfunktionen integriert wird.
- Die zunehmende Vernetzung von Navigations- und Infotainment-Systemen erweitert auch die potenzielle Cyberattack-Oberfläche und fordert Automobilhersteller auf, die Authentifizierung, Softwaresicherheit, Datenschutz und Systemsicherheit im gesamten Fahrzeuglebenszyklus zu stärken.
- So betonte NHTSA im September 2025, dass wachsende Software-Komplexität und Konnektivität in modernen Fahrzeugen reichliche Angriffsflächen schaffen, was die Notwendigkeit weiterer Cybersicherheitsmaßnahmen im Automobilsektor betont, da sich vernetzte Technologien erweitern.
- Die Notwendigkeit, genaue Karten zu erhalten, sichere vernetzte Dienste zu gewährleisten, Standortdaten zu schützen und Software kontinuierlich zu aktualisieren, bleibt daher eine wichtige Herausforderung, potenziell steigende Lebenszykluskosten und technische Anforderungen für fortgeschrittene Automobil-Navigationssysteme.
Wie wird der Automotive Navigation Systems Market segmentiert
Der Markt für Automobil-Navigationssysteme wird auf Basis von Plattform, Systemtyp, Fahrzeugtyp, Gerätetyp, Antrieb und Bauteil segmentiert.
- von Plattform
Auf Basis der Plattform wird der Markt für Automobil-Navigationssysteme in Windows-Computer eingebettet (WIN CE) und Android segmentiert. Das Segment Android dominierte den Markt mit einem Anteil von 60% im Jahr 2025, aufgrund seiner Flexibilität, breites Anwendungs-Ökosystem und der zunehmenden Integration mit vernetzten Infotainment-Plattformen. Android-basierte Systeme ermöglichen Navigation, Multimedia, Sprachunterstützung und vernetzte Anwendungen durch eine gemeinsame Software-Umgebung. Automakers können diese Plattformen nach fahrzeugspezifischen Anforderungen und digitalen Cockpitarchitekturen anpassen. Die Integration mit Cloud-Services ermöglicht auch häufige Navigations- und Software-Updates. Die zunehmende Vertrautheit der Verbraucher mit Android-Schnittstellen unterstützt die Adoption über Personenkraftwagen.
Das Segment Windows-Computer Embedded (Win CE) soll das schnellste Wachstum bei CAGR von 7,5% von 2026 bis 2033 registrieren, unterstützt durch den weiteren Einsatz in bestehenden Embedded Automotive-Navigationsarchitekturen. Win CE-basierte Systeme bleiben über Fahrzeugplattformen relevant, bei denen bereits etablierte Embedded Software-Infrastruktur eingesetzt wird. Ihre relativ reife Architektur unterstützt Navigations- und Infotainment-Funktionen mit etablierter Fahrzeughardware. Die Nachfrage nach Ersatz und Wartung bestehender Systeme unterstützt die kontinuierliche Nutzung. Auch Automobilzulieferer profitieren von etablierten Entwicklungs- und Integrationsrahmen.
- Nach Systemtyp
Auf der Grundlage des Systemtyps wird der Markt für Automobil-Navigationssysteme in werksmontierte IVS, Aftermarket IVS, persönliche Navigationsgeräte und Smartphones segmentiert. Das werkseitige IVS-Segment dominierte den Markt mit einem Anteil von 55% im Jahr 2025, unterstützt durch die zunehmende Integration der Navigation direkt in Fahrzeug-Infotainment-Systeme. Die werkseitige Navigation bietet eine nahtlose Interaktion mit Fahrzeuganzeigen, -steuerungen, GPS-Hardware und angeschlossenen Diensten. Automakers kann Navigationssoftware für einzelne Fahrzeugplattformen optimieren und mit Telematik- und ADAS-Funktionen integrieren. Diese Systeme unterstützen auch Echtzeit-Verkehrsinformationen und Kartenaktualisierungen. Die steigende Nachfrage nach vernetzten und technologisch fortschrittlichen Fahrzeugen unterstützt werksgerechte Lösungen.
Das Aftermarket IVS-Segment soll das schnellste Wachstum bei einem CAGR von 9,5% von 2026 bis 2033 registrieren, das von der Nachfrage nach Navigations-Upgrades in bestehenden Fahrzeugen angetrieben wird. Aftermarket-Systeme ermöglichen es Fahrzeugbesitzern, Navigations-, Multimedia-, Smartphone-Konnektivität und Verkehrsinformationsfunktionen hinzuzufügen. Die zunehmende Verfügbarkeit preisgünstiger vernetzter Systeme unterstützt die Einführung von preisempfindlichen Verbrauchern. Kommerzielle Flotten können auch Aftermarket-Systeme verwenden, um das Routing und die Standortverfolgung zu verbessern. Die Expansion von E-Commerce und Logistik erhöht die Nachfrage nach Navigationslösungen bei Lieferfahrzeugen.
- Nach Fahrzeugtyp
Auf Basis des Fahrzeugtyps wird der Markt für die Automobil-Navigationssysteme in Personenkraftwagen, Personenkraftwagen mit mittlerer Prämie, Luxus-Fahrgastwagen und Nutzfahrzeuge segmentiert. Das Mittel-Premium-Fahrzeugsegment dominierte den Markt mit einem Anteil von 35% im Jahr 2025, unterstützt durch die zunehmende Einbeziehung von Navigation und angeschlossenen Infotainment-Features in Mittel-Range-Fahrzeuge. Autohersteller nutzen in dieser Kategorie zunehmend digitale Cockpittechnologien, um Fahrzeuge zu differenzieren. Navigationssysteme bieten Routenführung, Verkehrsinformationen, Point-of-Interest-Informationen und verbundene Dienstleistungen. Das Segment profitiert von einem großen Kundenstamm im Vergleich zu Luxusfahrzeugen. Die steigenden Verbrauchererwartungen für vernetzte Funktionen sind ermutigend, dass die Hersteller über Premiummodelle hinweg eine integrierte Navigation anbieten.
Das Nutzfahrzeugsegment soll das schnellste Wachstum bei einem CAGR von 10,0 % von 2026 bis 2033 erfassen, das von wachsender Nachfrage nach Flottenführung, Logistikoptimierung und Echtzeit-Navigation angetrieben wird. Kommerzielle Betreiber nutzen Navigationssysteme, um unnötige Reisen zu reduzieren und die Routeneffizienz zu verbessern. Die fahrzeugorientierte Navigation kann Straßenbeschränkungen, Fahrzeugabmessungen und Gewichtsbeschränkungen in die Streckenplanung einbeziehen. Die Ausweitung der E-Commerce- und Last-Meilen-Lieferung erhöht die Nachfrage nach einer effizienten Navigation. Die vernetzte Navigation kann auch Flottenüberwachung und standortbasierte Dienste unterstützen.
- Mit Gerätetyp
Auf Basis des Gerätetyps wird der Markt für Automobil-Navigationssysteme zu einem in-dash-, tragbaren und mobilen Navigationssystem segmentiert. Das Segment In-dash dominierte den Markt mit einem Anteil von 55% im Jahr 2025, unterstützt durch direkte Integration mit Fahrzeug-Dashboards und Infotainment-Architekturen. In-dash Navigation bietet eine dedizierte Schnittstelle für Karten, Routenführung, Verkehrsinformationen und Sehenswürdigkeiten. Moderne Systeme können Sprachunterstützung, Smartphone-Konnektivität, 3D-Karten und Echtzeit-Verkehrsdienste integrieren. Die Integration mit Fahrzeugsteuerungen und Displays bietet ein nahtloses Navigationserlebnis. Autohersteller setzen zunehmend Navigation in vernetzte Cockpitplattformen ein.
Das mobile Navigationssystem-Segment soll das schnellste Wachstum bei einem CAGR von 11,0% von 2026 bis 2033 registrieren, angetrieben durch eine weit verbreitete Smartphone-Adoption und eine zunehmende Integration zwischen Smartphones und Fahrzeug-Infotainment-Systemen. Die Smartphone-basierte Navigation bietet häufig aktualisierte Karten, Live-Verkehrsinformationen und Cloud-verbundene Anwendungen. Verbraucher können vertraute Navigationsanwendungen über mehrere Fahrzeuge ohne den Kauf von dedizierter Navigationshardware verwenden. Smartphone-Konnektivität durch Android Auto und Apple CarPlay unterstützt mobile Navigationsanwendungen innerhalb von Fahrzeugen. Kontinuierliche Verbesserungen der mobilen Mapping-Dienste erhöhen die Navigationsfunktionalität.
- Von der Vertreibung
Auf der Grundlage des Antriebs wird der Markt der Automobilnavigationssysteme zu ICE und Elektrofahrzeugen segmentiert. Das Segment ICE dominierte den Markt mit einem Anteil von 65% im Jahr 2025, was die große installierte Basis von brennkraftschlüssigen Fahrzeugen widerspiegelte. Navigationssysteme sind weit verbreitet in konventionelle Pkw und Nutzfahrzeuge integriert. Vorhandene Fahrzeugflotten erzeugen auch die Nachfrage nach Aftermarket-Navigationslösungen. ICE-Fahrzeuge stellen weiterhin einen wesentlichen Teil der globalen Fahrzeugpopulation dar. Automakers integriert die vernetzte Navigation weiterhin in konventionelle Fahrzeugplattformen neben Infotainment und Telematik.
Das Segment Elektrofahrzeug wird mit einem CAGR von 12,0% von 2026 bis 2033 das schnellste Wachstum registrieren, das durch steigende Nachfrage nach EV-spezifischen Navigationsfunktionen angetrieben wird. EV-Navigation kann Batteriezustand, Energieverbrauch, Ladestationenverfügbarkeit und Lade-Stop-Empfehlungen in die Routenplanung einbinden. Diese Funktionen helfen Fahrern, die Reichweiten- und Ladeanforderungen während der Fahrten zu verwalten. Die zunehmende EV-Adoption erweitert den adressierbaren Markt für Energie-Aware-Navigation. Navigationssysteme werden zunehmend mit Ladenetzen und Fahrzeug-Energiemanagementsystemen verbunden.
- Von der Komponente
Auf Basis der Komponente wird der Markt für Automobil-Navigationssysteme zu Hardware, Software und Konnektivität segmentiert. Das Hardwaresegment dominierte den Markt mit einem Anteil von 50 % im Jahr 2025, unterstützt durch die Anforderung an Displays, GPS-Empfänger, Prozessoren, Antennen und Navigationssteuereinheiten. Hardware bietet die physische Grundlage für Positionierung, Kartenvisualisierung, Routenberechnung und Fahrerinteraktion. Die zunehmende Annahme größerer und höherauflösender Displays verstärkt die Nachfrage nach fortschrittlicher Hardware. Mehr leistungsstarke Prozessoren ermöglichen Echtzeit-Verkehrsbearbeitung, 3D-Mapping und Spracherkennungsfunktionen. Hardware wird auch zunehmend in breitere digitale Cockpit- und Infotainment-Architekturen integriert.
Das Konnektivitätssegment soll das schnellste Wachstum bei einem CAGR von 11,0 % von 2026 bis 2033 erfassen, das durch steigende Nachfrage nach Cloud-gekoppelten Navigations- und Echtzeit-Informationsdiensten angetrieben wird. Konnektivität ermöglicht es Navigationssystemen, Live-Verkehr, Straßenzustand, Wetter und Standortdaten zu empfangen. Es unterstützt auch Over-the-Air-Karte und Software-Updates ohne manuelle Systemeingriffe. Die Integration mit 4G, 5G, Embedded SIMs und Fahrzeugkommunikationsplattformen erweitert die Navigationsfunktionalität. Verbundene Systeme können auch dynamische Routing- und Cloud-basierte Standortdienste unterstützen.
Welche Region hält den größten Teil des Automotive Navigation Systems Market
- Nordamerika dominierte den Automobil-Navigations-Systemmarkt mit dem größten Umsatzanteil von 30,4% im Jahr 2025, unterstützt durch eine hohe vernetzte Fahrzeugdurchdringung, zunehmende Einführung fortschrittlicher Infotainment-Systeme und starke Investitionen von Automobil-OEMs in softwaredefinierten Fahrzeugplattformen.
- Die Region profitiert auch von der weit verbreiteten Integration von Echtzeit-Verkehrsinformationen, Cloud-verbundener Navigation, Smartphone-Konnektivität und stimmberechtigter Navigation, während die zunehmende Übernahme von Elektro- und vernetzten Fahrzeugen die Nachfrage nach fortschrittlichen Routenplanungs- und Standortdienstleistungen verstärkt. Die zunehmenden Investitionen in intelligente Transporttechnologien und digitale Cockpitsysteme unterstützen weiterhin die starke Position Nordamerikas im globalen Automobilnavigationsmarkt.
US Automotive Navigation Systems Market Insight
Der US-Markt für Automobil-Navigationssysteme ist ein starkes Wachstum durch die steigende Übernahme von vernetzten Fahrzeugen, fortschrittlichen Infotainment-Systemen und softwaredefinierten Fahrzeugtechnologien. Das reife Automobil-Ökosystem des Landes sowie die zunehmende Integration von Echtzeit-Traffic-Informationen, Cloud-basierte Navigation und KI-fähige Routenoptimierung treiben die Nachfrage in Passagieren und Nutzfahrzeugen. Zudem beschleunigen wachsende Investitionen von Automobilherstellern in vernetzten digitalen Cockpits und intelligente Mobilitätslösungen die Integration fortschrittlicher Navigationssysteme.
Asia-Pacific Automotive Navigation Systems Markt Insight
Der asiatisch-pazifische Automobil-Navigationssysteme-Markt erwartet ein schnelles Wachstum, das durch den Ausbau der Automobilproduktion, die zunehmende Übernahme von Fahrzeugen und steigende Investitionen in intelligente Verkehrstechnologien in Ländern wie China, Japan und Südkorea getrieben wird. Die wachsende Nachfrage der Verbraucher nach fortschrittlichen Informationen, Echtzeit-Navigation, Telematik und Fahrerassistenz-Funktionen unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigt der zunehmende Einsatz von Elektrofahrzeugen und Verbindungstechnologien der nächsten Generation die Integration von Navigationssystemen über Personen- und Nutzfahrzeuge.
Japan Automotive Navigation Systems Markt Insight
Der Markt für Automobilnavigationssysteme in Japan zeigt durch die starke Automobilproduktionsbasis, die fortschrittliche Mobilitätsinfrastruktur und die zunehmende Einführung vernetzter Fahrzeugtechnologien ein konsequentes Wachstum. Automobilhersteller integrieren zunehmend die Navigation mit intelligenten Infotainment-, Fahrerassistenz-, Echtzeit-Verkehrsinformationen und Fahrzeugkonnektivitätssystemen, um das Fahrzeugerlebnis zu verbessern. Darüber hinaus tragen kontinuierliche Fortschritte beim automatisierten Fahren, der digitalen Kartierung und der KI-fähigen Navigation zu einem Marktwachstum in Japan bei.
China Automotive Navigation Systems Markt Insight
Der Markt für Automotive-Navigationssysteme in China wächst rasant, angetrieben durch den Ausbau der Fahrzeugproduktion, die zunehmende Übernahme von vernetzten und elektrischen Fahrzeugen und die steigende Nachfrage nach fortschrittlichen Fahrzeugtechnologien. Die zunehmende Integration von Echtzeit-Navigation, intelligenter Infotainment, digitaler Kartierung und vernetzten Mobilitätsservices über Personenkraftwagen erhöht den Marktbedarf deutlich. Darüber hinaus unterstützen zunehmende Investitionen in autonomes Fahren, intelligente Mobilitätsinfrastruktur und die Fahrzeugkonnektivität der nächsten Generation die schnelle Entwicklung von Fahrzeugnavigationssystemen in China.
U.K. Automotive Navigation Systems Market Insight
Der US-amerikanische Automobil-Navigations-Systemmarkt erlebt ein stetiges Wachstum, unterstützt durch die steigende Einführung von vernetzten Auto-Services, fortschrittliche Infotainment-Plattformen und integrierte Navigationstechnologien. Die zunehmende Nachfrage nach Echtzeit-Verkehrsinformationen, Cloud-Connecting-Services und personalisierten Routenführungen trägt zur Markterweiterung in Passagier- und Nutzfahrzeugen bei. Darüber hinaus verbessert die Integration von KI-fähigen Navigations-, Over-the-Air-Software-Updates und Fahrzeug-Konnektivitätstechnologien die Navigationsfunktionalität und unterstützt die weitere Marktentwicklung in den USA.
Deutschland Automotive Navigation Systems Market Insight
Der deutsche Automobilnavigationsmarkt wächst aufgrund der starken Automobilproduktionsbasis, fortschrittlicher Mobilitätstechnologien und der zunehmenden Einführung vernetzter und automatisierter Fahrlösungen stetig. Automobilhersteller integrieren zunehmend die Navigation mit Fahrerassistenz, digitaler Kartierung, intelligenter Infotainment und Punkt-zu-Punkt-Routeführung, um das Fahrerlebnis im Fahrzeug zu verbessern. Die kontinuierlichen Fortschritte bei automatisierten Fahr-, vernetzten Mobilitäts- und intelligenten Transportsystemen sowie einer starken Automobiltechnologieentwicklung treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im Automotive Navigation Systems Market
Die Automobil-Navigationssysteme-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- TomTom International BV(Niederlande)
- Garmin Ltd.(US)
- Robert Bosch GmbH(Deutschland)
- AG(Deutschland)
- DENSO CORPOR(Japan)
- AISIN CORPORATION (Japan)
- Pioneer Corporation (Japan)
- JVCKENWOOD Corporation (Japan)
- ALPS ALPINE CO., LTD. (Japan)
- Valeo (Frankreich)
- Aptiv (Schweiz)
- Visteon Corporation (USA)
- ZF Friedrichshafen AG (Deutschland)
- Mitsubishi Electric Corporation (Japan)
- HYUNDAI MOBIS (Südkorea)
- NVIDIA Corporation (USA)
- Qualcomm Technologies, Inc. (USA)
- NXP Halbleiter (Niederlande)
- Trimble Inc. (USA)
- Mapbox (US)
Was sind die neuesten Entwicklungen im Automotive Navigation Systems Market
- Im September 2025 kündigte TomTom die Einführung der neuen Automotive Navigation Application an, einer gebrauchsfertigen Lösung, die dazu beitragen soll, die kundenspezifische Navigation in Fahrzeug-Infotainment-Systeme schneller zu integrieren. Die Anwendung kombiniert TomTom Orbis Maps, Navigation SDK, eine Benutzeroberflächenschicht und Fahrzeugintegrationsressourcen, unterstützt Echtzeitnavigation, EV-optimiertes Routing und Ladestationsinformationen. Die Entwicklung spiegelt die zunehmende Verschiebung hin zur softwaredefinierten Fahrzeugnavigation und eine schnellere Integration fortschrittlicher Navigationstechnologien wider.
- Im Juli 2025, Google angekündigt Rivian Navigation mit Google Maps, Bereitstellung Rivian Treiber mit Google Maps Routing, geschätzte Ankunftszeiten, Verkehrsinformationen, Satelliten-Bildung und Ortsinformationen. Das Navigationssystem umfasst auch Rivian-spezifische EV-Funktionen, einschließlich Lade-Stopp-Planung und Lade-Rollen. Die Entwicklung zeigt die zunehmende Integration von Cloud-basierten Mapping-, Echtzeit-Verkehrsinformationen und Elektrofahrzeug-Fähigkeiten in Automobilnavigationssysteme.
- Im Februar 2023 kündigten Mercedes-Benz und Google eine langfristige strategische Partnerschaft an, um ein Navigationserlebnis der nächsten Generation für Mercedes-Benz Fahrzeuge zu entwickeln. Mercedes-Benz plante, ein eigenes Navigationssystem mit Google Maps Plattform-Funktionen aufzubauen, einschließlich detaillierter Ortsinformationen, Echtzeit- und vorausschauende Verkehrsinformationen und automatische Rerouting. Die Entwicklung unterstreicht die zunehmende Integration fortschrittlicher Mapping-Dienste in automakerspezifische Navigationsplattformen und softwaredefinierte Fahrzeugsysteme.
- Im Februar 2023 skizzierte Mercedes-Benz auch seine MB.OS Software-Plattform, um Infotainment, automatisiertes Fahren, Fahrzeugfunktionen und Ladetechnologien in einem flexiblen, aktualisierten Fahrzeugbetriebssystem zu verbinden. Die Plattform wurde entwickelt, um die tiefere Integration digitaler Dienste und Navigationsfunktionen mit Fahrzeugdaten und -funktionen zu unterstützen. Diese Entwicklung unterstreicht den Übergang der Automobilnavigation von der eigenständigen Funktionalität auf integrierte Softwareplattformen innerhalb vernetzter Fahrzeuge.
- Im März 2021 hat Volvo Cars ein aktualisiertes XC60 mit seinem Android-basierten Infotainment-System mit integrierten Google-Anwendungen und -Diensten eingeführt, darunter Google Maps für Navigation, Google Assistant und Google Play. Das neue System wurde entwickelt, um eine größere Konnektivität und Personalisierung durch ein integriertes Digital-Service-Paket zu ermöglichen, das die breitere Übernahme von vernetzten Navigations- und softwarebasierten Infotainment in Personenkraftwagen unterstützt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











