


Globale Autonome Landwirtschaftsroboter Marktsegmentierung, nach Robotertyp (Autonome Traktoren, Robotik, Weeding Robots, Drone Sprayers, Planting & Seeding Robots, Livestock Farm Robots, Soil & Field Robots, Harvesting Drones, Smart Farm Vehicles), Autonomy Level (Semi-Autonome, Fully Autonomous) Industrietrends und Prognosen bis 2033
Was ist die Autonome Farm Robotics Markt Größe und Wachstum Rate
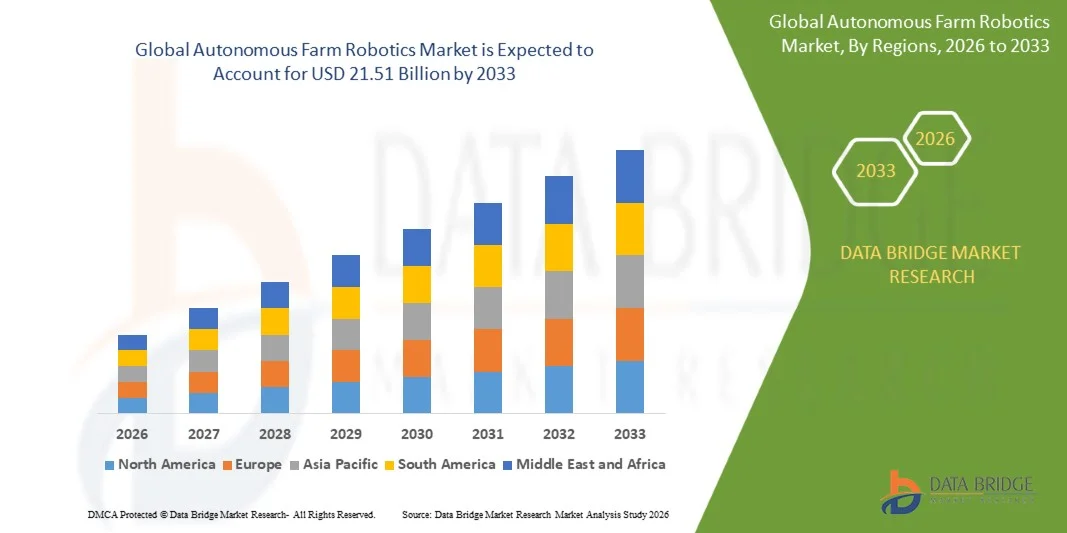
- Wie bei der Data Bridge Market Research Analyse wurde der autonome Agrarrobotikmarkt auf3,20 Milliarden USD in 2025und wird zu erreichen21,51 Milliarden USD bis 2033, in einemCAGR von 26,9 % von 2026 bis 2033.
- Der Markt erlebt ein schnelles Wachstum, das durch die Erhöhung der landwirtschaftlichen Arbeitsknappheit, steigende Nachfrage nach Präzisionszucht, wachsender Druck zur Verbesserung der landwirtschaftlichen Produktivität und schnelle Fortschritte in der künstlichen Intelligenz, Computer Vision, autonome Navigation,Likör, GPS/GNSS,Sensors, Edge Computing und Robotik.
- Autonome Farmrobotik bewegt sich zunehmend über Pilotprojekte hinaus in Richtung kommerzieller Einsatz über Feldfrüchte, Spezialkulturen, Obstgärten, Weinberge, Gewächshäuser und Viehbetriebe. Autonome Traktoren, Roboterweeder,landwirtschaftliche Drohnen, Ernteroboter und autonome Feldfahrzeuge werden in landwirtschaftliche Arbeitsabläufe integriert, um repetitive und arbeitsintensive Tätigkeiten mit begrenztem menschlichen Eingriff durchzuführen.
- Die zunehmende Notwendigkeit, mehr Lebensmittel mit weniger Arbeitnehmern zu produzieren, während Wasser, Düngemittel, Pestizide, Kraftstoff und andere Eingabeanforderungen zu reduzieren, ist Züchter, autonome Robotertechnologien zu übernehmen. Die Konvergenz der Robotik mit der Präzisionslandwirtschaft ermöglicht es Maschinen, Informationen auf Feldebene zu sammeln, Umweltbedingungen zu interpretieren, Betriebsentscheidungen zu treffen und landwirtschaftliche Aufgaben mit zunehmender Autonomie auszuführen. Die Forschung über landwirtschaftliche Robotik identifiziert Arbeitsknappheit, Präzisionslandwirtschaft, KI, Bildverarbeitung und autonome Maschinen als wichtige Faktoren für die Markterweiterung.
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 3.20 Milliarden
- Voraussichtlicher Marktwert (2033):USD 21.51 Milliarden
- Wettervorhersage CAGR (2026–2033):26.9%
- Leitregion 2025:Nordamerika
- Schnellste Anbauregion:Asien-Pazifik
Was sind die großen Takeaways des Autonomen Farm Robotics Market
- Nordamerika dominierte den globalen autonomen Agrarrobotikmarkt mit dem größten Umsatzanteil von 36,28% im Jahr 2025, unterstützt durch groß angelegte kommerzielle Landwirtschaft, hohe landwirtschaftliche Arbeitskosten, starke Präzisions-Landwirtschaftsinfrastruktur, hohe Übernahme von GPS/GNSS und vernetzten Maschinen, und die Präsenz führender landwirtschaftlicher Maschinen und Robotik-Unternehmen. Die Region eignet sich besonders für autonome Systeme, da große Reihenbaubetriebe eine höhere Auslastung und Verbreitung von Automatisierungsinvestitionen über umfangreiche Anbauflächen erzielen können.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 27,8% von 2026 bis 2033 sein, die durch landwirtschaftliche Arbeitsknappheit, alternde landwirtschaftliche Bevölkerungen, zunehmende Mechanisierung, staatliche Unterstützung für intelligente Landwirtschaft, Erweiterung der Lebensmittelproduktion Anforderungen, und schnelle Übernahme von landwirtschaftlichen Drohnen, autonomen Maschinen und AI-enabled Farming-Systeme.
- Das autonome Traktorensegment führte den Markt mit einem Anteil von 42,56% im Jahr 2025, was die zentrale Rolle von autonomen Traktorplattformen als Basisrobotersysteme für den Bodenbearbeitungs-, Saatgut-, Sprüh-, Transport- und Feldbetrieb widerspiegelt. Die Forschung an autonomen landwirtschaftlichen Robotik identifiziert auch autonome Traktorplattformen als führende Typkategorie.
- Die Drohnen-Sprayer sollen das schnellste Wachstum bei einem CAGR von 28,8% von 2026 bis 2033 registrieren, unterstützt durch den zunehmenden Einsatz in der Ernteüberwachung, Kartierung, Sprühen, Ausbreitung, Pflanzenschutz und Feldüberwachung. DJI berichtete, dass ab Juli 2025 mehr als 500.000 seiner landwirtschaftlichen Drohnen in 100 Ländern eingesetzt wurden, was die zunehmende Verbreitung von Luftrobotiken beweist.
- Das vollautonome Segment soll das schnellste Wachstum bei einem CAGR von 31,2% von 2026 bis 2033 registrieren, da sich die Technologien AI, Computer Vision, LiDAR, GNSS, Sensor Fusion, Edge Computing und Remote Monitoring verbessern. Semi-autonome Systeme stellen derzeit die größere installierte Basis dar, da die Landwirte während des Übergangs zu höheren Autonomieniveaus weiterhin die menschliche Aufsicht bevorzugen.
- Es wird erwartet, dass große Betriebe die Kategorie der landwirtschaftlichen Größe mit einem Marktanteil von 58,78% im Jahr 2025 dominieren, da sie eine größere Kapitalverfügbarkeit, größere Anbaugebiete, eine höhere Auslastung der Anlagen und stärkere wirtschaftliche Anreize zur Automatisierung haben.
- Hardware wird für den größten Angebotsanteil mit einem Marktanteil von 58,56% im Jahr 2025 erwartet, da autonome Traktoren, Roboterfahrzeuge, Drohnen, Sensoren, Kameras, Navigationssysteme, Recheneinheiten, Roboterarme und andere physikalische Komponenten die Kerninfrastruktur der autonomen Landrobotik darstellen.
Report Scope und Autonome Landwirtschaft Robotik Marktsegmentierung
|
Attribute |
Autonome Farm Robotics Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend im Autonomen Robotikmarkt
- Künstliche Intelligenz und Computer Vision werden zentrale Technologien in der autonomen Landwirtschaftsrobotik, die es Maschinen ermöglicht, Kulturen, Unkraut, Hindernisse, Geländebedingungen, Vieh und andere Objekte zu identifizieren, ohne ständige Bedienereingänge.
- Zum Beispiel hat John Deere im Januar 2025 mehrere autonome Landmaschinen auf der CES 2025 eingeführt, darunter der autonome 9RX-Traktor für die Großlandwirtschaft und der autonome 5ML-Ockerschlepper für das Luftblasspritzen. Die Autonomietechnologie der zweiten Generation vereint Computervision, KI und Kameras, während der Obstgartentraktor LiDAR zur Verbesserung der Wahrnehmung in dichten Obstgärten hinzufügt.
- Der Übergang zu autonomen Flotten statt zu einzelnen autonomen Maschinen ist auch ein wichtiger Trend. Farmen suchen zunehmend Traktoren, Drohnen, Geräte, Scouting-Roboter und Datenplattformen zu koordinieren, so dass mehrere Maschinen mit zentraler Überwachung zusammenarbeiten können.
- Präzisionsspritzen wird zu einer großen Anwendung für autonome Robotik. KI-fähige Vision-Systeme können Unkräuter identifizieren und selektiv Herbizide anwenden, unnötigen chemischen Gebrauch unter Beibehaltung der Pflanzenschutzwirkung reduzieren.
- Zum Beispiel nutzt John Deere's See & Spray Technologie kamerabasierte Bildverarbeitung und maschinelles Lernen, um Pflanzen von Unkraut zu unterscheiden und Spraydüsen selektiv zu aktivieren. Solche Technologien zeigen den Übergang von der konventionellen Maschinenautomatisierung in Richtung Entscheidungsautonomie.
- Auch landwirtschaftliche Drohnen entwickeln sich von fernbedienten Geräten zu zunehmend automatisierten Systemen. Moderne Drohnen integrieren RTK-Positionierung, Radar, LiDAR, Computer Vision, Gelände nach, automatisierte Flugplanung und Präzisionsapplikationstechnologien.
- So startete DJI Agriculture im Juli 2025 weltweit die Agras T100, T70P und T25P landwirtschaftliche Drohnen mit intelligenteren Funktionen für den automatisierten Betrieb. Die Agras T100 unterstützt Spritz-, Spreiz- und Hebeanwendungen und verfügt über LiDAR, Millimeter-Wellenradar und ein Mehrkamera-Visionssystem.
- Autonomes Ernten ist ein weiterer wichtiger Technologietrend, insbesondere für arbeitsintensive Spezialkulturen. Fortschritte in der weichen Robotik, Robotergreifer, Tiefenwahrnehmung, Bildverarbeitung und KI verbessern die Fähigkeit von Robotern, empfindliche Ernten zu lokalisieren, zu bewerten, auszuwählen und zu handhaben.
- Da landwirtschaftliche Betreiber zunehmend nach einem kontinuierlichen Betrieb, einer geringeren Arbeitsabhängigkeit, einer präzisen Eingabeanwendung und einer verbesserten Ressourceneffizienz suchen, wird erwartet, dass autonome landwirtschaftliche Robotik von der individuellen Aufgabenautomatisierung auf vernetzte landwirtschaftliche Ökosysteme mit mehreren Robotern übergeht.
Was sind die Schlüsseltreiber des Autonomen Marktes für Robotik
- Der schnelle Mangel und die steigenden Kosten der landwirtschaftlichen Arbeit ist einer der stärksten Treiber der autonomen Landwirtschaftsrobotik. Landwirte haben Schwierigkeiten, Arbeiter für saisonale und repetitive Aufgaben wie Pflanzen, Sprühen, Unkraut, Ernten und Pflanzenüberwachung zu finden.
- Zum Beispiel, John Deere zitiert qualifizierte Arbeitskräfteverfügbarkeit als eine große Herausforderung bei der Einführung seiner neuen autonomen landwirtschaftlichen Maschinen in 2025. Der autonome 9RX-Traktor soll es den Landwirten ermöglichen, während der Bodenbearbeitung von der Maschine wegzugehen und sich auf andere landwirtschaftliche Aktivitäten zu konzentrieren.
- Die zunehmende Skala der Gewerbebetriebe schafft günstige Ökonomie für autonome Maschinen. Große Farmen können die Investitionskosten von Roboterausrüstung über Tausende von Acres verteilen und Maschinen für längere Zeit während kritischer Pflanz-, Sprüh- und Erntefenster verwenden.
- Die rasche Entwicklung von KI und Computervision erhöht die Zahl der landwirtschaftlichen Aufgaben, die automatisiert werden können. KI-Systeme können Bilder und Sensorinformationen interpretieren, Unkraut und Kulturen identifizieren, Hindernisse erkennen, Routen optimieren und die Entscheidungsfindung in Echtzeit unterstützen.
- Der Ausbau der Präzisionslandwirtschaft ist ein weiterer wichtiger Markttreiber. Autonome Roboter können GNSS, Kameras, LiDAR, Bodensensoren, Wetterinformationen, Kulturbilder und Farm-Management-Daten kombinieren, um ortsspezifische Operationen durchzuführen.
- Die steigenden Kosten und Umweltauswirkungen landwirtschaftlicher Inputs unterstützen auch die Annahme. Autonome Sprüh- und Webroboter können einzelne Anlagen oder definierte Bereiche ansprechen, anstatt die Eingaben gleichmäßig über ganze Felder zu übertragen.
- Die rasche Expansion der landwirtschaftlichen Drohnen unterstützt das Marktwachstum weiter. DJI berichtete bis Juli 2025 über 500.000 seiner landwirtschaftlichen Drohnen in 100 Ländern, was die zunehmende kommerzielle Akzeptanz von automatisierten landwirtschaftlichen Plattformen beweist.
- Die Entwicklung von Robotik-as-a-Service-Modellen hilft dabei, die hohen Kosten für robotische Geräte zu überwinden. Unter diesen Modellen können die Landwirte für robotische Operationen auf der Grundlage von Acreage, Stunden oder abgeschlossenen Aufgaben bezahlen, anstatt teure Ausrüstung zu kaufen.
Welche Faktoren erschweren das Wachstum des autonomen Robotikmarktes
- Fortgeschrittene autonome Farm-Roboter benötigen durch die Integration von KI-Prozessoren, Kameras, LiDAR, GNSS, Sensoren, Roboteraktoren, Elektroantrieben, Batterien, Kommunikationssystemen und spezialisierte Software erhebliche Investitionen.
- Diese hohen Kosten können die Annahme kleiner Betriebe begrenzen, insbesondere wenn die Betriebsgrößen fragmentiert sind und die Investitionsrendite aus autonomen Maschinen schwierig zu rechtfertigen ist.
- Das landwirtschaftliche Betriebsumfeld ist eine weitere große Herausforderung. Im Gegensatz zu strukturierten Industrieumgebungen enthalten Farmen unebenes Gelände, Schlamm, Staub, Regen, wechselnde Beleuchtung, Vegetationssperre, unregelmäßige Ernteabstände und unvorhersehbare Hindernisse.
- Autonome Navigation wird besonders schwierig in Obstgärten, Weinbergen, dichten Anbauumgebungen und Gebieten, in denen Satellitensignale schwach oder behindert sind. Roboter benötigen daher zunehmend Sensorfusionen, die GNSS, Kameras, LiDAR, Radar, Trägheitssensoren und andere Technologien kombinieren.
- Sicherheits- und Regulierungsanforderungen stellen auch wichtige Herausforderungen dar. Autonome Maschinen arbeiten in der Nähe von landwirtschaftlichen Arbeitskräften, Vieh, Fahrzeugen, Gebäuden und anderen landwirtschaftlichen Geräten, die eine robuste Hinderniserkennung, Not-Stop-Systeme, Fernüberwachung und zunehmend standardisierte Sicherheitsrahmen erfordern.
- Interoperabilität bleibt eine weitere Einschränkung, da autonome Landmaschinen verschiedener Hersteller proprietäre Kommunikationsprotokolle, Softwareumgebungen, Datenstrukturen und Kontrollschnittstellen verwenden können.
Wie wird der Autonome Farm Robotics Market segmentiert
Der autonome Agrarrobotikmarkt wird auf der Grundlage von Robotertyp, Autonomie Ebene, Anwendung, Betriebsgröße, Angebot, Landwirtschaft und Endverbraucher segmentiert.
- Von Robotertyp
Auf der Grundlage des Robotertyps wird der Markt in autonome Traktoren, Roboter Erntemaschinen, Webroboter, Drohnensprüher, Pflanz- und Sämungsroboter, Viehroboter, Boden- und Feldroboter, Erntedrohnen und intelligente Landfahrzeuge segmentiert. Das autonome Traktorensegment dominierte den Markt mit einem Anteil von 42,56% im Jahr 2025, aufgrund ihrer Fähigkeit, mehrere landwirtschaftliche Operationen durchzuführen, einschließlich Bodenbearbeitung, Pflanzung, Sprühen, Feldvorbereitung und Transport, während die Abhängigkeit von den menschlichen Betreibern reduziert. Autonome Traktorplattformen werden zunehmend als Basisrobotersystem für die großflächige Feldlandwirtschaft betrachtet, da mehrere Geräte an einer einzigen autonomen Plattform angebracht werden können.
Das Drohnen-Sprayer-Segment soll das schnellste Wachstum mit 28,8% CAGR von 2026 bis 2033 registrieren, angetrieben durch die zunehmende Adoption für die Erntegutüberwachung, Luftkartierung, Präzisionsspritzen, Pflanzenschutz, Feldüberwachung und gezielte Anwendung landwirtschaftlicher Inputs. Moderne landwirtschaftliche Drohnen kombinieren RTK-Navigation, Kameras, Radar, LiDAR, automatisierte Flugplanung und intelligente Sprühsysteme, wodurch sie zunehmend in der Lage sind, landwirtschaftliche Operationen mit begrenztem Bedienereingriff durchzuführen.
- Von Autonomy Level
Auf der Grundlage der Autonomie wird der globale autonome Agrarrobotikmarkt zu halbautonom und vollautonom segmentiert. Das halbautonome Segment wird voraussichtlich den Markt mit einem Anteil von 72,11% im Jahr 2025 dominieren, da die Landwirte die menschliche Aufsicht weiterhin bevorzugen und gleichzeitig automatisierte Navigations-, Anleitungs-, Mess-, Kontroll- und Entscheidungsunterstützungsfunktionen nutzen. Semi-autonome Systeme bieten einen geringeren Risikoweg in Richtung Vollautomatisierung und können oft in bestehende Landmaschinen und Arbeitsabläufe integriert werden.
Das vollautonome Segment wird das schnellste Wachstum bei einem 31,2% CAGR von 2026 bis 2033, angetrieben durch Verbesserungen in KI, Computer Vision, LiDAR, GNSS, Sensor Fusion, Edge Computing, Hinderniserkennung, autonome Wegplanung und Fernüberwachung. Vollständige autonome Systeme sind zunehmend in der Lage, definierte landwirtschaftliche Vorgänge ohne ständig vorhandenen Betreiber abzuschließen. Die Kommerzialisierung von autonomen Traktoren und spezialisierten Feldrobotern beschleunigt den Übergang von der assistierten Automatisierung zu unbeaufsichtigten Betrieben.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in Präzisionsbau, Arbeitsoptimierung, Produktivitätsverbesserung, Kostenreduzierung, Erntegutüberwachung, nachhaltige Landwirtschaft und landwirtschaftliche Automatisierung segmentiert. Das Präzisionslandwirtschaftssegment stellt eine große Anwendung mit einem Anteil von 29.91% im Jahr 2025 dar, da autonome Roboter GNSS, Sensoren, Computer Vision, Bildgebung, AI und Farm-Management-Daten kombinieren können, um landwirtschaftliche Vorgänge mit größerer räumlicher Präzision auszuführen. Die Präzisionszucht ermöglicht es den Züchtern, die Variabilität von Pflanzen und Böden zu identifizieren und Wasser, Düngemittel, Pestizide und andere Eingaben entsprechend den tatsächlichen Feldanforderungen anzuwenden.
Das Segment Landwirtschaftsautomation wird das schnellste Wachstum mit einem 29,4% CAGR von 2026 bis 2033, angetrieben durch steigende Nachfrage nach autonomen Systemen, die in der Lage sind, mehrere wiederkehrende landwirtschaftliche Aufgaben mit minimaler menschlicher Intervention durchzuführen, registrieren. Die Integration von autonomen Traktoren, Roboter-Unedern, Drohnen, Ernterobotern und angeschlossenen Betriebsmanagement-Plattformen ermöglicht den Übergang von isolierten automatisierten Aufgaben zu integrierten autonomen Workflows.
- Nach Betriebsgröße
Auf der Grundlage der Betriebsgröße wird der Markt in kleine Farmen, mittelgroße Farmen und große Farmen segmentiert. Das Großbetriebssegment wird voraussichtlich den Markt mit einem Anteil von 58,78% im Jahr 2025 dominieren, was auf eine höhere Kaufkapazität, große Betriebsbereiche, eine größere Auslastung der Anlagen und stärkere wirtschaftliche Anreize für die Automatisierung zurückzuführen ist. Große Farmen können die Kapitalkosten von autonomen Maschinen über mehr Hektar verteilen und können Geräte während kritischen landwirtschaftlichen Fenstern bedienen, wenn die Verfügbarkeit von Arbeitskräften begrenzt ist.
Die kleinen und mittelständischen Betriebe werden von 2026 bis 2033 mit 29,1% CAGR das schnellste Wachstum registrieren, angetrieben durch die zunehmende Übernahme von Robotik-as-a-Service, Equipment Leasing, Shared Ownership, Kooperative Einkauf, Pay-per-use-Modelle und kostengünstigere autonome Plattformen. Diese Geschäftsmodelle reduzieren die Kapitallast und ermöglichen kleineren Betrieben den Zugang zu Roboterfähigkeiten, ohne komplette Systeme zu kaufen. Auch der Ausbau von kompakten Elektrorobotern und modularen autonomen Plattformen soll die Zugänglichkeit verbessern.
- Durch Angebot
Auf Basis des Angebots wird der globale autonome Agrarrobotikmarkt in Hardware, Software und Dienstleistungen segmentiert. Das Hardware-Segment wird voraussichtlich den Markt mit einem Anteil von 58,56% im Jahr 2025 dominieren, aufgrund des wachsenden Einsatzes von autonomen Traktoren, landwirtschaftlichen Drohnen, Robotikern, Kameras, Sensoren, LiDAR, Navigationsausrüstung, Roboterarmen, Onboard-Computing-Systemen und autonomen Feldplattformen. Hardware stellt die physische Grundlage der autonomen Landwirtschaft dar, und die relativ hohen Anschaffungskosten von Roboterausrüstung trägt wesentlich zu seinem Umsatzbeitrag bei.
Das Software-Segment soll das schnellste Wachstum bei einem 27,4% CAGR von 2026 bis 2033 registrieren, angetrieben durch steigende Nachfrage nach KI-basierten Entscheidungsfindung, autonomer Navigationssoftware, Flottenmanagement-Plattformen, Kulturerkennungssystemen, Fernüberwachung, digitale Kartierung, prädiktive Analytik und Robotersteuerungssoftware. Da autonome Systeme anspruchsvoller werden, ist Software zunehmend verantwortlich für Wahrnehmung, Planung, Entscheidungsfindung, Maschinenkoordination und Leistungsoptimierung. Software stellt daher eine immer wichtigere Quelle für wiederkehrende Einnahmen durch Abonnements, Updates, Analysen und verbundene Dienstleistungen dar.
- Durch Landwirtschaft Umwelt
Auf der Grundlage der landwirtschaftlichen Umwelt wird der Markt in die Landwirtschaft im Freien, in der Innenwirtschaft, in der Gewächshauswirtschaft und in der Obst- und Weinbauwirtschaft segmentiert. Das Outdoor-Landwirtschaftssegment wird voraussichtlich den Markt mit einem Anteil von 68,34% im Jahr 2025 dominieren, aufgrund der umfangreichen globalen Zunahme der Feldfrüchte und des zunehmenden Einsatzes autonomer Traktoren, Drohnen, Roboter-Uneder, Präzisions-Sprayer und Feldroboter. Großkörner, Ölsaaten, Baumwolle und andere Waarenfarmen bieten günstige Betriebsbedingungen für autonome Maschinen, da sich wiederkehrende Feldbetriebe erhebliche Arbeits- und Produktivitätsvorteile erzielen können.
Das Segment Gewächshausbau wird von 2026 bis 2033 das schnellste Wachstum bei einem 27,9 % CAGR registriert, das durch steigende Nachfrage nach automatisierter Ernte, Transport, Bestäubung, Pflanzenhandling und Umweltmanagement angetrieben wird. Greenhouses bieten relativ strukturierte Umgebungen, in denen autonome Roboter mit größerer Vorhersagbarkeit arbeiten können. Die zunehmende Entwicklung der kontrollierten Umweltwirtschaft und arbeitsintensiven Spezialkulturproduktion schafft zusätzliche Möglichkeiten für autonome Robotik.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der globale autonome Agrarrobotikmarkt in kommerzielle Farmen & Züchter, landwirtschaftliche Genossenschaften, Milch- und Viehfarmen, Gewächshäuser, landwirtschaftliche Dienstleister und Regierungs- und Forschungsorganisationen segmentiert. Das Segment Gewerbebetriebe & Züchter wird voraussichtlich 2025 mit einem Anteil von 61,23% am Markt dominieren, da autonome Traktoren, landwirtschaftliche Drohnen, Roboter-Uneder, Präzisions-Sprayer und Erntesysteme weitgehend übernommen werden. Gewerbebetriebe haben in der Regel größere Betriebsgebiete, mehr Zugang zu Kapital, höhere Auslastungsquoten und stärkere ökonomische Anreize zur Verringerung der Arbeitsabhängigkeit.
Das Segment der landwirtschaftlichen Dienstleister wird von 2026 bis 2033 am schnellsten mit einem 30,2% CAGR registriert, der durch die Expansion von Robotik-as-a-Service-Geschäftsmodellen angetrieben wird. Service Provider können autonome Traktoren, Drohnen, Roboter-Uneder, Ernteroboter und Überwachungsplattformen im Auftrag mehrerer Farmen erwerben und betreiben, die es den Züchtern ermöglichen, auf Roboterfähigkeiten zuzugreifen, ohne die komplette Ausrüstung zu investieren. Dieses Modell ist besonders attraktiv für kleine und mittelständische Betriebe und soll eine breitere Annahme auf fragmentierten Agrarmärkten unterstützen.
Welche Region hält den größten Teil des Autonomen Marktes für Robotik auf dem Bauernhof
- Nordamerika dominierte den autonomen Agrarrobotikmarkt und machte den größten Umsatzanteil von 36,28% im Jahr 2025, unterstützt von groß angelegten Gewerbebetrieben, hohen landwirtschaftlichen Arbeitskosten, fortschrittliche Mechanisierung, weit verbreitete Annahme von Präzisionslandwirtschaft, starke GPS/GNSS-Infrastruktur und die Präsenz von großen landwirtschaftlichen Maschinenherstellern und Robotik-Unternehmen. Nordamerika ist auch ein wichtiges Zentrum für autonome Traktorentwicklung und kommerzielle Bereitstellung.
- Die Region profitiert von der raschen Übernahme autonomer Traktoren, dem KI-betriebenen Präzisionsspritzen, landwirtschaftlichen Drohnen, der Roboter-Feldausrüstung und angeschlossenen landwirtschaftlichen Management-Plattformen. Große Reihen-Kropfarmen bieten günstige Wirtschaftlichkeit für autonome Systeme, da Geräte über umfangreiches Wachstum und während kritischer landwirtschaftlicher Betriebsfenster genutzt werden können.
US Autonome Farm Robotics Markt Insight
Der US-autonome Agrarrobotikmarkt erlebt ein schnelles Wachstum, unterstützt durch großräumige kommerzielle Landwirtschaft, landwirtschaftliche Arbeitsknappheit, steigende Arbeitskosten, starke Präzisions-Landwirtschaft Annahme und erhebliche Investitionen in autonome Maschinen. Autonome Traktoren, AI-betriebene Sprühsysteme, landwirtschaftliche Drohnen, Roboter- und automatisierte Erntetechniken werden zunehmend getestet und vermarktet.
Kanada Autonome Farm Robotics Markt Insight
Der autonome Agrarrobotikmarkt Kanadas erweitert sich aufgrund großer landwirtschaftlicher Flächen, saisonaler Arbeitsknappheit, hoher Mechanisierungsgrad und zunehmender Akzeptanz der Präzisionslandwirtschaft. Autonome Traktoren, Drohnen, Roboter-Pflanzen-Monitoring-Plattformen und Feldroboter werden voraussichtlich über Getreide-, Ölsaaten-, Vieh- und Spezial-Krop-Betriebe Adoption gewinnen. Die großen Farmen des Landes bieten günstige Wirtschaftlichkeit für autonome Geräte, da eine hohe Maschinenauslastung die Kapitalkosten von Roboterplattformen ausgleichen kann.
Europa Autonome Landwirtschaft Robotik Markt Insight
Der europäische autonome Agrarrobotermarkt wächst aufgrund hoher landwirtschaftlicher Arbeitskosten, Nachhaltigkeitsanforderungen, starker Umweltpolitik, fortschrittlicher landwirtschaftlicher Maschineninfrastruktur und zunehmender Investitionen in die Präzisionslandwirtschaft. Länder, darunter Deutschland, Frankreich, die USA, die Niederlande, Italien, Spanien, Dänemark und die Schweiz entwickeln starke Ökosysteme rund um autonome Traktoren, landwirtschaftliche Drohnen, Robotik, Weinautomatisierung, autonomes Unkraut und Präzisionsspritzen.
Deutschland Autonome Farm Robotics Market Insight
Der deutsche autonome Agrarrobotikmarkt wächst aufgrund der starken landwirtschaftlichen Maschinenindustrie, der fortschrittlichen technischen Fähigkeiten, der landwirtschaftlichen Forschungsinfrastruktur und der zunehmenden Investitionen in autonome Landwirtschaftstechnologien. Deutsche Landmaschinenhersteller, Roboterentwickler und Forschungseinrichtungen konzentrieren sich zunehmend auf autonome Navigation, Bildverarbeitung, Feldroboter, landwirtschaftliche Datenplattformen und AI-fähige Maschinen. Autonome Systeme sind besonders attraktiv, da Farmen mit Einschränkungen der Arbeitsverfügbarkeit konfrontiert sind und den Druck erhöhen, um die Produktivität zu verbessern.
Frankreich Autonome Farm Robotics Market Insight
Frankreich wächst aufgrund von Arbeitsknappheit, Spezialkulturproduktion, Weinbergen, Umweltvorschriften und zunehmendem Interesse an der Präzisionslandwirtschaft. Autonome Systeme gewinnen an Relevanz in Weinbergen und Spezialkulturen, wo landwirtschaftliche Operationen arbeitsintensiv sein können und Gelände konventionelle Automatisierung erschweren kann. Die zunehmende Akzeptanz landwirtschaftlicher Drohnen für ausgewählte Pflanzenschutzanwendungen unterstützt auch die Marktentwicklung. DJI berichtete, dass Frankreich landwirtschaftliche Drohnen in bestimmten schwer zugänglichen Weinbergen und Bananen-Krop-Anwendungen erlaubt.
Asien-Pazifik Autonome Landwirtschaft Robotik Markt Einblick
Der asiatisch-pazifische autonome Agrarrobotikmarkt wird erwartet, dass schnelles Wachstum, angetrieben durch landwirtschaftliche Arbeitsknappheit, alternde landwirtschaftliche Bevölkerungen, steigende Lebensmittelproduktion Anforderungen, erweiterte Mechanisierung, staatliche Unterstützung für intelligente Landwirtschaft und zunehmende Übernahme von Drohnen und autonomen Maschinen. China, Japan, Indien, Südkorea und Australien stellen große Wachstumsmärkte dar.
China Autonome Farm Robotics Markt Insight
Der China autonome Agrarrobotikmarkt wächst aufgrund der Agrarmodernisierung, der zunehmenden Mechanisierung, der staatlichen Unterstützung für die intelligente Landwirtschaft, der großen Übernahme landwirtschaftlicher Drohnen und der zunehmenden Investitionen in KI und autonome Maschinen. Landwirtschaftliche Drohnen stellen einen besonders wichtigen Bereich der chinesischen Agrarroboterentwicklung dar. Der zunehmende Einsatz von UAVs für die Pflanzenschutzüberwachung, das Sprühen, die Kartierung und den Präzisions-Pflanzenschutz schafft ein großes Ökosystem für die autonome Luftlandwirtschaft.
Indien Autonome Farm Robotics Markt Insight
Der indische autonome Agrarrobotermarkt wächst durch landwirtschaftliche Arbeitsknappheit, steigende Nachfrage nach Mechanisierung, fragmentierte landwirtschaftliche Strukturen, steigendes Interesse an der Präzisionslandwirtschaft und staatliche Initiativen zur Unterstützung der Agrartechnologie. Landwirtschaftliche Drohnen, kompakte autonome Traktoren, Roboter-Uneder, Präzisions-Sprayer, kulturüberwachende Roboter und AI-fähige Farm-Management-Systeme stellen große Wachstumschancen dar. Robotik-as-a-Service, individuelle Einstellung, Leasing und kooperative Eigentumsmodelle werden besonders wichtig sein, da viele indische Betriebe auf relativ kleinen Betrieben arbeiten.
Welche sind die Top-Unternehmen im Autonomen Robotikmarkt
Die autonome Agrarrobotikindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Deere & Company(US)
- CNH Industrial N.V.(USK)
- Kubota Corporation(Japan)
- Yanmar Holdings Co., Ltd.(Japan)
- AGCO Corporation(US)
- DJI Landwirtschaft (China)
- XAG Co., Ltd.
- Naïo Technologies (Frankreich)
- Trimble Inc. (USA)
- Topcon Positioning Systems, Inc. (USA)
- Small Robot Company (U.K.)
- ecoRobotix SA (Schweiz)
- Verdant Robotics (USA)
- Robotics Plus (Neuseeland)
- Monarch Tractor (USA)
- GUSS Automation (USA)
- TerraClear (USA)
- Saga Robotics (Norway)
- Blue River Technology (US)
- Carbon Robotics (USA)
- FarmWise Labs, Inc. (USA)
- SwarmFarm Robotics (Australien)
- FFRobotics (Israel)
- Octinion (Belgien)
- Blauweiß (Israel)
- Burro (USA)
- FarmDroid (Dänemark)
- Aigen Robotics (USA)
- Tortuga AgTech (USA)
- B.V. (Niederlande)
- Bear Flag Robotics (USA)
- John Deere (USA)
- CLAAS KGaA mbH (Deutschland)
- Mahindra & Mahindra Ltd. (Indien)
- TAFE (Indien)
Was sind die neuesten Entwicklungen im Autonomen Robotikmarkt
- Im Januar 2025 entwarf John Deere neue autonome landwirtschaftliche Maschinen auf der CES 2025, einschließlich des autonomen 9RX Traktors für Großfräser und des autonomen 5ML-Ockerschleppers für Luftblasspritzen. Das Autonomiesystem der zweiten Generation kombiniert KI, Computer Vision, Kameras und erweiterte Sensation, während LiDAR dem Obstgarten Traktor hinzugefügt wurde, um die Navigation in dichten Baumkronen zu verbessern.
- Im Februar 2025 kündigte Yamaha Motor die Gründung von Yamaha Agriculture, Inc. in den USA und seine Vereinbarung, neuseeländische Robotics Plus zu erwerben. Yamaha hat auch Vermögenswerte von der australischen landwirtschaftlichen Technologiefirma The Yield integriert. Die Strategie verbindet die Agrarautomatisierung mit digitalen Landwirtschaftstechnologien, um Präzisionslösungen zu entwickeln. Die Übernahme von Robotics Plus wurde am 1. April 2025 abgeschlossen.
- Im Juli 2025 startete DJI Agriculture weltweit die Agrardrohnen Agras T100, T70P und T25P. Die neue Generation bietet höhere Nutzlastfähigkeiten, automatisierte Operationen, verbesserte Sicherheitstechnologien und Unterstützung für Spritz-, Streu- und Hebeanwendungen. Der Agras T100 enthält LiDAR, Millimeter-Wellenradar und ein Multi-Kamera-Visionssystem.
- Im August 2025 berichtete DJI Agriculture über eine signifikante Erweiterung der landwirtschaftlich-dronen Adoption in Mexiko. Seit 2019 stiegen die Verkäufe von Spraydrone um 56 Mal über sechs Jahre. Das Unternehmen berichtete, dass seine landwirtschaftlichen Drohnen auf 7,1 % der mexikanischen Farmen betrieben wurden, was die zunehmende Durchdringung autonomer Luftanbautechnologien beweist.
- Im November 2025 erweiterte DJI Agriculture die Verfügbarkeit seiner neuesten Agras T100, T70P und T25P Drohnen in europäische, zentrale asiatische und afrikanische Märkte. Das Unternehmen betonte intelligente automatisierte Operationen und die zunehmende Übernahme der Drohnen-basierten Präzisionszucht.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











