


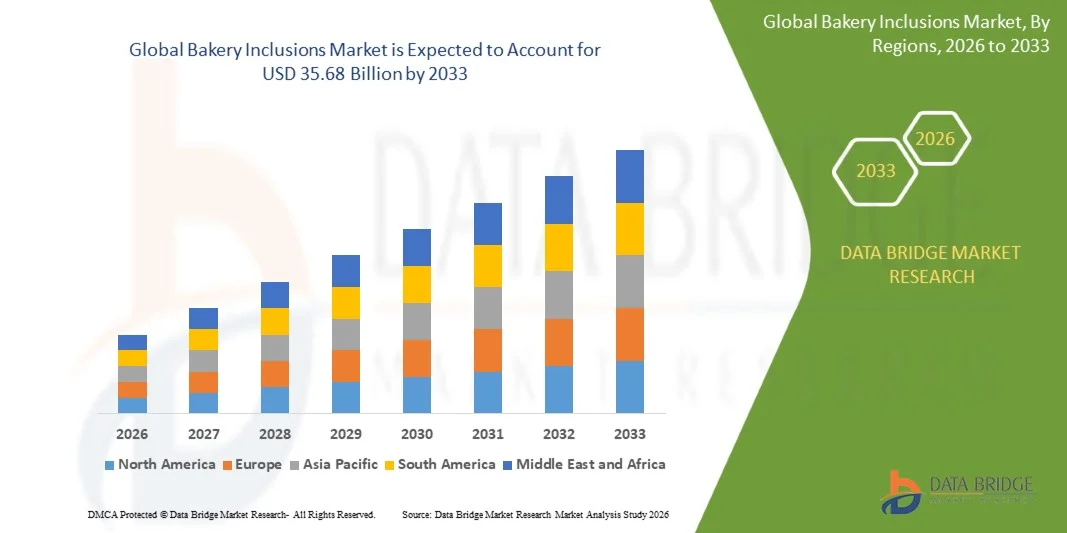
Global Bakery Inclusions Market Segmentation, Nach Produkttyp (Chocolate & Confectionery Chunks, Dried Fruit Pieces, Nuts & Seeds, Cereal & Grain Inclusions, Flavoured Sugar & Caramel Pieces), Form (Solid & Semi-Solid, Liquid & Paste), Nature (Conventional, Organic), Application (Breads & Rolls
Was ist die Bakery Inclusions Marktgröße und Wachstum Rate
- Nach der Data Bridge Market Research Analyse wurde der Bäckerei-Inklusionsmarkt auf18,93 Milliarden USD in 2025und wird zu erreichen35,68 Milliarden USD bis 2033, in einemCAGR von 8,30% von 2026 bis 2033.
- Der Markt erweitert sich auf der Rückseite der steigenden globalen Nachfrage nach hochwertigen und üppigen Backwaren, der Mainstreaming von sauberen Etiketten und pflanzlichen Formulierungen und der zunehmende Einsatz von Einschlüssen als kostengünstige Route für Hersteller, Brote, Kekse, Kuchen und Snack-Bäckerei-Produkte auf Geschmack, Textur und visuelle Attraktivität zu differenzieren.
- Bäckereieinschlüsse sind diskrete Zutatstücke, wie Schokoladenstücke, getrocknete Früchte, Nüsse, Müslistücke oder aromatisierte Zuckerfragmente, in oder auf Teig und Teig vor oder nach dem Backen zugefügt, um sensorische Differenzierung, Texturkontrast und zunehmend funktionale und ernährungsphysiologische Vorteile zu liefern. Vorkommen inhitzestabilund die Bäckerei-Inklusionstechnologie ermöglichen es diesen Stücken, Form, Farbe und Textur durch Hochtemperatur-Industrie-Backen zu erhalten, ihre Verwendung von handwerklichen Bäckereien in großtechnische Produktion zu erweitern.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 18.93 Milliarden
- Voraussichtlicher Marktwert (2033): USD 35.68 Milliarden
- Prognose CAGR (2026–2033): 8,30%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Bakery Inclusions Market
- Nordamerika dominierte den globalen Bäckerei-Inklusionsmarkt mit dem größten Umsatzanteil von 33,85% im Jahr 2025, unterstützt durch hohen pro-Kopf-Verbrauch von verpackten Bäckereien, einer etablierten Industriebäckereibasis und einer schnellen neuen Produktentwicklung durch führende Zutatlieferer mit Sitz in der Region.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 10,2% von 2026 bis 2033 sein, angetrieben durch steigende Nachfrage nach westlichen Backwaren, wachsende organisierte Einzelhandelsbäckerei-Ketten und wachsende Einwegeinkommen in ganz China, Indien und Südostasien.
- Das Segment Schokolade und Süßwaren führte den Markt mit einem Anteil von 41,63 % im Jahr 2025, aufgrund der anhaltenden Verbraucherpräferenz für Schokolade vorwärts gebackene Waren und der kontinuierlichen Innovation von Schokoladenlieferanten in milchfreien, hitzebeständigen und Premium-Cao-Formaten.
- Getreide- und Getreideeinschlüsse sind der am schnellsten wachsende Produkttyp, der eine CAGR von 9,6% registriert, was ein steigendes Verbraucherinteresse an Backwaren widerspiegelt, die rund um Fasergehalt, Vollkorn und funktionelle Ernährung liegen.
- Das solide & semi-solide Formsegment dominierte die Formkategorie mit einem Umsatzanteil von 68,24% im Jahr 2025, begünstigt für seine einfache Handhabung, Dosiergenauigkeit und Kompatibilität mit dem weitesten Spektrum industrieller Backprozesse.
- Die konventionellen Einschlüsse entfielen 2025 auf 85,46% des Marktes, aber das organische Segment ist bei einem CAGR von 11,4% die am schnellsten wachsende Naturkategorie, da saubere und organisch-zertifizierte Ansprüche zunehmend von Primärbestandteilen zu Inklusionskomponenten reichen.
- Das Segment Muffins & Brownies ist die am schnellsten wachsende Software-Kategorie, mit einem CAGR von 9,4%, angetrieben durch Prämientrends in der Bäckerei-Snacking-Kategorie und wachsende Verwendung von geschichteten und topped Inklusion-Formaten, um indulgente, Bäckerei-Café-Stil Produkte für den Einzelhandel zu schaffen.
Report Scope und Bakery Inclusions Marktsegmentierung
|
Attribute |
Bakery Inclusions Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Bakery Inclusions Markt
- Ingredient-Lieferanten positionieren ihre Compound-Schokolade- und Beschichtungsunternehmen explizit um die Inklusionskategorie herum, was darauf hindeutet, wie zentral diese Stücke zur Bäckereiproduktdifferenzierung geworden sind, anstatt sie als Sekundärzutatlinie zu behandeln.
- Diese Verschiebung ist bei der Restrukturierung des Lieferantenportfolios, der Prämienbildung der Kernbereiche und der Einführung neuer Formate, die speziell für die Bäckerei visuelle und texturale Attraktivität konzipiert sind, sichtbar.
- Zum Beispiel hat Barry Callebaut im Mai 2026 seine Verbindung in eine neu definierte Kategorie „Cacao Coatings & Inclusions“ auf der Sweets & Snacks Expo umstrukturiert und Cacao Max, eine neue Premium-Ccao-Beschichtung mit einer Milchvariante, mit mehrdimensionalen Geschmacksprofilen und einer seidigen, glatten Klauenstruktur eingeführt.
- Dairy-freie und allergenfreundliche Einschlüsse erweitern sich gleichzeitig über die Nischenpositionierung in Mainstream-Lieferantenbereiche und erweitern die Anwendungen, in denen Einschlüsse verwendet werden können.
- So hat Barry Callebaut im September 2026 auf der Sweets & Snacks Expo in Chicago ein erweitertes milchfreies Schokoladen-Portfolio im Rahmen seiner Pathway-Reihe vorgestellt und neue, düstere und milchähnliche, milchfreie Schokoladeneinschlüsse und -beschichtungen für den Einsatz in Backwaren, Snacks, Getreide und Snackbars eingeführt.
- Da die Lieferanten ihre Compound- und Beschichtungsunternehmen weiterhin um die Einbindungsmöglichkeit umrahmen und allergenfreundliche Formate in Mainstream-Bereiche ausbauen, wird erwartet, dass die Produktdifferenzierung durch Inklusionstechnologie eine primäre Wettbewerbsachse bei der Entwicklung von Bäckereiprodukten bleibt.
Was sind die Schlüsseltreiber des Bakery Inclusions Market
- Die weltweite Nachfrage nach Premium-, Indulgent- und visuell differenzierten Backwaren ist der Hauptanforderungstreiber, da Einschlüsse den Herstellern einen vergleichsweise kostengünstigen Weg bieten, um verschiedene Geschmacks- und Texturkombinationen zu schaffen, ohne ein ganzes Produkt zu reformieren.
- Zutat-Lieferanten erweitern ihre Bäckerei-spezifische technische Unterstützung und Produkt-Vitrinen, um Bäckerei-Hersteller zu helfen, neue Inklusions- und Fülltechnologien schneller zu übernehmen, den Weg von Zutat Innovation zu Regal zu verkürzen.
- So präsentierte Cargill im März 2025 auf der AAHAR 2025 auf der AAHAR 2025 in Indien auf der AAHAR 2025 auf Bäckerei- und Dessertapplikationen für den regionalen Markt gezielte Textur- und Fülllösungen.
- Lieferanten investieren auch direkt in die Bäckereiproduktion und DemonstrationInfrastrukturdie Einführung neuer Inklusions-, Füll- und Verbesserungstechnologien zu beschleunigen.
- Zum Beispiel eröffnete Puratos und Automatisierungsentwickler AMF Bakery Systems im Juli 2025 eine hochmoderne Pilotbäckerei in New Jersey, die eine Anlage bietet, in der Bäckereikunden neben automatisierten Produktionsanlagen unter realen Fertigungsbedingungen neue Zutat- und Inklusionstechnologien testen können.
- Mit den Lieferanten, die die technische Demonstrationskapazität weiter ausbauen und eine neue Produktentwicklung speziell auf Bäckerei-Format-Inklusions widmen, wird erwartet, dass der Markt durch den Prognosezeitraum ein anhaltendes innovationsgeführtes Wachstum erlebt.
Welche Faktoren erschweren das Wachstum des Bakery Inclusions-Marktes
- Einschlüsse müssen der mechanischen Belastung der Teigmischung und den hohen Temperaturen des industriellen Backens standhalten, ohne übermäßiges Schmelzen, Ausbluten von Farbe oder Geschmack oder Formverlust, der den Lieferanten eine erhebliche Formulierungs- und Verarbeitungsbelastung auferlegt.
- Die Sicherstellung der Bäckchenstabilität bei gleichzeitiger Bereitstellung der gewünschten erstklassigen sensorischen Erfahrung, insbesondere für Schokoladen-basierte Einschlüsse, erfordert spezialisierte Verarbeitungstechnik und Rohstoffauswahl, die die Produktionskosten erhöht und die Anzahl der Lieferanten, die große Industriebäckereikunden im Maßstab bedienen können, begrenzt.
- Volatile Rohstoffkosten für wichtige Inputs wie Kakao, Nüsse und getrocknete Früchte fügen weiteren Preisdruck hinzu, und Lieferanten mussten Reformierungs- und alternative Zutatstrategien erkunden, um Kostenexposition zu verwalten, ohne die Produktqualität zu beeinträchtigen.
- Zum Beispiel investierte Barry Callebaut im November 2025 in Planet A Foods, ein Lebensmittel-Technologie-Unternehmen, das ChoViva produziert, eine nicht-coa-Schokolade Alternative formuliert aus Sonnenblumenkernen und pflanzlichen Fetten, entwickelt teilweise in Reaktion auf anhaltend hohe Kakaobohnenpreise und Marktvolatilität beeinflussen Schokoladen-basierte Inklusion Formulierungen.
- Die kombinierte Belastung des Back-Stabilitäts-Engineerings, der Prämien-Formulierungskosten und der volatilen Schlüssel-Warenpreise schränken weiterhin die Marge ein und begrenzen das Tempo, in dem kleinere Lieferanten für große Industrie-Bäckerei-Kontrakte konkurrenzfähig sein können, was die Gesamtmarktausweitung gegenüber der zugrunde liegenden Verbrauchernachfrage moderiert.
Wie wird der Bakery Inclusions Market segmentiert
Der Bäckerei-Inklusionsmarkt wird auf Basis von Produkttyp, Form, Natur, Anwendung, Funktionalität, Verarbeitungstechnologie, Endbenutzer und Vertriebskanal segmentiert.
- Nach Produkttyp
Auf der Grundlage des Produkttyps wird der globale Bäckerei-Inklusionsmarkt in Schokolade & Süßwaren-Chunks, getrocknete Fruchtstücke, Nüsse & Samen, Getreide & Getreide-Einschlüsse und aromatisierte Zucker & Karamellstücke segmentiert. Das Segment Schokolade und Süßwaren dominierte den Markt mit einem Anteil von 41,63 % im Jahr 2025, aufgrund der anhaltenden Verbraucherpräferenz für Schokoladen-Zukunfts-Cookies, Muffins und Brote, und kontinuierlichen Lieferanten Investitionen in milchfreie, hitzebeständige und Premium-Ccao-Chalunk- und Chip-Formate.
Das Segment Getreide & Getreide Inklusion wird das schnellste Wachstum bei einem CAGR von 9,6% von 2026 bis 2033, angetrieben von steigendem Verbraucherinteresse an faser- und körnigen positionierten Backwaren, und erweiterte Verwendung von alten Getreide- und Saatgutstücken zur Unterstützung von funktionellen Ernährungsansprüchen.
- nach Form
Auf der Grundlage der Form wird der globale Bäckerei-Inklusionsmarkt zu fester & halbfester und flüssiger & Paste segmentiert. Das solide & semi-solid Segment dominierte den Markt mit einem Anteil von 68,24% im Jahr 2025, begünstigt für seine einfache Handhabung, Dosiergenauigkeit auf automatisierten Produktionslinien und Kompatibilität mit der breitesten Palette von industriellen Backprozessen und Geräten.
Das Segment Liquid & Paste wird erwartet, dass die schnellste CAGR von 9,1% von 2026 bis 2033, angetrieben durch steigende Verwendung von Obst- und Mutterpasten als Drall, Füllung und Schichtung Inklusion in Premium Kuchen, Gebäck und handwerkliche Bäckerei Produkte, wo flüssige Formate ermöglichen markante visuelle Märchen und Schichtungseffekte.
- Von der Natur
Auf Basis der Natur wird der globale Bäckerei-Inklusionsmarkt in konventionelle und organische Segmente segmentiert. Das konventionelle Segment dominierte den Markt mit einem Anteil von 85,46% im Jahr 2025, was die breiten Kosten- und Lieferkettenvorteile herkömmlicher Rohstoffe in der industriellen Backwarenproduktion widerspiegelte.
Das organische Segment wird erwartet, dass die schnellste CAGR von 11,4% von 2026 bis 2033, angetrieben durch die Erweiterung der sauber-label und organisch-zertifizierte Positionierung von Primärbäckerei-Zutaten zu Inklusionskomponenten, da Premium- und Handwerksbäckerei-Marken suchen voll Rezept Bio-Zertifizierung.
- Anwendung
Auf Basis der Anwendung wird der globale Bäckerei-Inklusionsmarkt in Brote & Rollen, Kekse & Biscuits, Kuchen & Gebäck, Muffins & Brownies und Donuts & süß gebackene Snacks segmentiert. Das Segment Cookies & Biscuits dominierte den Markt mit einem Anteil von 29,72% im Jahr 2025, was die starke Abhängigkeit der Kategorie von Einschlüssen sowohl für die Kernaromenidentität wie Schokoladenchip-Cookies als auch für die visuelle Regaldifferenzierung widerspiegelte.
Das Segment Muffins & Brownies wird von 2026 bis 2033 die schnellste CAGR von 9,4% erleben, die von den Prämientrends in der Bäckerei-Snacking-Kategorie und der wachsenden Verwendung von geschichteten und topped Inklusions-Formaten angetrieben wird, um indulgente, Bäckerei-Café-Stil Produkte für den Einzelhandel zu schaffen.
- Von der Funktionalität
Auf Basis der Funktionalität wird der globale Bäckerei-Inklusionsmarkt in Geschmacks- und Geschmacksvergrößerung, Textur & visuelle Attraktivität, Ernährungsfortifikation und Haltbarkeit & Bäckerei segmentiert. Das Segment Aroma- und Geschmacksverbesserung dominierte den Markt mit einem Anteil von 44.17% im Jahr 2025, was die primäre und etablierteste Rolle der Einbeziehung in die Backwarenentwicklung widerspiegelte.
Das ernährungsphysiologische Fortification-Segment wird von 2026 bis 2033 mit dem schnellsten CAGR von 9,9 % bezeugt, der durch steigende Nutzung von Inklusion als Fahrzeug für zusätzlichen Protein-, Faser- und Mikronährstoffgehalt angetrieben wird, so dass die Hersteller funktionelle Positionierung ohne Veränderung der sensorischen Eigenschaften des Basisrezepts liefern können.
- Durch Verarbeitungstechnik
Auf Basis der Verarbeitungstechnik wird der globale Bäckerei-Inklusionsmarkt zu Verkapselung, Verkapselung, Extrusion und Agglomeration und Gefriertrocknung segmentiert. Das Segment Enrobing & Coating dominierte den Markt mit einem Anteil von 38,92% im Jahr 2025, was seine etablierte Rolle bei der Herstellung von Schokolade beschichteten und konfektionierten Inklusionsstücken im industriellen Maßstab widerspiegelte.
Das Verkapselungssegment wird voraussichtlich den schnellsten CAGR von 10,1% von 2026 bis 2033 erleben, der durch den wachsenden Einsatz beim Schutz von Geschmack, Farbe und funktionalen Nährstoffen durch die mechanische und thermische Belastung des industriellen Backens getrieben wird und das Sortiment an Inhaltsstoffen erweitert, die als backstabile Einschlüsse erfolgreich eingearbeitet werden können.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der globale Bäckerei-Inklusionsmarkt in Industriebäckereien, Handwerks- und Handwerksbäckereien, Laden- und Einzelhandelsbäckereien sowie Haus- und Hausbackereien segmentiert. Das Segment Industriebäckereien dominierte den Markt mit einem Anteil von 61,38% im Jahr 2025, was die Konzentration der Gesamteinschließungsmenge in großräumigen, hochdurchsatzbetrieblichen Backbetrieben, die Einzelhandels- und Lebensmitteldienstleistungen anbieten, widerspiegelte.
Das Segment Handwerks- und Handwerksbäckereien wird von 2026 bis 2033 die schnellste CAGR von 9,3 % erleben, die von der Prämie des unabhängigen Bäckereisektors und der steigenden Bereitschaft der Verbraucher, für unverwechselbare, kleinbäckige Inklusionskombinationen zu zahlen, die nicht in der Regel in Massenware erhältlich sind.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der globale Bäckerei-Inklusionsmarkt in Direktverkäufe/B2B und indirekte Verkäufe/B2C segmentiert. Das Direktverkaufs-/B2B-Segment dominierte den Markt mit einem Anteil von 76,54% im Jahr 2025, aufgrund der Konzentration des Inklusionskaufs bei Industrie- und Handelsbäckereiherstellern, die direkt aus Zutatlieferunternehmen im Rahmen langfristiger Lieferverträge stammen.
Das indirekte Verkaufs-/B2C-Segment wird von 2026 bis 2033 mit der schnellsten CAGR von 8,9 % bezeugt, die von steigender Heimbackaktivität und wachsender Einzelhandels- und Onlineverfügbarkeit von verbraucherpaketierten Inklusionsprodukten wie Backspäne und Mix-In-Stücken angetrieben wird.
Welche Region hält den größten Teil des Bakery Inclusions-Marktes
- Nordamerika dominierte den Bäckerei-Inklusionsmarkt und machte den größten Umsatzanteil von 33,85% im Jahr 2025, unterstützt durch hohen pro-Kopf-Verbrauch von verpackten und Premium-Bäckereien, eine etablierte industrielle Bäckerei-Produktionsbasis und die Konzentration der führenden globalen Zutatlieferer mit Sitz in der Region.
- Die Region profitiert auch von reifen Bäckerei- und Foodservice-Kanälen, die ständig neue Geschmacks- und Formatinnovationen fordern, unterstützt durch engagierte Handelsveranstaltungen wie die Sweets & Snacks Expo, die als primäre Startplattform für neue Inklusionstechnologien dienen. Eine anhaltende Prämie von verpackten Bäckerei-Snacking und stetige Innovation in milchfreien und funktionalen Inklusionsformaten wird erwartet, dass die Führung Nordamerikas durch die Vorausschätzungsperiode gestärkt wird.
US Bakery Inclusions Market Insight
Der US-Bäckerei-Inklusionsmarkt hält die führende Position in Nordamerika, untermauert durch die Skala des inländischen Industriebäckereisektors und kontinuierliche neue Produktaktivität von wichtigen Zutatlieferanten. Das Land beherbergt führende Handelsereignisse, bei denen Lieferanten neue Inklusions- und Beschichtungstechnologien debütieren, und US-Verbraucher zeigen eine anhaltende Nachfrage nach genussvollen, schokoladenforellen und funktionell positionierten Backwaren. Die laufenden Investitionen in Bäckerei- und milchfreie Inklusionstechnologie von Lieferanten mit Sitz in dem Land positionieren die USA weiterhin als wichtigster Innovationsstandort für die Kategorie.
Mexiko Bakery Inclusions Market Insight
Mexikos Bäckerei-Inklusionsmarkt wird durch die wachsende Nachfrage nach Premium-, Genuss- und differenzierten Bäckereiprodukten unterstützt, mit Schokolade und Süßwaren, getrockneten Früchten, Nüssen, Getreide und Samen unter den wichtigsten Inklusionskategorien. Das Interesse der Verbraucher an diversen Geschmacksrichtungen, Texturen und optisch ansprechenden Bäckereiprodukten ist es, die Hersteller und Bäckereien zu ermutigen, einschließbare Angebote zu erweitern. Der Markt profitiert auch vom Wachstum von Kuchen, Keksen, Gebäck und Brownies, während Kostendrucke von schwankenden Rohstoffpreisen weiterhin eine Herausforderung bleiben.
Asia-Pacific Bakery Inclusions Market Insight
Der asiatisch-pazifische Bäckerei-Inklusionsmarkt wird erwartet, dass das weltweit schnellste Wachstum zu beobachten ist, das von steigender Nachfrage nach Backwaren im westlichen Stil, dem schnellen Ausbau der organisierten Einzelhandels- und Kettenbäckereigeschäfte und dem wachsenden Einwegeinkommen in ganz China, Indien und Südostasien angetrieben wird. Lokale und multinationale Bäckerei-Ketten verwenden zunehmend Inklusion, um Produkte in einer schnell wachsenden und zunehmend wettbewerbsfähigen Einzelhandelsbäckerei-Landschaft zu differenzieren, während Zutat-Lieferanten regionale Fertigungs- und technische Unterstützungskapazitäten erweitern, um die steigende Nachfrage zu bedienen.
China Bakery Inclusions Markt Insight
Chinas Bäckerei-Inklusionsmarkt wird von der wachsenden Bäckereiindustrie und der steigenden Nachfrage der Verbraucher nach innovativen, Premium- und Genussprodukten unterstützt. Schokolade, Nüsse, getrocknete Früchte, Samen, Körner und fruchthaltige Einschlüsse werden zunehmend in Kuchen, Kekse, Gebäck, Brot und andere Bäckereiprodukte eingearbeitet, um Geschmack, Textur und visuellen Reiz zu verbessern. Die zunehmende Urbanisierung, wechselnde Ernährungspräferenzen und die Popularität von Backwaren im westlichen Stil fördern die Hersteller, verschiedene Inklusionsformate einzuführen. Prämien-, Sauberkeits- und Produktinnovation dürften weiterhin wichtige Markteinflüsse sein.
Indien Bakery Inclusions Market Insight
Der indische Bäckerei-Inklusionsmarkt wächst rasant, unterstützt durch das Wachstum organisierter Bäckereiketten, steigender urbaner Nachfrage nach erstklassigen und westlichen Backsnacks und zunehmender Konsumexposition gegenüber globalen Bäckereitrends. Zutatlieferanten haben die regionale Messeteilnahme und technische Schaufenster ausgebaut, um die Einführung neuer Füll- und Inklusionstechnologien unter heimischen Bäckereiherstellern zu beschleunigen und das anhaltende Wachstum der Kategorie sowohl in der Industrie als auch in der Handwerksbäckerei zu unterstützen.
Welche sind die Top-Unternehmen im Bakery Inclusions Markt
Die Bäckerei-Inklusionsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Cargill, Incorporated(US)
- Archer Daniels Midland Company(US)
- Barry Callebaut AG(Schweiz)
- Kerry Group plc(Irland)
- Taten und Lyle PLC(USK)
- AGRANA Beteiligungs-AG (Austria)
- Sensient Technologies Corporation (US)
- PURATOS Gruppe NV (Belgien)
- Balchem Inc. (USA)
- Georgia Nut Company, Inc. (USA)
- Inclusion Technologies LLC (USA)
- Nimbus Foods Ltd.
- Chaucer Foods Ltd.
- Meadow Foods Ltd (USA)
- IBK TROPIC, S.A (Spanien)
- Taura Natural Ingredients Limited (Neuseeland)
- Dawn Food Products, Inc. (USA)
- Pecan Deluxe Candy Company (USA)
- Olam International Limited (Singapur)
- Döhler Group SE (Deutschland)
- Ingredion Incorporated (USA)
- International Flavors & Fragrances Inc. (USA)
- Symrise AG (Deutschland)
- FoodFlo International Limited (USA)
- TruFood Manufacturing, Inc. (USA)
- SensoryEffects (US)
- Zeelandia International BV (Niederlande)
- Fabri-Kal Corp. (USA)
- Blommer Chocolate Company (USA)
- Ravifruit SAS (Frankreich)
Was sind die neuesten Entwicklungen im Bakery Inclusions Market
- Im September 2026 debütierte Barry Callebaut auf der Sweets & Snacks Expo in Chicago unter seinem Pathway-Sortiment ein erweitertes milchfreies Schokoladen-Portfolio mit neuen, dunklen und milchartigen, milchfreien Schokoladeneinschlüssen und Beschichtungen für den Einsatz in Schokolade, Snacks, Getreide, Backwaren und Snackbars.
- Im Mai 2026 restrukturierte Barry Callebaut seine Verbindung in eine neu definierte Kategorie „Cacao Coatings & Inclusions“ auf der Sweets & Snacks Expo, die Cacao Max startete, eine neue Premium-Ccao-Beschichtung, die mit einer Milchvariante debütiert und mit mehrdimensionalen Geschmacksprofilen, einer seidigen Textur und einem glatten Mundfeel zur Erhöhung der Verbindung und Einschlüsse Erfahrung.
- Im November 2025 investierte Barry Callebaut in Planet A Foods, ein Lebensmittel-Technologie-Unternehmen, das ChoViva produziert, eine nicht-cocoa Schokolade Alternative aus Sonnenblumenkernen und pflanzlichen Fetten, angeboten in semi-süßen dunklen, veganen und weißen Sorten für den Einsatz in Bäckerei, Biscuit, Getreide und Chip und chunk-Inklusion Anwendungen, entwickelt teilweise in Reaktion auf anhaltende Kakaopreisschwankungen.
- Im Juli 2025 eröffnete Puratos und Automatisierungs-Entwickler AMF Bakery Systems eine hochmoderne Pilot-Bäckerei in New Jersey, die eine Anlage bietet, in der Bäckerei-Hersteller neue Zutat-, Inklusion- und Fülltechnologien neben automatisierten Produktionsanlagen unter kommerziellen Herstellungsbedingungen testen können.
- Im Mai 2025 führte Puratos Cubease ein, ein konzentrierter Bäckerei-Verbesserer, der für die kompakte Dosierung konzipiert ist, und unterstützt kleinere Handhabungsanforderungen für Bäckereien mit vorgemessener Mehlbehandlung und verbesserter Systeme neben ihrer Einschluss- und Füllformulierung.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











