



Global Battery Technologies for Implantable Medical Devices Market Segmentation, By Battery Chemistry (Lithium-Iodine, Lithium-Mangan-Dioxid, Lithium-Silver Vanadiumoxid, Lithium-Carbon-Monofluorid, Solid-State-Batterien, Rechargeable Lithium-Ion), Power Type (Primary/Non-Rechargeable, Rechargeable)
Was ist die Batterietechnologien für implantierbare Medizinprodukte Marktgröße und Wachstumsrate
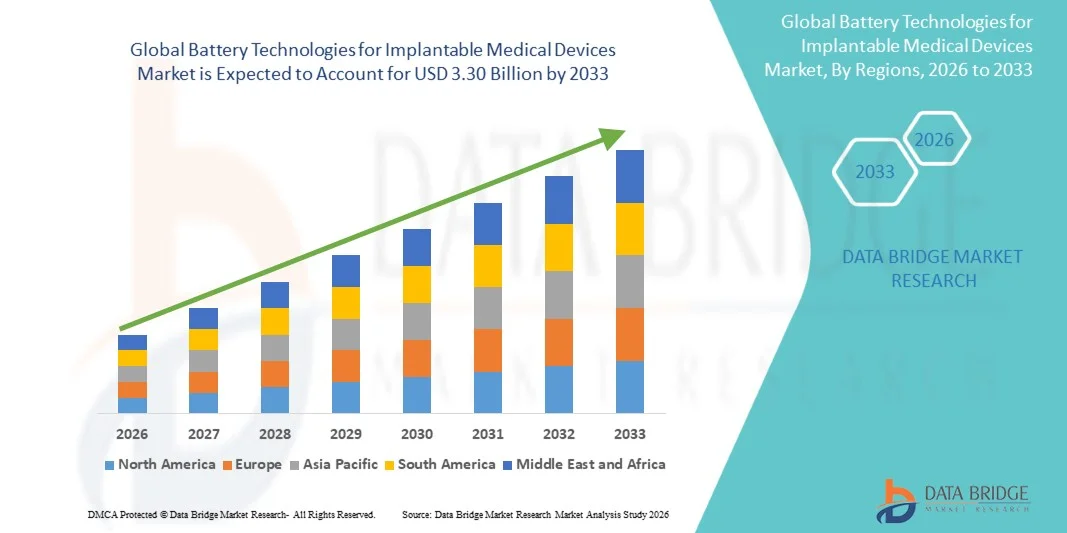
- Nach der Data Bridge Market Research Analyse wurden die Batterietechnologien für implantierbare Medizinprodukte auf dem Markt geschätzt.1,48 Mrd. USD im Jahr 2025und wird zu erreichen3,30 Milliarden USD bis 2033, in einemCAGR von 10,40% von 2026 bis 2033.
- Der Markt expandiert auf der Rückseite der steigenden globalen Prävalenz von Herz- und neurologischen Störungen, wachsende Implantationsvolumina für Herzschrittmacher,Defibrillatoren, undNeurostimulatoren,und beschleunigen die Kommerzialisierung von fest- und miniaturisierten Batterietechnologien, die für lebenskritische, langdauernde Implantate entwickelt werden.
- Batterien für implantierbare medizinische Geräte sind hochspezialisierte Energiequellen entwickelt, um jahrzehntelang zuverlässigen, leckfreien Betrieb innerhalb des menschlichen Körpers unter strengen Biokompatibilität, Sicherheit und Miniaturisierung Zwänge zu liefern, die weit über denen herkömmlicher Verbraucherbatterien hinausgehen. Historisch dominiert von primären Lithium-Iodin- und Lithium-Silber-Vanadiumoxid-Chemikalien entwickelt für Schrittmacher undDefibrillatoren, der Markt wird nun durch das kommerzielle Entstehen von Festkörper-Mikro-Batterien umgeformt, die flüssigen Elektrolyten und damit verbundenes thermisches Fluchtrisiko beseitigen und kleinere Geräte bilden Faktoren für Neurostimulations- und Sensoranwendungen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 1.48 Milliarden
- Voraussichtlicher Marktwert (2033): USD 3.30 Milliarden
- Prognose CAGR (2026–2033): 10,40%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Battery Technologies for Implantable Medical Devices Market
- Nordamerika dominierte die globalen Batterietechnologien für implantierbare medizinische Geräte mit dem größten Umsatzanteil von 41,28% im Jahr 2025, unterstützt durch hohe Implantationsraten von Herz- und Neurostimulationsgeräten, die Konzentration führender Geräte und Batteriehersteller und einen etablierten regulatorischen Weg für aktive implantierbaremedizinische Geräte.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 13,1% von 2026 bis 2033 sein, angetrieben durch steigende Herz-Kreislauf-Erkrankung Last, erweiterten Zugang zu implantierbaren Gerätetherapie, und wachsende inländische Batterie- und medizinische Geräteproduktion Kapazität in China, Japan und Südkorea.
- Das Lithium-Jod-Segment führte die Kategorie Batteriechemie mit einem Anteil von 34,85% im Jahr 2025, aufgrund seiner jahrzehntelangen Track-Record als Standard-Stromquelle für Schrittmacher, seiner ausgezeichneten volumetrischen Energiedichte und seinem vorhersehbaren End-of-Life-Spannungsrückgang, der einen zuverlässigen Ersatzindikator liefert.
- Solid-State-Batterien sind das am schnellsten wachsende Chemie-Segment, das eine CAGR von 16,8% registriert, was einen schnellen Kommerzialisierungsfortschritt durch spezialisierte Entwickler und die inhärenten Sicherheits- und Miniaturisierungsvorteile für Implantate der nächsten Generation widerspiegelt.
- Das primäre (nicht wiederaufladbare) Batteriesegment dominierte die Leistungskategorie mit einem Umsatzanteil von 72,64 % im Jahr 2025, der für seine Einfachheit, lange Haltbarkeit und bewährte Zuverlässigkeit bei leistungsarmen, langlebigen Anwendungen wie Schrittmachern begünstigt wurde.
- Herzschrittmacher entfielen 2025 auf 31,72% des Marktes nach Gerätetyp, Neurostimulatoren stellen aber bei einem CAGR von 13,9% das am schnellsten wachsende Gerätesegment dar, was die rasche Expansion von Spinal-Seilstimulation und Neuromodulationstherapien widerspiegelt.
- Der Dünnschicht-/Mikrobatterie-Formfaktor ist die am schnellsten wachsende Designkategorie mit einem CAGR von 15,2%, angetrieben durch die Nachfrage nach kleineren Implantatfußabdrücken in Neurostimulations- und Sensoranwendungen, die durch Festkörperherstellungsprozesse ermöglicht werden.
Report Scope und Batterietechnologien für implantierbare Medizinprodukte Marktsegmentierung
|
Attribute |
Batterietechnologien für implantierbare medizinische Geräte |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Battery Technologies for Implantable Medical Devices Market
- Die Solid-State-Batterie-Technologie bewegt sich von der Laborentwicklung in die anfängliche kommerzielle Produktion speziell für aktive implantierbare medizinische Geräte und markiert einen strukturellen Wandel von Jahrzehnten der Abhängigkeit von flüssigkeitselektrolytischen Primär-Lithiumchemikalien.
- Diese Verschiebung wird von spezialisierten Dünnschicht-Akku-Entwicklern geführt, die implantierbare Neurostimulations- und Sensoreinrichtungen als frühen kommerziellen Strand identifiziert haben, angesichts der Sicherheits- und Miniaturisierungsvorteile der Technologie gegenüber herkömmlichen Zellen.
- So begann Ilika plc im Februar 2026 mit seinen ersten kommerziellen umsatzerzeugenden Lieferungen von Stereax M300 Festkörper-Akkuelektroden an Cirtec Medical, einem wiederaufladbaren 3,5V, 300 μAh Mikro-Festkörper-Akku, der für aktive implantierbare medizinische Geräte konzipiert ist, mit 21 Kunden, die das Produkt über Anwendungen wie Neuromodulation bewerten.
- Gleichzeitig erweitern Entwickler die Solid-State-Architektur nach oben in höhere Kapazitäten, leistungsintensive Implantat-Kategorien, die bisher nur von herkömmlichen Lithiumchemien bedient wurden.
- So startete der französische Hersteller ITEN Mitte 2026 ein Entwicklungsprogramm im Rahmen des SOLIMED-Projekts innerhalb der europäischen IPCEI Tech4Cure-Initiative zur Anpassung seiner all-Keramik-Festkörperbatterietechnologie für implantierbare Herzpumpen und Neurostimulatoren der Klasse III, die auf 600 Wh/L-Energiedichte, über 2 Ah-Kapazität, Eliminierung des thermischen Fluchtrisikos und 80% drahtlose Ladungsrückgewinnung in weniger als 20 Minuten.
- Da die Solid-State-Technologie weiterhin von der Pilotproduktion in qualifizierte kommerzielle Versorgung über sowohl leistungsarme Neurostimulation als auch hochkapazitätsreiche Herzinfarkte weitergeht, wird erwartet, dass sie die primäre Innovationsachse und wettbewerbsfähige Differenzierung im implantierbaren Batteriemarkt über die Prognosezeit darstellt.
Was sind die Schlüsseltreiber der Batterietechnologien für implantierbare Medizinprodukte
- Die zunehmende globale Prävalenz von Herzrhythmusstörungen, Herzinsuffizienz und neurologischen Störungen erhöht direkt die Implantationsvolumina für Herzschrittmacher, Defibrillatoren und Neurostimulatoren, die jeweils eine zielgerichtete, langlebige Batterie benötigen.
- Gerätehersteller und spezialisierte Batterieentwickler präsentieren weiterhin neue Power-Lösungen für miniaturisierte und aktive Implantate der nächsten Generation bei großen medizinischen Branchenveranstaltungen, beschleunigen das Bewusstsein und die Einführung neuer Batterieplattformen unter Geräte-OEMs.
- So präsentierte die Integer Holdings Corporation im Januar 2026 Innovationen in der Neuromodulation und miniaturisierten aktiven implantierbaren medizinischen Geräten, die die Nachfrage nach kompakten, hochzuverlässigen Batterietechnologien, die für den weiteren Schub in Richtung kleinerer Implantatformfaktoren geeignet sind, stärken.
- Die wissenschaftliche und industrielle Forschung zu energieintensiven Elektrodenmaterialien geht ebenfalls voran, bietet einen Weg, um Geräte Langlebigkeit zu erweitern und die Häufigkeit von Ersatzchirurgen zu reduzieren, die Infektions- und Bleiausfallrisiko tragen.
- Zum Beispiel berichteten Forscher der McGill University im Juni 2025, dass eine Änderung der Anode mit einer geringen Menge Neodym erhöhte Batterieenergiedichte um ca. 20%, was einen potenziellen Weg in Richtung energiereicher Batterien für implantierbare medizinische Anwendungen bietet, während Forscher weiterhin die zugrunde liegenden Sicherheits- und Leistungsmerkmale untersuchen.
- Mit steigender Seuchenprävalenz zeigen Gerätehersteller aktiv die Stromplattformen der nächsten Generation und die Forschung treibt die Energiedichte immer höher, ohne die Sicherheit zu beeinträchtigen, wird die Nachfrage nach fortschrittlicher implantierbarer Batterietechnologie im gesamten Prognosezeitraum stark bleiben.
Welche Faktoren fordern das Wachstum der Batterietechnologien für implantierbare Medizinprodukte
- Implantierbare Batterien müssen außergewöhnlich anspruchsvolle Anforderungen erfüllen, darunter langfristige Biokompatibilität, hermetische Abdichtung, Beständigkeit gegen Körperflüssigkeiten, kompakte Größe und mehrjährige Zuverlässigkeit. Diese strengen Anforderungen machen die Batterieentwicklung und -qualifikation technisch komplex und begrenzen die Anzahl der Lieferanten, die in der Lage sind, die Spezifikationen für lebenserhaltende implantierbare Geräte zu erfüllen.
- Der batteriebedingte Ausfall bleibt ein wichtiges Anliegen, da eine vorzeitige Abreicherung den Betrieb von Schrittmachern, implantierbaren Cardioverter-Defibrillatoren und Herzresynchronisations-Therapiegeräten beeinträchtigen kann. Batterie- oder Geräteersatz kann ein invasives Verfahren erfordern, klinische und wirtschaftliche Belastungen zu erhöhen und eine besonders hohe Zuverlässigkeitsschwelle für neue Batteriechemikalien und -designs zu schaffen.
- Zum Beispiel, im April 2025, die US-FDA registrierte eine vorzeitige Batterie-Abnahme-Ereignis mit Boston Scientific VALITUDE X4 CRT-P Herz-Resynchronisation Therapie Schrittmacher. Der Stromverbrauch des Gerätes hatte innerhalb von etwa fünf Monaten auf 336% zugenommen, was zu einer schnellen Batterieverarmung führte; anschließende Analyse identifizierte eine Anormalität in einer Oxidschicht innerhalb eines integrierten Schaltungsbauteils als Ursache. Das Gerät wurde schließlich explantiert und ersetzt.
- Die strengen Prüf-, Validierungs- und regulatorischen Anforderungen, die mit implantierbaren Batterietechnologien verbunden sind, verlängern die Entwicklungszeiträume und erhöhen die Kosten für die Einführung neuer Chemikalien und Designs. Daher können Bedenken über vorzeitige Verarmung, Gerätesicherheit und die klinischen Folgen des Batterieausfalls die Einführung neuerer Batterietechnologien verlangsamen und etablierte Lösungen mit umfangreichen Zuverlässigkeits-Aufzeichnungen bevorzugen.
Wie werden die Batterietechnologien für implantierbare Medizinprodukte-Markt segmentiert
Die Batterietechnologien für implantierbare Medizinprodukte werden auf Basis von Batteriechemie, Energietyp, Gerätetyp, Kapazität, Design & Formfaktor, Endverbraucher und Distributionskanal segmentiert.
- Von der Batteriechemie
Auf Basis der Batteriechemie werden die globalen Batterietechnologien für implantierbare Medizinprodukte in Lithium-Iodin-, Lithium-Mangandioxid-, Lithium-Silber-Vanadiumoxid-, Lithium-Kohlenstoff-Monofluorid-, Festkörperbatterien und wiederaufladbarem Lithium-Ionen segmentiert. Das Lithium-Ioden-Segment dominierte den Markt mit einem Anteil von 34,85% im Jahr 2025, aufgrund seines jahrzehntelangen Status als Standard-Stromquelle für Herzschrittmacher, ausgezeichneter Volumenstromdichte und einem vorhersehbaren End-of-Life-Spannungsrückgang, der Klinikern einen klaren Ersatzanzeiger bietet.
Das Segment Solid-State-Batterien wird das schnellste Wachstum bei einem CAGR von 16,8% von 2026 bis 2033, angetrieben durch schnellen Kommerzialisierungsfortschritt von spezialisierten Entwicklern und den inhärenten Sicherheitsvorteilen der Technologie, einschließlich der Eliminierung von flüssigem Elektrolyten und dem damit verbundenen thermischen Fluchtrisiko, sowie seine Eignung für miniaturisierte Implantatformfaktoren.
- Mit Stromtyp
Auf Basis des Energietyps wird die globale Batterietechnologie für implantierbare Medizinprodukte in Primärbatterien und Akkus segmentiert. Das Segment Primärbatterien dominierte den Markt mit einem Anteil von 72,64% im Jahr 2025, begünstigt für seine Einfachheit, verlängerte Haltbarkeit und bewährte Multi-Decade-Verlässlichkeit Rekord in Low-Power-, Langfristanwendungen wie Herzschrittmacher und Cochlea-Implantate.
Das wiederaufladbare Batterien-Segment wird erwartet, dass die schnellsten CAGR von 2026 bis 2033, angetrieben durch steigende Nachfrage nach leistungssteigernden Geräten wie Rückenmarksstimulatoren und Herzunterstützungspumpen, bei denen das drahtlose Nachladen die Lebensdauer der Geräte verlängert und die Frequenz der batteriebedingten Ersatzchirurgie reduziert.
- Mit Gerätetyp
Auf Basis des Gerätetyps werden die globalen Batterietechnologien für implantierbare medizinische Geräte in Herzschrittmacher, implantierbare Kardioverter-Defibrillatoren, Neurostimulatoren, Cochlea-Implantate, implantierbare Medikamentenförderpumpen und ventrikuläre Assistenzgeräte segmentiert. Das Herzschrittmachersegment dominierte den Markt mit einem Anteil von 31,72% im Jahr 2025, was das hohe globale Implantationsvolumen von Herzschrittmachern und ihren Status als die ursprüngliche und etablierteste Anwendung für implantierbare Batterietechnologie widerspiegelt.
Das Neurostimulatoren-Segment wird erwartet, dass die schnellsten CAGR von 2026 bis 2033, angetrieben durch die schnelle Expansion der Rückenmarksstimulation, der tiefen Hirnstimulation und der vagus Nervenstimulationstherapien, und durch die wachsende Eignung von miniaturisierten Festkörperbatterien für diese Gerätekategorie zu beobachten ist.
- Durch Kapazität
Auf Basis der Kapazität wird die globale Batterietechnologien für implantierbare Medizinprodukte in unter 500 mAh, 500–1000 mAh und über 1000 mAh segmentiert. Das untere Segment von 500 mAh dominierte den Markt mit einem Anteil von 46,93% im Jahr 2025, was die geringen Leistungsanforderungen von Herzschrittmachern, Neurostimulatoren und anderen chronisch implantierten Low-Drain-Geräten widerspiegelte.
Das über 1000 mAh-Segment wird erwartet, dass das schnellste CAGR von 2026 bis 2033 von 12,6% beobachtet wird, das von steigender Nachfrage nach leistungsintensiven Implantaten wie ventrikulären Assistenzeinrichtungen und hochleistungsfähigen Defibrillatoren angetrieben wird, die eine wesentlich höhere gespeicherte Energie- und Entladungsfähigkeit erfordern.
- Von Design & Form Factor
Auf Basis von Design- und Formfaktor wird die globale Batterietechnologien für implantierbare Medizinprodukte in Münz-/Knopfzelle, Zylinderzelle und Dünnschicht-/Mikrobatterie segmentiert. Das Segment Münz-/Knopfzellen dominierte den Markt mit einem Anteil von 41,56% im Jahr 2025 aufgrund seiner etablierten Fertigungsbasis und Kompatibilität mit den kompakten, hermetisch versiegelten Gehäusen, die in Schrittmachern und ähnlichen Geräten eingesetzt werden.
Das Segment Dünnfilm/Mikro-Batterie wird voraussichtlich die schnellste CAGR von 15,2% von 2026 bis 2033 erleben, angetrieben durch die Nachfrage nach kleineren Implantat-Fußabdrücken in Neurostimulations- und Sensoranwendungen, die durch Festkörper-, Halbleiterbauverfahren ermöglicht werden, die Batterien im Millimetermaßstab erzeugen können.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird die globale Batterietechnologien für implantierbare Medizinprodukte in Krankenhäuser, ambulatorische Operationszentren und Spezialkliniken für Herz- und Neurologie segmentiert. Das Segment Spitäler dominierte den Markt mit einem Anteil von 58,31 % im Jahr 2025, was die Konzentration komplexer Implantations- und Ersatzverfahren innerhalb der Krankenhaus-basierten Herzkatheterisierung und neurochirurgischen Einrichtungen widerspiegelte.
Das ambulatorische Operationszentrumssegment wird von 2026 bis 2033 mit dem schnellsten CAGR von 11,7 % bezeugt, der durch die laufende Verschiebung ausgewählter Implantations- und Geräteersatzverfahren in Richtung ambulanter Einstellungen angetrieben wird, da die Geräteminiaturisierung den Verfahrensaufwand verringert.
- Durch den Verteilerkanal
Auf Basis des Distributionskanals wird die globale Batterietechnologien für implantierbare Medizinprodukte-Markt in Direktverkäufe an Geräte-OEMs und Auftragsproduktion & Komponentenversorgung segmentiert. Der Direktverkauf an Geräte-OEMs-Segment dominierte den Markt mit einem Anteil von 68,47 % im Jahr 2025, was die tief integrierten, langfristigen Produktqualifikationsbeziehungen zwischen spezialisierten Batterieentwicklern und implantierbaren Geräteherstellern widerspiegelte.
Das Segment Auftragsfertigung & Komponentenversorgung wird voraussichtlich die schnellste CAGR von 12,2 % von 2026 bis 2033 erleben, die durch die zunehmende Auslagerung von Elektroden- und Zellproduktion durch aufstrebende Solid-State-Akku-Entwickler an spezialisierte Medizinprodukte-Kontrakthersteller angetrieben wird, da sie in Richtung Geschäftsvolumen skaliert werden.
Welche Region hält den größten Teil der Batterietechnologien für implantierbare Medizinprodukte
- Nordamerika dominierte die Batterietechnologien für implantierbare medizinische Geräte und entfiel auf den größten Umsatzanteil von 41,28% im Jahr 2025, unterstützt durch hohe Implantationsraten von Herz- und Neurostimulationsgeräten, die Konzentration führender Geräte- und Batteriehersteller mit Sitz in der Region und einen etablierten, gut definierten regulatorischen Weg für aktive implantierbare medizinische Geräte.
- Die Region profitiert auch von tiefen kollaborativen Beziehungen zwischen Krankenhaussystemen, Geräte-OEMs und spezialisierten Batterieentwicklern, die schnelle klinische Auswertung und Einführung von Batterietechnologien der nächsten Generation unterstützen. Weitere neue Produktschauplätze und kommerzielle Starts von regionalen Hauptlieferanten sollen die Führung Nordamerikas durch den Prognosezeitraum stärken.
US-Batterietechnologien für implantierbare Medizinprodukte Markt Insight
Die US-Akkutechnologien für implantierbare medizinische Geräte Markt hält die führende Position in Nordamerika, untermauert durch die Skala der inländischen Herz- und Neurostimulationsgeräteindustrie und die Konzentration der großen implantierbaren Batterieentwickler und Vertragshersteller im Land. US-Kliniker und Geräte-OEMs zeigen starkes Engagement mit aufstrebenden Solid-State-Batterie-Plattformen, unterstützt durch eine umfangreiche Forschungsbasis, die akademische Institutionen und spezialisierte Batterieentwickler umfasst. Die fortgesetzte Inlandswerbung, einschließlich neuer Elektrodenversorgungsvereinbarungen und Geräteschaufenster, verstärkt die Position des Landes als primäre Innovation und Kommerzialisierungs-Hub für die Kategorie.
Kanada Battery Technologies for Implantable Medical Devices Market Insight
Kanadas Markt für Batterietechnologien in implantierbaren medizinischen Geräten wächst stetig, angetrieben durch eine alternde Bevölkerung und steigende Geschwindigkeiten von Herz-Kreislauf- und neurologischen Störungen. Festkörper-, Lithium-Kohlenstoff-Monofluorid und wiederaufladbare Lithium-Ionen-Zellen dominieren Anwendungen in Schrittmachern, ICDs und Neurostimulatoren. Das Wachstum wird durch Anforderungen an die Miniaturisierung, die drahtlose Aufladung und die erweiterte Betriebslebensdauer angetrieben. Allerdings wird die Adoptionsgeschwindigkeit durch die strengen Gerätezulassungsprozesse von Health Canada und die hohen anfänglichen Beschaffungskosten für biokompatible Stromquellen der nächsten Generation moderiert.
Asien-Pazifik-Batterietechnologien für implantierbare Medizinprodukte Markt Einblick
Die Asia-Pacific Batterietechnologien für implantierbare medizinische Geräte Markt wird erwartet, dass das schnellste Wachstum weltweit, angetrieben durch steigende Herz-Kreislauf-Krankheit Last, erweiterten Zugang zu implantierbaren Herz- und Neurostimulations-Geräte-Therapie, und wachsende inländische Batterie und medizinische Geräte Produktionskapazität in China, Japan und Südkorea. Die etablierten japanischen Batteriehersteller mit jahrzehntelanger Erfahrung in der Primär-Lithium-Zell-Produktion unterstützen weiterhin den erheblichen Anteil der globalen implantierbaren Batteriekomponentenversorgung der Region, während die steigenden regionalen Investitionen im Gesundheitswesen den Zugang zu fortschrittlichen Implantattherapien erweitern.
China Batterietechnologien für implantierbare Medizinprodukte Marktinsight
Chinas Markt für implantierbare medizinische Gerätebatterien beschleunigt, angetrieben durch schnelle Bevölkerungsalterung, hohe Herz-Kreislauf-Erkrankungen Lasten, und "Made in China 2030" Lokalisierungsmandate. Während traditionelle Lithium-Kohlenstoff-Monofluorid-Power-Zellen Herzschrittmacher dominieren, skalieren wiederaufladbare Lithium-Ionen und aufstrebende Festkörperchemikalien schnell, um hochdrainige Neurostimulatoren und aktive Implantate zu unterstützen. Wachstumszentren auf Miniaturisierung, erweiterte Betriebslebensdauer und drahtloses Laden. Allerdings bleiben lange NMPA-Regelzyklen und Kostenbarrieren in regionalen Krankenhäusern weiterhin wichtige Adoptionsherausforderungen.
Indien Batterietechnologien für implantierbare Medizinprodukte Markt Insight
Indiens Markt für implantierbare medizinische Gerätebatterien beschleunigt, angetrieben durch eine hohe Herz-Kreislauf-Erkrankung, die Ausweitung der privaten Gesundheitsversorgung und staatliche Initiativen wie das Production-Linked Incentive (PLI) Schema. Primäre Lithium-Kohlenstoff-Monofluorid-Zellen dominieren Herzschrittmacher, während wiederaufladbare Lithium-Ionen-Lösungen Skala für Neurostimulatoren. Wachstumszentren auf Miniaturisierung und erweiterte Betriebslebensdauern. Allerdings ist eine starke Abhängigkeit von importierten medizinischen Zellen, hohen Anfangskosten und NPPA-Preiskontrollen für aktive Implantate eine größere Akzeptanz.
Welche sind die Top-Unternehmen in Batterietechnologien für implantierbare Medizinprodukte
Die Batterietechnologien für implantierbare Medizinprodukteindustrie werden in erster Linie von etablierten Unternehmen geleitet, darunter:
- Integer Holdings Corporation(US)
- EaglePicher Technologies, LLC(US)
- Medtronic plc(Irland)
- Abbott Laboratorien(US)
- Boston Scientific Corporation(US)
- Biotronik SE & Co. KG (Deutschland)
- Ilika plc (USA)
- ITEN S.A. (Frankreich)
- Cirtec Medical Corporation (USA)
- Quallion LLC (USA)
- NGK Insulatoren, Ltd. (Japan)
- Panasonic Energy Co., Ltd. (Japan)
- Maxell, Ltd. (Japan)
- SAS (Frankreich)
- EnerSys (USA)
- Ultralife Corporation (USA)
- RRC power solutions GmbH (Deutschland)
- ZOLL Medical Corporation (USA)
- LivaNova PLC (USA)
- Vaporsens, Inc. (USA)
- Nuvectra Corporation (USA)
- Lynntech, Inc. (USA)
- Enovix Corporation (USA)
- Solid Power, Inc. (USA)
- Wilson Greatbatch Technologies (USA)
Was sind die neuesten Entwicklungen in Batterietechnologien für implantierbare Medizinprodukte
- Im Februar 2026 lieferte Ilika plc seine ersten kaufmännischen Stereax-Elektroden an Cirtec Medical und erfüllte seinen ersten einkommenserzeugenden Kaufauftrag für die Versorgung von Elektroden, die in Stereax M300 Mikro-Festkörperbatterien für aktive implantierbare medizinische Geräte eingesetzt werden, nach der kommerziellen Versorgungsanordnung, die im Januar 2026 mit Cirtec initiiert wurde.
- Im Mai 2026 startete ITEN ein Entwicklungsprogramm, um seine All-Keramik-Festkörperbatterietechnologie für implantierbare medizinische Geräte der Klasse III, einschließlich Herzpumpen und Neurostimulatoren, die im Rahmen des SOLIMED-Projekts innerhalb Europas IPCEI Tech4Cure-Initiative und auf 600 Wh/L-Energiedichte, über 2 Ah-Kapazität und 80% drahtlose Ladungsrückgewinnung in weniger als 20 Minuten.
- Im Januar 2026 präsentierte Integer Holdings Corporation Innovationen in der Neuromodulation und miniaturisierten aktiven implantierbaren medizinischen Geräten, was die Nachfrage nach kompakten, hochzuverlässigen Batterietechnologien verstärkt, da die Industrie weiterhin kleinere Implantatformfaktoren verfolgt.
- Im Juli 2026 offenbarte Ilika plc, dass seine Stereax M300 wiederaufladbare 3,5V, 300 μAh Mikro-Festkörper-Akkuplattform für aktive implantierbare medizinische Geräte von 21 Kunden bewertet wurde, mit dem Unternehmen begann die Produktion von kommerziellen Proben und begann seine erste Stereax-bezogene Einnahmen zu generieren.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











