



Global Cartoning Food Packaging Market Segmentation, Nach Maschinentyp (Horizontal Cartoning Machines, Vertical Cartoning Machines, Wrap-Around & Tray-Forming Machines, Integrated Cartoning & Robotic Lines), Betriebsmodus (Fully Automatic, Semi-Automatic), Geschwindigkeit (bis zu 60 Cartons pro Minute, 60–150 Cartons pro Minute),
Was ist die Kartonage Lebensmittelverpackung Markt Größe und Wachstum Rate
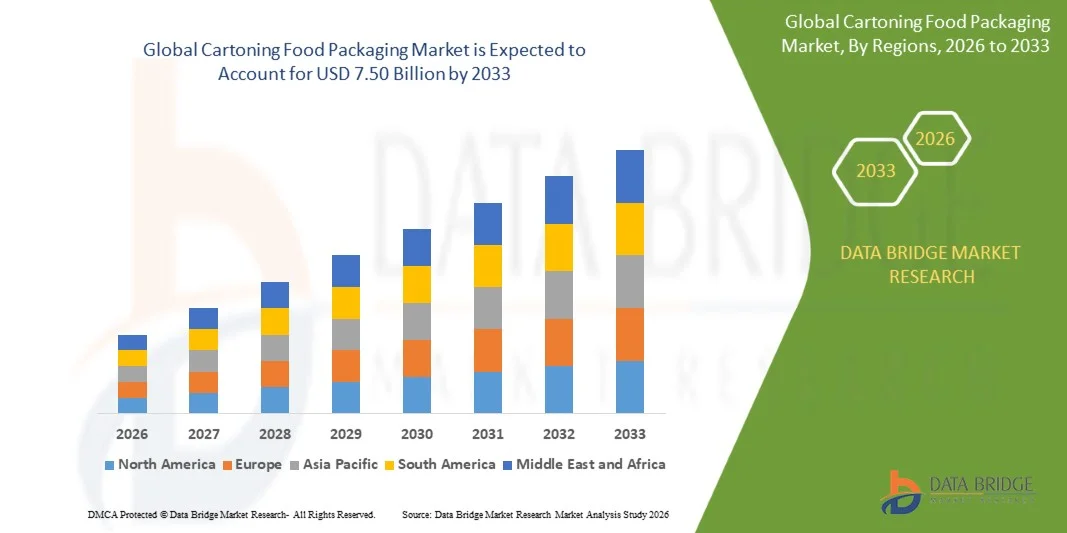
- Nach der Data Bridge Market Research Analyse wurde der Markt für Lebensmittelverpackungen auf dem Markt geschätzt4,53 Milliarden USD in 2025und wird zu erreichen7,50 Milliarden USD bis 2033, in einemCAGR von 6,50% von 2026 bis 2033.
- Der Markt expandiert stetig auf der Rückseite anhaltender Arbeitsknappheit auf Lebensmittelverpackungsböden, die Verschiebung von Kunststoffverpackung in Karton- und recycelbare Kartonformate, steigende Nachfrage nach verpackten, gefrorenen undFertiggerichte,und die Ankunft von modularen, softwarefähigen Kartoning-Plattformen, die die Automatisierung für eine breite Palette von Lebensmittelherstellern zugänglich machen.
- Die Verpackung von Lebensmitteln bezieht sich auf die Maschinen und integrierten Systeme, die Kartonen um Lebensmittelprodukte bilden, aufrichten, laden, schließen und versiegeln, einschließlich horizontaler Seitenlastkartoner, vertikaler Endlast- und Toploadkartoner, Umschlingungs- und Trayformmaschinen und roboterkartonierlinien. Als Sekundärverpackung nach Strömungsumformern verwendet,Verpackungsmaschinen,undFülleinrichtung,Für Produkte wie Getreide, Snacks, Süßwaren, gefrorene Mahlzeiten und Milchprodukte gibt es bodenständige, tamperevidente und bedruckbare Verpackungen. Ihre kommerzielle Relevanz ist zunehmend an Flexibilität gebunden, mit Herstellern fordern schnelle Formatwechsel, robotische Produkthandling und digitale Linienüberwachung statt einfache mechanische Geschwindigkeit.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 4.53 Milliarden
- Voraussichtlicher Marktwert (2033): USD 7,50 Milliarden
- Prognose CAGR (2026–2033): 6,50%
- Leitregion 2025: Europa
- Schnellste Anbauregion: Nordamerika
Was sind die großen Takeaways des Cartoning Food Packaging Market
- Europa dominierte den globalen Karton-Food-Verpackungsmarkt mit dem größten Umsatzanteil von 35,64% im Jahr 2025, unterstützt durch die Konzentration der weltweit führenden Karton-Maschinenbauer in Deutschland und Italien, eine reife Lebensmittel-Produktionsbasis und starke regionale Dynamik in Richtung recycelbarer Kartonverpackungen.
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 7,6% von 2026 bis 2033 sein, angetrieben durch arbeitssparende Automatisierungsinvestitionen, die Umstellung von Lebensmittelverpackungen von Kunststoff auf Karton und die aktive Einführung neuer modularer Kartonierplattformen in die Region durch führende europäische Lieferanten.
- Das horizontale Kartoniermaschinensegment führte die Maschinenkategorie mit einem Anteil von 44,38% im Jahr 2025, aufgrund seiner bewährten Eignung für die schnelle Verpackung von Getreide, Süßwaren, Backwaren und Milchprodukten und seiner Fähigkeit, mehrere Kartons mit schnellen Umschlägen zu handhaben.
- Das vollautomatische Segment wird von 2026 bis 2033 am schnellsten CAGR von 7,1 % erleben, das von Arbeitsknappheit und der Verfügbarkeit von kompakten, modularen, automatischen Kartons für kleine und mittlere Hersteller abhängt.
- Das Segment 60–150 Cartons pro Minute dominierte den Markt mit einem Anteil von 46,52% im Jahr 2025, da es den Leistungsanforderungen der meisten mittelvolumigen Lebensmittellinien über Bäckerei, Milch, Snack und gefrorene Lebensmittelproduktion entspricht.
- Das Standard-Papier-/Faltenkartonsegment dominierte den Markt mit einem Anteil von 61,84% im Jahr 2025, was seine etablierte Verwendung über Getreide, Süßwaren, Bäckerei und gefrorene Lebensmittelverpackung und die breite installierte Basis von Maschinen, die um sie herum entworfen wurden, widerspiegelte.
- Das Segment Co-Packers & Contract Packagers wird von 2026 bis 2033 am schnellsten CAGR von 7,6% erleben, angetrieben von Food-Marken Outsourcing-Verpackungen und von Co-Packern für flexible Kartoner, die in der Lage sind, viele SKUs und Kartonformate mit schnellen Umstellungen auszuführen.
Report Scope und Cartoning Food Packaging Market Segmentation
|
Attribute |
Verpackung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Kartoning Food Packaging Market
- Die Hersteller von Kartonverpackungen übernehmen zunehmend modulare, softwarefähige Systeme, die Kartonierung, Robotik und digitale Überwachung in skalierbare Verpackungslinien integrieren. Diese Systeme ermöglichen es den Lebensmittelproduzenten, Automatisierungsfunktionen zu erweitern, neue Kartonformate aufzunehmen und bestehende Geräte zu aktualisieren, ohne ganze Produktionslinien zu ersetzen.
- So hat Syntegon im März 2026 seine neXt Lebensmittelverpackungsarchitektur vor dem Interpack 2026 mit integrierten Verpackungstechnologien, Roboterautomatisierung und digitalen Lösungen zur Verbesserung der Produktionsflexibilität und Betriebseffizienz hervorgehoben.
- Dieser Trend wird durch die Notwendigkeit schneller Formatänderungen, reduzierter Bedieneraufwand, verbesserte Produktionsflexibilität und geringere Ausfallzeiten, da Lebensmittelhersteller steigende Produktvielfalt, Arbeitsmangel und betriebliche Effizienzanforderungen verwalten.
- Zum Beispiel im Mai 2026, als Coesia auf dem interpack 2026 integrierte Verpackungslösungen präsentierte, darunter eine Bars-in-Box-Linie, die Verpackung, Kartonage, Gehäuseverpackung und robotische Palettierung kombiniert. Die Lösung beinhaltete Geräte von ACMA, R.A. Jones, MGS und FlexLink, die den wachsenden Schwerpunkt auf integrierten und automatisierten Verpackungslinien zeigen.
- Als modulare Geräte, Roboterhandling, digitale Überwachung und schnellere Formatwechsel werden immer wichtiger, Flexibilität und Automatisierung werden voraussichtlich während der gesamten Prognosezeit wichtige Wettbewerbstrends auf dem Kartonmarkt für Lebensmittelverpackungen bleiben.
Was sind die Schlüsseltreiber des Cartoning Food Packaging Market
- Persistente Arbeitsknappheit und steigende Arbeitskosten in der Lebensmittelherstellung sind ermutigende Hersteller, automatisierte Kartonsysteme zu übernehmen, die die manuelle Kartonerstellung, das Laden und das Schließen reduzieren und gleichzeitig die Konsistenz der Verpackung, die Produktionseffizienz und den Durchsatz verbessern.
- Die wachsende Nachfrage nach nachhaltiger Verpackung ist es, Lebensmittelhersteller zu ermutigen, von konventionellen Kunststoffverpackungen auf recycelbare, faserbasierte Kartons umzusteigen. Diese Verschiebung schafft Möglichkeiten für die Hersteller von Kartonagen in Lebensmittelkategorien, darunter Milchprodukte, gefrorene Lebensmittel, Snacks und Fertiggerichte.
- Zum Beispiel berichtete die Graphic Packaging Holding Company im August 2026, dass das Wachstum des Innovationsumsatzes im Americas Paperboard Packaging-Geschäft durch die Annahme nachhaltiger Verbraucherverpackungslösungen unterstützt wurde. Im zweiten Quartal 2026 stieg der Innovationsumsatz um 40 Mio. USD. Dies zeigt die anhaltende Nachfrage nach innovativen Kartonverpackungsformaten.
- Verpackungsmaschinen Lieferanten erweitern integrierte Produktionslinien-Angebote, die Primärverpackungen, Kartonagen, Gehäuseverpackungen und Automatisierung kombinieren, so dass Lebensmittelhersteller den Betrieb optimieren und die Leitungseffizienz verbessern können.
- Zum Beispiel kündigte Syntegon im September 2026 eine nordamerikanische Premiere seiner integrierten Tasche-zu-Fall-Linie an, die den vertikalen Bagger SVX Agile mit dem Elematic 4001 Gravitations-Fallpacker kombinierte.
- Eine zunehmende Automatisierung, nachhaltige Verpackungsumwandlungen und die Verfügbarkeit integrierter Verpackungslösungen sollen das stetige Wachstum des Kartonagens im gesamten Prognosezeitraum unterstützen.
Welche Faktoren erschweren das Wachstum des Cartoning Food Packaging Market
- Kartonagen erfordern erhebliche Investitionen und laufende Wartung, insbesondere für Hochgeschwindigkeits-, automatisierte Produktionslinien und begrenzen die Übernahme von kleinen und mittleren Lebensmittelherstellern.
- Sonoco Products Company kündigte zum Beispiel im März 2026 eine Preiserhöhung von USD 70 pro Tonne für unbeschichtetes recyceltes Karton am 3. April 2026 an und unterstreicht damit die steigenden Verpackungsmaterialkosten.
- Steigende Pappe, Arbeit und Ausrüstung kostet weitere Druckverpackungsbudgets, während erweiterte Maschinenlieferzeitlinien die Produktionserweiterung und den Ersatz von Geräten verzögern können. Diese finanziellen und operativen Zwänge können die Hersteller dazu ermutigen, Upgrades zu verschieben oder kostengünstigere Alternativen zu wählen, um das Marktwachstum zu moderieren.
- Die Lieferanten- und Kundenmargen sind ebenfalls unter Druck von den Eingangskosten, da die Karton-Konverter im zweiten Quartal 2026 eine niedrigere Preis- und höhere Rohstoff- und Arbeitskosteninflation meldeten, eine Kulisse, die Lebensmittelproduzenten selektiver über die Verpackungskapitalausgaben machen kann.
- Die Kombination von hohen Investitions- und Wartungskosten, erweiterten Anlagenlaufzeiten, einer zunehmenden Lücke zwischen Premium- und Wertschöpfungsmaschinen und der Kosteninflation in der gesamten Verpackungslieferkette mäßigt die Annahme kleinerer Hersteller weiter ab und hält das Marktwachstum eher konstant als schnell.
Wie wird der Cartoning Food Packaging Market segmentiert
Der Kartonagen Lebensmittelverpackungsmarkt wird auf Basis von Maschinentyp, Betriebsmodus, Geschwindigkeit, Verpackungsmaterial, Lebensmittelanwendung, Endbenutzer und Verkaufskanal segmentiert.
- Nach Maschinentyp
Auf Basis des Maschinentyps wird der globale Karton-Food-Verpackungsmarkt in horizontale (Seiten-Last-)Kartiermaschinen, vertikale (End-Last- & Topload-)Kartiermaschinen, Umschlingungs- & Schalenformmaschinen und integrierte Karton- & Robotiklinien segmentiert. Das Segment der horizontalen Kartoniermaschinen dominierte den Markt mit einem Anteil von 44,38% im Jahr 2025, aufgrund seiner bewährten Eignung für die schnelle Verpackung von Getreide, Süßwaren, Backwaren und Milchprodukten und seiner Fähigkeit, mehrere Kartons mit schnellen Umschlägen zu handhaben.
Das integrierte Cartoning & Robotic Lines-Segment soll das schnellste Wachstum bei einem CAGR von 8,6% von 2026 bis 2033 aufzeichnen, angetrieben durch steigende Nachfrage nach schlüsselfertigen Linien, die Cartoning mit Roboter Pick-and-Place, Gehäuseverpackung und digitale Überwachung kombinieren, die manuelle Handhabung reduzieren und die Anzahl der separaten Lieferanten Lebensmittelhersteller koordinieren müssen.
- Durch den Betriebsmodus
Auf Basis des Betriebsmodus wird der globale Karton-Food-Verpackungsmarkt in vollautomatisch und halbautomatisch segmentiert. Das vollautomatische Segment dominierte den Markt mit einem Anteil von 78,26% im Jahr 2025, was die Bemühungen der Lebensmittelhersteller widerspiegelte, die Abhängigkeit von manueller Arbeit zu reduzieren, die Packungskonsistenz zu verbessern und einen hohen Durchsatz an kontinuierlichen Produktionslinien zu erhalten.
Das vollautomatische Segment wird auch von 2026 bis 2033 am schnellsten CAGR von 7,1 % bezeugt, das von Arbeitsknappheit und der Verfügbarkeit von kompakten, modularen automatischen Kartonern, die auf kleine und mittlere Hersteller abzielen, angetrieben wird, während das halbautomatische Segment mit einem bescheidenen CAGR von 3,2 % wachsen wird, was eine Rolle bei der Produktion von Lebensmitteln mit geringem Volumen und Spezialbedarf beibehält.
- Mit der Geschwindigkeit
Auf der Grundlage der Geschwindigkeit wird der globale Kartonagen Lebensmittelverpackungsmarkt in bis zu 60 Kartons pro Minute, 60–150 Kartons pro Minute und über 150 Kartons pro Minute segmentiert. Das Segment 60–150 Cartons pro Minute dominierte den Markt mit einem Anteil von 46,52% im Jahr 2025, da es den Leistungsanforderungen der meisten mittelvolumigen Lebensmittellinien über Bäckerei, Milch, Snack und gefrorene Lebensmittelproduktion entspricht.
Das über 150 Kartons pro Minute-Segment wird erwartet, dass die schnellste CAGR von 7,8% von 2026 bis 2033, angetrieben von großen Lebensmittelherstellern die Produktion auf weniger, schnellere Linien und durch fortwährende Servo-Antrieb und Roboter-Einschub-Vorgänge, die erzielbare Geschwindigkeiten erhöhen, ohne die Formatflexibilität zu opfern.
- Durch Verpackungsmaterial
Auf Basis von Verpackungsmaterial wird der globale Karton-Food-Verpackungsmarkt in Standard-Papier-/Faltenkartons, barrierebeschichtetes und recycelbares Pappe und Wellfaserplatten segmentiert. Das Standard-Papier-/Faltenkartonsegment dominierte den Markt mit einem Anteil von 61,84% im Jahr 2025, was seine etablierte Verwendung über Getreide, Süßwaren, Bäckerei und gefrorene Lebensmittelverpackung und die breite installierte Basis von Maschinen, die um sie herum entworfen wurden, widerspiegelte.
Das barrierebeschichtete & recycelbare Kartonsegment wird voraussichtlich die schnellsten CAGR von 9,3 % von 2026 bis 2033 erleben, die von Regulierungs- und Einzelhandelsdruck angetrieben werden, um Kunststoffverpackungen und Kunststoff-Verpackungen durch recycelbare faserbasierte Kartons zu ersetzen, was wiederum Maschinen erfordert, die neue Kartonsorten, Beschichtungen und Klebe- oder Verschlusssysteme handhaben können.
- Durch die Lebensmittelanwendung
Auf der Grundlage der Lebensmittelanwendung wird der Weltmarkt für Kartonagen in Bäckerei & Süßwaren, Milchprodukte, gefrorene & gekühlte Lebensmittel, Snacks & Getreide, Fleisch, Geflügel & Meeresfrüchte und Fertiggerichte segmentiert. Das Segment Bäckerei & Süßwaren dominierte den Markt mit einem Anteil von 27,63% im Jahr 2025, unterstützt durch die starke Abhängigkeit der Kategorie auf bedruckten, lagerreifen Kartons für Geschenk-, Multipack- und Impulsformate.
Das Segment gefrorene und gekühlte Lebensmittel wird von 2026 bis 2033 am schnellsten CAGR von 8,2% erleben, angetrieben durch den wachsenden Verzehr von gefrorenen Mahlzeiten und gekühlten Bequemlichkeitsnahrung und durch die Einführung von speziell für gefrorene Lebensmittel entwickelten Linienlösungen, wo das Kartonieren in kalten, feuchtigkeitsspendenden Umgebungen zuverlässig laufen muss.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der globale Karton-Food-Verpackungsmarkt zu großen Lebensmittelherstellern, mittelgroßen & regionalen Herstellern und Co-Packern & Vertragsverpackungen segmentiert. Das große Segment der Lebensmittelhersteller dominierte den Markt mit einem Anteil von 57,28% im Jahr 2025, was ihren Umfang an Produktion, standardisierten Multi-Site-Line-Investitionen und Präferenzen für High-Speed-, vollintegrierte Systeme von globalen Lieferanten widerspiegelte.
Das Segment Co-Packers & Contract Packagers wird von 2026 bis 2033 am schnellsten CAGR von 7,6% erleben, angetrieben von Food-Marken Outsourcing-Verpackungen und von Co-Packern für flexible Kartoner, die in der Lage sind, viele SKUs und Kartonformate mit schnellen Umstellungen auszuführen.
- Von Sales Channel
Auf Basis des Vertriebskanals wird der globale Karton-Food-Verpackungsmarkt in direkte OEM-Verkäufe, Händler & Systemintegratoren und gebrauchte & renovierte Gerätehändler segmentiert. Das direkte OEM-Vertriebssegment dominierte den Markt mit einem Anteil von 63,45 % im Jahr 2025, was die ingenieurintensive, individuell konfigurierte Art von Kartonieranlagen widerspiegelt, die in der Regel eine enge Zusammenarbeit zwischen Maschinenbauern und Lebensmittelherstellern erfordern.
Das Segment Distributoren & Systemintegratoren wird von 2026 bis 2033 die schnellste CAGR von 7,3 % erleben, angetrieben von kleineren Lebensmittelproduzenten, die kompakte, modulare Kartoner durch lokale Integratoren übernehmen, die Maschinen von mehreren Lieferanten zu kompletten Verpackungslinien kombinieren.
Welche Region hält den größten Teil des Cartoning Food Packaging Market
- Europa dominierte den Karton-Food-Verpackungsmarkt und entfiel 2025 auf den größten Umsatzanteil von 35,64%, unterstützt durch die Konzentration der führenden Kartoniermaschinenbauer in Deutschland und Italien, einer reifen und exportorientierten Lebensmittelproduktionsbasis und einer starken regionalen Dynamik gegenüber recycelbaren, faserbasierten Lebensmittelverpackungen.
- Die Region profitiert auch von fundiertem Engineering-Know-how und langjährigen Beziehungen zwischen Maschinenbauern und multinationalen Lebensmittel-Marken, mit europäischen Premium-Builder dominieren High-Speed-, vollintegrierte Kartonierlinien. Die Fortsetzung der Investitionen in modulare Plattformen und papierfertige Maschinen soll die Führung Europas durch den Prognosezeitraum stärken.
Deutschland Kartonage Lebensmittelverpackung Markt Insight
Der deutsche Karton-Food-Verpackungsmarkt hält eine führende Position in Europa, untermauert durch das Vorhandensein mehrerer der weltweit wichtigsten Karton- und Sekundärverpackungsspezialisten, darunter Syntegon, Schubert, Optima und Körber, sowie durch einen großen Lebensmittel- und Süßwaren-Produktionssektor. Die deutschen Zulieferer stehen vor den modularen, roboterintegrierten Verpackungsarchitekturen, und das Land dient als primäre Engineering- und Innovationsbasis für später in nordamerikanische und asiatische Märkte eingeführte Maschinen.
Italien Karton Lebensmittelverpackung Markt Insight
Der Markt für Lebensmittelverpackungen in Italien wird von einer dichten Gruppe von Verpackungsmaschinenbauern unterstützt, darunter die IMA Group, die Marchesini Group und die Cama Group sowie eine starke heimische Lebensmittelindustrie. Italienische Lieferanten sind für schnelle, präzise entwickelte Kartonsysteme bekannt und erweitern ihre Lebensmittel-orientierten Angebote über ihre traditionelle pharmazeutische Stärke hinaus, da Markeninhaber flexible, hochwertige Sekundärverpackungen suchen.
Nordamerika Karton Lebensmittelverpackung Markt Insight
Der Markt für Lebensmittelverpackungen in Nordamerika wird voraussichtlich das weltweit schnellste Wachstum beobachten, das von arbeitssparenden Automatisierungsinvestitionen, der Umstellung von Lebensmittelverpackungen von Kunststoff auf Karton und der Rolle der Region als Markt für neue Plattformen angetrieben wird. PACK EXPO International 2026, die vom 18. bis 21. Oktober in Chicago stattfindet und als größtes Verpackungs- und Verarbeitungsereignis in Nordamerika bezeichnet wird, dient als Einführungspunkt für mehrere neue europäische Karton- und Sekundärverpackungssysteme, während inländische Bauherren wie Econocorp und Bartelt weiterhin rechte, schnell gelieferte Maschinen für mittelvolumige Lebensmittellinien anbieten.
US Cartoning Food Packaging Market Insight
Der US-Cartoning-Food-Verpackungsmarkt erlebt ein stetiges Wachstum, angetrieben durch steigende Nachfrage nach bequemen, nachhaltigen und lagerreifen Verpackungslösungen. Der zunehmende Verbrauch von verpackten Lebensmitteln, speisebereiten Speisen, Milchprodukten und gefrorenen Lebensmitteln unterstützt die Markterweiterung. Hersteller übernehmen recycelbare Kartons, Automatisierung und fortschrittliche Drucktechnologien, um Effizienz und Produktrezept zu verbessern. Die Entwicklung von Umweltbewusstsein, Regulierungsdruck und E-Commerce ist eine weitere Förderung der Innovation, die Positionierung nachhaltiger Cartoning-Lösungen als zentrale Industriepriorität.
Kanada Kartonage Lebensmittelverpackung Markt Insight
Der Markt für Lebensmittelverpackungen in Kanada zeigt ein stetiges Wachstum, das durch die steigende Nachfrage nach bequemen, nachhaltigen und kostengünstigen Verpackungslösungen getrieben wird. Die Steigerung des Verbrauchs an verpackten Lebensmitteln, Milchprodukten, gefrorenen Speisen und Fertigprodukten unterstützt die Markterweiterung. Hersteller übernehmen zunehmend recycelbare Kartons, innovative Designs und automatisierte Verpackungstechnologien, um die Effizienz und den Produktschutz zu verbessern. Die zunehmende Umweltbewusstsein, Nachhaltigkeitsinitiativen und die Nachfrage nach umweltfreundlichen Materialien fördern die Innovation und stärken die Marktaussichten für fortschrittliche Kartonlösungen.
Welche sind die Top-Unternehmen im Kartoning Food Packaging Market
Die Kartonagen Lebensmittelverpackungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Synegon Technology GmbH(Deutschland)
- IMA Group S.p.A.(Italien)
- Marchesini Gruppe S.p.A.(Italien)
- ProMach, Inc.(US)
- Coesia S.p.A. (R.A Jones)(Italien)
- Gerhard Schubert GmbH (Deutschland)
- OPTIMA Verpackungsgruppe GmbH (Deutschland)
- Körber AG (Deutschland)
- Uhlmann Gruppe (Deutschland)
- Barry-Wehmiller Companies, Inc. (Bartelt) (USA)
- Econocorp, Inc. (USA)
- Delkor Systems, Inc. (USA)
- ADCO Manufacturing (US)
- Multivac Group (Deutschland)
- Rovema GmbH (Deutschland)
- ULMA Packaging, S. Coop. (Spanien)
- Cama Group (Italien)
- Bradman Lake Group (USA)
- Mpac Group plc (USA)
- Jacob White Packaging Ltd (U.K.)
- Ishida Co., Ltd. (Japan)
- Fuji Machinery Co., Ltd. (Japan)
- Omori Machinery Co., Ltd. (Japan)
- ACG Worldwide (Indien)
- Nichrome India Ltd. (Indien)
- Tisma Machinery Technology Co., Ltd. (China)
Was sind die neuesten Entwicklungen im Cartoning Food Packaging Market
- Im September 2026 gab SOMIC Packaging bekannt, dass es seinen SOMIC 202 Kartoner an nordamerikanische Kunden auf der PACK EXPO International 2026 vorstellen würde. Entwickelt, um regelmäßig geschlitzte Behälter, Tabletts und Umschlingungskartons mit Geschwindigkeiten von bis zu 20 Packungen pro Minute zu handhaben, verfügt die kompakte Maschine über werkzeuglose Formatwechsel und verbesserte Maschinenzugänglichkeit, erweitert automatisierte Kartonieroptionen für kleinere Produktionsbetriebe.
- Im März 2026 gab Bartelt Packaging bekannt, dass er auf der interpack 2026 in Düsseldorf seinen mit der INVpack Stickpack-Technologie integrierten BIC-S-Cartoner präsentieren würde. Das System überträgt Stickpacks automatisch in Kartons mit Geschwindigkeiten von bis zu 60 Kartons pro Minute und zeigt, wie integrierte primäre und sekundäre Verpackungsanlagen manuelle Handhabung und optimierte Verpackungen reduzieren können.
- Im April 2026 kündigte ProMach seinen Erwerb von Evolution BPS an, einem britischen Verpackungs- und Engineering-Dienstleister. Anfangs, am 9. Januar 2026, ProMach erwarb American Holt, DMA Solution und Pride Engineering von Arcline Investment Management. Diese Akquisitionen erweiterten die Geräte- und Serviceleistungen von ProMach auf den Märkten für Lebensmittel, Getränke und Verbraucher.
- Im September 2026 gab Bartelt bekannt, dass es auf der PACK EXPO International 2026, die für den 18.–21. Oktober in Chicago geplant ist, Kartoniersysteme, integrierte Verpackungslinien und großformatige Verpackungslösungen präsentieren würde. Die Veranstaltung unterstreicht weiterhin Investitionen in die integrierte Verpackungsautomatisierung und End-of-line-Effizienz.
- Im September 2026 kündigte Syntegon zwei nordamerikanische Premieren für PACK EXPO International 2026 an: eine integrierte Beutel-zu-Fall-Linie, die seinen SVX Agile vertikalen Bagger mit dem Elematic 4001 Gravitations-Gehäusepacker kombiniert, und eine neue Eck-Sitz-Fähigkeit für den SVX Agile, der Premium-Taschen-Stile mit Geschwindigkeiten von bis zu 120 Beuteln unterstützt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR LEBENSMITTELKARTONVERPACKUNGEN
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN MARKTGRÖSSE FÜR KARTONIERTE LEBENSMITTELVERPACKUNGEN
2.3 LIEFERANTENPOSITIONIERUNGSRASTER
2.4 ABGEDECKTE MÄRKTE
2.5 GEOGRAFISCHER UMFANG
2,6 JAHRE FÜR DIE STUDIE
2.7 FORSCHUNGSMETHODIK
2.8 TECHNOLOGIE-LEBENSLINIENKURVE
2.9 MULTIVARIATE MODELLIERUNG
2.1 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.11 DBMR-MARKTPOSITIONSRASTER
2.12 Marktanwendungs-Abdeckungsraster
2.13 DBMR-MARKT-HERAUSFORDERUNGSMATRIX
2.14 DATEN IMPORTIEREN UND EXPORTIEREN
2.15 SEKUNDÄRQUELLEN
2.16 GLOBALER MARKT FÜR KARTONIERTE LEBENSMITTELVERPACKUNGEN: FORSCHUNGSÜBERSICHT
2.17 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 WERTSCHÄTZUNGSKETTENANALYSE
5.2 LIEFERKETTENANALYSE
5.3 IMPORT-EXPORT-ANALYSE
5.4 PORTERS FÜNF-KRÄFTE-ANALYSE
5.4.1 Verhandlungsmacht der Lieferanten
5.4.2 VERHANDLUNGSMACHT DER KÄUFER/VERBRAUCHER
5.4.3 Bedrohung durch neue Marktteilnehmer
5.4.4 Bedrohung durch Ersatzprodukte
5.4.5 INTENSITÄT DES WETTBEWERBS
5.5 ANALYSE DER ROHSTOFFBESCHAFFUNG
5.6 ÜBERBLICK ÜBER TECHNOLOGISCHE INNOVATIONEN
5.7 Branchentrends und Zukunftsperspektiven
5.8 WACHSTUMSSTRATEGIEN DER WICHTIGSTEN MARKTPLAYER
5.9 Faktoren, die die Kaufentscheidung von Endverbrauchern beeinflussen
5.1 EINKAUFVERHALTEN UND -DYNAMIK
5.10.1 EMPFEHLUNG VON FAMILIE & FREUNDEN
5.10.2 FORSCHUNG
5.10.3 IMPULSIV
5.10.4 WERBUNG
5.11 WERBEAKTIVITÄTEN
5.12 DYNAMIK DES VERFÜGBAREN EINKOMMENS DER VERBRAUCHER/DYNAMIK DER AUSGABEN
5.13 Strategie zur Einführung neuer Produkte
5.13.1 ANZAHL DER NEUEN PRODUKTEINFÜHRUNGEN
5.13.1.1. LINIENVERLÄNGERUNG
5.13.1.2. NEUE VERPACKUNG
5.13.1.3. NEU GESTARTET
5.13.1.4. NEUE FORMULIERUNG
5.14 Trends auf Verbraucherebene
5.15 ERFÜLLUNG DER VERBRAUCHERANFORDERUNGEN
6 Auswirkungen der Konjunkturabschwächung auf den Markt
6.1 AUSWIRKUNGEN AUF DEN PREIS
6.2 AUSWIRKUNGEN AUF DIE LIEFERKETTE
6.3 AUSWIRKUNGEN AUF DEN VERSAND
6.4 AUSWIRKUNGEN AUF STRATEGISCHE ENTSCHEIDUNGEN DES UNTERNEHMENS
7 REGULATORISCHER RAHMEN UND RICHTLINIEN
8 PREISINDEX (PREIS AM B2B-ENDE & PREISE BEI FOB)
9 PRODUKTIONSKAPAZITÄT DER WICHTIGSTEN HERSTELLER
10 MARKENAUSBLICK
10.1 VERGLEICHENDE MARKENANALYSE
10.2 PRODUKT- UND MARKENÜBERSICHT
11 GLOBALER MARKT FÜR LEBENSMITTELKARTONIERUNG, NACH KARTONIERMASCHINENTYP
11.1 ÜBERBLICK
11.2 VERTIKALE/OBERE LAST
11.3 HORIZONTALE/ENDLAST
11.4 TABLETT-STIL
12 GLOBALER MARKT FÜR LEBENSMITTELKARTONVERPACKUNGEN, NACH KARTONIERTYP
12.1 ÜBERSICHT
12.2 KARTONS VERSCHLIESSEN
12.3 FALTKARTONS
12.4 VERSIEGELTE KARTONS
12.5 SONSTIGES
13 GLOBALER MARKT FÜR KARTONIERTE LEBENSMITTELVERPACKUNGEN, NACH VERPACKUNGSART
13.1 ÜBERSICHT
13.2 BEUTEL
13.3 FACH
13.4 Blechdosen
13,5 TASCHEN
13.6 KÄSTEN
13,7 Flaschen
13.8 SONSTIGES
14 GLOBALER MARKT FÜR KARTONIERTE LEBENSMITTELVERPACKUNGEN, NACH FUNKTION
14.1 ÜBERSICHT
14.2 HANDBUCH
14.2.1 MANUELL, NACH KARTONIERMASCHINENTYP
14.2.1.1. VERTIKALE/OBERE LAST
14.2.1.2. Horizontale/Endlast
14.2.1.3. TABLETT-STIL
14.3 HALBAUTOMATISCH
14.3.1 HALBAUTOMATISCH, NACH KARTONIERMASCHINENTYP
14.3.1.1. VERTIKALE/OBERE LAST
14.3.1.2. Horizontale/Endlast
14.3.1.3. TABLETT-STIL
14.4 AUTOMATISCH
14.4.1 AUTOMATISCH, NACH KARTONIERMASCHINENTYP
14.4.1.1. VERTIKALE/OBERE LAST
14.4.1.2. Horizontale/Endlast
14.4.1.3. TABLETT-STIL
15 GLOBALER MARKT FÜR KARTONIERTE LEBENSMITTELVERPACKUNGEN, NACH BETRIEBSART
15.1 ÜBERSICHT
15.2 KONTINUIERLICHER MODUS
15.2.1 KONTINUIERLICHER MODUS, NACH KARTONIERMASCHINENTYP
15.2.1.1. VERTIKALE/OBERE LAST
15.2.1.2. Horizontale/Endlast
15.2.1.3. TABLETT-STIL
15.3 INTERMITTIERENDER MODUS
15.3.1 INTERMITTIERENDER MODUS, NACH KARTONIERMASCHINENTYP
15.3.1.1. VERTIKALE/OBERE LAST
15.3.1.2. Horizontale/Endlast
15.3.1.3. TABLETT-STIL
16 GLOBALER MARKT FÜR KARTONIERTE LEBENSMITTELVERPACKUNGEN, NACH LEBENSMITTELPRODUKTTYP
16.1 ÜBERSICHT
16.2 EINGEPACKT
16.3 LOSE
16.3.1 LOSE, PACKUNGSWEISE
16.3.1.1. EINZELN
16.3.1.2. MEHRFACH
17 GLOBALER MARKT FÜR KARTONIERTE LEBENSMITTELVERPACKUNGEN, NACH ANWENDUNG
17.1 ÜBERSICHT
17.2 Dosen- und Dosenfüller
17.2.1 Dosen- und Blechdosenfüller nach Kartoniermaschinentyp
17.2.1.1. VERTIKALE/OBERE LAST
17.2.1.2. Horizontale/Endlast
17.2.1.3. TABLETT-STIL
17.3 VERPACKUNG VON LEBENSMITTELPALETTEN
17.3.1 VERPACKUNG VON LEBENSMITTELPALETTEN MITTELS KARTONIERMASCHINENTYP
17.3.1.1. VERTIKALE/OBERE LAST
17.3.1.2. Horizontale/Endlast
17.3.1.3. TABLETT-STIL
17.4 BÄCKEREI- UND SÜSSWAREN
17.4.1 BÄCKEREI- UND SÜSSWAREN, NACH KARTONIERMASCHINENTYP
17.4.1.1. VERTIKALE/OBERE LAST
17.4.1.2. Horizontale/Endlast
17.4.1.3. TABLETT-STIL
17.5 Müslischachteln
17.5.1 Müslischachteln nach Kartoniermaschinentyp
17.5.1.1. VERTIKALE/OBERE LAST
17.5.1.2. Horizontale/Endlast
17.5.1.3. TABLETT-STIL
17,6 Riegelverpackung
17.6.1 Riegelverpackung nach Kartoniermaschinentyp
17.6.1.1. VERTIKALE/OBERE LAST
17.6.1.2. Horizontale/Endlast
17.6.1.3. TABLETT-STIL
17.7 TIEFKÜHLLEBENSMITTEL
17.7.1 TIEFKÜHLLEBENSMITTEL, NACH KARTONIERMASCHINENTYP
17.7.1.1. VERTIKALE/OBERE LAST
17.7.1.2. Horizontale/Endlast
17.7.1.3. TABLETT-STIL
17.8 ZUTATEN UND MISCHPRODUKTE
17.8.1 Zutaten und gemischte Produkte nach Kartoniermaschinentyp
17.8.1.1. VERTIKALE/OBERE LAST
17.8.1.2. Horizontale/Endlast
17.8.1.3. TABLETT-STIL
17.9 Milchpulverprodukte
17.9.1 Milchpulverprodukte nach Kartoniermaschinentyp
17.9.1.1. VERTIKALE/OBERE LAST
17.9.1.2. Horizontale/Endlast
17.9.1.3. TABLETT-STIL
17.1 Snacks
17.10.1 Snacks, nach Kartoniermaschinentyp
17.10.1.1. VERTIKALE/OBERE LAST
17.10.1.2. Horizontale/Endlast
17.10.1.3. TABLETT-STIL
17.11 SONSTIGES
17.11.1 SONSTIGE, NACH KARTONIERMASCHINENTYP
17.11.1.1. VERTIKALE/OBERE LAST
17.11.1.2. Horizontale/Endlast
17.11.1.3. TABLETT-STIL
18 GLOBALER MARKT FÜR KARTONIERTE LEBENSMITTELVERPACKUNGEN, NACH VERTRIEBSKANAL
18.1 ÜBERSICHT
18.2 DIREKTVERKAUF
18.3 OEMs
19 GLOBALER MARKT FÜR LEBENSMITTELKARTONVERPACKUNGEN, NACH GEOGRAFIE
GLOBALER MARKT FÜR KARTONIERTE LEBENSMITTELVERPACKUNGEN (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
19.1 NORDAMERIKA
19.1.1 USA
19.1.2 KANADA
19.1.3 MEXIKO
19.2 EUROPA
19.2.1 DEUTSCHLAND
19.2.2 Vereinigtes Königreich
19.2.3 ITALIEN
19.2.4 FRANKREICH
19.2.5 SPANIEN
19.2.6 SCHWEIZ
19.2.7 RUSSLAND
19.2.8 TÜRKEI
19.2.9 BELGIEN
19.2.10 NIEDERLANDE
19.2.11 RESTLICHES EUROPA
19.3 ASIEN-PAZIFIK
19.3.1 JAPAN
19.3.2 CHINA
19.3.3 SÜDKOREA
19.3.4 INDIEN
19.3.5 SINGAPUR
19.3.6 THAILAND
19.3.7 INDONESIEN
19.3.8 MALAYSIA
19.3.9 PHILIPPINEN
19.3.10 AUSTRALIEN UND NEUSEELAND
19.3.11 HONGKONG
19.3.12 TAIWAN
19.3.13 RESTLICHER ASIEN-PAZIFIK-RAUM
19.4 SÜDAMERIKA
19.4.1 BRASILIEN
19.4.2 ARGENTINIEN
19.4.3 RESTLICHES SÜDAMERIKA
19.5 NAHER OSTEN UND AFRIKA
19.5.1 SÜDAFRIKA
19.5.2 ÄGYPTEN
19.5.3 SAUDI-ARABIEN
19.5.4 VEREINIGTE ARABISCHE EMIRATE
19.5.5 ISRAEL
19.5.6 RESTLICHER NAHER OSTEN UND AMERIKA
20 GLOBALER MARKT FÜR KARTONIERTE LEBENSMITTELVERPACKUNGEN, UNTERNEHMENSLANDSCHAFT
20.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
20.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
20.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
20.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
20.5 FUSIONEN UND ÜBERNAHMEN
20.6 NEUE PRODUKTENTWICKLUNG UND -ZULASSUNGEN
20.7 ERWEITERUNGEN
20.8 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
21 SWOT-ANALYSE
22 GLOBALER MARKT FÜR KARTONIERTE LEBENSMITTELVERPACKUNGEN – FIRMENPROFIL
22.1 BETTI
22.1.1 UNTERNEHMENSÜBERSICHT
22.1.2 Umsatzanalyse
22.1.3 PRODUKTPORTFOLIO
22.1.4 JÜNGSTE ENTWICKLUNGEN
22.2 ECONOCORP INC.
22.2.1 UNTERNEHMENSÜBERSICHT
22.2.2 Umsatzanalyse
22.2.3 PRODUKTPORTFOLIO
22.2.4 JÜNGSTE ENTWICKLUNGEN
22.3 LANGEN PACKAGING GROUP
22.3.1 UNTERNEHMENSÜBERSICHT
22.3.2 Umsatzanalyse
22.3.3 PRODUKTPORTFOLIO
22.3.4 JÜNGSTE ENTWICKLUNGEN
22.4 SYNTEGON TECHNOLOGY GMBH
22.4.1 UNTERNEHMENSÜBERSICHT
22.4.2 Umsatzanalyse
22.4.3 PRODUKTPORTFOLIO
22.4.4 JÜNGSTE ENTWICKLUNGEN
22.5 IWK VERPACKUNGSTECHNIK GMBH
22.5.1 UNTERNEHMENSÜBERSICHT
22.5.2 Umsatzanalyse
22.5.3 PRODUKTPORTFOLIO
22.5.4 JÜNGSTE ENTWICKLUNGEN
22.6 JACOB WHITE PACKAGING LTD
22.6.1 UNTERNEHMENSÜBERSICHT
22.6.2 Umsatzanalyse
22.6.3 PRODUKTPORTFOLIO
22.6.4 JÜNGSTE ENTWICKLUNGEN
22.7 GUANGDONG KENWEJ INTELLECTUALIZED MACHINERY CO., LTD
22.7.1 UNTERNEHMENSÜBERSICHT
22.7.2 Umsatzanalyse
22.7.3 PRODUKTPORTFOLIO
22.7.4 JÜNGSTE ENTWICKLUNGEN
22.8 APEX
22.8.1 UNTERNEHMENSÜBERSICHT
22.8.2 Umsatzanalyse
22.8.3 PRODUKTPORTFOLIO
22.8.4 JÜNGSTE ENTWICKLUNGEN
22.9 MESSERSÌ PACKAGING SRL
22.9.1 UNTERNEHMENSÜBERSICHT
22.9.2 Umsatzanalyse
22.9.3 PRODUKTPORTFOLIO
22.9.4 JÜNGSTE ENTWICKLUNGEN
22.1 KREBER
22.10.1 UNTERNEHMENSÜBERSICHT
22.10.2 UMSATZANALYSE
22.10.3 PRODUKTPORTFOLIO
22.10.4 NEUESTE ENTWICKLUNGEN
22.11 ALIMAC SRL
22.11.1 UNTERNEHMENSÜBERSICHT
22.11.2 Umsatzanalyse
22.11.3 PRODUKTPORTFOLIO
22.11.4 JÜNGSTE ENTWICKLUNGEN
22.12 TEEPACK SPEZIALMASCHINEN GMBH & CO. KG
22.12.1 UNTERNEHMENSÜBERSICHT
22.12.2 Umsatzanalyse
22.12.3 PRODUKTPORTFOLIO
22.12.4 NEUESTE ENTWICKLUNGEN
22.13 LOESCHPACK (TEIL DER PIEPENBROCK-GRUPPE)
22.13.1 UNTERNEHMENSÜBERSICHT
22.13.2 Umsatzanalyse
22.13.3 PRODUKTPORTFOLIO
22.13.4 NEUESTE ENTWICKLUNGEN
22.14 SMI SPA
22.14.1 UNTERNEHMENSÜBERSICHT
22.14.2 Umsatzanalyse
22.14.3 PRODUKTPORTFOLIO
22.14.4 NEUESTE ENTWICKLUNGEN
22.15 Uhr MPAC GROUP PLC
22.15.1 UNTERNEHMENSÜBERSICHT
22.15.2 Umsatzanalyse
22.15.3 PRODUKTPORTFOLIO
22.15.4 NEUESTE ENTWICKLUNGEN
22.16 BIBANS CORPORATION
22.16.1 UNTERNEHMENSÜBERSICHT
22.16.2 Umsatzanalyse
22.16.3 PRODUKTPORTFOLIO
22.16.4 NEUESTE ENTWICKLUNGEN
22.17 PMR PACKAGING INC.
22.17.1 UNTERNEHMENSÜBERSICHT
22.17.2 Umsatzanalyse
22.17.3 PRODUKTPORTFOLIO
22.17.4 NEUESTE ENTWICKLUNGEN
22.18 KYOTO SEISAKUSHO CO., LTD.
22.18.1 UNTERNEHMENSÜBERSICHT
22.18.2 Umsatzanalyse
22.18.3 PRODUKTPORTFOLIO
22.18.4 NEUESTE ENTWICKLUNGEN
22.19 COESIA SPA
22.19.1 UNTERNEHMENSÜBERSICHT
22.19.2 Umsatzanalyse
22.19.3 PRODUKTPORTFOLIO
22.19.4 NEUESTE ENTWICKLUNGEN
22.2 OPTIMA PACKAGING GROUP GMBH
22.20.1 UNTERNEHMENSÜBERSICHT
22.20.2 Umsatzanalyse
22.20.3 PRODUKTPORTFOLIO
22.20.4 JÜNGSTE ENTWICKLUNGEN
22.21 ACMI SPA
22.21.1 UNTERNEHMENSÜBERSICHT
22.21.2 Umsatzanalyse
22.21.3 PRODUKTPORTFOLIO
22.21.4 JÜNGSTE ENTWICKLUNGEN
22.22 BERGAMI PACKAGING SOLUTIONS SRL
22.22.1 UNTERNEHMENSÜBERSICHT
22.22.2 Umsatzanalyse
22.22.3 PRODUKTPORTFOLIO
22.22.4 JÜNGSTE ENTWICKLUNGEN
22.23 WENZHOU KAIXIANG VERPACKUNGSMASCHINEN
22.23.1 UNTERNEHMENSÜBERSICHT
22.23.2 Umsatzanalyse
22.23.3 PRODUKTPORTFOLIO
22.23.4 JÜNGSTE ENTWICKLUNGEN
22.24 DOUGLAS MACHINE INC.
22.24.1 UNTERNEHMENSÜBERSICHT
22.24.2 Umsatzanalyse
22.24.3 PRODUKTPORTFOLIO
22.24.4 NEUESTE ENTWICKLUNGEN
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
23 FRAGEBOGEN
24 VERWANDTE BERICHTE
25 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











