


Global Counter-Unmanned Aircraft Systems (Counter-UAS) Market Segmentation, By System Configuration (Portable, Vehicle-Mounted, and Standalone), Component (Hardware, Software und Services), Technology (Laser System, Kinetic Defeat Technologies, and Electronic System), Deployment (Air, Land, and Naval), Power Source (Battery-Powered, Plug-In/Electric
Was ist die Counter-Unmanned Aircraft Systems (Counter-UAS) Marktgröße und Wachstumsrate
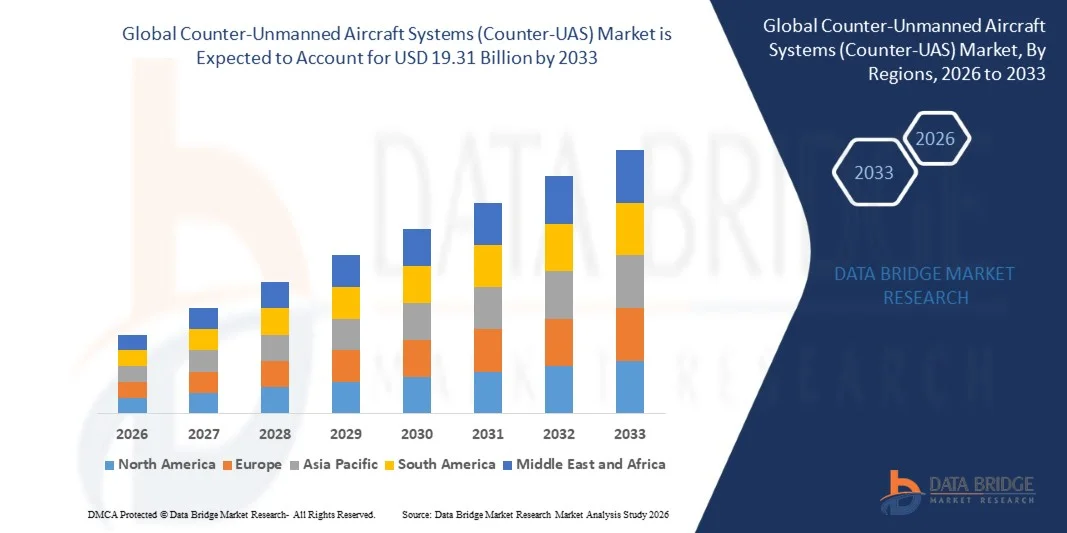
- Nach der Data Bridge Market Research Analyse wurde der kontra-unmannte Flugzeugsystemmarkt (Counter-UAS) auf3,20 Milliarden USD in 2025und wird zu erreichen19,31 Milliarden USD bis 2033, in einemCAGR von 25,20% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das von steigenden Sicherheitsbedenken im Zusammenhang mit nicht autorisierten Drohnenaktivitäten, zunehmende Annahme von Gegendrone-Lösungen über Verteidigung undhomeland sicherheitAnwendungen und schnelle Fortschritte in Radar, Radiofrequenz (RF), elektro-optische/Infrarot (EO/IR),künstliche Intelligenz,und integrierte Erkennungstechnologien.
- Der zunehmende Einsatz unbemannter Luftsysteme für militärische Operationen, unerlaubte Aktivitäten und Sicherheitsbedrohungen, kombiniert mit der wachsenden Notwendigkeit, kritische Infrastruktur, Flughäfen, Militärbasen, Grenzen und öffentliche Räume zu schützen, sind die Regierungen und Verteidigungsorganisationen, fortschrittliche Technologien zu übernehmen. Detection- und Tracking-Systeme, RF Jamming-Lösungen, elektronische Warfare-Systeme und integrierte Gegendrone-Plattformen werden zunehmend eingesetzt, um automatisierte, skalierbare und effektiven Schutz vor sich entwickelnden Drohnenbedrohungen zu bieten.
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 3.20 Milliarden
- Voraussichtlicher Marktwert (2033):USD 19.31 Milliarden
- Wettervorhersage CAGR (2026–2033):25.20%
- Leitregion 2025:Nordamerika
- Schnellste Anbauregion:Asia Pacific
Was sind die großen Takeaways des Counter-Unmanned Aircraft Systems (Counter-UAS) Markt
- Nordamerika dominierte den gegenbemannten Flugzeugsysteme (Counter-UAS)-Markt mit dem größten Umsatzanteil von 49 % im Jahr 2025, unterstützt durch umfangreiche Verteidigungsausgaben, erhöhtes Bewusstsein für Drohnen-Bedrohungen für kritische Infrastruktur und ein reifes Gegendrone-Technologie-Ökosystem.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 24,72% von 2026 bis 2033 sein, die durch steigende militärische Ausgaben, steigende Drohnen-Influenzen und Investitionen in Gegendrone-Technologien in Australien, Japan, Indien und anderen regionalen Märkten betrieben wird.
- Das Segment Standalone-Systeme führte den Markt mit einem Anteil von 42% im Jahr 2025, angetrieben durch den zunehmenden Einsatz auf Militärbasis, Flughäfen, kritische Infrastruktureinrichtungen und Grenzschutzanwendungen
- Portable sind der am schnellsten wachsende Systemkonfigurationstyp, projiziert, um eine CAGR von 30% zu registrieren, was die Nachfrage nach mobilen und schnell einsetzbaren Drohnenabwehrlösungen widerspiegelt.
- Das Hardware-Segment dominierte die Komponentenkategorie mit einem Umsatzanteil von 58,3 % im Jahr 2025, was durch steigende Nachfrage nach Radarsystemen, HF-Sensoren, Jammern, elektrooptischen Kameras und kinetischen Gegendrone-Geräten führte.
- Die elektronischen Systeme entfielen auf 43,4 % des Marktanteils im Jahr 2025, bevorzugt durch die weit verbreitete Einführung von RF-Verknüpfungs-, Spoofing- und elektronischer Warfaretechnologien zur Neutralisierung nicht autorisierter Drohnen.
- Das Marine-Segment ist die am schnellsten wachsende Einsatzkategorie, mit einem CAGR von 24,0%, angetrieben durch zunehmende Bedenken in Bezug auf Drohnen-Bedrohungen auf Seeschiffe, Seeinfrastruktur und Küstensicherheitsoperationen.
Report Scope und Counter-Unmanned Aircraft Systems (Counter-UAS) Marktsegmentierung
|
Attribute |
Counter-Unmanned Aircraft Systems (Counter-UAS) Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend im Counter-Unmanned Aircraft Systems (Counter-UAS) Markt
- Verteidigungskräfte und Sicherheitsorganisationen übernehmen zunehmend geschichtete Counter-UAS-Architekturen, die Radar-, Hochfrequenz-Sensoren, elektro-optische/infrarote Systeme, Befehls- und Steuerungssoftware und elektronische oder kinetische Effektoren kombinieren, um zunehmend anspruchsvolle Drohnenbedrohungen zu erkennen und zu neutralisieren.
- So zeigte Lockheed Martin im Februar 2025 eine skalierbare Counter-UAS-Lösung, die AI-fähige Erkennungs- und Tracking-Software, kostengünstige Sensoren, Befehls- und Steuerungs- und Mehrfacheffektoren kombiniert, um einen schichtförmigen Schutz vor kleinen unbemannten Flugzeugsystemen zu gewährleisten.
- KI-fähige Sensorfusion und automatisierte Zielklassifizierung werden zunehmend in Counter-UAS-Plattformen integriert, um die Erkennungsgenauigkeit zu verbessern, die Bedrohungsidentifizierung zu beschleunigen und die Bedienerbelastung bei komplexen Drohneneinbrüchen zu reduzieren.
- Kritische Infrastrukturbetreiber, militärische Installationen, Flughäfen und öffentliche Sicherheitsorganisationen setzen zunehmend Multisensor Counter-UAS-Systeme ein, um eine kontinuierliche Überwachung und schnelle Reaktion gegen unbefugte Drohnen zu gewährleisten.
- Zum Beispiel erweiterte DroneShield im März 2025 sein DroneSentry Counter-UAS-Portfolio mit konfigurierbaren Multisensor-Erkennungs- und Tracking-Funktionen, darunter AI-fähige SensorFusionAI, für Regierungs-, kritisch-Infrastruktur- und militärische Anwendungen.
- Da Drohnen-Bedrohungen weiterhin zu größeren Zahlen, größerer Autonomie und komplexeren Flugprofilen entwickelt werden, wird die Nachfrage nach integrierten, AI-fähigen und skalierbaren Counter-UAS-Architekturen erwartet, dass die geschichtete Verteidigung als Kernkomponente der modernen Luftraumsicherheit beschleunigt und verstärkt wird.
Was sind die Schlüsseltreiber des Counter-Unmanned Aircraft Systems (Counter-UAS) Markt
- Die rasche Verbreitung von kommerziellen und militärischen Drohnen und der zunehmende Einsatz von Überwachungs-, Aufklärungs- und Angriffsmissionen hat die Nachfrage nach Counter-UAS-Systemen deutlich erhöht, die in der Lage sind, unbefugte Luftdrohungen zu erkennen, zu verfolgen, zu identifizieren und zu neutralisieren.
- Zum Beispiel, im Januar 2026, die US-Armee Joint Interagency Task Force 401 kündigte seine erste Replicator 2 Akquisition, zwei DroneHunter F700-Systeme speziell zu kaufen, um der wachsenden Bedrohung durch kleine UAS entgegenzuwirken und militärische Installationen und kritische Infrastruktur zu schützen.
- Militärische Organisationen, Heimat-Sicherheitsagenturen und kritische Infrastrukturbetreiber integrieren Counter-UAS-Technologien in ihre Sicherheitsarchitekturen, um Personal, Militärinstallationen, Flughäfen, Häfen, Energieeinrichtungen und andere hochwertige Vermögenswerte vor zunehmend zugänglichen Drohnenbedrohungen zu schützen.
- So führte die NATO im September 2024 ihre C-UAS Technical Interoperability Exercise in den Niederlanden durch, mit 450 Teilnehmern aus 19 Allied und drei Partner Nationen und testete mehr als 60 Sensoren, Effektoren, Jammer und andere Technologien, um Drohnen zu erkennen, zu identifizieren und zu neutralisieren.
- Da Regierungen und Verteidigungsorganisationen zunehmend den Schutz vor kostengünstigen und sich schnell entwickelnden unbemannten Luftbedrohungen priorisieren, bleiben Counter-UAS-Systeme für die Stärkung der Luftraumsicherheit, den Schutz kritischer Vermögenswerte und die Unterstützung der Verteidigungsoperationen der nächsten Generation unerlässlich.
Welche Faktoren heben das Wachstum des Counter-Unmanned Aircraft Systems (Counter-UAS)-Markts hervor
- Fortgeschrittene Counter-UAS-Systeme erfordern erhebliche Investitionen, da sie spezialisierte Sensoren, Befehls- und Steuerplattformen, elektronische Kriegsführungen, kinetische Interceptoren und andere hochentwickelte Erkennungs- und Minderungstechnologien kombinieren.
- Zum Beispiel, im April 2024, sagte der Pentagon Akquisitionschef, dass Gegen-Drone-Verlobungen kostete mehr als 100.000 USD pro Schuss zu teuer wurden, was die Notwendigkeit betont, die Kosten für die Niederlage unbemannter Luftsysteme zu reduzieren.
- Die hohen Kosten für bestimmte Abhörtechnologien schaffen die Erschwinglichkeitsherausforderungen, wenn kostengünstige Drohnen in großer Zahl eingesetzt werden, insbesondere für militärische Organisationen, die skalierbare und nachhaltige Verteidigungsfähigkeiten suchen.
- Die Counter-UAS-Beschaffung steht auch vor Herausforderungen im Zusammenhang mit sich schnell entwickelnden Drohnentechnologien, Interoperabilitätsanforderungen, Tests, Zertifizierung und Integration mit bestehenden Befehls- und Steuerungsnetzwerken, zunehmender Einsatzkomplexität für Verteidigungs- und Sicherheitsorganisationen.
- So stellte Unmanned Airspace im Januar 2024 Herausforderungen im Bereich der Beschaffung heraus, die aus der Ukraine identifiziert wurden, einschließlich der Notwendigkeit, dass Counter-UAS-Systeme schnell erworben werden, massiv eingesetzt, erschwinglich bleiben und effektiv in betriebliche Umgebungen integrieren.
- Die Kombination von hohen Abhörkosten, komplexer Systemintegration und sich schnell verändernden Drohnen-Bedrohungen stellt weiterhin eine weit verbreitete Counter-UAS-Bereitstellung in Frage, insbesondere wenn Organisationen erschwingliche, skalierbare und interoperable Lösungen benötigen, die in der Lage sind, eine Vielzahl unterschiedlicher Luftdrohungen anzugehen.
Wie wird der Counter-Unmanned Aircraft Systems (Counter-UAS) Markt segmentiert
Der gegenbemannte Flugzeugsysteme (Counter-UAS)-Markt wird auf der Grundlage von Systemkonfiguration, Bauteil, Technologie, Bereitstellung, Stromquelle, Reichweite, Endbenutzer und Distributionskanal segmentiert.
- Durch Systemkonfiguration
Auf Basis der Systemkonfiguration wird der kontra-unbemannte Flugzeugsysteme (Counter-UAS)-Markt in tragbare, fahrzeugmontierte und eigenständige Systeme segmentiert. Das Segment Standalone-Systeme dominierte den Markt mit 42 % Anteil im Jahr 2025, aufgrund des zunehmenden Einsatzes auf Militärbasis, Flughäfen, kritischen Infrastruktureinrichtungen und Grenzschutzanwendungen. Diese Systeme bieten eine kontinuierliche Überwachung und Schutz durch integrierte Radar-, RF-, EO/IR- und Befehls- und Steuertechnologien. Standalone-Plattformen sind für festverlegte Abwehranforderungen bevorzugt, bei denen eine dauerhafte Drohnenerkennung und -begrenzung unerlässlich sind. Ihre Fähigkeit, mehrere Erkennungs- und Neutralisationstechnologien in einem einzigen Infrastrukturrahmen zu kombinieren, verbessert die betriebliche Effizienz.
Das Segment der tragbaren Counter-UAS-Systeme soll das schnellste Wachstum bei einem CAGR von 30% von 2026 bis 2033 registrieren, das durch steigende Nachfrage nach mobilen und schnell einsetzbaren Drohnenabwehrlösungen angetrieben wird. Diese Leichtbausysteme ermöglichen es Militärpersonal, Strafverfolgungsbehörden und Sicherheitsteams, unbefugte Drohnen in dynamischen Betriebsumgebungen zu bekämpfen. Portable Lösungen bieten Flexibilität für Schlachtfeld-Operationen, temporäre Sicherheitsereignisse und Notfallreaktionsanwendungen. Fortschritte bei miniaturisierten Sensoren, elektronischen Warfare-Technologien und Batterieeffizienz verbessern die Systemleistung. Die steigende Nachfrage nach expeditionären Verteidigungsfähigkeiten und der Schutz vor kleinen unbemannten Flugzeugbedrohungen beschleunigen die Adoption.
- Von der Komponente
Auf Basis der Komponente wird der kontra-unbemannte Flugzeugsysteme (Counter-UAS)-Markt in Hardware, Software und Services segmentiert. Das Hardware-Segment dominierte den Markt mit 58,3% Anteil im Jahr 2025, unterstützt durch steigende Nachfrage nach Radarsystemen, HF-Sensoren, Jammern, elektrooptischen Kameras und kinetischen Gegendrone-Geräten. Hardwarekomponenten bilden die Kerninfrastruktur, die zur Erkennung, Verfolgung, Identifizierung und Neutralisation von unbefugten unbemannten Luftfahrzeugen erforderlich ist. Verteidigungsorganisationen investieren stark in fortgeschrittene Sensornetzwerke und elektronische Kriegsführungen, um den Luftraumschutz zu verbessern. Kontinuierliche Verbesserungen der Radargenauigkeit, des Erfassungsbereichs und der Minderungseffektivität verstärken die Hardwareannahme. Der zunehmende Einsatz integrierter Counter-UAS-Plattformen für militärische und heimische Sicherheitsanwendungen unterstützt die Markterweiterung.
Das Software-Segment wird erwartet, dass das schnellste Wachstum bei einem CAGR von 15,2% von 2026 bis 2033, angetrieben durch die zunehmende Integration von künstlicher Intelligenz, maschinellem Lernen und fortgeschrittener Analytik in Counter-UAS-Plattformen. Softwarelösungen verbessern die automatisierte Bedrohungserkennung, Zielklassifizierung und Echtzeit-Entscheidungsfähigkeiten. AI-basierte Algorithmen ermöglichen eine schnellere Erkennung von kleinen und niedrig-altitude Drohnen, die in komplexen Umgebungen arbeiten. Die zunehmende Nachfrage nach zentralisierten Befehls- und Steuerungsplattformen ermutigt die Einführung fortschrittlicher Softwarelösungen. Software-Upgrades ermöglichen auch bestehende Hardware-Systeme, die Leistung ohne vollständigen Austausch zu verbessern.
- Von der Technik
Auf Basis der Technik wird der kontra-unbemannte Flugzeugsysteme (Counter-UAS)-Markt in Lasersysteme, kinetische Niederlagetechnologien und elektronische Systeme segmentiert. Das Segment der elektronischen Systeme dominierte den Markt mit 43,4% Anteil im Jahr 2025, angetrieben durch die weit verbreitete Einführung von RF Jamming, Spoofing und elektronische Warfare Technologien zur Neutralisierung von nicht autorisierten Drohnen. Elektronische Counter-UAS-Lösungen bieten eine effektive Minderung, ohne dass eine physische Zerstörung des Zielflugzeugs erforderlich ist. Diese Systeme werden aufgrund ihrer operativen Flexibilität zunehmend von Verteidigungskräften, Flughäfen und Sicherheitsbehörden eingesetzt. Wachsende Bedenken hinsichtlich der drohnenbasierten Überwachung, des Schmuggels und der Schlachtfeldbedrohungen erhöhen die Nachfrage nach elektronischen Gegenmaßnahmen.
Das Lasersystem-Segment wird mit einem CAGR von 25 % von 2026 bis 2033 das schnellste Wachstum registrieren, unterstützt durch die steigende Nachfrage nach präzisen, kostengünstigen und nichtkinetischen Drohnenneutralisationslösungen. Laserbasierte Counter-UAS-Systeme bieten im Vergleich zu konventionellen Abhörmethoden genaue Einsatzmöglichkeiten mit reduzierten Betriebskosten. Kontinuierliche Fortschritte in energieorientierten Technologien verbessern Reichweite, Genauigkeit und Reaktionszeit. Verteidigungsorganisationen bewerten zunehmend Lasersysteme zum Schutz vor Drohnenschwarmen und wiederholten Luftdrohungen. Diese Systeme bieten Vorteile wie niedrigeMunitionAbhängigkeit und schnelles Engagement.
- Durch die Bereitstellung
Auf Basis des Einsatzes wird der kontra-unbemannte Luftfahrzeugsysteme (Counter-UAS)-Markt in Luft-, Land- und Schiffssysteme segmentiert. Das Segment Landeinsatz dominierte den Markt mit 42% Anteil im Jahr 2025, angetrieben durch steigende Nachfrage nach bodenbasierten Gegendronlösungen über militärische Anlagen, Grenzschutzzonen, Flughäfen und kritische Infrastruktureinrichtungen. Landbasierte Counter-UAS-Systeme bieten einen flexiblen Schutz durch feste und mobile Plattformen, die mit Radar-, RF-Erkennung, elektronischer Kriegsführung und kinetischen Wahrnehmungsfunktionen ausgestattet sind. Verteidigungsorganisationen setzen diese Systeme weithin ein, um Truppen, Kommandozentren und strategische Vermögenswerte vor unbefugten unbemannten Flugzeugbedrohungen zu schützen. Die zunehmende Übernahme von bodenbasierten Überwachungsnetzen und integrierten Luftabwehrsystemen unterstützt das Segmentwachstum weiter.
Das Marine-Bereitstellungssegment soll das schnellste Wachstum bei einem CAGR von 24,0 % von 2026 bis 2033 registrieren, das von zunehmenden Besorgnissen in Bezug auf Drohnen-Bedrohungen an Marineschiffe, maritime Infrastruktur und Küstensicherheitsoperationen angetrieben wird. Navale Kräfte investieren in fortgeschrittene Counter-UAS-Systeme, um Flugzeugträger, Kriegsschiffe, Häfen und Offshore-Anlagen vor der Luftüberwachung zu schützen und Drohnen anzugreifen. Die Integration von Radar-, elektronischen Kriegsführungen und autonomen Erkennungssystemen verbessert die Möglichkeiten der maritimen Bedrohung. Die zunehmende Übernahme von unbemannten Systemen in der Marinekriegsführung erhöht den Bedarf an spezialisierten Gegendronlösungen. Die Bewältigung geopolitischer Spannungen und Herausforderungen der Meeressicherheit sind ermutigende Regierungen, die Fähigkeit der Marineverteidigung zu stärken.
- Von der Stromquelle
Auf Basis der Stromquelle wird der kontra-unbemannte Luftfahrzeugsysteme (Counter-UAS)-Markt in batteriebetriebene, steck-/elektrische, hybride und brennstoffbasierte Systeme segmentiert. Das Segment Plug-in/elektrische Stromquelle dominierte den Markt mit 40 % Anteil im Jahr 2025, unterstützt durch die weit verbreitete Übernahme fester Counter-UAS-Anlagen, die eine kontinuierliche und zuverlässige Stromversorgung erfordern. Diese Systeme werden häufig auf Flughäfen, Militärbasen, Regierungseinrichtungen und kritischen Infrastrukturstandorten eingesetzt, wo eine unterbrechungsfreie Operation unerlässlich ist. Elektrobetriebene Lösungen bieten stabile Leistung für Radarsysteme, Sensoren, Befehlsplattformen und elektronische Minderungstechnologien. Ihre geringere betriebliche Komplexität und reduzierte Wartungsanforderungen machen sie für langlebige Sicherheitsanwendungen geeignet.
Das Hybrid-Power-Source-Segment wird erwartet, dass das schnellste Wachstum bei einem CAGR von 27% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach flexiblen Counter-UAS-Lösungen, die in verschiedenen Umgebungen arbeiten können. Hybride Systeme kombinieren mehrere Energiequellen, um eine erweiterte betriebliche Ausdauer und verbesserte Mobilität zu gewährleisten. Diese Systeme eignen sich besonders für militärische Missionen, Fernüberwachungsoperationen und temporäre Sicherheitseinsätze. Fortschritte bei der Energiespeichertechnik und effizienten Power-Management-Systemen verbessern die Hybrid-Plattform-Leistung. Verteidigungsorganisationen übernehmen zunehmend mobile Counter-UAS-Lösungen, die längere Betriebszeiten ohne häufiges Aufladen oder Auftanken erfordern.
- Durch den Einsatzbereich
Auf der Grundlage des Betriebsspektrums wird der gegenläufige Luftfahrzeugsystemmarkt (Counter-UAS) in unter 10 km, 10–15 km, 15–20 km und über 20 km segmentiert. Das Segment 10–15 km dominierte den Markt mit 35 % Anteil im Jahr 2025 aufgrund seiner Balance zwischen operativer Effektivität, Einsatzflexibilität und Kosteneffizienz. Systeme in diesem Bereich sind weit verbreitet, um militärische Einrichtungen, Flughäfen und Industriestandorte vor kleinen und mittleren Drohnen Bedrohungen zu schützen. Diese Lösungen bieten für viele taktische und sicherheitsrelevante Anwendungen ausreichenden Nachweis- und Minderungsabstand. Die zunehmende Übernahme von mittelständischen Radar- und RF-basierten Counter-UAS-Technologien unterstützt das Segmentwachstum. Verteidigungs- und Heimatschutzbehörden bevorzugen diese Systeme, weil sie einen wirksamen Schutz ohne übermäßige Infrastrukturanforderungen bieten.
Das über 20 km lange Streckensegment wird bei einem CAGR von 28% von 2026 bis 2033 als das am schnellsten wachsende Segment prognostiziert, das durch die steigende Nachfrage nach erweitertem Flächenschutz gegen fortgeschrittene, unbemannte Luftdrohungen angetrieben wird. Langstrecken Counter-UAS-Systeme ermöglichen eine frühzeitige Erkennung und Reaktion, die Verbesserung des Schutzes großer militärischer Grundlagen, Grenzen und kritischer Infrastrukturnetze. Fortschritte in der Radartechnologie, in der Satellitenkommunikation und in den integrierten Befehlssystemen werden die Möglichkeiten zur Überwachung der Ferndrohungen verbessert. Der zunehmende Einsatz von Drohnen mit verbesserter Ausdauer und operativer Reichweite erhöht die Nachfrage nach erweiterten Gegenmaßnahmen. Militärorganisationen priorisieren geschichtete Verteidigungssysteme, die in der Lage sind, Bedrohungen zu identifizieren, bevor sie Schutzzonen nähern.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der kontra-unbemannte Flugzeugsysteme (Counter-UAS)-Markt in Verteidigung & Militär, Heimatsicherheit, Gewerbe & Industrie und andere segmentiert. Das Verteidigungs- und Militärsegment dominierte den Markt mit 52,3% Anteil im Jahr 2025, unterstützt durch die zunehmende Nutzung von unbemannten Luftsystemen in modernen Kriegsführungen, Geheimdiensten und Schlachtfeldmissionen. Militärorganisationen investieren stark in Counter-UAS-Technologien, um Personal, Ausrüstung und strategische Vermögenswerte vor feindlichen Drohnen zu schützen. Die zunehmende Übernahme von Drohnen-basierten Angriffen und Überwachungsmaßnahmen hat die Nachfrage nach fortschrittlichen Erkennungs- und Minderungslösungen erhöht. Verteidigungsagenturen setzen integrierte Systeme ein, die Radar-, elektronische Kriegsführung und kinetische Technologien kombinieren.
Das Geschäfts- und Industriesegment wird voraussichtlich das schnellste Wachstum bei einem CAGR von 24 % von 2026 bis 2033 registrieren, das durch zunehmende Besorgnisse in Bezug auf unbefugte Drohnenaktivitäten rund um Flughäfen, Energieanlagen, Produktionsstätten und öffentliche Einrichtungen getrieben wird. Kommerzielle Betreiber übernehmen Counter-UAS-Lösungen, um die Sicherheit zu verbessern, Betriebsstörungen zu verhindern und sensible Vermögenswerte zu schützen. Die zunehmende Drohnennutzung in Logistik, Überwachung und Industrieinspektion erhöht die Notwendigkeit eines kontrollierten Luftraummanagements. Fortschritte in erschwinglichen Erkennungstechnologien machen Counter-UAS-Lösungen für nicht-verteidigte Benutzer zugänglicher. Regulatorische Entwicklungen zur Unterstützung von Drohnenüberwachungs- und Sicherheitsanwendungen sind weiterhin ermutigend.
- Durch den Verteilerkanal
Auf Basis des Distributionskanals wird der gegenbemannte Flugzeugsysteme (Counter-UAS)-Markt in Online- und Offline-Kanäle segmentiert. Der Offline-Verteilungskanal dominierte den Markt mit 75 % Anteil im Jahr 2025, angetrieben durch die komplexen Beschaffungsanforderungen und kundenspezifische Integrationsanforderungen im Zusammenhang mit Counter-UAS-Systemen. Verteidigungsagenturen, Regierungsorganisationen und große Unternehmen kaufen diese Systeme typischerweise durch direkte Verträge mit Herstellern und autorisierten Lösungsanbietern. Offline-Kanäle ermöglichen technische Beratung, Systemanpassung, Installationsunterstützung und After-Sales-Services. Großflächige Beschaffungsprogramme erfordern oft umfangreiche Auswertungen, Tests und Integration vor der Bereitstellung. Die steigende Nachfrage nach unternehmensspezifischen Counter-UAS-Lösungen unterstützt weiterhin Offline-Kaufmodelle.
Der Online-Vertriebskanal soll das schnellste Wachstum bei einem CAGR von 20% von 2026 bis 2033 registrieren, unterstützt durch die zunehmende Verfügbarkeit von handelsüblichen Gegendronlösungen und digitalen Beschaffungsplattformen. Online-Kanäle ermöglichen es Unternehmen, Technologien zu vergleichen, Produktspezifikationen zuzugreifen und Kaufprozesse zu optimieren. Die zunehmende Adoption von kommerziellen Nutzern, Sicherheitsanbietern und kleineren Organisationen fördert die digitale Vertriebserweiterung. Hersteller entwickeln zunehmend Online-Plattformen, um die Produktzuverlässigkeit und das Kundenengagement zu verbessern. Die steigende Nachfrage nach tragbaren und erschwinglichen Counter-UAS-Lösungen unterstützt die Online-Adoption weiter.
Welche Region hält den größten Teil des Counter-Unmanned Aircraft Systems (Counter-UAS) Markt
- Nordamerika dominierte den gegenbemannten Flugzeugsysteme (Counter-UAS)-Markt mit dem größten Umsatzanteil von 49 % im Jahr 2025, unterstützt durch umfangreiche Verteidigungsausgaben, erhöhtes Bewusstsein für Drohnen-Bedrohungen für kritische Infrastruktur und ein reifes Gegendrone-Technologie-Ökosystem.
- Die Region profitiert auch von steigenden Schutzanforderungen für militärische Installationen, Flughäfen, Grenzen, Energieanlagen, Häfen und andere kritische Infrastrukturen, neben dem Vorhandensein etablierter Technologieanbieter und dem wachsenden Einsatz von geschichteten Erkennungs-, Tracking-, Befehls- und Steuerungssystemen. Die zunehmenden Investitionen in fortschrittliche Luft- und Raumfahrt-Sicherheits- und Gegenleistungsfähigkeiten stärken weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Counter-Unmanned Aircraft Systems (Counter-UAS) Market Insight
Der US-amerikanische Markt für gegenbemannte Luftfahrzeugsysteme (Counter-UAS) ist ein starkes Wachstum durch steigende Investitionen in die Heimatsicherheit, den militärischen Basisschutz, die Grenzüberwachung und fortgeschrittene Gegendronetechnologien. Das reife Verteidigungs-Ökosystem des Landes, zusammen mit der zunehmenden Annahme von AI-fähigen Erkennung, elektronischer Kriegsführung und geschichteten Gegen-UAS-Systemen, treibt die Nachfrage in Verteidigungs- und Sicherheitsanwendungen. Darüber hinaus beschleunigen zunehmende Bedenken hinsichtlich unbefugter Drohnenaktivität und des Schutzes kritischer Infrastrukturen den Einsatz integrierter Erkennungs-, Tracking- und Minderungslösungen.
Asia-Pacific Counter-Unmanned Aircraft Systems (Counter-UAS) Marktaufsicht
Der asiatisch-pazifische gegenbemannte Flugzeugsysteme (Counter-UAS) Markt wird erwartet, dass schnelles Wachstum, angetrieben durch zunehmende geopolitische Spannungen, Verteidigungsmodernisierungsprogramme und steigende Anforderungen an die Grenz- und Luftraumsicherheit in Ländern wie China, Indien, Japan und Südkorea, beobachtet wird. Die wachsenden Investitionen in die elektronische Kriegsführung, die Radarerkennung und die integrierten Gegendrone-Fähigkeiten unterstützen die regionale Markterweiterung. Darüber hinaus wird die zunehmende Fokussierung auf indigene Verteidigungstechnologien und den Schutz von Militärbasen, Häfen, Flughäfen und kritischer Infrastruktur die Counter-UAS-Adoption in militärischen und heimischen Sicherheitssektoren beschleunigen.
Japan Counter-Unmanned Aircraft Systems (Counter-UAS) Marktaufsicht
Der Japaner gegen unbemannte Flugzeugsysteme (Counter-UAS)-Markt zeigt durch steigende Investitionen in Basisschutz, fortschrittliche Verteidigungstechnologien und Gegendrone-Fähigkeiten ein konsequentes Wachstum. Das japanische Verteidigungsministerium verstärkt die Bemühungen, leistungsfähige Gegendrone-Ausrüstungen einzuführen, die in der Lage sind, Drohnen zu erkennen, zu identifizieren und zu jammen, die in Selbstverteidigungseinheiten eindringen. Darüber hinaus unterstützt die zunehmende Betonung auf den Schutz von militärischen Anlagen, Schiffsanlagen und anderen wichtigen Infrastrukturen die Einführung fortschrittlicher Counter-UAS-Lösungen in ganz Japan.
China Counter-Unmanned Aircraft Systems (Counter-UAS) Marktaufsicht
Der China-gegenbemannte Flugzeugsysteme (Counter-UAS) Markt wächst rasant, angetrieben durch die zunehmende Verteidigungsmodernisierung, die zunehmende Einführung unbemannter Luftsysteme und wachsende Anforderungen an Luftraum und Grenzsicherheit. Der zunehmende Einsatz von Radar-, elektronischen Kriegsführungen und integrierten Gegendron-Technologien für Verteidigungsanwendungen unterstützt die Marktnachfrage. Darüber hinaus stärken steigende Investitionen in in indigene Verteidigungsfähigkeiten, militärischen Infrastrukturschutz und fortgeschrittene Drohnenerkennungs- und Minderungstechnologien Chinas Position als ein wichtiger Markt für Counter-UAS-Lösungen in der Region Asien-Pazifik.
U.K. Counter-Unmanned Aircraft Systems (Counter-UAS) Marktaufsicht
Der US-amerikanische Markt gegen unbemannte Flugzeugsysteme (Counter-UAS) erlebt ein stetiges Wachstum, unterstützt durch die steigende Einführung von Gegendrone-Technologien über Verteidigungs-, Heimatsicherheits- und kritische Infrastrukturschutzanwendungen. Zunehmende Investitionen in integrierte Erkennungs-, elektronische Kriegsführung und geschichtete Luftraumsicherheitslösungen tragen zur Markterweiterung bei. Darüber hinaus unterstützen zunehmende Anforderungen an den Schutz von militärischen Anlagen, Flughäfen, Grenzen und anderen hochwertigen Vermögenswerten vor unbefugter Drohnenaktivität den Einsatz fortschrittlicher Counter-UAS-Systeme in den USA.
Deutschland Counter-Unmanned Aircraft Systems (Counter-UAS) Marktaufsicht
Der Deutschland-offene Flugzeugsysteme (Counter-UAS)-Markt wächst aufgrund zunehmender Verteidigungsmodernisierung, wachsender Betonung der Luftraumsicherheit und steigender Einführung fortschrittlicher Gegendronetechnologien stetig. Verteidigungsorganisationen und Sicherheitsbehörden nutzen zunehmend Counter-UAS-Lösungen zum Schutz militärischer Anlagen, kritischer Infrastruktur und anderer sensibler Standorte. Kontinuierliche Fortschritte in der Radar-, elektronischen Kriegsführung, AI-fähige Erkennungs- und integrierte Minderungstechnologien sowie zunehmender Fokus auf die Stärkung europäischer und NATO-orientierter Verteidigungsfähigkeiten unterstützen das Marktwachstum in Deutschland weiter.
Welche sind die Top-Unternehmen in Counter-Unmanned Aircraft Systems (Counter-UAS) Markt
Die gegenbemannte Flugzeugsysteme (Counter-UAS)-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- RTX(US)
- Lockheed Martin Corporation(US)
- Nordrop Grumman(US)
- L3Harris Technologies, Inc.(US)
- AeroVironment, Inc(US)
- Anduril Industries, Inc. (USA)
- Epirus Inc. (USA)
- SRC, Inc. (USA)
- DroneShield Ltd (Australien)
- Saab AB (Schweden)
- Rheinmetall AG (Deutschland)
- Rohde & Schwarz (Deutschland)
- SAFRAN (Frankreich)
- KONGSBERG (Norden)
- Elbit Systems Ltd. (Israel)
- Israel Luft- und Raumfahrtindustrie (Israel)
- Rafael Advanced Defense Systems Ltd. (Israel)
- Thales (Frankreich)
- Leonardo S.p.A. (Italien)
- Hensoldt AG (Deutschland)
Was sind die neuesten Entwicklungen im Counter-Unmanned Aircraft Systems (Counter-UAS) Markt
- Im Mai 2025 startete AeroVironment Titan 4, die nächste Generation ihrer RF-basierten Counter-Unmanned Aerial Systems Technologie. Das tragbare und anpassungsfähige System wurde entwickelt, um Gruppen 1 und Gruppe 2 Drohnen-Bedrohungen zu erkennen und zu besiegen und integriert AI/ML-gestützte passive Bedrohungserkennung durch das Titan-SV-System. Der Start erweiterte das Titan C-UAS-Portfolio von AeroVironment mit einer kleineren, leichteren und leistungsfähigeren Lösung zum Schutz von Personal und Infrastruktur vor der Entwicklung von Drohnenbedrohungen.
- Im Februar 2025 enthüllte Adani Defence & Aerospace in Zusammenarbeit mit der Defence Research and Development Organisation (DRDO) ein fahrzeugmontiertes Counter-Drone System bei Aero India 2025. Das System wurde im Rahmen des Technologietransfers von DRDO entwickelt, um den Schutz gegen die Entwicklung von asymmetrischen Drohnenbedrohungen zu stärken und die Entwicklung von indigenen Counter-UAS-Fähigkeiten zu unterstützen.
- Im Oktober 2024 startete Rohde & Schwarz ARDRONIS Detect, eine kompakte Gegendrone-Lösung, die verschiedene Arten von Drohnen durch ihre Funksignale erkennen und identifizieren soll. Das Produkt bildet die Basis des ARDRONIS Counter-UAS-Systems des Unternehmens und wurde als kostengünstige Ergänzung zu seinem Drohnen-Detektionsportfolio für sensible Anlagen und Sicherheitsanwendungen eingeführt.
- Im Juni 2024 startete Safran Electronics & Defense Skyjacker, ein Gegendrone-System, um Drohnen-Bedrohungen durch GNSS-Spoofing zu neutralisieren. Das System kombiniert Spoofing-Transmitter mit Befehls- und Steuerungsfunktionen und kann mit Radar-, Optronik-Sensoren und anderen Effektoren integriert werden und bietet eine flexible Lösung für die Bekämpfung einzelner Drohnen und Drohnenschwarmen in Land- und Schiffsumgebungen.
- Im Juni 2024 startete Roke Agile Counter-UAS, eine tragbare und skalierbare Counter-UAS-Lösung, die seinen RapidEO-Sensor mit einem Open-Architektur Fusions- und Autonomiemotor kombiniert. Das System wurde entwickelt, um unbemannte Luft-System-Bedrohungen zu erkennen und zu reagieren und die Integration mit mehreren Sensoren zu unterstützen, wodurch militärische, zivile, nationale Sicherheit und Anwender des öffentlichen Sektors das System an verschiedene betriebliche Anforderungen anpassen können.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











