


Global Crop Residue Valorization Market Segmentation, By Residue Type (Cereal Residues and Non-Cereal Residues), Technologie (Mechanical Densification, Biochemical Conversion, and Thermochemical Conversion), Produkt (Bioenergy & Biofuels, Biochar & Soil Changes, Bio-based Materials & Packaging and Others), End User (Power Generation, Biofuel Refining, Agriculture & Farming Paper
Was ist die Crop Residue Valorization Market Größe und Wachstum Rate
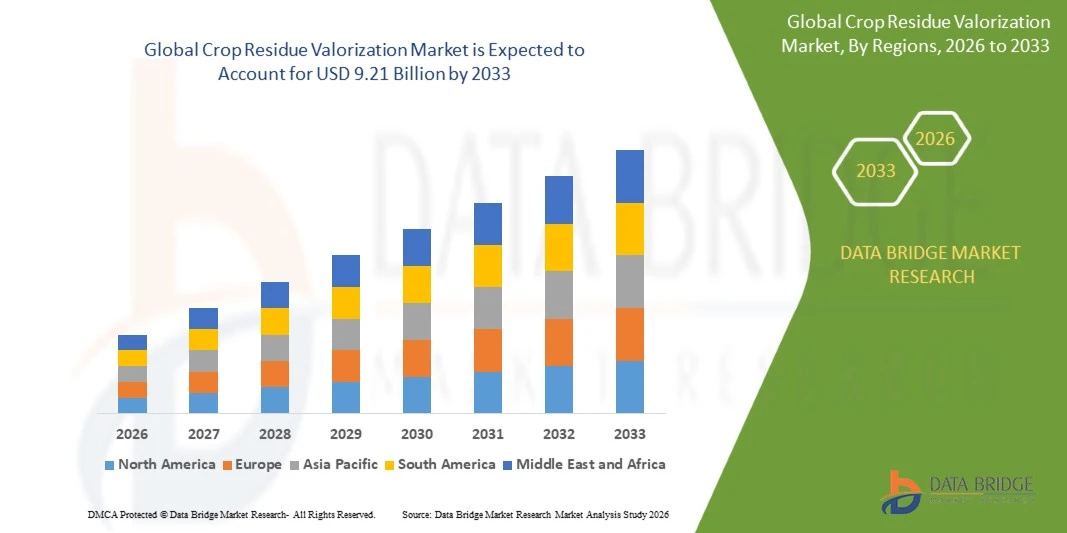
- Wie bei der Data Bridge Market Research Analyse wurde der Markt für die Wertberichtigung von pflanzlichen Rückständen geschätzt.5,10 Mrd. USD im Jahr 2025und wird zu erreichen9,21 Milliarden USD bis 2033, in einemCAGR von 9,58% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das durch die Verschärfung von Beschränkungen bei der offenen Rückstandsverbrennung, die steigende Nachfrage nach kohlenstoffarmen Brennstoffen und Materialien und die Ausweitung von Investitionen in Biomasse-Pellets, Biokraftstoffe der zweiten Generation, Biochar und Bio-basierte Produktwert-Ketten verursacht wird.
- Die zunehmende Umstellung auf die zirkuläre Landwirtschaft, die Mandate für erneuerbare Energien und die Diversifizierung der Einkommen auf landwirtschaftlicher Ebene in Verbindung mit der wachsenden Integration von Restversorgungsketten mit Kraftwerken, Raffinerien und Industriekesseln unterstützt die Marktakzeptanz. Kornrückstandsvalorisation wird überBiochar, Biomassepellets, undBioethanolProduktion sowie biobasierte Materialien bieten Landwirten und Industrien eine produktive Alternative zur Restentsorgung.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 5,10 Milliarden
- Voraussichtlicher Marktwert (2033): USD 9.21 Milliarden
- Prognose CAGR (2026–2033): 9.58%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Europa
Was sind die großen Takeaways des Crop Residue Valorization Market
- Asia-Pacific dominierte den Markt für Ernterückstände mit dem größten Umsatzanteil von 48,37% im Jahr 2025, unterstützt durch eine breite Rückstandsverfügbarkeit von Reis, Weizen und Zuckerrohrproduktion, strenge brennende Durchsetzung und schnell wachsende Biomasse-Energiekapazität in Indien und China.
- Europa wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 11,24% von 2026 bis 2033 sein, die durch fortgeschrittene Biokraftstoffziele, Biogaserweiterung und starke politische Unterstützung für kohlenstoffarme Bio-basierte Materialien gefördert wird.
- Das Segment Getreiderückstände führte den Markt mit einem Anteil von 63,72% im Jahr 2025, angetrieben durch große Mengen von Reisstroh, Weizenstroh und Maisofen während jeder Erntesaison.
- Nicht-zwirkliche Rückstände sind der am schnellsten wachsende Rückstandstyp, der zur Registrierung eines CAGR von 11,40% projiziert wird und den steigenden Einsatz von Baumwollstängeln, Zuckerrohr-Trash, Ölsaaten und Obstspinnungen in Energie und Materialien widerspiegelt.
- Das Segment der mechanischen Verdichtung dominierte die Technologiekategorie mit einem Umsatzanteil von 41,73% im Jahr 2025, was durch den umfangreichen Einsatz von Ballen, Brikettierung und Pelletierung für die Kofiring- und Industrieheizung führte.
- Bioenergie & Biokraftstoffe entfielen 2025 auf 54,62% des Marktanteils, bevorzugt durch den Ausbau von Mischaufträgen, den Kofinanzierungsanforderungen und die Inbetriebnahme von Ethanol und komprimierten Biogasanlagen der zweiten Generation.
- Das Segment Biochar & Boden-Änderungen ist die am schnellsten wachsende Produktkategorie, mit einem CAGR von 12,80%, angetrieben durch zunehmendes Interesse an dauerhafter Kohlenstoffabfuhr und Bodengesundheitsverbesserung.
Report Scope und Crop Residue Valorization Market Segmentation
|
Attribute |
Crop Residue Valorization Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Crop Residue Valorization Market
- Die Crop-Rückstands-Valorisierung wird zunehmend von der einfachen Entsorgung und dem preisgünstigen Kraftstoffverbrauch in einen integrierten Bioraffinerie- und CO2-Management-Ansatz entwickelt, der Sammellogistik, Densification, Conversion-Technologien und digitales Tracking kombiniert, um hochwertige Kraftstoffe, Materialien und Bodenprodukte aus landwirtschaftlichen Abfällen zu schaffen.
- So hat Indien im Juni 2025 gemäß der Kommission für Luftqualitätsmanagement (CAQM) Punjab und Haryana dazu veranlasst, in Ziegelöfen über die NCR paddelige Strohpellets und Briketts zu beauftragen, die ab dem 1. November 2025 um 20 % kofiring und auf 50 % steigen, was die politikgesteuerte Nachfrage nach verdichteten Rückstandsbrennstoffen beweist.
- Fortgeschrittene Umwandlungswege wie lignocellulosisches Ethanol, komprimiertes Biogas und Pyrolyse erweitern die Produktpalette, die aus Stroh, Herd, Hektik und Stielen entstehen kann, wodurch die Abhängigkeit von einem einzigen Endmarkt reduziert wird.
- Carbon-Market-Integration fügt eine neue Umsatzschicht hinzu, da Projekte, die Rückstände in langlebige Produkte umwandeln, wie Biochar neben Produktverkäufen gemessene und verifizierte Carbon-Entfernungskredite verfolgen können.
- So sicherte SED im Juni 2026 gemäß Indian Chemical News im Rahmen des PM JI-VAN Yojana für eine Ethanol-Bioraffinerie der zweiten Generation der 91 KLPD bei Dhanaura, Uttar Pradesh, die thermochemische Vergasung mit biologischer Gasvergärung kombiniert, landwirtschaftliche Rückstände in Ethanol und zukünftige grüne chemische Rohstoffe um.
- Da die Umwandlungstechnologien reif sind, werden die Lieferketten besser organisiert, und die politische Unterstützung für kohlenstoffarme Brennstoffe stärkt, wird erwartet, dass die Ernterückstands-Valorisierung über den konventionellen Kraftstoffverbrauch hinaus in fortgeschrittene Biokraftstoffe, biobasierte Materialien, Kohlenstoffabbau und integrierte ländliche Bioökonomie-Modelle erweitert wird.
Was sind die Schlüsseltreiber des Crop Residue Valorization Market
- Das schiere Volumen an Ernterückständen, die in jeder Saison erzeugt werden, kombiniert mit wachsenden Einschränkungen bei der offenen Verbrennung und der steigenden Nachfrage nach erneuerbaren Rohstoffen, ermutigt Regierungen, Industrien und Landwirte, Rückstände in Brennstoffe, Materialien und Bodenerzeugnisse umzuwandeln.
- So wurden im Juni 2022 nach Energies (MDPI) weltweite Agrarrückstände zwischen 3,7 Milliarden und 5 Milliarden Tonnen pro Jahr geschätzt, wovon etwa 2,8 Milliarden Tonnen Mais, Reis und Weizenrückstände waren, was die für die Wertung zur Verfügung stehende Menge an Futtermitteln hervorhebt.
- Stromverbraucher, Raffinerien, Ziegelöfen und Industriekessel übernehmen zunehmend Biomasse-basierte Brennstoffe, um die Anforderungen an die Vermischung, den Zusammenbau und die Emissionsreduktion zu erfüllen, wodurch eine sichere Nachfrage nach verarbeiteten Kulturrückständen und die Unterstützung von Investitionen in Lieferketten entsteht.
- So wurden im September 2025 laut Kommission für Luftqualitätsmanagement (CAQM) die Staatsregierungen von Punjab und Haryana darauf ausgerichtet, während der 2025-Paddy-Erntezeit als nicht verhandelbar zu behandeln und Lücken in der In-Situ-Management und Ex-Situ-Auslastung durch verstärkte Lieferketten zu überbrücken.
- Die Diversifizierung der Einkommen auf landwirtschaftlicher Ebene, die C02-Kreditmöglichkeiten und die Entwicklung der lokalen Erhebungs-, Lager- und Verarbeitungsinfrastruktur machen den Rückstandsumsatz attraktiver als die Entsorgung, die Beteiligung an der gesamten Wertschöpfungskette.
Welche Faktoren erschweren das Wachstum des Crop Residue Valorization Market
- Kornrückstände sind sperrig, saisonal und geographisch verteilt, so dass Sammlung, Ballen, Lagerung und Transport benötigen umfangreiche Maschinen-, Arbeits- und Lagerinfrastruktur, steigende Lieferkosten im Vergleich zu herkömmlichen Kraftstoffen und Rohstoffen.
- So stellte die Kommission im November 2025 nach The Tribune fest, dass vier thermische Kraftwerke in Punjab bis September nur 3,12 lakh metrische Tonnen pflanzliche Rückstandspellets mit einem Ziel von 2025-26 von 11,83 lakh metric Tonnen mitbefeuert hatten, was die Versorgungs- und Auslastungslücken hervorhebt.
- Kurze Fenster zwischen Ernte und nächster Aussaat, hoher Feuchtigkeitsgehalt und Brandrisiko in gespeicherten Rückständen erschweren die Versorgungsplanung und können den Heizwert und die Qualität der an Endverbraucher gelieferten Biomasse reduzieren.
- Hohe Kapitalkosten und Technologierisiken im Zusammenhang mit Biokraftstoff- und Biobrennstoffanlagen der zweiten Generation sowie Unsicherheiten gegenüber Rohstoffpreisen und langfristiger Übernahme können Investitionsentscheidungen und Projektkommissionierung verzögern.
- So kostet beispielsweise im Januar 2021 nach dem Rat für Energie, Umwelt und Wasser (CEEW) die Aggregation von Paddelrückständen aus dem Feld auf eine Strohbank innerhalb von 15 km etwa INR 1.330 pro Tonne Ballen, wobei das Schneiden und Ballen etwa die Hälfte der Beschaffungskosten und die Lagerhaltung 20-30% der gelieferten Biomassekosten ausmacht.
- Die Kombination von hohen Logistikkosten, saisonalen Angeboten und kapitalintensiven Umbauanlagen kann die Übernahme von Kleinverarbeitern und kostensensiblen Landwirten einschränken, insbesondere dort, wo die offene Verbrennung oder die In-field-Installation die niedrigste Option zur Rückstandsverwaltung bleibt.
Wie wird der Crop Residue Valorization Market segmentiert
Die Segmentierung des Ernterückstands erfolgt auf Basis von Rückstandstyp, Technologie, Produkt und Endverbraucher.
- Mit Rücknahmetyp
Auf der Grundlage des Rückstandstyps wird der Wertberichtigungsmarkt für Kulturrückstände in Getreiderückstände und nicht Getreiderückstände segmentiert. Das Segment Getreiderückstände dominierte den Markt mit 63,72% Anteil im Jahr 2025, unterstützt durch große Mengen von Reisstroh, Weizenstroh und Maisofen, die in jeder Erntesaison erzeugt wurden. Diese Rückstände werden in konzentrierten Produktionsbändern hergestellt, die die Durchführbarkeit von Aggregation und Verarbeitung verbessern. Sie sind weit verbreitet für Pellets, Briketts, Ethanol, Biogas und Verpackungseingänge. Die politische Aufmerksamkeit auf die Rückstände von Paddeln und Weizen ist eine weitere Stärkung der Nachfrage. Der saisonale Verfügbarkeits- und Feuchtigkeitsgehalt bleiben wichtige Überlegungen zur Lager- und Umstellungsplanung in Getreideanbaugebieten.
Das Segment der nicht-erealen Rückstände wird mit einem CAGR von 11,40 % von 2026 bis 2033 das schnellste Wachstum registriert, das durch zunehmende Verwendung von Baumwollstängeln, Zuckerrohr-Trash, Ölsaaten, Kokos- und Palmresten und Obstwiesen in Energie und Materialien angetrieben wird. Diese Rückstände werden oft unterverwendet und verbrannt oder zur Zersetzung überlassen, wodurch eine Möglichkeit für neue Kollektionsmodelle geschaffen wird. Biochar, Pellets und komprimierte Biogasprojekte erweitern ihren Rohstoffmix, um die Versorgungssicherheit zu verbessern. Die Aggregation von Industrieverarbeitern und landwirtschaftlichen Unternehmen verbessert den Zugang. Variable Zusammensetzung und verteilte Verfügbarkeit erfordern maßgeschneiderte Handling- und Vorbehandlungslösungen.
- Von der Technik
Auf Basis der Technik wird der Kulturrückstand-Valorisationsmarkt in mechanische Verdichtung, biochemische Umwandlung und thermochemische Umwandlung segmentiert. Das Segment der mechanischen Verdichtung dominierte die Technologieklasse mit 41,73% Anteil im Jahr 2025, unterstützt durch den umfangreichen Einsatz von Ballen, Brikettierung und Pelletierung für Kraftwerke Co-Firing, Ziegelöfen und industrielle Heizung. Diese Prozesse erfordern vergleichsweise geringere Investitionen und lassen sich in der Nähe von Anbauclustern etablieren. Verdichtete Rückstände sind leichter zu lagern, zu transportieren und in Kessel zu dosieren. Regierungsmandaten für die Biomassenutzung schaffen eine vorhersehbare Nachfrage. Qualitätsstandards, Feuchtigkeitskontrolle und gelieferte Kosten bleiben wichtige Faktoren für die Großannahme.
Das biochemische Umwandlungssegment soll das schnellste Wachstum bei einem CAGR von 12,30% von 2026 bis 2033 registrieren, das durch Inbetriebnahme von Ethanolraffinerien der zweiten Generation, von komprimierten Biogasanlagen und enzymatischen Umwandlungsanlagen, die Stroh und andere lignocellulosische Rückstände verwenden, angetrieben wird. Ethanol-Mixing-Programme und erneuerbare Kraftstoff-Politiken schaffen langfristige Akzeptanz für fortgeschrittene Biokraftstoffe. Verbesserungen in der Vorbehandlung, Enzymen und Fermentation erhöhen Ausbeuten und Prozessstabilität. Die Integration mit Null-Flüssigentladungssystemen und der Nebenproduktgewinnung verbessert die Umweltleistung. Eine hohe Kapitalintensität und eine zuverlässige Rohstoffversorgung bleiben zentrale Überlegungen für Projektentwickler.
- Nach Produkt
Auf Basis des Produkts wird der Kulturrückstand-Valtorisationsmarkt in Bioenergie & Biokraftstoffe, Biochar & Boden-Änderungen, biobasierte Materialien & Verpackungen und andere segmentiert. Das Segment Bioenergie & Biokraftstoffe dominierte die Produktkategorie mit einem Anteil von 54,62% im Jahr 2025, unterstützt durch Kofiring-Anforderungen, Ethanol-Mischprogramme und die Erweiterung der komprimierten Biogaskapazität. Energie-Anwendungen können sehr große Mengen an Rückständen absorbieren und von etablierten Abholkanälen in Versorgungs- und Kraftstoff-Marketing-Unternehmen profitieren. Staatliche Anreize und Ziele für erneuerbare Energien verstärken Investitionen. Der Wettbewerb um Vorräte, Preisstabilität und Logistik bleiben wichtige Faktoren, die die Projektwirtschaft und die Betriebskontinuität beeinflussen.
Das Segment Biochar & Boden-Änderungen wird das schnellste Wachstum bei einem CAGR von 12,80% von 2026 bis 2033, angetrieben durch zunehmendes Interesse an dauerhafter Kohlenstoffabfuhr, Bodengesundheitsverbesserung und Kohlenstoff-Guthabenerzeugung aus der Pyrolyse landwirtschaftlicher Rückstände, registriert. Industriereaktoren werden in Betrieb genommen, um landwirtschaftliche und fruchtverarbeitende Rückstände in stabile Biochar zu verarbeiten. Farmer profitieren von einer verbesserten Bodenstruktur und Wassereinlagerung, während die Hersteller Einnahmen aus Kohlenstoffkrediten und Bodenproduktverkäufen gewinnen. Drittmittelmessung, Berichterstattung und Überprüfung werden für die Marktglaubwürdigkeit immer wichtiger. Die Kosten für die Erfassung von Vorräten und die Produktverteilung bleiben weiterhin zentrale Skalierungsbetrachtungen.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt für Erntegutrückstände in Energieerzeugung, Biokraftstoffraffinierung, Landwirtschaft & Landwirtschaft, Zellstoff, Papier & Verpackung, Industrieheizung & Steinöfen und andere segmentiert. Das Segment der Stromerzeugung dominierte die Endverbraucherkategorie mit einem Anteil von 31.18% im Jahr 2025, unterstützt von Biomasse-Kofiring-Politiken in Wärmekraftwerken und dedizierten Biomasse-Energieprojekten, die große Mengen an Pellets und Briketts verbrauchen. Stromversorgungen bieten stabile, wiederkehrende Nachfrage und können langfristige Angebotsregelungen mit Aggregatoren eingeben. Regulatorische Richtung auf Co-Firing-Prozentsätze hilft, vorhersehbare Volumen zu erstellen. Kraftstoffqualitätsspezifikationen, Liefersicherheit und Preiswettbewerbsfähigkeit gegen Kohle bleiben wichtige Überlegungen.
Das Segment Biokraftstoff-Refining wird das schnellste Wachstum bei einem CAGR von 12,10% von 2026 bis 2033, angetrieben von Öl-Marketing-Unternehmen und Industrieentwicklern in Auftrag der zweiten Generation Ethanol und komprimierte Biogasanlagen, die Stroh und andere Rückstände verwenden, registrieren. Diese Raffinerien schaffen eine sichere Nachfrage nach Rückständen und einen zusätzlichen Einkommensstrom für Landwirte. Die nationalen Abmischungsziele und die Politik der erneuerbaren Energien stärken den Investitionsfall. Die öffentliche finanzielle Unterstützung für fortgeschrittene Biokraftstoffprojekte beschleunigt die Vermarktung. Die Sicherung der jahresübergreifenden Rohstoffversorgung, die Verwaltung von Lagerverlusten und die Erzielung eines stabilen Anlagenbetriebs bleiben wichtige Erfolgsfaktoren.
Welche Region hält den größten Teil des Crop Residue Valorization Market
- Asia-Pacific dominierte den Markt für Ernterückstände mit dem größten Umsatzanteil von 48,37% im Jahr 2025, unterstützt durch eine breite Rückstandsverfügbarkeit von Reis, Weizen und Zuckerrohrproduktion, strenge brennende Durchsetzung und schnell wachsende Biomasse-Energiekapazität in Indien und China.
- Die Region profitiert auch von großer landwirtschaftlicher Produktion, steigender Energienachfrage, Regierungsmandaten für Biomasse-Kofinanzierung und Erweiterung von Investitionen in Ethanol der zweiten Generation, komprimiertes Biogas und Biomasseanlagen. Die zunehmende Ausrichtung auf die Luftqualität, die Diversifizierung des landwirtschaftlichen Einkommens und die ländliche Industrialisierung stärkt die Position Asien-Pazifiks auf dem globalen Markt.
Indien Crop Residue Valorization Market Insight
Der Markt für Ernterückstände in Indien zeigt ein starkes Wachstum aufgrund der großen Menge an Paddel-, Weizen- und Zuckerrohrrückständen und erhöht die regulatorische Aufmerksamkeit auf die Stolperverbrennung. Pellet ko-firing Mandate für Kraftwerke und Ziegelöfen, neue Ethanolraffinerien der zweiten Generation und die Erweiterung von Biochar- und komprimierten Biogasprojekten schaffen vielfältige Nachfrage. Darüber hinaus stärken die öffentliche finanzielle Unterstützung für fortgeschrittene Biokraftstoffe und die wachsende Beteiligung von Öl-Marketing-Unternehmen die Position des Landes als Wachstumsmarkt in Asien-Pazifik.
Europa Crop Residue Valorization Market Insight
Der europäische Markt für Ernterückstände erwartet ein rasches Wachstum, das durch fortgeschrittene Biokraftstoffziele, den Ausbau von Biogas und eine starke Unterstützung von kohlenstoffarmen biobasierten Materialien getrieben wird. Getreidestroh und andere Rückstände werden zunehmend für Energie-, Verpackungs- und Bodenkohlenstoffanwendungen ausgewertet. Darüber hinaus fördern strenge Nachhaltigkeitskriterien, Zertifizierungsrahmen für die Kohlenstoffentfernung und gut entwickelte Bioökosysteme die Investition in effiziente Rückstandserhebungs- und Umwandlungstechnologien in der gesamten Region.
Deutschland Crop Residue Valorization Market Insight
Aufgrund der starken Engineering-Basis, des etablierten Biogassektors und der aktiven Forschung über Strohbrennstoffe und Materialien wächst der deutsche Kulturrückstands-Valorisationsmarkt stetig. Landwirte, Energieerzeuger und Technologieanbieter erforschen den Einsatz von Getreidestroh und anderen Rückständen für Biogas, Biokraftstoffe und Pyrolyse. Darüber hinaus prägt ein starker Fokus auf Emissionsreduktion, Bodenhumusschutz und nachhaltiger Rohstoffbeschaffung sorgfältig ausgewogene Rückstandsauslastungsstrategien im Land.
Frankreich Crop Residue Valorization Market Insight
Der Markt für Ernterückstände in Frankreich wächst stetig, unterstützt durch umfangreiche Getreide- und Ölsaatenproduktion und verstärktes Interesse an der Verwendung von Stroh und anderen Rückständen von Bioenergie- und Bio-basierten Materialien. Landwirtschaftliche Genossenschaften und Energieunternehmen entwickeln Sammlungsvereinbarungen und anaerobe Verdauungsprojekte. Darüber hinaus fördern die Förderung der erneuerbaren Energien, die wachsende Nachfrage nach nachhaltigen Verpackungs- und Baumaterialien und die Aufmerksamkeit auf die Aufrechterhaltung der organischen Bodenmaterie eine breitere Einführung von Rückstands-Valorisierungslösungen.
China Crop Residue Valorization Market Insight
Der Markt für Ernterückstände in China wächst rasant, angetrieben durch große Mengen von Mais, Reis und Weizenstroh und langjährige Politiken, die eine umfassende Strohausnutzung fördern. Biomass-Stromerzeugung, Biogas, Pelletbrennstoff und Strohwerkstoffe werden in ländlichen Regionen eingesetzt. Darüber hinaus positionieren die starken Inlandsausrüstungen, die Luftqualitätsziele und die ländlichen Revitalisierungsprogramme China als Schlüsselmarkt für die Restwertung in ganz Asien-Pazifik.
Brasilien Crop Residue Valorization Market Insight
Der Wachstumsmarkt für pflanzliche Rückstände in Brasilien zeigt durch reichlich Zuckerrohr, Soja und Maisrückstände und eine etablierte Biokraftstoffindustrie ein konsistentes Wachstum. Zuckerrohr Stroh und Bagasse werden zunehmend für Ethanol der zweiten Generation, Biogas und KWK betrachtet. Darüber hinaus fördern die unterstützenden Biokraftstoffpolitiken, große landwirtschaftliche Immobilien und das wachsende Interesse an Kohlenstoffkrediten aus rückstandsbasierten Projekten Investitionen in Sammelsysteme und Umstellungsanlagen im ganzen Land.
Welche sind die Top-Unternehmen im Crop Residue Valorization Market
Die Kulturrückstands-Valorisationsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Praj Industries Ltd.(Indien)
- Indian Oil Corporation Ltd.(Indien)
- Bharat Petroleum Corporation Ltd.(Indien)
- Hindustan Petroleum Corporation Ltd.(Indien)
- Clariant AG(Schweiz)
- NTPC Limited (Indien)
- Novonesis (Dänemark)
- Verbio SE (Deutschland)
- POET, LLC (USA)
- Raízen S.A. (Brazil)
- GranBio Investimentos S.A. (Brasilien)
- Versalis S.p.A. (Italien)
- Jain Irrigation Systems Ltd. (Indien)
- Angewandter Kohlenstoff (US)
- Planboo (USA)
- Straw Innovations Ltd. (U.K.)
- Siam Modern Green Energy (Thailand)
- Columbia Pulp LLC (USA)
- Ag Energy Solutions, Inc. (USA)
- Lantmännen (Schweden)
Was sind die neuesten Entwicklungen im Crop Residue Valorization Market
- Im Juni 2026 feierte Siam Modern Green Energy (SMGE) die feierliche Eröffnung der neuen Produktionsanlage in Surat Thani, Thailand, um lokale landwirtschaftliche Abfälle in hochwertige Biochar umzuwandeln. Die Anlage integriert geprüfte Mess-, Berichts- und Prüfverfahren von Drittanbietern, um CO2-Entfernungszertifikate für freiwillige Märkte auszustellen und neue Einnahmeströme für Landwirte zu schaffen, die Restmasse liefern.
- Im Juni 2026 wurden Applied Carbon und Poas profiliert, um hart-zu recycelte, hochvolumige landwirtschaftliche Rückstände in Biochar mit kundenspezifischen Pyrolysetechnologien umzuwandeln. Angewandte Kohlenstoff verarbeitet Maisherd, Weizenstroh und Zuckerrohrabfälle in den Vereinigten Staaten, während Poas konzentriert sich auf nasse landwirtschaftliche Rückstände wie Kaffee und Ananasabfälle aus tropischen Regionen, um die Rückstandslogistikkosten für Produzenten zu reduzieren.
- Im Juni 2026 beauftragte Jain Irrigation Systems Ltd. mit Partnern in Jalgaon, Maharashtra eine rund 20.000 Tonnen pro Jahr industrielle Biochar Anlage im industriellen Maßstab. Mit der Kapazität, mehr als 50 Tonnen landwirtschaftlicher und fruchtverarbeitender Rückstände pro Tag zu verarbeiten, wird die Anlage als einer der weltweit größten Ein-Einheiten-Bioladereaktoren beschrieben und ist die erste von mehreren geplanten Reaktoren.
- Im März 2026 kündigte Bharat Petroleum Corporation Limited die Inbetriebnahme seiner Bioethanolraffinerie der zweiten Generation an Bargarh, Odisha. Die 100 KL/Tage-Anlage produziert kraftstoffhaltiges Bioethanol aus Reisstroh, ist als Null-Flüssig-Entladungsanlage konzipiert und unterstützt Indiens E20-Aethanol-Mischprogramm und die National Biofuels Policy bei der Erstellung von Agrarrückständen.
- Im Februar 2026 kündigten Better Cotton und Planboo ein Projekt in den indischen Staaten von Gujarat und Maharashtra an, unter dem mindestens 75 Bauern Baumwollernte Abfälle in Biochar mit drei Ofen umwandeln würden, 375 Tonnen landwirtschaftliche Abfälle verarbeiten, um 60-70 Tonnen Biochar zu produzieren, wobei die Farmerausbildung für Februar 2026 als Alternative zu brennenden Rückständen geplant ist.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











