



Global Cybersecurity Solutions for Connected Medical Devices Market Segmentation, By Component (Lösungen, Services, Consulting Services, Managed Security Services und Support and Maintenance Services), Sicherheitstyp (Netzwerksicherheit, Endpoint Security, Application Security, Cloud Security, Data Security, Identity and Access Management, und Vulnerability Management), Gerätetyp (Patient Monitoring Devices, Hospital Medical Devices, Imaging Devices, Diagnostic Devices Industrietrends und Prognosen bis 2033
Was sind die Cybersicherheitslösungen für vernetzte Medizinprodukte Marktgröße und Wachstumsrate
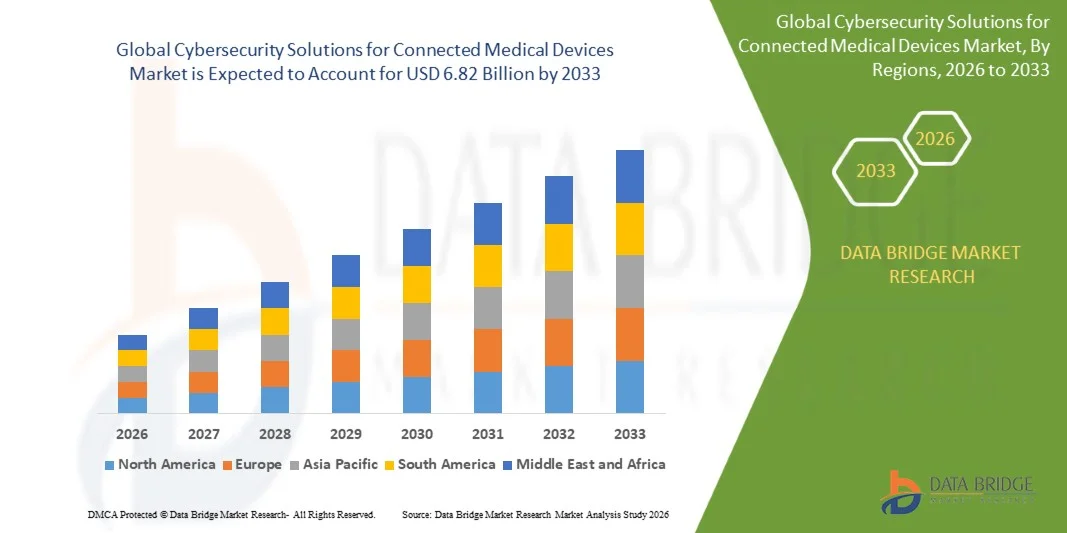
- Die Cybersicherheitslösungen für den vernetzten Medizinproduktemarkt wurden nach der Data Bridge Market Research-Analyse bewertet.2,48 Mrd. USD im Jahr 2025und wird zu erreichen6,82 Milliarden USD bis 2033, in einemCAGR von 13,50 % von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das durch die zunehmende Übernahme von verbundenenmedizinische Geräte, expandierendigitale Gesundheitund Telemedizin-Plattformen und zunehmende Integration von medizinischen Geräten mit Krankenhausnetzen und Cloud-basierten Systemen.
- Die zunehmende Häufigkeit von Datenverletzungen, Ransomware-Angriffe und unberechtigter Zugriff auf angeschlossene medizinische Geräte, kombiniert mit strengerInternet und Internetund die Anforderungen an die Datensicherheit sind zwingende Gesundheitsdienstleister und Medizinproduktehersteller, um fortschrittliche Cybersicherheitslösungen zu übernehmen.Netzsicherheit, Endpoint Protection, Identity and Access Management und Sicherheitsmanagement werden zunehmend eingesetzt, um Patientendaten zu schützen, Geräteintegrität zu gewährleisten und die Kontinuität kritischer Gesundheitsoperationen zu erhalten.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 2,48 Milliarden
- Voraussichtlicher Marktwert (2033): USD 6.82 Milliarden
- Prognose CAGR (2026–2033): 13,50%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Cybersecurity Solutions for Connected Medical Devices Market
- Nordamerika dominierte die Cyber-Sicherheitslösungen für den vernetzten Medizinproduktemarkt mit dem größten Umsatzanteil von 40,5% im Jahr 2025, unterstützt durch fortschrittliche Gesundheitsinfrastruktur, hohe Akzeptanz vernetzter medizinischer Technologien und strenge Cyber-Sicherheitsvorschriften.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 9,5% von 2026 bis 2033 sein, die durch die zunehmende Einführung von vernetzten Gesundheitssystemen, die Ausweitung der IT-Infrastruktur im Gesundheitswesen und steigende Regierungsinitiativen für die medizinische Cybersicherheit gefördert wird.
- Das Segment der Lösungen führte den Markt mit einem Anteil von 68,0% im Jahr 2025, angetrieben durch starke Nachfrage nach Asset Discovery, Netzwerksegmentierung, Endpoint Protection, Identitätsmanagement und Bedrohungsüberwachungstechnologien.
- Dienstleistungen sind der am schnellsten wachsende Bauteiltyp, der zur Registrierung eines CAGR von 14,0% entwickelt wurde und den steigenden Bedarf an kontinuierlicher Cybersicherheitsüberwachung, Schwachstellenbeurteilung, Vorfallreaktion, Compliance-Unterstützung und spezialisiertem Know-how widerspiegelt.
- Das Segment Netzsicherheit dominierte die Kategorie Sicherheit mit einem Umsatzanteil von 31,0 % im Jahr 2025, geführt von der großen Anzahl angeschlossener medizinischer Geräte, die über Krankenhaus- und Gesundheitsnetze kommunizieren.
- Krankenhausmedizinische Geräte entfielen auf 60% des Marktanteils im Jahr 2025, bevorzugt durch den weit verbreiteten Einsatz von Infusionspumpen, Patientenmonitoren, Abbildungssystemen, Ventilatoren, Workstations und anderen angeschlossenen Geräten in Krankenhäusern
- Das Wearable Medical Devices Segment ist die am schnellsten wachsende Gerätekategorie, mit einem CAGR von 14,9%, angetrieben durch den Ausbau von angeschlossenen Glucose-Monitoren, Herz-Monitoren,tragbare Sensoren, und Remote-Patientenmonitoring-Technologien.
Report Scope und Cybersicherheitslösungen für vernetzte Medizinprodukte Marktsegmentierung
|
Attribute |
Cybersicherheitslösungen für vernetzte medizinische Geräte |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Cybersecurity Solutions for Connected Medical Devices Market
- Vernetzte Medizinproduktehersteller übernehmen zunehmend Lifecycle-basierte Cybersicherheit, integrieren Bedrohungsmodellierung, Sicherheitsmanagement, sicheres Design, Software-Updates und kontinuierliche Überwachung in der gesamten Geräteentwicklung und -entwicklung.
- So hat die US Food and Drug Administration (FDA) im Februar 2026 eine abschließende Cyber-Sicherheits-Anleitung herausgegeben, die Cyber-Sicherheitsbedenken in der Gerätegestaltung, Etikettierung und vorgelagerten Dokumentation empfiehlt und den Lifecycle-basierten Schutz für angeschlossene medizinische Geräte verstärkt.
- Software-Bills of Materials (SBOMs) werden zu einem immer wichtigeren Cyber-Sicherheits-Tool, das es Herstellern und Gesundheitsdienstleistern ermöglicht, Softwarekomponenten zu identifizieren, Schwachstellen zu überwachen und Transparenz über vernetzte Ökosysteme im medizintechnischen Bereich zu verbessern.
- Healthcare-Anbieter priorisieren zunehmend Netzwerksegmentierung, Geräteauthentifizierung, Sicherheitsüberwachung und Zugriffskontrollen, da medizinische Geräte mit Krankenhausnetzen, Cloud-Plattformen und Fernpflegesystemen vernetzt werden
- So veröffentlichte die FDA im Januar 2025 eine Sicherheitskommunikation über Contec CMS8000 und Epsimed MN-120 Patientenmonitore, identifizierte drei Cybersicherheitslücken, die eine unautorisierte Kontrolle ermöglichen, eine Software-Hintertür ausnutzen und Patienteninformationen nach der Internetverbindung auslöschen könnten. Der Vorfall unterstreicht den wachsenden Bedarf an kontinuierlicher Überwachung und Cybersicherheit für angeschlossene medizinische Geräte.
- Da vernetzte medizinische Geräte tiefer in klinische Workflows integriert werden, werden Cybersecurity-by-Design, SBOM-Management und kontinuierliche Postmarket-Überwachung immer zentraler für medizinisch-medizinische Sicherheitsstrategien und die Nachfrage nach spezialisierten Cybersicherheitslösungen.
Was sind die Schlüsseltreiber des Cybersecurity Solutions for Connected Medical Devices Market
- Die schnelle Erweiterung von internetgebundenen, drahtlosen und interoperablen medizinischen Geräten hat die Anzahl der Endpunkte erhöht, die einen Schutz vor unbefugtem Zugriff, Datenexfiltration, Gerätemanipulation und Störungen der klinischen Operationen erfordern.
- Zum Beispiel, im Januar 2025, die FDA veröffentlicht eine Sicherheitskommunikation über Contec CMS8000 und Epsimed MN-120 Patientenmonitore, identifiziert drei Cybersicherheit Sicherheitslücken, die unautorisierte Fernbedienung, Ausnutzung einer Software-Hintertüre und Exfiltration von Patienteninformationen, nachdem die Monitore mit dem Internet verbunden waren.
- Regulatorische Anforderungen stärken auch die Nachfrage nach Cyber-Sicherheitslösungen, da Hersteller zunehmend nachweisen müssen, dass angeschlossene medizinische Geräte geeignete Cyber-Sicherheitskontrollen vor dem Markteintritt einschließen.
- So hat die US FDA im Oktober 2025 eine Klasse I-Korrektur für Abiomeds Automated Impella Controller veröffentlicht, nachdem Cybersicherheitslücken in ihrem Betriebssystem identifiziert wurden. Die Schwachstellen könnten möglicherweise zu Verlusten der Gerätesteuerung oder unerwarteten Pump-Stoppage führen, und Abiomed beauftragte Kunden, die Zugriffs- und Deaktivierungs-Netzwerkfähigkeiten zu beschränken, während Sicherheitsupdates entwickelt wurden
- Mit Gesundheitsorganisationen, die zunehmend vernetzte Geräteumgebungen betreiben, werden kontinuierliche Sicherheitsmanagement, sichere Authentisierung, Netzwerkschutz und einfallsabhängige Fähigkeiten zur Aufrechterhaltung der Gerätesicherheit und zum Schutz von Patienteninformationen unerlässlich.
Welche Faktoren fordern das Wachstum der Cybersicherheitslösungen für den vernetzten Medizinproduktemarkt
- Vernetzte medizinisch-Geräte Cybersicherheit ist anspruchsvoll, weil Gesundheitsumgebungen große, heterogene Geräte-Ökosysteme enthalten, einschließlich ältere Geräte, die begrenzte Sicherheitsfunktionen haben können, wodurch umfassende Sicherheitsmanagement und Sicherheits-Upgrades schwierig sind.
- So stellte die FDA im Januar 2025 fest, dass medizinische Geräte besonders verletzlich werden können, wenn ältere Geräte nicht ursprünglich mit Cybersicherheit konzipiert wurden, was die Schwierigkeit hervorhebt, ältere angeschlossene Geräte während ihrer gesamten Betriebsdauer zu schützen.
- Geräte Cybersicherheits-Remediation kann auch spezielle technische Expertise und operative Änderungen erfordern, während die Trennung von gefährdeten Geräten die Fernüberwachung und klinische Arbeitsabläufe beeinflussen kann, wodurch Implementierungsprobleme für Gesundheitsdienstleister entstehen.
- Zum Beispiel berichtete die FDA im Juli 2025, dass ein Contec-Software-Patch die Netzwerkfunktion von betroffenen Patientenmonitoren entfernte, d.h. die Geräte könnten anschließend nur zur lokalen Überwachung verwendet werden und spezialisierte Expertise für die Patch-Installation erfordern.
- Die Komplexität heterogener medizinischer Umgebungen, Vermächtnis-Geräte-Beschränkungen, spezialisierte Abhilfeanforderungen und potenzielle Störungen an verbundene klinische Funktionen stellen weiterhin die Cybersicherheits-Implementierung in Frage, insbesondere wenn Gesundheitsorganisationen Sicherheitsverbesserungen mit ununterbrochener Patientenversorgung ausgleichen müssen.
Wie werden die Cybersicherheitslösungen für Connected Medical Devices Market segmentiert
Die Cybersicherheitslösungen für den vernetzten Medizinproduktemarkt werden auf Basis von Bauteil, Sicherheitstyp, Gerätetyp und Endbenutzer segmentiert.
- Von der Komponente
Auf Basis der Komponente werden die Cybersicherheitslösungen für den vernetzten Medizinproduktemarkt in Lösungen, Dienstleistungen, Beratungsleistungen, Managed Security Services sowie Support- und Wartungsdienstleistungen segmentiert. Das Segment der Lösungen dominierte den Markt mit 68,0% Anteil im Jahr 2025, unterstützt durch starke Nachfrage nach Asset Discovery, Netzwerksegmentierung, Endpoint Protection, Identitätsmanagement und Bedrohungsüberwachungstechnologien. Gesundheitsorganisationen setzen zunehmend Cybersicherheitslösungen ein, um Sichtbarkeit und Schutz in großen vernetzten Umgebungen zu schaffen. Diese Technologien können mit der bestehenden IT- und Sicherheitsinfrastruktur des Krankenhauses integriert werden, was sie zum Schutz diverser medizinischer Flotten geeignet macht. Automatisierte Überwachungs- und Bedrohungserkennungsfähigkeiten stärken die Nachfrage nach technologiebasierten Sicherheitslösungen.
Das Dienstleistungssegment soll das schnellste Wachstum bei CAGR von 14,0 % während der Prognosezeit registrieren, das durch die steigende Nachfrage nach kontinuierlicher Cybersicherheitsüberwachung, Schwachstellenbeurteilung, Vorfallreaktion, Compliance-Unterstützung und spezialisiertem Know-how getrieben wird. Healthcare-Organisationen betreiben oft komplexe medizinische Geräteumgebungen, die ein laufendes Sicherheitsmanagement erfordern und nicht eine einmalige Bereitstellung. Managed Security Services ermöglichen Krankenhäuser und Kliniken, kontinuierliche Überwachung und Bedrohungsreaktionsfähigkeit zu erhalten, ohne umfangreiche interne Cybersicherheitsteams aufzubauen. Auch Consulting-Dienste gewinnen an Bedeutung, da Hersteller und Anbieter sich mit steigenden regulatorischen Anforderungen und Gerätesicherheitsrisiken befassen. Unterstützungs- und Wartungsdienste helfen Organisationen, die Sicherheitskontrollen während des gesamten Betriebszyklus von angeschlossenen Geräten zu halten.
- Mit Sicherheitstyp
Auf Basis des Sicherheitstyps werden die Cybersicherheitslösungen für den vernetzten Medizinproduktemarkt in Netzwerksicherheit, Endpunktsicherheit, Anwendungssicherheit, Cloud-Sicherheit, Datensicherheit, Identität und Zugriffsmanagement und Sicherheitsmanagement segmentiert. Das Segment Netzsicherheit dominierte den Markt mit 31,0% Anteil im Jahr 2025, unterstützt durch die große Anzahl angeschlossener medizinischer Geräte, die über Krankenhaus- und Gesundheitsnetze kommunizieren. Netzwerksicherheitslösungen schützen Kommunikationskanäle, die Patientenmonitore, bildgebende Systeme, Infusionspumpen, elektronische Gesundheitsdaten und klinische Arbeitsstationen verbinden. Firewalls, sichere Gateways, Netzwerkzugriffskontrollen und Intrusions-Präventionssysteme helfen, unbefugten Zugriff und seitliche Bewegung von Cyber-Bedrohungen zu verhindern. Healthcare-Anbieter nutzen auch Netzwerksegmentierung, um gefährdete medizinische Geräte von kritischer IT-Infrastruktur zu isolieren.
Das Cloud-Security-Segment soll das schnellste Wachstum bei CAGR von 16,1 % während des Prognosezeitraums registrieren, das durch die zunehmende Übernahme von Cloud-basierten Gesundheitsplattformen, die Fernüberwachung von Patienten, Telemedizin und die Cloud-fähige medizinische Bildgebung vorangetrieben wird. Vernetzte medizinische Geräte tauschen Patienten- und Betriebsdaten zunehmend mit Cloud-Anwendungen aus, was die Notwendigkeit einer sicheren Datenübertragung, Zugriffskontrolle, Verschlüsselung und Cloud-Workload-Schutz erweitert. Cloud-Sicherheitslösungen bieten eine zentrale Sichtbarkeit in geographisch verteilten Gesundheitsumgebungen und vernetzten Geräten. Healthcare-Anbieter übernehmen auch Cloud-Infrastruktur, um die Skalierbarkeit zu verbessern und die Abhängigkeit von einer umfangreichen Sicherheitsinfrastruktur zu reduzieren. Die Integration in das Identitätsmanagement und sichere Anwendungsschnittstellen stärken die Cloud-Schutzfähigkeiten weiter.
- Mit Gerätetyp
Auf Basis des Gerätetyps werden die Cyber-Sicherheitslösungen für angeschlossene medizinische Geräte in Patientenüberwachungseinrichtungen, Abbildungsgeräte, Diagnosegeräte, therapeutische Geräte, tragbare medizinische Geräte, Infusionspumpen, Ventilatoren und andere angeschlossene medizinische Geräte segmentiert. Das Krankenhaus medizinische Gerätesegment dominierte den Markt mit 60,0% Anteil im Jahr 2025, unterstützt durch den weit verbreiteten Einsatz von Infusionspumpen, Patientenmonitoren, bildgebenden Systemen, Ventilatoren, Workstations und anderen angeschlossenen Geräten in Krankenhäusern. Diese Geräte arbeiten über kritische Pflege- und klinische Umgebungen, in denen eine sichere Konnektivität und unterbrechungsfreier Betrieb unerlässlich sind. Krankenhäuser halten auch große und heterogene Geräteflotten, die umfangreiche Cybersicherheitsanforderungen schaffen. Die zunehmende Integration von medizinischen Geräten mit Krankenhausnetzen und digitalen Gesundheitsplattformen erweitert die potentielle Angriffsfläche.
Das Wearable Medical Devices Segment wird prognostiziert, um das schnellste Wachstum bei CAGR von 14,9 % während der Prognosezeit zu registrieren, angetrieben durch den Ausbau von angeschlossenen Glucose-Monitoren, Herz-Überwachungsgeräten, tragbaren Sensoren und entfernten Patienten-Überwachungstechnologien. Im Gegensatz zu vielen Krankenhaus-basierten Geräten arbeiten Wearables über Heime, Mobilfunknetze, Wireless-Verbindungen und Cloud-Plattformen und erhöhen damit die Risiken der Cybersicherheit. Diese Geräte übertragen kontinuierliche Gesundheit und biometrische Informationen, die eine starke Verschlüsselung, Authentifizierung und Zugriffskontrollen erfordern. Die Ausweitung des hausbasierten Gesundheits- und Fern-Chronik-Desease-Managements erhöht die Anzahl der angeschlossenen verschleißfähigen Endpunkte weiter. Fortschritte bei der drahtlosen Vernetzung und der Cloud-Integration ermöglichen einen stetigeren Datenaustausch zwischen Patienten und Gesundheitsdienstleistern.
- Mit dem Endbenutzer
Auf der Basis des Endbenutzers werden die Cybersicherheitslösungen für vernetzte Medizinprodukte in Krankenhäuser und Kliniken, ambulatorische Operationszentren, diagnostische und bildgebende Zentren, Heimgesundheits-, Pharma- und Biotechnologie-Unternehmen, Medizinproduktehersteller und andere Gesundheitseinrichtungen segmentiert. Das Segment Krankenhäuser und Gesundheitssysteme dominierte den Markt mit 42,2% Anteil im Jahr 2025, unterstützt durch den umfangreichen Einsatz von vernetzten medizinischen Geräten in den Bereichen kritische Pflege, Diagnose, Chirurgie und Patientenüberwachung. Krankenhäuser betreiben große und heterogene Geräteumgebungen, die eine zentrale Sichtbarkeit der Cybersicherheit und eine kontinuierliche Überwachung erfordern. Vernetzte Bildgebungssysteme, Infusionspumpen, Ventilatoren, Patientenmonitore und klinische Workstations schaffen mehrere potenzielle Einstiegspunkte für Cyber-Bedrohungen. Krankenhäuser stellen auch erhebliche regulatorische und operative Anforderungen, um Patienteninformationen zu schützen und ununterbrochene klinische Dienste zu pflegen.
Das Segment diagnostische und bildgebende Zentren wird prognostiziert, um das schnellste Wachstum bei CAGR von 16,0 % während der Prognosezeit zu registrieren, die durch die zunehmende Vernetzung von bildgebenden Geräten, diagnostischen Systemen, klinischen Netzwerken und digitalen Datenplattformen verursacht wird. Diagnostische Zentren verlassen sich zunehmend auf vernetzte Bildgebungs- und Informationssysteme, um sensible Patienteninformationen zu übertragen, zu speichern und zu analysieren. Diese Konnektivität schafft Cybersicherheitsanforderungen rund um Gerätezugriff, Datenübertragung, Netzwerkschutz und Anbieterkonnektivität. Imaging-Geräte können auch einen kritischen operativen Vermögenswert darstellen, bei dem Cyber-Sicherheitsvorfälle Diagnose-Workflows stören können. Die zunehmende Digitalisierung von diagnostischen Diensten erweitert folglich die Angriffsfläche über herkömmliche Krankenhausumgebungen hinaus.
Welche Region hält den größten Teil der Cybersicherheitslösungen für den vernetzten Medizinproduktemarkt
- Nordamerika dominierte die Cyber-Sicherheitslösungen für den vernetzten Medizinproduktemarkt mit dem größten Umsatzanteil von 40,5% im Jahr 2025, unterstützt durch fortschrittliche Gesundheitsinfrastruktur, hohe Akzeptanz vernetzter medizinischer Technologien und strenge Cyber-Sicherheitsvorschriften.
- Die Region profitiert auch von der Präsenz führender Cybersicherheitsanbieter, der wachsenden Bereitstellung von IoT-fähigen medizinischen Technologien und der zunehmenden Betonung auf den Schutz vernetzter Krankenhausgeräte und Patientendaten. Starke regulatorische Aufsicht, einschließlich der Anforderungen an die Cybersicherheit von FDA, sowie steigende Cyber-Bedrohungen und Investitionen in das kontinuierliche Monitoring und das Sicherheitsmanagement, stärken weiterhin die Position Nordamerikas im globalen Markt.
US Cybersecurity Solutions for Connected Medical Devices Market Insight
Die Cybersicherheitslösungen der USA für den vernetzten Medizinproduktemarkt zeigen ein starkes Wachstum aufgrund steigender Investitionen in Cybersicherheit, regulatorische Anforderungen und zunehmender Übernahme vernetzter Gesundheitstechnologien. Die fortschrittliche Gesundheitsinfrastruktur des Landes sowie die zunehmende Nutzung vernetzter Patientenüberwachungs-, Diagnose-, Therapie- und tragbarer Geräte treibt die Nachfrage nach umfassenden Cybersicherheitslösungen. Darüber hinaus wird die zunehmende Betonung auf den Schutz von Patientendaten, die Verhinderung unberechtigter Gerätezugriffe und die Verwaltung von Sicherheitslücken in vernetzten Ökosystemen des medizinischen Gerätes die Cybersicherheit bei Anbietern von Gesundheits- und Medizinprodukten beschleunigen.
Asien-Pazifik Cybersecurity Lösungen für vernetzte Medizinprodukte Markt Insight
Die asiatisch-pazifischen Cybersicherheitslösungen für den vernetzten Medizinproduktemarkt sollen ein schnelles Wachstum erleben, das durch die zunehmende Digitalisierung von Gesundheitssystemen, die Ausweitung der Übernahme vernetzter medizinischer Geräte und steigende Investitionen in die Cybersicherheit im Gesundheitswesen in Ländern wie China, Japan und Indien vorangetrieben wird. Die zunehmende Sensibilisierung für die Sicherheitslücken des medizinischen Gerätes, die zunehmende Vernetzung zwischen medizinischer Ausrüstung und Krankenhausnetzen und die steigende Nachfrage nach sicheren Fernversorgungstechnologien unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigen die Stärkung der Cyber-Sicherheits-Frameworks und der zunehmende Fokus auf den Schutz der vernetzten Gesundheitsinfrastruktur die Einführung von Cyber-Sicherheitslösungen in Krankenhäusern, Medizinproduktenherstellern und anderen Gesundheitsorganisationen.
Japan Cybersecurity Solutions für vernetzte Medizinprodukte Marktinsight
Die Japan Cybersicherheitslösungen für den vernetzten Medizinproduktemarkt zeigen durch steigende Investitionen in die Healthcare-Digitalisierung, die medizinische Gerätesicherheit und vernetzte Gesundheitstechnologien ein konsequentes Wachstum. Healthcare-Anbieter und medizinische Gerätehersteller konzentrieren sich zunehmend auf den Schutz von vernetzten medizinischen Geräten, die Verwaltung von Cybersicherheitslücken und die Aufrechterhaltung sicherer Geräteoperationen während des gesamten Produktlebenszyklus. Darüber hinaus tragen die Stärkung der Cybersicherheitsanforderungen für vernetzte medizinische Geräte und die zunehmende Aufmerksamkeit auf die Netzsicherheit, das Sicherheitsmanagement und die sichere Interoperabilität in Japan zum Marktwachstum bei.
China Cybersicherheit Lösungen für vernetzte Medizinprodukte Marktinsight
Die China Cybersicherheitslösungen für den vernetzten Medizinproduktemarkt wachsen rasant, angetrieben durch die zunehmende digitale Transformation über Gesundheitseinrichtungen, den Ausbau von vernetzten medizinischen Geräten und den steigenden Fokus auf die Cybersicherheit im Gesundheitswesen. Die zunehmende Einführung vernetzter Patientenüberwachungs-, Diagnose-, Bildgebungs- und therapeutischer Technologien erhöht die Nachfrage nach Lösungen, die vernetzte Geräte und sensible Gesundheitsinformationen schützen. Darüber hinaus stellen die zunehmende Sensibilisierung für Cyber-Bedrohungen, die Stärkung medizinischer Gerätesicherheitspraktiken und die schnelle Entwicklung der digitalen Gesundheitsinfrastruktur China als wichtigen Wachstumsmarkt für Cybersicherheitslösungen für vernetzte medizinische Geräte dar.
U.K. Cybersecurity Solutions for Connected Medical Devices Market Insight
Die Cybersicherheitslösungen der USA für den vernetzten Medizinproduktemarkt haben ein stetiges Wachstum, unterstützt durch die steigende Übernahme von vernetzten Gesundheitstechnologien, die Erhöhung der Cybersicherheitsanforderungen und die wachsende Nachfrage nach einer sicheren digitalen Gesundheitsinfrastruktur. Zunehmende Investitionen in Cybersicherheitsfunktionen und mehr Aufmerksamkeit zum Schutz vernetzter Geräte, Gesundheitsnetzwerke und sensibler Patienteninformationen tragen zum Marktwachstum bei. Darüber hinaus unterstützt der Fokus der USA auf vernetzte Sicherheit und das Engagement von Cybersicherheitsanbietern, Herstellern und Interessenvertretern im Gesundheitswesen die Entwicklung und Einführung stärkerer Sicherheitsmaßnahmen.
Deutschland Cybersicherheitslösungen für vernetzte Medizinprodukte Marktinsight
Die deutschen Cybersicherheitslösungen für den vernetzten Medizinproduktemarkt wachsen aufgrund der fortschrittlichen Gesundheitsinfrastruktur des Landes, der zunehmenden Einführung vernetzter medizinischer Technologien und der zunehmenden Betonung der Cybersicherheit im gesamten medizinischen Gerätelebenszyklus stetig. Gesundheitsorganisationen und Medizinproduktehersteller konzentrieren sich zunehmend auf das Sicherheitsmanagement, die sichere Vernetzung und den Schutz vernetzter medizinischer Geräte gegen Cyberbedrohungen. Die kontinuierliche Entwicklung von Cybersicherheitsanforderungen für vernetzte medizinische Geräte sowie die zunehmende Nachfrage nach sicheren Interoperabilitäts- und widerstandsfähigen Gesundheitssystemen unterstützt das Marktwachstum in Deutschland weiter.
Welche sind die Top-Unternehmen in Cybersecurity-Lösungen für Connected Medical Devices Market
Die Cyber-Sicherheitslösungen für die vernetzte Medizinprodukteindustrie werden in erster Linie von etablierten Unternehmen geleitet, darunter:
- Armis(US)
- Claroty Ltd.(US)
- Verschlüsselung(US)
- Palo Alto Networks, Inc.(US)
- Fortinet, Inc(US)
- CrowdStrike, Inc. (USA)
- Forescout Technologies, Inc. (USA)
- Trellix (USA)
- Darktrace (USA)
- Check Point Software Technologies Ltd. (Israel)
- Cisco Systems, Inc. (USA)
- Microsoft Corporation (USA)
- IBM Corporation (US)
- Nozomi Networks (USA)
- SentinelOne, Inc. (USA)
- GE HealthCare (USA)
- Siemens Healthineers AG (Deutschland)
- Koninklijke Philips N.V. (Niederländische)
- Johnson Controls International plc (Irland)
- Zscaler, Inc. (USA)
Was sind die neuesten Entwicklungen in Cybersicherheitslösungen für den vernetzten Medizinproduktemarkt
- Im Juni 2025 veröffentlichte die US Food and Drug Administration (FDA) ihre abschließende Anleitung, Cybersecurity in Medical Devices: Qualitätssystembetrachtungen und Inhalt von Premarket Submissions, Aktualisierung von Empfehlungen für Cyber Security Device Design, Labeling und Premarket Dokumentation. Die Leitlinien betreffen auch die Anforderungen gemäß § 524B des FD&C-Gesetzes für Geräte mit Cybersicherheitsrisiken, die die Erwartungen der Hersteller an die Einbeziehung von Cybersicherheit in den gesamten Entwicklungsprozess des medizinischen Gerätes stärken.
- Im Februar 2024 stellte Medtronic ein Software-Update für seine ILLUMISITE-Plattform zur Verfügung, um Sicherheitslücken zu beheben, die es unberechtigten Benutzern ermöglichen könnten, Code auf dem System auszuführen. Das Update wurde entwickelt, um die Systemsicherheit zu verbessern, während die Plattform vernetzt bleiben kann und den zunehmenden Fokus auf die Sicherheitssanierung für angeschlossene medizinische Geräte in klinischen Umgebungen hervorhebt.
- Im September 2023 veröffentlichte die US Food and Drug Administration (FDA) ihre abschließende Anleitung zu Cybersecurity in Medical Devices: Qualitätssystembetrachtungen und Inhalt von Premarket Submissions. Die Leitlinien gaben Empfehlungen für Hersteller zur Bewältigung von Cybersicherheitsüberlegungen und zur Dokumentation von Cybersicherheitsinformationen in den vorgelagerten Einreichungen und zur Unterstützung einer stärkeren Integration von Sicherheitsmaßnahmen in die vernetzte medizinische Geräteentwicklung.
- Im September 2022 offenbarte Medtronic Sicherheitslücken, die ihre ILLUMISITETM-Plattform betreffen, ein elektromagnetisches Navigations-Bronchoskopiesystem, das bei Lungenvorgängen verwendet wird. Das Unternehmen empfahl Sicherheitsmaßnahmen, einschließlich Netzwerkisolation oder geschützte Teilnetze, während die Sanierung durchgeführt wurde, demonstrierte die Bedeutung der Offenlegung von Sicherheitslücken und des Netzwerkschutzes für angeschlossene medizinische Geräte.
- Im Juni 2021 veröffentlichte die US Food and Drug Administration (FDA) ein Diskussionspapier zur Stärkung von Cybersicherheitspraktiken, die mit der Wartung von Medizinprodukten verbunden sind: Herausforderungen und Chancen. Die Initiative untersuchte Cybersicherheitsfragen im Zusammenhang mit der Wartung medizinischer Geräte und suchte nach Brancheninput für Ansätze zur Aufrechterhaltung der Gerätesicherheit während der Service-Aktivitäten, die Stärkung der Bedeutung von Cybersicherheit im gesamten medizinischen Gerätelebenszyklus
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











