



Segmentierung des globalen Marktes für die Transformation von Rechenzentren nach Dienstleistungen (Konsolidierungsdienste, Optimierungsdienste, Automatisierungsdienste und Infrastrukturmanagementdienste), Endnutzer (Cloud-Service-Anbieter, Colocation-Anbieter und Unternehmen), Branchen (Banken, Finanzdienstleistungen und Versicherungen, IT und Telekommunikation, Regierung und Verteidigung, Energie, Fertigung und Sonstige) – Branchentrends und Prognose bis 2032
Was ist die Datenzentrum Transformation Markt Größe und Wachstum Rate
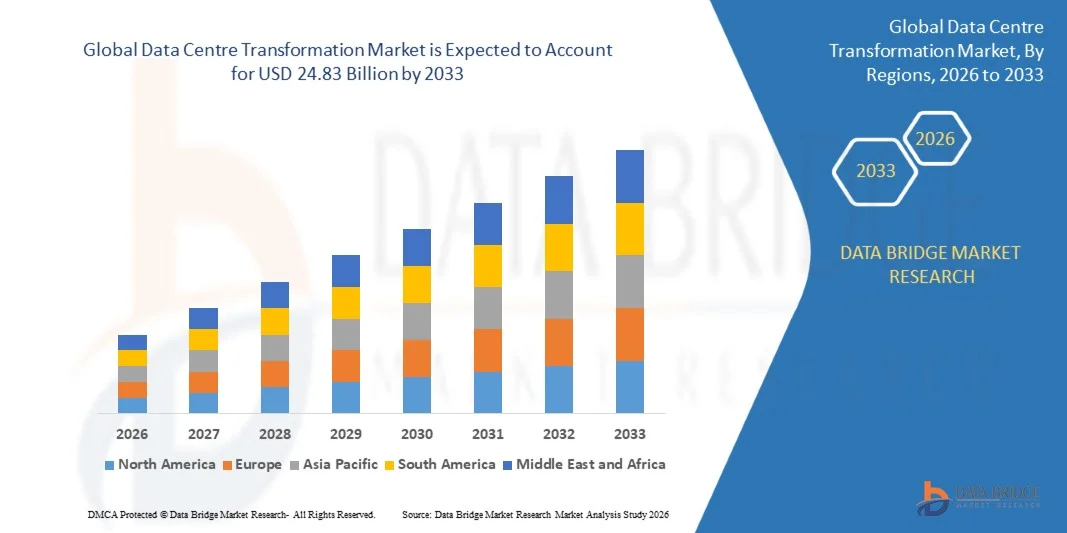
- Wie bei Data Bridge Market Research Analysis wurde die globale Datenzentrumstransformationsmarktgröße geschätzt11,79 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen24,83 Milliarden USD bis 2033, beiCAGR von 9,75 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung fortschrittlicher digitaler Infrastruktur-, Cloud Computing- und Automatisierungstechnologien in Unternehmen und Dienstleistern weltweit gefördert.
- Darüber hinaus verstärkt die steigende Nachfrage nach skalierbaren, sicheren und effizienten Rechenzentrumsbetrieben sowie die Notwendigkeit einer Energieoptimierung und reduzierten Betriebskosten die Aufnahme von Rechenzentrumstransformationsdiensten.
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 11.79 Milliarden
- Voraussichtlicher Marktwert (2033):USD 24.83 Milliarden
- Wettervorhersage CAGR (2026–2033): 9.75 %
Was sind die großen Takeaways des Data Centre Transformation Market
- Data Centre Transformation Services bieten umfassende Lösungen wie Konsolidierung, Optimierung, Automatisierung und Infrastrukturmanagement, die für Unternehmen, Cloud-Dienstleister und Colocation-Operatoren immer wichtiger sind. Diese Lösungen verbessern die Betriebseffizienz, minimieren Ausfallzeiten und ermöglichen eine nahtlose Skalierbarkeit
- Die wachsende Abhängigkeit von Cloud-basierten Anwendungen, High-Performance Computing und hybrider IT-Infrastruktur treibt die Nachfrage nach Transformationsdiensten an. Darüber hinaus priorisieren die Unternehmen kosteneffiziente, nachhaltige und automatisierte Rechenzentrumslösungen, um Agilität, Widerstandsfähigkeit und Unternehmenskontinuität zu verbessern und die Transformation des Rechenzentrums zu einem kritischen Ermöglicher moderner digitaler Operationen zu ermöglichen.
- Nordamerika dominierte den Transformationsmarkt des Rechenzentrums mit dem größten Umsatzanteil im Jahr 2025, der durch schnelle digitale Transformationsinitiativen und starke Einführung von Cloud Computing-Technologien für Unternehmen vorangetrieben wurde
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalenDatenzentrum TransformationMarkt, angetrieben durch steigende Nachfrage nach Cloud-Diensten, schnelle Expansion der digitalen Wirtschaften und zunehmende Investitionen in groß angelegte Rechenzentrumsinfrastruktur in Ländern wie China, Indien, Japan und Singapur
- Das Segment Optimierungsdienstleistungen hatte 2025 den größten Marktanteil, der durch die zunehmende Notwendigkeit von Unternehmen zur Steigerung der Effizienz des Rechenzentrums, zur Senkung der Betriebskosten und zur Verbesserung der Infrastrukturleistung getrieben wurde. Optimierungsdienste helfen Unternehmen dabei, Workloads zu optimieren, Ressourcenauslastung zu verbessern und die Systemsicherheit zu verbessern und sie zu einem wesentlichen Bestandteil digitaler Infrastrukturmodernisierungsstrategien zu machen
Report Scope und Data Centre Transformation Market Segmentation
|
Attribute |
Datenzentrum Transformation Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Data Centre Transformation Market
„Growing Adoption von Cloud Computing und hybrider IT-Infrastruktur“
• Der zunehmende Wandel in Richtung Cloud Computing und hybride IT-Infrastruktur gestaltet den Transformationsmarkt des Rechenzentrums deutlich, da Unternehmen skalierbare, flexible und effiziente digitale Infrastrukturen zur Unterstützung moderner Workloads suchen. Datacenter-Transformationslösungen gewinnen aufgrund ihrer Fähigkeit, die Ressourcenauslastung zu optimieren, die betriebliche Effizienz zu verbessern und die nahtlose Integration zwischen On-Premises und Cloud-Umgebungen zu unterstützen. Dieser Trend ermutigt Unternehmen, ältere Infrastrukturen zu modernisieren und fortschrittliche Lösungen für das Datenmanagement zu implementieren, die sich auf die Entwicklung digitaler Strategien ausrichten
• Die steigende Nachfrage nach Hochleistungs-Computing, Echtzeit-Datenverarbeitung und digitalen Dienstleistungen hat die Notwendigkeit modernisierter Rechenzentrumsumgebungen beschleunigt. Unternehmen in Branchen wie Finanzen, Gesundheitswesen, Einzelhandel und Telekommunikation investieren in Infrastruktur-Upgrades, um wachsende Datenmengen zu unterstützen und eine unterbrechungsfreie Service-Lieferung zu gewährleisten. Dieser Übergang treibt auch die Einführung von softwaredefinierten Infrastrukturen, Virtualisierungstechnologien und automatisierten Management-Plattformen zur Steigerung der operativen Agilität und Effizienz
• Digitale Transformationsinitiativen beeinflussen die IT-Strategien von Unternehmen, die Automatisierung, Skalierbarkeit und energieeffiziente Infrastruktur betonen. Die Transformation des Rechenzentrums ermöglicht es Unternehmen, die operative Komplexität zu reduzieren und die Systemleistung und Widerstandsfähigkeit zu verbessern. Technologieanbieter stellen zunehmend fortschrittliche Plattformen und integrierte Lösungen vor, die eine nahtlose Workload-Migration, verbesserte Sicherheitsfunktionen und ein verbessertes Infrastrukturmanagement in Hybrid- und Multi-Cloud-Umgebungen unterstützen.
• So erweiterten Microsoft und Amazon Web Services im Jahr 2024 ihre Cloud-Infrastruktur und führte erweiterte Rechenzentrumstransformationsdienste zur Unterstützung von Initiativen zur Unternehmensmodernisierung ein. Diese Entwicklungen wurden eingeführt, um Organisationen dabei zu unterstützen, ältere Systeme in Cloud-Umgebungen zu migrieren, die Datenverarbeitungsfähigkeiten zu verbessern und die Widerstandsfähigkeit der digitalen Infrastruktur auf globalen Märkten zu stärken
• Während die Nachfrage nach Datencenter-Transformationslösungen zunimmt, hängt die anhaltende Markterweiterung von kontinuierlicher technologischer Innovation, effizientem Infrastrukturmanagement und der Fähigkeit ab, fortschrittliche Technologien in bestehende IT-Umgebungen zu integrieren. Die Dienstleister konzentrieren sich auch auf die Verbesserung der Skalierbarkeit, der betrieblichen Effizienz und der Cybersicherheit, um langfristige digitale Transformationsstrategien im Unternehmen zu unterstützen
Datenzentrum Transformation Market Dynamics
Fahrer
„Erhöhung von Enterprise Digital Transformation Initiatives“
• Die schnelle digitale Transformation in den Branchen ist ein wichtiger Treiber für den Transformationsmarkt des Rechenzentrums. Organisationen modernisieren ihre IT-Infrastruktur, um neue Technologien wie künstliche Intelligenz, Big Data Analytics und Internet of Things (IoT) Anwendungen zu unterstützen. Diese Verschiebung ermutigt Unternehmen, traditionelle Rechenzentrumsumgebungen zu aktualisieren und flexible Infrastrukturlösungen zu übernehmen, die komplexe digitale Arbeitsbelastungen unterstützen können
• Die Ausweitung der Nutzung von Cloud-basierten Anwendungen und datengetriebenen Dienstleistungen beeinflusst das Marktwachstum, da Unternehmen eine zuverlässige, skalierbare und sichere Infrastruktur benötigen, um steigende Datenmengen zu verwalten. Die Transformation des Rechenzentrums ermöglicht Unternehmen, die Systemleistung zu verbessern, Ressourcenmanagement zu verbessern und die Kontinuität der Unternehmen zu gewährleisten und gleichzeitig die Entwicklung digitaler Dienste und Kundenerlebnisse zu unterstützen.
• Technologieanbieter unterstützen aktiv die Unternehmensmodernisierung durch fortschrittliche Transformationslösungen, Beratungsdienste und integrierte Infrastrukturplattformen. Diese Bemühungen werden unterstützt durch den wachsenden Bedarf an operativer Agilität und einer verbesserten IT-Effizienz, die Förderung von Partnerschaften zwischen Technologieanbietern und Unternehmen zur Optimierung der Infrastrukturmodernisierung und zur Verbesserung der Rechenzentrumsleistung
• So meldeten IBM und Dell Technologies im Jahr 2023 einen verstärkten Einsatz von Datencenter-Transformationslösungen in Unternehmens- und Cloud-Dienstleisterumgebungen. Diese Initiativen wurden eingeführt, um die Hybrid-Cloud-Adoption zu unterstützen, das Infrastrukturmanagement zu optimieren und die Systemskalierbarkeit für moderne Unternehmens-Workloads zu verbessern
• Obwohl digitale Transformationsinitiativen das Marktwachstum vorantreiben, hängt die langfristige Expansion von kontinuierlichen Infrastruktur-Upgrades, einer verbesserten Interoperabilität zwischen Plattformen und der Verfügbarkeit qualifizierter IT-Experten ab, die komplexe digitale Ökosysteme verwalten können
Zurückhaltung/Challenge
„High Implementation Costs and Integration Complexity“
• Die hohen Kosten, die mit den Transformationsprojekten des Rechenzentrums verbunden sind, sind nach wie vor eine bedeutende Herausforderung, insbesondere für kleine und mittlere Unternehmen. Die Modernisierung der bestehenden Infrastruktur, die Bereitstellung fortschrittlicher Hardware- und Softwarelösungen und die Migration von Workloads auf moderne Plattformen erfordern erhebliche finanzielle Investitionen. Diese Kosten können die Übernahme von Organisationen mit eingeschränkten IT-Budgets begrenzen
• Integrationsherausforderungen beeinflussen auch das Marktwachstum, da Unternehmen oft komplexe Legacy-Systeme betreiben, die eine sorgfältige Planung bei Modernisierungsinitiativen erfordern. Die Sicherstellung der Kompatibilität zwischen bestehender Infrastruktur und neuen digitalen Plattformen kann technisch anspruchsvoll sein, wobei Fachkompetenz und erweiterte Umsetzungszeiträume erforderlich sind
• Sicherheit und Datenschutz betrifft den weiteren Einfluss auf die Adoption, da Organisationen sicherstellen müssen, dass transformierte Datencenter-Umgebungen den regulatorischen Anforderungen entsprechen und robuste Cybersicherheitsrahmen beibehalten. Die zunehmende Raffinesse von Cyber-Bedrohungen erfordert eine kontinuierliche Überwachung, fortschrittliche Sicherheitswerkzeuge und gut strukturierte Governance-Frameworks, um sensible Unternehmensdaten zu schützen
• So berichteten beispielsweise im Jahr 2024 Organisationen aus Ländern wie Deutschland und Singapur Herausforderungen bei der Umsetzung von groß angelegten Transformationsinitiativen im Rechenzentrum aufgrund hoher Infrastrukturinvestitionsanforderungen und Integrationskomplexitäten mit bestehenden IT-Systemen. Diese Herausforderungen erhöhten die Projektzeiträume und Betriebskosten für Unternehmen, die eine digitale Infrastrukturmodernisierung durchlaufen
• Die Bewältigung dieser Herausforderungen erfordert kostengünstige Transformationsstrategien, eine verbesserte Interoperabilität zwischen Alt- und modernen Systemen und eine stärkere Zusammenarbeit zwischen Technologieanbietern und Unternehmen. Investitionen in die Ausbildung von Arbeitskräften, fortschrittliche Sicherheitskonzepte und skalierbare Infrastrukturlösungen werden auch wesentlich sein, um das langfristige Wachstum des globalen Transformationsmarkts für Rechenzentren zu unterstützen.
Wie wird der Data Centre Transformation Market segmentiert
Der Markt wird auf der Grundlage von Dienstleistungen, Endverbraucher und vertikal segmentiert.
• Durch Dienstleistungen
Auf Basis von Dienstleistungen wird der Datenzentrumstransformationsmarkt in Consolidation Services, Optimization Services, Automation Services und Infrastructure Management Services segmentiert. Das Segment Optimierungsdienstleistungen hatte 2025 den größten Marktanteil, der durch die zunehmende Notwendigkeit von Unternehmen zur Steigerung der Effizienz des Rechenzentrums, zur Senkung der Betriebskosten und zur Verbesserung der Infrastrukturleistung getrieben wurde. Optimierungsdienste helfen Unternehmen, Workloads zu optimieren, Ressourcenauslastung zu verbessern und die Systemsicherheit zu verbessern und sie zu einem wesentlichen Bestandteil der Digitalisierungsstrategien der digitalen Infrastruktur zu machen.
Das Segment Automatisierungsdienstleistungen wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die zunehmende Übernahme von intelligenten Automatisierungstools und softwaredefinierter Infrastruktur getrieben wird. Automatisierungsdienste ermöglichen es Unternehmen, manuelle Interventionen zu reduzieren, die betriebliche Effizienz zu verbessern und den schnelleren Einsatz von IT-Ressourcen zu unterstützen, wodurch sie für die Verwaltung komplexer Hybrid- und Multi-Cloud-Umgebungen immer wichtiger werden.
• Durch Endbenutzer
Auf Basis des Endbenutzers wird der Datencenter-Transformationsmarkt in Cloud Service Provider, Colocation Provider und Enterprises segmentiert. Das Cloud-Service-Provider-Segment hatte 2025 den größten Marktanteil, der durch den schnellen Ausbau der Cloud-Infrastruktur und die wachsende Nachfrage nach skalierbaren Datenspeicher- und Verarbeitungslösungen geprägt war. Cloud-Anbieter investieren kontinuierlich in die Modernisierung der Rechenzentrumsinfrastruktur, um die Leistungsfähigkeit, Zuverlässigkeit und Energieeffizienz zu verbessern und die steigende Nachfrage nach Cloud-basierten Dienstleistungen zu unterstützen.
Das Segment Unternehmen wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch zunehmende digitale Transformationsinitiativen in allen Branchen vorangetrieben wird. Unternehmen modernisieren ihre IT-Infrastruktur, um fortschrittliche Technologien wie künstliche Intelligenz, Big Data Analytics und Internet of Things-Anwendungen zu unterstützen, was zu einer höheren Einführung von Datacenter-Transformationsdiensten führt.
• Von Vertical
Auf der Grundlage der Vertikalen wird der Datenzentrumstransformationsmarkt in BFSI, IT und Telekommunikation, Regierung und Verteidigung, Energie, Fertigung und andere segmentiert. Das IT- und Telekommunikationssegment hatte 2025 den größten Marktanteil, der durch das rasche Wachstum von digitalen Dienstleistungen, Cloud Computing und datenintensiven Anwendungen geprägt war. Organisationen in diesem Sektor benötigen eine hoch skalierbare und zuverlässige Infrastruktur, um Netzwerkoperationen, Datenmanagement und High-Speed-Konnektivitätsdienste zu unterstützen.
Das BFSI-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch die zunehmende Übernahme von digitalen Bank-, Online-Finanzdienstleistungen und sicheren Datenmanagementsystemen verursacht wird. Finanzinstitute investieren in fortgeschrittene Rechenzentrumsinfrastrukturen, um Cybersicherheit zu verbessern, regulatorische Compliance zu gewährleisten und die Echtzeit-Transaktionsbearbeitung auf digitalen Plattformen zu unterstützen.
Welche Region hält den größten Teil des Data Centre Transformation Market
• Nordamerika dominierte den Datenzentrumstransformationsmarkt mit dem größten Umsatzanteil im Jahr 2025, der durch schnelle digitale Transformationsinitiativen und starke Einführung von Cloud Computing-Technologien für Unternehmen vorangetrieben wurde
• Organisationen in der Region betonen skalierbare IT-Infrastruktur, erweitertes Datenmanagement und sichere digitale Umgebungen zur Unterstützung wachsender Mengen von Unternehmensdaten und Cloud-basierten Anwendungen
• Diese weit verbreitete Adoption wird durch starke Investitionen in die Technologieinfrastruktur, das Vorhandensein großer Cloud-Dienstleister und die zunehmende Nachfrage nach effizienten und automatisierten Rechenzentrumsoperationen in allen Branchen unterstützt
US Data Centre Transformation Market Insight
Der US-Datenzentrumstransformationsmarkt erfasste 2025 innerhalb Nordamerikas den größten Umsatzanteil, der durch die rasche Einführung von Cloud Computing, Big Data Analytics und künstlichen Intelligenz-Technologien gefördert wurde. Unternehmen in allen Branchen investieren in die Modernisierung der bestehenden IT-Infrastruktur, um digitale Dienste zu unterstützen und die betriebliche Effizienz zu verbessern. Die zunehmende Präsenz von Hyperscale-Datenzentren sowie die zunehmende Nachfrage nach Hybrid- und Multi-Cloud-Umgebungen unterstützt die Expansion des Datenzentrums-Transformationsmarktes im Land.
Europa Data Centre Transformation Market Insight
Der Markt für die Transformation des Rechenzentrums in Europa wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, vor allem durch die zunehmende Digitalisierung in allen Branchen und eine starke regulatorische Betonung auf Datensicherheit und Datenschutz. Organisationen in der ganzen Region modernisieren ihre IT-Infrastruktur, um die betriebliche Effizienz zu verbessern und fortschrittliche digitale Anwendungen zu unterstützen. Auch die zunehmende Übernahme von Cloud-Plattformen, Virtualisierungstechnologien und automatisierten Infrastrukturmanagementsystemen beschleunigt das Marktwachstum.
US Data Centre Transformation Market Insight
Der U.K.-Datenbankumwandlungsmarkt für Rechenzentren wird von 2026 bis 2033 mit einem erheblichen Wachstum rechnen, das von starken Investitionen in die digitale Infrastruktur und der zunehmenden Übernahme von Cloud-basierten Dienstleistungen geprägt ist. Unternehmen im Land konzentrieren sich auf die Verbesserung der Rechenzentrumsfunktionen, um fortschrittliche Analytik, künstliche Intelligenz und datenintensive Anwendungen zu unterstützen. Die wachsende Nachfrage nach zuverlässigen und sicheren Datenspeicherlösungen trägt weiter zur Übernahme von Rechenzentrumstransformationsdiensten bei.
Deutschland Data Centre Transformation Market Insight
Der Transformationsmarkt des deutschen Rechenzentrums wird von 2026 bis 2033 ein stetiges Wachstum erwarten, das von der fortschrittlichen industriellen Basis des Landes und dem starken Fokus auf technologische Innovation geprägt ist. Unternehmen übernehmen zunehmend moderne Rechenzentrumslösungen, um die digitale Fertigung, Automatisierung und vernetzte Technologien zu unterstützen. Die zunehmende Nachfrage nach energieeffizienten Infrastrukturen und sicheren Datenmanagementsystemen ist auch ermutigende Organisationen, in Initiativen zur Transformation des Rechenzentrums zu investieren.
Asien-Pazifik Datenzentrum Transformation Markt Insight
Der asiatisch-pazifische Transformationsmarkt für Rechenzentren wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch eine schnelle Digitalisierung, eine zunehmende Internetdurchdringung und eine Ausweitung der Cloud-Service-Adoption in Schwellenländern vorangetrieben wird. Länder in der ganzen Region investieren stark in die digitale Infrastruktur, um das Wachstum von E-Commerce, Fintech und Online-Services zu unterstützen. Regierungsinitiativen zur Förderung der digitalen Transformation und der intelligenten Stadtentwicklung beschleunigen die Einführung fortschrittlicher Rechenzentrumstechnologien weiter.
Japan Data Centre Transformation Market Insight
Aufgrund der starken technologischen Fähigkeiten und der steigenden Nachfrage nach leistungsfähiger EDV-Infrastruktur wird der Markt für die Transformation des japanischen Rechenzentrums von 2026 bis 2033 ein stetiges Wachstum erwartet. Japanische Unternehmen investieren in fortschrittliche Rechenzentrumslösungen, um künstliche Intelligenz, Robotik und IoT-Anwendungen zu unterstützen. Die Integration energieeffizienter Systeme und das automatisierte Infrastrukturmanagement unterstützen auch die Modernisierung von Rechenzentren im ganzen Land.
China Data Centre Transformation Market Insight
Der China Datacenter-Transformationsmarkt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Markt, der der rasanten digitalen Expansion und der umfassenden Übernahme von Cloud Computing-Services zuzuschreiben war. China ist ein wichtiger Knotenpunkt für die Entwicklung der Infrastruktur des Rechenzentrums, unterstützt durch starke Regierungsinitiativen zur Förderung der digitalen Transformation. Die steigende Nachfrage nach Cloud-Services, Big Data Analytics und fortschrittlichen digitalen Plattformen treibt Investitionen in moderne Rechenzentrumstechnologien im ganzen Land voran.
Welche sind die Top-Unternehmen im Data Centre Transformation Market
Die Data Centre Transformation Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Unfall (Irland)
- Atos (Frankreich)
- Cisco Systems, Inc. (USA)
- Cognizant (USA)
- Dell Inc. (USA)
- HCL Technologies (Indien)
- IBM (US)
- Schneider Electric SE (Frankreich)
- Wipro (Indien)
- Amazon Web Services (AWS) (USA)
- Digital Realty (US)
- Equinix (USA)
- Google (USA)
- Microsoft Corporation (USA)
- Oracle (US)
- Dell EMC (USA)
Was sind die neuesten Entwicklungen im Data Centre Transformation Market
- Im März 2026 kündigte EdgeConneX die Erweiterung seiner Geschäftstätigkeit in der Region Kansai an, um die steigende Nachfrage nach Edge Computing und Cloud-Diensten zu unterstützen. Die Entwicklung konzentriert sich auf die Einrichtung fortschrittlicher Rechenzentrumsanlagen, die eine schnellere Datenverarbeitung und eine lückenlose Vernetzung ermöglichen. Diese Expansion zielt darauf ab, die Präsenz des Unternehmens im asiatisch-pazifischen digitalen Infrastrukturmarkt zu stärken und gleichzeitig die steigende Unternehmensnachfrage nach Echtzeitanwendungen zu unterstützen. Die Initiative soll den Einsatz von Edge Computing-Infrastruktur beschleunigen und regionale Cloud-Konnektivität verbessern
- Im Februar 2025 kündigte NTT den Erwerb von NTT Data an und plant, im Rahmen seiner Nachhaltigkeitsorientierten Expansionsstrategie fast 1 GW neuer Rechenzentrumskapazität zu entwickeln. Das Projekt betont die Nutzung erneuerbarer Energien und die Wiederverwendung von Abwärmetechnologien, um Netz-Null-Betriebe zu erreichen. Diese Entwicklung zielt darauf ab, die digitalen Infrastrukturfunktionen des Unternehmens zu stärken und gleichzeitig umweltverträgliche Rechenzentrumsoperationen zu unterstützen. Die Initiative soll energieeffiziente Transformationspraktiken des Rechenzentrums auf dem Weltmarkt fördern
- Im Januar 2024 sicherte Vantage Data Centers eine große Eigenkapitalinvestition unter der Leitung von DigitalBridge und Silver Lake, um die Expansion des Hyperscale-Datenzentrums weltweit zu beschleunigen. Die Finanzierung wird die Entwicklung von hochkarätigen Rechenzentren-Campuses unterstützen, die die wachsende Nachfrage nach Cloud Computing und digitalen Dienstleistungen erfüllen sollen. Diese Initiative zielt darauf ab, den globalen Infrastruktur-Fußabdruck des Unternehmens zu verbessern und groß angelegte Unternehmens-Workloads zu unterstützen. Die Investition soll die Entwicklung des Hyperscale-Datenzentrums stärken und die weitere Transformation der globalen digitalen Infrastruktur vorantreiben
- Im Oktober 2024 stellte Dell Inc. unter seiner Dell AI Factory-Initiative neue Rack-skalierbare Systeme, Server und Speicherinnovationen vor. Der Start umfasst fortschrittliche Infrastrukturplattformen, die hochdichte künstliche Intelligenz-Workloads unterstützen und die Recheneffizienz in modernen Rechenzentren verbessern sollen. Diese Lösungen integrieren flüssige Kühlung und skalierbare Architektur, um Leistungsfähigkeit und Energieeffizienz zu optimieren. Die Entwicklung unterstützt Unternehmen bei der Modernisierung der Infrastruktur und der Übernahme von KI-getriebenen Rechenzentren
- Im Juni 2023 startete Cisco Systems, Inc. Nexus HyperFabric AI Cluster in Zusammenarbeit mit NVIDIA zur Unterstützung des Unternehmenseinsatzes von generativer AI-Infrastruktur. Die Lösung bietet integrierte Analyse-, Sicht- und Cloud-Management-Funktionen, um das KI-Workload-Management in modernen Rechenzentren zu vereinfachen. Diese Innovation hilft Organisationen bei der Bereitstellung skalierbarer und effizienter KI-Infrastruktur und reduziert gleichzeitig die operative Komplexität. Der Start soll die Übernahme von AI-ready Datacenter-Architekturen weltweit beschleunigen
- Im August 2022 kündigte CapitaLand Investment Pläne an, eine groß angelegte Rechenzentrumsanlage in Osaka, Japan, zu entwickeln, die für den Betrieb erneuerbarer Energien konzipiert ist. Das Projekt zielt darauf ab, eine nachhaltige digitale Infrastrukturentwicklung zu unterstützen und gleichzeitig die steigende Nachfrage nach Datenspeichern und Cloud-Services in der Region Asien-Pazifik zu bewältigen. Durch die Fokussierung auf umweltverträgliche Operationen will das Unternehmen seine Präsenz im Rechenzentrumsmarkt stärken. Die Initiative unterstreicht die zunehmende Betonung der grünen Rechenzentrumsinfrastruktur in globalen digitalen Transformationsstrategien
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 Ziele der Studie
1.2 MARKTDEFINITION
1.3 ÜBERBLICK ÜBER DEN GLOBALEN MARKT FÜR DIE TRANSFORMATION VON RECHENZENTREN
1.4 WÄHRUNG UND PREISE
1.5 BESCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2. Marktsegmentierung
2.1 WICHTIGSTE ERKENNTNISSE
2.2 EINTRITT AUF DEM GLOBALEN MARKT FÜR DIE TRANSFORMATION VON RECHENZENTREN
2.2.1 Lieferantenpositionierungsraster
2.2.2 Technologie-Lebenszykluskurve
2.2.3 MARKTÜBERSICHT
2.2.4 FIRMENPOSITIONIERUNGSRASTER
2.2.5 MARKTANTEILANALYSE DES UNTERNEHMENS
2.2.6 Multivariate Modellierung
2.2.7 Analyse von oben nach unten
2.2.8 MESSSTANDARDS
2.2.9 Analyse des Marktanteils der Anbieter
2.2.10 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.11 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR DIE TRANSFORMATION VON RECHENZENTREN: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 FAHRER
3.2 FESSELN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4. ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 Porters Fünf-Kräfte-Modell
5.2 RECHTLICHE STANDARDS
5.3 TECHNOLOGISCHE TRENDS
5.4 Patentanalyse
5.5 Fallstudie
5.6 Wertkettenanalyse
5.7 Vergleichsanalyse der Unternehmen
6. Globaler Markt für die Transformation von Rechenzentren, nach Dienstleistungstyp
6.1 ÜBERSICHT
6.2 Konsolidierungsdienste
6.3 Optimierungsdienste
6.4 AUTOMATISIERUNGSDIENSTLEISTUNGEN
6.5 Infrastrukturmanagement-Dienstleistungen
7. Globaler Markt für die Transformation von Rechenzentren, nach Prozessen
7.1 ÜBERSICHT
7.2 Datenzentrumsmigration
7.3 GROSSARTIGE ÄNDERUNGEN AN DER HARDWARE
7.4 Virtualisierung
7.5 Automatisierung von Geschäftsprozessen
7.6 ANDERE
8. Globaler Markt für die Transformation von Rechenzentren, nach Bereitstellungsmodus
8.1 ÜBERSICHT
8.2 VOR ORT
8.3 WOLKE
8.3.1 Öffentliche Cloud
8.3.2 Private Cloud
8.3.3 Hybridwolke
9. Globaler Markt für die Transformation von Rechenzentren, nach Tier-Typ
9.1 ÜBERSICHT
9.2 Stufe 1
9.3 Stufe 2
9.4 Stufe 3
9,5 Stufe 4
10. Globaler Markt für die Transformation von Rechenzentren, nach Größe des Rechenzentrums
10.1 ÜBERSICHT
10.2 KLEINE RECHENZENTREN
10.2.1 Nach Schichttyp
10.2.1.1. Stufe 1
10.2.1.2. Stufe 2
10.2.1.3. Stufe 3
10.2.1.4. Stufe 4
10.3 MITTELGROSSE RECHENZENTREN
10.3.1 Nach Schichttyp
10.3.1.1. Stufe 1
10.3.1.2. Stufe 2
10.3.1.3. Stufe 3
10.3.1.4. Stufe 4
10.4 GROSSE RECHENZENTREN
10.4.1 Nach Schichttyp
10.4.1.1. Stufe 1
10.4.1.2. Stufe 2
10.4.1.3. Stufe 3
10.4.1.4. Stufe 4
11. Globaler Markt für die Transformation von Rechenzentren, nach Bauart
11.1 ÜBERSICHT
11.2 NEUES RECHENZENTRUM
11.2.1 INTERNES RECHENZENTRUM
11.2.2 Rechenzentrum des Dienstanbieters
11.3 Wiederaufbau des Rechenzentrums
12 GLOBALER MARKT FÜR DIE TRANSFORMATION VON RECHENZENTREN, NACH ENDBENUTZER
12.1 ÜBERSICHT
12.2 Cloud-Dienstleister
12.3 Standortanbieter
12.4 UNTERNEHMEN
12.4.1 KLEINE UND MITTLERE UNTERNEHMEN
12.4.2 Großunternehmen
13. Globaler Markt für die Transformation von Rechenzentren, nach Branchen
13.1 ÜBERSICHT
13.2 BANKWESEN, FINANZDIENSTLEISTUNGEN UND VERSICHERUNGEN
13.2.1 Nach Dienstleistungsart
13.2.1.1. Konsolidierungsdienste
13.2.1.2. Optimierungsdienste
13.2.1.3. AUTOMATISIERUNGSDIENSTLEISTUNGEN
13.2.1.4. Infrastrukturmanagement-Dienstleistungen
13.3 IT UND TELEFONNUMMER
13.3.1 Nach Serviceart
13.3.1.1. Konsolidierungsdienste
13.3.1.2. Optimierungsdienste
13.3.1.3. AUTOMATISIERUNGSDIENSTLEISTUNGEN
13.3.1.4. Infrastrukturmanagement-Dienstleistungen
13.4 Regierung und Verteidigung
13.4.1 Nach Dienstleistungsart
13.4.1.1. Konsolidierungsdienste
13.4.1.2. Optimierungsdienste
13.4.1.3. AUTOMATISIERUNGSDIENSTLEISTUNGEN
13.4.1.4. Infrastrukturmanagement-Dienstleistungen
13.5 GESUNDHEITSWESEN
13.5.1 Nach Serviceart
13.5.1.1. Konsolidierungsdienste
13.5.1.2. Optimierungsdienste
13.5.1.3. AUTOMATISIERUNGSDIENSTLEISTUNGEN
13.5.1.4. Infrastrukturmanagement-Dienstleistungen
13.6 TRANSPORT
13.6.1 Nach Dienstleistungsart
13.6.1.1. Konsolidierungsdienste
13.6.1.2. Optimierungsdienste
13.6.1.3. AUTOMATISIERUNGSDIENSTLEISTUNGEN
13.6.1.4. Infrastrukturmanagement-Dienstleistungen
13,7 Einzelhandel
13.7.1 Nach Serviceart
13.7.1.1. Konsolidierungsdienste
13.7.1.2. Optimierungsdienste
13.7.1.3. AUTOMATISIERUNGSDIENSTLEISTUNGEN
13.7.1.4. Infrastrukturmanagement-Dienstleistungen
13,8 ENERGIE
13.8.1 Nach Dienstleistungsart
13.8.1.1. Konsolidierungsdienste
13.8.1.2. Optimierungsdienste
13.8.1.3. AUTOMATISIERUNGSDIENSTLEISTUNGEN
13.8.1.4. Infrastrukturmanagement-Dienstleistungen
13.9 HERSTELLUNG
13.9.1 Nach Dienstleistungsart
13.9.1.1. Konsolidierungsdienste
13.9.1.2. Optimierungsdienste
13.9.1.3. AUTOMATISIERUNGSDIENSTLEISTUNGEN
13.9.1.4. Infrastrukturmanagement-Dienstleistungen
13.1 ANDERE
14. Globaler Markt für die Transformation von Rechenzentren, nach geografischen Regionen
GLOBALER MARKT FÜR DIE TRANSFORMATION VON RECHENZENTREN (ALLE OBEN GENANNTEN SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
14.1 Nordamerika
14.1.1 US
14.1.2 KANADA
14.1.3 MEXIKO
14.2 EUROPA
14.2.1 DEUTSCHLAND
14.2.2 FRANKREICH
14.2.3 Vereinigtes Königreich
14.2.4 ITALIEN
14.2.5 SPANIEN
14.2.6 RUSSLAND
14.2.7 Türkei
14.2.8 BELGIEN
14.2.9 NIEDERLANDE
14.2.10 NORWEGEN
14.2.11 FINNLAND
14.2.12 SCHWEIZ
14.2.13 DÄNEMARK
14.2.14 SCHWEDEN
14.2.15 POLEN
14.2.16 Übriges Europa
14.3 ASIEN-PAZIFIK
14.3.1 JAPAN
14.3.2 CHINA
14.3.3 SÜDKOREA
14.3.4 INDIEN
14.3.5 AUSTRALIEN
14.3.6 NEUSEELAND
14.3.7 SINGAPUR
14.3.8 THAILAND
14.3.9 MALAYSIA
14.3.10 INDONESIEN
14.3.11 PHILIPPINEN
14.3.12 TAIWAN
14.3.13 VIETNAM
14.3.14 ÜBRIGER ASIEN-PAZIFIK-RAUM
14.4 SÜDAMERIKA
14.4.1 BRASILIEN
14.4.2 ARGENTINIEN
14.4.3 RESTLICHES SÜDAMERIKA
14.5 MITTLERER OSTEN UND AFRIKA
14.5.1 SÜDAFRIKA
14.5.2 ÄGYPTEN
14.5.3 SAUDI-ARABIEN
14.5.4 VAE
14.5.5 OMAN
14.5.6 BAHRAIN
14.5.7 ISRAEL
14.5.8 KUWAIT
14.5.9 Katar
14.5.10 ÜBRIGER MITTLERER OSTEN UND AFRIKA
14.6 WICHTIGSTE ERGEBNISSE: NACH WICHTIGEN LÄNDERN
15 GLOBALER MARKT FÜR DIE TRANSFORMATION VON RECHENZENTREN, UNTERNEHMENSLANDSCHAFT
15.1 UNTERNEHMENSAKTIENANALYSE: WELTWEIT
15.2 AKTIENANALYSE: NORDAMERIKA
15.3 AKTIENANALYSE: EUROPA
15.4 AKTIENANALYSE: ASIEN-PAZIFIK
15.5 Fusionen und Übernahmen
15.6 PRODUKTENTWICKLUNG UND -ZULASSUNG
15.7 ERWEITERUNGEN
15.8 RECHTLICHE ÄNDERUNGEN
15.9 Partnerschaften und andere strategische Entwicklungen
16 GLOBALER MARKT FÜR DIE TRANSFORMATION VON RECHENZENTREN, SWOT- UND DBMR-ANALYSE
17. Globaler Markt für die Transformation von Rechenzentren, Unternehmensprofil
17.1 WIPRO
17.1.1 Unternehmensübersicht
17.1.2 Umsatzanalyse
17.1.3 GEOGRAFISCHE PRÄSENZ
17.1.4 PRODUKTPORTFOLIO
17.1.5 Jüngste Entwicklungen
17.2 DELL INC.
17.2.1 Unternehmensübersicht
17.2.2 Umsatzanalyse
17.2.3 GEOGRAFISCHE PRÄSENZ
17.2.4 PRODUKTPORTFOLIO
17.2.5 NEUESTE ENTWICKLUNGEN
17.3 NETSCOUT
17.3.1 Unternehmensübersicht
17.3.2 Umsatzanalyse
17.3.3 GEOGRAFISCHE PRÄSENZ
17.3.4 PRODUKTPORTFOLIO
17.3.5 Jüngste Entwicklungen
17.4 SUSE
17.4.1 Unternehmensübersicht
17.4.2 Umsatzanalyse
17.4.3 GEOGRAFISCHE PRÄSENZ
17.4.4 PRODUKTPORTFOLIO
17.4.5 Jüngste Entwicklungen
17.5 MINDTECK.
17.5.1 Unternehmensübersicht
17.5.2 Umsatzanalyse
17.5.3 GEOGRAFISCHE PRÄSENZ
17.5.4 PRODUKTPORTFOLIO
17.5.5 NEUESTE ENTWICKLUNGEN
17.6 CISCO SYSTEMS, INC.
17.6.1 Unternehmensübersicht
17.6.2 Umsatzanalyse
17.6.3 GEOGRAFISCHE PRÄSENZ
17.6.4 PRODUKTPORTFOLIO
17.6.5 Aktuelle Entwicklungen
17.7 PC CONNECTION, INC.
17.7.1 Unternehmensübersicht
17.7.2 Umsatzanalyse
17.7.3 GEOGRAFISCHE PRÄSENZ
17.7.4 PRODUKTPORTFOLIO
17.7.5 Aktuelle Entwicklungen
17.8 CLUDOBITS
17.8.1 Unternehmensübersicht
17.8.2 Umsatzanalyse
17.8.3 GEOGRAFISCHE PRÄSENZ
17.8.4 PRODUKTPORTFOLIO
17.8.5 NEUESTE ENTWICKLUNGEN
17.9 ATOS SE
17.9.1 Unternehmensübersicht
17.9.2 Umsatzanalyse
17.9.3 GEOGRAFISCHE PRÄSENZ
17.9.4 PRODUKTPORTFOLIO
17.9.5 NEUESTE ENTWICKLUNGEN
17.1 SCHNEIDER ELECTRIC
17.10.1 Unternehmensübersicht
17.10.2 Umsatzanalyse
17.10.3 GEOGRAFISCHE PRÄSENZ
17.10.4 PRODUKTPORTFOLIO
17.10.5 NEUESTE ENTWICKLUNGEN
17.11 INTEL CORPORATION
17.11.1 Unternehmensübersicht
17.11.2 Umsatzanalyse
17.11.3 GEOGRAFISCHE PRÄSENZ
17.11.4 PRODUKTPORTFOLIO
17.11.5 NEUESTE ENTWICKLUNGEN
17.12 HCL TECHNOLOGIES LIMITED
17.12.1 Unternehmensübersicht
17.12.2 Umsatzanalyse
17.12.3 GEOGRAFISCHE PRÄSENZ
17.12.4 PRODUKTPORTFOLIO
17.12.5 NEUESTE ENTWICKLUNGEN
17.13 RAHI
17.13.1 Unternehmensübersicht
17.13.2 Umsatzanalyse
17.13.3 GEOGRAFISCHE PRÄSENZ
17.13.4 PRODUKTPORTFOLIO
17.13.5 Jüngste Entwicklungen
17.14 IBM
17.14.1 Unternehmensübersicht
17.14.2 Umsatzanalyse
17.14.3 GEOGRAFISCHE PRÄSENZ
17.14.4 PRODUKTPORTFOLIO
17.14.5 Jüngste Entwicklungen
17.15 MICROLAND LIMITED
17.15.1 Unternehmensübersicht
17.15.2 Umsatzanalyse
17.15.3 GEOGRAFISCHE PRÄSENZ
17.15.4 PRODUKTPORTFOLIO
17.15.5 NEUESTE ENTWICKLUNGEN
17.16 EMBEE
17.16.1 Unternehmensübersicht
17.16.2 Umsatzanalyse
17.16.3 GEOGRAFISCHE PRÄSENZ
17.16.4 PRODUKTPORTFOLIO
17.16.5 NEUESTE ENTWICKLUNGEN
17.17 SIEMENS
17.17.1 Unternehmensübersicht
17.17.2 Umsatzanalyse
17.17.3 GEOGRAFISCHE PRÄSENZ
17.17.4 PRODUKTPORTFOLIO
17.17.5 NEUESTE ENTWICKLUNGEN
17.18 ENSONO, LLC
17.18.1 Unternehmensübersicht
17.18.2 Umsatzanalyse
17.18.3 GEOGRAFISCHE PRÄSENZ
17.18.4 PRODUKTPORTFOLIO
17.18.5 NEUESTE ENTWICKLUNGEN
17.19 TRANS-NET TECHNOLOGIES
17.19.1 Unternehmensübersicht
17.19.2 Umsatzanalyse
17.19.3 GEOGRAFISCHE PRÄSENZ
17.19.4 PRODUKTPORTFOLIO
17.19.5 NEUESTE ENTWICKLUNGEN
17.2 MICROSOFT
17.20.1 Unternehmensübersicht
17.20.2 Umsatzanalyse
17.20.3 GEOGRAFISCHE PRÄSENZ
17.20.4 PRODUKTPORTFOLIO
17.20.5 NEUESTE ENTWICKLUNGEN
17.21 TECH MAHINDRA LIMITED.
17.21.1 Unternehmensübersicht
17.21.2 Umsatzanalyse
17.21.3 GEOGRAFISCHE PRÄSENZ
17.21.4 PRODUKTPORTFOLIO
17.21.5 NEUESTE ENTWICKLUNGEN
17.22 KOGNIZANT
17.22.1 Unternehmensübersicht
17.22.2 Umsatzanalyse
17.22.3 GEOGRAFISCHE PRÄSENZ
17.22.4 PRODUKTPORTFOLIO
17.22.5 NEUESTE ENTWICKLUNGEN
17.23 ACCENTURE.
17.23.1 Unternehmensübersicht
17.23.2 Umsatzanalyse
17.23.3 GEOGRAFISCHE PRÄSENZ
17.23.4 PRODUKTPORTFOLIO
17.23.5 NEUESTE ENTWICKLUNGEN
17.24 HITACHI
17.24.1 Unternehmensübersicht
17.24.2 Umsatzanalyse
17.24.3 GEOGRAFISCHE PRÄSENZ
17.24.4 PRODUKTPORTFOLIO
17.24.5 NEUESTE ENTWICKLUNGEN
17,25 SOFTCHOICE
17.25.1 Unternehmensübersicht
17.25.2 Umsatzanalyse
17.25.3 GEOGRAFISCHE PRÄSENZ
17.25.4 PRODUKTPORTFOLIO
17.25.5 NEUESTE ENTWICKLUNGEN
Hinweis: Die aufgeführten Unternehmen sind nicht vollständig und entsprechen den Anforderungen unserer vorherigen Kunden. Wir analysieren über 100 Unternehmen in unserer Studie; daher kann die Liste auf Anfrage geändert oder ersetzt werden.
18. SCHLUSSFOLGERUNG
19. FRAGEBOGEN
20 VERWANDTE BERICHTE
21 ÜBER DATA BRIDGE MARKTFORSCHUNG

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











