


Global Display-Modul Marktsegmentierung, nach Typ (Optische Display-Module und nicht-optische Display-Module), Display-Technologie (LCD-Module, OLED-Module, Micro-LED-Module, E-Paper / E-Ink-Module und andere), Display-Resolution (Lower als HD, HD, FHD, 4K, und 8K), Display-Größe (Microdisplays, kleine und mittlere und mittlere Anwendungen)
Was ist die Display-Modul Marktgröße und Wachstumsrate
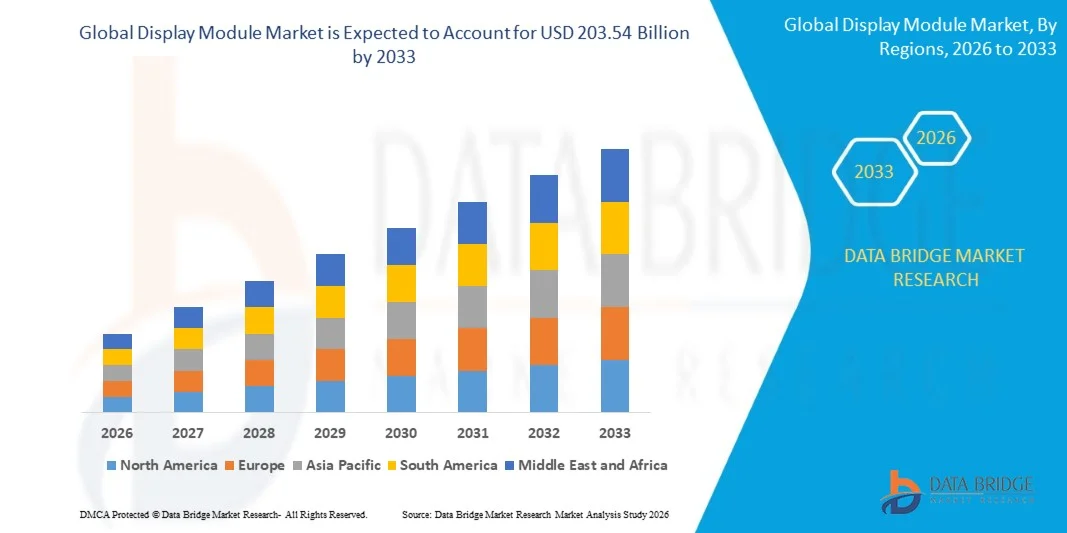
- Nach der Data Bridge Market Research Analyse wurde der Display-Modulmarkt auf145,90 Mrd. USD im Jahr 2025und wird zu erreichen203,54 Milliarden USD bis 2033, in einemCAGR von 4,25 % von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das durch steigende Nachfrage nach fortschrittlichen Display-Technologien getrieben wirdSmartphones, Verbraucherelektronik, Automobildisplays und industrielle Anwendungen, zusammen mit schnellen Fortschritten in OLED, LCD, Mini-LED und flexiblen Display-Technologien.
- Die zunehmende Übernahme von intelligenten Geräten, vernetzten Fahrzeugen und immersiven digitalen Schnittstellen, kombiniert mit wachsender Verbraucherpräferenz für hochauflösende und energieeffiziente Displays, sind überzeugende Elektronikhersteller und Automobilunternehmen, in fortschrittliche Display-Module zu investieren. OLED-, Mini-LED- und flexible Display-Lösungen ersetzen zunehmend konventionelle Display-Technologien in Premium-Smartphones, Fernsehern, Automotive-Dashboards und anderen Anwendungen, bieten verbesserte Bildqualität, dünnere Formfaktoren und verbesserte Nutzererlebnisse.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 145,90 Milliarden
- Voraussichtlicher Marktwert (2033): USD 203.54 Billion
- Prognose CAGR (2026–2033): 4,25 %
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Display Module Market
- Nordamerika dominierte den Display-Modul-Markt mit dem größten Umsatzanteil von 39,0% im Jahr 2025, unterstützt durch die zunehmende Einführung fortschrittlicher Display-Technologien in der Unterhaltungselektronik, Automotive, Healthcare und Industrieanwendungen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 7,1% von 2026 bis 2033 sein, die von der Präsenz von großen Display-Panel-Herstellern, der Erweiterung der Konsumelektronik Produktion und der wachsenden Übernahme von fortschrittlichen Display-Modulen in China, Japan, Südkorea und Indien betrieben wird.
- Das Segment der optischen Display-Module führte den Markt mit einem Anteil von 75,80% im Jahr 2025, angetrieben durch ihre umfangreiche Einführung in die Unterhaltungselektronik, Automobil-Displays, Industrieanlagen und medizinische Visualisierungssysteme.
- Nicht-optische Anzeigemodule sind der am schnellsten wachsende Typ, der zur Registrierung eines CAGR von 5,6% projiziert wird und den Anstieg der Einführung von elektronischen Displaylösungen in spezialisierte Anwendungen widerspiegelt.
- Das Segment LCD-Module dominierte die Kategorie Displaytechnologie mit einem Umsatzanteil von 55,60% im Jahr 2025, führte durch eine weit verbreitete Adoption über Fernseher, Smartphones, Laptops, Automobildisplays, Industriesysteme und Unterhaltungselektronik.
- FHD entfiel auf 35,40% des Marktanteils im Jahr 2025, bevorzugt durch umfangreiche Annahme über Smartphones, Monitore, Fernseher, Automobil-Displays und industrielle Anwendungen.
- Das Mikrodisplay-Segment ist die am schnellsten wachsende Display-Größe-Kategorie, mit einem CAGR von 12,50% durch zunehmende Adoption inAugmented Reality(AR),virtuelle Realität(VR), tragbare Geräte und fortschrittliche optische Systeme.
Report Scope und Display Modul Marktsegmentierung
|
Attribute |
Anzeige Modul Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Display-Modulmarkt
- Display-Hersteller bewegen sich zunehmend in Richtung OLED, flexible, faltbare und leistungsstarke Display-Module, um die steigende Nachfrage nach dünneren Geräten, verbesserte Bildqualität, geringerem Stromverbrauch und differenzierte Formfaktoren in der Unterhaltungselektronik und Automotive-Anwendungen zu erfüllen.
- So hat Samsung Display im Juli 2025 bekannt gegeben, dass sein neuestes faltbares OLED-Panel erfolgreich einen 500.000-fachen Haltbarkeitstest abgeschlossen hat, der seine bisher 200.000-fache interne Benchmark übertrifft und die breitere Vermarktung von langlebigen faltbaren Display-Modulen unterstützt.
- Fortgeschrittene OLED-Architekturen ermöglichen es Herstellern, Helligkeit, Haltbarkeit, Erfrischungsraten, Energieeffizienz und Gesamtdarstellungsleistung über Smartphones, Laptops, Monitore, Fernseher, Automotive-Systeme zu verbessern.
- Automobilhersteller integrieren zunehmend große, gekrümmte, Säulen-zu-Säulen- und OLED-Anzeigemodule in softwaredefinierte Fahrzeuge, um personalisierte Informationen, Navigation, Fahrer-Assistenzinformationen und erweiterte Kabinenerlebnisse bereitzustellen.
- Zum Beispiel, im Februar 2025, LG Display begann die Massenproduktion eines 40-Zoll-Säule-zu-Pillar-Auto-Displays, um den Bereich vor Fahrer- und Passagiersitzen zu überspannen und die sich entwickelnden Anforderungen von softwaredefinierten Fahrzeugen zu unterstützen.
- Da die Displayhersteller weiterhin flexible Formfaktoren, OLED-Innovation, hochauflösende Panels und Automotive-Anwendungen priorisieren, wird mit der Annahme fortschrittlicher Displaymodule erwartet, dass die Displays der nächsten Generation als Kernkomponente vernetzter Consumer- und Mobilitätstechnologien beschleunigt und verstärkt werden.
Was sind die Schlüsseltreiber des Display-Modulmarktes
- Die schnelle Erweiterung von Smartphones, Tablets, Laptops, Fernsehern, Automotive-Displays und angeschlossenen Geräten hat die Nachfrage nach hochauflösenden, energieeffizienten und technologisch fortschrittlichen Displaymodulen deutlich erhöht, die in der Lage sind, verbesserte visuelle Erfahrungen in verschiedenen Anwendungen zu liefern.
- Zum Beispiel, im September 2024, Reuters berichtete, dass Apple bereit war, alle bevorstehenden iPhone-Modelle auf OLED-Displays ab 2025 zu übersteigen, die Nachfrage nach OLED-Display-Panels zu erweitern und die Verschiebung weg von konventioneller LCD-Technologie in Smartphones zu beschleunigen.
- Consumer-Elektronik-Hersteller, Automotive OEMs und Technologieunternehmen integrieren fortschrittliche Display-Module in ihre Produkte, um die visuelle Qualität zu verbessern, größere interaktive Schnittstellen zu ermöglichen, den Stromverbrauch zu reduzieren und Premium-Geräte und vernetzte Fahrzeugplattformen zu unterscheiden.
- Zum Beispiel, im Februar 2025, Samsung Display und Qualcomm Technologies kündigte eine Zusammenarbeit, um Automobil-OLED-Anwendungen zu erweitern, mit Samsung ein 34-Zoll 6K OLED-Display für Qualcomm Snapdragon Cockpit Experience Development Platform, um AI-Grafik, personalisierte Informationen und autonom-driving Informationen zu demonstrieren.
- Mit zunehmenden Investitionen der Hersteller in OLED, flexible, Mini-LED und andere fortschrittliche Display-Technologien, um den wachsenden Verbraucher- und Automotive-Anforderungen gerecht zu werden, bleiben Display-Module für Elektronik- und intelligente Mobilitätsanwendungen der nächsten Generation unverzichtbar.
Welche Faktoren erschweren das Wachstum des Display-Modulmarktes
- Moderne Display-Module erfordern durch die Integration von anspruchsvollen OLED-, Mini-LED-, Micro-LED-, Halbleiter-, Fertigungs- und Präzisions-Herstellungstechnologien erhebliche Investitionen.
- So genehmigte LG Display im Juni 2025 eine Investition von 1.26 Billionen KRW in neue OLED-Technologien und -Infrastruktur, wobei sich die Investitionsfrist von 20. Juni bis 20. Juni 2027 erstreckte.
- Diese hohen Kapitalanforderungen begrenzen die Expansion kleinerer Hersteller und erhöhen den Finanzdruck auf etablierte Display-Unternehmen, die in wettbewerbsfähigen und sich schnell entwickelnden Technologiemärkten tätig sind.
- Intensiver Wettbewerb, schwankende Nachfrage, überschüssige Produktionskapazität und Preisdruck können die Wirtschaftlichkeit der Hersteller weiter verringern, insbesondere in herkömmlichen LCD- und großflächigen Displaysegmenten.
- Zum Beispiel berichtete LG Display im April 2024 für das erste Quartal einen operativen Verlust von 469 Milliarden KRW, indem er die saisonbedingte Nachfrage nach großen TV- und kleinen Smartphone-Display-Panels verringerte und die jährlichen Investitionen reduzierte und sich auf höhere OLED-Produkte verlagerte.
- Die hohen Investitions- und wiederkehrenden Technologie-Upgrade-Kosten, die mit fortschrittlicher Display-Produktion verbunden sind, beschränken weiterhin die Marktbeteiligung, insbesondere für kleinere Unternehmen, während die Nachfrageschwankungen und der intensive Preiswettbewerb die Investitionsrendite verlangsamen und die Kapazitätsausweitung begrenzen können.
Wie wird der Display-Modul-Markt segmentiert
Der Display-Modulmarkt wird auf Basis von Typ, Display-Technologie, Displayauflösung, Displaygröße und Anwendung segmentiert.
- Typ
Auf Basis des Typs wird der Displaymodulmarkt in optische Anzeigemodule und nicht-optische Anzeigemodule segmentiert. Das Segment der optischen Display-Module dominierte den Markt mit einem Anteil von 75,80% im Jahr 2025, aufgrund ihrer umfangreichen Einführung in die Unterhaltungselektronik, Automobil-Displays, Industrieanlagen und medizinische Visualisierungssysteme. Optische Display-Module bieten verbesserte Bildqualität, Helligkeit, Kontrast und Anzeigeleistung, was sie für moderne Display-Anwendungen wesentlich macht. Diese Module sind weithin in Smartphones, Fernseher, Monitore, Head-up-Displays und Digital Signage-Systeme integriert. Die steigende Nachfrage nach hochauflösenden und interaktiven Displaylösungen unterstützt das Segmentwachstum. Fortschritte in der OLED-, LCD- und Micro-LED-Technologie verbessern die optische Anzeigefähigkeit.
Das Segment der nicht-optischen Display-Module wird erwartet, dass ein stetiges Wachstum bei einem CAGR von 5,6% von 2026 bis 2033 beobachtet wird, das durch eine zunehmende Einführung von elektronischen Display-Lösungen in spezialisierten Anwendungen angetrieben wird. Diese Module werden in Anwendungen verwendet, bei denen die Informationspräsentation, der geringe Stromverbrauch und die funktionalen Anzeigeanforderungen priorisiert werden. Die wachsende Nachfrage nach Industrieindikatoren, elektronischen Systemen und Embedded Display-Anwendungen unterstützt die Markterweiterung. Die zunehmende Integration intelligenter Technologien in die industrielle Automatisierung und vernetzte Geräte schafft neue Möglichkeiten. Verbesserungen in elektronischen Display-Komponenten erhöhen ihre Zuverlässigkeit und Leistung.
- Durch Display-Technologie
Auf Basis der Displaytechnologie wird der Displaymodulmarkt in LCD-Module, OLED-Module, Micro-LED-Module, E-Paper / E-Ink-Module und andere segmentiert. Das Segment LCD-Module dominierte den Markt mit einem Anteil von 55,60% im Jahr 2025, unterstützt durch eine weit verbreitete Adoption über Fernseher, Smartphones, Laptops, Automobil-Displays, Industriesysteme und Unterhaltungselektronik. LCD-Module bieten kostengünstige, hohe Verfügbarkeit und reife Fertigungsmöglichkeiten im Vergleich zu neu entstehenden Display-Technologien. Ihre Skalierbarkeit und Zuverlässigkeit machen sie für großvolumige Anwendungen geeignet. Automobilhersteller übernehmen weiterhin LCD-basierte Displays für Infotainment-Systeme, Instrumenten-Cluster und Control Panels. Industrie- und kommerzielle Display-Anwendungen verlassen sich aufgrund der Haltbarkeit und der Erschwinglichkeit auch stark auf LCD-Technologie.
Das Segment OLED-Module wird mit einem CAGR von 8,0 % von 2026 bis 2033 als am schnellsten wachsendes Segment projiziert, das durch steigende Nachfrage nach flexiblen, leichten, hochauflösenden und energieeffizienten Displaylösungen angetrieben wird. OLED-Module bieten ein überlegenes Kontrastverhältnis, eine schnellere Reaktionszeit und eine bessere Bildqualität im Vergleich zu herkömmlichen Display-Technologien. Die zunehmende Adoption in Premium-Smartphones, tragbaren Geräten, Fernsehern und Automotive-Displays beschleunigt die Segmenterweiterung. Die flexible OLED-Technologie ermöglicht innovative Anwendungen wie faltbare Smartphones und gekrümmte Displays. Die zunehmenden Investitionen der großen Displayhersteller in der Produktionskapazität von OLED unterstützen das Wachstum.
- Durch Displayauflösung
Auf Basis der Display-Auflösung wird der Display-Modul-Markt unter HD, HD, FHD, 4K und 8K segmentiert. Das FHD-Segment dominierte den Markt mit einem Anteil von 35,40% im Jahr 2025, unterstützt durch umfangreiche Übernahme über Smartphones, Monitore, Fernseher, Automobildisplays und industrielle Anwendungen. FHD-Auflösung bietet eine Balance zwischen Bildqualität, Energieeffizienz und Fertigungskosten. Es bleibt für die Mainstream-Verbraucherelektronik aufgrund der Erschwinglichkeit und ausreichenden visuellen Leistung weit verbreitet. Die zunehmende Nachfrage nach verbesserten Sichterlebnissen in Unterhaltungsgeräten und digitalen Displays unterstützt weiterhin die Adoption. Automobilhersteller integrieren auch FHD-Displays in digitale Cockpits und Infotainment-Systeme.
Das 8K-Segment wird mit einem CAGR von 10,2% von 2026 bis 2033 das schnellste Wachstum erleben, das durch die steigende Nachfrage nach ultrahochauflösenden visuellen Erfahrungen in Premium-Fernsehern, professionellen Displays, Healthcare-Imaging und digitalen Content-Anwendungen getrieben wird. 8K-Displays bieten außergewöhnliche Bildklarheit mit höherer Pixeldichte und detaillierten Visualisierungsmöglichkeiten. Wachsende Investitionen in fortgeschrittene Rundfunk-, Spiel- und professionelle Visualisierungssysteme unterstützen die Adoption. Gesundheits- und Industriesektoren erforschen zunehmend hochauflösende Displays für eine präzise Bildanalyse. Kontinuierliche Verbesserungen der Display-Verarbeitungstechnologien reduzieren Barrieren im Zusammenhang mit 8K-Adoption.
- Durch Display Größe
Auf Basis der Displaygröße wird der Displaymodulmarkt in Mikrodisplays, kleine und mittlere Displays und große Displays segmentiert. Das kleine und mittlere Display-Segment dominierte den Markt mit einem Anteil von 60,65% im Jahr 2025, aufgrund einer umfangreichen Nutzung in Smartphones, Tablets, Laptops, tragbaren Geräten, Automotive Displays und tragbaren elektronischen Produkten. Diese Displays bieten eine ideale Balance zwischen Portabilität, Leistung und Leistungseffizienz. Die zunehmende Smartphonedurchdringung und die zunehmende Einführung intelligenter tragbarer Geräte sind wichtige Faktoren, die das Segmentwachstum unterstützen. Automobilhersteller integrieren zunehmend mittelständische Displays in Infotainment-Systeme und digitale Instrumentencluster. Die Nachfrage nach kompakten und interaktiven Display-Lösungen erweitert sich weiterhin über Verbraucher- und Industrieanwendungen.
Das Mikrodisplays-Segment soll das schnellste Wachstum bei einem CAGR von 12,5% von 2026 bis 2033 registrieren, angetrieben durch eine zunehmende Adoption in augmented Reality (AR), Virtual Reality (VR), tragbare Geräte und fortschrittliche optische Systeme. Mikrodisplays bieten kompakte Größe, hohe Pixeldichte und einen geringen Stromverbrauch, wodurch sie für immersive Anwendungen geeignet sind. Die wachsenden Investitionen in AR/VR-Technologien und Smart-Brillen schaffen neue Möglichkeiten für Mikrodisplay-Hersteller. Verteidigungs-, Luftfahrt- und Gesundheitssektoren übernehmen auch Mikrodisplays für spezialisierte Visualisierungsanwendungen. Fortschritte in der OLED-Mikrodisplay- und Micro-LED-Technologie verbessern die Leistung. Die steigende Nachfrage nach leichten und immersiven Displaylösungen wird voraussichtlich das Segmentwachstum beschleunigen.
- Anwendung
Auf Basis der Anwendung wird der Display-Modul-Markt in Unterhaltungselektronik, Automotive, Industrie & Fertigung, Healthcare & Medizin, Einzelhandel & Digital Signage, Luft- und Raumfahrt & Verteidigung und andere segmentiert. Das Segment Consumer Electronics dominierte den Markt mit einem Anteil von 45,50% im Jahr 2025, angetrieben durch die zunehmende Annahme von Smartphones, Fernsehern, Laptops, Tablets und tragbaren Geräten. Display-Module sind wesentliche Komponenten in elektronischen Geräten, die hochauflösende Visualisierungen und eine verbesserte Benutzerinteraktion erfordern. Kontinuierliche Innovation in OLED-, AMOLED- und flexiblen Display-Technologien verstärkt die Nachfrage von Elektronikherstellern. Steigende Einwegeinkommen und wachsende Nachfrage nach intelligenten vernetzten Geräten unterstützen die Markterweiterung. Smartphone-Hersteller integrieren weiterhin fortschrittliche Display-Module, um die Benutzererfahrung zu verbessern.
Das Automotive-Segment wird erwartet, dass das schnellste Wachstum bei einem CAGR von 9,1% von 2026 bis 2033, angetrieben durch die zunehmende Integration von digitalen Cockpits, Infotainment-Displays, Head-up-Displays und fortschrittlichen Fahrerassistenz-System (ADAS) Schnittstellen. Moderne Fahrzeuge setzen zunehmend auf Display-Module für Navigation, Konnektivität, Fahrzeugüberwachung und Fahrerassistenzfunktionen. Die zunehmende Übernahme von Elektrofahrzeugen und angeschlossenen Fahrzeugen beschleunigt die Nachfrage nach fortschrittlichen Automobildisplays. Automakers investieren in größere, gekrümmte und interaktive Displaylösungen, um Kabinenerlebnisse zu verbessern. Die zunehmende Fokussierung auf die Fahrzeugdigitalisierung schafft erhebliche Wachstumschancen. Der Übergang zur intelligenten Mobilität wird erwartet, dass das Fahrzeuganzeigemodul weiterhin angenommen wird.
Welche Region hält den größten Anteil am Display-Modulmarkt
- Nordamerika dominierte den Display-Modul-Markt mit dem größten Umsatzanteil von 39,0% im Jahr 2025, unterstützt durch die zunehmende Einführung fortschrittlicher Display-Technologien in der Unterhaltungselektronik, Automotive, Healthcare und Industrieanwendungen.
- Die Region profitiert auch von einer schnellen Integration fortschrittlicher Display-Module in intelligente Geräte, vernetzte Fahrzeuge, medizinische Geräte und industrielle Anwendungen sowie kontinuierlichen Investitionen in Display-Technologien der nächsten Generation. Die steigende Nachfrage nach leistungsstarken Displays, flexiblen OLED-Lösungen und digitalen Visualisierungssystemen verstärkt weiterhin die Führungsposition Nordamerikas im globalen Markt.
U.S. Display Modul Markt Insight
Der US-Display-Modulmarkt zeigt ein starkes Wachstum aufgrund der steigenden Nachfrage nach fortschrittlichen Displays in den Bereichen Consumer Electronics, Automotive, Healthcare und Industrieanwendungen. Das reife Technologie-Ökosystem des Landes, zusammen mit der zunehmenden Einführung von OLED, Mini-LED, Micro-LED und hochauflösenden Displaysystemen, ist die Nachfrage in mehreren Endverwendungsbranchen. Darüber hinaus beschleunigen wachsende Investitionen in vernetzte Fahrzeuge, intelligente Geräte, digitale Signaturen und fortschrittliche medizinische Visualisierungssysteme die Adoption von Displaymodulen in kommerziellen und technologiegetriebenen Anwendungen.
Asien-Pazifik Display Modul Markt Einblick
Der asiatisch-pazifische Display-Modul-Markt wird erwartet, dass schnelles Wachstum, angetrieben durch den Ausbau der Consumer-Elektronik-Produktion, die Erhöhung der Smartphone-Produktion und steigende Investitionen in fortschrittliche Display-Technologien in Ländern wie China, Japan, Südkorea und Indien. Die wachsende Nachfrage nach OLED, flexiblen, Mini-LED und hochauflösenden Displays unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigen die starke Präsenz von Display-Panel-Herstellern, die Erweiterung der Automobilproduktion und die zunehmende Übernahme von Smart-Geräten die Bereitstellung von Display-Modulen für Verbraucher, Industrie und Automotive.
Japan Display Modul Markt Insight
Der Markt für Display-Module in Japan zeigt durch steigende Investitionen in fortschrittliche Display-Technologien, Automobilelektronik, Consumer-Geräte und industrielle Anwendungen ein konsistentes Wachstum. Elektronikhersteller, Automobilunternehmen und Technologieentwickler übernehmen zunehmend OLED, hochauflösende und kompakte Displaymodule für Produkte und vernetzte Systeme der nächsten Generation. Darüber hinaus trägt die zunehmende Integration fortschrittlicher Displays in Fahrzeuge, verschleißfähige Geräte, medizinische Geräte und intelligente Technologien zum Marktwachstum bei.
China Display Modul Markt Insight
Der China-Display-Modulmarkt wächst rasant, angetrieben durch den Ausbau der Elektronikproduktion, die Erhöhung der Smartphone- und Fernsehproduktion und steigende Investitionen in heimische Display-Technologien. Die zunehmende Einführung von OLED-, Mini-LED-, Micro-LED- und flexiblen Displaylösungen in der Unterhaltungselektronik und Automotive-Anwendungen erhöht den Marktbedarf deutlich. Darüber hinaus ist die starke Präsenz von Displayherstellern, die zunehmende Produktion von Elektrofahrzeugen und schnelle technologische Fortschritte die Positionierung Chinas als einer der am schnellsten wachsenden Märkte für Display-Module weltweit.
U.K. Anzeigemodul Markt Einblick
Der U.K. Display-Modulmarkt erlebt ein stetiges Wachstum, unterstützt durch die steigende Einführung fortschrittlicher Display-Technologien in den Bereichen Automotive, Healthcare, Retail, Consumer Electronics und Industrieanwendungen. Zunehmende Investitionen in Digital Signage, intelligente Schnittstellen, medizinische Visualisierung und vernetzte Mobilitätslösungen tragen zum Marktwachstum bei. Darüber hinaus verbessert die Integration von OLED-, hochauflösenden und energieeffizienten Display-Technologien die Produktleistung und Funktionalität und positioniert die U.K. als wichtiger Markt für fortschrittliche Display-Modul-Anwendungen.
Deutschland Display Modul Markt Einblick
Der Deutschland-Display-Modulmarkt wächst aufgrund der starken Automobilfertigungsbasis, der fortschrittlichen industriellen Fähigkeiten und der zunehmenden Einführung von Display-Technologien der nächsten Generation stetig. Automobilfirmen, Elektronikhersteller und Industrieorganisationen nutzen zunehmend Display-Module für digitale Cockpits, Infotainment-Systeme, Mensch-Maschine-Schnittstellen und Fertigungsanlagen. Kontinuierliche Fortschritte in der OLED-, hochauflösenden und Automotive-Display-Technologien sowie starke Fokussierung auf die industrielle Digitalisierung und vernetzte Mobilität treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im Display-Modulmarkt
Die Display-Modulindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Samsung Display Co., Ltd.(Südkorea)
- LG Display Co., Ltd.. (Südkorea)
- BOE Technology Group Co., Ltd.(China)
- AUO Corporation(Taiwan)
- Innolux Corporation(Taiwan)
- Japan Display Inc. (Japan)
- Tianma Microelectronics Co., Ltd. (China)
- Visionox Technology Inc. (China)
- TCL China Star Optoelectronics Technology Co., Ltd. (China)
- Sharp Corporation (Japan)
- Seiko Epson Corporation (Japan)
- Sony Corporation (Japan)
- Panasonic Holdings Corporation (Japan)
- KYOCERA Display Corporation (Japan)
- E Ink Holdings Inc. (Taiwan)
- Himax Technologies, Inc. (Taiwan)
- Novatek Microelectronics Corp. (Taiwan)
- Realtek Semiconductor Corp. (Taiwan)
- Raystar Optronics, Inc. (Taiwan)
- EverDisplay Optronics (Shanghai) Limited (China)
Was sind die neuesten Entwicklungen im Display Module Market
- Im Januar 2025 gab Samsung Display bekannt, dass es neue IT- und Automotive-OLED-Lösungen auf der CES 2025 vorstellen würde, darunter das weltweit erste, 18.1-Zoll-Falte-IT-Panel, verschiebbare und multi-foldable Displays und fortschrittliche Automobil-OLED-Technologien. Das Unternehmen betonte diese Innovationen als Teil seiner Erweiterung von OLED-Anwendungen über Smartphones in Laptops, Monitore und Fahrzeuge der nächsten Generation
- Im Mai 2024 kündigte Samsung Display an, dass es seit dem Markteintritt 1 Million kumulative Sendungen von QD-OLED-Monitor-Panels übertraf, wobei die Technologie in mehr als 90 Monitor-Produkten von globalen Marken übernommen wurde. Das Unternehmen betonte auch Pläne, QD-OLED-Anwendungen von Gaming-Monitoren in professionelle und Broadcast-Displays zu erweitern, um die wachsende Vermarktung fortschrittlicher OLED-Module zu demonstrieren.
- Im Januar 2023 enthüllte LG Display auf der CES 2023 der nächsten Generation Automobil-Display-Lösungen, darunter ein 18-Zoll-verschiebbares Automobil-OLED-Panel, transparente OLED-Panels, ein 57-Zoll-Auto-LCD und ein glasfreies 3D-LCD-Cluster. Diese Technologien wurden entwickelt, um die zukünftige Mobilität zu unterstützen und die zunehmende Integration fortschrittlicher Anzeigemodule in vernetzte und autonome Fahrzeuginnenräume zu demonstrieren.
- Im Dezember 2021 enthüllte LG Display seine OLED EX-Technologie der nächsten Generation, die Deuterium und personalisierte Algorithmen verwendet, um die Helligkeit und Bildqualität zu verbessern und dünnere Lünetten zu ermöglichen. Das Unternehmen plante, OLED EX-Technologie in OLED-TV-Displays zu integrieren, die in seinen Produktionsstätten in Südkorea und China hergestellt werden und das OLED-Portfolio der nächsten Generation stärken.
- Im Mai 2021 kündigte LG Display an, dass es seine neuesten OLED-Technologien auf der SID 2021 präsentieren würde, darunter eine 83-Zoll-Nähe OLED-TV-Panel der nächsten Generation, ein 12,8-Zoll-Roll-Auto-Display und ein ultra-großes Automobil-Display, das mehrere Panels kombiniert. Das Schaufenster demonstrierte den Ausbau der OLED-Technologie in großformatige Consumer-Displays und innovative Automotive-Anwendungen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











