


Segmentierung des globalen Marktes für die Behandlung von Hypoprothrombinämie nach Typ (echte Hypoprothrombinämie (Typ-I-Mangel) und Dysprothrombinämie (Typ-II-Mangel)), Behandlung (Medikamente, Prävention und Nahrungsergänzungsmittel), Produkt (Prothrombinkomplexkonzentrate (PCC) oder gefrorenes Frischplasma (FFP)), Wirkstoffe (Phytomenadion, Menadoxim und andere), Verabreichungsweg (oral und parenteral), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke und Online-Apotheke), Endverbraucher (Krankenhäuser, häusliche Pflege, Fachkliniken und andere) – Branchentrends und Prognose bis 2033
Was ist die Hypoprothrombinämie Behandlung Markt Größe und Wachstum Rate
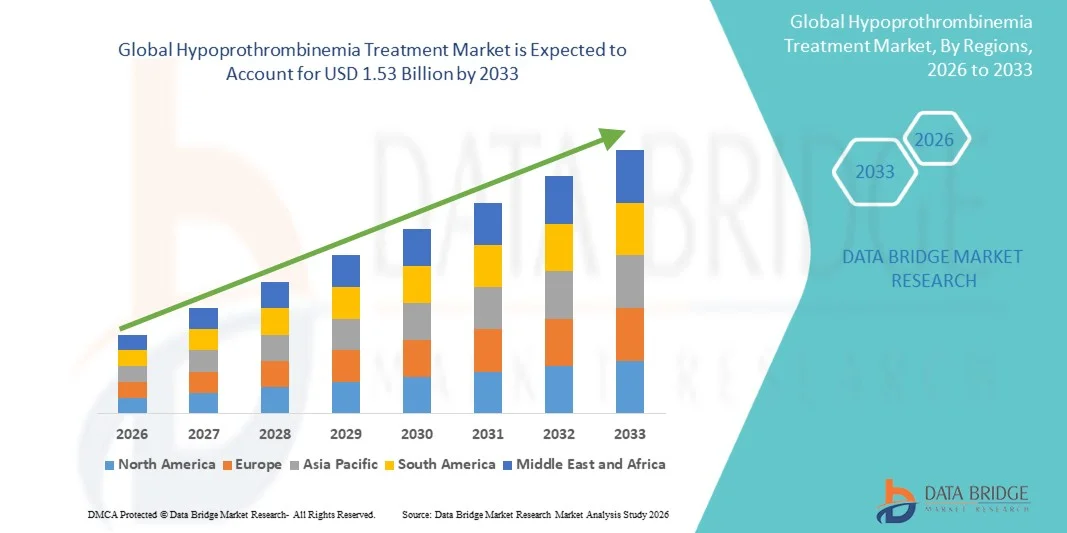
- Die globale Hypoprothrombinämie-Behandlungsmarktgröße wurde bei1,08 Milliarden USD in 2025und wird voraussichtlich erreichen1,53 Milliarden USD bis 2033, beiCAGR von 4,50%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die zunehmende Prävalenz von Blutungsstörungen und Gerinnungsmangel, verbesserte Diagnosemethoden, steigende Nachfrage nach zugänglichen Behandlungsoptionen wieVitamin KErgänzung, Prothrombin-Komplexkonzentrate und rekombinante Therapien und eine weltweite Erweiterung der Gesundheitsinfrastruktur
- Darüber hinaus fördern Fortschritte in der Behandlungstechnologie, einschließlich rekombinanter Koagulationsfaktoren, personalisierte Arzneimittelansätze und innovative Medikamenten-Liefersysteme, kombiniert mit einem erhöhten Fokus auf Heimpflege-Modelle und Hämatologie-fokussierte Pflegezentren die Einführung von Hypoprothrombinämie-Behandlungen. Diese konvergierenden Faktoren beschleunigen die Aufnahme wirksamer Therapien, was das Wachstum der Branche deutlich steigert.
Marktgröße und Prognose
- Globaler Marktwert (2025):1,08 Mrd. USD
- Voraussichtlicher Marktwert (2033):1,53 Milliarden USD
- Wettervorhersage CAGR (2026-2033):4.50%
Was sind die großen Takeaways des Hypoprothrombinämie-Behandlungsmarktes
- Hypoprothrombinämie-Behandlungen, die Therapien für wahre Hypoprothrombinämie (Typ I Deficiency) und Dysprothrombinämie (Typ II Deficiency) umfassen, sind aufgrund ihrer kritischen Rolle bei der Verhinderung übermäßiger Blutungen, der Verbesserung der Patientenergebnisse und der Ermöglichung sowohl der akuten als auch der langfristigen Pflege in klinischen und häuslichen Einstellungen immer wichtiger.
- Die eskalierende Nachfrage nach Hypoprothrombinämie-Behandlungen wird in erster Linie durch die steigende Prävalenz von Gerinnungsstörungen, Fortschritte in diagnostischen Technologien, wachsendes Bewusstsein bei Gesundheitsanbietern und Patienten und die zunehmende Annahme gezielter Behandlungsoptionen wie Medikamente, Vorsorge und Nahrungsergänzungsmittel gefördert.
- Nordamerika dominierte den Hypoprothrombinämie-Behandlungsmarkt mit dem größten Umsatzanteil von 38,5% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und eine starke Präsenz wichtiger pharmazeutischer Akteure
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Hypoprothrombinämie-Behandlungsmarkt während der Prognosezeit durch die Ausweitung der Gesundheitsinfrastruktur, steigendes Bewusstsein für Blutungsstörungen, zunehmende Verfügbarkeit von fortgeschrittenen Therapien und unterstützende Regierungsinitiativen in Ländern wie China und Indien
- Das Arzneimittelsegment dominierte den Hypoprothrombinämie-Behandlungsmarkt mit einem Marktanteil von 45,2% im Jahr 2025, angetrieben durch die weit verbreitete Verwendung von Medikamenten wie Phytomenadione und Menadoxime
Bericht Umfang und Hypoprothrombinämie Behandlung Marktsegmentierung
|
Attribute |
Hypoprothrombinämie Behandlung Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Hypoprothrombinämie-Behandlungsmarkt
„Zugänge in rekombinanten und gezielten Therapien“
- Ein signifikanter und beschleunigter Trend im globalen Hypoprothrombinämie-Behandlungsmarkt ist die zunehmende Entwicklung und Annahme rekombinanter Koagulationsfaktoren undgezielte Therapien, Verbesserung der Behandlungssicherheit, Wirksamkeit und Patientenbequemlichkeit
- So werden z.B. rekombinante Prothrombinkomplexkonzentrate (PCC) zunehmend eingesetzt, um sowohl vererbte als auch erworbene Gerinnungsdefizite zu verwalten, wodurch die Abhängigkeit von plasmaerzeugten Produkten verringert wird.
- Zielgerichtete Therapien ermöglichen eine personalisierte Dosierung basierend auf patientenspezifischen Koagulationsprofilen, die Minimierung von negativen Auswirkungen und die Verbesserung langfristiger Ergebnisse, während neuartige Arzneimittelliefersysteme die haus- oder ambulante Verabreichung erleichtern
- Die Integration dieser fortgeschrittenen Therapien in Standard-Behandlungsprotokolle verbessert die Zugänglichkeit und Einhaltung und ermöglicht es den Klinikern, maßgeschneiderte Behandlungsstrategien für akute, chronische oder präventive Pflege
- Zum Beispiel entwickeln Unternehmen wie CSL Behring rekombinante PCCs mit erhöhter Stabilität und längerer Haltbarkeit und bieten Gesundheitsdienstleistern flexiblere Optionen für Krankenhaus- und Hausverwaltung
- Der Trend zu genaueren, patientenzentrierten und leicht zu verabredenden Behandlungen ist die Neugestaltung der Markterwartungen, wobei die Nachfrage in den entwickelten und aufstrebenden Regionen steigt.
- So werden z.B. Cloud-basierte Koagulationsmonitoring-Apps, die mit verschleißfähigen Geräten integriert sind, zur Verfolgung von Therapietreue und Effektivität ferngesteuert.
Hypoprothrombinämie Behandlung Marktdynamik
Fahrer
„Erhöhte Prävalenz von Koagulationsstörungen und Bewusstsein“
- Die zunehmende Prävalenz von Blutungsstörungen, verbunden mit wachsendem Bewusstsein bei Patienten und Gesundheitsdienstleistern, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach Hypoprothrombinämiebehandlungen
- So kündigte Pfizer im März 2025 erweiterte klinische Programme für Menadoxime-basierte Therapien an, um die Zugänglichkeit für Patienten mit Typ I- und Typ II-Mangeln zu verbessern.
- Da mehr Patienten durch fortgeschrittene Koagulationstests diagnostiziert werden, steigt die Behandlungsaufnahme aufgrund der kritischen Notwendigkeit, schwere Blutungen und damit verbundene Komplikationen zu verhindern.
- Darüber hinaus sind die Erweiterung der hämatologieorientierten Gesundheitsinfrastruktur und die Unterstützungsrückerstattungsrichtlinien die Therapien sowohl im Krankenhaus als auch im Haus zugänglich.
- So haben beispielsweise verbesserte Patientenschulkampagnen und Krankheitsbewusstseinsprogramme in Nordamerika und Europa zu früheren Interventionen und höheren Adoptionsraten von PCC- und FFP-Therapien geführt.
- Die Kombination von erhöhter Patientendiagnose, Zugänglichkeit fortgeschrittener Therapien und erhöhtem Bewusstsein ist die weltweite Verbreitung des Hypoprothrombinämie-Behandlungsmarktes
- Starke pharmazeutische R&D-Pipelines, die auf neuartige Koagulationstherapien fokussiert sind, führen Drogen der nächsten Generation ein, die sicherer und effektiver sind und das Marktwachstum weiter anregen
- So werden beispielsweise in klinischen Studien neue Therapien, die auf bestimmte Koagulationspfade abzielen, schnell verfolgt, um ungeeignete Patientenbedürfnisse, insbesondere in Kinderpopulationen, zu erfüllen.
Zurückhaltung/Challenge
„High Therapy Costs und Limited Access in Emerging Regions“
- Die relativ hohen Kosten für fortgeschrittene Hypoprothrombinämie-Therapien, einschließlich rekombinanter PCCs und spezialisierte Medikamente, stellt eine erhebliche Herausforderung für eine breitere Marktdurchdringung
- So erschwert die begrenzte Erstattung und höhere Kosten für den Ausfall in Schwellenregionen den Zugang zu Premium-Therapien, wodurch die Adoption eingeschränkt wird.
- Während die plasmaabhängigen Therapien weiterhin verfügbar sind, beschränken Sicherheitsbedenken und begrenzte Versorgung ihre weitverbreitete Nutzung, insbesondere in Ländern mit niedrigem Einkommen, in denen eine fortgeschrittene Infrastruktur fehlt
- Die Bewältigung dieser Zugangs- und Erreichbarkeitsherausforderungen ist entscheidend für den Ausbau der Marktreichweite und die Sicherstellung einer gerechten Verfügbarkeit der Behandlung in Regionen.
- So werden z.B. Patientenunterstützungsprogramme und strenge Preisstrategien von Unternehmen wie Grifols erforscht, um die Zugänglichkeit für wirtschaftlich eingeschränkte Bevölkerungsgruppen zu verbessern
- Überwindung von Kosten- und Zugänglichkeitsbarrieren durch politische Unterstützung, innovative Preisgestaltung und erweiterte Vertriebskanäle werden für eine nachhaltige Marktentwicklung im Prognosezeitraum entscheidend sein
- Regulatorische Hürden für neue Therapien, einschließlich langwierige klinische Studien und komplexe Zulassungsverfahren, weitere Verzögerung Markteintritt und Erhöhung der Entwicklungskosten
- Zum Beispiel erfordern neuartige rekombinante Medikamente oft mehr Länderzulassungen vor kommerziellem Start, verlangsamt die Adoption in mehreren Regionen und erhöht die allgemeine Marktunsicherheit
Wie wird der Hypoprothrombinämie-Behandlungsmarkt segmentiert
Der Markt wird auf der Grundlage von Art, Behandlung, Produkt, Drogen, Verwaltungsweg, Vertriebskanal und Endverbraucher segmentiert.
- Typ
Auf Basis des Typs wird der Markt in True Hypoprothrombinemia (Typ I Deficiency) und Dysprothrombinemia (Typ II Deficiency) segmentiert. Das Segment True Hypoprothrombinemia (Typ I Deficiency) dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch seine höhere Prävalenz und dringende Notwendigkeit einer klinischen Intervention getrieben wurde. Krankenhäuser und Spezialkliniken lagern häufig Prothrombin Complex Concentrates (PCC) und Fresh Frozen Plasma (FFP) an, um akute Blutungssequenzen zu verwalten. Gegründete Behandlungsprotokolle und eine starke Versicherungsdeckung in Nordamerika und Europa verstärken die Dominanz dieses Segments weiter. Patienten mit Typ I Mangel erfordern sowohl akute als auch präventive Therapie, wodurch eine konsequente Nachfrage nach Medikamenten. Die weit verbreitete Verfügbarkeit von Vitamin K-basierten Therapien stellt sicher, dass das Segment weiterhin der größte Beitrag zu Markteinnahmen ist. Darüber hinaus unterstützen laufende FuE- und Regulierungsgenehmigungen ihr anhaltendes Wachstum.
Das Segment Dysprothrombinemia (Typ II Deficiency) wird erwartet, dass es das schnellste Wachstum von 2026 bis 2033 bezeugt, das durch Fortschritte in diagnostischen Technologien, die eine frühzeitige Erkennung von funktionellen Prothrombinfehlern ermöglichen, gefördert wird. Die Sensibilisierung für Hämatologen und Patienten treibt die Einführung gezielter Therapien voran. Aufstrebende Märkte in Asien-Pazifik erleben verstärkte Screening-Programme und einen verbesserten Gesundheitszugang. Klinische Forschung zu neuartigen Medikamenten für Typ II Mangel schafft Wachstumschancen. Pflegemanagement und Telemedizin-Integration beschleunigen die Adoption weiter. Patientenerziehungsprogramme und präventive Pflegeinitiativen tragen ebenfalls zur schnellen Markterweiterung bei.
- Durch Behandlung
Auf der Grundlage der Behandlung wird der Markt in Medikamente, Vorsorge und Ergänzungen segmentiert. Das Segment Medication dominierte im Jahr 2025 mit einem Marktanteil von 45,2%, angetrieben durch die weit verbreitete Verwendung von Medikamenten wie Phytomenadione und Menadoxime für akute und chronische Management. Krankenhäuser und Pflegeanbieter verlassen sich auf Medikamente für bewährte Wirksamkeit, regulatorische Genehmigung und einfache Verwaltung. Eine hohe Akzeptanz in entwickelten Märkten sorgt für eine anhaltende Dominanz. Medikamente sind zentral zu Standard-Behandlungsprotokollen in Krankenhäusern und Spezialkliniken. Die anhaltende FuE in verbesserten Formulierungen verbessert die Patientenergebnisse und verstärkt den Marktanteil des Segments. Darüber hinaus unterstützen Versicherungen und staatliche Gesundheitsprogramme die konsequente Nutzung weltweit.
Das Segment Preventive Care and Supplements wird aufgrund der steigenden Patientenpräferenz für langfristiges Management von 2026 bis 2033 das schnellste Wachstum beobachten. Orale Vitamin K und unterstützende Ernährungstherapien gewinnen Popularität.E-Commerceund Online-Apotheken-Kanäle verbessern die Zugänglichkeit in aufstrebenden Märkten. Präventive Therapie reduziert die Hospitalisierung und damit verbundene Kosten, die Ausrichtung auf die Trends der Gesundheitseffizienz. Bewusstseinskampagnen, die frühe Intervention betonen, treiben Adoption. Telegesundheitund Pflegedienste beschleunigen das Wachstum in diesem Segment weltweit.
- Nach Produkt
Auf Basis des Produkts wird der Markt zu Prothrombin Complex Concentrates (PCC) und Fresh Frozen Plasma (FFP) Drugs segmentiert. Das PCC-Segment dominierte den Markt im Jahr 2025 aufgrund seiner schnellen Einnahme von Maßnahmen, niedrigeren Infusionsvolumen und niedrigeren Infektionsrisiken im Vergleich zur Plasmatherapie. Krankenhäuser lagern PCC, um akute Blutungen effizient zu verwalten. Entwickelte Märkte führen bei der PCC-Adoption durch etablierte klinische Protokolle und Erstattungsunterstützung. Neue Formulierungen mit verbesserter Stabilität stärken die Marktposition. PCC ist in kritischen Pflege- und Spezialkliniken weit verbreitet. Kontinuierliche Arztausbildung und etablierte Wirksamkeit verstärken ihre Marktherrschaft.
Das Segment FFP Drugs wird voraussichtlich das schnellste Wachstum von 2026 bis 2033 beobachten, das durch den Ausbau der Krankenhausinfrastruktur und der Blutbankanlagen in Schwellenländern gefördert wird. FFP ist essentiell, wenn die PCC-Verfügbarkeit eingeschränkt oder kostenprohibitiv ist. Es spielt eine kritische Rolle im perioperativen und akuten Blutungsmanagement. Die Bemühungen zur Verbesserung der Lager-, Lager- und Transfusionssicherheit erweitern die Zugänglichkeit. Gesundheitsausgaben in Asien-Pazifik und Lateinamerika treibt die Annahme an. Krankenhäuser verlassen sich zunehmend auf FFP für Noteingriffe. Awareness-Kampagnen über Plasmatherapie Vorteile beschleunigen Wachstum weiter.
- Von Drogen
Auf der Grundlage von Medikamenten wird der Markt in Phytomenadione, Menadoxime und andere segmentiert. Das Segment Phytomenadione dominierte 2025 aufgrund seiner etablierten Wirksamkeit, niedrigen Kosten und der breiten Verfügbarkeit. Es ist weit verbreitet für beide Arten I und Typ II Mängel. Orale und parenterale Formulierungen machen es für Krankenhaus-, Heimpflege- und präventive Anwendungen geeignet. Zu den nationalen essentiellen Arzneimittellisten gehören Phytomenadione, die eine konsequente Nachfrage gewährleisten. Krankenhäuser, Spezialkliniken und Pflegeprogramme verlassen sich auf dieses Medikament zur akuten und präventiven Therapie. Klinisches Vertrauen und regulatorische Zulassungen halten seine Dominanz global.
Das Menadoxime-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, aufgrund seiner verbesserten Wirksamkeit bei Patienten, die nicht auf die Standard-Vitamin-K-Therapie reagieren. Die Adoption nimmt in Spezialkliniken und Krankenhäusern in Nordamerika und Europa rasch zu. Klinische Studien und Forschung zu neuartigen Liefermethoden erweitern therapeutische Anwendungen. Aufstrebende Märkte integrieren Menadoxime in präventive Pflegesysteme. Die Hämatologen sind sich zunehmend der gezielten Vorteile bewusst. Telegesundheits- und Patientenüberwachungsprogramme unterstützen eine schnelle Adoption.
- Durch die Route der Verwaltung
Auf der Grundlage der Route wird der Markt in mündliche und parenterale Segmente unterteilt. Das Parenteral-Segment dominierte im Jahr 2025, angetrieben von einem schnellen Einsatz von Maßnahmen für eine akute Behandlung und Notfallmanagement. Krankenhäuser und Spezialkliniken verlassen sich auf intravenöse oder intramuskuläre Verabreichung für eine genaue Dosierung. Die Parenteraltherapie ist für PCC- und FFP-Medikamente bevorzugt. Hohe Wirksamkeits- und Sicherheitsprofile halten die Annahme in den entwickelten Märkten fest. Optimierte Formulierungen sorgen für längere Haltbarkeit und Stabilität. Kontinuierliche Ausbildung für Gesundheitsdienstleister verstärkt die Dominanz der elterlichen Verwaltung.
Das Oral-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, aufgrund der Leichtigkeit der Selbstverwaltung und Eignung für langfristige präventive Pflege. Patienten bevorzugen orales Vitamin K und Ergänzungen für den Heimgebrauch. Online-Apothekenverteilung und Telemedizin-Überwachung erhöhen die Annahme in Schwellenländern. Oral Administration reduziert Krankenhausbesuche und Gesundheitskosten. Awareness-Kampagnen für die chronische Therapie-Management-Aufnahme. Patientenerziehung und Adhäsionsprogramme beschleunigen die orale Therapieannahme weltweit weiter.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Einzelhandels-Apotheke und Online-Apotheke segmentiert. Das Segment Hospital Pharmacy dominierte im Jahr 2025 durch direkten Zugang zu akuten Therapien und Noteingriffen. Kritische Pflegeeinheiten und Hämatologiestationen verlassen sich auf Krankenhaus-Apotheken für PCC, FFP und Medikamente. Die entwickelten Märkte tragen zu einem großen Umsatzanteil bei. Die Versicherungsdeckung unterstützt den Vertrieb auf Krankenhausbasis. Krankenhäuser gewährleisten eine ordnungsgemäße Lagerung, Dosierung und Verwaltung. Die Integration mit klinischen Protokollen verstärkt die Dominanz.
Das Online Pharmacy-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, aufgrund der Bequemlichkeit und direkt-to-Patienten Lieferung von oralen Therapien und Ergänzungen. Telemedicine-Rezepte erleichtern die Annahme von Heimpflege. E-Commerce-Plattformen verbessern die Zugänglichkeit in abgelegenen und unterbewahrten Regionen. Patienten bevorzugen Online-Bestellung für präventive und chronische Therapien. Partnerschaften mit digitalen Plattformen beschleunigen das Wachstum. Aufstrebende Märkte sehen aufgrund der Internetdurchdringung und Logistikverbesserungen eine steigende Akzeptanz.
- Von End-Users
Auf der Grundlage von Endbenutzern wird der Markt in Krankenhäuser, Pflege, Spezialkliniken und andere segmentiert. Das Segment Hospitals dominierte im Jahr 2025, angetrieben durch hohe Nachfrage nach akuten und Notfallkoagulationstherapien. Krankenhäuser lagern PCC, FFP und Medikamente für kritische Pflege. Entwickelte Regionen mit fortgeschrittener Infrastruktur tragen zu einem großen Marktanteil bei. Krankenhäuser integrieren klinische Studien und die Einführung neuer Therapien. Versicherungsschutz und Rückzahlungsrichtlinien unterstützen die Krankenhausnutzung. Krankenhäuser sorgen für eine genaue und rechtzeitige Verabreichung von Behandlungen.
Das Homecare-Segment wird das schnellste Wachstum von 2026 bis 2033, aufgrund der Patientenpräferenz für selbstverwaltete orale und parenterale Therapien, beobachten. Chronische und präventive Verwaltung kann jetzt zu Hause mit Telegesundheitsunterstützung verwaltet werden. Konvenience, reduzierte Krankenhausbesuche und Kosteneffizienz-Annahme. Aufstrebende Märkte verbessern die Infrastruktur und das Bewusstsein für die Heimpflege. Patientenfreundliche Kits und digitale Support-Tools verbessern die Einhaltung. Homecare Adoption beschleunigt weltweit, insbesondere in präventiven Pflegeprogrammen.
Welche Region hält den größten Teil des Hypoprothrombinämie-Behandlungsmarktes
- Nordamerika dominierte den Hypoprothrombinämie-Behandlungsmarkt mit dem größten Umsatzanteil von 38,5% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und eine starke Präsenz wichtiger pharmazeutischer Akteure
- Patienten und Gesundheitsdienstleister in der Region hochwertig Zugang zu fortgeschrittenen Therapien wie Prothrombin Complex Concentrates (PCC), Fresh Frozen Plasma (FFP) und rekombinante Medikamente, die eine schnelle und effektive Verwaltung von akuten Blutungssequenzen bieten
- Diese weit verbreitete Adoption wird durch eine umfassende Versicherungsdeckung, staatliche Gesundheitsprogramme und hohe Investitionen in die Hämatologieforschung unterstützt, die Nordamerika als der größte Markt für Krankenhaus- und Hauspflegebehandlungen etabliert.
US Hypoprothrombinämie Behandlung Markt Insight
Der US-Hypoprothrombinämie-Behandlungsmarkt erfasste den größten Umsatzanteil von 78 % im Jahr 2025 in Nordamerika, angetrieben durch die etablierte Gesundheitsinfrastruktur, fortgeschrittene Diagnoseeinrichtungen und ein hohes Patientenbewusstsein bei Koagulationsstörungen. Patienten priorisieren zunehmend den zeitnahen Zugang zu Prothrombin Complex Concentrates (PCC), Fresh Frozen Plasma (FFP) und Vitamin K Therapien, um akute und chronische Blutungssequenzen zu verwalten. Der zunehmende Trend des Pflegemanagements und der Telemedizin-Unterstützung ermöglicht es Patienten, orale und parenterale Behandlungen selbst zu verwalten, die Einhaltung und Bequemlichkeit zu verbessern. Krankenhäuser und Spezialkliniken halten eine robuste Nachfrage nach Notfalltherapien, insbesondere in chirurgischen und hematologischen Abteilungen. Darüber hinaus erleichtern starke Versicherungsdeckung und staatliche Gesundheitsprogramme die Einführung von vorbeugenden und akuten Behandlungen. Die Integration digitaler Patientenüberwachungsplattformen verbessert auch die Behandlungsergebnisse, wodurch die Wachstumstrajektorie des Marktes erhalten bleibt.
Europa Hypoprothrombinämie Behandlung Markt Insight
Der Europa-Hypoprothrombinämie-Behandlungsmarkt wird in der Vorausschätzungsperiode auf einem beträchtlichen CAGR expandiert, vor allem durch strenge Gesundheitsvorschriften, zunehmende Prävalenz von Gerinnungsstörungen und gut ausgebaute Krankenhausinfrastruktur. Die zunehmende Urbanisierung und das wachsende Bewusstsein für die präventive Pflege fördern die Annahme von oralen Ergänzungen und Vitamin K Therapien. Europäische Patienten und Gesundheitsdienstleister schätzen integrierte Behandlungsprotokolle, die Krankenhaus- und Hauspflegetherapien kombinieren. Der Markt zeigt das Wachstum in Krankenhäusern, Spezialkliniken und Pflegeanwendungen mit zunehmendem Fokus auf patientenfreundliche orale und parenterale Medikamente. Darüber hinaus unterstützen staatliche Initiativen zur Förderung vorbeugender Gesundheits- und Erstattungssysteme die verstärkte Einführung von Behandlungen. Der wachsende Schwerpunkt auf Forschung und klinischen Studien in der Hämatologie stimuliert die Markterweiterung.
U.K. Hypoprothrombinämie Behandlung Markt Insight
Der US-Hypoprothrombinämie-Behandlungsmarkt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch den zunehmenden Fokus auf Hämatologie-Betreuung, Frühdiagnose von Gerinnungsstörungen und vorbeugendes Behandlungsbewusstsein getrieben wird. Belange in Bezug auf schwere Blutungskomplikationen fördern sowohl Krankenhäuser als auch Pflegeanbieter, um eine rechtzeitige Verfügbarkeit von PCC, FFP und Vitamin K Therapien zu gewährleisten. Die fortschrittliche Gesundheitsinfrastruktur und die starke Integration von Telemedizin unterstützen die Selbstverwaltung von oralen und parenteralen Behandlungen zu Hause. Patienten priorisieren zunehmend Bequemlichkeit, Haftung und vorbeugende Pflege, während Spezialkliniken Dienstleistungen für chronisches Management erweitern. Darüber hinaus verbessern robuste E-Commerce- und Pharmazie-Netzwerke die Zugänglichkeit von Medikamenten und Ergänzungen. Steigende Sensibilisierungsprogramme und klinische Unterstützungsinitiativen stimulieren das Marktwachstum in den USA weiter.
Deutschland Hypoprothrombinämie Behandlung Markt Insight
Der Deutschland-Hypoprothrombinämie-Behandlungsmarkt wird voraussichtlich während des Prognosezeitraums mit einem beträchtlichen CAGR expandieren, der durch das zunehmende Bewusstsein für Gerinnungsstörungen und die Nachfrage nach fortschrittlichen Therapielösungen gefördert wird. Krankenhäuser und Spezialkliniken in Deutschland übernehmen PCC, FFP und neue Vitamin K Formulierungen für akute, chronische und präventive Pflege. Die gut ausgebaute Infrastruktur des Landes, verbunden mit dem Fokus auf Innovation und Patientensicherheit, fördert die Einführung von Pflegetherapieprogrammen. Parenteral- und Mundbehandlungswege werden zunehmend zur Bequemlichkeit und Einhaltung eingesetzt. Deutschland betont nachhaltige und technologisch fortschrittliche Gesundheitslösungen, die die Nachfrage nach qualitativ hochwertigen Therapien weiter steigern. Forschungsinitiativen in der Hämatologie und vorbeugenden Programmen unterstützen eine anhaltende Markterweiterung.
Asia-Pacific Hypoprothrombinemia Behandlung Markt Insight
Der asiatisch-pazifische Hypoprothrombinämie-Behandlungsmarkt ist bereit, im Prognosezeitraum von 2026 bis 2033 mit dem schnellsten CAGR von 23% zu wachsen, der durch steigende Urbanisierung, steigende Gesundheitsausgaben und technologische Fortschritte in Ländern wie China, Japan und Indien angetrieben wird. Das wachsende Bewusstsein für Gerinnungsstörungen und Frühdiagnostikprogramme der Region erhöht die Einführung von PCC, FFP und oralen Vitamin K Therapien. Homecare-Programme und Telemedizin-Plattformen erweitern die Reichweite des Patienten, wodurch vorbeugende Versorgung zugänglicher. Darüber hinaus ist die Entwicklung der inländischen pharmazeutischen Herstellung und erschwinglichen Behandlungsoptionen die Marktdurchdringung zu verbessern. Krankenhäuser, Spezialkliniken und Einzelhandels-Apotheken beobachten eine erhöhte Nachfrage. Regierungsinitiativen zur Förderung der digitalen Gesundheitsversorgung und vorbeugende Behandlung beschleunigen das regionale Wachstum weiter.
Japan Hypoprothrombinemia Behandlung Markt Insight
Der japanische Hypoprothrombinämie-Behandlungsmarkt gewinnt aufgrund eines hochtechnologischen Gesundheits-Ökosystems, einer alternden Bevölkerung und steigender Patientenpräferenz für präventive und hauspflegende Therapien an Dynamik. Krankenhäuser und Spezialkliniken übernehmen PCC, FFP und orale Vitamin K, um akute und chronische Koagulationsstörungen zu bewältigen. Die Integration von Telemedizin-Plattformen ermöglicht eine sichere Selbstverwaltung und Fernüberwachung und unterstützt die Patientenhaftung. Der Schwerpunkt auf Bequemlichkeit und Qualitätskontrolle ist die Einführung in sowohl Wohn- als auch in klinischen Einstellungen. Japans Regulierungsrahmen gewährleistet den Zugang zu innovativen Therapien. Das zunehmende Bewusstsein bei Patienten über chronisches Management und vorbeugende Pflege erhöht die Marktnachfrage. Die Kombination aus technologischer Adoption und staatlicher Gesundheitsförderung trägt zu einem stetigen Wachstum bei.
Indien Hypoprothrombinämie Behandlung Markt Insight
Der indische Hypoprothrombinämie-Behandlungsmarkt entfiel auf den größten Marktanteil in Asien-Pazifik im Jahr 2025, der auf eine rasche Urbanisierung, den Zugang zum Gesundheitswesen und ein hohes Bewusstsein für Blutungsstörungen zurückzuführen war. Indien erlebt eine steigende Einführung von PCC, FFP und oralen Vitamin K Therapien in Krankenhäusern, Spezialkliniken und Pflegeprogrammen. Die wachsenden Mittelschicht- und steigenden Einwegeinkommen des Landes sind die Forderung nach vorbeugenden und akuten Behandlungen. Regierungsinitiativen, darunter Krankenversicherungssysteme und digitale Gesundheitsprogramme, unterstützen einen breiteren Zugang. Erschwingliche Inlandsproduktion und Online-Apotheke-Verteilung verbessern die Marktreichweite. Die Förderung von Präventions-, Patienten- und Telemedizin-Plattformen soll das Marktwachstum in ganz Indien beschleunigen.
Welche sind die Top-Unternehmen im Hypoprothrombinämie-Behandlungsmarkt
Die Hypoprothrombinämie-Behandlungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Takeda Pharmaceutical Company Limited(Japan)
- Pfizer Inc.(US)
- Intas Pharmaceuticals Ltd. (Indien)
- Grifols S.A.(Spanien)
- Baxter(US)
- AG(Schweiz)
- CSL Behring (USA)
- Hualan Biological Engineering Co., Ltd (China)
- Shanghai RAAS Blood Products Co., Ltd (China)
- LFB S.A. (Frankreich)
- Green Cross Corporation (Südkorea)
- Bio Products Laboratory Ltd (U.K.)
- Prothya Biosolutions B.V. (Niederländische)
- China Biologic Products Holdings Inc (USA)
- Meheco Xinxing Pharma (China)
- Kedrion Biopharma (Italien)
- Emergent BioSolutions (USA)
- Haemonetics Corporation (USA)
- Physician’s Total Care (USA)
- ZoomRx Analytics (US)
Was sind die jüngsten Entwicklungen im globalen Hypoprothrombinämie-Behandlungsmarkt
- Im März 2025 starteten britische Forscher die Prophesy‐2-Studie, eine große multizentrische randomisierte Studie in den USA, um Prothrombin Complex Concentrate (PCC) direkt mit Fresh Frozen Plasma (FFP) zur Behandlung von Blutungen bei Erwachsenen nach Herzchirurgie zu vergleichen, um qualitativ hochwertige Beweise für die klinische und Kosteneffizienz der PCC gegen Standard-FFP-Behandlung zu generieren
- Im März 2025 zeigten die Ergebnisse der FARES‐II Phase 3 klinischen Studie, die am American College of Cardiology Annual Scientific Session vorgestellt wurde, dass der Vier-Faktor Prothrombin Complex Concentrate (4F‐PCC) im Vergleich zu gefrorenem Plasma bei erwachsenen Herzchirurgiepatienten deutlich reduzierte, was potenzielle Verschiebungen in klinischen Richtlinien in Bezug auf das PCC-basierte Koagulationsmanagement anzeigte
- Im August 2024 veröffentlichte das Journal of the American Medical Association (JAMA) Network Open Ergebnisse, die die Wirksamkeit von Balfaxar® für die Kriegsführung bei chirurgischen Patienten hervorheben und das klinische Vertrauen in die Fähigkeit der PCC-Therapie stärken, Koagulationsfaktoren in hochrisikoblutenden Szenarien wiederherzustellen
- Im Januar 2024 kündigte Octapharma USA offiziell die Verfügbarkeit von Balfaxar® in den USA an, was darauf hindeutet, dass Krankenhäuser und medizinische Anbieter jetzt Zugang zu diesem neu zugelassenen 4F‐PCC-Produkt haben, um eine dringende Koagulation in klinischen Einstellungen landesweit zu vermeiden.
- Im Juli 2023 erhielt Octapharmas Balfaxar® (ein nicht aktiviertes Vier-Faktor-Prothrombin-Komplexkonzentrat) die US-FDA-Zulassung für die dringende Umkehr der erworbenen Koagulationsfaktormangel, die durch Vitamin K-Antagonisten (Kwarfarin)-Therapie induziert wurde, und bietet eine neue Option für Erwachsene, die Notfallchirurgie benötigen oder invasive Verfahren
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











