



Segmentierung des globalen Marktes für Telekommunikations-Service-Assurance bei Mobilfunkbetreibern nach Lösung (Produkte und Dienstleistungen), Betreibertyp (Mobilfunkbetreiber und Festnetzbetreiber), Bereitstellungsmodus (On-Premises und Cloud), Unternehmensgröße (Großunternehmen und KMU) – Branchentrends und Prognose bis 2033
Was ist die Global Mobile Operator Telecom Service Assurance Market Größe und Wachstum Rate
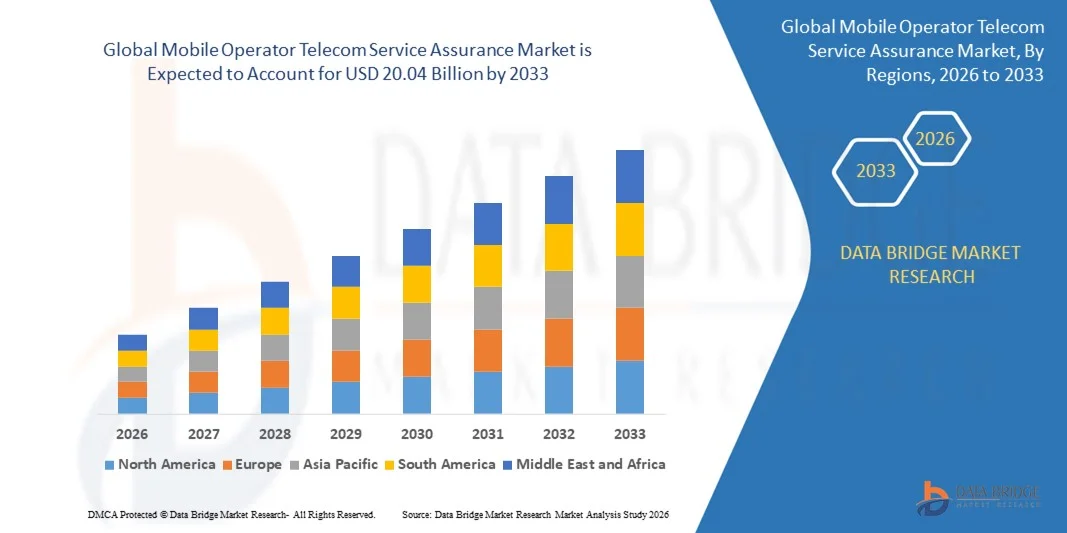
- Die globale Marktgröße für Telekommunikationsdienste wurde mit9,70 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen20,04 Milliarden USD bis 2033, beiCAGR von 9,50%während des Prognosezeitraums
- Die Gewährleistung des Dienstes, die Telekommunikation ist weit verbreitet als die Anwendung der Richtlinien und Verfahren des Kommunikationsanbieters (CSP), um sicherzustellen, dass die von den Netzen bereitgestellten Dienste die vordefinierte Qualität des Dienstes für eine gute Teilnehmererfahrung erfüllen. Es gibt jedoch einen Erdbebenwechsel in der Telecom-Welt der Service Assurance und der Sektor verändert sich
Was sind die großen Takeaways des Mobile Operator Telecom Service Assurance Market
- Die Übernahme der Telecom-Service-Garantie verringert die Kosten der Wartung, verbessert und gleichbleibende Service-Qualität, verbessert die Kunden-Qualität der Erfahrung ist ein treibender Faktor für den Mobilfunk-Service-Garantie-Markt
- Die zunehmende mobile Teilnehmerbasis und neue mobile Internet-Teilnehmer auf der ganzen Welt ist auch ein Treiber für den Mobilfunkanbieter-Telecom-Service-Versicherungsmarkt. Die Einführung von VoWi-Fi-Services zur Verbesserung der Innenversorgung und bietet eine kosteneffiziente Roaming-Lösung ist eine Chance für den Mobilfunkanbieter-Telecom-Service-Versicherungsmarkt
- Nordamerika dominierte den Mobilfunkanbieter-Telecom-Service-Versicherungsmarkt mit dem größten Umsatzanteil von 41,2% im Jahr 2025, angetrieben durch die Anwesenheit von großen Telekommunikationsbetreibern, fortschrittliche Netzinfrastruktur und hohe Übernahme von digitalen Service-Versicherungslösungen in den USA und Kanada
- Asia-Pacific wird mit einem CAGR von 10,2% während 2026–2033 das schnellste Wachstum bezeugen, das durch schnellen 5G-Einsatz, zunehmende mobile Teilnehmerbasis und digitale Transformationsinitiativen in Ländern wie China, Indien, Japan und Südkorea betrieben wird.
- Das Segment Produkte dominierte den Markt mit dem größten Umsatzanteil von 48,6% im Jahr 2025, aufgrund der weit verbreiteten Einführung von Netzwerküberwachungs-Hardware-, Sensoren- und Analyseplattformen, die eine zuverlässige Service-Lieferung über mobile und feste Netzwerke gewährleisten
Report Scope und Mobile Operator Telecom Service Assurance Market Segmentation
|
Attribute |
Mobile Operator Telecom Service Assurance Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Mobile Operator Telecom Service Assurance Market
Erhöhung der Adoption von Advanced Network Monitoring und Analytics für Service-Reliability
- Der Telekommunikationsmarkt für Mobilfunkbetreiber zeigt einen großen Wandel in Richtung Echtzeit-Netzwerküberwachung,vorausschauende Analytik, undKI-Angetriebenes Service-Management, gespeist durch steigenden mobilen Datenverkehr, 5G-Einstellung und Kundennachfrage nach unterbrechungsfreien Verbindungen. Betreiber investieren in Softwareplattformen, Sensoren und automatisierte Fehlererkennungstools, um die Leistung zu optimieren und Ausfallzeiten zu reduzieren
- So haben IBM Corporation und Nokia ihre Service-Garantie-Lösungen mit KI-basierten Analysen und End-to-End-Überwachung erweitert, wodurch eine schnellere Problemlösung ermöglicht und QoS für Telekommunikationsbetreiber weltweit verbessert wird
- Die Nachfrage nach Cloud-basierten und virtualisierten Zusicherungslösungen steigt, so dass die Betreiber Überwachungsfunktionen skaliert, die Netzeffizienz verbessert und CAPEX reduziert.
- Integration von IoT-, Netzwerk-Slicing- und SDN/NFV-Technologien transformiert die Servicesicherheit, unterstützt automatisierte Fehlervorhersage undvorausschauende Wartung
- Nachhaltigkeitsinitiativen im Telekommunikationsbereich wie energieeffiziente Monitoring-Tools und umweltfreundliche Hardware gewinnen an Traktion
- Da mobile Betreiber Zuverlässigkeit, Effizienz und Kundenerfahrung priorisieren, wird erwartet, dass die Einführung fortschrittlicher Service-Garantie-Lösungen ein wesentlicher Trend bleibt, der das globale Marktwachstum prägt.
Was sind die Haupttreiber des Mobile Operator Telecom Service Assurance Market
- Schnelle Bereitstellung von 5G-Netzwerken, zunehmende mobile Breitband-Teilnehmer und wachsende Anforderungen an Unternehmenskonnektivität treiben die Nachfrage nach fortschrittlichen Service-Versicherungslösungen
- So erweiterte Spirent Communications im Jahr 2025 sein Telecom-Service-Garantie-Portfolio mit Cloud-Native Monitoring-Plattformen, um 5G- und Edge-Installationen zu unterstützen.
- Fokussierung auf Netzzuverlässigkeit, SLA-Compliance und proaktives Fehlermanagement treibt Telekombetreiber an, vorausschauende Analysen und automatisierte Überwachungssysteme zu übernehmen
- Technologische Fortschritte, einschließlich AI/ML-Analysen, Netzwerkvirtualisierung und Echtzeit-Performance-Dashboards, verbessern Sichtbarkeit, Fehlererkennung und Servicequalität
- Die zunehmende Übernahme von IoT-, Cloud Computing- und Netzwerk-Slicing über die Telekom-Infrastruktur treibt die Nachfrage nach skalierbaren und flexiblen Service-Garantie-Lösungen voran
- Da die Betreiber digitale Dienste, 5G-Einsätze und verwaltete Netzwerkangebote ausbauen, wird der Mobile Operator Telecom Service Assurance-Markt auf ein stetiges Wachstum ausgerichtet, das durch technologische Innovation und Compliance unterstützt wird.
Welcher Faktor ist das Wachstum des Mobile Operator Telecom Service Assurance Market
- Hohe Implementierungskosten, komplexe Integration mit Legacy-Netzwerken und Interoperabilitätsherausforderungen bleiben wichtige Hindernisse für die Annahme
- Zum Beispiel, während 2024–2025, die Betreiber in Nordamerika und Europa konfrontiert Verzögerungen in die Integration von AI-basierten Sicherheitsplattformen mit Multi-Anbieter-Netzwerk-Ausrüstung, die Bereitstellungs-Timelines und ROI
- Ein intensiver Wettbewerb zwischen globalen und regionalen Anbietern hat zu Preisdrucken und einem erhöhten Fokus auf kosteneffiziente, flexible Lösungen geführt, ohne die Leistung zu beeinträchtigen.
- Strenge regulatorische Anforderungen und Datenschutzstandards in allen Regionen ergänzen die Komplexität des Einsatzes und des Betriebs von Monitoring-Tools
- Die schnelle Entwicklung von Netzwerktechnologien wie 6G-Tests, Netzwerkvirtualisierung und Cloud-Native-Infrastruktur erfordert kontinuierliche Upgrades und Investitionen, die den Betreibern Herausforderungen stellen
- Um diese Hürden anzugehen, konzentrieren sich Marktteilnehmer auf Cloud-basierte Bereitstellung, AI-getriebene Automatisierung und modulare Service-Garantie-Lösungen, um Skalierbarkeit, Compliance und Service-Verlässlichkeit zu verbessern
Wie wird der Mobile Operator Telecom Service Assurance Market segmentiert
Der Markt wird auf der GrundlageLösung, Bedienertyp, Bereitstellungsmodus und Organisationsgröße.
- Durch Lösung
Auf der Grundlage der Lösung wird der Telekommunikationsmarkt für Mobilfunkbetreiber in Produkte und Dienstleistungen segmentiert. Das Segment Produkte dominierte den Markt mit dem größten Umsatzanteil von 48,6% im Jahr 2025, aufgrund der weit verbreiteten Einführung von Netzwerküberwachungs-Hardware-, Sensoren- und Analyseplattformen, die eine zuverlässige Service-Lieferung über mobile und feste Netzwerke gewährleisten. Diese Produkte bieten den Betreibern Echtzeit-Sichtbarkeit, Fehlererkennung und vorausschauende Wartungsfunktionen und unterstützen eine hochwertige Service-Garantie.
Das Segment Services wird voraussichtlich die schnellste CAGR von 2026 bis 2033 registrieren, die von der steigenden Nachfrage nach verwalteter Service-Garantie, Cloud-basierten Monitoring- und Beratungsleistungen angetrieben wird, die den Betreibern helfen, die Netzwerkleistung zu optimieren und SLA-Zusagen zu erfüllen. Die zunehmende Auslagerung von Netzwerkmanagement und fortschrittliche Support-Lösungen in aufstrebenden Märkten treibt die Einführung von Service-basierten Zusicherungsangeboten weltweit voran.
- Typ des Betreibers
Auf Basis des Betreibertyps wird der Markt in Mobile Operators und Fixed Operators segmentiert. Das Segment Mobile Operator dominierte den Markt mit einem Umsatzanteil von 52,3% im Jahr 2025, auf die schnelle Bereitstellung von 4G/5G-Netzwerken, die Erhöhung der Smartphone-Pension und die Notwendigkeit einer kontinuierlichen Service-Überwachung QoS und Kundenzufriedenheit.
Das Segment Fixed Operator wird voraussichtlich von 2026 bis 2033 bei der schnellsten CAGR wachsen, unterstützt durch steigende Breitbandausweitung, Faser-to-the-home (FTTH)-Einsätze und Enterprise-Konnektivitätsdienste. Die Annahme der Service-Garantie unter den Festnetzbetreibern steigt aufgrund des kritischen Bedarfs an niederlatenzarmen, zuverlässigen Verbindungen in Wohn- und Unternehmensnetzen, wodurch eine unterbrechungsfreie Leistung und reduzierte Ausfallzeiten gewährleistet werden.
- Durch Einsatzmodus
Auf Basis des Bereitstellungsmodus wird der Mobilfunkanbieter-Telecom-Service-Versicherungsmarkt in On-Premises und Cloud-Lösungen segmentiert. Das Segment On-Premises dominierte den Markt mit einem Anteil von 55,1 % im Jahr 2025, was durch die Vorliebe der Betreiber für die interne Kontrolle, die hohe Datensicherheit und die Integration mit der bestehenden Netzinfrastruktur bedingt ist.
Das Cloud-Segment wird voraussichtlich die schnellste CAGR von 2026 bis 2033 registrieren, die durch die zunehmende Übernahme von Virtualisierungs-, NFV/SDN-Netzwerken und skalierbaren, Abonnement-basierten Zusicherungslösungen betrieben wird. Cloud-basierte Plattformen bieten Flexibilität, Remote-Management und Echtzeit-Analysen und ermöglichen es Betreibern, großflächige Netzwerkoperationen in mehreren Regionen effizient zu überwachen und zu optimieren.
- Durch Organisation Größe
Auf der Grundlage der Organisationsgröße wird der Markt in Großunternehmen und KMU segmentiert. Das Segment Large Enterprises dominierte den Markt mit einem Umsatzanteil von 57,4% im Jahr 2025, aufgrund ihrer umfangreichen Netzwerkinfrastruktur, der hohen Teilnehmerbasis und strengen SLA-Anforderungen, die fortschrittliche Service-Versicherungslösungen erfordern.
Das KMU-Segment wird voraussichtlich die schnellste CAGR von 2026 bis 2033 registrieren, die durch die zunehmende Übernahme von Managed Service-Garantie, Cloud-basierte Überwachung und kostengünstige Lösungen, die es kleineren Betreibern ermöglichen, die Servicequalität ohne große Investitionen zu verbessern. Die zunehmende Fokussierung auf digitale Transformation und Netzwerksicherheit bei KMU beschleunigt das Marktwachstum in diesem Segment weiter.
Welche Region hält den größten Teil des Mobile Operator Telecom Service Assurance Market
- Nordamerika dominierte den Mobilfunkanbieter-Telecom-Service-Versicherungsmarkt mit dem größten Umsatzanteil von 41,2% im Jahr 2025, angetrieben durch die Anwesenheit von großen Telekommunikationsbetreibern, fortschrittliche Netzinfrastruktur und hohe Übernahme von digitalen Service-Versicherungslösungen in den USA und Kanada
- Die Region profitiert von umfangreichen 5G Rollout-, Netzwerkmodernisierungs-Projekten und einem starken Fokus auf Kundenerfahrungsmanagement. Telecom-Operatoren investieren in vorausschauende Monitoring-, KI-getriebene Analytik- und End-to-End-Service-Versicherungsplattformen, um die Betriebskosten zu verbessern
- Die Kombination aus fortschrittlicher IT-Infrastruktur, regulatorischer Compliance und einer großen Basis von Unternehmenskunden unterstützt nachhaltiges Wachstum. Kontinuierliche Innovation in Cloud-basierter Überwachung, Netzwerkautomatisierung und Integration mit KI/ML-Analytik stärkt die Führung Nordamerikas im globalen Mobilfunkanbieter-Telecom-Service-Versicherungsmarkt
US Mobile Operator Telecom Service Assurance Market Insight
Die USA sind der größte Beitrag in Nordamerika, unterstützt durch den breiten Einsatz von 5G-Netzwerken, Unternehmensnetzwerklösungen und fortschrittlichen Telekommunikations-Analyseplattformen. Key Player wie IBM Corporation (US), Nokia (Finland/U.S. Operationen) und Spirent Communications (U.K./U.S.) konzentrieren sich auf die AI-basierte Service-Versicherung, Echtzeit-Fehlererkennung und vorausschauende Wartung, um die Netzsicherheit zu verbessern. Die steigende Nachfrage nach Managed Services und Cloud-basierten Lösungen treibt weitere Investitionen voran.
Kanada Mobile Operator Telecom Service Assurance Market Insight
Kanada trägt stetig zum regionalen Mobile Operator Telecom Service Assurance Markt bei, der durch die Modernisierung der Telekommunikationsinfrastruktur und den Ausbau der Unternehmensadoption von Monitoring- und Netzwerkanalytiklösungen angetrieben wird. Telecom-Operatoren nutzen zunehmend vorausschauende Sicherheit und automatisiertes Fehlermanagement, um die Servicequalität und Betriebseffizienz zu verbessern. Regierungsinitiativen zur Unterstützung von Breitbandausbau und intelligenten Stadtprojekten verbessern die Nachfrage weiter.
Asia-Pacific Mobile Operator Telecom Service Assurance Market Insight
Asia-Pacific wird mit einem CAGR von 10,2% während 2026–2033 das schnellste Wachstum erleben, das durch schnellen 5G-Einsatz, zunehmende mobile Teilnehmerbasis und digitale Transformationsinitiativen in Ländern wie China, Indien, Japan und Südkorea gefördert wird. Telecom-Operatoren investieren stark in AI-powered Service-Garantie, Cloud-basierte Überwachung und prognostizierende Analytik-Plattformen, um die Kundenerfahrung zu verbessern und die Ausfallzeiten des Netzwerks zu reduzieren. Die wachsenden Investitionen in IoT-, Smart-Cities- und Enterprise-Networking-Lösungen steigern die Marktakzeptanz weiter.
China Mobile Operator Telecom Service Assurance Market Insight
China ist der größte Beitrag in Asien-Pazifik, unterstützt von groß angelegten 5G-Rollouts, intelligenten Stadtinitiativen und einem starken Telekom-Betreiber-Ökosystem. Investitionen in AI-getriebene Monitoring-, automatisierte Fehlererkennungs- und Echtzeitdienstsicherungsplattformen verstärken Chinas Position im regionalen und globalen Markt. Die Betreiber konzentrieren sich auf KI- und maschinelles Lernen zur prädiktiven Netzwerkverwaltung und Fehlerprävention und stärken den Beitrag Indiens zum asiatisch-pazifischen Wachstum
Europa Mobile Operator Telecom Service Assurance Market Insight
Europa hält einen bedeutenden Anteil am weltweiten Telekommunikationsmarkt für Mobilfunkbetreiber, der von der Nachfrage nach fortschrittlichen Service-Versicherungslösungen unter Telekombetreibern in Deutschland, den USA, Frankreich und Italien angetrieben wird. Die Region unterstreicht die AI-basierte Überwachung, Vorhersageanalyse und Integration mit IT-Systemen des Unternehmens, um die Servicequalität zu optimieren. Regulatorische Compliance, einschließlich DSGVO, ermutigt Betreiber, sichere, automatisierte Service-Garantie-Lösungen zu übernehmen, während Nachhaltigkeitsinitiativen und digitale Transformationsprogramme die Markterweiterung weiter unterstützen.
Deutschland Mobile Operator Telecom Service Assurance Market Insight
Deutschland führt Europas Markt, unterstützt durch fortgeschrittene 5G-Netzwerke, die IT-Integration von Unternehmen und die Telecom-Operatoren im Fokus auf vorausschauende Fehlermanagement und Netzwerkanalyse. Kontinuierliche Innovation in Cloud-native Service-Garantie-Lösungen verstärkt Deutschlands Führung in Europa.
U.K. Mobile Operator Telecom Service Assurance Market Insight
Der US-Markt wächst stetig, angetrieben durch 5G-Adoption, intelligente Stadtinitiativen und erhöhte Nachfrage nach Unternehmensnetzwerken. Telecom-Operatoren konzentrieren sich auf AI-powered Fehlererkennung, Predictive Analytics und Cloud-basierte Service-Garantie-Plattformen, die den Anteil der U.K. am europäischen Mobilfunkanbieter-Telecom-Service-Garantiemarkt stärken.
Welche sind die Top-Unternehmen im Mobile Operator Telecom Service Assurance Market
Die Mobilfunk-Dienstleistungsversicherungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- TEOCO (US)
- Spirent Communications (USA)
- Nokia (Finnland)
- NETSCOUT (US)
- NEC (Japan)
- MYCOM OSI (USA)
- Intracom Telecom (Griechenland)
- IBM Corporation (US)
- Huawei Technologies Co., Ltd. (China)
- Hewlett Packard Enterprise Development LP (USA)
- EXFO Inc. (Kanada)
- Telefonaktiebolaget LM Ericsson (Schweden)
- Comarch SA (Polen)
- Amdocs (USA)
- Unfall (Irland)
- Broadcom (USA)
- ZTE Corporation (China)
- VIAVI Solutions Inc. (USA)
- Tata Consultancy Services Limited (Indien)
- Oracle Corporation (USA)
- CA Technologies (US)
Was sind die jüngsten Entwicklungen im Global Mobile Operator Telecom Service Assurance Market
- Im Oktober 2024 kündigte CloudFabrix die Einführung seiner GenAI-getriebenen Telco Service Assurance and Unified Network Observability Lösung auf der Gitex 2024 in Dubai an, um Fehlermanagement, Leistungsüberwachung und operative Erkenntnisse für die Telco-Netzwerke der nächsten Generation zu verbessern und so die Netzsicherheit und Effizienz zu verbessern
- Im September 2024 stellte AVSystem seine Customer Experience Management (CEM) Platform, eine WLAN-Service-Garantie-Lösung für Kommunikationsdienstleister (CSPs), mit KI-basierten Diagnosen, Interventionsanalysen und Self-Management-Tools vor, die die Kundenzufriedenheit und operative Effizienz in WLAN-Netzwerken verbessert
- Im Juni 2024 startete Prodapt TechCo Toolkit, eine Integration mit ServiceNow zur Unterstützung von Kommunikationsdienstleistern (CSPs) bei der Optimierung von Netzwerk-Service-Versicherungs-Workflows, wodurch die operative Koordination und Unterstützung für vernetzte Industrieanwendungen verbessert werden
- Im Februar 2024 hat DISH Wireless VMware Telco Cloud Service Assurance über das Boost Wireless Network in einer Pilot-Produktionsumgebung implementiert, die Echtzeit-Netzwerküberwachung, Sicherheit und Automatisierung ermöglichte, die eine verbesserte 5G-Netzwerkerfahrung für Teilnehmer lieferte
- Im Februar 2024 führte ServiceNow in Zusammenarbeit mit NVIDIA telcospezifische generative AI-Lösungen ein, um Service-Erfahrungen zu verbessern, Service-Garantie-Teams optimiert, präzise und zeitnahe Erläuterungen zu Netzproblemen zu bieten und so die Auflösung und Kundenzufriedenheit zu verbessern
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











