


Global Photodetektoren Quantum Dots Market Segmentation, Nach Materialtyp (Lead Sulfide Quantum Dots, Lead Selenide Quantum Dots, Mercury Cadmium Telluride Quantum Dots, Graphene Quantum Dots, Perovskite Quantum Dots, Andere)
Was ist die Photodetektoren Cells Quantum Dots Marktgröße und Wachstumsrate
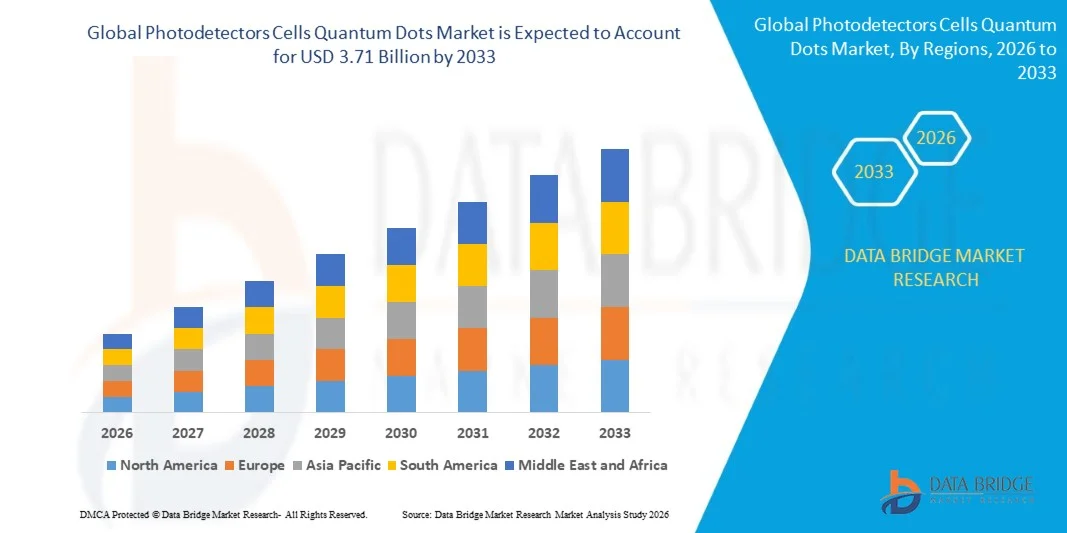
- Nach der Data Bridge Market Research Analyse wurde der Markt für Photodetektoren-Zellen-Quantenpunkte auf dem Markt geschätzt1,91 Mrd. USD im Jahr 2025und wird zu erreichen3,71 Milliarden USD bis 2033, in einemCAGR von 8.65%2026 bis 2033.
- Der Markt erlebt ein stetiges Wachstum, das durch die steigende Nachfrage nach kostengünstigen kurzwelligen Infrarot- (SWIR) und infraroten (NIR) Abbildungslösungen, die Erweiterung der Quantenpunktsensoren in Bildverarbeitungs- und autonomen Systemen und die zunehmende Integration der Quantenpunkt-Photodetektortechnologie in Anwendungen der Verbraucherelektronik und der industriellen Sensorik angetrieben wird.
- Der wachsende Bedarf an kompakten, kostengünstigen und hochsensiblen Fotoerkennungslösungen für Bildgebung, Spektroskopie und optische Kommunikation ist zwingend Halbleiterhersteller und Geräteintegratoren zur Übernahme von quantenpunktbasierten Photodetektortechnologien. Lösungsverarbeitete kolloidale Quantenpunktsensoren ergänzen sich zunehmend und ersetzen in ausgewählten Anwendungen traditionelle epitaktisch gewachsene Infrarot-Detektormaterialien, bieten geringere Herstellungskosten und CMOS-kompatible Integration.
- Die Konvergenz der Quantenpunkt-Photodetektortechnologie mit künstlichen Intelligenz-getriebenen Bildverarbeitungsalgorithmen ermöglicht neue Klassen intelligenter bildgebender Systeme, die in der Lage sind, aus spektralen Daten, die bisher mit herkömmlichen sichtbaren Spektralsensoren allein unzugänglich waren, wirkungsfähige Einblicke zu gewinnen.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 1.91 Milliarden
- Voraussichtlicher Marktwert (2033): USD 3.71 Milliarden
- Prognose CAGR (2026–2033): 8,65%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Photodetektors Cells Quantum Dots Market
- Nordamerika dominierte den globalen Photodetektoren-Zellen-Quantenpunkte-Markt mit dem größten Umsatzanteil von 35,74% im Jahr 2025, unterstützt durch starke Luft- und Verteidigungsinvestitionen, umfangreiche Halbleiter-FuD-Infrastruktur und vorzeitige Vermarktung von Quantenpunkt SWIR-Bildgebungstechnologie.
- Asia-Pacific wird mit einem CAGR von 10,7% von 2026 bis 2033 die am schnellsten wachsende Region sein, die durch den Ausbau der Unterhaltungselektronik, steigende Investitionen in die Halbleiterfertigungskapazität und die zunehmende Einführung von Bildverarbeitungssystemen in China, Japan und Südkorea angetrieben wird.
- Das Segment Bleisulfid-Quantenpunkte führte den Markt mit einem Anteil von 38,62% im Jahr 2025, angetrieben durch seine kostengünstige Synthese, starke Absorption über das nahe Infrarot- und kurzwellige Infrarot-Spektrum und weit verbreitete Verwendung in kommerziellen SWIR-Bildgebungssensoren.
- Das Perowskit-Quantenpunkte-Segment ist der am schnellsten wachsende Materialtyp, der eine CAGR von 11,4% registriert, was ein steigendes Forschungsinteresse an hochqualitativen, abstimmbaren Bandgap-Materialien für Photodetektoranwendungen der nächsten Generation widerspiegelt.
- Das Anwendungssegment Abbildung & Bildverarbeitung dominierte die Anwendungskategorie mit einem Umsatzanteil von 42,85% im Jahr 2025, was durch eine steigende Bereitstellung von Quantenpunktsensoren in der industriellen Automatisierung, Robotik und autonomen Fahrzeugvisionssystemen führte.
- Hybride CMOS-Quantenpunktsensoren machten im Jahr 2025 54,36% des Marktanteils der Integrationstypen aus, bevorzugt für ihre Fähigkeit, Quantenpunkt-Infrarotempfindlichkeit mit reifer, kostengünstiger Silizium-CMOS-Ausleseelektronik zu kombinieren.
- Das Anwendungssegment Biomedizinische & Gesundheitswesen ist die am schnellsten wachsende Kategorie, mit einem CAGR von 10,2%, angetrieben durch die zunehmende Annahme von quanten Punkt-basierten Photodetektoren in der Fluoreszenzbildgebung, der optischen Kohärenztomographie und der punkt-pflege-diagnostischen Geräte.
- Das industrielle Endverbrauchersegment hielt 2025 den größten Anteil bei 33,47 %, was durch die weit verbreitete Übernahme von Quantenpunkt-SWIR- und NIR-Sensoren in der Herstellung von Qualitätsinspektions- und Halbleiterscheibenanalyseanwendungen bedingt ist.
Report Scope und Photodetektoren Cells Quantum Dots Marktsegmentierung
|
Attribute |
Photodetektoren Cells Quantum Dots Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Photodetektoren Cells Quantum Dots Market
- Halbleiterhersteller integrieren zunehmend Quantenpunkt-Photodetektorschichten direkt auf Standard-CMOS-Silizium-Ausleseschaltungen, was eine kostengünstige, Wafer-Skala-Produktion von SWIR-Bildgebungssensoren ohne aufwendige III-V epitaktische Wachstumsprozesse ermöglicht.
- So erweiterte SWIR Vision Systems (nachfolgend von ON Semiconductor erworben) im März 2025 die kommerzielle Produktion seiner CMOS-kompatiblen Quantenpunkt-SWIR-Sensor-Plattform, wodurch deutlich niedrigere pro-unit-Bildungskosten für industrielle Bildverarbeitungsanwendungen ermöglicht werden.
- Die wachsende Forschung und das kommerzielle Interesse an Perowskit- und Graphenquanten-Dot-Material ermöglicht die Entwicklung von Photodetektoren mit abstimmbarer spektraler Reaktion, höherer Quantenausbeute und verbesserter Reaktionsfähigkeit im Vergleich zu herkömmlichen Blei-basierten Quanten-Dot-Materialien.
- Verbraucherelektronik-Hersteller erforschen zunehmend die Quantenpunkt-Photodetektorintegration in Smartphone-Kamera-Module und erweiterte Realitätsgeräte, um eine erweiterte spektrale Empfindlichkeit über den sichtbaren Bereich bei einem Bruchteil der Kosten herkömmlicher Infrarot-Sensortechnologien zu ermöglichen.
- Zum Beispiel liefern im Februar 2025 große Consumer-Elektronik-Komponente Ökosysteme mit Materialinnovatoren wie Nanosys fortschrittliche strategische Integrationswege für NIR-sensitive Quantenpunktschichten in Smartphone-Kamera-Sensor-Module der nächsten Generation.
- Die zunehmende Investition in die hyperspektrale Bildgebungstechnologie für landwirtschaftliche, Umweltüberwachungs- und Lebensmittelqualitätsinspektionsanwendungen treibt die Nachfrage nach Quantenpunkt-Photodioden-Arrays, die eine gleichzeitige mehrbandige spektrale Detektion mit deutlich geringeren Kosten als herkömmliche hyperspektrale Bildgebungssysteme ermöglichen.
- So hat beispielsweise im Januar 2025 ein landwirtschaftliches Technologieunternehmen Quantenpunkt-basierte hyperspektrale Bildgebungsmodule in seine Pflanzengesundheitsüberwachungsdrohnen integriert, wodurch eine Echtzeit-Erkennung von Pflanzenstress und Nährstoffmangel in großen landwirtschaftlichen Betrieben zu einem Bruchteil der Kosten konventioneller Hyperspektralkameras ermöglicht wird.
- Da Halbleiterhersteller, bildgebende Systemintegratoren und Consumer-Elektronik-Unternehmen weiterhin kosteneffiziente, leistungsstarke Photodetektorlösungen priorisieren, wird mit der Übernahme der Quantenpunkt-Photodetektortechnologie die Rolle als störende Alternative zu konventionellen Infrarot-Detektor-Materialien beschleunigt.
Was sind die Haupttreiber des Photodetektors Cells Quantum Dots Market
- Das rasante Wachstum von Bildverarbeitungs- und industriellen Automatisierungsanwendungen hat die Nachfrage nach kostengünstigen, hochempfindlichen Photodetektoren deutlich erhöht, die über sichtbare, infrarote und kurzwellige Infrarot-Spektralbereiche betriebsfähig sind.
- So erweiterte SWIR Vision Systems im April 2025 seine Fertigungskapazität für Quantenpunkt-SWIR-Kameramodule um die steigende Nachfrage von Industrieinspektionen, landwirtschaftlichen Sortierungen und Halbleiterscheibeninspektionskunden zu erfüllen.
- Die zunehmende Übernahme von Quantenpunkt-Photodetektoren in Luftfahrt- und Verteidigungsanwendungen, einschließlich Nachtsicht-, Überwachungs- und Zielerkennungssysteme, treibt nachhaltige Regierungs- und Verteidigungsunternehmen Investitionen in Quantenpunkt-Infrarotsensor-Entwicklung.
- Zum Beispiel im Dezember 2024 erweiterte Teledyne FLIR sein Quantenpunkt-Infrarotsensor-Forschungsprogramm, um die nächste Generation, kostengünstige SWIR-Bildgebungsmodule für Verteidigungsüberwachungs- und Aufklärungsanwendungen zu entwickeln.
- Die zunehmende Risikokapital- und staatliche Fördermittel für Quantenpunkt-Material-Startups beschleunigen die Zeitlinien der Kommerzialisierung, wodurch kleinere spezialisierte Unternehmen die Produktionskapazität skaliert und neue Quantenpunkt-Photodetektor-Kchemikalien schneller vermarktet.
- So hat UbiQD im Oktober 2024 zusätzliche Wachstumsfinanzierungen für die Erweiterung der Produktionskapazitäten für ihre schwermetallfreien Quantenpunktmaterialien gesichert, die eine verstärkte Akzeptanz in der industriellen Sensorik und in der landwirtschaftlichen Technologie erfordern.
- Mit steigender Nachfrage nach kompakten, kostengünstigen Infrarot-Bildgebungen in Industrie-, Verteidigungs-, Automotive- und Consumer-Elektronik-Anwendungen wird die Quantenpunkt-Photodetektortechnologie weltweit ein Schlüsselanhänger von Sensor- und Bildgebungssystemen der nächsten Generation sein.
Welche Faktoren erschweren das Wachstum des Photodetektors Cells Quantum Dots Market
- Quantum dot photodetector Technologie steht vor anhaltenden Herausforderungen im Zusammenhang mit der langfristigen Materialstabilität, da bestimmte kolloidale Quantenpunktmaterialien bei längerer Einwirkung von Wärme, Feuchtigkeit und Licht anfällig für Oxidations- und Leistungsabbau sind.
- Diese Stabilitätsbegrenzungen erfordern, dass die Hersteller in spezialisierte Verkapselungs- und Passivierungstechniken investieren und die Komplexität und Kosten der Produktion erhöhen, insbesondere für Anwendungen, die lange Betriebszeiten wie Luft- und Raumfahrt und industrielle Erfassung erfordern.
- So betonten beispielsweise im September 2024 die von ACS Applied Nano Materials und ACS Nano veröffentlichten Erkenntnisse, dass Blei-basierte kolloidale und perovskite Quantenpunkt-Konfigurationen weiterhin Leistungsdegradation unter starker thermischer Zyklisierung erfahren und beschleunigte Arbeiten in die anorganische Shell-Passivation beschleunigten.
- Der Wettbewerb aus etablierten Infrarot-Detektor-Technologien, einschließlich InGaAs und Quecksilber Cadmium Telluride-Photodioden, beschränkt weiterhin die Quantenpunkt-Photodetektor-Adoption in leistungsstarken wissenschaftlichen und Verteidigungsanwendungen, bei denen absolute Empfindlichkeit und Rauschleistung kritische Auswahlkriterien bleiben.
- Die regulatorischen Einschränkungen von Blei- und Cadmium-basierten Materialien in mehreren Regionen, die durch Umwelt- und Gesundheitsschutzvorschriften angetrieben werden, begrenzen weiterhin die kommerzielle Annahme bestimmter Hochleistungs-Quantenpunkt-Photodetektormaterialien. Dieser regulatorische Druck beschleunigt die Forschung zu bleifreien und kadmiumfreien Alternativen, obwohl diese Ersatzmaterialien oft eine geringere Quanteneffizienz aufweisen und das Tempo der breiteren Marktakzeptanz trotz wachsender Nachfrage nach Infrarot-Sensorlösungen verlangsamen.
Wie werden die Photodetektoren Cells Quantum Dots Market segmentiert
Der Photodetektoren-Zellen-Quantenpunktemarkt wird auf der Basis von Materialtyp, Spektralbereich, Anwendung, Endverbraucher, Integrationstyp und Technologie segmentiert.
- Nach Materialtyp
Auf der Grundlage des Materialtyps wird der globale Photodetektoren-Zellen-Quantenpunktemarkt in Bleisulfid-Quantenpunkte, Blei-Selenid-Quantenpunkte, Quecksilber-Cadmium- Telluride-Quantenpunkte, Graphen-Quantenpunkte, Perovskite-Quantenpunkte und andere segmentiert. Das Segment Bleisulfid-Quantenpunkte dotierte den Markt mit einem Anteil von 38,62% im Jahr 2025, aufgrund seines kostengünstigen Syntheseprozesses, einer starken Absorption über das nahe Infrarot- und kurzwellige Infrarot-Spektrum und einer weit verbreiteten kommerziellen Verwendung in SWIR-Bildgebungssensoren. Diese Materialien bleiben die bevorzugte Wahl für bildgebende Systementwickler, die eine reife, gut charakterisierte Quantenpunktchemie für Infrarot-Photodetektoranwendungen suchen.
Das Perowskit-Quantenpunkte-Segment soll das schnellste Wachstum bei einem CAGR von 11,4% von 2026 bis 2033 registrieren, das von steigendem Forschungsinteresse an hochquantum-yield, Tunable-Bandgap-Materialien mit verbesserter Reaktionsfähigkeit und niedrigeren Fertigungstemperaturen im Vergleich zu herkömmlichen Blei-basierten Quantenpunktmaterialien angetrieben wird. Fortschritte bei der Perovskit-Quantenpunktstabilität und Verkapselungstechniken beschleunigen die Segmenterweiterung.
- Von Spetral Range
Auf Basis des Spektralbereichs wird der globale Photodetektoren-Zellen-Quantenpunktmarkt in sichtbare, infrarote, kurzwellige Infrarot-, mid-wave Infrarot- und ultraviolette Segmente segmentiert. Das kurzwellige Infrarot-Segment führte den Markt mit einem Anteil von 34.17% im Jahr 2025, unterstützt durch seine kritische Rolle in Anwendungen wie Halbleiterscheibeninspektion, landwirtschaftliche Sortierung und lichtarmen Überwachungsabbildungen, die nicht effektiv von sichtbaren Spektralsensoren allein angesprochen werden können.
Das Nah-Infrarot-Segment wird erwartet, dass das schnellste Wachstum bei einem CAGR von 9,8% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach NIR-sensitiven Quantenpunktsensoren in der Unterhaltungselektronik, der biometrischen Authentifizierung und Augmented-Reality-Anwendungen, die eine erweiterte spektrale Empfindlichkeit über den sichtbaren Bereich erfordern.
- Anwendung
Auf der Basis der Anwendung wird der globale Photodetektoren-Zellen-Quantenpunkte-Markt in Abbildung & Bildverarbeitung, Spektroskopie, optische Kommunikation, biomedizinische & Gesundheitswesen-Bildgebung, Luft- und Raumfahrt & Verteidigung, Verbraucherelektronik und industrielle Sensorik segmentiert. Das Segment Bildgebung & Bildverarbeitung dominierte den Markt mit einem Anteil von 42,85% im Jahr 2025 aufgrund steigender Einsatz von Quantenpunktsensoren in der industriellen Automatisierung, Robotik und autonomen Fahrzeugsichtsystemen, die eine kostengünstige, hochempfindliche Infrarot-Bildgebung erfordern. die kontinuierliche Erweiterung von automatisierten Fertigungs- und Qualitätskontrollsystemen verstärkt die Dominanz dieses Segments.
Das Segment der biomedizinischen und Gesundheitswesen-Bildgebung wird voraussichtlich die schnellste CAGR von 10,2% von 2026 bis 2033 bezeugen, die von diesem Wachstum angetrieben wird, indem die Annahme von quantenpunktbasierten Photodetektoren in der Fluoreszenz-Bildgebung, der optischen Kohärenztomographie und punktgenauen Diagnosegeräten, die kompakte, hochempfindliche optische Sensorkomponenten erfordern, gesteigert wird.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der globale Photodetektoren-Zellen-Quantenpunktmarkt in Consumer-Elektronik-Hersteller, Automotive, Aerospace & Defense, Healthcare & Life Sciences, Industrie und Telekommunikation segmentiert. Das Industriesegment dominierte den Markt mit einem Anteil von 33,47% im Jahr 2025 aufgrund der weit verbreiteten Annahme von Quantenpunkt SWIR und NIR-Sensoren bei der Herstellung von Qualitätsinspektionen, Halbleiterscheibenanalysen und landwirtschaftlichen Sortieranwendungen. die zunehmende Betonung auf automatisierte, zerstörungsfreie Inspektionsprozesse verstärkt die führende Position dieses Segments.
Das Automotive-Segment wird von 2026 bis 2033 die schnellste CAGR von 11,1 % erleben, die durch die zunehmende Integration von Quantenpunkt-Infrarotsensoren in fortschrittliche Fahrerassistenzsysteme und autonome Fahrzeugwahrnehmungsplattformen, die zuverlässige, kostengünstige Nachtsicht- und Objekterkennungsfunktionen erfordern, angetrieben wird. Zudem beschleunigt die zunehmende Investition von Automobilzulieferern in die Sensortechnologien der nächsten Generation die Übernahme in diesem Segment weiter.
- Mit Integrationstyp
Auf Basis des Integrationstyps wird der globale Photodetektoren-Zellen-Quantenpunktmarkt in hybride CMOS-Quantenpunktsensoren, Standalone-Quantenpunkt-Photodetektoren und Quantenpunkt-Photodioden-Arrays segmentiert. Das hybride CMOS-Quantenpunkt-Sensoren-Segment dominierte den Markt mit einem Anteil von 54,36% im Jahr 2025 aufgrund seiner Fähigkeit, Quantenpunkt-Infrarotempfindlichkeit mit reifer, kostengünstiger Silizium-CMOS-Ausleseelektronik zu kombinieren, wodurch die Herstellung von Wafer-Skala und erhebliche Kostensenkung im Vergleich zu herkömmlichen III-V-Infrarotdetektor-Technologien ermöglicht wird. etablierte Halbleitergießbeziehungen unterstützen die führende Position dieses Segments weiterhin.
Das Segment der Quantenpunkt-Photodioden-Arrays wird erwartet, dass die schnellsten CAGR von 9,6% von 2026 bis 2033, angetrieben durch die steigende Annahme von Multipixel-Array-Konfigurationen in der Spektroskopie und Hyperspektral-Bildgebung Anwendungen, die eine gleichzeitige Detektion über mehrere Spektralbänder erfordern, beobachtet wird.
- Von der Technik
Auf Basis der Technologie wird der globale Photodetektoren-Zellen-Quantenpunktmarkt in kolloidale Quantenpunkte, Quantenpunkt-in-a-well und Quantenpunkt-Heterostrukturen segmentiert. Das Segment der kolloidalen Quantenpunkte dotierte den Markt mit einem Anteil von 61,28% im Jahr 2025 aufgrund seiner Lösungsverarbeitbarkeit, Kompatibilität mit kostengünstigen Roll-to-Roll- und Spin-Coating-Herstellungstechniken und einer breiten Abstimmbarkeit der spektralen Reaktion durch Partikelgrößensteuerung. Die weit verbreitete kommerzielle Verfügbarkeit von kolloidalen Quantenpunktmaterialien von etablierten Lieferanten verstärkt weiterhin die führende Position dieses Segments.
Das Segment der Quantenpunkt-Heterostrukturen wird voraussichtlich die schnellsten CAGR von 9,3 % von 2026 bis 2033 erleben, die durch die zunehmende Forschungs- und Entwicklungsinvestition in fortgeschrittene Mehrschicht-Quantenpunkt-Architekturen mit verbesserter Trägerhaftung, höherer Reaktionsfähigkeit und reduziertem Dunkelstrom für anspruchsvolle Luftfahrt- und wissenschaftliche Bildgebungsanwendungen angetrieben werden.
Welche Region hält den größten Teil des Photodetektors Cells Quantum Dots Market
- Nordamerika dominierte den Photodetektoren-Zellen-Quantenpunkte-Markt und entfiel auf den größten Umsatzanteil von 35,74% im Jahr 2025, unterstützt durch starke Luft- und Verteidigungsinvestitionen, umfangreiche Halbleiterforschungsinfrastruktur und frühen Kommerzialisierung von Quantenpunkt SWIR-Bildgebungstechnologie von führenden regionalen Unternehmen.
- Die Region profitiert auch von einer beträchtlichen staatlichen Finanzierung für wehrbezogene Infrarot-Sensing-Forschung, einer starken Basis von risikobehafteten Quantenpunkt-Material-Startups und einer wachsenden Übernahme von Quantenpunktsensoren in industriellen Automatisierungs- und Bildverarbeitungsanwendungen. Die Entwicklung der Sensortechnologie der nächsten Generation verstärkt weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Photodetektoren Cells Quantum Dots Market Insight
Der US-Fotodetektoren-Zellen-Quantenpunkte-Markt hält den größten Anteil in Nordamerika, angetrieben durch erhebliche Verteidigung und Luft- und Raumfahrt-Investitionen in Infrarot-Sensortechnologie, eine starke Konzentration von Quantenpunkt-Materialforschungseinrichtungen und Startups, und wachsende kommerzielle Adoption über industrielle Bildverarbeitung Anwendungen. Die steigenden Investitionen von Halbleiterunternehmen in der CMOS-kompatiblen Quantenpunkt-Sensorfertigung unterstützen das Marktwachstum weiter. Darüber hinaus verstärkt die fortgesetzte Regierungsfinanzierung für die Sensorforschung der nächsten Generation die Position des Landes als globaler Marktführer in der Quantenpunkt-Fotodetektorinnovation.
Kanada Photodetektoren Cells Quantum Dots Market Insight
Kanadas Fotodetektoren, Zellen und Quantenpunkte Markt gewinnt an Dynamik, unterstützt von starken Forschungsfähigkeiten, Regierungsinitiativen und der wachsenden Einführung fortschrittlicher Photoniktechnologien. Quantenpunkte werden zunehmend für leistungsfähige Photodetektoren, Solarzellen, Bildgebung, Sensorik, Displays und Telekommunikation erforscht. Kanadas etabliertes Quantentechnologie-Ökosystem und die Zusammenarbeit zwischen Wissenschaft, Industrie und Regierung fördern die Vermarktung. Besonders vielversprechend sind Chancen in kadmiumfreien Quantenpunkten, Infrarot-Erkennung, medizinischer Bildgebung, energieeffizienten Geräten und optischen Sensoranwendungen der nächsten Generation.
Asien-Pazifik Photodetektoren Cells Quantum Dots Market Insight
Der asiatisch-pazifische Photodetektoren-Zellen-Quantenpunkte-Markt wird erwartet, dass schnelles Wachstum, angetrieben durch den Ausbau der Consumer-Elektronik-Produktion, steigende Investitionen in Halbleiterfertigungskapazität, und wachsende Einführung von Bildverarbeitungs- und Industriesensorsystemen in Ländern wie China, Japan und Südkorea. Die zunehmende staatliche Investition in nationale Halbleiterforschungskapazitäten und die steigende Nachfrage nach kostengünstigen Infrarot-Bildungslösungen unterstützen die regionale Markterweiterung. Darüber hinaus wird die zunehmende Präsenz von Herstellern von Verbraucherelektronik, die die Quantenpunkt-Sensor-Integration untersuchen, die Adoption in der gesamten Region beschleunigen.
China Photodetektoren Zellen Quantum Dots Markt Insight
China Photodetektoren Zellen Quantenpunkte Markt wächst rasant, angetrieben durch die Erweiterung der inländischen Halbleiterproduktion Kapazität, steigende Investitionen in die Bildverarbeitung und industrielle Automatisierung, und wachsende staatliche Unterstützung für fortschrittliche Materialforschung. Die zunehmende Übernahme von Quantenpunkt-Infrarotsensoren in der Fertigung von Qualitätsinspektionen und Anwendungen in der Unterhaltungselektronik erhöht den Marktbedarf deutlich. Darüber hinaus stellen die steigenden inländischen Quantenpunkt-Materialproduktionsfähigkeiten und die zunehmende Investition in Halbleiterforschungseinrichtungen China als einer der am schnellsten wachsenden Märkte für Quantenpunkt-Photodetektoren weltweit fest.
Japan Photodetektoren Cells Quantum Dots Market Insight
Der Japan Photodetektoren-Zellen-Quantenpunkte-Markt zeigt durch die starke Halbleiter- und Bildgebungssensor-Produktionsbasis des Landes, die fortschrittlichen Materialforschungsfunktionen und die zunehmende Einführung von Bildverarbeitungssystemen in der Automobil- und Industriebranche ein konsistentes Wachstum. Führende bildgebende Sensor- und Halbleiterunternehmen investieren weiterhin in die Quantenpunkt-Photodetektorforschung für Kamera- und Sensoranwendungen der nächsten Generation. Darüber hinaus trägt die anhaltende Innovation in der kolloidalen Quantenpunktsynthese und CMOS-Integrationstechnologien zum Marktwachstum in Japan bei.
Welche sind die Top-Unternehmen in Photodetektoren Cells Quantum Dots Markt
Die Photodetektoren Zellen Quantenpunkteindustrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- SWIR Vision Systems, Inc.(US)
- Verzweiflung Oy(Finnland)
- Nanoco Group plc(USK)
- UbiQD, Inc.(US)
- Hamamatsu Photonics K.K.(Japan)
- Teledyne FLIR LLC (USA)
- Sony Semiconductor Solutions Corporation (Japan)
- Quantum Materials Corp (USA)
- Crystalplex Corporation (USA)
- Voxtel, Inc. (TT Electronics) (US)
- Quantum Solutions LLC (U.A.E.)
- Nexdot SAS (Frankreich)
- ams OSRAM AG (Österreich)
- Excelitas Technologies Corp. (USA)
- First Sensor AG (TE Connectivity) (Deutschland)
- QD Laser, Inc. (Japan)
- Edinburgh Instruments Ltd. (U.K.)
- Samsung Electronics Co., Ltd. (Südkorea)
- Thorlabs, Inc. (USA)
- Hamamatsu Photonics Europe GmbH (Deutschland)
Was sind die neuesten Entwicklungen in Photodetektoren Cells Quantum Dots Market
- Im September 2025 stellte SWIR Vision Systems ein Quantenpunkt-SWIR-Kameramodul der nächsten Generation mit verbesserter Quanteneffizienz und erweiterter spektraler Empfindlichkeit vor, das auf industrielle Inspektionen und landwirtschaftliche Sortieranwendungen abzielt, die eine hochauflösende Infrarotabbildung bei reduzierten Systemkosten erfordern.
- Im Januar 2025, Emberion Oy erweiterte seine Fertigungskapazität für Quantenpunkt-Infrarotsensormodule in Europa, um die steigende Nachfrage von industriellen Bildverarbeitungs- und Spektroskopiekunden in der gesamten Region zu erfüllen.
- Im November 2025 kündigte die Nanoco Group eine neue Liefervereinbarung mit einem Hersteller von Komponenten für Unterhaltungselektronik an, um kadmiumfreie Quantenpunktmaterialien für NIR-Sensoranwendungen der nächsten Generation bereitzustellen und ihre Präsenz jenseits der Displaytechnologie in das Segment Photodetektormaterialien zu erweitern.
- Im November 2024 startete Hamamatsu Photonics eine aktualisierte Quantenpunkt-Fotodioden-Array-Produktlinie mit verbesserter Dunkelstromleistung, die für anspruchsvolle wissenschaftliche und aerospace Hyperspektral-Bildgebungsanwendungen konzipiert wurde.
- Im Juni 2023 kooperierte UbiQD mit mehreren wissenschaftlichen Forschungseinrichtungen, um die Feldvalidierung ihrer schwermetallfreien Quantenpunkt-Photodetektormaterialien durchzuführen, wodurch eine verbesserte Umweltverträglichkeit unter Beibehaltung wettbewerbsfähiger spektraler Empfindlichkeit für industrielle Sensoranwendungen nachgewiesen wird.
- Im August 2024 erweiterte Quantum Solutions LLC seine Produktionsstätte für kolloidale Quantenpunkt-Photodetektormaterialien, um die Produktionskapazität zu erhöhen und die steigende Nachfrage von bildgebenden Sensorentwicklern in ganz Europa und im Nahen Osten zu unterstützen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











