


Global Rigid Food Packaging Market Segmentation, Nach Material (Kunststoff, Metall, Pappe und andere), Produkttyp (Bottles & Jars, Trays & Clamshells, Tuben, Cups & Pots, Cans, Boxes & Container, and Others), Anwendung (Dairy Products, Fleisch, Poultry Fruit & Seafood, Bäckerei & Confectionery, Säckerei & Container & Food Trends
Was ist die Rigid Food Packaging Markt Größe und Wachstum Rate
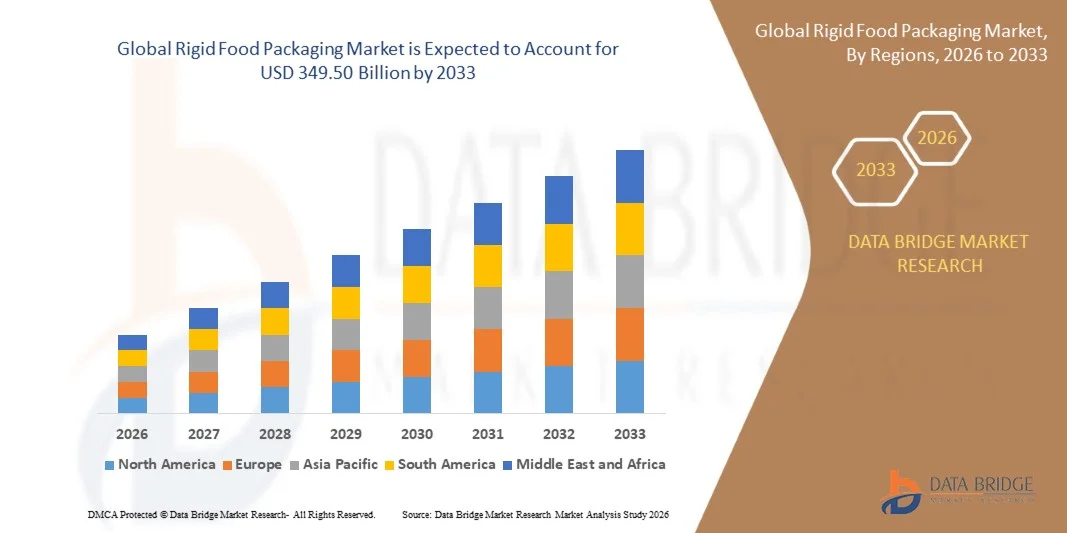
- Nach der Data Bridge Market Research Analyse wurde der starre Lebensmittelverpackungsmarkt auf241.30 Milliarden USD in 2025und wird zu erreichen349,50 Milliarden USD bis 2033, in einemCAGR von 4,70% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das durch steigende Nachfrage nach bequemen und langlebigen Lebensmittelverpackungslösungen, steigenden Verbrauch von verpackten undFertiggerichte,und zunehmende Übernahme von recycelbaren und leichtgewichtigen Verpackungsmaterialien in der Lebensmittel- und Getränkeindustrie.
- Die zunehmende Nachfrage nach längerer Haltbarkeit und sicherem Lebensmitteltransport, verbunden mit strengeren Lebensmittelsicherheits- und Verpackungsvorschriften, sind zwingend Lebensmittelhersteller und Einzelhändler, um fortschrittliche starre Verpackungslösungen zu übernehmen. Kunststoffbehälter, Flaschen, Tabletts, Dosen und andere starre Formate werden durch den Schutz vor Verunreinigungen, Produktschäden, Feuchtigkeit und Umweltbelastung bei gleichzeitiger effizienter Lagerung und Verteilung angesetzt.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 241.30 Milliarden
- Voraussichtlicher Marktwert (2033): USD 349.50 Milliarden
- Prognose CAGR (2026–2033): 4,70%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Rigid Food Packaging Market
- Nordamerika dominierte den starren Lebensmittelverpackungsmarkt mit dem größten Umsatzanteil von 30,0% im Jahr 2025, unterstützt von einer etablierten Lebensmittelindustrie, einem hohen Verbrauch von verpackten Lebensmitteln und einer starken Nachfrage nach bequemen und langlebigen Verpackungslösungen.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 5,3 % von 2026 bis 2033 sein, die durch den Ausbau der Lebensmittelverarbeitungskapazität, die zunehmende Urbanisierung, die Erhöhung des verpackten Lebensmittelverbrauchs und die wachsende Investitionen in moderne Verpackungsinfrastruktur gefördert wird
- Das Kunststoffsegment führte den Markt mit einem Anteil von 68,0% in 2025, angetrieben durch seine Vielseitigkeit, leichte Eigenschaften, Wirtschaftlichkeit und starke Barriereeigenschaften
- Paperboard ist der am schnellsten wachsende Materialtyp, der eine CAGR von 5,3 % registriert, was die Nachfrage nach recycelbaren und umweltbevorzugten Verpackungslösungen widerspiegelt.
- Das Segment Flaschen & Gläser dominierte die Produktkategorie mit einem Umsatzanteil von 39,0% in 2025, führte durch den weit verbreiteten Einsatz über Milchprodukte, Saucen, Gewürze, verarbeitete Lebensmittel und andere verpackte Lebensmittelkategorien.
- Die Milcherzeugnisse entfielen auf 30,0% des Marktanteils in 2025, bevorzugt durch die umfangreiche Verwendung von starren Verpackungen für Milch, Joghurt, Käse, Butter, Creme und andere Milcherzeugnisse
- Das Segment Fertiggerichte ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 5,6%, angetrieben durch Urbanisierung, beschäftigte Lebensstile und wachsende Konsumentenpräferenz für bequeme Essenslösungen
Report Scope und Rigid Food Packaging Market Segment
|
Attribute |
Rigid Lebensmittelverpackung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Rigid Food Packaging Market
- Rigid Lebensmittelverpackungen verlagern sich zunehmend auf recycelbare und kreisförmige Formate, da Lebensmittelmarken versuchen, die Verwendung von Kunststoffen zu reduzieren, die Wiederverwertbarkeit zu verbessern und den wachsenden Verbraucher- und regulatorischen Erwartungen für nachhaltige Verpackungslösungen weltweit gerecht zu werden.
- So startete Klöckner Pentaplast im Februar 2025 mit Tesco und Hilton Foods einen UK-Pilot mit 100 % recycelten PET-Tabletten aus zurückgewonnenen Food-Tabletten und unterstützte das Closed-Loop-Recycling für Lebensmittelverpackungssysteme.
- Verpackungshersteller entwickeln leichte, starre Formate, die Barrierenschutz, Haltbarkeit, Bequemlichkeit und strukturelle Leistungsfähigkeit bei gleichzeitiger Reduzierung des Materialverbrauchs und Verbesserung der Transporteffizienz in der Lebensmittelverarbeitung, im Einzelhandel und im Lebensmittelservice weltweit gewährleisten.
- Fertiggerichte, Tiefkühlkost und Convenience-Produkte erhöhen die Nachfrage nach starren Schalen, Wannen, Tassen und Behältern, die Portabilität, Mikrowellenkompatibilität, Produktschutz und erweiterte Haltbarkeit für zunehmend urbane Verbraucher weltweit heute bieten.
- So startete Coveris im Juni 2025 BarrierFresh MAP-Tabletten für Fleisch, Fisch und Geflügel, wodurch die Verwendung von Kunststoffen um 90 % unter Beibehaltung der Recycelbarkeit, der hermetischen Abdichtung und einer berichteten 21-tägigen Haltbarkeitsleistung reduziert wurde.
- Da sich die Nachhaltigkeitsanforderungen intensivieren, erweitern Verpackungsunternehmen recycelbare und stoffarme Lösungen, unter Beibehaltung der Lebensmittelsicherheit, der Produktsichtbarkeit und der betrieblichen Verträglichkeit, Positionierung der Rundheit und der Leichtigkeit als zentrale Trends, die die Innovation der starren Lebensmittelverpackung weltweit prägen.
Was sind die Haupttreiber des Rigid Food Packaging Market
- Der steigende Verbrauch von verpackten, verarbeiteten und gebrauchsfertigen Lebensmitteln erhöht die Nachfrage nach starren Verpackungen, die Haltbarkeit, Produktschutz, Portabilität, Kontaminationsbeständigkeit und längere Haltbarkeit im Einzelhandel und im Lebensmittelbereich weltweit bieten.
- Zum Beispiel kündigte Amcor im Juni 2025 ein maßgeschneidertes Drei-Komponenten-Harttablett für Cofigeos neues Sortiment an Mikrowellenfertiggerichten mit Einzelbedienung an, mit dem leichten Polypropylen-Tablet, das für die Recyclierbarkeit ausgelegt ist und für fünf William Saurin Mon Trio Gourmand-Rezepte bestimmt ist.
- Lebensmittelhersteller übernehmen zunehmend recycelbare starre Verpackungen, um Nachhaltigkeitsziele, Verbraucherpräferenzen und regulatorische Anforderungen anzugehen und dabei Barrierenleistung, Lebensmittelsicherheit, Lagerstabilität und Kompatibilität mit vorhandenen Füll- und Verarbeitungsanlagen zu gewährleisten.
- So startete Klöckner Pentaplast im Juli 2025 kp Elite Nova, ein um 10% leichter als konkurrierende Tabletts der nächsten Generation, bei gleichzeitiger Aufrechterhaltung von Barriereleistung, Dichtigkeit und mechanischer Festigkeit für schnell laufende Proteinverpackungslinien, was die Nachfrage nach effizienten und leistungsstarken Lebensmittelverpackungsformaten widerspiegelt.
- Wachsende Investitionen in die Lebensmittelverarbeitung, die Kalt-Ketten-Logistik, die moderne Einzelhandels- und Lieferinfrastruktur stärken die Nachfrage nach starren Behältern, Tabletts, Wannen und Flaschen, die den Handling-, Temperaturschwankungen-, Transport- und Vertriebsanforderungen weltweit standhalten.
Welche Faktoren erschweren das Wachstum des Rigid Food Packaging Market
- Rigid Lebensmittelverpackungen können höhere Materialnutzungs- und Transportkosten als leichte flexible Alternativen erfordern, wodurch Kostendrucke für Hersteller und Einzelhändler geschaffen werden und gleichzeitig die Substitution in preissensitiven Märkten zu niedrigeren Verpackungsformaten gefördert wird.
- So berichteten die Plastics Recyclers Europe im Mai 2025, dass starre HDPE- und PP-Recycling-Kapazität stagniert war, wobei nur 42 % der gesammelten harten Polyolefin-Abfälle einer angemessenen Sortierung unterzogen wurden, während höhere Inflation, Energiekosten und kostengünstige Importe weiterhin Druckrecyclingökonomie führten.
- Das Recycling von starren Lebensmittelverpackungen kann nach wie vor anspruchsvoll bleiben, wenn Formate mehrere Materialien, Barriereschichten, Klebstoffe oder unverträgliche Komponenten kombinieren, die Recyclierbarkeit reduzieren und die Sortier- und Verarbeitungsanforderungen für Abfallmanagementsysteme weltweit erhöhen.
- Die Volatilität der petrochemischen Harzpreise kann die Produktionskosten für starre Kunststoff-Food-Verpackungshersteller erhöhen, Preis- und Beschaffungsentscheidungen erschweren und möglicherweise Margen in der gesamten Verpackungswertkette reduzieren.
- Zum Beispiel berichteten Closed Loop Partners im März 2025, dass Lebensmittel- und Nicht-Lebensmittelqualität PP häufig an Materialrückgewinnungsanlagen zusammengemischt werden, da sie nicht leicht differenziert werden können, so dass es schwierig ist, ausreichende Mengen an Lebensmittelqualität recyceltem PP für Verpackungsanwendungen zu sichern.
- Die strengeren Anforderungen an die Lebensmittelkontaktsicherheit und das Recycling können die Compliance-, Test- und Materialentwicklungskosten erhöhen, insbesondere wenn Hersteller recycelte Kunststoffe annehmen und gleichzeitig die erforderlichen Sicherheits-, Barriere- und Qualitätsstandards für Lebensmittelanwendungen beibehalten.
Wie wird der Rigid Food Packaging Market segmentiert
Der starre Lebensmittelverpackungsmarkt wird auf der Grundlage von Material, Produkttyp, Anwendung und Verteilungskanal segmentiert.
- Von Material
Auf der Grundlage von Material wird der starre Lebensmittelverpackungsmarkt in Kunststoff, Metall, Karton und andere segmentiert. Das Kunststoffsegment dominierte den Markt mit einem Anteil von 68,0% im Jahr 2025, aufgrund seiner Vielseitigkeit, Leichtigkeit, Wirtschaftlichkeit und starken Barriereeigenschaften. Kunststoffmaterialien wie PET, PP,HDPE, und PS werden weit verbreitet über Milch, Fleisch, Bäckerei, Saucen, Fertiggerichte und verarbeitete Lebensmittelanwendungen verwendet. Ihre Beständigkeit gegen Feuchtigkeit, Sauerstoff, Aufprall und Verunreinigung eignet sich zum Schutz von Lebensmitteln während des Transports und der Lagerung. Auch die Kunststoffverpackung integriert sich effizient mit Schnellfüll-, Dicht-, Etikettier- und automatisierten Verpackungslinien. Die zunehmende Übernahme von recycelbaren PET-, recycelten Kunststoffen und Monomaterialstrukturen hilft dem Segment, auf Nachhaltigkeitsanforderungen zu reagieren.
Das Segment Papierkarton wird mit einem CAGR von 5,3 % von 2026 bis 2033 das schnellste Wachstum verzeichnen, das durch steigende Nachfrage nach recycelbaren und umweltbevorzugten Verpackungslösungen angetrieben wird. Paperboard gewinnt Traktion, da Lebensmittelhersteller Alternativen zu konventionellen Kunststoffverpackungen suchen und auf Nachhaltigkeitsziele reagieren. Das Material kann in starre Kartons, Schalen, Hülsen und Behälter umgewandelt werden, die für Bäckerei, Molkerei geeignet sind,gefrorene Lebensmittel, und fertige Anwendungen. Verbesserungen bei Beschichtungen und Barrieretechnologien erhöhen die Beständigkeit gegen Feuchtigkeit und Fett. Ein zunehmender Regulierungsdruck zur Reduzierung von Einweg-Kunststoffen ist es, Marken zur Bewertung von faserbasierten Verpackungen zu ermutigen. Paperboard bietet auch eine große bedruckbare Oberfläche, die Produktmarkierung und Verbraucherkommunikation unterstützt.
- Nach Produkttyp
Auf Basis des Produkttyps wird der starre Lebensmittelverpackungsmarkt in Flaschen & Gläser, Schalen & Muscheln, Wannen, Tassen & Töpfe, Dosen, Boxen & Behälter und andere segmentiert. Das Segment Flaschen & Gläser dominierte den Markt mit 39,0% Anteil im Jahr 2025, unterstützt durch den weit verbreiteten Einsatz über Milchprodukte, Saucen, Gewürze, verarbeitete Lebensmittel und andere verpackte Lebensmittelkategorien. Flaschen und Gläser bieten einen starken strukturellen Schutz und ermöglichen eine bequeme Befüllung, Lagerung, Abgabe und Wiederversiegelung. Ihre standardisierten Formen und Verschlüsse ermöglichen es Lebensmittelherstellern, eine etablierte Abfüll- und Verpackungsinfrastruktur effizient zu nutzen. Transparente Kunststoff- und Glasformate bieten auch eine Produktsichtbarkeit, die für verbrauchernahe Lebensmittelprodukte wertvoll ist. Das Segment profitiert von einer umfangreichen Verfügbarkeit über Einzelhandelskanäle und Kompatibilität mit verschiedenen Lebensmittelformulierungen und Portionsgrößen.
Das Segment Tabletts & Muscheln wird von 2026 bis 2033 am schnellsten Wachstum bei CAGR von 7,0 % bezeugt, unterstützt durch steigende Nachfrage nach frischen Lebensmitteln, speisebereiten Speisen, Bäckereiprodukten und komfortorientierten verpackten Lebensmitteln. Diese Formate bieten strukturelle Steifigkeit und helfen, Produkte gegen Zerkleinerung, Leckage und körperliche Schäden während des Transports zu schützen. Durchsichtige Muscheln ermöglichen es den Verbrauchern, Lebensmittelprodukte vor dem Kauf zu überprüfen und besonders attraktiv für frische Produkte, Bäckerei und zubereitete Lebensmittelanwendungen zu machen. Trays werden zunehmend mit automatisierten Dichtungssystemen und modifizierten Atmosphären-Verpackungstechnologien eingesetzt, um die Lebensmittelqualität zu erhalten. Das Wachstum in der Online-Kräftigung und Lebensmittelzustellung erhöht die Nachfrage nach Verpackungen, die der Handhabung und dem Transport standhalten können. Die zunehmende Annahme von Portionsmehlen und hitzebeständigen Lebensmittelbehältern unterstützt das Segment
- Anwendung
Auf der Grundlage der Anwendung wird der starre Lebensmittelverpackungsmarkt in Milchprodukte, Fleisch, Geflügel & Meeresfrüchte, Bäckerei & Süßwaren, Fertiggerichte, Obst & Gemüse, Saucen & Dressings, Babynahrung, Heimtiernahrung und andere segmentiert. Das Segment Milchprodukte dominierte den Markt mit 30,0% Anteil in 2025, angetrieben durch die umfangreiche Verwendung von starren Verpackungen für Milch, Joghurt, Käse, Butter, Creme und andere Milchprodukte. Dairy Produkte erfordern Verpackungen mit starker Kontaminationsbeständigkeit, struktureller Integrität und effektiver Schutz vor Feuchtigkeit und Sauerstoff. Rigid Tassen, Wannen, Flaschen, Behälter und Kartons sind weit verbreitet, weil sie Kalt-Ketten Lagerung und Transport unterstützen. Der zunehmende Verbrauch von preisgünstigen Milchprodukten wie z.B. probiotischer Joghurt, aromatisierter Milch und Einzelprodukte erzeugt zusätzlichen Verpackungsbedarf.
Das Angebot an Fertiggerichten wird von 2026 bis 2033 am schnellsten auf einem CAGR von 5,6% registriert, angetrieben durch zunehmende Urbanisierung, geschäftige Lebensstile und wachsende Verbraucherpräferenz für bequeme Essenslösungen. Fertiggerichte benötigen Verpackungen, die Lebensmittel während Lagerung, Transport, Wiedererwärmung und Verbrauch schützen können. Rigid-Tabletten, Wannen, Schalen und Behälter werden zunehmend verwendet, weil sie Haltbarkeit, Portionskontrolle und bequeme Handhabung bieten. Die Erweiterung der Online-Food-Lieferung, der Cloud-Küche, der Essenssets und der handelsreifen, vorbereiteten Lebensmittel stellt eine zusätzliche Nachfrage nach undichten und schlagzähen Verpackungen dar. Mikrowellenkompatible und wiederverschließbare starre Behälter werden immer wichtiger, da die Verbraucher mehr Komfort suchen. Das Wachstum in gefrorenen und gekühlten Fertiggerichten erhöht auch die Notwendigkeit von Verpackungen, die in der Lage sind, die Integrität der Produkte während der Verteilung zu erhalten.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der starre Lebensmittelverpackungsmarkt in Einzelhandel, Lebensmittelservice undE-Commerce. Das Einzelhandelssegment dominierte den Markt mit 55,0% Anteil in 2025, unterstützt durch die umfangreiche Verteilung der verpackten Milchprodukte, Fleisch, Bäckereiprodukte, Saucen, Konserven, Snacks und Fertiggerichte durch Supermärkte, Hypermärkte, Convenience Stores und andere organisierte Einzelhandelsgeschäfte. Einzelhandelsnahrungsmittel benötigen starre Verpackungen, die einen Schutz während Transport, Regallagerung, Produktanzeige und Konsumhandling bieten. Flaschen, Gläser, Dosen, Wannen, Tassen, Tabletts und Boxen werden in allen Lebensmittelkategorien verwendet. Die etablierte Infrastruktur von Supermärkten und Lebensmittelgeschäften bietet Herstellern einen breiten Marktzugang und eine hochvolumige Distributionsfähigkeit. Rigid-Verpackungen unterstützen auch Produktsicht, Etikettierung, Tamper-Evidenz und Regal-Präsentation, die wichtige Überlegungen im Einzelhandel sind.
Das E-Commerce-Segment wird das schnellste Wachstum bei CAGR von 8,0% von 2026 bis 2033, angetrieben durch die Expansion von Online-Kräfterei, Lebensmittellieferung, Schnellhandelsplattformen und direkt-zu-verbraucher Lebensmittel-Marken. Online-Verteilung erfordert Verpackungen, die Produkte gegen wiederholte Handhabung, Vibrationen, Stapeln und Transportschäden schützen können. Rigid-Container bieten eine größere strukturelle Festigkeit und helfen, Leckage, Zerkleinerung und Produktverformung bei der Last-Milch-Lieferung zu reduzieren. Die wachsende Popularität von Fertiggerichten, verpackte frische Lebensmittel, Mahlzeiten Kits, Milchprodukte und Bequemlichkeit Lebensmittel schafft zusätzliche Nachfrage nach dauerhaften starren Verpackungen. E-Commerce fördert auch die Verwendung von tamper-evident, wiederverschließbar und einfach zu handhaben Formate, die die Verbraucher-Liefererfahrung verbessern. Die zunehmende Online-Kräftedurchdringung erhöht die Nachfrage nach Verpackungen, die für eine effiziente Last-Meilen-Verteilung konzipiert sind.
Welche Region hält den größten Teil des Rigid Food Packaging Market
- Nordamerika dominierte den starren Lebensmittelverpackungsmarkt mit dem größten Umsatzanteil von 30,0% im Jahr 2025, unterstützt von einer etablierten Lebensmittelindustrie, einem hohen Verbrauch von verpackten Lebensmitteln und einer starken Nachfrage nach bequemen und langlebigen Verpackungslösungen.
- Die Region profitiert auch von der weit verbreiteten Annahme von Fertiggerichten, verarbeiteten Lebensmitteln, Milchprodukten und verpackten frischen Lebensmitteln, zusammen mit einer starken Nachfrage nach langlebigen, recycelbaren und bequemen Verpackungsformaten. Die zunehmenden Investitionen in nachhaltige Verpackungstechnologien, recycelbare Materialien und fortschrittliche Lösungen für die Lebensmittelverpackung stärken weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Rigid Food Packaging Market Insight
Der steife Lebensmittelverpackungsmarkt der USA zeigt ein starkes Wachstum aufgrund der steigenden Nachfrage nach verpackten, verarbeiteten und bequemen Lebensmitteln sowie der zunehmenden Einführung von dauerhaften und nachhaltigen Verpackungslösungen. Die reife Lebensmittel- und Getränkeindustrie des Landes, die umfangreiche Einzelhandelsinfrastruktur und der zunehmende Verzehr von Fertiggerichten, Milchprodukten, Fleisch und verpackten frischen Lebensmitteln treiben die Nachfrage in den großen Anwendungen. Darüber hinaus beschleunigt die zunehmende Betonung auf recycelbare Materialien, leichte Verpackungen und fortschrittliche Verpackungstechnologien die Einführung von starren Verpackungslösungen für Lebensmittelhersteller und Einzelhändler.
Asien-Pazifik Rigid Food Packaging Market Insight
Der asiatisch-pazifische, starre Lebensmittelverpackungsmarkt soll ein rasches Wachstum erleben, das durch die zunehmende Verstädterung, den Ausbau der Nahrungsmittel- und Getränkeproduktion und den steigenden Verbrauch von verpackten und Annehmlichkeiten in Ländern wie China, Indien und Japan getrieben wird. Das wachsende Bewusstsein für die Lebensmittelsicherheit, die zunehmende Übernahme des organisierten Einzelhandels und die steigende Nachfrage nach bequemen Verpackungsformaten unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt die zunehmende Präsenz von Lebensmittelindustrien, E-Commerce-Plattformen und moderner Lebensmittel-Service-Infrastruktur die Annahme von starren Verpackungen in der gesamten Region.
Japan Rigid Food Packaging Market Insight
Der japanische starre Lebensmittelverpackungsmarkt zeigt durch steigende Nachfrage nach bequemen, hygienischen und hochwertigen verpackten Lebensmitteln ein konsistentes Wachstum. Lebensmittelhersteller und Einzelhändler übernehmen zunehmend fortschrittliche, starre Verpackungsformate für Fertiggerichte, Milchprodukte, verarbeitete Lebensmittel und frische Lebensmittelanwendungen. Darüber hinaus trägt die zunehmende Integration von recycelbaren Materialien, leichten Verpackungstechnologien und funktionalen Designs zusammen mit dem Fokus des Landes auf Lebensmittelsicherheit und Nachhaltigkeit zum Marktwachstum bei.
China Rigid Lebensmittelverpackung Markt Insight
Der China starre Lebensmittelverpackungsmarkt wächst rasant, angetrieben durch die zunehmende Urbanisierung, die Erweiterung der Lebensmittelindustrie und die steigende Nachfrage der Verbraucher nach verpackten und bequemen Lebensmitteln. Die zunehmende Übernahme von fortschrittlichen starren Verpackungslösungen im Einzelhandel, im Lebensmittel- und im E-Commerce-Bereich wird die Nachfrage des Marktes deutlich steigern. Darüber hinaus stellen die steigenden Investitionen in die moderne Lebensmittelherstellung, die zunehmende Konzentration auf die Lebensmittelsicherheit und die rasche Entwicklung der Online-Kräfte- und Lebensmittelversorgungsinfrastruktur China als einer der am schnellsten wachsenden Märkte für starre Lebensmittelverpackungen weltweit fest.
US Rigid Food Packaging Market Insight
Der starre Lebensmittelverpackungsmarkt der USA erlebt ein stetiges Wachstum, unterstützt durch die steigende Nachfrage nach bequemen verpackten Lebensmitteln, Fertiggerichten und nachhaltigen Lebensmittelverpackungslösungen. Zunehmende Investitionen in recycelbare Verpackungsmaterialien und fortschrittliche Verpackungsinfrastruktur tragen zum Marktwachstum bei. Darüber hinaus verbessert die zunehmende Einführung von E-Commerce Lebensmittelplattformen, komfortorientierte Lebensmittelprodukte und leichten, starren Verpackungsformaten die Verpackungseffizienz und unterstützt die weitere Markterweiterung in den USA.
Deutschland Rigid Food Packaging Market Insight
Der deutsche starre Lebensmittelverpackungsmarkt wächst aufgrund der starken Lebensmittelproduktionsbasis, der fortschrittlichen Verpackungsmöglichkeiten und der zunehmenden Einführung nachhaltiger Verpackungstechnologien stetig. Lebensmittelhersteller, Einzelhändler und Verpackungshersteller nutzen zunehmend starre Verpackungen für Milch-, Fleisch-, Bäckerei-, Verarbeitungs- und gebrauchsfertige Anwendungen. Kontinuierliche Weiterentwicklungen in recycelbaren Materialien, Leichtverpackungen und effizienten Verpackungssystemen sowie starke Umwelt- und Lebensmittelsicherheitsanforderungen treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im Rigid Food Packaging Market
Die starre Lebensmittelverpackungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Amcor plc(USK)
- Sonoco Produkte Firma(US)
- Silgan Holdings Inc(US)
- Crown Holdings, Inc(US)
- Greif, Inc.(US)
- Graphic Packaging Holding Company (USA)
- Mondi plc (USA)
- Huhtamäki Oyj (Finnland)
- Winpak LTD. (Kanada)
- ALPLA Werke Alwin Lehner GmbH & Co KG (Österreich)
- RETAL Industries LTD (Cyprus)
- Jokey SE (Deutschland)
- Plastipak Holdings, Inc. (USA)
- (Österreich)
- ProAmpac (USA)
- TriMas (USA)
- Smurfit Westrock (Insel)
- Novolex Holdings, LLC (USA)
- Sabert Corporation (USA)
- Placon Corporation (USA)
Was sind die neuesten Entwicklungen im Rigid Food Packaging Market
- Im Juli 2025, Amcor kündigte eine Investition in seine Nicholasville, Kentucky Anlage, um Post-Consumer recycelte (PCR) Verpackungsproduktion Fähigkeiten für starre Verpackungen zu erweitern. Das neue System ermöglicht eine präzise PCR-Mischung über mehrere Produktionslinien und ermöglicht es Kunden, recycelte Gehalte auszuwählen, einschließlich bis zu 100 % PCR. Die erweiterte Fähigkeit ist auch zur Unterstützung von Anwendungen für Lebensmittel und andere Verbraucherverpackungen gedacht, um Amcors Fokus auf zirkuläre und nachhaltigere starre Verpackungslösungen zu stärken.
- Im Juni 2025 kündigten Amcor und Cofigeo die Entwicklung eines maßgeschneiderten 3-kompartment-fertigen Tabletts für Cofigeos neues Sortiment an Mikrowellen-Einzelgerichten an. Das überwiegende Polypropylen-Tablet wurde nach Design für Recycling-Richtlinien entworfen und verfügt über eine minimale Funktionsbarriere, um das Recycling innerhalb der französischen Polypropylen-Recycling-Infrastruktur zu unterstützen. Die Entwicklung demonstriert den zunehmenden Einsatz von recycelbaren starren Tabletts für bequeme gebrauchsfertige Lebensmittelanwendungen.
- Im April 2024 startete Amcor eine einliter karbonisierte Softdrinkflasche aus 100% Nachverbraucher recyceltem PET. Die neue starre Flasche wurde im Rahmen des Bestandsverpackungsportfolios von Amcor eingeführt, um Marken dabei zu unterstützen, recycelten Inhaltsanforderungen gerecht zu werden und gleichzeitig eine leicht verfügbare Verpackungsoption zu bieten. Die Markteinführung unterstreicht die Bewegung der Industrie in Richtung einer stärkeren Wiederverwertung und kreisförmigeren starren Verpackungslösungen.
- Im Juli 2023 kündigten SEE und ExxonMobil eine Food-Packaging-Tablet-Kreislauf-Initiative in Australien an, in der CRYOVAC vorgeformte Lebensmittelverpackungsfächer umfasste. Die Zusammenarbeit führte Trays mit Harzen ein, die die Exxtend-Technologie von ExxonMobil für fortschrittliche Recycling- und Massenbilanzzuschreibung nutzen. Die Initiative konzentrierte sich auf die Verbesserung der Rundheit von Kunststoffen, die für frisches rotes Fleisch verwendet werden. Die Entwicklung zeigte eine verstärkte Zusammenarbeit über die Wertschöpfungskette der Verpackungen, um recycelbare und kreisförmige starre Lebensmittelverpackungslösungen voranzutreiben.
- Im Mai 2021 startete Berry Global seine CombiLight-Verpackungslösung, einen ressourceneffizienten Lebensmitteltopf, der für Anwendungen wie Joghurt, Cremekäse und Hüttenkäse entwickelt wurde. Die Verpackung kombiniert eine Kunststoffstruktur mit beschichteten Naturfasern, um einen leichten, starren Lebensmittelbehälter unter Beibehaltung von Festigkeit, Stabilität, Fettbeständigkeit und Kompatibilität mit vorhandenen Fülllinien zu schaffen. Die Entwicklung widerspiegelte die wachsenden Industriebemühungen, den Materialeinsatz zu reduzieren und ressourceneffizientere starre Verpackungsformate für Lebensmittelanwendungen einzuführen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











