



Global Robot Charging Station Market Segmentation, Nach Typ (Fixed, Mobile), Nach Ladestufe (Level 1, Level 2, Level 3), Durch kommerzielle Anwendung (Parkeinrichtungen, Flughäfen, Einzelhandelszentren & Malls, Andere)- Industrietrends und Prognose bis 2033
Was ist die Robot Charging Station Marktgröße und Wachstum Rate
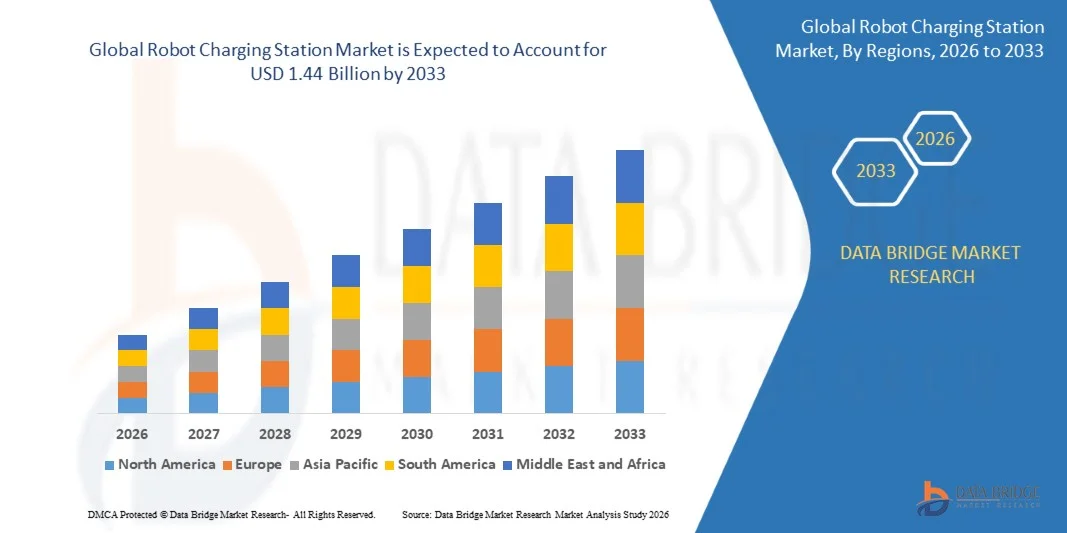
- Wie pro Marktanalyse wurde der Global Robot Charging Station Market auf etwa0,79 Mrd. USD in 2025und wird zu erreichen1,44 Mrd. USD bis 2033, in einemCAGR von 13,70% von 2026 bis 2033.
- Der Markt zeigt ein starkes Wachstum, das durch die zunehmende Übernahme autonomer mobiler Roboter, automatisiert geführter Fahrzeuge und Serviceroboter, die steigende Nachfrage nach unterbrechungsfreien Robotern, die wachsende Automatisierung in der Industrie und die Notwendigkeit eines effizienten und automatisierten Batteriemanagements getrieben wird. Die Fähigkeit der Roboter-Ladestation s, autonomes Nachladen zu ermöglichen, Betriebsstillstand zu reduzieren, die Roboterauslastung zu verbessern und kontinuierliche Workflows zu unterstützen, unterstützt die Markterweiterung.
- Die zunehmende Nachfrage nach Lagerautomatisierung, Logistikautomatisierung, Fertigungsrobotik, Healthcare-Roboter, Reinigungsroboter, Lieferroboter und autonomen mobilen Robotern ermutigt Unternehmen, Robot Charging Stations in Branchen wie Fertigung, Lagerhaltung und Logistik, Healthcare, Einzelhandel, Gastfreundschaft, Landwirtschaft und Transport zu übernehmen. Fortschritte beim drahtlosen Laden, automatisierte Docking-Systeme, Batteriemanagement-Systeme, autonome Navigation, intelligente Lade- und IoT-fähige Überwachung schaffen weitere Chancen für das Marktwachstum.
Marktgröße und Prognose
- Marktwert (2025): 0,79 Mrd. USD
- Voraussichtlicher Marktwert (2033): 1,44 Mio. USD
- Prognose CAGR (2026–2033): 13,70%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Robot Charging Station Market
- Asia-Pacific dominierte die Robot Charging Station , mit einem Umsatzanteil von 51,0% im Jahr 2025, unterstützt durch schnelle Industrialisierung, Erweiterung der Fertigungs- und Logistikautomatisierung, zunehmende Bereitstellung autonomer mobiler Roboter, und steigende Investitionen in Lager- und Smart Factory-Technologien. China, Japan, Südkorea und Indien tragen durch zunehmende Automatisierungs- und Industrie 4.0-Initiativen maßgeblich zur regionalen Adoption bei. Die Region wird voraussichtlich ihre führende Position während der Prognosezeit beibehalten.
- Asia-Pacific wird auch das schnellste Wachstum bezeugen, eine CAGR von 16,2% von 2026 bis 2033 registriert, unterstützt durch den zunehmenden Einsatz autonomer Roboter in Fertigungs-, Lager-, Logistik-, Gesundheits-, Einzelhandels- und Serviceanwendungen. Die wachsende Nachfrage nach automatisierten Batterieaufladungen, kontinuierlichen Roboterbetrieben und intelligenter Ladeinfrastruktur unterstützt die regionale Markterweiterung.
- Automatische Ladestationen dominierten den Markt durch Ladetyp, was einen Marktanteil von 64,0% im Jahr 2025 ausmachte, unterstützt durch steigende Nachfrage nach autonomen Roboterbetrieben, reduzierte manuelle Intervention, verbesserte Flottenauslastung und kontinuierliche Ladefähigkeit. Automatische Ladelösungen werden zunehmend mit autonomen mobilen Robotern, automatisierten geführten Fahrzeugen und Servicerobotern in anspruchsvollen industriellen und kommerziellen Umgebungen integriert.
- Autonome Mobile Robots (AMRs) dominierten den Markt nach Robotertyp, was einen Marktanteil von 42,0% im Jahr 2025 ausmachte, der durch die zunehmende Einführung flexibler Robotersysteme für den Materialtransport, die Auftragserfüllung, die Inventarbewegung und den Lagerbetrieb angetrieben wird. Der zunehmende Einsatz von AMRs in E-Commerce-Fertigungszentren, Fertigungsanlagen und Distributionszentren soll die Nachfrage nach automatisierter Ladeinfrastruktur weiter erhöhen.
- Warehousing und Logistik dominierten den Markt durch Anwendung, was einen Marktanteil von 36,0% im Jahr 2025, unterstützt durch schnelles Wachstum im E-Commerce, zunehmende Lagerautomatisierung, Arbeitsknappheit und steigende Nachfrage nach kontinuierlichen Material-Handling-Betrieben. Das Produktionssegment soll mit einem CAGR von 14,8% von 2026 bis 2033 ein starkes Wachstum verzeichnen, unterstützt durch den zunehmenden Einsatz autonomer Roboter für Materialhandling, Montage, Maschinenneigung und Intralogistik.
Report Scope und Robot Charging Station Marktsegmentierung
|
Attribute |
Roboter Ladestation Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Schlüsseltrend im Robot Charging Station Market
- Die Hersteller von Robot Charging Station konzentrieren sich zunehmend auf autonome und AI-fähige Ladetechnologien, die Integration von Computervision, fortschrittliche Sensoren, Roboterarme, intelligente Navigation und automatisierte Docking-Systeme, um Robotern zu ermöglichen, Ladestationen zu lokalisieren, genau auszurichten, Ladevorgänge einzuleiten und Operationen mit minimalem menschlichen Eingriff wieder aufzunehmen. Dieser Trend unterstützt die Entwicklung vollautonomer Robotik-Flotten und reduziert ladungsbedingte Ausfallzeiten.
- Die Entwicklung schnellerer, drahtloser und flexibler Ladesysteme gewinnt an Zugkraft, da die Hersteller den kontinuierlichen Betrieb autonomer mobiler Roboter (AMR), Lieferroboter, Roboterfahrzeuge und anderer automatisierter Systeme unterstützen wollen. Kontaktlose induktive Lade-, Mehrfach-Bay-Lade- und automatisierte Docking-Lösungen werden zunehmend entwickelt, um die manuelle Kabelführung zu eliminieren, die Ladeeffizienz zu verbessern und das Laden direkt in Roboter-Workflows zu integrieren.
- So startete Rocsys im April 2026 die M1-Multi-Bay-Freihand-EV-Ladelösung, die für autonome Mobilität und Robotaxi-Flotten konzipiert wurde. Das System unterstützt das Aufladen von bis zu 10 Ladebuchten mit Roboterarmen und AI-powered Computer Vision, während das Unternehmen anschließend eine Erweiterung der Serie 13 Mio. USD angekündigt hat, um die Kommerzialisierung und den Einsatz in Regionen zu beschleunigen.
- Die Hersteller erweitern auch Roboter-Ladeanwendungen über die konventionelle Industrieautomatisierung hinaus, mit zunehmender Übernahme über autonome Lieferung, Lagerhaltung, Logistik, Roboterinspektion, Außensicherheit, Gesundheitsversorgung und Mobilitätsanwendungen. Gleichzeitig fördern drahtlose Energieübertragung, intelligentes Lademanagement, Cloud-verbundene Überwachung, Multi-Robot-Ladung und AI-basierte autonome Docking den Übergang von Ladestationen von Basis-Stromversorgungsanlagen in intelligente Infrastruktur, die kontinuierlich arbeitende Roboterökosysteme unterstützen kann.
Was sind die Schlüsseltreiber des Robot Charging Station Market
- Robot Charging Station Hersteller konzentrieren sich zunehmend auf AI-fähige autonome Ladesysteme, integrieren Bildverarbeitung, fortschrittliche Sensoren, intelligente Docking, automatisierte Steckverbinderpositionierung und KI-basierte Steuerung, um Ladestationen zu identifizieren, Ladehäfen zu lokalisieren, Verbindungen herzustellen und Ladevorgänge mit minimalem menschlichen Eingriff zu verwalten. Die Integration von KI und maschinellem Lernen in Andock- und Ladeprozesse unterstützt eine genauere und effiziente autonome Aufladung.
- Die Entwicklung schnellerer, flexiblerer und automatisierter Ladelösungen gewinnt an Zugkraft, da die Hersteller den wachsenden Einsatz autonomer mobiler Roboter (AMR), automatisiert geführter Fahrzeuge (AGV), Industrieroboter und kommerzieller Roboter unterstützen wollen. Wired-, Wireless- und Fast-Lade-Technologien werden zunehmend entwickelt, um Ausfallzeiten zu reduzieren, die Flottenauslastung zu verbessern und kontinuierliche robotische Operationen in Fertigungs-, Lager-, Logistik-, Gesundheits- und Einzelhandelsumgebungen zu ermöglichen.
- Zum Beispiel hat Hyundai Motor Group im Mai 2025 mit der Incheon International Airport Corporation zusammengearbeitet, um KI-basierte automatische EV-Laderoboter zu demonstrieren, wobei der Flughafen als Demonstrationsort für automatisierte Ladedienste dient. Das System ist darauf ausgelegt, den Ladehafen zu lokalisieren und das Laden ohne menschliche Eingriffe einzuleiten, was die zunehmende Integration von Robotik, KI und automatisierter Ladeinfrastruktur hervorhebt.
- Die Hersteller erweitern auch Roboter-Ladeanwendungen über die konventionelle Industrieautomatisierung hinaus, mit zunehmender Übernahme über Lager, Logistikzentren, Flughäfen, Parkanlagen, Gesundheitsumgebungen, Einzelhandelszentren und autonome Transportinfrastruktur. Gleichzeitig fördern kabelloses Laden, schnelles Laden, intelligentes Flottenmanagement, vorausschauende Batterieüberwachung und automatisiertes Andocken den Übergang von Ladestationen von der Basis-Power-Replenishment-Ausrüstung auf intelligente Infrastruktur, die den kontinuierlichen und autonomen Roboterbetrieb unterstützen kann.
Welche Faktoren heben das Wachstum des Roboter-Ladestationsmarktes hervor
- Die Hersteller von Robot Charging Station konzentrieren sich zunehmend auf fortschrittliche automatisierte Ladetechnologien, integrieren drahtlose Energieübertragung, intelligente Docking, Batterieüberwachung, automatisierte Anschlusssysteme und intelligente Ladesteuerungen, um Roboter mit minimalem menschlichen Eingriff autonom wieder aufladen zu können. Die zunehmende technologische Komplexität dieser Systeme kann jedoch die Entwicklungs-, Installations- und Wartungskosten erhöhen.
- Die Entwicklung schnellerer, leistungsfähiger und flexibler Ladesysteme gewinnt an Zugkraft, da die Hersteller die wachsenden Anforderungen an autonome mobile Roboter, automatisiert geführte Fahrzeuge, Lieferroboter, Serviceroboter und industrielle Roboterflotten unterstützen wollen. Allerdings können Anforderungen an kürzere Ladezeiten, höhere Leistung, Batteriekompatibilität, thermisches Management und zuverlässiges Andocken technische Herausforderungen für Ladestationenanbieter schaffen.
- So erweiterte WiBotic im Jahr 2025 seine kabellosen Ladelösungen für autonome Roboter und konzentrierte sich auf automatisierte drahtlose Energieübertragung, Flottenladung und intelligentes Energiemanagement für kommerzielle und industrielle Roboteranwendungen. Solche Entwicklungen unterstreichen den wachsenden Bedarf an zuverlässiger, effizienter und interoperabler Ladeinfrastruktur, da Roboterflotten größer und autonomer werden.
- Die Hersteller erweitern auch Anwendungen der Robot Charging Station außerhalb der konventionellen industriellen Automatisierung, mit zunehmender Übernahme über Lager, Logistikzentren, Gesundheitseinrichtungen, Einzelhandelsumgebungen, Gastfreundschaft, Landwirtschaft und Outdoor autonomen Betrieb. Gleichzeitig können vielfältige Roboterdesigns, Batteriekonfigurationen, Ladeanforderungen, Betriebsumgebungen und Flottenmanagement-Plattformen Interoperabilitäts- und Integrationsherausforderungen schaffen, die Bereitstellungskomplexität erhöhen und die Standardisierung der Roboterladeinfrastruktur begrenzen.
Wie wird die Robot Charging Station segmentiert
Der Markt wird auf Basis von Art, Ladegrad und kommerzieller Anwendung segmentiert.
- Typ
Auf Basis des Typs wird die Robot Charging Station in Fixed und Mobile segmentiert. Das Segment Fixed hielt 2025 den größten Marktanteil von 58,42%, unterstützt durch den Ausbau der Ladeinfrastruktur in Lagern, Fertigungsanlagen, Logistikzentren und anderen Standorten, an denen Roboter innerhalb definierter Bereiche arbeiten. Feste Ladestationen bieten zuverlässiges Andocken, automatisiertes Laden und kontinuierliche Stromverfügbarkeit für Roboterflotten.
Das Mobile-Segment wird erwartet, dass das schnellste Wachstum während des Prognosezeitraums beobachtet wird und ein CAGR von 15,24% von 2026 bis 2033 registriert wird, das von zunehmender Nachfrage nach flexiblen Ladelösungen, autonomen Flottenbetrieben, temporären Robotik-Einsätzen und Ladeinfrastrukturen angetrieben wird, die nach betrieblichen Anforderungen neu positioniert werden können.
- Nach Ladeebene
Auf Basis des Ladeniveaus wird die Roboterladestation in Level 1, Level 2 und Level 3 segmentiert. Das Segment Level 2 hielt 2025 den größten Marktanteil von 47,36%, unterstützt durch seine Balance zwischen Ladegeschwindigkeit, Infrastrukturanforderungen, Betriebseffizienz und Eignung für kommerzielle und industrielle Roboteranwendungen. Die zunehmende Übernahme von automatisierten Robotern, die eine regelmäßige und zuverlässige Aufladung erfordern, unterstützt das Segmentwachstum weiter.
Das Segment Level 3 wird erwartet, dass das schnellste Wachstum während der Prognoseperiode beobachtet wird und ein CAGR von 16,18% von 2026 bis 2033 registriert wird, angetrieben durch die zunehmende Nachfrage nach schnellen Aufladungen, reduzierten Roboter-Downtimen, hochgenutzten Roboterflotten und kontinuierliche Operationen in Logistik, Lagerhaltung, Fertigung und kommerziellen Umgebungen.
- Durch kommerzielle Anwendung
Auf Basis der kommerziellen Anwendung wird die Robot Charging Station in Parkanlagen, Flughäfen, Retail Centers & Malls und andere segmentiert. Das Segment Parkanlagen hatte 2025 den größten Marktanteil von 41,28%, unterstützt durch den Ausbau automatisierter Parksysteme, autonomer Mobilitätslösungen und einer intelligenten Infrastruktur, die zuverlässige Ladeeinrichtungen erfordert. Die steigenden Investitionen in intelligente Park- und automatisierte Transportsysteme unterstützen die Nachfrage weiter.
Das Segment Airports wird erwartet, dass das schnellste Wachstum während der Prognoseperiode zu beobachten ist und eine CAGR von 17,06% von 2026 bis 2033 registriert, angetrieben durch die zunehmende Einführung von autonomen Reinigungsrobotern, Gepäck-Handling-Systemen, Sicherheitsrobotern, Passagier-Assistenz-Robotern und anderen automatisierten Lösungen. Die Steigerung der Flughafenmodernisierung und intelligente Infrastrukturinvestitionen sollen erhebliche Chancen für den Einsatz von Robot Charging Station schaffen.
Welche Region hält den größten Teil der Roboter-Ladestation
- Asia-Pacific dominierte die Robot Charging Station mit dem größten Umsatzanteil von 51,0% im Jahr 2025, unterstützt durch schnelle Industrialisierung, Erweiterung von Fertigungs- und Logistik-Hubs, zunehmende Übernahme autonomer mobiler Roboter (AMRs) und automatisiert geführter Fahrzeuge (AGVs), steigende Arbeitskosten, Arbeitskräftemangel und wachsende Investitionen in Lager- und Fabrikautomatisierung. Die Region wird durch den Ausbau von Robotersystemen in den Bereichen Automotive, Elektronik, Halbleiter, E-Commerce, Fertigung und Logistik unterstützt, insbesondere in China, Japan, Südkorea und Indien.
- Asia-Pacific wird erwartet, dass das schnellste Wachstum bei einem CAGR von 16,2% von 2026 bis 2033, angetrieben durch Ausbau der Lagerautomatisierung, zunehmende Übernahme autonomer Roboter, Entwicklung intelligenter Fabriken, steigende Nachfrage nach kontinuierlichen Roboterbetrieben und wachsende Investitionen in automatisierte Ladeinfrastruktur. China, Japan, Südkorea und Indien tragen durch Investitionen in Industrierobotik, Logistikautomatisierung, Smart Manufacturing und fortschrittliche Roboter-Ladetechnologien zum regionalen Wachstum bei.
U.S. Robot Charging Station Market Insight
Die U.S. Robot Charging Station zeigt stetiges Wachstum, unterstützt durch die zunehmende Übernahme autonomer mobiler Roboter (AMR), automatisierter geführter Fahrzeuge (AGV) und Serviceroboter in Lagern, Fertigungsstätten, Logistikzentren, Gesundheitseinrichtungen und Einzelhandelsumgebungen. Die wachsenden Investitionen in die Lagerautomatisierung, intelligente Fabriken und das robotische Flottenmanagement fördern die Nachfrage nach automatisierten und intelligenten Ladelösungen. Die Erweiterung der E-Commerce- und Erfüllungsoperationen erhöht die Notwendigkeit einer kontinuierlichen Roboterverfügbarkeit und reduzierte Betriebsausfallzeiten. Fortschritte bei der drahtlosen Aufladung, automatisierten Docking, Batterieüberwachung und Energiemanagement werden erwartet, um zusätzliche Möglichkeiten auf dem gesamten US-Markt zu schaffen.
Europa Roboter Ladestation Markt Insight
Die Roboter-Ladestation in Europa erlebt ein stetiges Wachstum, unterstützt durch die zunehmende Übernahme autonomer mobiler Roboter (AMR), automatisierter geführter Fahrzeuge (AGV) und Serviceroboter in Fertigungs-, Lager-, Logistik-, Automobil- und Gesundheitsanwendungen. Die wachsenden Investitionen in Industrie 4.0, intelligente Fabriken, Lagerautomatisierung und energieeffiziente Roboterinfrastruktur verstärken die Nachfrage nach automatisierten und intelligenten Ladelösungen. Der Fokus der Region auf die Reduzierung der Betriebsausfallzeiten, die Verbesserung der Nutzung der Roboterflotte und die Integration von vernetzten Ladesystemen unterstützt die Markterweiterung. Deutschland, das Vereinigte Königreich, Frankreich, Italien und die Niederlande sind wichtige Märkte, die zur regionalen Entwicklung beitragen.
U.K. Robot Charging Station Market Insight
Die U.K. Robot Charging Station zeigt ein stetiges Wachstum, unterstützt durch die zunehmende Übernahme autonomer mobiler Roboter (AMR), automatisierter geführter Fahrzeuge (AGV) und Serviceroboter in Lagern, Fertigungsstätten, Logistikzentren, Gesundheitseinrichtungen, Einzelhandelsumgebungen und Flughäfen. Die wachsenden Investitionen in die Lagerautomatisierung, die intelligente Fertigung und die automatisierte Materialhandhabung erhöhen die Nachfrage nach zuverlässigen und kontinuierlichen Roboterladelösungen. Der Ausbau von E-Commerce- und Compliance-Betrieben unterstützt die Marktentwicklung weiter, während Fortschritte in der autonomen Andock-, Wireless-Lade-, Batteriemanagement- und IoT-fähigen Überwachung Chancen für eine intelligente und flexible robotische Ladeinfrastruktur schaffen.
Deutschland Roboter Ladestation Markt Insight
Die Roboter-Ladestation Deutschlands wird vom starken industriellen Automatisierungs-Ökosystem des Landes unterstützt, eine umfangreiche Übernahme autonomer mobiler Roboter (AMR) und automatisierter geführter Fahrzeuge (AGV) sowie wachsende Investitionen in intelligente Fertigungs- und Industrie 4.0-Technologien. Die zunehmende Automatisierung in der Automobil-, Elektronik-, Logistik-, Lager- und Fertigungsindustrie treibt die Nachfrage nach zuverlässigen und automatisierten robotischen Ladelösungen. Das Vorhandensein von etablierten Robotik- und Automatisierungsunternehmen unterstützt das Wachstum des Marktes mit zunehmender Betonung auf kontinuierliche Produktion, betriebliche Effizienz und reduzierter Roboterstillstandszeiten. Der zunehmende Einsatz von intelligenten Lade- und Flottenmanagement-Technologien soll zusätzliche Möglichkeiten schaffen.
Asien-Pazifik Roboter Ladestation Markt Insight
Asia-Pacific dominierte die Robot Charging Station mit einem Umsatzanteil von 51,0% in 2025, unterstützt durch schnelle Industrialisierung, Erweiterung von Fertigungs- und Logistikbetrieben, zunehmende Übernahme autonomer mobiler Roboter (AMRs) und automatisiert geführter Fahrzeuge (AGVs) und wachsende Investitionen in die Lagerautomation. China, Japan, Südkorea und Indien erleben einen verstärkten Einsatz von Robotersystemen in der Automobil-, Elektronik-, Halbleiter-, E-Commerce- und Fertigungsindustrie. Die Region wird auch das schnellste Wachstum bei einem CAGR von 16,2% von 2026 bis 2033, angetrieben durch intelligente Fabrikentwicklung und automatisierte Ladeinfrastruktur, registrieren.
Japan Roboter Ladestation Markt Insight
Die japanische Robot Charging Station wird von dem fortschrittlichen Robotik-Ökosystem, der hohen Einführung der industriellen Automatisierung und der starken Präsenz der Automobil-, Elektronik- und Fertigungsindustrie unterstützt. Der zunehmende Einsatz autonomer mobiler Roboter (AMR), automatisierter geführter Fahrzeuge (AGV) und Serviceroboter treibt die Nachfrage nach einer zuverlässigen und automatisierten Ladeinfrastruktur. Arbeitsknappheit und eine alternde Belegschaft sind weitere ermutigende Unternehmen, Robotiklösungen zu übernehmen, die mit minimalen menschlichen Eingriffen kontinuierlich arbeiten können. Zunehmende Investitionen in intelligente Fabriken, Lagerautomatisierung, drahtlose Ladetechnologien und intelligente Batteriemanagementsysteme sollen zusätzliche Möglichkeiten für Anbieter von Robot Charging Station schaffen.
China Roboter Ladestation Markt Insight
Die Roboter-Ladestation Chinas erlebt ein starkes Wachstum, unterstützt durch schnelle industrielle Automatisierung, großflächige Bereitstellung von autonomen mobilen Robotern (AMR), automatisierten geführten Fahrzeugen (AGVs) und Service-Robotern über Fertigungs-, Lager-, Logistik- und E-Commerce-Betriebe. Die umfangreiche Fertigungsbasis des Landes, die Erweiterung der Smart Factory-Infrastruktur und die zunehmende Übernahme von Industrie 4.0-Technologien verstärken die Nachfrage nach automatisierten und intelligenten Ladelösungen. Die wachsenden Investitionen in Robotik, Lagerautomatisierung und Batteriemanagement-Technologien unterstützen die Marktentwicklung weiter. Der Ausbau automatisierter Logistikanlagen und die steigende Nachfrage nach unterbrechungsfreien Roboterbetrieben sollen zusätzliche Möglichkeiten für Ladestationenhersteller schaffen.
Welche sind die Top-Unternehmen im Robot Charging Station Market
Die Robot Charging Station Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- ABB Ltd.(Schweiz)
- KUKA AG(Deutschland)
- FANUC Corporation(Japan)
- Yaskawa Electric Corporation(Japan)
- OMRON Corporation(Japan)
- WiBotic Inc. (USA)
- Wiferion GmbH (Deutschland)
- (Niederlande)
- Clearpath Robotics Inc. (Kanada)
- Mobile Industrial Robots A/S (MiR) (Dänemark)
- Nidec Corporation (Japan)
- Festo SE & Co. KG (Deutschland)
- Neobotix GmbH (Deutschland)
- DF Automation und Robotik Sdn Bhd (Malaysia)
- SMP Robotics Corporation (USA)
Was sind die neuesten Entwicklungen im Robot Charging Station Market
- Im April 2026 enthüllte Rocsys die Rocsys M1, ein Multi-Bay-, Frei-Ladesystem für Robotaxi-Flotten. Das System kann die Ladung über mehrere Fahrzeuge verwalten und wird für großräumige autonome Flottenoperationen entwickelt, mit einem breiteren Einsatz geplant ab 2027.
- Im Februar 2025 hat die OMRON Corporation mit Wiferion zusammengearbeitet, um die induktive drahtlose Ladetechnologie von Wiferion für autonome mobile Roboter der LD-Serie von OMRON zu zertifizieren. Die Zusammenarbeit unterstützt eine schnellere, kontaktlose Aufladung und verbesserte AMR-Betriebszeit für industrielle Anwendungen.
- Im Februar 2025 sicherte Rocsys einen Auftrag vom Hafen von Rotterdam für autonome Laderoboter und unterstützte automatisierte Ladevorgänge in Hafenumgebungen. Die Entwicklung zeigt eine zunehmende Übernahme der robotischen Ladeinfrastruktur für schwere autonome Fahrzeuge und Logistikbetriebe.
- Im März 2025 arbeitete Wiferion mit Jordahl USA zusammen, um Schutzgehäuse für Wiferion Funkladestationen, die mit AGVs, AMRs und mobilen Robotik verwendet werden, einzuführen. Die Entwicklung stärkt die Eignung von drahtlosen Ladesystemen für anspruchsvolle industrielle Umgebungen.
- Im April 2026 baute Rocsys seine autonome Ladeplattform weiter aus, indem sie Robotik-Lade-Hardware, AI-basierte Computervision und Software zur Unterstützung freier Flottenoperationen kombinierte. Seine Technologie wird für Häfen, Logistik, Automotive und autonome Fahrzeuganwendungen positioniert, was die Verschiebung in Richtung vollautomatischer Ladeinfrastruktur verdeutlicht.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











