


Globaler Markt für Transplantationen fester Organe, nach Organ (Niere, Leber, Bauchspeicheldrüse, Herz, Lunge, Dünndarm, Niere/Bauchspeicheldrüse, sonstige), Produkt (Gewebeprodukte, Immunsuppressiva, Konservierungslösung), Behandlung (Immunsuppressiva, monoklonale Antikörper , sonstige), Endverbraucher (Krankenhäuser, häusliche Pflege, Fachzentren, sonstige), Vertriebskanal (Krankenhausapotheke, Online-Apotheke, Einzelhandelsapotheke) – Branchentrends und Prognose bis 2029.
Was ist die Solid Organtransplantation Markt Größe und Übersicht
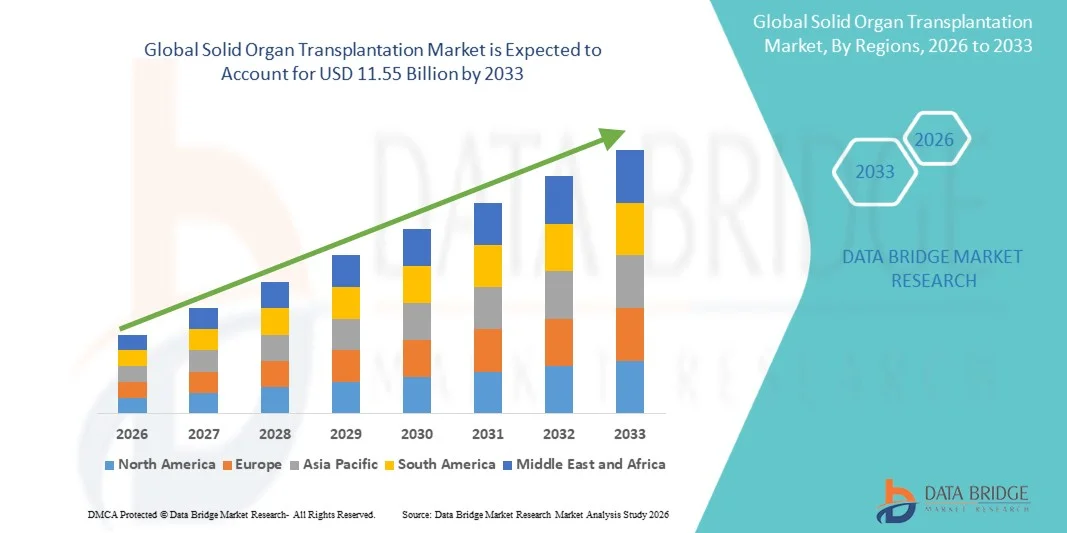
- Wie bei Data Bridge Market Research Analyse Die globale solide Organtransplantation Marktgröße wurde bei7,88 Milliarden USD in 2025und wird voraussichtlich erreichen11,55 Milliarden USD bis 2033, beiCAGR von 4,90%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz des endstufigen Organversagens gefördert, wobei diechronische ErkrankungBelastung und kontinuierlicher technologischer Fortschritt bei Transplantatverfahren und Organkonservierungssystemen, was zu verbesserten Behandlungsergebnissen in Krankenhäusern und Spezialkliniken führt
- Darüber hinaus stellen die zunehmende Nachfrage nach lebenserhaltenden Behandlungsoptionen, die zunehmende Einführung fortschrittlicher immunsuppressiver Therapien und zunehmende Investitionen in die Gesundheitsinfrastruktur Solid Organtransplantationslösungen als kritischer Bestandteil moderner Gesundheitssysteme fest. Diese konvergierenden Faktoren beschleunigen die Aufnahme von soliden Organtransplantationslösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025): 7,88 Mrd. USD
- Voraussichtlicher Marktwert (2033): 11,55 Mrd. USD
- Prognose CAGR (2026–2033): 4,90%
Was sind die großen Takeaways des Solid Organ Transplantation Market
- Solid Organtransplantationslösungen, einschließlich Transplantationsprozeduren, Organkonservierungssysteme, immunsuppressive Therapien und Posttransplantationsmonitoring-Services, sind aufgrund ihrer kritischen Rolle bei der Behandlung des endstufigen Organausfalls und der Verbesserung der Patienten-Überlebensergebnisse immer wichtigere Bestandteile moderner Gesundheitssysteme in Krankenhäusern und Spezialtransplantationszentren.
- Die eskalierende Nachfrage nach soliden Organtransplantationslösungen wird in erster Linie durch die steigende Prävalenz chronischer Nierenerkrankungen, Leberzirrhose, Herzinsuffizienz, Diabetes-bedingte Komplikationen und das wachsende Bewusstsein für fortgeschrittene lebenserhaltende Behandlungsoptionen sowie Verbesserungen im Spendermanagement und chirurgische Erfolgsraten gefördert.
- Nordamerika dominierte diesolider Organtransplantationsmarktmit dem größten Umsatzanteil von ca. 41,8% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, günstige Rückerstattungssysteme, hohe Transplantation Prozedur Volumen, und die Anwesenheit von großen Industrie-Spielern, mit den USA erleben erhebliches Wachstum in Nieren, Leber, Herz und Lungentransplantation unterstützt durch technologische Innovationen und starke Organspende-Netzwerke
- Asia-Pacific wird die am schnellsten wachsende Region in dersolider Organtransplantationsmarktwährend des Prognosezeitraums durch die Ausweitung der Gesundheitsinfrastruktur, steigende Einwegeinkommen, wachsende chronische Krankheitslast, zunehmender medizinischer Tourismus und Verbesserung des Bewusstseins für Organspende in China, Indien, Japan, Südkorea und Südostasien
- Das immunsuppressive Segment entfiel auf den größten Marktanteil von 64,2% im Jahr 2025, der durch seine grundlegende Rolle bei der Verhinderung einer akuten und chronischen Pfropfabweisung nach der Transplantation getrieben wurde.
Geltungsbereich undSolid Organtransplantation Marktsegmentierung
Attribute |
Solid Organtransplantation Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Solid Organ Transplantation Market
„Verbesserte klinische Outcomes durch KI-Integration und erweiterte Organschutztechnologien„
- Ein bedeutender und beschleunigter Trend im globalen Festorgantransplantationsmarkt ist die zunehmende Übernahme von künstlicher Intelligenz (KI), digitalen Transplantations-Überwachungstools und fortschrittlichen Organkonservierungssystemen zur Verbesserung der Donor-Recipient-Anpassung, chirurgische Ergebnisse und Posttransplantation. Diese Innovationen verbessern die Effizienz in der gesamten Transplantationswertkette
- KI-gestützte Analytik wird zunehmend genutzt, um die Spenderorganzuweisung zu optimieren, Abstoßungsrisiken vorherzusagen und Transplantationsentscheidungen basierend auf klinischen Daten zu unterstützen.
- Zum Beispiel verwenden Transplantationszentren in den USA und Europa AI-gestützte Matching-Modelle zur Verbesserung der Kompatibilitätsbewertungen für Nieren- und Lebertransplantationskandidaten
- Der zunehmende Einsatz von Maschinenperfusions- und Organkonservierungstechnologien der nächsten Generation transformiert auch die Transplantation durch die Ausweitung der Organlebensfähigkeit und die Verbesserung der Auslastung von Randspendeorganen
- Ein weiterer wichtiger Trend ist die zunehmende Einführung von Remote-Patientenüberwachungs- und Digital-Adhäsionswerkzeugen für Posttransplantationsempfänger, die es den Klinikern ermöglichen, Vitalzeichen, immunsuppressive Compliance und frühe Komplikationen zu verfolgen. Beispielsweise werden führende Krankenhäuser mobile Transplantations-Pflegeplattformen bereitstellen, um Nieren- und Herztransplantationspatienten nach der Entladung zu überwachen.
- Darüber hinaus schaffen laufende Fortschritte in der Xenotransplantationsforschung, der regenerativen Medizin und bioengineerierten Organen langfristige Möglichkeiten, um Spendermangel weltweit anzusprechen
- Diese Verschiebung in Richtung intelligenter, technologiefähiger und ergebnisorientierter Transplantation ist die grundlegende Neuformulierung der Erwartungen in der Organersatztherapie und die Nachfrage nach innovativen Lösungen
Solid Organtransplantation Marktdynamik
Fahrer
„Rising Organ Failure Cases and Expanding Transplant Infrastructure“
- Die zunehmende Prävalenz des endstufigen Organversagens durch chronische Nierenerkrankungen, Leberzirrhose, Herzinsuffizienz und Lungenerkrankungen ist ein wichtiger Treiber für den Solid Organtransplantation Markt. Die wachsende Krankheitslast erhöht weltweit die Nachfrage nach lebenssparenden Transplantationen
- Erweiterung von Transplantationsprogrammen, verbesserte operative Erfolgsquoten und bessere Rückerstattungsunterstützung beschleunigen das Marktwachstum
- So investieren beispielsweise Länder wie die USA, Spanien, Indien und Saudi-Arabien in nationale Transplantationsnetze und Donor-Wissenschaftsprogramme, um die Prozedurmengen zu erhöhen.
- Auch Advancen in immunsuppressiven Therapien haben ein langfristiges Pfropfüberleben verbessert, wodurch die Transplantation für viele Patienten eine lebensfähigere Behandlungsoption darstellt
- Darüber hinaus hilft die zunehmende Wahrnehmung von Organspenden und die zunehmende Nutzung von verstorbenen Spenderregistrien, Spenderpools in mehreren Märkten zu erweitern
- Die weitere Modernisierung von Krankenhäusern, Transplantationszentren und kritischen Pflegeinfrastrukturen wird erwartet, dass die Marktausweitung über den Prognosezeitraum
Zurückhaltung/Challenge
„Donor Shortage, hohe Prozesskosten und Rejektionsrisiken„
- Eine der größten Herausforderungen, die den Solid Organ Transplantation Markt zurückhalten, ist der anhaltende Mangel an Spenderorganen in Bezug auf die wachsende Zahl von Patienten auf Transplant-Wartlisten. Diese Versorgungslücke begrenzt Prozedurvolumen weltweit deutlich
- Auch hohe Transplantation und lebensbegleitende Post-operative Pflegekosten bleiben eine Barriere, insbesondere bei niedrigeren Einkommens- und Unterversicherten.
- Zum Beispiel beinhalten Verfahren wie Herz-, Leber- und Lungentransplantation oft erhebliche chirurgische Ausgaben, ICU-Pflege und langfristige immunsuppressive Medikamentenkosten
- Die Gefahr der Abstoßung, der Infektion und anderer Komplikationen nach der Transplantation führt weiter zu klinischer Unsicherheit und erhöht die Gesundheitsbelastung
- Darüber hinaus können regulatorische Komplexität, ethische Bedenken und begrenzte Transplantationsinfrastruktur in Entwicklungsregionen den breiteren Marktzugang einschränken.
- Überwindung dieser Hindernisse durch Spenderpool-Erweiterung, kostengünstige Pflegewege, fortschrittliche Ablehnungsüberwachung und anhaltende Innovation in der Organkonservierung wird für nachhaltiges Marktwachstum unerlässlich sein
Wie wird der Solid Organtransplantation Market segmentiert
Der Markt wird auf der Grundlage von Organ, Produkt, Behandlung, Endverbraucher und Vertriebskanal segmentiert.
• Von Organ
Auf der Basis von Organ wird der Solid Organ Transplantation Markt in Niere, Leber, Bauchspeicheldrüse, Herz, Lunge, kleine Darm, Nieren / Pankreas und andere segmentiert. Das Nierensegment dominierte den größten Marktanteil von 46,5% im Jahr 2025, angetrieben durch die hohe globale Prävalenz von end-stage Nierenerkrankungen, Diabetes, Hypertonie und chronischen Nierenerkrankungen. Die Nierentransplantation bleibt aufgrund der starken klinischen Erfolgsquoten und der signifikanten Verbesserung des Patientenüberlebens im Vergleich zur Langzeitdialyse das am häufigsten durchgeführte Verfahren der festen Organtransplantation. Das zunehmende Bewusstsein für lebende Spendertransplantation unterstützte das Segmentwachstum. Die staatlichen Erstattungsprogramme und die Ausweitung der Transplantationsregistrierungen verbesserten auch den Zugang in den großen Märkten. Krankenhäuser weiterhin Nierentransplantationsprogramme aufgrund etablierter chirurgischer Protokolle und postoperativer Pflegewege priorisieren. Ältere Populationen mit Nierenkomplikationen weiter erhöht Patientennachfrage. Fortschritte in Donor-Recipient Matching-Technologien verbesserte Erfolgsergebnisse. Verbesserte immunsuppressive Regime reduzierte Abstoßrisiko und unterstützte langfristiges Pfropfüberleben. Schwellende Volkswirtschaften erweitern auch die Nephrologie und Transplantationsinfrastruktur. Starke Nachfrage nach Ersatztherapien anhaltende Prozedurmengen weltweit. Diese Faktoren sorgten zusammen für Nierensegment Dominanz im Jahr 2025.
Das Lungensegment wird voraussichtlich die schnellste Wachstumsrate von 9,8% von 2026 bis 2033 bezeugen, die durch zunehmendes Auftreten von chronischen obstruktivenLungenerkrankungen, pulmonale Fibrose, zystische Fibrose und fortgeschrittene Atmungsversagen. Die Lungentransplantation gewinnt als lebenssparende Option für Patienten, die nicht auf konventionelle Therapien reagieren. Verbesserungen in Donor Lungenerhaltungssystemen und ex vivo Lungenperfusionstechnologien erweitern die Transplantationsfähigkeit. Die wachsende klinische Expertise in der Brustchirurgie verbessert die Verfahrensergebnisse. Die Sensibilisierung für Transplantationsoptionen unter Lungenärzten erhöht auch die Empfehlung. Spezialisierte Zentren erweitern fortgeschrittene Atemtransplantationsprogramme. Besseres Infektionsmanagement nach der Transplantation unterstützt Überlebensraten. Erhöhte Investitionen in die kritische Versorgungsinfrastruktur weitere Beihilfeannahme. Die Forschung zur chronischen Ablehnungsprävention verstärkt das langfristige Vertrauen. Mehrere Länder fördern die Sensibilisierungskampagnen zur Organspende. Der technologische Fortschritt in Überwachungssystemen unterstützt auch das Wachstum. Diese Faktoren positionieren die Lungentransplantation als das am schnellsten wachsende Organsegment.
• Nach Produkt
Auf Basis des Produkts wird der Solid Organ Transplantation Markt in Gewebeprodukte, immunsuppressive Medikamente und Konservierungslösung segmentiert. Das Segment der immunsuppressiven Arzneimittel hatte 2025 den größten Marktanteil von 58,7%, was durch den lebenslangen Bedarf an Ablehnungsverhütung nach Transplantationsverfahren bedingt war. Medikamente wie Tacrolimus, Cyclosporin, Mycophenolat Mofetil,Kortikosteroide, und neuere Agenten bleiben essentiell in der Posttransplantation Management. Kontinuierliche Therapieanforderungen erzeugen wiederkehrende Umsatzströme während der gesamten Pfropflebensdauer. Physiker verlassen sich stark auf individualisierte immunsuppressive Regime, um Abstoßungs- und Infektionsrisiko auszugleichen. Steigerung der Transplantationsvolumina erweiterte weltweit die Nachfrage nach Rezepten. Starke Rückerstattungsunterstützung in entwickelten Gesundheitssystemen erlittenen Zugang. Die fortschreitende Innovation in sichereren und gezielteren Therapien verstärkte das Segmentwachstum. Krankenhaus-Apotheken und Spezialzentren bleiben wichtige Ausgabekanäle. Erhöhung der Überlebensraten der Patienten nach der Transplantation erweiterte langfristige Medikamente. Monitoring-Technologien verbesserte Dosisoptimierung und Adhäsion. Generische Produktverfügbarkeit erweiterte auch die Marktdurchdringung. Diese Faktoren hielten die Segmentherrschaft.
Das Segment der Konservierungslösung wird von 2026 bis 2033 am schnellsten CAGR von 10,3 % bezeugen, und zwar durch den zunehmenden Fokus auf die Ausweitung der Organverfügbarkeit während des Transports und die Verbesserung der Pfropfergebnisse. Konservierungslösungen sind für die Minimierung von ischämischen Verletzungen in Nieren, Leber, Herz und Lungentransplantation entscheidend. Die Förderung von grenzübergreifenden und langfristigen Organfreigabeprogrammen erhöht die Nachfrage nach fortschrittlichen Speichermedien. Technologische Verbesserungen in Hypothermie- und Maschinenperfusionssystemen unterstützen den Einsatz von Lösungen. Krankenhäuser übernehmen Premium-Formulierungen für hochrisikospendende Organe. Wachsende Organknappheitsbedenken fördern eine bessere Nutzung von marginalen Spendern durch Erhaltung der Innovation. Klinische Beweise, die eine bessere Erhaltung zu reduzierten Komplikationen verbinden, unterstützen die Annahme. Schwellende Märkte investieren in die transplantierte Logistikinfrastruktur. Hersteller starten organspezifische Lösungen mit verbesserter Wirksamkeit. Auch die Nachfrage aus mehrorganischen Transplantationszentren nimmt zu. Bessere Kaltkettensysteme unterstützen das Wachstum weiter. Diese Faktoren machen die Konservierungslösung zum am schnellsten wachsenden Produktsegment.
• Durch Behandlung
Auf Basis der Behandlung wird der Solid Organ Transplantation Markt in immunsuppressive, monoklonale Antikörper und andere segmentiert. Das immunsuppressive Segment entfiel auf den größten Marktanteil von 64,2% im Jahr 2025, der durch seine grundlegende Rolle bei der Verhinderung einer akuten und chronischen Pfropfabweisung nach der Transplantation getrieben wurde. Standard-Wartungsregime umfassen typischerweise Calcineurin-Inhibitoren, Antiproliferative Mittel und Corticosteroide. Diese Therapien werden unmittelbar nach der Operation verabreicht und oft für das Leben fortgesetzt. Die zunehmende globale Transplantationsprozedur unterstützte den Behandlungsbedarf deutlich. Klinische Protokolle über Krankenhäuser hängen stark von etablierten immunsuppressiven Kombinationen ab. Fortschritte bei der therapeutischen Arzneimittelüberwachung verbesserte Behandlungsgenauigkeit und -sicherheit. Langfristige Follow-up-Programme erhöhten die Adhäsionsraten. Sensibilisierung für die Pfropfkonservierung verstärkte die Aufnahme. Verfügbarkeit von Marken- und Generika unterstützt Erschwinglichkeit. Starke medizinische Vertrautheit erlitt das Vertrauen. Auch die erweiterte Transplantationsabdeckung in Schwellenländern hat die Nachfrage erhöht. Diese Faktoren sorgten für die Führung des immunsuppressiven Segments.
Das monoklonale Antikörper-Segment wird von 2026 bis 2033 mit dem schnellsten CAGR von 11,1% bezeugt, das durch den wachsenden Einsatz in der Induktionstherapie und der Behandlung von resistenten Abstoßungssequenzen gefördert wird. Agenten, die auf bestimmte Immunpfade zielen, bieten präzise Unterdrückung mit verbesserten Ergebnissen bei ausgewählten Patienten. In Krankenhäusern werden zunehmend monoklonale Antikörper in Hochrisikoempfängern und sensibilisierten Patienten eingesetzt. Fortschritte in der Biologik-Produktion verbessern die Verfügbarkeit der Produkte. Klinische Studien bewerten weiterhin Antikörpertherapien der nächsten Generation mit besseren Sicherheitsprofilen. Die steigende Nachfrage nach personalisierter Transplantatmedizin unterstützt die Adoption. Physiker schätzen gezielte Mechanismen, die die Abhängigkeit von herkömmlichen Medikamenten reduzieren können. Spezialzentren erweitern biologische Protokolle. Starke Investitionen von Pharmaunternehmen in der Transplantationsimmunologie sind ein weiterer Treiber. Eine verbesserte Erstattung für Biologik in einigen Regionen unterstützt den Zugang. Bessere Überlebensergebnisse stärken das langfristige Vertrauen. Diese Faktoren positionieren monoklonale Antikörper als am schnellsten wachsendes Behandlungssegment.
• Von Endnutzern
Auf der Grundlage von Endbenutzern wird der Solid Organ Transplantation Markt in Krankenhäuser, Heimpflege, Spezialzentren und andere segmentiert. Das Segment Spitäler dominierte den größten Marktanteil von 61,8% im Jahr 2025, angetrieben von ihrer Rolle als primäre Zentren für Transplantationschirurgie, Spenderanpassung, Intensivpflege und postoperative Überwachung. Krankenhäuser beherbergt multidisziplinäre Teams wie Chirurgen, Nephrologen, Hepatologen, Kardiolologen, Anästhesiologen und Transplantationskoordinatoren. Komplexe Infrastrukturanforderungen machen Krankenhäuser essentiell für feste Organprozesse. Hoher Patientenzufluss für die Auswertung und die Nachverfolgung der Servicenachfrage. Die Verfügbarkeit von ICUs und der Notfallversorgung verstärkte die Führung des Krankenhauses. Regierungszugelassene Transplantationsprogramme konzentrieren sich meist auf tertiäre Krankenhäuser. Starke Beschaffung von chirurgischen Geräten und Medikamenten unterstützten Einnahmen. Krankenhäuser verwalten auch Komplikationen wie Ablehnung und Infektion. Weiterbildungs- und Forschungsaktivitäten stärken ihre Dominanz weiter. Das öffentliche Vertrauen in akkreditierte Transplantationszentren unterstützt die Patientenpräferenz. Kontinuierliche Erweiterung der Transplantationseinheiten hat zugenommen. Diese Faktoren sorgten für Segmentführung.
Das Segment Spezialzentren wird erwartet, dass das schnellste CAGR von 2026 bis 2033 von 9,7% beobachtet wird, das durch die steigende Nachfrage nach speziellen transplantatorientierten Pflegewegen getrieben wird. Spezielle Zentren bieten optimierte Dienstleistungen, einschließlich Bewertung, chirurgische Koordination, Immunologieprüfung und langfristige Überwachung. Patienten bevorzugen zunehmend Zentren mit konzentriertem Know-how und kürzeren Wartezeiten. Erweiterte Diagnostik und personalisierte Behandlungsmodelle unterstützen Adoption. Zusammenarbeit mit Krankenhäusern verbessern Referral-Netzwerke und Spender-Zugang. Diese Zentren bieten oft höhere Verfahrenseffizienz und gezielte Patientenerziehung. Die Erhöhung der privaten Investitionen in die Infrastruktur der Spezialversorgung erhöht die Kapazität. Der internationale medizinische Tourismus für die Transplantation unterstützt auch das Wachstum. Digitale Nachfolgesysteme verbessern langfristige Ergebnisse. Erfahrene multidisziplinäre Teams erhöhen das Vertrauen bei Patienten. Die Expansion in städtischen Gesundheitszentren beschleunigt. Diese Faktoren führen zu einem schnellen Wachstum der Zukunft.
• Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt für Festorgantransplantationen in die Krankenhaus-Apotheke, Online-Apotheke und Einzelhandels-Apotheke segmentiert. Das Segment Hospital Pharmacy entfiel auf den größten Marktanteil von 54,6% im Jahr 2025, was durch die Notwendigkeit einer kontrollierten Abgabe hochwertiger Immunsuppressiva, Biologik und perioperativer Arzneimittel bedingt ist. Die meisten Transplantate erhalten Medikamente direkt über Krankenhaussysteme unmittelbar nach der Operation. Krankenhäuser gewährleisten eine genaue Dosierung, Überwachung und Verwaltung von Drogeninteraktionen. Zentralisierte Beschaffungsverträge unterstützten die konsequente Produktversorgung. Komplexe Kaltkettenprodukte werden häufig durch Krankenhaus-Apotheken behandelt. Ambulante und ambulante Transplantationskliniken erzeugen wiederkehrende Rezeptvolumina. Die Integration mit elektronischen medizinischen Aufzeichnungen verbessert die Compliance und Sicherheit. Spezialisten Pharmazeuten beraten auch Patienten über lebenslange Medikamente Einhaltung. Große Tertiärzentren bleiben weltweit Hauptkäufer. Erstattungsrahmen bevorzugen oft eine institutionelle Abgabe. Kontinuierliche Folgebesuche unterstützen Wiederholbedarf. Diese Faktoren hielten die Dominanz im Jahr 2025.
Das Online-Apothekensegment wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 12,4% erleben, die durch die steigende Nachfrage nach komfortablen Langzeit-Refill-Services für Transplantate-Patienten getrieben wird. Recipienten erfordern lebenslanges Medikament Haft, so dass Home-Lieferung sehr attraktiv. Online-Plattformen bieten Auto-Refill-Erinnerungen, Rezept-Uploads und Preisvergleichstools. Die zunehmende Nutzung von Telemedizin beschleunigt die umschreibungspflichtigen Umrechnungskurse. Patienten in abgelegenen Bereichen erhalten einen besseren Zugang zu Spezialmedizinen. Abonnementprogramme verbessern die Kontinuität der Pflege. Verbesserte Kälte-Ketten-Logistik unterstützen empfindliche Medikamentenlieferung. Smartphone Penetration erweitert die digitale Pharmazie weltweit. Kostensparende Angebote und Treueprogramme ziehen wiederkehrende Nutzer an. Regulatorische Rahmenbedingungen für E-Apothekengeschäfte verbessern sich allmählich. Steigende Vorliebe für kontaktloses Einkaufen im Gesundheitswesen erhöht Dynamik. Diese Treiber machen Online-Apotheke zum am schnellsten wachsenden Vertriebskanalsegment.
Solid Organtransplantation Markt Regionale Analyse
- Nordamerika dominierte den soliden Organtransplantationsmarkt mit dem größten Umsatzanteil von etwa 41,8% im Jahr 2025,getrieben durch fortgeschrittene Gesundheitsinfrastruktur, günstige Rückerstattungssysteme und hohe Transplantations-Prozeßmengen in der gesamten Region. Die Präsenz von großen Branchenspielern und etablierten Transplantationszentren unterstützt deutlich das Marktwachstum. Erhöhung der Prävalenz des endstufigen Organversagens, chronische Nierenerkrankungen, Lebererkrankungen und Herzinsuffizienz erhöht die Nachfrage nach Transplantationsverfahren
- Starke Organspende-Netzwerke und effiziente Zuordnungssysteme verbessern die Zugänglichkeit der Transplantation weiter. Kontinuierliche technologische Fortschritte in chirurgischen Techniken und immunsuppressiven Therapien verbessern die Patientenergebnisse
- Die zunehmende Einführung von Präzisions- und Nachtransplantationsüberwachungslösungen verstärkt die klinischen Erfolgsquoten. Auch die staatliche Unterstützung für Organspende-Wissenschaftskampagnen trägt zur Markterweiterung bei. Hohe Gesundheitsausgaben und eine robuste Versicherungsdeckung sorgen für einen breiten Patientenzugang zur fortgeschrittenen Transplantationsversorgung. Nordamerika wird voraussichtlich seine führende Position während des gesamten Prognosezeitraums beibehalten
US Solid Organtransplantation Markt Insight
Die USA.solider Organtransplantationsmarktden größten Umsatzanteil erfasst2025 in Nordamerika, angetrieben durch ein hohes Volumen an Nieren-, Leber-, Herz- und Lungentransplantationen. Das Land profitiert von einem hoch organisierten Organspende- und Vergabesystem, das die Transplantationseffizienz verbessert. Starke Präsenz von führenden Transplantationszentren und spezialisierten Krankenhäusern unterstützt fortgeschrittene chirurgische Ergebnisse. Eine zunehmende Prävalenz chronischer Erkrankungen wie Diabetes, Hypertonie und Leberzirrhose ist die Forderung nach Organersatztherapien. Technologische Innovationen in der Organkonservierung, robotergestützte Operationen und immunsuppressive Medikamente verbessern die Erfolgsquoten weiter. Starke Rückzahlungsrahmen und Versicherungen verbessern den Patientenzugang zu Transplantationen. Das zunehmende Bewusstsein für die Organspende erhöht die Spenderbeteiligung. Kontinuierliche klinische Forschung und Innovation in der regenerativen Medizin und biotechnologischen Organen tragen ebenfalls zum Marktwachstum bei. Die USA sind nach wie vor der wichtigste Umsatzbeitrag auf dem regionalen Markt.
Europa Solid Organtransplantation Markt Einblick
Das Europasolider Organtransplantationsmarktwird prognostiziert, sich während des gesamten Prognosezeitraums bei einem erheblichen CAGR zu erweitern, der durch starke öffentliche Gesundheitssysteme und etablierte Transplantationsnetze bedingt ist. Die zunehmende Prävalenz von chronischen Erkrankungen wie Nierenversagen, Herz-Kreislauf-Erkrankungen und Lebererkrankungen erhöht die Nachfrage nach Transplantationsverfahren. Regierungsgestützte Organspendeprogramme und grenzüberschreitende Organfreigabevereinbarungen verbessern die Verfügbarkeit von Transplantaten. Fortgeschrittene chirurgische Fähigkeiten und die zunehmende Einführung von immunsuppressiven Therapien unterstützen positive Patientenergebnisse. Länder wie Deutschland, Frankreich, Spanien und die USA tragen maßgeblich zum regionalen Wachstum bei. Steigende Gesundheitsinvestitionen und zunehmendes Bewusstsein für Organspende stärken den Markt weiter. Die Ausweitung der Nutzung digitaler Gesundheitsplattformen für die Nachtransplantationsüberwachung verbessert das Patientenmanagement. Die kontinuierliche Forschung in der Transplantationsimmunologie und der regenerativen Medizin unterstützt Innovation. Europa unterhält ein starkes und stabiles Transplantat-Ökosystem.
US Solid Organtransplantation Market Insight
Die U.K.solider Organtransplantationsmarktwird erwartet, in einem bemerkenswerten CAGR während der Prognosezeit zu wachsen, angetrieben durch starke NHS-gestützte Transplantationsprogramme und zunehmende Organspende Bewusstsein. Das Land verfügt über ein gut strukturiertes Organspende-Registrierungssystem, das eine effiziente Anpassung und Zuordnung unterstützt. Die zunehmende Prävalenz von Endstufen-Nierenerkrankungen und Lebererkrankungen erhöht die Transplantationsnachfrage. Erweiterte chirurgische Kompetenz und spezialisierte Transplantationszentren verbessern klinische Ergebnisse. Regierungsinitiativen zur Förderung der Opt-out-Organspendepolitiken erweitern die Verfügbarkeit von Gebern. Die zunehmende Verwendung von immunsuppressiven Therapien und die postoperative Überwachung erhöht die Überlebensraten der Patienten. Forschungseinrichtungen tragen aktiv zu Innovationen in der Transplantatmedizin bei. Die zunehmenden Sensibilisierungskampagnen der Öffentlichkeit fördern eine stärkere Beteiligung der Geber. Die USA stärken weiterhin ihre Position im europäischen Transplantationsmarkt.
Deutschland Solid Organtransplantation Markt Insight
Deutschlandsolider Organtransplantationsmarktwird erwartet, dass sich während des Prognosezeitraums bei einem beträchtlichen CAGR ausdehnen, der durch eine fortgeschrittene Krankenhausinfrastruktur und ein starkes klinisches Know-how gefördert wird. Deutschland verfügt über eines der am meisten entwickelten Gesundheitssysteme in Europa und unterstützt qualitativ hochwertige Transplantationen. Steigende Häufigkeit chronischer Nierenerkrankungen, Herzinsuffizienz und Lebererkrankungen ist die Nachfrage. Starke regulatorische Rahmenbedingungen gewährleisten sichere und effiziente Organzuordnungsprozesse. Die zunehmende Einführung innovativer chirurgischer Technologien verbessert die Transplantationserfolge. Gut etablierte Organspendeprogramme unterstützen stetige Verfügbarkeit. Die zunehmende Investition in die Nachtransplantation und immunsuppressive Therapien erhöht langfristige Patientenergebnisse. Die Forschung in der regenerativen Medizin und biotechnologischen Organen unterstützt die Marktentwicklung weiter. Deutschland ist ein wichtiger Beitrag zur europäischen Transplantationslandschaft.
Asien-Pazifik Solid Organtransplantation Markt Insight
Das Asien-Pazifiksolider Organtransplantationsmarktwird durch den Ausbau der Gesundheitsinfrastruktur, die Erhöhung der chronischen Krankheitslast und das zunehmende Bewusstsein für die Organspende bei der schnellsten CAGR wachsen. Die Steigerung der Einwegeinkommen und die Verbesserung des Zugangs zu fortgeschrittener medizinischer Versorgung unterstützen die Adoption von Transplantationen. Das zunehmende Auftreten von Nieren-, Leber- und Herz-Kreislauf-Erkrankungen ist die Forderung nach Organersatztherapien erheblich. Regierungen in ganz China, Indien, Japan, Südkorea und Südostasien investieren in Transplantationsinfrastruktur und Spenderbewusstseinsprogramme. Die Ausweitung des medizinischen Tourismus in Ländern wie Indien und Thailand fördert die Transplantation weiter. Verbesserungen im Krankenhaus und chirurgische Technologien verbessern die Ergebnisse. Die Erhöhung der Versicherungsdeckung für Transplantationen verbessert die Erschwinglichkeit. Die zunehmende Zusammenarbeit mit globalen Transplantationsnetzwerken verstärkt die Fähigkeiten. Asien-Pazifik wird voraussichtlich während der Prognosezeit die am schnellsten wachsende Region bleiben.
Japan Solid Organtransplantation Markt Einblick
Das Japansolider Organtransplantationsmarktgewinnt an Dynamik aufgrund des fortschrittlichen Gesundheitssystems, der alternden Bevölkerung und der zunehmenden Präsenz von Organversagen. Japan verfügt über ein starkes Know-how in komplexen chirurgischen Eingriffen und der Nachtransplantation. Die steigende Nachfrage nach Nieren- und Lebertransplantationen unterstützt die Markterweiterung. Die Regierungspolitik verbessert allmählich das Bewusstsein für die Organspende und die Registrierungsraten. Die zunehmende Anwendung fortschrittlicher immunsuppressiver Therapien verbessert den Transplantationserfolg. Eine starke Integration von Medizintechnik und Präzisionsmedizin unterstützt bessere Patientenergebnisse. Forschung in der regenerativen Medizin und künstlichen Organen verstärkt den Markt. Der Fokus Japans auf ältere Gesundheitsversorgung trägt wesentlich zur Nachfrage bei. Kontinuierliche Innovation in chirurgischen Techniken unterstützt langfristiges Marktwachstum.
China Solid Organtransplantation Markt Insight
Das Chinasolider OrgantransplantationsmarktDer größte Marktanteil im asiatisch-pazifischen Raum im Jahr 2025, der von einer großen Patientenpopulation und einer raschen Verbesserung der Gesundheitsinfrastruktur getrieben wurde. Die zunehmende Prävalenz chronischer Nierenerkrankungen, Lebererkrankungen und Herz-Kreislauferkrankungen ist die Nachfrage nach Transplantationen. Staatliche Investitionen in Krankenhauserweiterungs- und Transplantationszentren verbessern den Zugang zu fortgeschrittenen Verfahren. Die Sensibilisierung für die Organspende verbessert die Verfügbarkeit von Spendern allmählich. Starke inländische Gesundheitssystementwicklung und medizinische Trainingsprogramme unterstützen die klinische Expertise. Die Ausweitung der Versicherungsdeckung verbessert die Erschwinglichkeit von Transplantationen. Das Wachstum der Medizintechnik, einschließlich minimalinvasiver und robotergestützter Operationen, verbessert die Ergebnisse. Die zunehmende Zusammenarbeit mit internationalen Transplantationsorganisationen verbessert die Standards. China wird während des gesamten Prognosezeitraums ein wichtiger Wachstumstreiber in der Region bleiben.
Solid Organtransplantation Marktanteil
Die Solid Organ Transplantation Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- F. Hoffmann-La Roche Ltd. (Schweiz)
- Novartis AG (Schweiz)
- Sanofi S.A(Frankreich)
- Pfizer Inc. (USA)
- Merck & Co., Inc.(US)
- Johnson & Johnson (USA)
- AbbVie Inc. (USA)
- Bristol Myers Squibb (USA)
- Astellas Pharma Inc. (Japan)
- Takeda Pharmaceutical Company Limited (Japan)
- GlaxoSmithKline plc (USA)
- Bayer AG (Deutschland)
- Amgen Inc. (USA)
- AstraZeneca plc (USA)
- Viatris Inc. (USA)
- Sun Pharmaceutical Industries Ltd. (Indien)
- Dr. Reddy’s Laboratories Ltd. (Indien)
- Cipla Ltd. (Indien)
- Lupin Limited (Indien)
- Teva Pharmaceutical Industries Ltd.
Neueste Entwicklungen im globalen soliden Organtransplantationsmarkt
- Im März 2021 genehmigte die US-amerikanische Food and Drug Administration (FDA) das weltweit erste von der NYU Langone Health durchgeführte Verfahren für genergetische Schweine-zu-Menschen-Nierentransplantationen. Die transplantierte Niere funktionierte normalerweise für mehrere Tage in einem brain-dead-Empfänger ohne sofortige Ablehnung, Markierung eines wichtigen Meilensteins in der Xenotransplantation und Öffnung einer neuen Grenze für die Behandlung von globalen Organmangel
- Im Juli 2022 berichteten Forscher von Massachusetts General Hospital über eine erfolgreiche Entwicklung und Validierung der ex vivo Lungenperfusion (EVLP) Techniken zur Rekonditionierung marginaler Spender Lungen vor der Transplantation. Die Weiterentwicklung erweiterte den nutzbaren Spender-Orgelpool und verbesserte Transplantationserfolgeraten durch die Bewertung und Reparatur von Spenderorganen außerhalb des Körpers vor der Implantation.
- Im März 2023 starteten MediGO und LiveOnNY eine Echtzeit-Orgel-Tracking- und Logistikplattform in den USA, um Transparenz und Effizienz bei der Organbeschaffung und -transplantation zu verbessern. Das System ermöglichte eine End-to-End-Tracking von Spenderorganen während des Transports, reduziert Verzögerungen und verbesserte Koordination zwischen Beschaffungsorganisationen und Transplantationszentren
- Im August 2023 kündigte die TransMedics Group den Erwerb von Bridge to Life Ltd. an, darunter das LifeCradle Heart Preservation Transport System. Diese strategische Akquisition erweiterte das Organerhaltungs-Technologieportfolio von TransMedics und verstärkte seine Position in tragbaren Organperfusions- und Transplantationslogistiklösungen
- Im Januar 2024 berichtete das US Organ Beschaffungs- und Transplantationsnetzwerk (OPTN) einen rekordverdächtigen Meilenstein mit Organtransplantationen in den Vereinigten Staaten von Amerika über 46.000 Prozeduren im Jahr 2023, was ein anhaltendes Wachstum der Transplantationsaktivität und eine verbesserte Spenderauslastungseffizienz über Nieren-, Leber-, Herz- und Lungentransplantationen widerspiegelte.
- Im Juni 2024 berichtete Fortune Business Insights, dass der globale Transplantationsmarkt 2023 10,11 Milliarden US-Dollar übertraf und bis 2032 stetig wächst, angetrieben durch steigende Organversagensfälle, steigende Spenderprogramme und Fortschritte in immunsuppressiven Therapien und Konservierungstechnologien
- Im August 2024, Fakt. MR berichtete, dass der solide Organtransplantationsmarkt 2024 auf rund 4,9 Milliarden US-Dollar geschätzt wurde und voraussichtlich bis 2034 stetig wachsen wird, unterstützt durch Innovationen wie ex vivo Organperfusion, 3D bioengineered Gewebe und Xenotransplantationsforschung zur Bekämpfung globaler Organknappungen
- Im Januar 2025 gab das United States Organ Procurement and Transplantation Network (OPTN) bekannt, dass 2024 mehr als 48.000 Vollorgantransplantationen durchgeführt wurden, was einen neuen Rekordhoch und einen Anstieg von 3,3% gegenüber 2023 markiert. Dieses Wachstum spiegelte die steigende Effizienz der Spenderauslastung und die weitere Erweiterung der Transplantationsinfrastruktur wider.
- Im Oktober 2025 berichteten Forscher Fortschritte in der enzymbasierten Organumwandlungstechnologie, die die Umwandlung von Spendernieren in universelle blutverträgliche Organe ermöglicht. Dieser Durchbruch soll das Organabstoßungsrisiko deutlich reduzieren und die Transplantationskompatibilität in Patientenpopulationen erweitern, was eine große Innovation in der Transplantationswissenschaft darstellt.
- Im Dezember 2025, NYU Langone Health und Mitarbeiter fortgeschrittene klinische Studien in Gen-edited Schwein Nieren Xenotransplantation bei lebenden Patienten. Die Studie markierte einen der wichtigsten Schritte zur klinischen Xenotransplantation, mit dem Ziel, chronische Organknappungen durch Verwendung genetisch veränderter Tierorgane für die menschliche Transplantation anzusprechen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR TRANSPLANTATION FESTER ORGANE
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN MARKTGRÖSSE FÜR DIE TRANSPLANTATION FESTER ORGANE
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 TRIPOD-DATENVALIDIERUNGSMODELL
2.2.4 MARKTFÜHRER
2.2.5 MULTIVARIATE MODELLIERUNG
2.2.6 TOP-TO-BOTTOM-ANALYSE
2.2.7 HERAUSFORDERUNGSMATRIX
2.2.8 Anwendungsabdeckungsraster
2.2.9 MESSSTANDARDS
2.2.10 ANALYSE DES LIEFERANTENANTEILS
2.2.11 EPIDEMIOLOGISCHE MODELLIERUNG
2.2.12 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.13 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR TRANSPLANTATION FESTER ORGANE: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 PESTEL-ANALYSE
5.2 PORTERS FÜNF-KRÄFTE-MODELL
6 BRANCHENEINBLICKE
6.1 Patentanalyse
6.1.1 PATENTLANDSCHAFT
6.1.2 USPTO-NUMMER
6.1.3 PATENTABLAUFEN
6.1.4 EPIO-NUMMER
6.1.5 PATENTSTÄRKE UND -QUALITÄT
6.1.6 Patentansprüche
6.1.7 Patentzitate
6.1.8 Patentstreitigkeiten und Lizenzierung
6.1.9 Patentakte
6.1.10 LÄNDER MIT ERHALTENEM PATENT
6.1.11 TECHNOLOGISCHER HINTERGRUND
6.2 MEDIKAMENTENBEHANDLUNGSRATE NACH REIFEM MÄRKTEN
6.3 DEMOGRAFISCHE TRENDS: AUSWIRKUNGEN AUF ALLE INZIDENZRATEN
6.4 PATIENTENFLUSSDIAGRAMM
6.5 WICHTIGE PREISSTRATEGIEN
6.6 WICHTIGE STRATEGIEN ZUR PATIENTENEINREGISTRIERUNG
6.7 INTERVIEWS MIT FACHKRÄFTEN
6.8 WEITERE KOL-SCHNAPPSCHÜSSE
7 EPIDEMIOLOGIE
7.1 HÄUFIGKEIT ALLER NACH GESCHLECHT
7.2 BEHANDLUNGSRATE
7.3 STERBLICHKEITSRATE
7.4 MEDIKAMENTENEINHALTUNG UND THERAPIEWECHSELMODELL
7.5 ERFOLGSRATEN DER PATIENTENBEHANDLUNG
8 FUSIONEN UND ÜBERNAHMEN
8.1 LIZENZIERUNG
8.2 Kommerzialisierungsvereinbarungen
9 RECHTSRAHMEN
9.1 BEHÖRDLICHES GENEHMIGUNGSVERFAHREN
9.2 EINFACHE BEHÖRDLICHE GENEHMIGUNG IN GEOGRAFIEN
9.3 Zulassungsverfahren
9.4 LIZENZIERUNG UND REGISTRIERUNG
9.5 Überwachung nach der Markteinführung
9.6 GUTE HERSTELLUNGSPRAKTIKEN (GMPS)
10 PIPELINE-ANALYSE
10.1 KLINISCHE STUDIEN UND PHASENANALYSE
10.2 MEDIKAMENTENTHERAPIE-PIPELINE
10.3 KANDIDATEN DER PHASE III
10.4 KANDIDATEN DER PHASE II
10.5 KANDIDATEN DER PHASE I
10.6 SONSTIGES (PRÄKLINISCH UND FORSCHUNG)
TABELLE 1 GLOBALER MARKT FÜR KLINISCHE STUDIEN ZUM MARKT FÜR DIE TRANSPLANTATION FESTER ORGANE
Firmenname Therapiebereich
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
TABELLE 2 VERTEILUNG DER PRODUKTE UND PROJEKTE NACH PHASE DES MARKT FÜR FESTE ORGANTRANSPLANTATIONEN
Phasennummer der Projekte
Präklinische/Forschungsprojekte XX
Klinische Entwicklung XX
Phase I XX
Phase II XX
Phase III XX
In den USA angemeldet/zugelassen, aber noch nicht vermarktet XX
Gesamt XX
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
TABELLE 3 VERTEILUNG DER PROJEKTE NACH THERAPEUTISCHEM BEREICH UND PHASE MARKT FÜR FESTE ORGANTRANSPLANTATIONEN
Therapiebereich Präklinisches/Forschungsprojekt
XX XX
XX XX
XX XX
XX XX
XX XX
Projekte gesamt XX
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
TABELLE 4 VERTEILUNG DER PROJEKTE NACH WISSENSCHAFTLICHEM ANSATZ UND PHASE MARKT FÜR FESTE ORGANTRANSPLANTATIONEN
Technologie Präklinisches/Forschungsprojekt
XX XX
XX XX
XX XX
XX XX
XX XX
Projekte gesamt XX
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
ABBILDUNG 1: TOP-UNTERNEHMEN AUF BASIS DER F&E-ÜBERSICHT FÜR DEN MARKT FÜR SOLIDE ORGANTRANSPLANTATIONEN
Quellen: Pressemitteilungen, Jahresberichte, SEC-Einreichungen, Investorenpräsentationen, andere Regierungsquellen, Analysen basierend auf Inputs aus Sekundärquellen, Experteninterviews
11 ANALYSE VERMARKTETER ARZNEIMITTEL
11.1 MEDIKAMENT
11.1.1 MARKENNAME
11.1.2 GENERIKUMNAME
11.2 THERAPEUTISCHE INDIKATION
11.3 PHARMAKOLOGISCHE KLASSE DES ARZNEIMITTELS
11.4 Primäre Indikation des Arzneimittels
11.5 MARKTSTATUS
11.6 MEDIKAMENTENART
11.7 ARZNEIMITTELDOSIERUNGSFORM
11.8 VERFÜGBARKEIT DER DOSIERUNGEN
11.9 Art der Anwendung
11.1 Dosierungshäufigkeit
11.11 EINBLICKE IN DIE MEDIKAMENTENWIRTSCHAFT
11.12 EIN ÜBERBLICK ÜBER DIE AKTIVITÄTEN DER ARZNEIMITTELENTWICKLUNG, WIE Z. B. REGULATORISCHE MEILENSTEINE, SICHERHEITS- UND WIRKSAMKEITSDATEN, DATEN ZUR MARKTEXKLUSIVITÄT.
11.12.1 PROGNOSE MARKTAUSBLICK
11.12.2 Cross-Wettbewerb
11.12.3 THERAPIEPORTFOLIO
11.12.4 AKTUELLES ENTWICKLUNGSSZENARIO
12 MARKTZUGANG
12.1 10-JAHRES-MARKTPROGNOSE
12.2 KLINISCHE STUDIEN – NEUESTE AKTUALISIERUNGEN
12,3 JÄHRLICH NEUE, VON DER FDA ZUGELASSENE ARZNEIMITTEL
12.4 Arzneimittelhersteller und -handel
12.5 Einnahme wichtiger Medikamente
12.6 AKTUELLE BEHANDLUNGSPRAKTIKEN
12.7 AUSWIRKUNGEN DER BEVORSTEHENDEN THERAPIE
13 F & E-ANALYSE
13.1 VERGLEICHENDE ANALYSE
13.2 LANDSCHAFT DER ARZNEIMITTELENTWICKLUNG
13.3 TIEFENBLICKE ZU REGULATORISCHEN MEILENSTEINEN
13.4 THERAPIEBEWERTUNG
13.5 Vermögensbasierte Kooperationen und Partnerschaften
14 MARKTÜBERSICHT
14.1 Fahrer
14.2 EINSCHRÄNKUNGEN
14.3 CHANCEN
14.4 HERAUSFORDERUNGEN
15 GLOBALER MARKT FÜR TRANSPLANTATION FESTER ORGANE, NACH ORGAN
15.1 ÜBERSICHT
15.2 Nierentransplantation
15.3 Lebertransplantation
15.4 HERZTRANSPLANTATION
15.5 Lungentransplantation
15.6 Pankreas-Transplantation
15.7 Dünndarmtransplantation
15.8 SONSTIGES
16 GLOBALER MARKT FÜR TRANSPLANTATION FESTER ORGANE, NACH PRODUKT
16.1 ÜBERSICHT
16.2 THERAPIE
16.2.1 Immunsuppressiva
16.2.1.1. CALCINEURIN-INHIBITOREN (CNI)
16.2.1.1.1. Cyclosporin
16.2.1.1.1.1 NEORAL
16.2.1.1.1.2 SANDIMMUN
16.2.1.1.1.3 SONSTIGE
16.2.1.1.2. TACROLIMUS (PROGRAF)
16.2.1.1.3. SONSTIGES
16.2.1.2. ANTIPROLIFERATIVWIRKSTOFFE
16.2.1.2.1. AZATHIOPRIN (IMURAN)
16.2.1.2.2. Mycophenolatmofetil (MMF)
16.2.1.2.3. Cyclophosphamid
16.2.1.2.4. LEFLUNOMID
16.2.1.2.5. SONSTIGES
16.2.1.3. MTOR-INHIBITOREN
16.2.1.3.1. Sirolimus
16.2.1.3.2. EVEROLIMUS
16.2.1.3.3. TEMSIROLIMUS
16.2.1.3.4. RIDAFOROLIMUS
16.2.1.3.5. SONSTIGES
16.2.1.4. Kortikosteroide
16.2.1.4.1. Methylprednisolon
16.2.1.4.2. Dexamethason
16.2.1.4.3. PREDNISOLON
16.2.1.4.4. SONSTIGES
16.2.1.5. STATINTHERAPIE
16.2.1.6. ALKYLIERUNGSMITTEL
16.2.1.7. INTERLEUKIN-INHIBITOREN
16.2.1.8. SPEZIFISCHE LYMPHOZYTEN-SIGNALINHIBITOREN
16.2.2 ANTIKÖRPER GEGEN MEDIKAMENTE
16.2.2.1. MONOKLONALE ANTIKÖRPER
16.2.2.1.1. VERMARKTET
16.2.2.1.1.1 MUROMONAB-CD3
16.2.2.1.1.2 BASILIXIMAB
16.2.2.1.1.3 BELATACCEPT
16.2.2.1.1.4 ALEMTUZUMAB
16.2.2.1.1.5 SONSTIGES
16.2.2.1.2. UNTERSUCHUNGSZWECKE
16.2.2.1.2.1 ALEMTUZUMAB
16.2.2.1.2.2 RITUXIMAB
16.2.2.1.2.3 SONSTIGE
16.2.2.2. TNF-ALPHA-INHIBITOREN
16.2.2.2.1. INFLIXIMAB
16.2.2.2.2. ADALIMUMAB
16.2.2.2.3. SONSTIGES
16.2.2.3. SONSTIGES
16.2.3 THERAPEUTISCHER PLASMAAUSTAUSCH (TPE)
16.2.4 INTRAVENÖSE IMMUNGLOBULIN (IVIG)
16.3 Konservierungslösung
16.3.1 NACH LÖSUNGSTYP
16.3.1.1. UW
16.3.1.2. EURO-COLLINS
16.3.1.3. BELZERS MPS
16.3.1.4. CUSTODIOL HTK
16.3.1.5. CELSIOR
16.3.1.6. PERFADEX
16.3.1.7. POLYSOL
16.3.1.8. VIASPAN
16.3.1.9. SONSTIGES
16.3.2 NACH KONSERVIERUNGSMETHODE
16.3.2.1. STATISCHES ERHALTUNGSVERFAHREN
16.3.2.2. DYNAMISCHE ERHALTUNGSMETHODE
16.3.2.2.1. Erhaltung der Hypothermie durch maschinelle Durchblutung
16.3.2.2.2. Normotherische Maschinendurchblutung
16.3.2.2.3. SAUERSTOFFPERSUFFLATION
16.3.2.2.4. SONSTIGES
16.3.2.3. SONSTIGES
16.4 GEWEBEPRODUKTE
16.5 SONSTIGES
17 GLOBALER MARKT FÜR TRANSPLANTATION FESTER ORGANE, NACH VERABREICHUNGSART
17.1 MÜNDLICHE
17.1.1 TABLET
17.1.2 KAPSEL
17.1.3 SONSTIGES
17.2 ELTERN
17.2.1 INTRAVENÖS
17.2.2 SUBKUTAN
17.2.3 SONSTIGES
17.3 SONSTIGES
18 GLOBALER MARKT FÜR TRANSPLANTATION FESTER ORGANE, NACH ART DER ORGANSPENDE
18.1 ÜBERSICHT
18.2 VERSTORBENE SPENDER
18.3 LEBENDER SPENDER
19 GLOBALER MARKT FÜR TRANSPLANTATION FESTER ORGANE, NACH ARZNEIMITTELMARKE
19.1 ÜBERSICHT
19.2 MARKEN
19.2.1 PROGRAF
19.2.2 CELLCEPT
19.2.3 ZORTRESS
19.2.4 Rapamune
19.2.5 SONSTIGES
19.3 GENERIKA
20 GLOBALER MARKT FÜR TRANSPLANTATION FESTER ORGANE, NACH VERSCHREIBUNGSART
20.1 ÜBERSICHT
20.2 Over the Counter (OTC)
20.3 REZEPTBASIERT
21 GLOBALER MARKT FÜR TRANSPLANTATION FESTER ORGANE, NACH BEVÖLKERUNGSTYP
21.1 ÜBERSICHT
21.2 MÄNNLICH
21.2.1 JUNG (UNTER 30 JAHREN)
21.2.2 MITTLERE ALTER (30–50 JAHRE)
21.2.3 ÄLTERE MENSCHEN (65 JAHRE ODER ÄLTER)
21.3 WEIBLICH
21.3.1 JUNG (UNTER 30 JAHREN)
21.3.2 MITTLERE ALTER (30–50 JAHRE)
21.3.3 ÄLTERE MENSCHEN (65 JAHRE ODER ÄLTER)
22 GLOBALER MARKT FÜR TRANSPLANTATION FESTER ORGANE, NACH ENDBENUTZER
22.1 ÜBERSICHT
22.2 KRANKENHAUS
22.2.1 NACH TYP
22.2.1.1. ÖFFENTLICH
22.2.1.2. PRIVAT
22.2.2 NACH STUFE
22.2.2.1. STUFE 1
22.2.2.2. STUFE 2
22.2.2.3. STUFE 3
22.3 SPEZIALKLINIKEN
22.4 HÄUSLICHE GESUNDHEITSPFLEGE
22.5 AMBULANTE CHIRURGISCHE ZENTREN
22.6 WISSENSCHAFTLICHE UND FORSCHUNGSINSTITUTE
22.7 SONSTIGE
23 GLOBALER MARKT FÜR TRANSPLANTATION FESTER ORGANE, NACH VERTRIEBSKANAL
23.1 ÜBERSICHT
23.2 DIREKTE ANGEBOTE
23.3 EINZELHANDELSVERKÄUFE
23.3.1 Offline-Apotheke
23.3.1.1. KRANKENHAUSAPOTHEKE
23.3.1.2. MEDIZINISCHE LAGER UND ARZNEIMITTEL
23.3.1.3. SONSTIGES
23.3.2 ONLINE-APOTHEKE
23.3.2.1. Online-Shops
23.3.2.2. FIRMENWEBSITE
23.3.2.3. SONSTIGES
23.4 SONSTIGES
24 GLOBALER MARKT FÜR FESTE ORGANTRANSPLANTATIONEN, UNTERNEHMENSLANDSCHAFT
24.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
24.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
24.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
24.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
24.5 UNTERNEHMENSAKTIENANALYSE: NAHER OSTEN UND AFRIKA
24.6 FUSIONEN UND ÜBERNAHMEN
24.7 NEUE PRODUKTENTWICKLUNG UND -ZULASSUNGEN
24.8 ERWEITERUNGEN
24.9 ÄNDERUNGEN DER VORSCHRIFTEN
24.1 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
25 GLOBALER MARKT FÜR TRANSPLANTATION FESTER ORGANE, NACH GEOGRAFIE
GLOBALER MARKT FÜR TRANSPLANTATION FESTER ORGANE (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
25.1 NORDAMERIKA
25.1.1 USA
25.1.2 KANADA
25.1.3 MEXIKO
25.2 EUROPA
25.2.1 DEUTSCHLAND
25.2.2 FRANKREICH
25.2.3 Vereinigtes Königreich
25.2.4 UNGARN
25.2.5 LITAUEN
25.2.6 ÖSTERREICH
25.2.7 IRLAND
25.2.8 NORWEGEN
25.2.9 POLEN
25.2.10 ITALIEN
25.2.11 SPANIEN
25.2.12 RUSSLAND
25.2.13 TÜRKEI
25.2.14 NIEDERLANDE
25.2.15 SCHWEIZ
25.2.16 RESTLICHES EUROPA
25.3 ASIEN-PAZIFIK
25.3.1 JAPAN
25.3.2 CHINA
25.3.3 SÜDKOREA
25.3.4 INDIEN
25.3.5 AUSTRALIEN
25.3.6 SINGAPUR
25.3.7 THAILAND
25.3.8 MALAYSIA
25.3.9 INDONESIEN
25.3.10 PHILIPPINEN
25.3.11 VIETNAM
25.3.12 RESTLICHER ASIEN-PAZIFIK-RAUM
25.4 SÜDAMERIKA
25.4.1 BRASILIEN
25.4.2 ARGENTINIEN
25.4.3 PERU
25.4.4 RESTLICHES SÜDAMERIKA
25,5 NAHER OSTEN UND AFRIKA
25.5.1 SÜDAFRIKA
25.5.2 GLOBAL
25.5.3 VAE
25.5.4 ÄGYPTEN
25.5.5 KUWAIT
25.5.6 ISRAEL
25.5.7 REST DES NAHEN OSTENS UND AFRIKAS
25.6 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
26 GLOBALER MARKT FÜR FESTE ORGANTRANSPLANTATIONEN, SWOT- UND DBMR-ANALYSE
27 GLOBALER MARKT FÜR FESTE ORGANTRANSPLANTATIONEN, FIRMENPROFIL
27.1 TEVA PHARMACEUTICALS USA, INC.
27.1.1 UNTERNEHMENSÜBERSICHT
27.1.2 UMSATZANALYSE
27.1.3 GEOGRAFISCHE PRÄSENZ
27.1.4 PRODUKTPORTFOLIO
27.1.5 JÜNGSTE ENTWICKLUNGEN
27.2 WEEFSELPHARMA.COM
27.2.1 UNTERNEHMENSÜBERSICHT
27.2.2 UMSATZANALYSE
27.2.3 GEOGRAFISCHE PRÄSENZ
27.2.4 PRODUKTPORTFOLIO
27.2.5 JÜNGSTE ENTWICKLUNGEN
27.3 ADVACARE PHARMA
27.3.1 UNTERNEHMENSÜBERSICHT
27.3.2 UMSATZANALYSE
27.3.3 GEOGRAFISCHE PRÄSENZ
27.3.4 PRODUKTPORTFOLIO
27.3.5 JÜNGSTE ENTWICKLUNGEN
27.4 NOVARTIS AG
27.4.1 UNTERNEHMENSÜBERSICHT
27.4.2 UMSATZANALYSE
27.4.3 GEOGRAFISCHE PRÄSENZ
27.4.4 PRODUKTPORTFOLIO
27.4.5 JÜNGSTE ENTWICKLUNGEN
27.5 DR. REDDY'S LABORATORIES, INC.
27.5.1 UNTERNEHMENSÜBERSICHT
27.5.2 UMSATZANALYSE
27.5.3 GEOGRAFISCHE PRÄSENZ
27.5.4 PRODUKTPORTFOLIO
27.5.5 JÜNGSTE ENTWICKLUNGEN
27.6 APOTEX INC.
27.6.1 UNTERNEHMENSÜBERSICHT
27.6.2 UMSATZANALYSE
27.6.3 GEOGRAFISCHE PRÄSENZ
27.6.4 PRODUKTPORTFOLIO
27.6.5 JÜNGSTE ENTWICKLUNGEN
27.7 STRIDES PHARMA SCIENCE LIMITED
27.7.1 UNTERNEHMENSÜBERSICHT
27.7.2 UMSATZANALYSE
27.7.3 GEOGRAFISCHE PRÄSENZ
27.7.4 PRODUKTPORTFOLIO
27.7.5 JÜNGSTE ENTWICKLUNGEN
27.8 ASTELLAS PHARMA US, INC.
27.8.1 UNTERNEHMENSÜBERSICHT
27.8.2 UMSATZANALYSE
27.8.3 GEOGRAFISCHE PRÄSENZ
27.8.4 PRODUKTPORTFOLIO
27.8.5 JÜNGSTE ENTWICKLUNGEN
27.9 ACCORD HEALTHCARE US
27.9.1 UNTERNEHMENSÜBERSICHT
27.9.2 UMSATZANALYSE
27.9.3 GEOGRAFISCHE PRÄSENZ
27.9.4 PRODUKTPORTFOLIO
27.9.5 JÜNGSTE ENTWICKLUNGEN
27.1 BIOCON
27.10.1 UNTERNEHMENSÜBERSICHT
27.10.2 UMSATZANALYSE
27.10.3 GEOGRAFISCHE PRÄSENZ
27.10.4 PRODUKTPORTFOLIO
27.10.5 JÜNGSTE ENTWICKLUNGEN
27.11 GLENMARK PHARMACEUTICALS US INC.
27.11.1 UNTERNEHMENSÜBERSICHT
27.11.2 UMSATZANALYSE
27.11.3 GEOGRAFISCHE PRÄSENZ
27.11.4 PRODUKTPORTFOLIO
27.11.5 JÜNGSTE ENTWICKLUNGEN
27.12 TAJ PHARMA GROUP
27.12.1 FIRMENÜBERSICHT
27.12.2 UMSATZANALYSE
27.12.3 GEOGRAFISCHE PRÄSENZ
27.12.4 PRODUKTPORTFOLIO
27.12.5 JÜNGSTE ENTWICKLUNGEN
27.13 ALKEM
27.13.1 FIRMENÜBERSICHT
27.13.2 UMSATZANALYSE
27.13.3 GEOGRAFISCHE PRÄSENZ
27.13.4 PRODUKTPORTFOLIO
27.13.5 JÜNGSTE ENTWICKLUNGEN
27.14 CONCORD BIOTECH
27.14.1 UNTERNEHMENSÜBERSICHT
27.14.2 UMSATZANALYSE
27.14.3 GEOGRAFISCHE PRÄSENZ
27.14.4 PRODUKTPORTFOLIO
27.14.5 JÜNGSTE ENTWICKLUNGEN
27.15 PANACEA BIOTEC
27.15.1 UNTERNEHMENSÜBERSICHT
27.15.2 UMSATZANALYSE
27.15.3 GEOGRAFISCHE PRÄSENZ
27.15.4 PRODUKTPORTFOLIO
27.15.5 JÜNGSTE ENTWICKLUNGEN
27.16 MYLAN NV
27.16.1 UNTERNEHMENSÜBERSICHT
27.16.2 UMSATZANALYSE
27.16.3 GEOGRAFISCHE PRÄSENZ
27.16.4 PRODUKTPORTFOLIO
27.16.5 JÜNGSTE ENTWICKLUNGEN
27.17 NIKSAN PHARMAZEUTISCH
27.17.1 UNTERNEHMENSÜBERSICHT
27.17.2 UMSATZANALYSE
27.17.3 GEOGRAFISCHE PRÄSENZ
27.17.4 PRODUKTPORTFOLIO
27.17.5 JÜNGSTE ENTWICKLUNGEN
27.18 WELLONA PHARMA
27.18.1 UNTERNEHMENSÜBERSICHT
27.18.2 UMSATZANALYSE
27.18.3 GEOGRAFISCHE PRÄSENZ
27.18.4 PRODUKTPORTFOLIO
27.18.5 JÜNGSTE ENTWICKLUNGEN
27.19 SANOFI
27.19.1 UNTERNEHMENSÜBERSICHT
27.19.2 UMSATZANALYSE
27.19.3 GEOGRAFISCHE PRÄSENZ
27.19.4 PRODUKTPORTFOLIO
27.19.5 JÜNGSTE ENTWICKLUNGEN
27.2 LUPIN PHARMACEUTICALS, INC.
27.20.1 UNTERNEHMENSÜBERSICHT
27.20.2 UMSATZANALYSE
27.20.3 GEOGRAFISCHE PRÄSENZ
27.20.4 PRODUKTPORTFOLIO
27.20.5 JÜNGSTE ENTWICKLUNGEN
27,21 OPELLA HEALTHCARE INTERNATIONAL SAS
27.21.1 UNTERNEHMENSÜBERSICHT
27.21.2 UMSATZANALYSE
27.21.3 GEOGRAFISCHE PRÄSENZ
27.21.4 PRODUKTPORTFOLIO
27.21.5 JÜNGSTE ENTWICKLUNGEN
27.22 HEALTHY LIFE PHARMA PRIVATE LIMITED
27.22.1 UNTERNEHMENSÜBERSICHT
27.22.2 UMSATZANALYSE
27.22.3 GEOGRAFISCHE PRÄSENZ
27.22.4 PRODUKTPORTFOLIO
27.22.5 JÜNGSTE ENTWICKLUNGEN
27,23 ZYDUS PHARMACEUTICALS, INC.
27.23.1 UNTERNEHMENSÜBERSICHT
27.23.2 UMSATZANALYSE
27.23.3 GEOGRAFISCHE PRÄSENZ
27.23.4 PRODUKTPORTFOLIO
27.23.5 JÜNGSTE ENTWICKLUNGEN
27.24 AMNEAL PHARMACEUTICALS LLC
27.24.1 UNTERNEHMENSÜBERSICHT
27.24.2 UMSATZANALYSE
27.24.3 GEOGRAFISCHE PRÄSENZ
27.24.4 PRODUKTPORTFOLIO
27.24.5 JÜNGSTE ENTWICKLUNGEN
27,25 AADI BIOSCIENCE, INC.
27.25.1 UNTERNEHMENSÜBERSICHT
27.25.2 UMSATZANALYSE
27.25.3 GEOGRAFISCHE PRÄSENZ
27.25.4 PRODUKTPORTFOLIO
27.25.5 JÜNGSTE ENTWICKLUNGEN
27.26 PRESERVATION SOLUTION INC
27.26.1 UNTERNEHMENSÜBERSICHT
27.26.2 UMSATZANALYSE
27.26.3 GEOGRAFISCHE PRÄSENZ
27.26.4 PRODUKTPORTFOLIO
27.26.5 JÜNGSTE ENTWICKLUNGEN
27.27 ORGANKONSERVIERUNGSLÖSUNG
27.27.1 UNTERNEHMENSÜBERSICHT
27.27.2 UMSATZANALYSE
27.27.3 GEOGRAFISCHE PRÄSENZ
27.27.4 PRODUKTPORTFOLIO
27.27.5 JÜNGSTE ENTWICKLUNGEN
27.28 ORGANOX
27.28.1 UNTERNEHMENSÜBERSICHT
27.28.2 UMSATZANALYSE
27.28.3 GEOGRAFISCHE PRÄSENZ
27.28.4 PRODUKTPORTFOLIO
27.28.5 JÜNGSTE ENTWICKLUNGEN
27.29 OPSL-GRUPPE
27.29.1 UNTERNEHMENSÜBERSICHT
27.29.2 UMSATZANALYSE
27.29.3 GEOGRAFISCHE PRÄSENZ
27.29.4 PRODUKTPORTFOLIO
27.29.5 JÜNGSTE ENTWICKLUNGEN
27.3 X-VIVO-PERFUSION
27.30.1 UNTERNEHMENSÜBERSICHT
27.30.2 UMSATZANALYSE
27.30.3 GEOGRAFISCHE PRÄSENZ
27.30.4 PRODUKTPORTFOLIO
27.30.5 JÜNGSTE ENTWICKLUNGEN
27.31 SANDOR
27.31.1 UNTERNEHMENSÜBERSICHT
27.31.2 UMSATZANALYSE
27.31.3 GEOGRAFISCHE PRÄSENZ
27.31.4 PRODUKTPORTFOLIO
27.31.5 JÜNGSTE ENTWICKLUNGEN
27.32 PARAGONIX TECHNOLOGIES
27.32.1 UNTERNEHMENSÜBERSICHT
27.32.2 UMSATZANALYSE
27.32.3 GEOGRAFISCHE PRÄSENZ
27.32.4 PRODUKTPORTFOLIO
27.32.5 JÜNGSTE ENTWICKLUNGEN
27.33 AOPO-ORGANISATION
27.33.1 FIRMENÜBERSICHT
27.33.2 UMSATZANALYSE
27.33.3 GEOGRAFISCHE PRÄSENZ
27.33.4 PRODUKTPORTFOLIO
27.33.5 JÜNGSTE ENTWICKLUNGEN
27.34 CARDIOLINK-GRUPPE
27.34.1 UNTERNEHMENSÜBERSICHT
27.34.2 UMSATZANALYSE
27.34.3 GEOGRAFISCHE PRÄSENZ
27.34.4 PRODUKTPORTFOLIO
27.34.5 JÜNGSTE ENTWICKLUNGEN
27.35 ESSENTIAL PHARMACEUTICALS LLC
27.35.1 FIRMENÜBERSICHT
27.35.2 UMSATZANALYSE
27.35.3 GEOGRAFISCHE PRÄSENZ
27.35.4 PRODUKTPORTFOLIO
27.35.5 JÜNGSTE ENTWICKLUNGEN
27.36 TRANSMEDIKAMENTE
27.36.1 FIRMENÜBERSICHT
27.36.2 UMSATZANALYSE
27.36.3 GEOGRAFISCHE PRÄSENZ
27.36.4 PRODUKTPORTFOLIO
27.36.5 JÜNGSTE ENTWICKLUNGEN
27.37 SALF SPA
27.37.1 UNTERNEHMENSÜBERSICHT
27.37.2 UMSATZANALYSE
27.37.3 GEOGRAFISCHE PRÄSENZ
27.37.4 PRODUKTPORTFOLIO
27.37.5 JÜNGSTE ENTWICKLUNGEN
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN
28 VERWANDTE BERICHTE
29 SCHLUSSFOLGERUNG
30 FRAGEBOGEN
31 ÜBER DATA BRIDGE MARKTFORSCHUNG

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











