


Global Substation Automation Market Segmentation, Mit Angebot (Hardware, Software und Services), Typ (Transmission Substations und Distribution Substations), Installationstyp (Neue Installationen und Nachrüstanlagen), Endverbraucherindustrie (Utilities, Steel, Oil and Gas, Mining, and Transportation), Komponenten (Improvised Explosive Device, Communication Networks, and Monitor Control and Data Acquisition), Kommunikation (Ethernet, Power Line Industrietrends und Prognosen bis 2033
Was ist die Substation Automation Market Size und Growth Rate
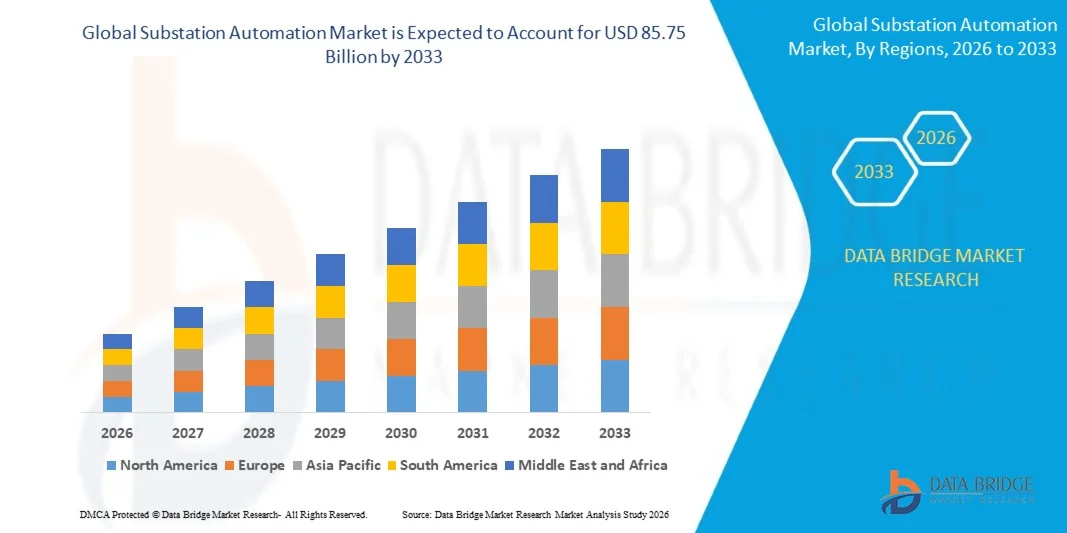
- Wie bei der Data Bridge Market Research Analyse wurde der Markt für Unterstationenautomatisierung auf53.00 Mrd. USD im Jahr 2025und wird zu erreichen85,75 Milliarden USD bis 2033, in einemCAGR von 6,20% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das durch die zunehmende Nachfrage nach zuverlässiger und effizienter Stromübertragung und -verteilung, die schnelle Netzmodernisierung und den Ausbau von Smart-Grid-Technologien und automatisierten Umspannsystemen getrieben wird.
- Die weltweite Alterung der elektrischen Infrastruktur, kombiniert mit steigender erneuerbarer Energieintegration und wachsender Nachfrage nach Echtzeit-Netzüberwachung und -kontrolle, sind zwingende Versorgungs- und Leistungsbetreiber, um fortschrittliche Technologien der Unterstationsautomatisierung zu entwickeln. Intelligente elektronische Geräte (IEDs), SCADA-Systeme, Kommunikationsnetze und digitale Schutzlösungen ersetzen zunehmend konventionelle Systeme, bieten verbesserte Netzsicherheit, Betriebseffizienz, Fernüberwachung und schnellere Fehlererkennung.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 53.00 Billion
- Voraussichtlicher Marktwert (2033): USD 85.75 Milliarden
- Prognose CAGR (2026–2033): 6,20%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Substation Automation Market
- Nordamerika dominierte den Umspannmarkt mit dem größten Umsatzanteil von 34.12% im Jahr 2025, unterstützt durch bedeutende Investitionen in die Netzmodernisierung, den Ausbau von Infrastrukturen, intelligente Netztechnologien und die Integration erneuerbarer Energiequellen
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 7,2% von 2026 bis 2033 sein, die durch eine rasche Industrialisierung und Urbanisierung, steigende Stromnachfrage, Netzmodernisierungsinitiativen und zunehmende Investitionen in intelligente Netz- und erneuerbare Energieinfrastruktur betrieben wird.
- Das Hardware-Segment führte den Markt mit einem Anteil von 44,0% in 2025, angetrieben durch die wesentliche Rolle von intelligenten elektronischen Geräten, Schutzrelais, Fusionseinheiten und Prozess-Bus-Ausrüstung in automatisierten Umspannwerken
- Software ist der am schnellsten wachsende Angebotstyp, der eine CAGR von 10,8% registriert, was den Anstieg der Digitalisierung von Stromnetzen und die wachsende Nachfrage nach intelligenter Überwachung und Analyse widerspiegelt.
- Das Segment Übertragungsunterstationen dominierte die Typkategorie mit einem Umsatzanteil von 54,0 % im Jahr 2025, der durch den hohen Wert von Automatisierungssystemen, die über die Hochspannungsübertragungsinfrastruktur eingesetzt werden, geleitet wurde.
- Nachrüstanlagen entfielen 2025 auf 54,3 % des Marktanteils, bevorzugt durch die große installierte Basis herkömmlicher Umspannwerke, die Modernisierung erfordern.
- Das Segment der optischen Faserkommunikation ist die am schnellsten wachsende Kommunikationskategorie, mit einem CAGR von 9,1%, angetrieben durch steigende Anforderungen an die schnelle, sichere und störungsbeständige Kommunikation innerhalb digitaler Umspannwerke
Report Scope und Substation Automation Marktsegmentierung
|
Attribute |
Substation Automation Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Substation Automation Market
- Die Nutzungen übernehmen zunehmend digitale Umspannwerke auf Basis der IEC 61850, um konventionelle Hartdrahtschutz- und Steuersysteme zu ersetzen, die eine schnellere Kommunikation, eine reduzierte Verdrahtung, eine größere Interoperabilität und flexiblere Netzoperationen ermöglichen.
- Zum Beispiel berichtete Gujarat Energy Transmission Corporation Limited (GETCO) im August 2025 über die Implementierung einer volldigitalen 220/66 kV Sevaliya Unterstation mit IEC 61850-9-2 Prozessbus-Technologie, die den Übergang von der konventionellen Stationsautomatisierung auf volldigitale Unterstationen demonstrierte.
- Die Einführung der IEC 61850 Prozessbus-Technologie ermöglicht es Versorgungsunternehmen, eine umfangreiche Kupferverdrahtung durch digitale Kommunikation zu ersetzen, die Flexibilität der Umspannwerke, die betriebliche Effizienz, die Integration von Geräten und Wartungsfunktionen zu verbessern.
- Auch die Nutzungen erforschen zunehmend virtualisierte Schutz-, Automatisierungs- und Steuerungssysteme, sodass mehrere Anwendungen auf gemeinsamer Recheninfrastruktur laufen können und gleichzeitig Hardwareanforderungen reduzieren und System-Upgrades vereinfachen.
- So berichtete Nokia im Mai 2025, dass die Versorgungsunternehmen in Richtung virtualisierter Umspannwerke vorangingen, wobei die Modernisierungsbemühungen zunehmend auf die Digitalisierung von Primär-Equipment-Daten über IEC 61850 und Virtualisierung von Schutz-, Automatisierungs- und Steuerungssystemen ausgerichtet waren.
- Da die Versorgungsunternehmen die Elektro-Infrastruktur des Alterns weiter modernisieren und verteilte Energieressourcen integrieren, werden IEC 61850, Prozessbus-Architekturen und virtualisierte Automatisierungsplattformen zu immer wichtigeren Bestandteilen der digitalen Unterstationen der nächsten Generation erwartet.
Was sind die Schlüsseltreiber des Substation Automation Market
- Die rasche Integration von erneuerbaren Energien, verteilten Energieressourcen und bidirektionalen Stromflüssen hat die Nachfrage nach Umspannautomatisierungssystemen deutlich erhöht, die in der Lage sind, Echtzeitüberwachung, Schutz, Kontrolle und Netzsicht zu gewährleisten.
- Zum Beispiel startete Hitachi Energy and Türkiye im Mai 2026 mit dem TEİAŞ von Türkiye die erste digitale Unterstations-Pilot, die das Netz modernisiert, die Zuverlässigkeit und Sicherheit verbessert und die Integration von steigenden Mengen an intermittierenden erneuerbaren Energien unterstützt.
- Utilities, Übertragungsbetreiber und industrielle Leistungsnutzer integrieren intelligente elektronische Geräte, SCADA-Systeme, Sensoren und Kommunikationsnetze, um die Netzsicherheit zu verbessern, Ausfälle zu reduzieren, Fehlererkennung zu beschleunigen und das Remote Asset Management zu unterstützen.
- Zum Beispiel kündigte Siemens Energy im Oktober 2025 die Modernisierung des deutschen Hochvolt-U-Bahnhofs Daxlanden an, um die Netzsicherheit zu stärken und die Infrastruktur für den Wandel der erneuerbaren Energien und den steigenden Strombedarf Deutschlands vorzubereiten.
- Durch die zunehmende digitale, dezentrale und datenintensive Nutzung von Stromnetzen bleibt die Automatisierung von Umspannwerken unerlässlich, um die betriebliche Sichtbarkeit zu verbessern, die erneuerbaren Energien zu integrieren, die Netzsicherheit zu stärken und eine vorausschauende Wartung über die moderne Strominfrastruktur zu ermöglichen.
Welche Faktoren erschweren das Wachstum des Substationsautomatisierungsmarktes
- Fortgeschrittene Umspannautomatisierungssysteme erfordern erhebliche Investitionen in intelligente elektronische Geräte, Kommunikationsinfrastruktur, Cybersicherheitssysteme, Engineering, Integration und spezialisierte Inbetriebnahme und erhöhen die Projektkosten für Versorgungsunternehmen.
- So berichtete beispielsweise im Mai 2025 eine indische Express-Unterstation, dass 273 POWERGRID-Unterstationen für Firewalls der nächsten Generation erforderlich waren, mit den geschätzten Installationskosten von rund 1,25 Mio. USD, was die zusätzlichen Cybersicherheitsausgaben zum Schutz zunehmend digitalisierter Unterstationen hervorhebt.
- Diese Kosten können die Annahme kleinerer Versorgungsunternehmen und Betreiber mit eingeschränkten Kapitalbudgets begrenzen, während eine komplexe Integration zwischen Geräten verschiedener Hersteller Interoperabilität und technische Herausforderungen schaffen kann.
- Zum Beispiel berichtete Reuters im Mai 2026, dass die U.S.-Umspannwerkstransformatornachfrage zwischen 2019 und 2025 um 116% gestiegen sei, während die Transformatorenpreise im Laufe von fünf Jahren um 80% angestiegen waren und die Hochleistungseinheiten bis zu vier Jahren mit steigenden Kosten und Verzögerungen bei der Netzmodernisierung konfrontiert waren.
- Die Kombination von Cyber-Sicherheitsanforderungen, Legacy-System-Integration, spezialisierte Personalanforderungen und langwierigen Inbetriebnahmeprozessen erhöht weiterhin die Komplexität und die Gesamtkosten der Substationsautomatisierung, insbesondere für die Alterung von Substationen, die eine digitale Transformation erfahren.
Wie wird der Substation Automation Market segmentiert
Der Umspannmarkt wird auf Basis von Angebot, Typ, Installationstyp, Endverbraucherindustrie, Komponente und Kommunikation segmentiert.
- Durch Angebot
Auf Basis des Angebots wird der Umspannautomatisierungsmarkt in Hardware, Software und Services segmentiert. Das Hardware-Segment dominierte den Markt mit einem Anteil von 44,0% im Jahr 2025, angetrieben durch die wesentliche Rolle von intelligenten elektronischen Geräten, Schutzrelais, Fusionseinheiten und Prozess-Bus-Ausrüstung in automatisierten Umspannwerken. Hardware bietet die physische Grundlage für Echtzeitüberwachung, Schutz, Kontrolle und Datenerfassung über Übertragungs- und Verteilungsnetze. Die Nutzungen investieren weiterhin in Schutz- und Kontrolleinrichtungen, da sie die Netzinfrastruktur modernisieren und erneuerbare Energiequellen integrieren. Der zunehmende Einsatz von digitalen Relais und IEC 61850-kompatiblen Geräten unterstützt die Hardwarenachfrage weiter. Das Segment profitiert auch vom Austausch konventioneller elektromechanischer Geräte mit digitalen Schutz- und Steuersystemen.
Das Software-Segment soll das schnellste Wachstum bei einem CAGR von 10,8% von 2026 bis 2033 registrieren, angetrieben durch beschleunigte Digitalisierung von Stromnetzen und wachsende Nachfrage nach intelligenter Überwachung und Analyse. Software-Plattformen integrieren zunehmend SCADA-, Asset-Gesundheitsüberwachungs-, Fehleranalyse- und Distributionsmanagement-Funktionen. Utilities übernehmen diese Plattformen, um die Echtzeitsichtbarkeit zu verbessern und zunehmend komplexere Netzoperationen zu optimieren. Die Integration erneuerbarer Energiequellen und verteilter Energieressourcen erhöht die Nachfrage nach fortschrittlichen softwarebasierten Steuerungsfunktionen. Cloud-fähige und interoperable Plattformen ermöglichen auch Versorgungsunternehmen, große Datenmengen effizienter zu verwalten
- Typ
Auf Basis des Typs wird der Unterstationsautomatisierungsmarkt in Übertragungsunterstationen und Verteilerunterstationen segmentiert. Das Segment Übertragungsunterstationen dominierte den Markt mit 54,0% Anteil im Jahr 2025, unterstützt durch den hohen Wert von Automatisierungssystemen, die über die Hochspannungsübertragungsinfrastruktur eingesetzt wurden. Um die Stabilität in großen Stromnetzen zu gewährleisten, benötigen die Umspannwerke hochentwickelte Schutz-, Kontroll-, Überwachungs- und Kommunikationssysteme. Die zunehmenden Investitionen in Fernübertragungskorridore und die Infrastruktur zur Evakuierung erneuerbarer Energien stärken die Nachfrage nach automatisierten Übertragungsstationen. Die erweiterte Automatisierung ermöglicht es, die Netzbedingungen zu überwachen, Fehler schnell zu erkennen und den Schutz über vernetzte Netzwerke zu koordinieren. Die zunehmende Nutzung von breitflächigen Überwachungs- und synchronisierten Messtechnologien unterstützt auch das Segmentwachstum.
Das Segment Distributionsunterstationen wird das schnellste Wachstum bei einem CAGR von 8,7 % von 2026 bis 2033 erfassen, das durch die zunehmende Investition in die Distributions-Grid-Modernisierung und die Integration verteilter Energieressourcen angetrieben wird. Die Verteilungsnetze haben eine größere Komplexität aufgrund von Dachterrassen-Solar-, Batteriespeicher-, Elektrofahrzeugen und bidirektionalen Stromflüssen. Automatisierung ermöglicht es, Fehler zu erkennen und zu isolieren, Spannung zu regeln und Strom schneller über lokale Netzwerke wiederherzustellen. Die zunehmende Bereitstellung von Feeder Automation und fortschrittlichen Distributionsmanagementsystemen unterstützt die Nachfrage weiter. Die Nutzungen nutzen auch die Automatisierung, um die Zuverlässigkeit zu verbessern und die Ausfalldauer über die alternde Verteilungsinfrastruktur zu reduzieren.
- Nach Installationstyp
Auf Basis des Installationstyps wird der Umspannautomatisierungsmarkt in neue Anlagen und Nachrüstanlagen segmentiert. Das Segment Retrofit-Installationen dominierte den Markt mit 54,3% Anteil im Jahr 2025, aufgrund der großen installierten Basis herkömmlicher Umspannwerke, die Modernisierung erfordern. Die Nutzungen verbessern bestehende Schutz-, Kontroll-, Kommunikations- und Überwachungseinrichtungen, anstatt die Betriebsunterstationen vollständig zu ersetzen. Retrofit-Projekte ermöglichen es den Betreibern, digitale Automatisierungsfunktionen einzuführen und gleichzeitig die Lebensdauer bestehender elektrischer Infrastrukturen zu verlängern. Aging-Unterstationen erfordern zunehmend den Austausch von veralteten Geräten, verbesserte Cybersicherheit und Kompatibilität mit modernen Kommunikationsprotokollen. Die Fähigkeit, Upgrades während der geplanten Outages durchzuführen, hilft auch, Dienststörungen zu minimieren.
Das neue Anlagensegment soll das schnellste Wachstum bei einem CAGR von 9,6% von 2026 bis 2033 erfassen, das durch den Ausbau der Übertragungs- und Verteilungsinfrastruktur und den Bau neuer energieverbundener Umspannwerke bedingt ist. Greenfield-Projekte ermöglichen es den Diensten, den digitalen Schutz, die IEC 61850 Kommunikation, die Glasfaser-Netzwerke und die Cyber-Sicherheits-Architektur von der ersten Designphase zu integrieren. Neue Unterstationen können daher für die Automatisierung optimiert werden, ohne dass die Interoperabilitätsbeschränkungen mit Altgeräten verbunden sind. Die zunehmende Stromnachfrage und der Ausbau der erneuerbaren Erzeugung schaffen zusätzliche Anforderungen an neue Netzinfrastrukturen. Datenzentren, Industrieanlagen und Transportelektrifizierungsprojekte erhöhen auch die Nachfrage nach digital aktivierten Umspannwerken.
- Von Endbenutzer-Industrie
Auf Basis der Endverbraucherindustrie wird der globale Umspannwerksautomatisierungsmarkt zu Versorgungsunternehmen, Stahl, Öl und Gas, Bergbau und Transport segmentiert. Das Segment utilities dominierte den Markt mit 72,4% Anteil im Jahr 2025, unterstützt durch umfangreiche Automatisierung über Stromerzeugungs-, Übertragungs- und Vertriebsnetze. Utility-Operatoren übernehmen zunehmend Automatisierung, um die Netzsicherheit zu verbessern, Assets fern zu überwachen und die Auswirkungen von Stromausfällen zu reduzieren. Die Elektrik-Infrastruktur und die wachsende Stromnachfrage fördern die Nutzung von Modernisierungsprogrammen. Die Erneuerbare Energieintegration erhöht auch die Notwendigkeit einer Echtzeitüberwachung und automatisierten Steuerung über Stromnetze. Utilities investieren in IEDs, SCADA, Kommunikationsnetze und digitale Schutzsysteme, um die betriebliche Effizienz zu verbessern.
Das Transportsegment soll das schnellste Wachstum bei einem CAGR von 10,1% von 2026 bis 2033 registrieren, das durch die zunehmende Elektrifizierung der Eisenbahn- und Verkehrsinfrastruktur angetrieben wird. Rail Traktionsunterstationen erfordern eine anspruchsvolle Automatisierung für Spannungsregelung, Fehlerisolation, regeneratives Bremsmanagement und Koordination mit Zugsteuerungssystemen. Die steigenden Investitionen in Hochgeschwindigkeitsbahn-, U-Bahn- und elektrifizierte Eisenbahnnetze erhöhen die Nachfrage nach einer zuverlässigen Strom-Management-Infrastruktur. Automatisierung ermöglicht es Transportbetreibern, elektrische Anlagen fern zu überwachen und schnell auf Fehler zu reagieren. Die zunehmende Betonung auf ununterbrochene und energieeffiziente Bahnbetriebe wird die Annahme weiter unterstützen.
- Von der Komponente
Auf Basis der Komponente wird der Umspannautomatisierungsmarkt in intelligente elektronische Geräte, Kommunikationsnetze und Aufsichtssteuerung und Datenerfassung segmentiert. Das intelligente elektronische Gerätesegment dominierte den Markt mit 45,3% Anteil im Jahr 2025, aufgrund ihrer zentralen Rolle in Schutz-, Überwachungs-, Mess- und Steuerfunktionen in automatisierten Umspannwerken. IEDs sammeln Echtzeit-elektrische Informationen und führen automatisierte Schutz- und Steuerbefehle aus. Ihre Fähigkeit, mehrere Funktionen in ein einziges intelligentes Gerät zu integrieren, reduziert den Bedarf an separaten konventionellen Geräten. Die zunehmende Übernahme von digitalen Relais, Bay Controllern, Fusionseinheiten und Prozessbustechnologien unterstützt die IED-Anforderung. Nutzen Sie auch die IEDs, um die Fehlererkennung zu verbessern und die Fernsteuerung zu ermöglichen.
Das Segment Control and Data Acquisition soll das schnellste Wachstum bei einem CAGR von 9,5% von 2026 bis 2033 erfassen, das durch steigende Nachfrage nach zentralisierter Echtzeitüberwachung und Fernsteuerung von Unterstationen angetrieben wird. SCADA-Systeme ermöglichen es den Diensten, Betriebsdaten zu sammeln, Netzbedingungen zu visualisieren, anormale Ereignisse zu identifizieren und Steuerbefehle remote auszuführen. Die zunehmende Netzkomplexität erhöht die Notwendigkeit einer zentralisierten Sichtbarkeit auf geografisch verteilte Unterstationen. Die Integration mit fortschrittlichen Analyse- und Cloud-Native-Plattformen erweitert die SCADA-Funktionalität über die konventionelle Überwachung hinaus. Utilities nutzen auch SCADA-Systeme, um die vorausschauende Wartung zu unterstützen und die Reaktion auf Geräteausfälle zu verbessern.
- Durch Kommunikation
Auf Basis der Kommunikation wird der Umspannautomatisierungsmarkt in Ethernet, Stromleitungskommunikation, Kupferdrahtkommunikation und Glasfaserkommunikation segmentiert. Das Segment Ethernet dominierte den Markt mit 68,9% Anteil im Jahr 2025, unterstützt durch seine Fähigkeit, schnelle und standardisierte Kommunikation über moderne Unterstationen-Automatisierungsarchitekturen zu bieten. Ethernet ermöglicht einen effizienten Datenaustausch zwischen IEDs, SCADA-Systemen, Schutzausrüstung und Steuerplattformen. Die Kompatibilität mit modernen Digital-Substation-Protokollen macht es für IEC 61850-basierte Architekturen immer wichtiger. Nutzen Sie auch die Skalierbarkeit von Ethernet und die Fähigkeit, große Mengen an Echtzeit-Betriebsdaten zu unterstützen. Die zunehmende Bereitstellung von digitalen Umspannwerken fördert die Migration zu Ethernet-basierten Kommunikationsnetzen.
Das Segment der Glasfaserkommunikation wird mit einem CAGR von 9,1 % von 2026 bis 2033 das schnellste Wachstum registrieren, das durch steigende Anforderungen an eine schnelle, sichere und störungsbeständige Kommunikation innerhalb von digitalen Umspannwerken angetrieben wird. Glasfasernetze bieten eine hohe Bandbreite und eine geringe Latenz, wodurch sie für Schutz- und Steueranwendungen geeignet sind, die eine schnelle Datenübertragung erfordern. Ihre Immunität gegen elektromagnetische Störungen ist in Hochvolt-Unterstationsumgebungen besonders wertvoll. Der zunehmende Einsatz von IEC 61850 Prozessbus-Architekturen unterstützt den Einsatz von Glasfaserkommunikation. Die Nutzungen übernehmen auch Glasfasernetze, um die Kommunikationssicherheit zu verbessern und zunehmend datenintensive Netzbetriebe zu unterstützen.
Welche Region hält den größten Teil des Substationsautomatisierungsmarktes
- Nordamerika dominierte den Umspannmarkt mit dem größten Umsatzanteil von 34.12% im Jahr 2025, unterstützt durch bedeutende Investitionen in die Netzmodernisierung, den Ausbau von Infrastrukturen, intelligente Netztechnologien und die Integration erneuerbarer Energiequellen
- Die Region profitiert auch von einer starken staatlichen Unterstützung für die Netzmodernisierung, der zunehmenden Integration erneuerbarer Energien, strengen Zuverlässigkeitsanforderungen und der wachsenden Übernahme von IEC 61850-konformen digitalen Umspannwerken. Die steigenden Investitionen in Cybersicherheit, vorausschauende Wartung und automatisierte Überwachung in Versorgungsnetzen stärken weiterhin die Führungsposition Nordamerikas im globalen Markt.
U.S. Substation Automation Market Insight
Der U.S.-Unterstationsautomationsmarkt zeigt ein starkes Wachstum aufgrund steigender Investitionen in die Netzmodernisierung, alternde Infrastrukturersetzung und fortschrittliche digitale Steuerungstechnologien. Der wachsende Strombedarf des Landes aus Rechenzentren, Fertigung und Elektrifizierung sowie die zunehmende Integration erneuerbarer Energien treibt die Nachfrage nach automatisierten Unterstationen und intelligenten Netztechnologien. Darüber hinaus wird die zunehmende Betonung auf Netz-Resilienz, Cyber-Sicherheit, Fernüberwachung und vorausschauende Wartung beschleunigt die Bereitstellung von SCADA, IEDs und digitalen Kommunikationssystemen in allen Versorgungsnetzen. Die US-Abteilung für Energie unterstützt weiterhin Modernisierungsinitiativen, die auf die Verbesserung der Netzsicherheit, der Sicherheit und der Integration der verteilten Generation ausgerichtet sind.
Asien-Pazifik Substation Automation Market Insight
Der asiatisch-pazifische Substationsautomatisierungsmarkt wird mit einem schnellen Wachstum rechnen, das durch den Ausbau von Strominfrastruktur, Urbanisierung, Industrialisierung und zunehmende Investitionen in die intelligente Netzentwicklung in Ländern wie China, Indien und Japan getrieben wird. Die zunehmende Stromnachfrage, die Integration erneuerbarer Energien und der Ausbau von Übertragungs- und Verteilernetzen unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt der zunehmende Einsatz von digitalen Umspannwerken, intelligenten elektronischen Geräten, fortschrittlichen SCADA-Systemen und IEC 61850-basierten Kommunikationstechnologien die Automatisierungsakzeption über Versorgungs- und Industrieanlagen. Die großen Investitionen der Region in neue Strominfrastruktur und die Modernisierung bestehender Umspannwerke verstärken die Nachfrage nach fortschrittlichen Automatisierungslösungen.
Japan Substation Automation Market Insight
Der japanische Umspannmarkt zeigt durch steigende Investitionen in Netzlastizität, fortschrittliche Strominfrastruktur und digitale Technologien ein konsequentes Wachstum. Die Nutzungen übernehmen zunehmend intelligente Überwachungs-, Schutz- und Kontrollsysteme, um die Zuverlässigkeit des Stromnetzes des Landes zu verbessern und immer komplexere Stromflüsse zu verwalten. Darüber hinaus erhöht die zunehmende Integration erneuerbarer Energien und verteilter Erzeugung den Bedarf an Echtzeitüberwachung und automatisiertem Netzmanagement. Die zunehmende Einführung digitaler Substationstechnologien, vorausschauende Wartung und fortgeschrittene Kommunikationssysteme trägt zu einem Marktwachstum in Japan bei.
China Substation Automation Market Insight
Der China-Unterstationsautomationsmarkt wächst rasant, angetrieben durch den Ausbau der Stromnachfrage, die Entwicklung der großen Übertragungsinfrastruktur und die Investitionen in intelligente Netztechnologien. Die rasche Erneuerbare-Energieerweiterung des Landes schafft größere Anforderungen an die automatisierte Überwachung, den Schutz und die Kontrolle über Übertragungs- und Verteilernetze. Der zunehmende Einsatz von digitalen Umspannwerken, intelligenten elektronischen Geräten und fortschrittlichen Kommunikationssystemen erhöht den Marktbedarf deutlich. Darüber hinaus stellen zunehmende Investitionen in die Ultra-Hochspannungs-Übertragungsinfrastruktur und die Netzdigitalisierung China als einer der wichtigsten Märkte für die Unterstationsautomatisierung weltweit fest.
U.K. Substation Automation Market Insight
Der U.K.-Unterstationsautomatisierungsmarkt erlebt stetiges Wachstum, unterstützt durch steigende Investitionen in Übertragungsinfrastruktur, erneuerbare Energieintegration und Modernisierung bestehender Unterstationen. National Grid erweitert und baut Unterstationen auf, um den steigenden Strombedarf von Rechenzentren, Batteriespeichern und sauberen Energieprojekten zu decken. Darüber hinaus verbessert die zunehmende Einführung von digitalen Steuerungszentren, die automatisierte Überwachung und fortschrittliche Netzmanagement-Technologien die Netzsicht und die betriebliche Effizienz. Die zunehmende Fokussierung auf die Energiewende und die Netz-Resilienz beschleunigt den Einsatz fortschrittlicher Substationstechnologien in den USA weiter.
Deutschland Substation Automation Market Insight
Durch den beschleunigten Energieübergang, die zunehmende Integration erneuerbarer Energien und den wachsenden Strombedarf wächst der deutsche Umspannmarkt stetig. Versorgungs- und Netzbetreiber modernisieren zunehmend Hochspannungsunterstationen, um die Netzsicherheit zu stärken und wechselnde Stromflüsse im Zusammenhang mit der erneuerbaren Erzeugung aufzunehmen. Ständige Fortschritte bei der digitalen Überwachung, dem automatisierten Schutz und intelligenten Steuerungssystemen unterstützen die Marktentwicklung weiter. Darüber hinaus stärken die Modernisierung großer Umspannwerke und zunehmende Investitionen in die Übertragungsinfrastruktur die Nachfrage nach fortschrittlichen Automatisierungstechnologien in ganz Deutschland.
Welche sind die Top-Unternehmen im Substation Automation Market
Die Unterstationsautomatisierungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- ABB(Schweiz)
- Siemens AG(Deutschland)
- Schneider(Frankreich)
- Hitachi Energy Ltd.(Schweiz)
- GE Vernova(US)
- Eaton (Irland)
- Schweitzer Engineering Laboratories, Inc. (USA)
- Emerson Electric Co. (USA)
- Honeywell International Inc. (USA)
- Mitsubishi Electric Corporation (Japan)
- Toshiba Energy Systems & Solutions Corporation (Japan)
- Arteche (Spanien)
- S&C Electric Company (USA)
- NovaTech, LLC (USA)
- Larsen & Toubro Limited (Indien)
- Phoenix Contact GmbH & Co. KG (Deutschland)
- NR Electric Co., Ltd. (China)
- NARI Technology Co., Ltd. (China)
- Beckwith Electric Co., Inc. (USA)
- Cisco Systems, Inc. (USA)
Was sind die neuesten Entwicklungen im Substation Automation Market
- Im März 2024 startete Hitachi Energy die neue SAM600 Version 3.0, eine Prozessschnittstelleneinheit, die die Einführung digitaler Umspannwerke beschleunigt. Die Ein-Box SAM600 verfestigt mehrere Funktionen und kann als Verschmelzeinheit, Schaltgerät oder als Kombination von beiden arbeiten. Die Lösung nutzt die IEC 61850 Prozess-Bus-Technologie, um Strom- und Spannungsinformationen digital zu übertragen, um zu helfen, Verkabelungen zu reduzieren, die Sicherheit und Zuverlässigkeit der Unterstationen zu verbessern, Systemlayouts zu vereinfachen und erweiterte Automatisierungs- und Kommunikationsanwendungen zu unterstützen.
- Im Januar 2023 startete ABB die weltweit erste virtualisierte Schutz- und Kontrolllösung auf Basis der Smart Substation Control and Protection SSC600 Software. Die Lösung virtualisiert Unterstationsschutz- und Kontrollfunktionen, die es den Diensten ermöglichen, die Funktionalität von dedizierter Hardware in Software zu bewegen und die Unterstationsarchitekturen zu vereinfachen. Die Entwicklung unterstützt mehr Flexibilität, Skalierbarkeit und Digitalisierung von Stromunterstationen bei gleichzeitiger Verstärkung des Übergangs zur softwarebasierten Umspannautomatisierung.
- Im September 2022 unterzeichneten Siemens und Shell ein Memorandum of Understanding zur Zusammenarbeit mit kohlenstoffarmen und hocheffizienten Energielösungen, mit dem Siemens-Elektrifizierungs- und Automatisierungsgeschäft, das als Energieversorgungs- und Umspannautomatisierungsanbieter für Shells Holland Hydrogen 1-Projekt diente. Siemens war an der Planung, Konstruktion und Durchführung des Stromverteilungssystems des Projekts beteiligt und war auch für die Wartung geplant. Die Zusammenarbeit zeigte die zunehmende Integration digitalisierter Stromverteilungs- und Umspannautomatisierungstechnologien in großräumige erneuerbare Energien und grüne Wasserstoffinfrastruktur.
- Im September 2021 beauftragte GE Vernova Afrikas erste volldigitale Hochvolt-Unterstation in Thiès, Senegal, für das Sende- und Verteilungsnetzerweiterungsprogramm von Senelec. Das Projekt führte die digitale Umspanntechnologie von GE mit fortschrittlichen Funktionalitäten ein, um die Netzsicherheit zu verbessern und die Integration erneuerbarer Energien zu unterstützen. Die digitale Architektur reduzierte den Platzbedarf um bis zu 50 % und ermöglichte eine schnellere Bereitstellung, was die zunehmende Einführung digitaler Automatisierungs- und Überwachungstechnologien in Hochvolt-Unterstationen beweist.
- Im Februar 2021 kündigte Schneider Electric seine 2021 Master-Level EcoXpert-Partner für Critical Power und Substation Automation an und erkannte 46 Unternehmen in 23 Ländern für ihr Know-how bei der Bereitstellung von Schneider Electric Digital Power Management- und Substationsautomatisierungslösungen. Die Partner wurden ausgewählt, um IoT-fähige Technologien, EcoStruxure-Architektur und digitale Lösungen für die Steuerung und Steuerung von elektrischen Stromsystemen zu nutzen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











