



Globale Marktsegmentierung für transkatheterale Embolisation und Okklusion nach Typ (Coil und Non-Coil), Anwendung (periphere Gefäßerkrankungen, Onkologie, Neurologie und Urologie) – Branchentrends und Prognose bis 2033
Was ist die Transcatheter Embolization und Occlusion Market Size and Growth Rate
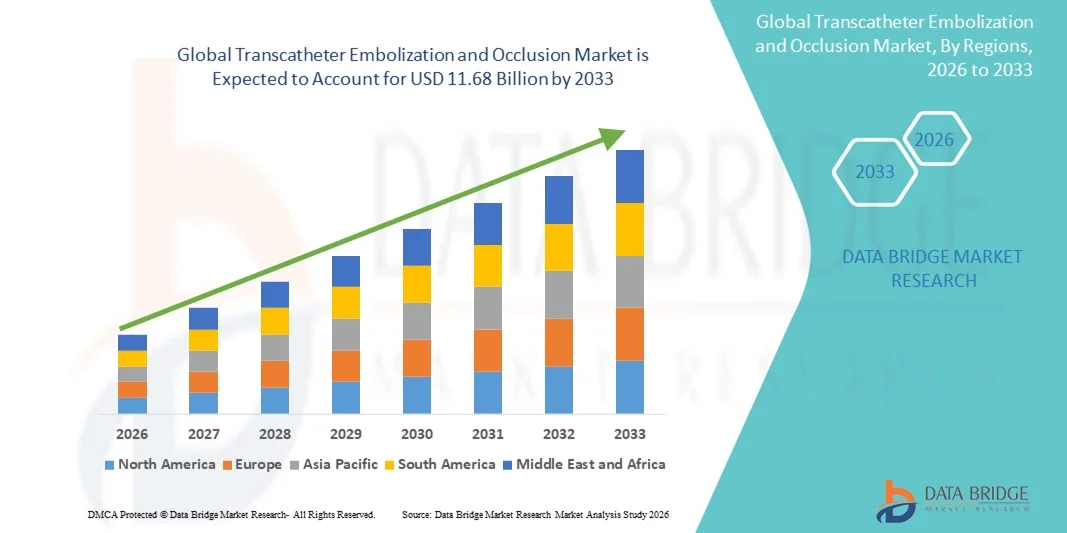
- Nach der Data Bridge Market Research Analysis wurde die globale Transcatheter-Einprägung und Okklusionsmarktgröße bewertet.5,93 Mrd. USD in 2025und wird voraussichtlich erreichen11,68 Milliarden USD bis 2033, beiCAGR von 8,85%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Annahme von minimalinvasiven Gefäßen und Interventionen gefördert.RadiologieVerfahren, zunehmende Prävalenz von Gefäßerkrankungen und breitere Verwendung in der Onkologie und Blutungenskontrolle
- Darüber hinaus beschleunigen technologische Fortschritte in Embolic Agents und Liefersystemen sowie steigende Nachfrage nach weniger-invasiven und effektiven Lösungen in den entwickelten und aufstrebenden Märkten die Aufnahme von Transcatheter-Einprägungs- und Okklusionsgeräten, wodurch das Wachstum der Industrie deutlich gesteigert wird.
Marktgröße und Prognose
Globaler Marktwert (2025):5,93 Mrd. USD
Voraussichtlicher Marktwert (2033):11,68 Milliarden USD
Wettervorhersage CAGR (2026–2033):8.85%
Was sind die großen Takeaways von Transcatheter Embolization und Occlusion Market
- Transkatheter-Einprägungs- und Okklusionsvorrichtungen, die eine minimalinvasive Blockade von Blutgefäßen zu therapeutischen Zwecken ermöglichen, sind in modernen Eingriffsradiologie- und Gefäßverfahren aufgrund ihrer Präzision, reduzierten Verfahrensrisiken und schnellerer Patientenrückgewinnung im Vergleich zur herkömmlichen Chirurgie immer kritischer.
- Die eskalierende Nachfrage nach diesen Geräten wird in erster Linie durch die steigende Prävalenz von Gefäßerkrankungen, Tumoren, die eine Embolisierung erfordern, und andere klinische Bedingungen, verbunden mit der zunehmenden Annahme von minimalinvasiven Verfahren und technologischen Fortschritten in Gerätedesign und Liefersystemen
- Nordamerika dominierte den transcatheter Embolisations- und Okklusionsmarkt mit dem größten Umsatzanteil von 38,2% im Jahr 2025, gekennzeichnet durch die frühe Annahme von fortgeschrittenen Interventionsverfahren, hohe Gesundheitsausgaben und starke Präsenz von Schlüsselindustrie-Spielern, mit den USA erleben erhebliches Wachstum in der Gerätenutzung durch Innovationen in Coil- und Non-Coil-Occlusion-Technologien angetrieben
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Markt während der Prognosezeit durch die Erhöhung der Investitionen in die Gesundheitsinfrastruktur, die steigende Prävalenz vaskulärer und onkologischer Bedingungen und das wachsende Bewusstsein für minimalinvasive Behandlungsleistungen
- Coil-Segment dominierte den Transcatheter-Einprägungs- und Okklusionsmarkt mit einem Marktanteil von 44,9% im Jahr 2025, angetrieben durch seine etablierte Wirksamkeit, Präzision und Kompatibilität in mehreren klinischen Anwendungen einschließlich peripherer Gefäßerkrankungen, Onkologie,Neurologie, und Urologie
Report Scope und Transcatheter Embolization and Occlusion Market Segmentation
|
Attribute |
Transcatheter Embolization and Occlusion Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Transcatheter Embolization and Occlusion Market
Ausschreibungen in präzisen und bildgebenden Verfahren
- Ein bedeutender und beschleunigender Trend im globalen Transcatheter-Einprägungs- und Okklusionsmarkt ist die Integration fortschrittlicher Bildgebungstechnologien wie Fluoroskopie, CT und MRT-geführte Navigation, Verbesserung der Verfahrensgenauigkeit und Patientensicherheit
- So erlaubt die Verwendung von Cone Beam CT mit Echtzeit-Bildgebung interventionelle Radiologen, komplexe Gefäßstrukturen während der Embolisierung zu visualisieren, die Zielgenauigkeit zu verbessern und Verfahrenskomplikationen zu reduzieren.
- Diese bildgebenden Verbesserungen ermöglichen eine genauere Geräteplatzierung, optimierte embolische Lieferung und reduzierte Strahlenexposition für Patienten und Kliniker. So können beispielsweise moderne Mikrocatheter-Systeme mit bildgebenden Führungen knusprige Gefäße navigieren, um schwer zugängliche Läsionen effektiv zu erreichen
- Die Integration von Bildgebungs- und Navigationswerkzeugen erleichtert minimalinvasive Eingriffe, ermöglicht eine schnellere Erholung, kürzere Krankenhausaufenthalte und reduzierten Bedarf an offener Chirurgie und erweitert klinische Anwendungen über Onkologie, Neurologie und periphere Gefäßeingriffe
- Dieser Trend hin zu genaueren, bildgeführten und technologisch fortschrittlichen Embolisierungssystemen ist die Neuformulierung von klinikischen Erwartungen und Verfahrensstandards. Zum Beispiel entwickeln Unternehmen wie Terumo und Medtronic in der nächsten Generation embolische Geräte, die mit Echtzeit-Bildgebung und robotergestützter Katheterisierung kompatibel sind.
- Die Nachfrage nach Embolisierungsgeräten, die Verfahrensgenauigkeit mit bildgebender Navigation kombinieren, wächst sowohl in Krankenhäusern als auch ambulanten Interventionszentren rasant, da Gesundheitsdienstleister zunehmend die Patientensicherheit und klinische Ergebnisse priorisieren.
- Das wachsende Interesse an personalisierten embolischen Therapien, wie z.B. medikamentösen oder biologisch abbaubaren Okklusionsgeräten, die auf eine bestimmte Patientenanatomie zugeschnitten sind, erweitert den klinischen Umfang und die Annahme dieser Geräte. So werden beispielsweise neuartige biologisch abbaubare Spulen für sicherere langfristige Ergebnisse untersucht.
Transcatheter Embolization and Occlusion Market Dynamics
Fahrer
Erhöhung der Prävalenz von Gefäßerkrankungen und minimal invasive Präferenzen
- Die steigende Prävalenz von Gefäßstörungen, Tumoren,Aneurysmen,und Hämorrhages, kombiniert mit einer zunehmenden Vorliebe für minimalinvasive Verfahren, ist ein bedeutender Treiber für transcatheter Embolisierung und Okklusionsgeräte
- Zum Beispiel kündigte Medtronic im März 2025 die Einführung eines neuen abnehmbaren Spulensystems für die Aneurysmveredelung an, das auf eine verbesserte Sicherheit und Behandlungseffizienz abzielt.
- Da Ärzte sicherere Alternativen zur offenen Chirurgie suchen, bieten diese Geräte Präzision, reduzierte Verfahrensrisiken, kürzere Erholungszeiten und geringere Gesamtbehandlungskosten, wodurch sie in der klinischen Praxis sehr attraktiv sind
- Die zunehmende Nutzung dieser Geräte in der Onkologie, Neurologie und peripheren Gefäßerkrankungen verstärkt ihre Position als wesentliche Werkzeuge in modernen Eingriffsverfahren
- Die Fähigkeit, gezielte vaskuläre Okklusion für mehrere klinische Anwendungen durchzuführen, kombiniert mit kontinuierlicher Geräteinnovation, beschleunigt die Adoption in den entwickelten und aufstrebenden Gesundheitsmärkten
- Steigende Investitionen in die Gesundheitsinfrastruktur, insbesondere in Asien-Pazifik und Lateinamerika, schaffen neue Möglichkeiten für Krankenhäuser und ambulante Zentren, um minimal invasive Eindämmungsverfahren zu ergreifen. So werden z.B. staatlich finanzierte Krankenhäuser zunehmend fortgeschrittene Emboliensysteme zur Verbesserung der Patientenversorgung beschaffen.
- Kontinuierliche Verbesserungen in der Gerätegestaltung, wie kleinere Profilkatheter und erweiterte Liefersysteme, machen Versiegelungsverfahren zugänglicher und sicherer, ermutigt eine größere Akzeptanz
Zurückhaltung/Challenge
Hohe Kosten und regulierende Hürden
- Die hohen Gerätekosten und strenge regulatorische Anforderungen an die Zulassung stellen erhebliche Herausforderungen für die Markterweiterung, insbesondere in preis- oder Schwellenregionen, dar.
- So können beispielsweise komplexe Genehmigungsverfahren der FDA, der EMA und anderer regionaler Behörden die Einführung neuer embolischer Geräte verzögern und die Marktverfügbarkeit beeinträchtigen.
- Der Bedarf an spezialisierter Ausbildung und verfahrenstechnischer Expertise für eine sichere und effektive Nutzung beschränkt auch die Übernahme in kleineren Krankenhäusern oder Kliniken. Zum Beispiel benötigen interventionelle Radiologen ein umfangreiches Training, um fortschrittliche Spulen- und Nichtspulensysteme sicher zu handhaben
- Darüber hinaus können potenzielle Verfahrenskomplikationen, einschließlich Gefäßperforation oder Nicht-Zielversiegelung, Kliniker vorsichtig machen, die eine robuste post-market-Überwachung und klinische Validierung erfordern
- Überwindung dieser Herausforderungen durch kostengünstige Geräteentwicklung, optimierte regulatorische Wege und verbesserte klinische Ausbildung wird für nachhaltiges Marktwachstum entscheidend sein
- Die Erstattungsunsicherheiten und die unterschiedliche Versicherungsdeckung in den Regionen können die Adoption, insbesondere in Schwellenländern, einschränken. So können z.B. verzögerte Erstattungsgenehmigungen für Eindämmungsverfahren auf Entscheidungen der Krankenhausbeschaffung auswirken
- Ein begrenztes Bewusstsein bei Anbietern und Patienten in Bezug auf den vollen Nutzen minimalinvasiver Eindämmungsverfahren kann die Marktdurchdringung verlangsamen. Zum Beispiel bevorzugen einige Krankenhäuser noch konventionelle Chirurgie aufgrund der Vertrautheit trotz Einprägung Vorteile
Wie wird der Transcatheter Embolization and Occlusion Market segmentiert
Der Markt wird nach Art und Anwendung segmentiert.
- Typ
Auf Basis des Typs wird der Transkatheter-Einprägungs- und Okklusionsmarkt in Spulen- und Nichtspuleneinrichtungen segmentiert. Das Segment Coil dominierte den Markt mit dem größten Umsatzanteil von 44,9% im Jahr 2025, angetrieben durch seine bewährte Wirksamkeit, Präzision und Kompatibilität in mehreren klinischen Anwendungen. Coil-Geräte werden von interventionellen Radiologen für ihr etabliertes Sicherheitsprofil und die Fähigkeit, eine kontrollierte Gefäßverschlüsse zu erreichen, weit bevorzugt. Das Segment profitiert auch von umfangreichen klinischen Studien und langfristiger Adoption bei der Behandlung von Aneurysmen, AVMs und peripheren Gefäßläsionen. Darüber hinaus werden Spulen häufig in Kombination mit bildgebenden Navigationssystemen eingesetzt, wodurch die Verfahrensgenauigkeit und die Patientenergebnisse verbessert werden. Die Verfügbarkeit von abnehmbaren und Microcoil-Optionen ermöglicht es den Klinikern, die Behandlung nach Gefäßgröße und Läsionskomplexität anzupassen. Hohe Zuverlässigkeit, vorhersehbare Okklusion und robuste post-market-Unterstützung von Schlüsselherstellern verstärken die Dominanz von Spulengeräten auf dem Markt.
Das Non-Coil-Segment wird erwartet, dass es das schnellste Wachstum von 2026 bis 2033 bezeugt, das durch zunehmende Nachfrage nach alternativen Embolien wie Flüssige Embolien, Partikeln und Stopfen getrieben wird. Nicht-Koil-Geräte bieten Vorteile in komplexen anatomischen Bereichen, in denen Coils schwierig einsetzbar sein können, wie z.B. schildkröte Gefäße oder kleine Durchmesser Arterien. Sie gewinnen auch Traktion in der Onkologie für gezielte Tumorverkörperung und in Urologieverfahren, die eine präzise Okklusion pathologischer Gefäße erfordern. Die zunehmende Entwicklung von biologisch abbaubaren und medikamentösen nicht-koilen Embolienmaterialien beschleunigt die Annahme. Nicht-Koil-Geräte ermöglichen schnelle Verfahrenszeiten und verbesserte Vielseitigkeit über mehrere klinische Anwendungen. Ihr zunehmender Einsatz in Schwellenländern mit zunehmender Interventionsradiologieinfrastruktur trägt zu einem höheren Wachstumspotenzial bei. Kontinuierliche Innovation und Integration mit minimalinvasiven Bildgebungsplattformen verbessern die klinische Attraktivität von Nicht-Koil-Geräten.
- Anwendung
Auf Basis der Anwendung wird der Markt in periphere Gefäßerkrankungen, Onkologie, Neurologie und Urologie segmentiert. Das Onkologie-Segment dominierte den Markt mit dem größten Umsatzanteil von 40% im Jahr 2025, angetrieben durch die zunehmende Verwendung von Transcatheter-Einprägung für das Tumormanagement. Die Embolisierung ist weit verbreitet, um die Blutversorgung auf Leber, Niere und andere feste Tumore zu beschränken, die Patientenergebnisse zu verbessern und die Chemotherapie oder Strahlentherapie zu ergänzen. Das Segment profitiert von steigender Krebsprävalenz weltweit und wachsender Einführung minimalinvasiver Verfahren als Alternative zu chirurgischer Resektion. Imaging-geführte Verklebungstechniken ermöglichen eine präzise Abgabe von Embolien direkt an den Tumorort, wodurch Schäden an umgebenden gesunden Geweben minimiert werden. Onkologie-Anwendungen beinhalten oft wiederholte Interventionen, wodurch eine konsequente Nachfrage nach embolischen Geräten. Die Verfügbarkeit von spezialisierten Embolien wie z.B. medikamentösen Perlen erhöht die Wirksamkeit und verstärkt die führende Marktposition der Onkologie.
Das periphere Gefäßerkrankungssegment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033 bezeugt wird, das durch die zunehmende Prävalenz von Aneurysmen, AVMs und anderen Gefäßerkrankungen gefördert wird. Bei offener Chirurgie für periphere Eingriffe aufgrund geringerer verfahrensbedingter Risiken, kürzerer Krankenhausaufenthalte und schnellerer Erholung wird zunehmend die Embolisierung bevorzugt. Das zunehmende Bewusstsein bei Ärzten und Patienten mit minimal invasiven Behandlungsvorteilen treibt die Adoption in entwickelten und aufstrebenden Märkten voran. Das Segment wird durch kontinuierliche Innovation in Katheter- und Liefertechnologien unterstützt, die den Zugang zu kleinen und schildkröten Gefäßen ermöglichen. Die Ausweitung der Gesundheitsinfrastruktur und steigende Investitionen in interventionelle Radiologieanlagen tragen zum Wachstum bei. Nicht-Koil- und Hybrid-Emboliensysteme, die auf periphere Anwendungen zugeschnitten sind, gewinnen auch an Traktion, was die schnelle Expansion des Segments verstärkt.
Welche Region hält den größten Teil des Transcatheter Embolization und Occlusion Market
- Nordamerika dominierte den transcatheter Embolisations- und Okklusionsmarkt mit dem größten Umsatzanteil von 38,2% im Jahr 2025, gekennzeichnet durch die frühe Annahme von fortgeschrittenen Interventionsverfahren, hohe Gesundheitsausgaben und starke Präsenz von Schlüsselindustrie-Spielern, mit den USA erleben erhebliches Wachstum in der Gerätenutzung durch Innovationen in Coil- und Non-Coil-Occlusion-Technologien angetrieben
- Physiker und Krankenhäuser in der Region schätzen die Präzision, Sicherheit und Wirksamkeit von Embolisierungsgeräten sowie die nahtlose Integration mit fortschrittlichen Bildgebungs- und Navigationssystemen wie Fluoroskopie und CT-geführten Plattformen hoch.
- Diese weit verbreitete Adoption wird durch fortgeschrittene Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und eine starke Präsenz wichtiger Marktteilnehmer unterstützt, indem Embolisierungsgeräte als bevorzugte Lösung für die Behandlung peripherer vaskulärer, onkologischer, neurologischer und urologischer Bedingungen geschaffen werden
US Transcatheter Embolization and Occlusion Market Insight
Der US-Markt für Transkatheterverkapselung und Okklusion eroberte 2025 den größten Umsatzanteil von 81% in Nordamerika, der durch die rasche Einführung minimalinvasiver Verfahren und fortschrittlicher interventioneller Radiologietechnologien gefördert wurde. Krankenhäuser und ambulante Zentren werden zunehmend priorisieren sicherere, präzisere und bildgeführte Verklebungstechniken zur Behandlung von Gefäßerkrankungen, Tumoren und Aneurysmen. Die zunehmende Vorliebe für weniger invasive Alternativen zur offenen Chirurgie, kombiniert mit starkem Arztbewusstsein und fortgeschrittenem Training, treibt den Markt weiter. Zudem trägt die kontinuierliche Integration von Spulen- und Nichtspulen-Embolengeräten mit Abbildungs- und Navigationssystemen maßgeblich zur Markterweiterung bei. Hohe Gesundheitsausgaben und die Präsenz führender globaler Hersteller unterstützen auch nachhaltiges Wachstum.
Europa Transcatheter Embolization and Occlusion Market Insight
Der Europa-Transcatheter-Einprägungs- und Okklusionsmarkt wird im gesamten Prognosezeitraum mit einem beträchtlichen CAGR expandiert, vor allem durch strenge Gesundheitsstandards und steigende Nachfrage nach minimalinvasiven Behandlungsoptionen. Die zunehmende Prävalenz von Gefäßerkrankungen und Krebserkrankungen sowie eine starke Gesundheitsinfrastruktur fördern die Annahme. In den europäischen Krankenhäusern werden Veredelungsverfahren sowohl in der Tertiärversorgung als auch in spezialisierte Onkologiezentren durchgeführt. Darüber hinaus verstärkt das zunehmende Bewusstsein bei Ärzten für verbesserte Patientenergebnisse und reduzierte Krankenhausaufenthalte die Verwendung dieser Geräte. Der Markt ist auch Zeugen von Fortschritten in biologisch abbaubaren und medikamentösen Embolien, weitere Steigerung der Annahme.
U.K. Transcatheter Embolization and Occlusion Market Insight
Der U.K.-Transcatheter-Einprägungs- und Okklusionsmarkt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch eine zunehmende Einführung minimalinvasiver Verfahren und fortgeschrittener interventioneller Radiologiesysteme angetrieben wird. Die steigenden Bedenken hinsichtlich der Patientensicherheit, der verfahrenstechnischen Risiken und der Erholungszeiten sind ermutigend, Krankenhäuser vorzuziehen, um Veredelungstechniken gegenüber der traditionellen Chirurgie zu veredeln. Darüber hinaus soll das robuste Gesundheitssystem der USA, die Betonung auf innovative medizinische Technologien und die Verfügbarkeit qualifizierter interventioneller Radiologen weiterhin das Wachstum des Marktes vorantreiben. Auch die Effizienz der Spulen- und Nichtspulengeräte über Onkologie, Neurologie und periphere Gefäßeingriffe unterstützt die Expansion.
Deutschland Transcatheter Embolization and Occlusion Market Insight
Der deutsche Markt für Transkatheter-Eindämmung und Okklusion soll sich während des Prognosezeitraums mit einer beträchtlichen CAGR ausweiten, die durch eine fortgeschrittene Infrastruktur im Gesundheitswesen und die Betonung technologischer Innovationen gefördert wird. Das zunehmende Bewusstsein für minimal invasive Behandlungen, kombiniert mit zunehmender Prävalenz vaskulärer und onkologischer Erkrankungen, fördert die Einführung von Embolisierungsgeräten in Krankenhäusern und spezialisierten Zentren. Die Integration mit bildgebenden Systemen gewährleistet die Verfahrensgenauigkeit und erhöht die Sicherheit, wodurch diese Geräte für komplexe Eingriffe bevorzugt werden. Die staatliche Unterstützung für fortschrittliche Gesundheitstechnologien und die Rückzahlungspolitik beschleunigen den Markt weiter. Darüber hinaus fördert der Fokus Deutschlands auf Forschung und klinische Validierung die Entwicklung und Akzeptanz von Embolien der nächsten Generation.
Asien-Pazifik Transcatheter Embolization and Occlusion Market Insight
Der asiatisch-pazifische Transkatheter-Einprägungs- und Okklusionsmarkt wird während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR von 24 % wachsen, der durch die zunehmende Prävalenz von Gefäßerkrankungen, Krebs und Aneurysmen in Ländern wie China, Japan und Indien getrieben wird. Die Ausweitung der Gesundheitsinfrastruktur, das wachsende Bewusstsein für minimal invasive Verfahren und Investitionen in interventionelle Radiologieanlagen fördern die Annahme. Die steigende Patientenpopulation der Region, verbunden mit staatlichen Initiativen zur Förderung der fortgeschrittenen Gesundheitsversorgung und der Zugänglichkeit von medizinischen Geräten, unterstützt das Marktwachstum. Darüber hinaus verbessert die Entstehung von lokalen Geräteherstellern und Partnerschaften mit globalen Akteuren die Erreichbarkeit und Verfügbarkeit, die weitere Verbreitung in Krankenhäusern und Kliniken.
Japan Transcatheter Embolization and Occlusion Market Insight
Der Japan-Transcatheter-Einprägungs- und Okklusionsmarkt gewinnt aufgrund des technologisch fortschrittlichen Gesundheitssystems und des wachsenden Fokus auf minimalinvasive Eingriffe an Dynamik. Hohes Bewusstsein für Verfahrenssicherheit, Präzision und schnellere Patientenrettung treibt die Einführung von Embolien in der Onkologie, Neurologie und peripheren Gefäßanwendungen. Die Integration mit bildgebenden Systemen und Spulen- und Nichtspulen-Geräten der nächsten Generation beschleunigt die Aufnahme. Auch die alternde Bevölkerung Japans und die steigende Nachfrage nach ambulanten Interventionen stoßen auf das Marktwachstum. Krankenhäuser investieren zunehmend in fortgeschrittene Katheter, Mikrospulen und flüssige Embolien, um die Behandlungsergebnisse zu verbessern.
Indien Transcatheter Embolization and Occlusion Market Insight
Der Indien-Transcatheter-Einprägungs- und Okklusionsmarkt entfiel 2025 auf den größten Umsatzanteil im asiatisch-pazifischen Bereich, der auf die wachsende Gesundheitsinfrastruktur des Landes, die zunehmende Prävalenz von Gefäßerkrankungen und die zunehmende Übernahme minimalinvasiver Verfahren zurückzuführen ist. Indien ist ein Schlüsselzentrum für interventionelle Radiologie, mit Krankenhäusern und Spezialzentren, die in Spulen- und Nichtspulen-Emboliksysteme investieren. Regierungsinitiativen zur Förderung fortgeschrittener Gesundheitsdienste und medizinischer Geräte zur Zugänglichkeit unterstützen das Wachstum. Die Verfügbarkeit von kostengünstigen Geräten und Kooperationen mit globalen Herstellern erhöht die Akzeptanz. Die Sensibilisierung von Ärzten und Patienten in Bezug auf die Vorteile der Eindämmung offener Operationen treibt Markterweiterung sowohl in städtischen als auch in halbstädtischen Regionen voran.
Welche sind die Top-Unternehmen in Transcatheter Embolization und Occlusion Market
Die Transcatheter Embolization and Occlusion Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Medtronic(Irland)
- Boston Scientific Corporation (USA)
- Terumo Corporation(Japan)
- Küche(US)
- Merit Medical Systems, Inc.(US)
- Penumbra, Inc. (USA)
- W. L. Gore & Associates, Inc. (USA)
- B. Braun SE (Deutschland)
- Stryker (USA)
- Johnson & Johnson Services, Inc. (USA)
- BD (US)
- AngioDynamics, Inc. (USA)
- Balt Extrusion SAS (Frankreich)
- MicroPort Scientific Corporation (China)
- Shape Medical Memory, Inc. (USA)
- Acandis GmbH (Deutschland)
- phenox GmbH (Deutschland)
- Lepu Medical Technology Co., Ltd. (China)
- Sirtex Medical Limited (Australien)
- INVAMED (Türkei)
Was sind die neuesten Entwicklungen im Transcatheter Embolization and Occlusion Market
- Im November 2025 gab Embolization, Inc. die erste klinische Prozedur mit dem polymerbasierten NED-Spulensystem bekannt. Das Verfahren behandelte einen Patienten mit pelvic venösem Stau, der die erste reale Nutzung einer nichtmetallischen Embolie in peripherer Embolie markierte.
- Im Juni 2025 erhielt Embolization, Inc. 510(k) Spiel von US Food and Drug Administration (FDA) für seine neuartige nicht-metallische Gefäßspule Nitinol Enhanced Device (NED) entwickelt für arterielle und venöse Embolisierung in peripherer Vaskulatur, bietet verbesserte Okklusion und reduzierte Abbildungsartefakte im Vergleich zu herkömmlichen Metallspulen
- Im November 2024 startete Arsenal Medical die FIH klinische Studie EMBO‐02, um NeoCast für die Behandlung von chronischem subduralem Hämatom (cSDH) über die mittlere Meningeal Artery Embolization (MMAe) zu untersuchen, die die Expansion von Liquid-Embolization Anwendungen jenseits der Onkologie in neurologische Bedingungen signalisiert
- Im Juli 2024 berichtete Arsenal Medical, dass sein flüssiges Embolikum der nächsten Generation NeoCast sowohl primäre Sicherheits- als auch Machbarkeits-Endpunkte in der ersten EMBO-01-Studie erfüllte. Das Mittel erreichte eine tiefe distale Penetration und vorhersehbare, kontrollierte Gefäßverschlüsse für hypervaskuläre Hirntumoren
- Im Juli 2023 wurde der erste Patient erfolgreich mit NeoCast in einer klinischen Umgebung behandelt, wobei der erste menschliche Gebrauch dieses lösungsmittelfreien, nicht-adhäsiven Embolikums für neurovaskuläre Erkrankungen markiert und die Machbarkeit der nächsten flüssigen Embolien für die Tumorverklebung demonstriert wurde.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











