


Globaler Markt für die Behandlung von Harnleiterkrebs, nach Behandlung (Ureterektomie, ChemotherapieBestrahlung , andere), Verabreichungsweg (oral, parenteral), Endbenutzer (Krankenhäuser, häusliche Pflege, Fachkliniken, andere), Vertriebskanal (Krankenhausapotheke, Online-Apotheke, Einzelhandelsapotheke) – Branchentrends und Prognose bis 2029.
Was ist die Ureter Krebsbehandlung Marktgröße und Wachstumsrate
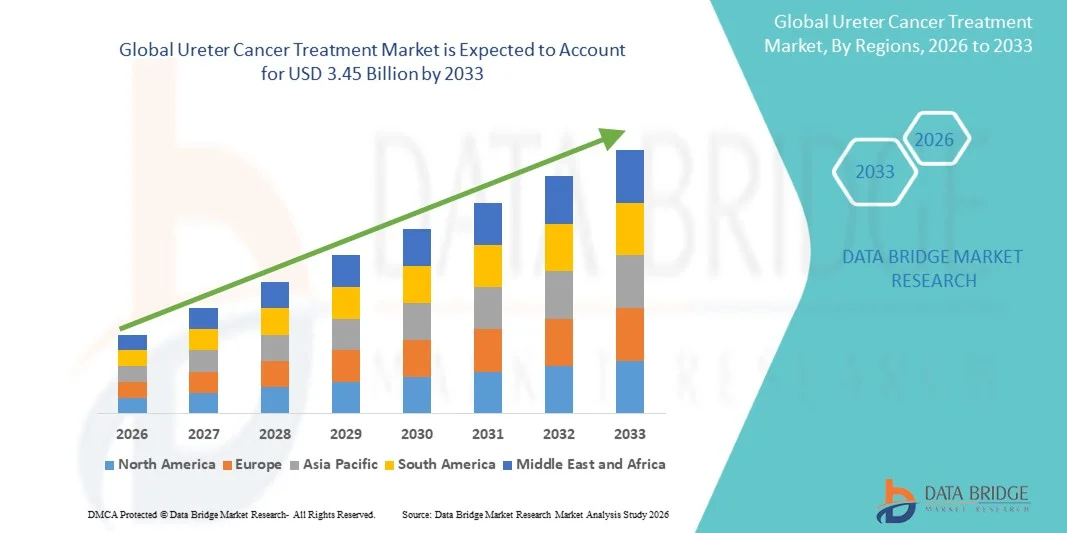
- Wie bei Data Bridge Market Research Analysis wurde die weltweite ureter Krebsbehandlung Marktgröße bei1,80 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen3,45 Milliarden USD bis 2033, beiCAGR von 8,5%während des Prognosezeitraums
- Das Marktwachstum wird in erster Linie durch das steigende Auftreten von Urothel- und Obertraktkrebs sowie rasche Fortschritte bei derImmuntherapie, gezielte Therapien, und Präzision Onkologie Ansätze, was zu verbesserten Behandlungsergebnissen und erweitert klinische Adoption
- Darüber hinaus stellt die zunehmende Nachfrage nach effektiven und minimal invasiven Krebsmanagement-Optionen, verbunden mit der wachsenden Nutzung von Immun-Checkpoint-Hemmern und personalisierten Behandlung Regimens, fortschrittliche Therapien als Standard der Pflege. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Harnkrebsbehandlungslösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025):1,80 Mrd. USD
- Voraussichtlicher Marktwert (2033):3,45 Milliarden USD
- Wettervorhersage CAGR (2026–2033):8.5%
Was sind die großen Takeaways des Ureter Krebsbehandlungsmarktes
- Ureterkrebsbehandlung, ein spezialisiertes Segment in der urothelialen Karzinompflege, umfasst chirurgische und pharmakologische Ansätze wie Ureterektomie,Chemotherapie,und Strahlentherapie, die darauf abzielt, bösartige Tumore im Ureter zu verwalten und die Überlebensergebnisse des Patienten durch einen multidisziplinären Onkologieansatz zu verbessern
- Die eskalierende Nachfrage nach Harnkrebsbehandlung wird in erster Linie durch die steigende globale Häufigkeit von Urothelkrebsen, die zunehmende Annahme von Kombinationstherapien und die Fortschritte in chirurgischen Techniken und Chemoradiationsprotokollen, die die Behandlungsgenauigkeit und die Patientenprognose verbessern
- Nordamerika dominierte den ureter Krebsbehandlungsmarkt mit dem größten Umsatzanteil von 42,9% im Jahr 2025, unterstützt durch fortgeschrittene Onkologie-Infrastruktur, hohe Gesundheitsausgaben, frühe Annahme von minimalinvasive chirurgische Eingriffe, und starke Präsenz spezialisierter Krebsbehandlungszentren in den USA.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Harnkrebsbehandlungsmarkt während der Prognosezeit sein, da die Krebserkennungsraten verbessert werden, der Zugang zur Onkologieversorgung, steigende Gesundheitsinvestitionen und das Bewusstsein für die frühesten Krebsbehandlungsoptionen in Schwellenländern erweitert werden
- Chemotherapie-Segment dominierte den Ureterkrebsbehandlungsmarkt mit einem Marktanteil von 48,3% im Jahr 2025, angetrieben durch seinen weit verbreiteten Einsatz als Adjuvant- und Palliativtherapie, starke klinische Wirksamkeit bei Urothelkrebs und seine weitere Rolle als Standardbehandlungsoption neben chirurgischen und strahlungsbasierten Ansätzen
Bericht Umfang und Ureter Krebsbehandlung Marktsegmentierung
|
Attribute |
Ureter Krebsbehandlung Hauptmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der wichtigste Trend im Ureter Krebsbehandlungsmarkt
„Advancing Precision Oncology and Immunotherapy Integration“
- Ein signifikanter und beschleunigter Trend im globalen Harnkrebsbehandlungsmarkt ist die zunehmende Annahme von Präzisions-Onkologie-Ansätzen und immuntherapiebasierten Regimen wie Immun-Checkpoint-Inhibitoren, die die Überlebensergebnisse verbessern und Standard-Behandlungswege bei Obertrakturrothelkrebs umformen
- So werden z.B. pembrolizumab-basierte und nivolumab-basierte Behandlungsprotokolle zunehmend in die klinische Praxis für fortgeschrittene Urothel- und Ureterkrebsfälle integriert und bieten gegenüber konventioneller Chemotherapie allein verbesserte Reaktionsraten.
- Biomarker-Angetriebene Behandlungsauswahl bei Harnkrebs gewinnt an Traktion, mit molekularer Profilierung und genomischer Prüfung, die es Klinikern ermöglicht, Patienten zu identifizieren, die höchstwahrscheinlich von gezielten Therapien und Immuntherapie-Kombinationen profitieren, wodurch die Behandlungseffizienz erhöht wird
- Die Integration von multidisziplinären Therapieansätzen, die Chirurgie, Chemotherapie und Strahlentherapie kombinieren, wird immer strukturierter, so dass eine personalisierte Behandlung Sequenzierung zur Verbesserung der Krankheitskontrolle und zur Verringerung der Rekursionsraten möglich ist.
- Dieser Trend zu gezielteren, immunbasierten und individualisierten Therapiestrategien ist die grundlegende Neuformulierung der klinischen Erwartungen in der Harnkrebsversorgung, da sich Unternehmen und Onkologiezentren zunehmend auf die Verbesserung langfristiger Krankheitsmanagementergebnisse konzentrieren.
- Die Nachfrage nach fortgeschrittenen ureter Krebsbehandlungsoptionen wächst in den entwickelten und aufstrebenden Gesundheitssystemen stetig, da Kliniker und Patienten zunehmend Therapien priorisieren, die eine höhere Wirksamkeit, eine reduzierte Toxizität und eine verbesserte Lebensqualität bieten.
- Digitale Onkologie-Plattformen und AI-assisted Diagnostik-Tools treten ebenfalls auf, die eine frühere Erkennung und bessere Behandlungsplanung ermöglichen und dadurch eine präzisere und zeitnahe therapeutische Intervention im Harnkrebsmanagement unterstützen.
Ureter Krebsbehandlung Marktdynamik
Fahrer
„Erhöhte Krebsprävalenz und Fortschritte bei der Behandlung
- Die zunehmende weltweite Inzidenz von Urothel- und Obertraktkrebs, einschließlich Harnkrebs, verbunden mit kontinuierlichen Fortschritten bei der Onkologiebehandlungsmodalitäten, ist ein bedeutender Treiber für die zunehmende Nachfrage nach effektiven und innovativen Therapiemöglichkeiten
- Zum Beispiel berichteten im März 2025 große Onkologie-Forschungskollaborationen über den verstärkten Einsatz von Kombinationsregime mit Chemotherapie und Immuntherapie für fortgeschrittene urotheliale Krebse, mit dem Ziel, die Überlebensergebnisse zu verbessern und den Krankheitsverlauf zu reduzieren.
- Da das Bewusstsein für die Früherkennung von Krebs bei Patienten und Gesundheitsdienstleistern verbessert wird, besteht eine wachsende Nachfrage nach fortgeschrittenen Behandlungswegen, einschließlich der Harnektomie, der Chemotherapie und der Strahlentherapie, die auf die Krankheitsstufe und den Patientenzustand zugeschnitten sind.
- Darüber hinaus beschleunigen zunehmende Investitionen in die Onkologieforschung und Arzneimittelentwicklung die Einführung neuartiger gezielter Therapien und immunbasierter Behandlungen, wodurch die verfügbare Behandlungslandschaft für Harnkrebspatienten deutlich erweitert wird
- Die zunehmende Vorliebe für personalisierte Medizin, kombiniert mit verbesserter Krankenhaus-Onkologie-Infrastruktur und erweiterten Zugang zu spezialisierter Krebsversorgung, treibt die Einführung fortschrittlicher Harnkrebsbehandlungsoptionen weltweit voran
- Die Ausweitung der Erstattungsdeckung für Krebsimmuntherapien in mehreren entwickelten Märkten unterstützt auch höhere Behandlungsraten bei förderfähigen Patientenpopulationen
Zurückhaltung/Challenge
„High Treatment Costs and Late-Stage Diagnosis Limitations“
- Im Zusammenhang mit den hohen Kosten für fortgeschrittene Krebstherapien, einschließlich Immuntherapie und gezielte Drogenregime, stellt eine bedeutende Herausforderung für die breitere Einführung von Harnkrebsbehandlungen, insbesondere in Niedrig- und Mitteleinkommensregionen, dar.
- Die Verwendung von Immun-Checkpoint-Inhibitoren und Kombinations-Behandlungsprotokollen beinhaltet beispielsweise oft längere Behandlungszyklen und hohe kumulative Kosten, wodurch die Zugänglichkeit für eine große Patientenpopulation begrenzt wird.
- Die späteste Diagnose von Harnkrebs bleibt eine kritische Barriere, da Symptome oft in fortgeschrittenen Stadien auftreten, die Wirksamkeit der verfügbaren Behandlungsoptionen zu reduzieren und die Gesamtüberlebensergebnisse des Patienten zu begrenzen
- Darüber hinaus erhöht die Komplexität des Behandlungsmanagements bei Operationen, Chemotherapie und Strahlentherapie die klinische Belastung und erfordert hochspezialisiertes Onkologie-Know-how, das in allen Gesundheitssystemen nicht weit verbreitet sein kann
- Während laufende Fortschritte bei der Entwicklung von Arzneimitteln und der Infrastruktur im Gesundheitswesen die Zugänglichkeit der Behandlung verbessern, stellen die Herausforderungen bei der Bereitstellung und die verzögerte Diagnose weiterhin das volle Wachstumspotenzial des ureter Krebsbehandlungsmarktes fest.
- So verzögern z.B. Unterschiede beim Zugang zu fortgeschrittener diagnosischer Bildgebung und molekularer Prüfung in Entwicklungsregionen die Früherkennung und eine optimale Behandlungsinitiation.
- Ein begrenztes Bewusstsein bei Patienten in Bezug auf Frühsymptome von urothelialen Krebserkrankungen trägt auch zur verzögerten klinischen Präsentation und reduzierten Behandlungserfolgsraten bei
Wie wird der Ureter Krebsbehandlungsmarkt segmentiert
Der Markt wird auf der Grundlage von Behandlung, Verwaltung, Endverbraucher und Vertriebskanal segmentiert.
- Durch Behandlung
Auf der Grundlage der Behandlung wird der Harnkrebsbehandlungsmarkt in Ureterektomie, Chemotherapie, Strahlung und andere segmentiert. Das Chemotherapie-Segment dominierte den Markt mit dem größten Umsatzanteil von 48,3 % im Jahr 2025, angetrieben von seiner langjährigen Rolle als Standard-First-Line- und Adjuvanttherapie bei Urothel- und Obertraktkrebs. Die Chemotherapie wird aufgrund ihrer nachgewiesenen klinischen Wirksamkeit bei der Verringerung der Tumorbelastung und bei der Behandlung von fortgeschrittenen Krankheiten, bei denen die chirurgische Intervention allein unzureichend ist, weit verbreitet. Es wird auch häufig mit Chirurgie oder Strahlung kombiniert, seine Dominanz über mehrere Behandlungswege zu stärken. Darüber hinaus unterstützt die breite Verfügbarkeit von Krankenhaus-Onkologie-Abteilungen seine führende Marktposition.
Das ureterektomie-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch zunehmende Vorliebe für die chirurgische Tumorentfernung bei lokalisierten und frühstadien Harnkrebsen bedingt ist. Fortschritte in minimal-invasiven und robotisch-assisierten chirurgischen Techniken sind deutlich Verbesserung der Patientenergebnisse, reduzieren Erholungszeit und senken postoperative Komplikationen. Auch die Erhöhung der Früherkennungsraten durch verbesserte Abbildungs- und Diagnosewerkzeuge erhöht die Förderfähigkeit für chirurgische Eingriffe. Darüber hinaus beschleunigt die zunehmende klinische Betonung auf organerhaltende noch kurative Verfahren die Adoption von Ureterektomie als bevorzugte Behandlungsoption.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Markt in mündliche und parenterale Segmente unterteilt. Das elterliche Segment dominierte den Markt mit dem größten Umsatzanteil von 62% im Jahr 2025, vor allem aufgrund der weit verbreiteten Verwendung von intravenöser Chemotherapie und Immuntherapie in Krankenhaus-basierten Onkologie-Einstellungen. Parenteral-Administration sorgt für eine schnelle Medikamentenlieferung und eine höhere Bioverfügbarkeit, die bei der Verwaltung aggressiver oder fortgeschrittener Harnkrebsfälle entscheidend ist. Die meisten platinbasierten Chemotherapien und Immun-Checkpoint-Inhibitoren werden intravenös verabreicht und verstärken die Dominanz dieses Segments. Darüber hinaus unterstützt eine starke Krankenhausinfrastruktur den häufigen Einsatz von injizierbaren Onkologietherapien.
Das orale Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die zunehmende Annahme von oralen gezielten Therapien und geduldig-freundlichen Behandlungsregime verursacht wird. Die orale Verabreichung ermöglicht die ambulante Versorgung, die Verringerung der Krankenhausabhängigkeit und die Verbesserung der Patientenqualität während langer Behandlungszyklen. Die Entwicklung neuartiger oraler Antikrebsmittel und gezielter Kleinmolekülinhibitoren erweitert Behandlungsoptionen über die traditionelle Chemotherapie hinaus. Darüber hinaus beschleunigen die steigenden Vorlieben für das hausbasierte Krebsmanagement und eine verbesserte Medikamentenkonformität das Wachstum oraler Therapien.
- Von End-Users
Auf der Grundlage von Endbenutzern wird der Markt in Krankenhäuser, Pflege, Spezialkliniken und andere segmentiert. Das Segment Spitäler dominierte den Markt mit dem größten Umsatzanteil von 68% im Jahr 2025, aufgrund der hohen Komplexität der Harnkrebsdiagnostik und Behandlung, die multidisziplinäre Onkologie-Expertise erforderte. Krankenhäuser bieten fortgeschrittene chirurgische Einrichtungen, Chemotherapie-Infusionszentren und Strahlentherapie-Einheiten, so dass sie die primäre Behandlungs-Hub. Die Verfügbarkeit von qualifizierten Onkologen und der Zugang zur fortgeschrittenen diagnostischen Bildgebung stärkt die Dominanz des Krankenhauses. Darüber hinaus werden die meisten Immuntherapie- und Kombinationsbehandlungsprotokolle unter strenger medizinischer Aufsicht in Krankenhauseinstellungen verabreicht.
Das Segment Spezialkliniken wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die von der steigenden Einrichtung von dedizierten Krebsbehandlungszentren mit Schwerpunkt auf personalisierter Onkologie-Behandlung angetrieben wird. Diese Kliniken bieten spezialisierte Dienstleistungen wie gezieltes Therapiemanagement, Nachsorge und ambulante Chemotherapie-Administration. Die zunehmende Patientenpräferenz für schnellere, personalisiertere und weniger verstopfte Gesundheitsumgebungen unterstützt diese Verschiebung. Darüber hinaus erweitert die Zusammenarbeit zwischen Krankenhäusern und Onkologie-Spezialkliniken den Zugang zur fortgeschrittenen Krebsversorgung in städtischen und halbstädtischen Regionen.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Einzelhandels-Apotheke und Online-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den Markt mit dem größten Umsatzanteil von 71% im Jahr 2025, da die meisten Harnkrebs-Behandlungen in Krankenhaus-Einstellungen verabreicht werden, wo Medikamente direkt ausgegeben werden. Kostengünstige Onkologie-Medikate wie Chemotherapie- und Immuntherapien werden aufgrund strenger Handhabungs- und Überwachungsanforderungen in erster Linie durch Krankenhaus-Apotheken verteilt. Dies gewährleistet eine kontrollierte Verwaltung und reduziert Risiken im Zusammenhang mit Selbstmedikation. Darüber hinaus sind Krankenhaus-Apotheken eng mit Onkologie-Behandlungsprotokollen integriert und verstärken ihre Dominanz.
Das Online-Apothekensegment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch die zunehmende Digitalisierung im Gesundheitswesen und die wachsende Nachfrage nach der Home-Lieferung von unterstützenden Krebsmedikamenten getrieben wird. Online-Plattformen bieten Komfort, verbesserte Zugänglichkeit und Kostentransparenz, insbesondere für orale unterstützende Medikamente und Folgemedikamente. Die zunehmende Internetdurchdringung und die Übernahme von Telemedizin-Diensten unterstützen diese Verschiebung in Richtung der digitalen Pharmazie-Kanäle. Darüber hinaus erweitern Partnerschaften zwischen Gesundheitsdienstleistern und E-Apothekenplattformen den Zugang zu krebsbezogenen Arzneimitteln in abgelegenen und unterbewahrten Regionen.
Welche Region hält den größten Teil des Ureter Krebsbehandlungsmarktes
- Nordamerika dominierte den ureter Krebsbehandlungsmarkt mit dem größten Umsatzanteil von 42,9% im Jahr 2025, unterstützt durch fortgeschrittene Onkologie-Infrastruktur, hohe Gesundheitsausgaben, frühe Annahme von minimalinvasive chirurgische Eingriffe, und starke Präsenz spezialisierter Krebsbehandlungszentren in den USA.
- Patienten und Gesundheitsdienstleister in der Region hochwertig frühen Zugang zu fortgeschrittenen Krebsbehandlungen, multidisziplinäre Onkologie-Betreuung und die Verfügbarkeit moderner klinischer Studien, die die Behandlungsergebnisse und Überlebensraten im Harnkrebsmanagement kollektiv verbessern
- Diese weit verbreitete Adoption wird durch hohe Gesundheitsausgaben, starke Präsenz führender Pharma- und Biotechnologie-Unternehmen und die zunehmende Verwendung von Präzisionsmedizin-Ansätzen unterstützt, die Nordamerika als zentrale Anlaufstelle für fortgeschrittene Harnkrebsbehandlungslösungen etabliert.
US Ureter Krebsbehandlung Markt Insight
Der US-Bürgerkrebs-Behandlungsmarkt erfasste 2025 den größten Umsatzanteil in Nordamerika, der von einem hohen Auftreten von Urothel-Krebsen, einer starken Onkologie-Infrastruktur und einer schnellen Einführung fortschrittlicher Behandlungsmodalitäten wie Immun-Checkpoint-Inhibitoren und gezielten Therapien angetrieben wurde. Patienten und Gesundheitsdienstleister priorisieren den Zugang zu hochmodernen Krebsbehandlungen, Präzisionsdiagnostik und personalisierten Medizinansätzen, die das Überleben verbessern und den Krankheitsverlauf reduzieren. Diese weit verbreitete Adoption wird weiter unterstützt durch hohe Gesundheitsausgaben, starke Präsenz führender Pharmaunternehmen und umfangreiche klinische Studienaktivitäten, die die USA als primäre Innovationskern für Harnkrebsbehandlungsfortschritte etablieren.
Europa Ureter Krebsbehandlung Markt Insight
Der Markt für uretere Krebsbehandlung in Europa soll sich während des gesamten Prognosezeitraums mit einem beträchtlichen CAGR ausweiten, vor allem durch steigendes Krebserkenntnis, starke öffentliche Gesundheitssysteme und zunehmende Einführung standardisierter Onkologiebehandlungsprotokolle. Der Fokus der Region auf frühe Diagnose- und evidenzbasierte Behandlungsrichtlinien fördert den verstärkten Einsatz von chirurgischen Eingriffen, Chemotherapie und aufstrebenden Immuntherapien. Die europäischen Patienten profitieren auch von einer breiten Rückzahlungsdeckung und dem Zugang zu fortgeschrittenen Krankenhausnetzen und unterstützen eine konsequente Therapieaufnahme. Darüber hinaus verstärkt die zunehmende Betonung auf Präzisions- und grenzüberschreitende Krebsforschungskollaborationen das Marktwachstum in den entwickelten und aufstrebenden europäischen Volkswirtschaften.
U.K. Ureter Krebsbehandlung Markt Insight
Der Markt der U.K.-Harterkrebsbehandlung wird voraussichtlich während des Prognosezeitraums mit einem bemerkenswerten CAGR wachsen, der durch die Erhöhung von Krebs-Screening-Programmen und einen starken nationalen Fokus auf die Verbesserung der Früherkennungsraten getrieben wird. Steigende Bedenken in Bezug auf Urothel-Krebsinzidenz und Mortalität fördern die Einführung fortschrittlicher Behandlungsoptionen wie Immuntherapie und minimalinvasive chirurgische Eingriffe. Das robuste National Health Service-Framework der U.K. gewährleistet einen weit verbreiteten Zugang zur Onkologieversorgung, während die Teilnahme an globalen klinischen Studien die Therapieinnovation verbessert. Darüber hinaus wird erwartet, dass wachsende Investitionen in die Präzisionsmedizin und die personalisierte Onkologie weiterhin die Markterweiterung unterstützen.
Deutschland Ureter Krebsbehandlung Markt Insight
Der Deutschland-Harter-Krebsbehandlungsmarkt wird voraussichtlich während der Prognosezeit bei einem beträchtlichen CAGR expandieren, der durch eine starke Gesundheitsinfrastruktur, hohe diagnostische Fähigkeiten und zunehmende Konzentration auf technologisch fortgeschrittene Krebstherapien gefördert wird. Deutschlands Schwerpunkt auf Innovation in der Onkologieforschung unterstützt die Einführung gezielter Therapien und Kombinationsbehandlungsansätze für Harnkrebs. Patienten profitieren von etablierten Krankenhaussystemen und Zugang zu spezialisierten Krebszentren, die eine multidisziplinäre Versorgung bieten. Darüber hinaus fördern zunehmendes Bewusstsein für die frühe Diagnose und starke staatliche Unterstützung für Krebsforschungsinitiativen das Marktwachstum im ganzen Land.
Asien-Pazifik Ureter Krebsbehandlung Markt Insight
Der asiatisch-pazifische Harnkrebs-Behandlungsmarkt ist bereit, mit dem schnellsten CAGR von rund 9% während der Prognosezeit von 2026 bis 2033 zu wachsen, die durch die Erhöhung der Krebsprävalenz, die Verbesserung der Gesundheitsinfrastruktur und die steigende Einführung fortgeschrittener Onkologie-Behandlungen in Ländern wie China, Japan und Indien angetrieben wird. Der zunehmende Fokus der Region auf die Frühkrebserkennung und den Ausbau des Zugangs zu Krankenhaus-basierten Onkologie-Diensten beschleunigt die Therapieaufnahme. Darüber hinaus unterstützen zunehmende staatliche Initiativen zur Stärkung der Krebsversorgungssysteme und steigende Investitionen von Pharmaunternehmen die Markterweiterung. Auch die Verfügbarkeit kostengünstiger Behandlungsoptionen erweitert den Zugang über eine größere Patientenbasis.
Japan Ureter Krebsbehandlung Markt Insight
Der Markt für Krebsbehandlung in Japan gewinnt aufgrund seiner alternden Bevölkerung, der hohen Krebsermittlungsraten und der starken Betonung auf fortgeschrittene medizinische Technologien an Dynamik. Das Gesundheitssystem des Landes priorisiert die frühe Diagnose und Präzisions-Onkologie, was zu einer verstärkten Verwendung von chirurgischen Eingriffen, Chemotherapie und immuntherapiebasierten Regimen führt. Die Integration fortschrittlicher Diagnose- und Biomarkertests verbessert die Behandlungsgenauigkeit weiter. Darüber hinaus beschleunigen Japans starkes Forschungs-Ökosystem und die Teilnahme an globalen Onkologie-Studien die Einführung innovativer Therapien und unterstützen ein stetiges Marktwachstum sowohl im Krankenhaus als auch im Bereich der Spezialversorgung.
Indien Ureter Krebsbehandlung Markt Insight
Der indische Ureterkrebs-Behandlungsmarkt entfiel 2025 auf einen erheblichen Anteil am asiatisch-pazifischen Bereich, der auf steigende Krebsbelastung, rasche Urbanisierung und einen besseren Zugang zu Onkologie-Einrichtungen zurückzuführen ist. Das zunehmende Bewusstsein für Krebssymptome und die zunehmende Verfügbarkeit erschwinglicher Behandlungsoptionen führen zu höheren Diagnose- und Behandlungsraten. Die Erweiterung von Mehrspezialkliniken und Onkologiezentren verbessert den Zugang zu Chemotherapie, Chirurgie und Strahlentherapie. Darüber hinaus sind staatliche Initiativen, die sich auf die Entwicklung der Infrastruktur für die Krebsversorgung und die zunehmende Beteiligung von inländischen Pharmaunternehmen konzentrieren, Schlüsselfaktoren für das Marktwachstum im ganzen Land.
Welche sind die Top-Unternehmen im Ureter Krebsbehandlungsmarkt
Die Ureter Krebsbehandlungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Merck & Co., Inc. (USA)
- Bristol-Myers Squibb Company (USA)
- AstraZeneca PLC (USA)
- F. Hoffmann-La Roche AG (Schweiz)
- Pfizer Inc. (USA)
- Novartis AG (Schweiz)
- Astellas Pharma Inc. (Japan)
- Sanofi (Frankreich)
- Eli Lilly und Company (USA)
- GSK plc (USA)
- Gilead Sciences, Inc. (USA)
- Seagen Inc. (USA)
- BeiGene, Ltd. (China)
- Incyte Corporation (USA)
- Exelixis, Inc. (USA)
- Regeneron Pharmaceuticals, Inc. (USA)
- UroGen Pharma Ltd. (USA)
- Takeda Pharmaceutical Company Limited (Japan)
- Eisai Co., Ltd (Japan)
Was sind die jüngsten Entwicklungen im globalen Krebsbehandlungsmarkt
- Im November 2025 berichtete Massive Bio fortlaufende Fortschritte in der Harnkrebsforschung, die genomische Profilierung und biomarkergetriebene Therapieansätze hervorheben, die die Präzisions-Onkologie verbessern und eine gezieltere Therapieauswahl für den oberen Harnröhrenkarzinompatienten ermöglichen
- Im November 2025 betonte die klinische Aktualisierung des oberen Traktions-Urothelialkarzinoms die zunehmende Integration von Immun-Checkpoint-Inhibitoren und Kombinationstherapien, einschließlich neoadjuvanter Immuntherapiestrategien zur Verbesserung der chirurgischen Ergebnisse und langfristigen Überlebensraten bei Harnkrebspatienten
- Im Juni 2025 genehmigte die US FDA mitomycin Intravesical Gel Therapie (Zusduri) für Urothelkrebse, erweiterte nicht-chirurgische Behandlungsoptionen für Harntraktmalignitäten und verstärkte den Übergang zu lokalisierten, minimalinvasiven Krebstherapien
- Im Juni 2025 genehmigte die US-FDA UroGen Pharma Zusduri (mitomycin intravesical Lösung) als eine nicht-chirurgische Behandlungsoption für wiederkehrende minderwertige urotheliale Krebserkrankungen, was eine signifikante Weiterentwicklung der minimalinvasiven Therapie für Harntraktmalignmentmalignitäten einschließlich der oberen Traktkrankheit darstellt.
- Im Januar 2024 genehmigte die US FDA Erdafitinib (Balversa) zur Behandlung von lokal fortgeschrittenem oder metastasierendem urothelialem Karzinom mit FGFR genetischen Veränderungen, erweitert gezielte Therapieoptionen für Patienten mit oberen Harnwegekrebsen einschließlich ureterbedingter Malignitäten
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











