



Intervención de la cirugía, Cirugía de la cirugía quirúrgica, Cirugía de la cirugía quirúrgica, Cirugía de la cirugía quirúrgica, Cirugía de la cirugía quirúrgica, Cirugía de la hidrografía, Cirugía de la cirugía de la cirugía plástica
Panorama general del mercado de dispositivos de la Liga de Asia y el Pacífico
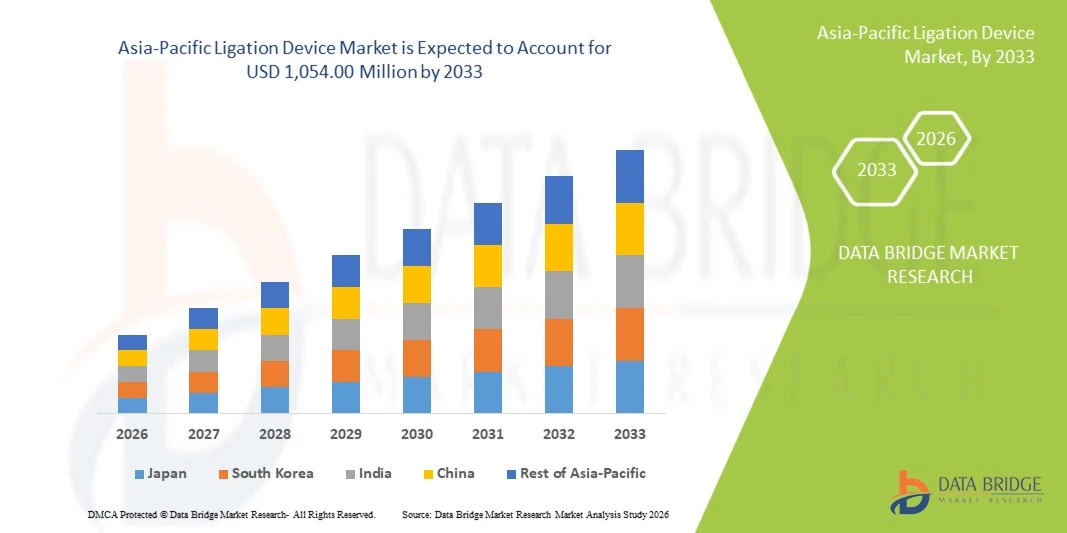
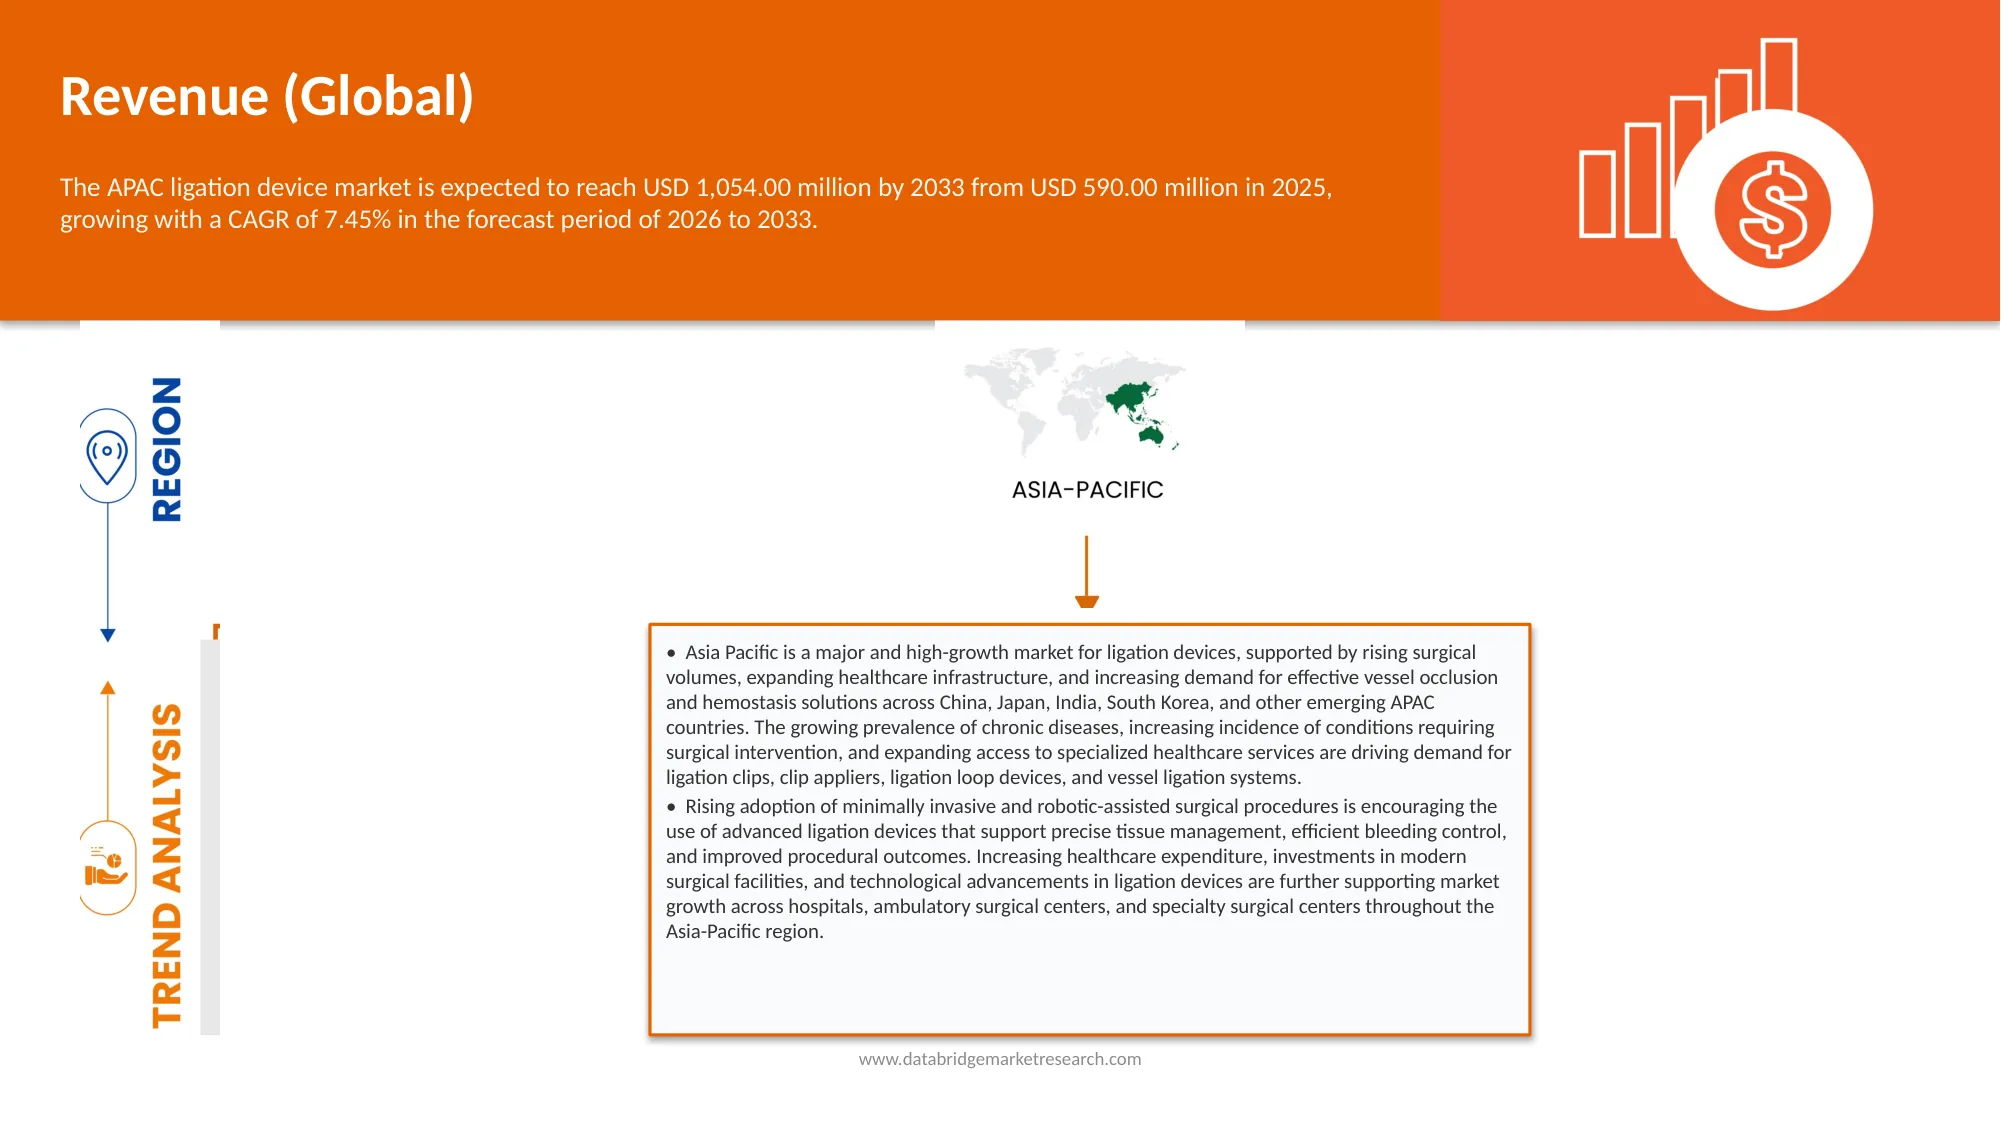
El mercado de Dispositivos de Ligación Asia-Pacífico fue valorado en USD 590.00 millones en 2025 y se prevé que alcanzará USD 1.054.00 millones en 2033, creciendo en una CAGR de 7.53% de 2026 a 2033. La creciente prevalencia de enfermedades crónicas, el aumento del número de procedimientos quirúrgicos y la creciente demanda de cirugías mínimamente invasivas están impulsando el crecimiento del mercado de dispositivos de ligación Asia-Pacífico (APAC). Los proveedores de atención médica de toda la región están adoptando dispositivos avanzados de ligación, incluyendo clips, bandas de ligación y sistemas de ligación endoscópica, para lograr el cierre efectivo de los vasos, controlar el sangrado y mejorar la precisión quirúrgica. Aumentar las inversiones en infraestructura sanitaria, ampliar el acceso a tecnologías quirúrgicas avanzadas y aumentar la conciencia de los beneficios de los procedimientos mínimamente invasivos están apoyando la expansión del mercado.
Además, los avances tecnológicos en instrumentos quirúrgicos, el aumento de la demanda de dispositivos de ligación desechables para minimizar el riesgo de infecciones, y el aumento de la adopción de procedimientos laparoscópicos y endoscópicos alientan a los fabricantes a desarrollar soluciones innovadoras de ligación con mayor seguridad, eficiencia y facilidad de uso. Se espera que la ampliación de las instalaciones sanitarias, el aumento del turismo médico y el aumento del gasto sanitario en países como China, la India y el Japón generen importantes oportunidades de crecimiento para el mercado de dispositivos de ligación Asia-Pacífico (APAC) durante el período previsto.
Tamaño del mercado
- Valor de mercado de Asia y el Pacífico (2025): 590.00 millones de dólares
- Valor de mercado previsto (2033): 1.054.00 dólares EE.UU.
- CAGR prefabricado (2026–2033): 7,53%
- País líder en 2025: China
- País de cultivo más rápido: India
Principales tendencias del mercado "
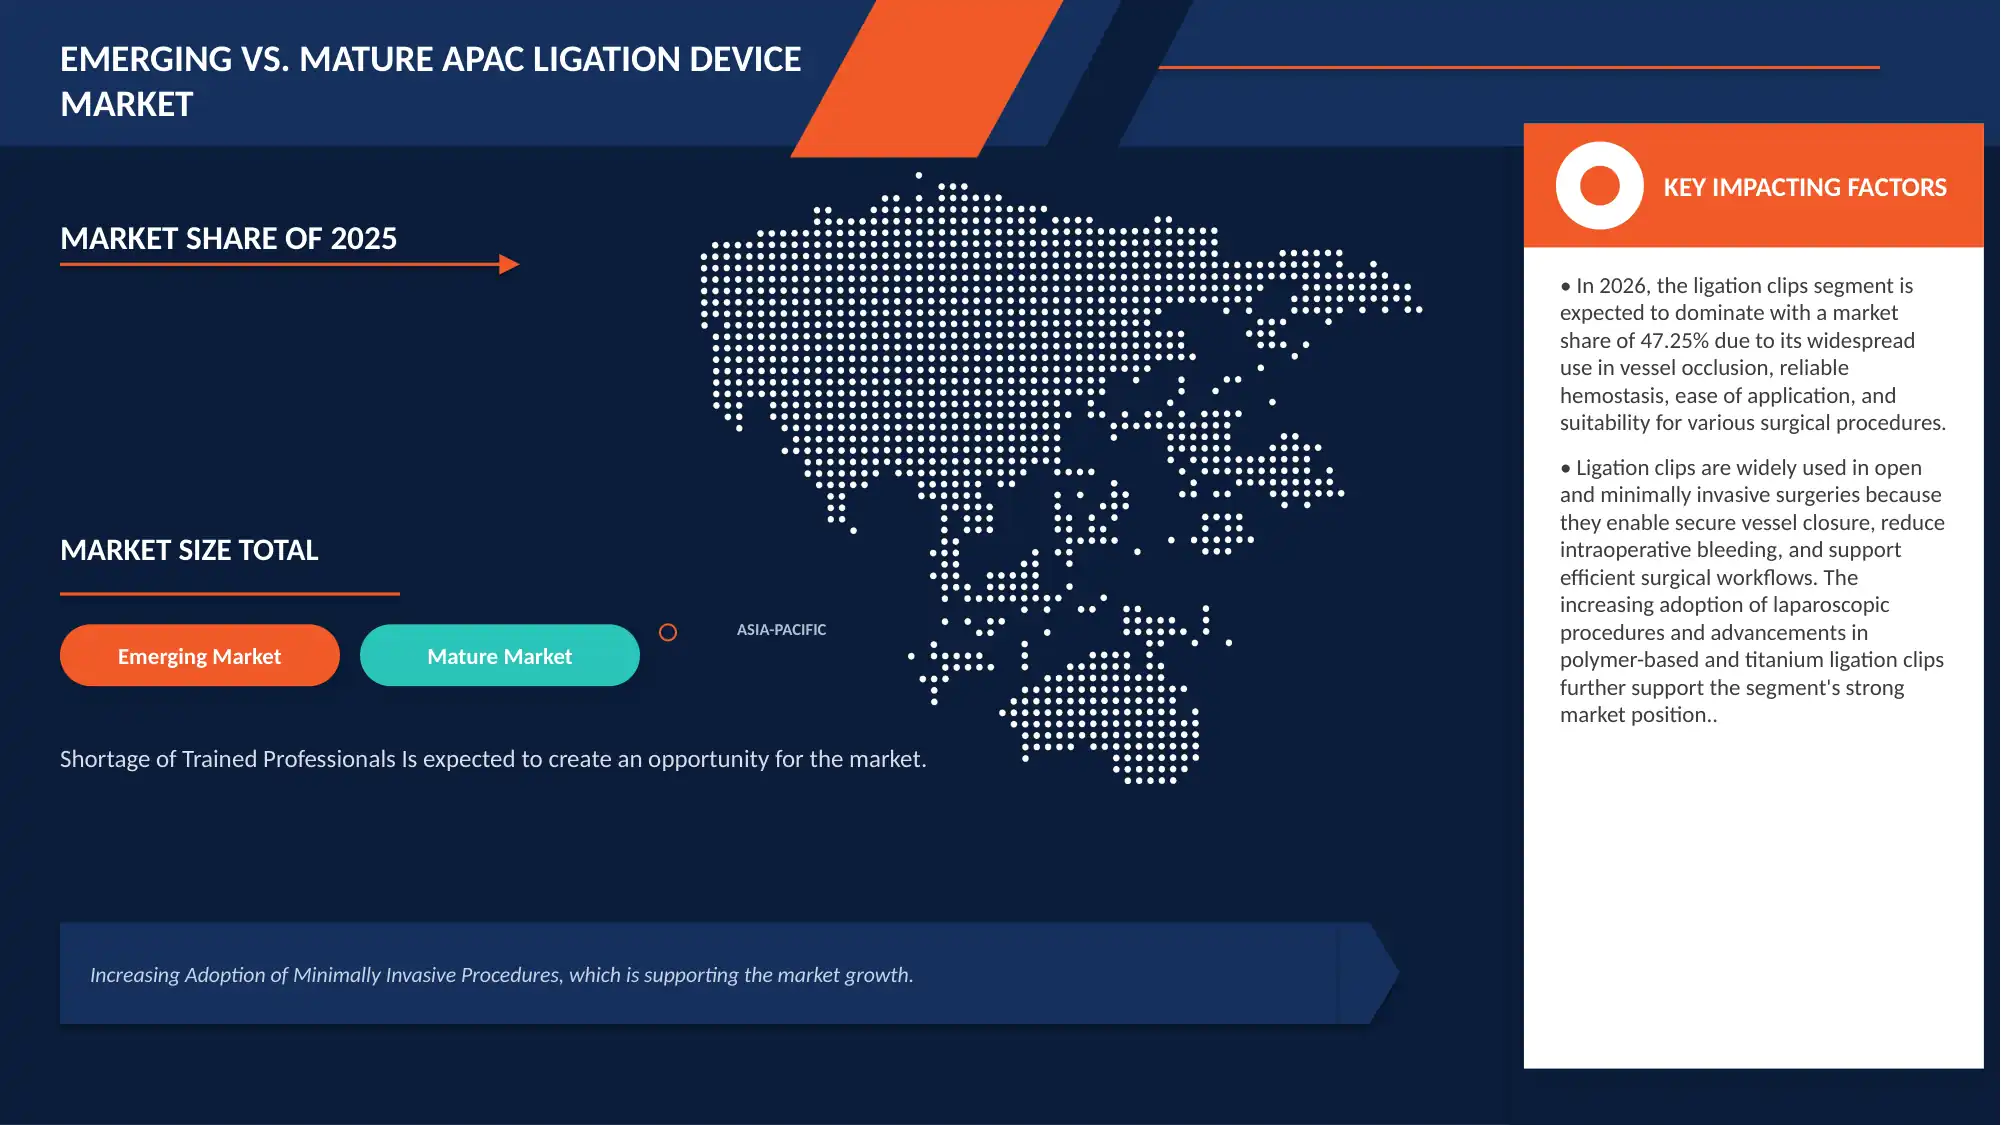
- China dominó el mercado de dispositivos de ligación Asia-Pacífico (APAC) con la mayor cuota de ingresos del 46,60% en 2025, impulsado por el creciente volumen de procedimientos quirúrgicos, la ampliación de la infraestructura sanitaria, el aumento de la adopción de tecnologías quirúrgicas avanzadas y la creciente demanda de soluciones eficaces de control de hemorragias. Las inversiones continuas en instalaciones hospitalarias, innovación de dispositivos médicos y procedimientos quirúrgicos mínimamente invasivos fortalecieron aún más la posición de mercado del país.
- El segmento de los clips de ligación llevó al segmento del producto con una cuota de 47,31% en 2025, debido a su eficacia en la oclusión del vaso, hemostasis confiable, facilidad de aplicación y uso amplio en diversos procedimientos quirúrgicos. La creciente adopción de cirugías laparoscópicas y la creciente demanda de cierre preciso y eficiente de tejidos y buques apoyaron aún más el dominio del segmento.
- Se espera que la India sea el país de más rápido crecimiento, registrando un CAGR de 10,49% durante 2026–2033, apoyado por la expansión de la infraestructura sanitaria, el aumento de los volúmenes quirúrgicos, el aumento del gasto sanitario, el crecimiento del turismo médico y la mejora del acceso a tecnologías quirúrgicas avanzadas. Se espera que el aumento de las inversiones en los hospitales y la creciente adopción de procedimientos mínimamente invasivos aceleren aún más la expansión del mercado.
- Se proyecta que el segmento polímero es el tipo de material de más rápido crecimiento, con una CAGR del 7,76% durante el período de previsión, lo que refleja una creciente demanda de dispositivos quirúrgicos ligeros y biocompatibles, avances en tecnologías de polímeros de grado médico y una creciente adopción de clips de ligación basados en polímeros en procedimientos mínimamente invasivos y endoscópicos.
- El segmento de oclusión de los vasos sanguíneos dominaba el segmento de aplicación con una cuota de ingresos del 38,34% en 2025, impulsada por la necesidad generalizada de un cierre eficaz de los vasos durante los procedimientos quirúrgicos, aumentando la demanda de hemostasis confiable y la adopción creciente de dispositivos de ligación en general, cardiovasculares y otras cirugías especializadas. El aumento de los volúmenes quirúrgicos y los avances continuos en las tecnologías de ligación de buques reforzaron aún más el liderazgo del segmento.
- El segmento hospitalario representó el 62,91% del mercado en 2025, apoyado por altos volúmenes de procedimientos quirúrgicos, la disponibilidad de instalaciones operativas avanzadas, el aumento de las inversiones en infraestructura sanitaria y la presencia de equipos quirúrgicos especializados. La creciente adopción de dispositivos avanzados de ligación a través de procedimientos generales, urológicos, ginecológicos y cardiovasculares siguió apoyando la posición de mercado del segmento.
- Se prevé que el segmento desechable sea la categoría de usabilidad de mayor crecimiento, registrando un CAGR del 7,86% durante 2026–2033, impulsado por el creciente énfasis en la prevención de infecciones, la creciente preferencia por instrumentos quirúrgicos de uso único y la creciente demanda de soluciones quirúrgicas convenientes y eficientes. Se espera que la ampliación de los procedimientos mínimamente invasivos y el aumento de la concienciación sobre los riesgos relacionados con la esterilización apoyen aún más el crecimiento del mercado.
Elaboración del mercado de dispositivos de Asia y el Pacífico
|
Atributos |
Asia-Pacific Ligation Device Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Asia y el Pacífico
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
Tendencias del mercado de dispositivos de Asia y el Pacífico
Tendencia: Ampliación de tecnologías quirúrgicas avanzadas, procedimientos mínimamente invasivos y soluciones de ligación innovadoras
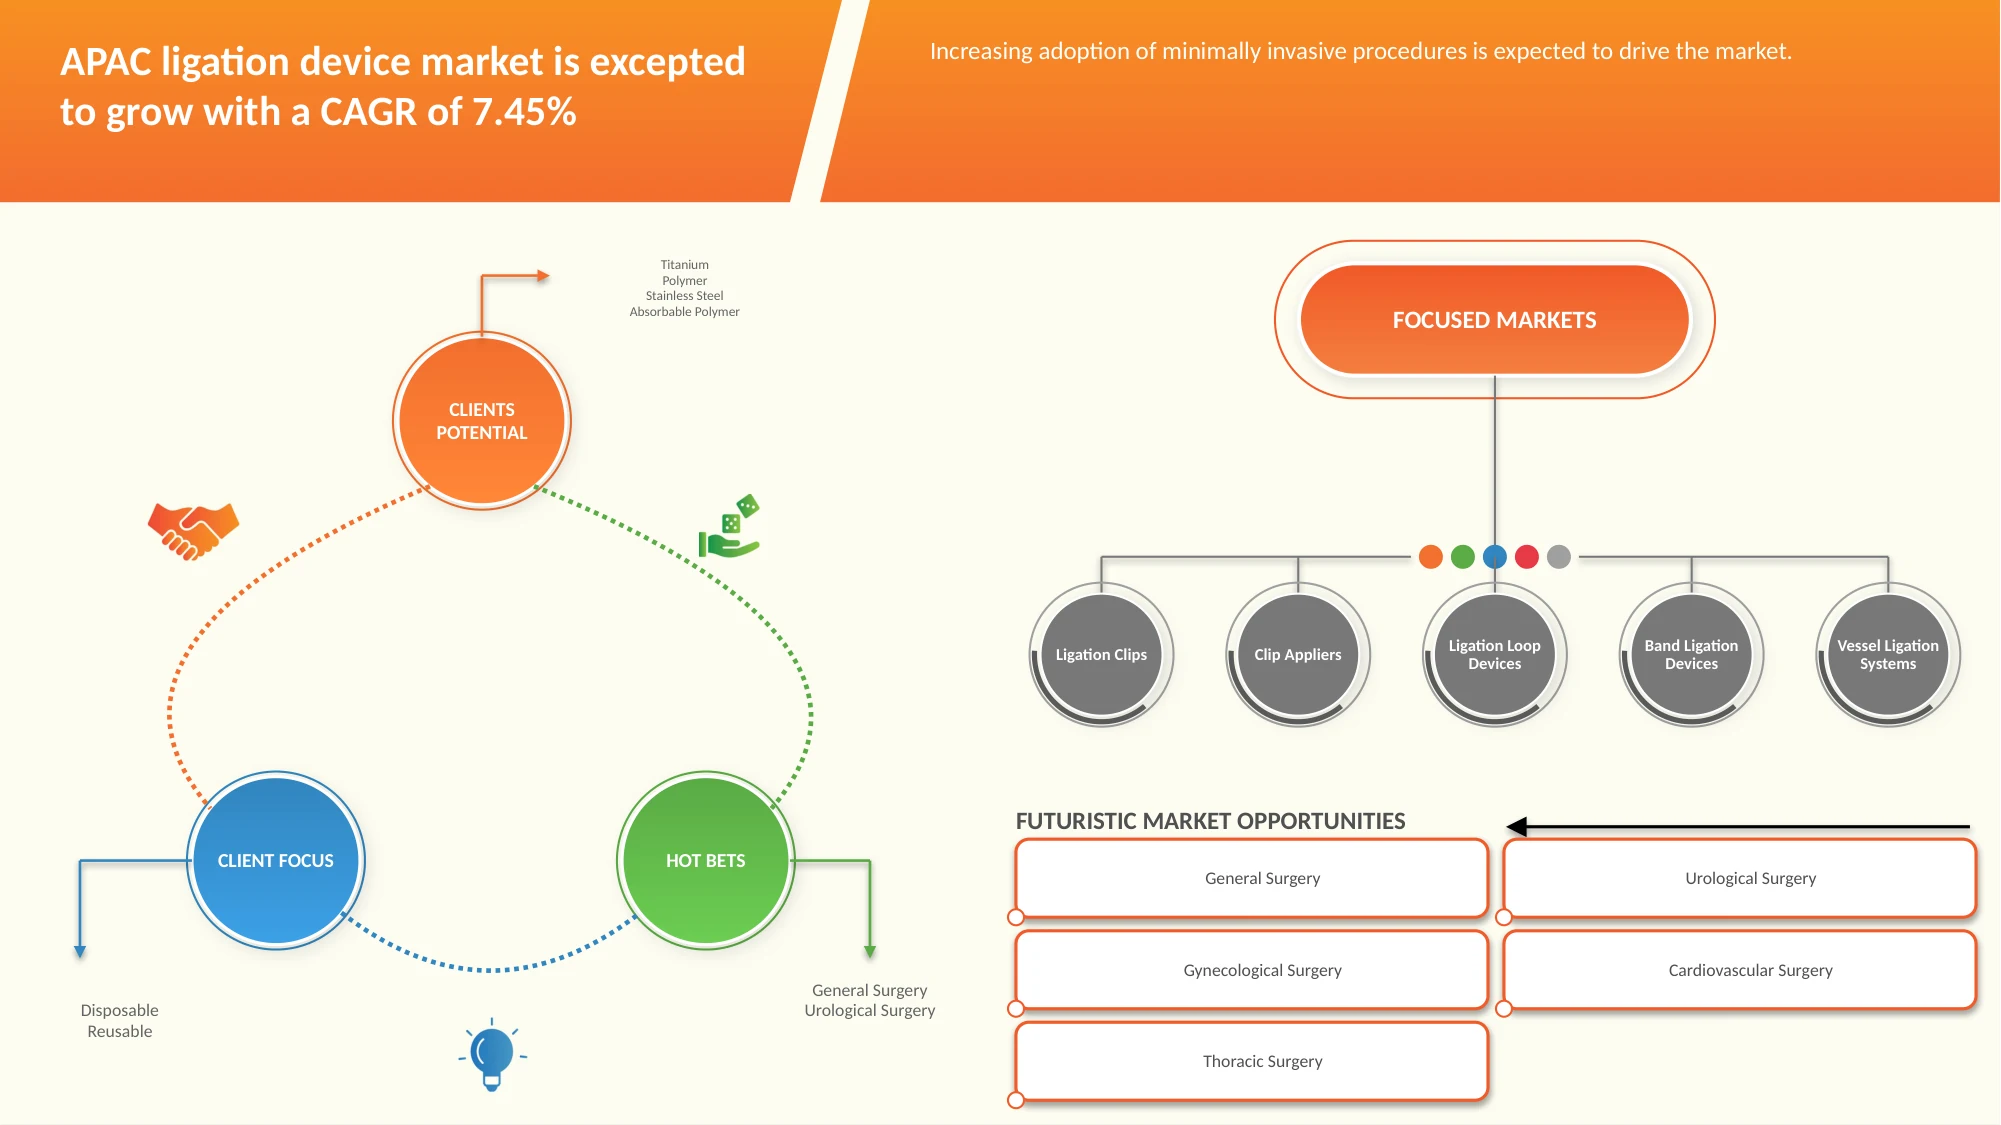
El mercado de dispositivos de ligación Asia-Pacífico está evolucionando hacia tecnologías quirúrgicas avanzadas, procedimientos mínimamente invasivos y soluciones innovadoras de cierre de buques. Los proveedores de atención médica de toda la región están adoptando cada vez más clips de ligadura, pinzas, dispositivos de lazo de ligación, dispositivos de ligación de banda y sistemas de ligación de vasos para mejorar la precisión quirúrgica, controlar el sangrado y apoyar el cierre eficiente de tejidos y vasos. El creciente uso de procedimientos laparoscópicos y endoscópicos, la expansión de la cirugía asistida por robots, y la creciente demanda de instrumentos quirúrgicos fiables están alentando a los fabricantes de dispositivos médicos a mejorar el diseño de productos, la compatibilidad material, la usabilidad y la eficiencia procesal. Esto está creando oportunidades para que los fabricantes expandan más allá de los productos de ligación convencional en sistemas quirúrgicos avanzados, dispositivos especializados y soluciones de procedimiento integradas.
Además, el aumento de los volúmenes quirúrgicos, las mejoras en la infraestructura hospitalaria, el aumento del gasto sanitario y la ampliación del acceso a atención quirúrgica especializada en China, India, Japón, Corea del Sur y Australia están apoyando la adopción de tecnologías avanzadas de ligación. El creciente énfasis en la seguridad de los pacientes, prevención de infecciones y reducción del tiempo de recuperación postoperatoria también alienta a los proveedores de atención médica a adoptar soluciones innovadoras de ligación adecuadas a procedimientos mínimamente invasivos y endoscópicos.
Por ejemplo,
- En octubre de 2023, Olympus Corporation (Japón) siguió avanzando en su cartera de tecnología endoscópica mediante su enfoque en el diagnóstico y tratamiento mínimamente invasivos, apoyando la adopción más amplia de procedimientos endoscópicos en entornos asiáticos de salud. Estos desarrollos refuerzan la importancia de accesorios endoscópicos compatibles y soluciones efectivas de hemorragia-control en procedimientos gastrointestinales.
- En octubre de 2024, Johnson & Johnson MedTech (Estados Unidos) siguió ampliando sus capacidades de tecnología quirúrgica a través de su cartera de instrumentos quirúrgicos avanzados y tecnologías basadas en la energía. Estas capacidades son relevantes para la evolución de las necesidades de los equipos quirúrgicos en Asia y el Pacífico, donde la creciente adopción de procedimientos mínimamente invasivos está apoyando la demanda de soluciones eficientes de manejo de tejidos y cierre de buques.
- En octubre de 2024, Medtronic plc (Irlanda) continuó desarrollando su cartera de tecnología quirúrgica, incluyendo soluciones que respaldan procedimientos quirúrgicos mínimamente invasivos y avanzados. El enfoque de la empresa en la innovación quirúrgica se alinea con la creciente necesidad de soluciones fiables de ligadura y hemostasis en hospitales y centros quirúrgicos especializados en Asia-Pacífico.
Por lo tanto, la expansión de tecnologías quirúrgicas avanzadas, procedimientos mínimamente invasivos y soluciones innovadoras de ligación está creando oportunidades de crecimiento significativas en todo el mercado de dispositivos de ligación Asia-Pacífico. A medida que los proveedores de atención médica priorizan cada vez más la eficiencia procesal, la precisión quirúrgica y la seguridad de los pacientes, se espera que la demanda aumente para los clips avanzados de ligación, los sistemas de ligación de buques, los dispositivos de ligación endoscópica y los instrumentos quirúrgicos complementarios durante el período de previsión.
Dinámica del mercado de dispositivos de ligación de Asia y el Pacífico
Conductor del mercado clave: Aumentar los volúmenes quirúrgicos y la adopción de procedimientos mínimamente invasivos
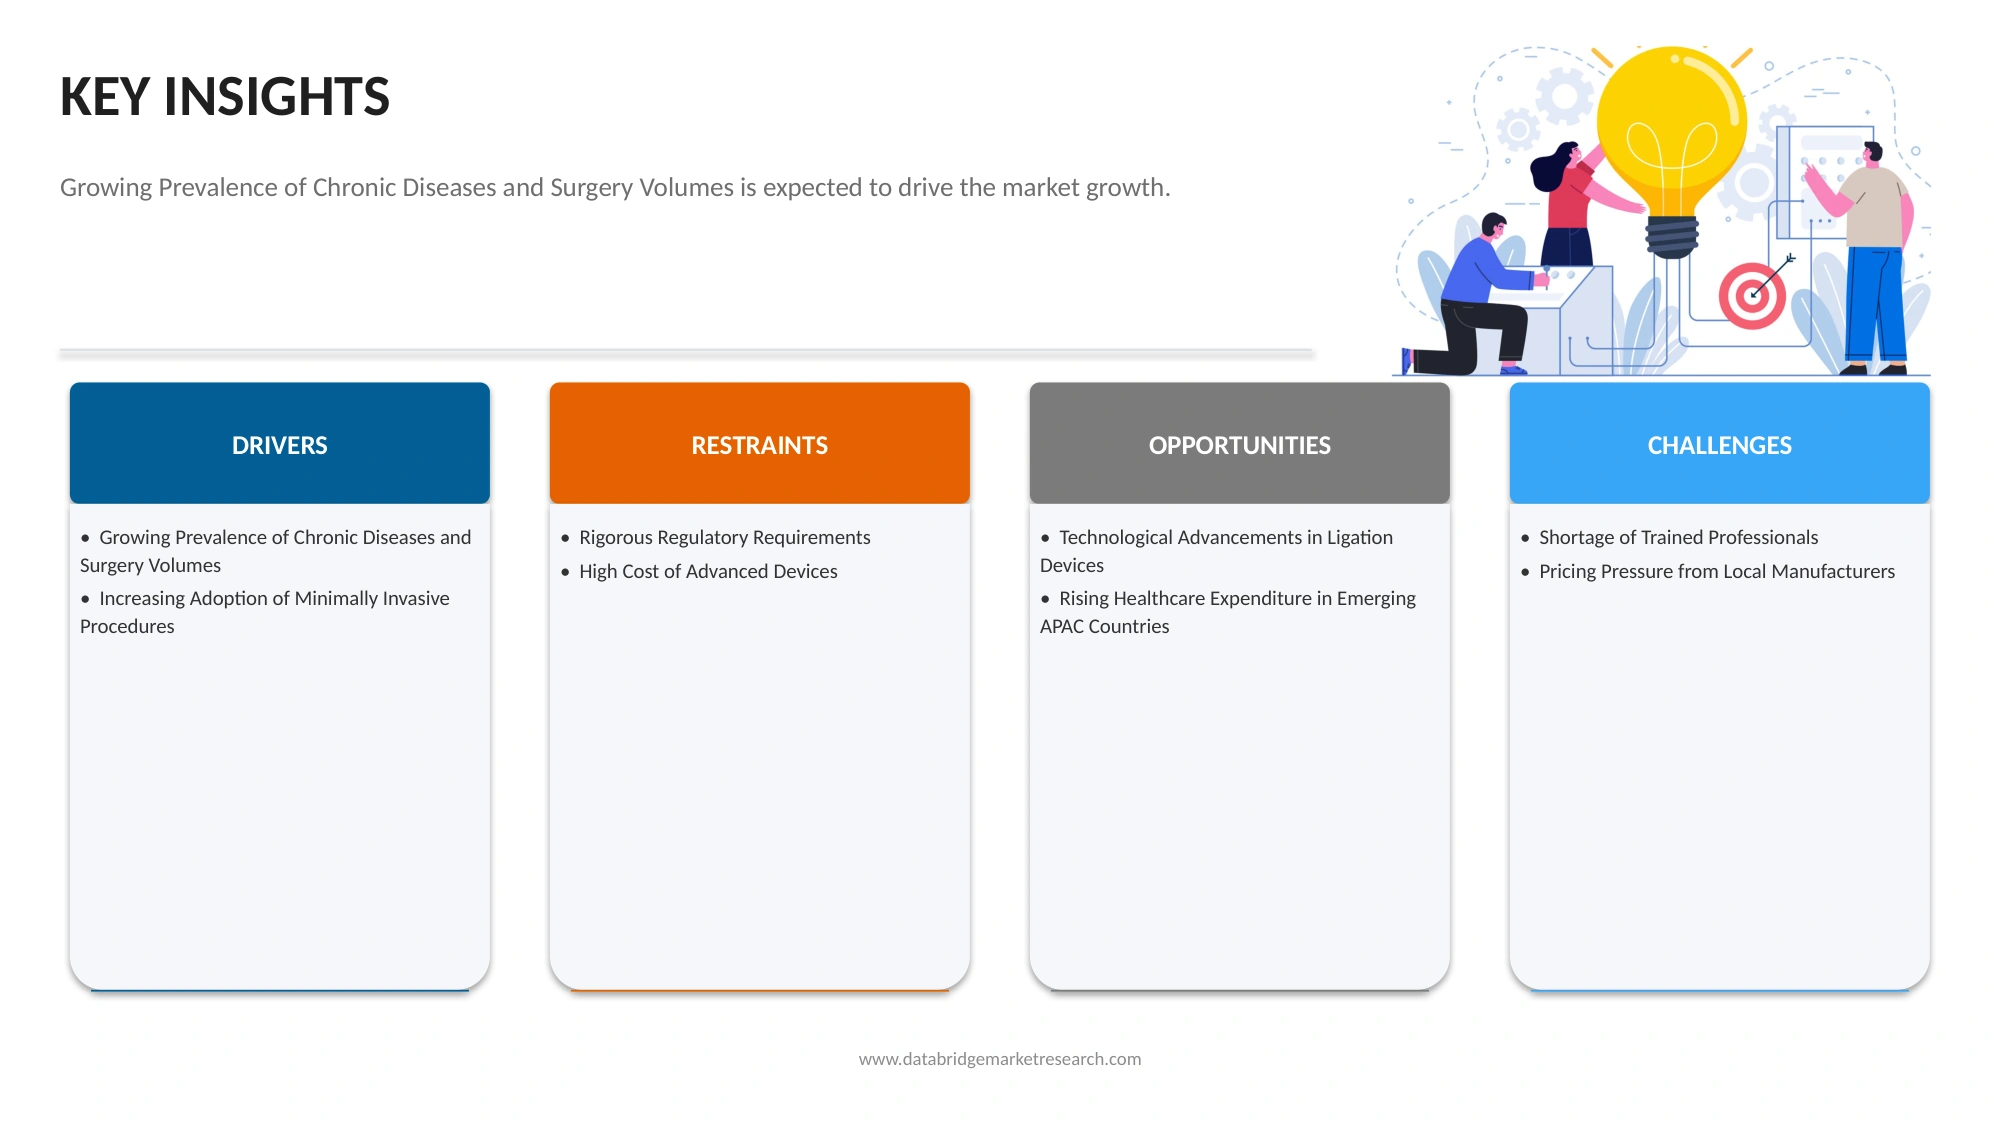
El mercado de dispositivos de ligación Asia-Pacífico está experimentando crecimiento a medida que los proveedores de atención médica adoptan cada vez más técnicas quirúrgicas que requieren un cierre preciso de buques, un control de hemorragia eficaz y una gestión fiable de tejidos. La creciente demanda de procedimientos generales, urológicos, ginecológicos, cardiovasculares y gastrointestinales está apoyando el uso de clips de ligación, pinzas, dispositivos de lazo de ligación y sistemas de ligación de buques. Las instalaciones sanitarias de China, India, Japón, Corea del Sur y Australia están invirtiendo cada vez más en tecnologías quirúrgicas avanzadas para mejorar la eficiencia procesal, la seguridad de los pacientes y los resultados clínicos. Además, la creciente adopción de procedimientos laparoscópicos y endoscópicos aumenta la demanda de dispositivos de ligación que proporcionan un rendimiento fiable en entornos quirúrgicos mínimamente invasivos.
Por ejemplo,
- En septiembre de 2025, Medtronic plc (Irlanda) lanzó sus generadores electroquirúrgicos y de sellado de buques Valleylab FT10 en la India, ampliando el acceso a tecnologías avanzadas de energía quirúrgica diseñadas para mejorar la precisión, seguridad y eficiencia de las salas de operaciones. El lanzamiento apoya la adopción de tecnologías avanzadas de sellado de buques en el sector sanitario indio.
- En septiembre de 2025, Olympus Corporation (Japón) anunció la apertura de una instalación adicional de reparación de dispositivos quirúrgicos en Gurugram, India. La instalación fortalece las capacidades de servicio para dispositivos e instrumentos quirúrgicos y apoya a proveedores de atención médica en toda la India y en toda la región de Asia y el Pacífico, donde están aumentando procedimientos mínimamente invasivos como la laparoscopia y la endourología.
- En febrero de 2025, Olympus Corporation of Asia Pacific Limited amplió la disponibilidad de su dispositivo de tratamiento mínimamente invasivo en los principales mercados de Asia y el Pacífico, incluyendo India, Australia, Singapur, Tailandia y Corea. La iniciativa demuestra que la empresa sigue centrándose en ampliar el acceso a tecnologías de tratamiento mínimamente invasivas y apoyar el entrenamiento médico en toda la región
En general, el aumento de los volúmenes quirúrgicos, la ampliación de la infraestructura sanitaria y la creciente adopción de procedimientos mínimamente invasivos están impulsando la demanda de dispositivos avanzados de ligación en Asia-Pacífico. Se espera que la inversión continua en tecnologías quirúrgicas y capacidades clínicas apoye el uso de clips de ligación, sistemas de ligación de buques y dispositivos de ligación endoscópica en hospitales y centros quirúrgicos especializados.
Restricción clave / desafío: Altos costos de dispositivos de ligación avanzada y tecnologías quirúrgicas
Los altos costos asociados con dispositivos avanzados de ligación y tecnologías quirúrgicas de apoyo siguen siendo un reto significativo para el mercado de dispositivos de ligación Asia-Pacífico. Aunque los clips de ligadura de polímero, los sistemas avanzados de sellado de buques, los dispositivos de ligación endoscópica y los alicates especializados de clips pueden soportar la precisión quirúrgica y la eficiencia procesal, sus costos de adquisición pueden limitar la adopción entre hospitales más pequeños, centros quirúrgicos ambulatorios e instalaciones sanitarias que operan bajo presupuestos limitados. Los gastos adicionales relacionados con instrumentos compatibles, mantenimiento de equipos, esterilización, capacitación del personal y componentes de sustitución pueden aumentar aún más el costo general de los procedimientos quirúrgicos.
Además, las diferencias en la financiación sanitaria, los presupuestos de adquisiciones hospitalarias, los arreglos de reembolso y el acceso a la infraestructura quirúrgica especializada en los países de Asia y el Pacífico pueden crear disparidades en la adopción de tecnologías avanzadas de ligación. La sensibilidad de los precios en los mercados emergentes, junto con la necesidad de cumplir con los requisitos nacionales de registro de dispositivos médicos y los estándares de calidad, puede crear retos adicionales para los fabricantes que buscan ampliar su presencia regional.
Por ejemplo,
- En septiembre de 2025, Medtronic plc (Irlanda) introdujo sus generadores electroquirúrgicos y de sellado de buques Valleylab FT10 en la India. Aunque el lanzamiento amplía el acceso a tecnologías quirúrgicas avanzadas, el uso de generadores especializados e instrumentos quirúrgicos compatibles puede requerir inversiones adicionales de las instalaciones sanitarias, en particular aquellas con presupuestos limitados de equipo.
- En agosto de 2024, Olympus Corporation (Japón) introdujo nuevos diseños de mandíbula en su cartera de energía bipolar avanzada POWERSEAL, ofreciendo diferentes configuraciones de instrumentos para apoyar técnicas quirúrgicas y requisitos de sellado de buques. El uso de instrumentos especializados de energía quirúrgica y equipos compatibles puede aumentar los costos de adquisición y funcionamiento de las instalaciones sanitarias.
- B. Braun SE (Alemania), a través de su cartera de Aesculap, ofrece clips de ligadura de titanio y pinzas para aplicaciones quirúrgicas abiertas y mínimamente invasivas. La necesidad de adquirir instrumentos compatibles y gestionar equipo quirúrgico reutilizable puede contribuir al costo general de la aplicación de soluciones de ligación, en particular en instalaciones con presupuestos limitados de adquisición.
En conclusión, los altos costos de los dispositivos avanzados de ligación, los instrumentos quirúrgicos especializados, el mantenimiento de equipos y la capacitación del personal pueden restringir la adopción, en particular en entornos de salud sensibles a los precios. Los fabricantes deben equilibrar la innovación de productos, la seguridad y el rendimiento con la asequibilidad, mientras que los proveedores de atención médica evalúan cada vez más los costos de adquisición, la compatibilidad de instrumentos y los gastos de funcionamiento a largo plazo.
Opportunidad del mercado clave: demanda creciente para soluciones quirúrgicas avanzadas y mínimamente invasivas
La creciente demanda de soluciones quirúrgicas avanzadas y mínimamente invasivas está creando oportunidades significativas en el mercado de dispositivos de ligación Asia-Pacífico. Aumentar la adopción de procedimientos laparoscópicos, endoscópicos y asistidos por robots es alentar a los proveedores de atención médica a buscar dispositivos de ligación que apoyen la oclusión de vasos precisos, la hemostasis confiable y la gestión eficiente del tejido. El aumento de las inversiones en infraestructura sanitaria, la expansión de centros quirúrgicos especializados y el aumento del acceso a tecnologías médicas avanzadas están apoyando más las oportunidades para los fabricantes de toda la región.
Los avances tecnológicos en clips de cierre de polímeros, sistemas de ligación metálica, bucles de ligación endoscópica y tecnologías de sellado de buques permiten a los fabricantes desarrollar soluciones para una amplia gama de aplicaciones quirúrgicas. Además, la ampliación de los programas de formación de médicos, la mejora del servicio de dispositivos médicos y una mayor disponibilidad de productos en Asia-Pacífico están creando oportunidades para fortalecer las redes de distribución y aumentar la adopción de tecnologías avanzadas de ligación.
Por ejemplo,
- En febrero de 2025, Olympus Corporation of Asia Pacific Limited anunció la ampliación de su dispositivo de tratamiento mínimamente invasivo en seis mercados de Asia y el Pacífico, incluyendo India, Australia, Singapur, Tailandia y Corea. La expansión pone de relieve las oportunidades asociadas con un acceso más amplio a tecnologías de tratamiento mínimamente invasivas y la formación médica regional.
- En septiembre de 2025, Medtronic plc (Irlanda) lanzó su generador de sellado de buques Valleylab FT10 en la India, proporcionando a los hospitales acceso a tecnología avanzada de energía quirúrgica diseñada para apoyar la precisión y la eficiencia de la sala de operaciones. La introducción de soluciones avanzadas de sellado de buques refleja oportunidades para que los fabricantes respondan a la creciente demanda de una gestión eficaz de los buques intraoperatorios.
- En agosto de 2024, Olympus Corporation (Japón) introdujo dos diseños adicionales de mandíbula POWERSEAL para apoyar diferentes preferencias y técnicas quirúrgicas. Los dispositivos están diseñados para proporcionar sellado seguro de buques, apoyando la eficiencia procesal y la comodidad del cirujano, lo que ilustra las oportunidades asociadas con el desarrollo de instrumentos quirúrgicos especializados.
- Teleflex Incorporated (U.S.) ofrece sistemas de ligación de bloqueo de polímeros de hem-o-lok y sistemas de ligación de metal a través de sus carteras de productos regionales en Japón y Asia sudoriental. Estas soluciones apoyan la cirugía abierta y laparoscópica, creando oportunidades para abordar los diversos requisitos de cierre de buques de proveedores de atención médica en Asia-Pacífico.
Por lo tanto, la creciente adopción de materiales reciclados y bio-basados, apoyados por presiones regulatorias, preferencias de consumo, crecimiento EV e innovación material, está creando oportunidades sustanciales para los proveedores de soluciones sostenibles de bordes suaves.
Ámbito de aplicación del Mercado de Dispositivos de Asia y el Pacífico
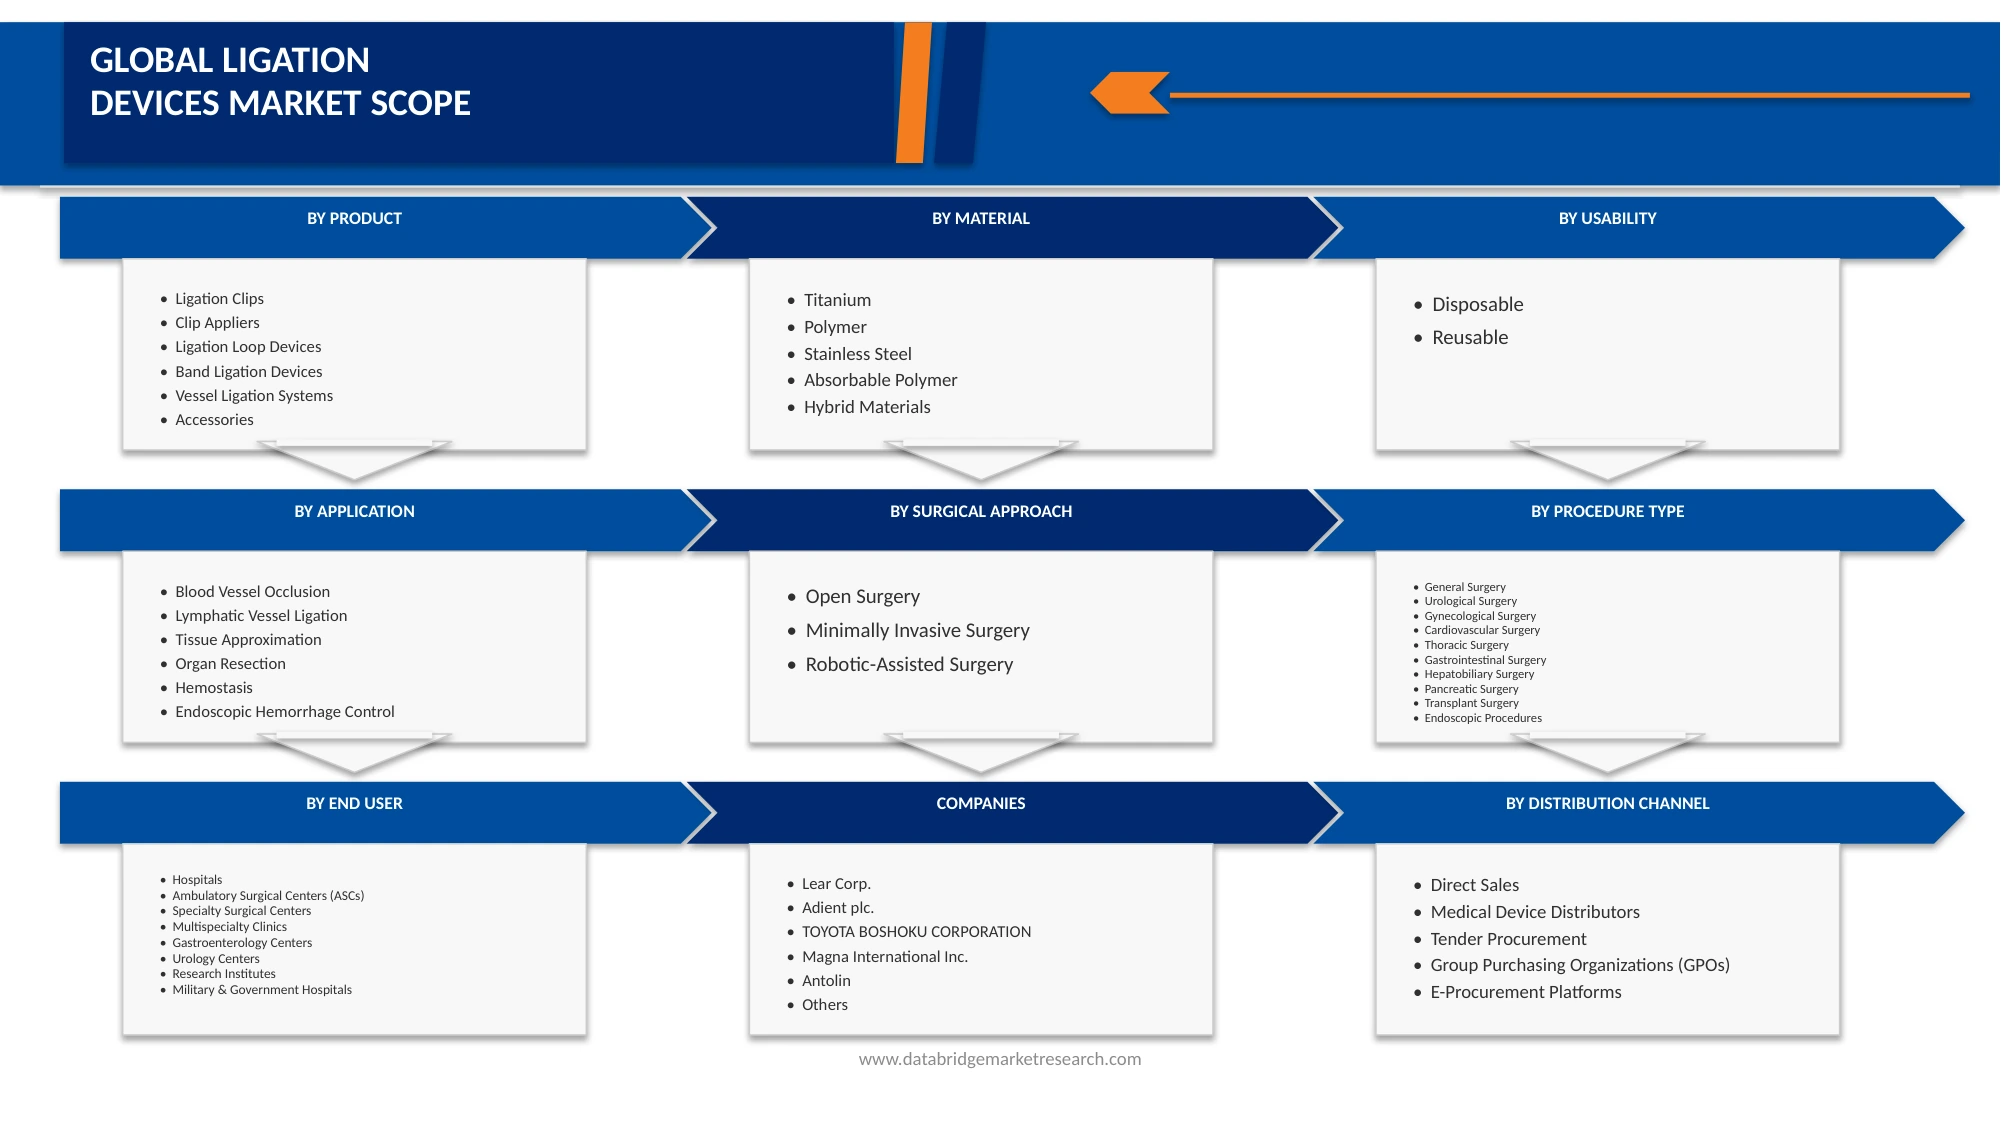
El mercado de dispositivos de ligación Asia-Pacífico se segmenta en ocho segmentos notables basados en producto, material, usabilidad, enfoque quirúrgico, tipo de procedimiento, aplicación, usuario final y canal de distribución.
- Por producto
Sobre la base del producto, el mercado se segmenta en clips de ligación, pinzas, dispositivos de lazo de ligación, dispositivos de ligación de banda, sistemas de ligación de vasos y accesorios. En 2025, se espera que el segmento de los clips de ligación domine la cuota de mercado del 47,31% debido a su amplio uso en la oclusión de los vasos quirúrgicos, el control de hemorragia eficaz y el cierre de tejido confiable. Su compatibilidad con procedimientos abiertos y mínimamente invasivos, facilidad de aplicación y disponibilidad en diferentes materiales apoyan su adopción generalizada en hospitales y centros quirúrgicos especializados en Asia y el Pacífico.
Se espera que los sistemas de ligadura de vasos experimenten un fuerte crecimiento en una CAGR de 8.05% de 2026 a 2033, con el apoyo de la creciente demanda de gestión eficaz de buques, avances en tecnologías quirúrgicas y la creciente adopción de procedimientos mínimamente invasivos. Se espera que su papel en el apoyo al cierre preciso de buques y la mejora de la eficiencia quirúrgica generen nuevas oportunidades en toda la región.
- Por material
Sobre la base del material, el mercado se segmenta en titanio, polímero, acero inoxidable, polímero absorbible y materiales híbridos. En 2025, se espera que el segmento de titanio domine la cuota de mercado del 43,40% debido a su fuerza, resistencia a la corrosión, biocompatibilidad y uso establecido en clips de ligación quirúrgica. Su capacidad de proporcionar un cierre mecánico fiable a través de una gama de procedimientos quirúrgicos apoya la demanda continua entre los proveedores de atención médica.
Se espera que el segmento de Polimero Absorbable experimente el crecimiento más rápido en una CAGR de 9,03% de 2026 a 2033. Aumentar la demanda de dispositivos quirúrgicos ligeros, mecanismos de bloqueo seguros y materiales adecuados para procedimientos mínimamente invasivos está apoyando la adopción de soluciones de ligación basadas en polímeros. Se espera que las mejoras continuas en los polímeros de grado médico y el diseño de dispositivos quirúrgico apoyen aún más el crecimiento del segmento.
- PorUsabilidad
Sobre la base de la usabilidad, el mercado se segmenta en desechables y reutilizables. En 2025, se prevé que el segmento desechable dominará la cuota de mercado del 94,31% debido al creciente énfasis en la prevención de infecciones, la reducción de los riesgos de contaminación cruzada y los flujos de trabajo quirúrgicos eficientes. Los dispositivos de ligación de un solo uso pueden eliminar la necesidad de reprocesar el dispositivo mismo, haciéndolos adecuados para las instalaciones sanitarias que buscan simplificar la gestión de instrumentos y mantener estándares de procedimiento consistentes.
Se espera que el segmento desechable experimente un fuerte crecimiento en una CAGR de 7,56% de 2026 a 2033. Se espera que el aumento de los volúmenes quirúrgicos, el aumento de la adopción de procedimientos mínimamente invasivos y la creciente conciencia de las prácticas de control de infecciones apoyen la demanda de clips de ligación de un solo uso, bucles y dispositivos quirúrgicos conexos en Asia-Pacífico.
- Por enfoque quirúrgico
Sobre la base del enfoque quirúrgico, el mercado se segmenta en cirugía abierta, cirugía mínimamente invasiva y cirugía con ayuda robótica. En 2025, se espera que el segmento de cirugía abierta domine la cuota de mercado del 40,32% debido a su uso continuado en los procedimientos generales, cardiovasculares, gastrointestinales y otros procedimientos quirúrgicos. Las prácticas clínicas establecidas, la amplia aplicabilidad y la disponibilidad de infraestructura quirúrgica en los hospitales continúan apoyando la demanda de dispositivos de ligación utilizados en procedimientos abiertos.
Se espera que el segmento de Cirugía Robótica-Asistada experimente el crecimiento más rápido en una CAGR de 13,24% de 2026 a 2033. El aumento de la adopción de procedimientos laparoscópicos y endoscópicos, la creciente demanda de incisiones más pequeñas y los esfuerzos para reducir el tiempo de recuperación postoperatoria están fomentando a los proveedores de atención médica para adoptar dispositivos de ligación compatibles con técnicas mínimamente invasivas. Se espera que las mejoras en el diseño de instrumentos y las capacidades quirúrgicas aceleren aún más el crecimiento del segmento.
- Tipo de procedimiento
Sobre la base del tipo de procedimiento, el mercado se segmenta en cirugía general, cirugía urológica, cirugía ginecológica, cirugía cardiovascular, cirugía torácica, cirugía gastrointestinal, cirugía hepatobiliar, cirugía pancreática, cirugía de trasplante y procedimientos endoscópicos. En 2025, se espera que el segmento de cirugía general domine la cuota de mercado del 28,65% debido al alto volumen y amplio rango de procedimientos que requieren ligación de vasos, control de hemorragias y manejo de tejidos. El uso amplio de dispositivos de ligación en operaciones abdominales, procedimientos de tejido blando y otras cirugías de rutina soporta la posición líder del segmento.
Se espera que el segmento de procedimientos endoscópicos experimente un fuerte crecimiento en una CAGR de 8,28% de 2026 a 2033. Aumentar la adopción de diagnóstico y tratamiento endoscópicos, aumentar la demanda de intervenciones gastrointestinales mínimamente invasivas, y la necesidad de un control eficaz de hemorragia endoscópica están apoyando el uso de dispositivos de ligadura de banda, lazos de ligación y accesorios especializados. Se prevé que la ampliación del acceso a los servicios endoscópicos en Asia y el Pacífico creará nuevas oportunidades de crecimiento.
- PorAplicación
Sobre la base de la aplicación, el mercado se segmenta en oclusión de vasos sanguíneos, ligación de vasos linfáticos, aproximación de tejido, resección de órganos, hemostasis y control de hemorragia endoscópica. En 2025, se espera que el segmento de oclusión de los vasos sanguíneos domine la cuota de mercado del 38,34% debido al uso generalizado de dispositivos de ligación para cerrar los vasos sanguíneos durante los procedimientos quirúrgicos y minimizar el sangrado. Aumentar los volúmenes quirúrgicos en especialidades generales, cardiovasculares, ginecológicas y gastrointestinales apoyan la demanda continua de soluciones fiables de cierre de buques.
Se espera que el segmento de resección de órganos experimente un fuerte crecimiento en una CAGR del 7,75% entre 2026 y 2033. Se espera que el aumento de los volúmenes quirúrgicos, el aumento de la prevalencia de condiciones que requieren extirpación parcial o completa de órganos y la adopción creciente de técnicas quirúrgicas avanzadas apoyen la expansión de segmentos. Es probable que el aumento del uso de dispositivos de ligación para el cierre de los vasos sanguíneos y el control de hemorragia durante los procedimientos de resección de órganos, especialmente en general, hepatobiliar, pancreático y cirugías de trasplante, refuerce aún más la demanda en el mercado de dispositivos de ligación Asia-Pacífico.
- PorUsuario final
Sobre la base del usuario final, el mercado se segmenta en hospitales, centros quirúrgicos ambulatorios (ASC), centros quirúrgicos especializados, clínicas multiespecialistas, centros gastroenterológicos, centros de urología, institutos de investigación y hospitales militares y gubernamentales. En 2025, se espera que el segmento de hospitales domine la cuota de mercado del 62,91% debido a sus elevados volúmenes de procedimientos quirúrgicos, disponibilidad de salas de operaciones, acceso a profesionales médicos especializados y capacidad para gestionar casos quirúrgicos complejos. Los hospitales también sirven como principales centros de adquisiciones para clips de ligación, pinzas, sistemas de ligación de vasos y accesorios quirúrgicos relacionados.
Se espera que el segmento de centros de gastroenterología experimente un fuerte crecimiento en una CAGR de 8.60% de 2026 a 2033. Aumentar la adopción de procedimientos endoscópicos diagnósticos y terapéuticos, aumentar la demanda de una gestión eficaz del sangrado gastrointestinal y aumentar la prevalencia de trastornos gastrointestinales están apoyando la expansión de servicios especializados de gastroenterología. Se espera que la demanda de dispositivos de ligación confiables, en particular dispositivos de ligación de bandas y sistemas de lazo de ligación utilizados en procedimientos endoscópicos, aumente a medida que los proveedores de atención médica en Asia-Pacífico expandan el acceso a tratamientos gastrointestinales mínimamente invasivos.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en ventas directas, distribuidores de dispositivos médicos, licitación, organizaciones de compras de grupos (GPO) y plataformas de procuración electrónica. En 2025, se espera que el segmento de distribuidores de dispositivos médicos domine la cuota de mercado del 20.68% debido a sus redes regionales establecidas, disponibilidad de productos, capacidades logísticas y relaciones con hospitales y centros quirúrgicos. Los distribuidores también apoyan demostraciones de productos, gestión de inventarios y acceso a dispositivos médicos especializados en diversos mercados geográficamente.
Se espera que el segmento de licitación experimente un fuerte crecimiento en una CAGR de 8,41% de 2026 a 2033. El aumento de las inversiones gubernamentales en infraestructura sanitaria, la creciente demanda de dispositivos médicos eficaces en función de los costos, y el creciente énfasis en los procesos de compra transparentes y competitivos son los hospitales y las instituciones de salud pública para adquirir dispositivos de ligación mediante procedimientos formales de licitación. Se espera que la expansión de los hospitales públicos, el aumento de los volúmenes quirúrgicos y la creciente demanda de adquisición estandarizada de clips de ligación, pinzas, sistemas de ligación de buques y accesorios quirúrgicos conexos generen nuevas oportunidades de crecimiento para los proveedores de dispositivos médicos en Asia-Pacífico.
Análisis regional del Mercado de Dispositivos de Asia y el Pacífico
China dominaba el mercado de Dispositivos de Ligación Asia-Pacífico con la mayor cuota de ingresos del 46,60% en 2025. China domina el mercado de dispositivos de ligación Asia-Pacífico debido a su gran población de pacientes, ampliando la infraestructura sanitaria, aumentando los volúmenes de procedimientos quirúrgicos y aumentando la adopción de tecnologías médicas avanzadas. Los proveedores de atención médica están utilizando cada vez más clips de ligación, pinzas, sistemas de ligación de vasos y dispositivos de ligación endoscópica para soportar el cierre eficaz de los vasos y el control de hemorragias en diversos procedimientos quirúrgicos. Las inversiones continuas en infraestructura hospitalaria, las mejoras en las capacidades quirúrgicas y la creciente adopción de procedimientos mínimamente invasivos aceleran aún más la demanda de soluciones avanzadas de ligación en todo el país.
India Ligation Device Market Insight
El mercado de Dispositivos de Ligación de la India se está expandiendo a medida que aumentan los volúmenes quirúrgicos, aumentan los gastos sanitarios y las mejoras en la infraestructura hospitalaria aumentan la demanda de instrumentos quirúrgicos fiables y eficientes. La creciente adopción de procedimientos laparoscópicos y endoscópicos está apoyando el uso de clips de ligadura, sistemas de ligación basados en polímeros y dispositivos de cierre de buques especializados. El aumento de las inversiones en instalaciones sanitarias, la expansión de hospitales privados y el creciente acceso a tecnologías quirúrgicas avanzadas están creando oportunidades para los proveedores que ofrecen soluciones de ligación eficaces, asequibles y fáciles de usar.
Japan Ligation Device Market Insight
El mercado de dispositivos de ligación de Japón está impulsado por su infraestructura sanitaria avanzada, la industria de dispositivos médicos establecidos y la adopción creciente de procedimientos quirúrgicos mínimamente invasivos. Los proveedores de atención médica utilizan cada vez más instrumentos endoscópicos avanzados, clips de ligación y tecnologías especializadas de cierre de buques para mejorar la precisión procesal y los resultados de los pacientes. El fuerte énfasis del país en la innovación médica, los servicios sanitarios de alta calidad y los avances tecnológicos, junto con la creciente demanda de atención quirúrgica eficiente, sigue apoyando el crecimiento constante del mercado.
Tailandia Ligation Device Market Insight
Tailandia está experimentando un crecimiento en el mercado de dispositivos de ligación debido a su creciente infraestructura sanitaria, el aumento de los volúmenes de procedimientos quirúrgicos y la creciente industria del turismo médico. Los hospitales y centros quirúrgicos especializados están adoptando cada vez más instrumentos quirúrgicos avanzados y técnicas mínimamente invasivas para mejorar la eficiencia del tratamiento y la atención al paciente. El desarrollo del sector sanitario privado del país, las inversiones en instalaciones médicas modernas y la creciente demanda de procedimientos gastrointestinales, generales y otros procedimientos quirúrgicos refuerzan aún más la demanda de clips de ligación, dispositivos de ligación endoscópica y soluciones de cierre de buques.
Mercado de Dispositivos de Ligación Asia-Pacífico
La industria de dispositivos de ligación de Asia y el Pacífico está dirigida principalmente por empresas bien establecidas, entre ellas:
- Johnson & Johnson (Estados Unidos)
- Teleflex Incorporated (Estados Unidos)
- Medtronic plc (Irlanda)
- B. Braun SE (Alemania)
- Olympus Corporation (Japón)
- CONMED Corporation (Estados Unidos)
- Boston Scientific Corporation (Estados Unidos)
- Cook Medical LLC (U.S.)
- FUJIFILM Healthcare Corporation (Japón)
- HOYA Corporation (Japón)
- Peters Surgical (Francia)
- Richard Wolf GmbH (Alemania)
Novedades en el mercado de dispositivos de ligación Asia-Pacífico
- En marzo de 2025, Olympus Corporation (Japón) anunció el lanzamiento de su RetentiaTM HemoClip, un clip de hemostasis de un solo uso diseñado para apoyar endoscopistas gastrointestinales en el logro de un control eficaz del tejido y el sangrado. El dispositivo cuenta con rotación de 360 grados y un mecanismo de despliegue de un solo paso, con planes para una mayor expansión global tras su lanzamiento en Estados Unidos. Este desarrollo pone de relieve la innovación continua en tecnologías de recortado endoscópico y soluciones para procedimientos gastrointestinales.
- En enero de 2024, Teleflex Incorporated (EE.UU.) recibió una decisión de la Administración de Alimentos y Medicamentos de EE.UU. 510(k) confirmando una equivalencia sustancial para sus Clips de Ligación Hem-o-lok®. Este hito regulatorio apoya la continua disponibilidad y desarrollo de soluciones de ligación de vasos basadas en clips utilizadas en procedimientos quirúrgicos. Tal progreso regulatorio refleja la importancia del cumplimiento de los productos y las tecnologías de ligación confiables en la industria del dispositivo quirúrgico.
- En diciembre de 2025, Olympus Corporation (Japón) anunció una acción correctiva voluntaria para su dispositivo ligante PolyLoop de uso único después de identificar un posible problema de seguridad que implica la liberación de bucle durante el uso. El dispositivo está diseñado para ayudar a prevenir o controlar el sangrado después de la polipectomía endoscópica. El anuncio pone de relieve la importancia de la seguridad del dispositivo, la calidad del producto y el monitoreo post-mercado en el desarrollo y uso de soluciones de ligación endoscópica.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DEL MERCADO
1.3 Examen amplio de las decisiones relativas a la agricultura en los países
1.4 CURRENCY AND PRICING
1.5 LIMITACIÓN
1.6 MARKETS COVERED
2 MARKET SEGMENTATION
2.1 KEY TAKEAWAYS
2.2 ARRIVING AT THE ASIA-PACIFIC LIGATION DEVICES MARKET SIZE
2.3 VENDOR POSITIONING GRID
2.4 MARKETS COVERED
2,5 GEOGRAFÍA
2.6 AÑOS CONEXOS PARA EL ESTUDIO
2.7 METODOLOGÍA DE INVESTIGACIÓN
2.8 CURVE DE VIDA DE TECNOLOGÍA
2.9 MULTIVARIATE MODELLING
2.1 PRIMARY INTERVIEW with KEY OPINION LEADERS
2.11 GRID DE POSICIÓN DEL MERCADO
2.12 GRID DE APPLICACIÓN DEL MERCADO
2.13 DBMR MARKET CHALLENGE MATRIX
2.14 IMPORT and EXPORT DATA
25 de septiembre
2.16 ASIA-PACIFIC LIGATION DEVICES MARKET: RESEARCH SNAPSHOT
2.17 ASSUMPTIONS
3 MARKET OVERVIEW
3.1 DRIVERS
3.1.1 DEVICIOS DE LIGACIÓN APAC
3.1.1.1 PREVALENCIA DE GRUPOS DE DISEÑOS CRONICOS Y VOLUMOS SURGERIO
3.1.1.2 INCREASING ADOPTION OF MINIMALLY INVASIVE PROCEDURES
3.2 RESTRAINTS
3.2.1 DEVICIOS DE LIGACIÓN APAC
3.2.1.1 RIGOROUS REGULATORY REQUIREMENTS
3.2.1.2 HIGH COST OF ADVANCED DEVICES
3.3 OPORTUNIDADES
3.3.1 DISPOSICIONES DE LIGACIÓN APAC
3.3.1.1 AVANCES TECNOLOGICOS EN LOS DEVICIOS DE LIGACIÓN
3.3.1.2 EXPENDITURA DE LA HEALTHCARE EN LOS PAÍSES EN DESARROLLO
3.4
3.4.1 DEVICIOS DE LIGACIÓN APAC
3.4.1.1 SHORTAGE OF TRAINED PROFESSIONALS
3.4.1.2 PRESSURE PRINCIPAL DE MANUFACTURAS LOCALES
RESUMEN EJECUTIVO
5 fotos INSIGHTS
5.1 FIVE FORCES DE PORTER
5.2 ANÁLISIS PESTLE
6 PESTEL ANALISIS
6.1 POLITICAL
6.1.1 Política NACIONAL DE PROCURACIÓN Ahora es la FUERZA SINGLE LARGESTA que actúa sobre el principado
6.1.2 IMPORT SUBSTITUTION is an EXPLICIT AIM, NOT A SIDE EFFECT
6.2 ECONÓMICO
6.2.1 SALUD FINANCIACIÓN SE SUPERVISIÓN, Y DIFFERS AUMENTAR ESTA REGIÓN POR OCTAVO TIEMPO
6.2.2 PRECIOS ESTÁN REALIZANDO EN UN MERCADO GROWING, QUE ES UNA CONSEQUENTIAL
6.3 SOCIAL
6.3.1 UNA REGIÓN DE URBANISING, ENGANISING ES GENERA DE CASELOAD SURGICA QUE ES GENERA SURGEONS
6.3.2 HEPATITIS AND GASTROINTESTINAL DISEASE BURDEN SHAPES WHICH PRODUCTS SELL WHERE
6.4 TECNOLÓGICO
6.4.1 EL PROYECTO DE OPEN A KEYHOLE A ROBOTIC SURGERY CONVERTS SUTURES INTO CLIPS
6.4.2 La CIENCIA MATERIAL está moviendo el producto de manera permanente del METAL
6.5 ENVIRONMENTAL
6.5.1 SINGLE-USE DOMINANCE ES UNA LABILIDAD AMBIENTE QUE LA REGIÓN NO HA PRECUPADO
6.5.2 ETHYLENE OXIDE STERILISATION is UNDER TIGHTENING CONTROL
6.6 LEGAL
6.6.1 Estos fallos son proyectos, y cada uno de los REGISTROS DE MARKET SEPARTAMENTE
6.6.2 REIMBURSEMENTE TREATS THE DEVICE INCONSISTENTLY ACROSS THE REGION, AND JAPAN IS THE CLEAREST CASE
6.7
7 FIVE FORCES FIVE MODEL
7.1 Tres de los nuevos territorios:
7.2 SUPPLIER POWER: LOWER
7.3 BUYER POWER: ALTO
7.4 THREAT OF SUBSTITUTES: MODERATE
7.5 RIVALOR COMPETITIVO: ALTO
7.6 OVERALL: STRUCTURALLY UNATTRACTIVE at the COMMODITY END, DEFENSIBLE EN EL FIN ESPECIALISTA
8 INSIGHTS INDUSTRY
8.1 MICRO Y FACTORES ECONÓMICOS MACRO
8.2 PENETRATION AND GROWTH PROSPECT MAPPING
8.3 ESTRATEGIAS PRINCIPALES
8.4 INTERVIEWS with SPECIALIST
8.5 ANÁLISIS Y RECOMENDACIÓN
9 COST ANALISIS BREAKDOWN
10 TECNOLOGÍA ROADMAP
11 TRACKER INNOVATION AND STRATEGIC ANALYSIS
11.1 MAJOR DEALS AND STRATEGIC ALLIANCES ANALYSIS
11.1.1 VENTURAS ÚNICAS
11.1.2 MERGROS Y MEDIDAS
11.1.3 LICENCIA Y PARTNERSHIP
11.1.4 COLABORACIONES DE TECNOLOGÍA
11.1.5 ESTRATEGICAS
11.2 NUMBER OF PRODUCTS IN DEVELOPMENT
11.3 ETAPA DEL DESARROLLO
11.4 TimeLINES AND MILESTONES
11.5 ESTRATEGIAS DE INNOVACIÓN Y METODOLOGÍAS
11.6 Asistencia y MITIGACIÓN
PIPELINE
11.8 FUTURO DESCARGADO
12 TARIFFS & IMPACT ON THE MARKET
12.1 APARTAMENTO ACTUAL DEL TARIFF (S) EN MARKETS DE PAÍSES
12.2 EXPOSICIÓN: ASIA-PACIFIC
12.3 VENDOR SELECTION CRITERIA DYNAMICS
12.4 IMPACT ON SUPPLY CHAIN
12.4.1 EJECUCIÓN MATERIAL DE RAW
12.4.2 MANUFACTURACIÓN Y PRODUCCIÓN
12.4.3 LOGISTICAS Y DISTRIBUCIÓN
12.4.4. PRICE PITCHING AND POSITION OF MARKET
12.5 PARTICIPANTES INDUSTRIALES: ASIA-PACIFIC
12.5.1 OPTIMIZACIÓN DE CHAIN
12.5.2 ESTABLECIMIENTOS DE LA VENTURA
12.6 IMPACT on PRICES
12.7 INCLINACIÓN REGULATORIA
SITUACIÓN GEOPOLITICA
12.7.2 PartNERSHIPS TRADE BETWEEN THE COUNTRIS
12.7.2.1 ACUERDOS DE COMERCIO GRATIS
12.7.2.2 ESTABLECIMIENTOS DE ALIANZAS
12.7.3 ACCREDICIÓN DE LA SITUACIÓN (INCLUDING MFTN)
12.7.4 CURSO DOMESTICO DE CORRECCIÓN
12.7.4.1 INCENTIVE SCHEMES TO BOOST PRODUCTION OUTPUTS
12.7.4.2 ESTABLECIMIENTO DE LAS ZONAS ECONÓMICAS ESPECIALES/ PARQUES INDUSTRIALES
12.8 PRICE INDEX
13 EPIDEMIOLOGY
13.1 INCIDENCE OF ALL BY GENDER
13.2 TREATMENT RATE
13.3 MORTALITY RATE
13.4 TREATMENTO DE TRATAMIENTO
14 ANALISIS DE CHAIN
14.1 Examen general
14.2 COST LOGISTIC SCENARIO
14.3 IMPORTANCE OF LOGISTIC SERVICE PROVIDERS
15 REGULATORIAS
15.1 AUTORIDADES
15.2 CLASIFICACIONES REGULATORIAS
15.3 SUBMISSIONES REGULATORIO
15.4 HARMONIZACIÓN INTERNACIONAL
15.5 SISTEMAS DE GESTIÓN DE COMPLIENCIA Y CALIDAD
15.6 RESULTADOS Y ESTRATEGIAS
16 MARCO DE REIMBUCIÓN
17 ANALISIS DEL PAN DE OPORTUNIDAD
18 ECOSISTEMA INDUSTRIA
18.1 EMPRESAS PROMINADAS
18.2 SMALL " MEDIUM SIZE COMPANIES
18.3 END USUARIOS
19 HEALTHCARE ECONOMY
19.1 HEALTHCARE EXPENDITURE
19.2 EXPENDITURA CAPITAL
19.3 CAPEX TRENDS
19.4 ALLOCATION CAPEX
19,5 recursos financieros
19.6 BENCHMARKS INDUSTRY
19.7 RACIÓN DEL PBIBRE GENERAL
19.8 ESTRUCTURA DEL SISTEMA HEALTHCARE
19.9 Políticas de gobierno
19.1 DESARROLLO ECONOMICO
19.11 LA DISRUPCIÓN DE LA GUERRA EN SUPLIA CHAIN, FOOTPRINTAS GEOGRÁFICAS, CAMBIOS ESTUCTURALES Y ESTRATEGIAS ADAPATIVAS
19.11.1 RESULTIVAMENTE CHAIN
19.11.1.1 DIVERSIFICACIÓN DE LOS SUPLEMENTOS PÚBLICOS COMPONENTES
19.11.1.2 ESTABLECIMIENTO DE LOS HUBS DE MANUTURACIÓN MEDICAL REGIONAL
19.11.1.3 STOCKPILING STRATEGIC OF CRITICAL DE DEVICES
19.11.1.4 Desarrollo de los sures de LOGISTICS ALTERNATIVO
19.11.1.5 Participación estratégica con los CDMOS
19.11.1.6 EXPANSION OF MANUFACTURING AND ASSEMBLY CAPABILITIES
19.11.2 ENERGÍA " MANUFACTURING OPERATIONAL COST RISK
19.11.2.1 GASTOS DE ENERGÍA EN MANUFACTURACIÓN DE DEVICE
19.11.2.2 GASTOS DE MANUFACTURACIÓN INCREADOS
19.11.2.3 ESTRATEGIAS DE PROTECCIÓN DE LA ENERGÍA
19.11.2.4 APROBACIÓN DE LAS TECNOLOGÍAS DE MANTENIMIENTO ENERGÍA
19.11.2.5 DEPLOYMENT OF AUTOMATED PRODUCTION LINES
19.11.2.6 INTEGRACIÓN DE LA ENERGÍA RENEWABLE EN LAS FACILIDADES APAC
19.11.3 Observaciones de la FOOTPRINT GEOGRAPHIC
19.11.3.1 EXPANSION OF PRODUCTION IN POLITICALLY STABLE REGIONS
19.11.3.2 DIVERSIFICACIÓN DE LAS BASES DE MANUTURACIÓN REGIONAL
19.11.3.3 RELOCACIÓN DE LA PRODUCCIÓN COMPONENTE CRITICA
19.11.3.4 EXPANSION IN EMERGING MARKETS
19.11.3.5 ESTABLECIMIENTO DE LOS HUBS DE DISTRIBUCIÓN REGIONAL
19.11.4 Plantilla SCENARIO " RISK MANAGEMENT
19.11.4.1 DESARROLLO DE PLANES CONTINGENCY SUPLEMENTE
19.11.4.2 MULTI-SOURCE PROCUREMENT
19.11.4.3 COLABORACIONES DE GOBIERNO Y SISTEMA DE SALUD
19.11.4.4 Redes de respuesta de la crisis
19.11.4.5 DEPLOYMENT OF PREDICTIVE SUPPLY CHAIN ANALYTICS
19.11.5 CASH ' FINANCIAL PROTECTION
19.11.5.1 SERVICIOS CAPIALES DE FORTALECIMIENTO
19.11.5.2 DIVERSIFICACIÓN DE LAS ESFERAS REVENIDAS
19.11.5.3 INVERSIONES EN MANUFACTURACIÓN DOMESTICA
19.11.5.4 PARTNERSHIPS PUBLIC-PRIVATE
19.11.5.5 ACUERDOS DE PROCURACIÓN DE TERMINOS
19.11.6 PROTECCIÓN DE DATOS
19.11.6.1 MARCOS DE PROTECCIÓN DE DATOS PARA LOS DEVICIOS MEDICALES
19.11.6.2 PROTECCIÓN DE DATOS PACIENTES Y MANUFACTURALES
19.11.6.3 SECURE CLOUD INFRASTRUCTURE
19.11.6.4 INAI-DRIVEN THREAT DETECTION
19.11.6.5 CUMPLIMIENTO DE LAS REGULACIONES DE DATOS MEDICALES
19.11.7 NEW BUSINESS AND EMERGING REVENUE OPPORTUNITIES " FUTURE OUTLOOK
20 ANÁLISIS PRINCIPAL
21 NECESIDADES DE LOS CLIENTES, NECESIDADES DE UNMET Y DRIVERS
22 TECNOLOGÍAS COMPETENTES Y EXPOSURE DE SUBSTITUCIÓN
23 COMPETITIVE BENCHMARING AND COMPANY-LEVEL CROSS-SEGMENTATION
23.1 COMPANY MARKET SHARE BY REVENUE AND VOLUME
23.2 COMPANY SHARE BY PRODUCT TYPE
23.3 COMPANY SHARE BY PROCEDURE
23.4 COMPANY POSITIONING BY SURGICAL APPROACH
23,5 COMPANY PRODUCT PORTFOLIO BY MATERIAL
23.6 PRECAUCIÓN DE LA COMPRENDACIÓN Y BENCHMARING ASP
23.7 COMPANY PRODUCT AND APPLIER CONFIGURATION
23.8 PRESENCIA DE LA COMPAÑÍA POR PAÍSES
23.9 FORTALECIMIENTOS COMPETITIVOS, GAPS Y SUIZO
24 ANALISIS DE LA CONFIGURACIÓN DEL PRODUCTO
24.1 DECLARACIÓN AUTOMÁTICA DE VERSUS
24.2 ESTANDARD VERSUS ARTICULATING CLIP APPLIERS
24.3 Diseño de pliego y pliego por producto
24.4 CONFIGURACIÓN Y LA POSICIÓN COMPETIATIVA
25 LIGATION UTILISATION AND PROCEDURE-LEVEL CONSUMPTION
25.1 VOLUMOS DE PROCEDIMIENTO ANUAL
25.2 PENETRACIÓN DE LA LIGACIÓN POR PROCEDIMIENTO
25.3 DE PROCEDIMIENTOS A VOLUME DE DEVICE
25.4 COMPANY SHARE BY REVENUE
25.5 POSICIÓN DE LA COMPAÑÍA POR FIRING MODE Y MATERIAL
26 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PRODUCT, 2018–2035 (USD MILLION)
26.1 Examen general
26.2 ASIA-PACIFIC LIGATION DEVICES MARKET
26.2.1 LIGATION CLIPS
26.2.2 CLIP APPLIERS
26.2.3 DEVICIOS DE LOOP DE LIGACIÓN
26.2.3.1 ENDOSCOPIC LIGATING LOOPS
26.2.3.2 CUOTAS SURGICAS LIGATING
26.2.3.3 PRE-TIED LIGATING LOOPS
26.2.4 DEVICIOS DE LIGACIÓN DE BANDO
26.2.4.1 LIGATORES DE BANDO HEMORRHOIDAL
26.2.4.2 LIGATORES DE BANDA VARICEAL ESOPHAGEAL
26.2.4.3 MULTIPLE BAND LIGATOR SYSTEMS
26.2.4.4.4 SISTEMAS DE LIGATORES SINGLE
26.2.5 SISTEMAS DE LIGACIÓN DE VESSEL
26.2.5.1 SISTEMAS DE IIGACIÓN MECANISMOS
26.2.5.2 CLIP COMBINED " APPLIER SYSTEMS
26.2.6
26.2.6.1 CARTAS CONEXAS
26.2.6.2 FUERZAS DE LOCALES
26.2.6.3 CARTRIDGE HOLDERS
26.2.6.4 Viajes de TERILIZACIÓN
26.2.6.5 KITS DE INSTRUMENTO
26.3 CLIPS MATERIAL-LIGATION
26.3.1 CLIPS DE LIGACIÓN TITANIUM
26.3.2 POLYMER LIGATION CLIPS
26.3.3 LIGACIÓN DE STAINLESS
26.3.4 CLIPOS DE LA IIGACIÓN ABSORBABLE/BIORESORBABLES
26.4 STERILITY-LIGATION CLIPS
26.4.1
26.4.2 NON STERILE
26.5 CLIPS DE PEQUEÑOS
26.5.1 SMALL
26.5.2 MEDIO
26.5.3 MEDIUM-LARGE
26.5.4
26.5.5 EXTRA LARGE
26.6 PACKAGING-LIGATION CLIPS
26.6.1 CARTRIDGE SINGLE
26.6.2 CARTRIDGE MULTI-CLIP
26.6.3 CARTRIDGE RELOAD
26.7 APPLIERS TYPE-CLIP
26.7.1 DISPONIBLE CLIP APPLIERS
26.7.2 REUSABLES CLIP APPLIERS
26.8 COMPARTIR APPLIMENTOS LENGTH-CLIP
26.8.1 SHORT SHAFT
26.8.2 CALENDARIO
26.8.3 LONG SHAFT
26.9 APPLIERS CONFIGURATION-CLIP
26.9.1 Mandíbula de lucha contra la violencia
26.9.2 JAW CURVED
26.9.3 JAW ROTATABLE
26.1 APLICACIONES RELOADABILIDAD
26.10.1
26.10.2 NON-RELOADABLE
27 ASIA-PACIFIC LIGATION DEVICES MARKET, BY MATERIAL, 2018–2035 (USD MILLION)
27.1 Examen general
27.2 TITANIUM
27.3 POLYMER
27.4 STAINLESS STEEL
27.5 POLYMER ABSORBABLE
27.6 MATERIALES HYBRID
28 ASIA-PACIFIC LIGATION DEVICES MARKET, BY USABILITY, 2018–2035 (USD MILLION)
28.1 Examen general
28.2
28.3 REUSABLE
29 ASIA-PACIFIC LIGATION DEVICES MARKET, BY SURGICAL APPROACH, 2018–2035 (USD MILLION)
29.1 Examen general
29.2 ABIERTO
29.3 MINIMALLY INVASIVE SURGERY
29.4 RÉGIMEN ESTUPADO
30 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PROCEDURE TYPE, 2018–2035 (USD MILLION)
30.1 Examen general
30.2 SURGERY GENERAL
30.2.1 CHOLECYSTECTOMY
30.2.2 APPENDECTOMY
30.2.3 HERNIA REPAIR
30.2.4
30.2.5 BARIATRIC SURGERY
30.3 GYNECOLOGICAL SURGERY
30.3.1 HYSTERECTOMY
30.3.2 OOPHORECTOMIA
30.3.3 SALPINGECTOMY
30.3.4 MYOMECTOMY
30.4 UROLOGICAL SURGERY
30.4.1 NEPHRECTOMY
30.4.2 NEPHRECTOMY PARTIAL
30.4.3
30.4.4 ADRENALECTOMIA
30.5 GASTROINTESTINAL SURGERY
30.6 PROCEDIMIENTOS ENDOSCOPICOS
30.6.1 BANDO HEMORRHOID
30.6.2 LIGACIÓN VARICEAL ESOPHAGEAL
30.6.3 APOYO POLYPECTOMY
30.7 CARDIOVASCULAR SURGERY
30.7.1 CABG
30.7.2 SURGERIA VASCULAR PERIPHERAL
30.7.3 PROCEDIMIENTOS DE CARDIAC
30.8
30.9
30.1 GRUPO PANCREATIC
30.11 TRANSPLANT SURGERY
31 ASIA-PACIFIC LIGATION DEVICES MARKET, BY APPLICATION, 2018–2035 (USD MILLION)
31.1 Examen general
31.2 OCLUSIÓN DE BLOOD VESSEL
31.3 LIGACIÓN DE VESSEL LIPÁTICO
31.4
31,5 RESECCIÓN DE ORGAN
31.6 HEMOSTASIS
31.7 CONTROL DE HEMORRHAGE ENDOSCOPICO
32 ASIA-PACIFIC LIGATION DEVICES MARKET, BY END USER, 2018–2035 (USD MILLION)
32.1 Examen general
32.2 HOSPITALS
32.2.1 PUBLIC HOSPITALS
32.2.2 Principales HOSPITARES
32.2.3 ACADEMIC HOSPITALS
32.3 AMBULATORY SURGICAL CENTROS (ASCS)
32.4 CENTROS ESPECIALES
32,5 MULTISPECIALTY CLINICS
32.6 CENTROS DE GASTROENTEROLOGÍA
32.7 CENTROS DE UROLOGÍA
32.8 INSTITUTOS DE INVESTIGACIÓN
32.9 MILITARY " GOVERNMENT HOSPITALS
33 ASIA-PACIFIC LIGATION DEVICES MARKET, BY DISTRIBUTION CHANNEL, 2018–2035 (USD MILLION)
33.1 Examen general
33.2 DIRECT SALES
33.3 DISTRIBUCIONES MEDICALES
33.4 PROCURACIÓN DE TENDER
33.5 GROUP PURCHASING ORGANIZATIONS (GPOS)
33.6 PLATFORMOS DE E-PROCURACIÓN
34 ASIA-PACIFIC LIGATION DEVICES MARKET, BY COUNTRY, 2018–2035 (USD MILLION)
1.1 Examen general
1.2 ASIA-PACIFIC
34.1.1 CHINA
34.1.2 JAPÓN
34.1.3 INDIA
34.1.4 SOUTH KOREA
34.1.5 AUSTRALIA
34.1.6 SINGAPORE
34.1.7 THAILAND
34.1.8 INDONESIA
34.1.9 MALASIA
34.1.10 VIETNAM
34.1.11 PHILIPPINES
34.1.12 TAIWAN
34.1.13 HONG KONG
34.1.14 NUEVA ZELANDA
34.1.15 REST OF ASIA-PACIFIC
35 ASIA-PACIFIC LIGATION DEVICES MARKET, COMPANY LANDSCAPE
35.1 COMPANY SHARE ANALISIS: ASIA-PACIFIC
35.2 MERGERS " ACQUISITIONS
35.3 NUEVAS MEDIDAS DE DESARROLLO DE PRODUCTOS
35.4 EXPANSIONES
35,5 PARTNERSHIP AND OTHER STRATEGIC DEVELOPMENTs
35.6 ASIA-PACIFIC LIGATION DEVICES MARKET, SWOT ANALYSIS
36 ASIA-PACIFIC LIGATION DEVICES MARKET, COMPANY PROFILES
36.1 MAYORES SURGICAS Y ENDOSCOPÍAS GLOBALES
36.1.1 JOHNSON " JOHNSON (ETHICON, INC.)
36.1.1.1 Examen general de la demanda
36.1.1.2 PRESENCIA GEOGRÁFICA
36.1.1.3 PRODUCTO PORTFOLIO
36.1.2 TELEFLEX INCORPORATED
36.1.2.1 Examen general de la demanda
36.1.2.2 ANÁLISIS REVENIDO
36.1.2.3 PRESENCIA GEOGRÁFICA
36.1.2.4 MAJOR DEALS
36.1.2.5 MUNDA
36.1.2.6 PRODUCTO PORTFOLIO
36.1.2.7 ACONTECIMIENTOS RECIENTES
PLC (COVIDIEN) 36.1.3
36.1.3.1 Examen general de la demanda
36.1.3.2 PRESENCIA GEOGRÁFICA
36.1.3.3 PRODUCTOS PORTFOLIO
36.1.4 B. BRAUN SE (AESCULAP AG)
36.1.4.1 Examen general de la demanda
36.1.4.2 PRESENCIA GEOGRÁFICA
36.1.4.3 PRODUCTO PORTFOLIO
36.1.5 CORPORACIÓN OLIMPUS
36.1.5.1 Examen general de la demanda
36.1.5.2 PRESENCIA GEOGRAFÍA
36.1.5.3 COLABORACIÓN
36.1.5.4 PRODUCTO PORTFOLIO
36.1.5.5 ACONTECIMIENTOS RECIENTES
36.1.6
36.1.6.1 Examen general de la demanda
36.1.6.2 PRESENCIA GEOGRÁFICA
36.1.6.3 PRODUCTO PORTFOLIO
36.1.7 BOSTON SCIENTIFIC CORPORATION
36.1.7.1 Examen general de la demanda
36.1.7.2
36.1.7.3 PRODUCTO PORTFOLIO
36.1.8 COOK MEDICAL LLC
36.1.8.1 Examen general de la demanda
36.1.8.2 PRESENCIA GEOGRÁFICA
36.1.8.3 PRODUCTO PORTFOLIO
36.1.9 FUJIFILM HEALTHCARE CORPORATION
36.1.9.1 Examen general de la demanda
36.1.9.2 PRESENCIA GEOGRAFÍA
36.1.9.3 PRODUCTO PORTFOLIO
36.1.10 HOYA CORPORATION (PENTAX MEDICAL)
36.1.10.1 Examen general de la demanda
36.1.10.2
36.1.10.3 PRODUCTO PORTFOLIO
36.1.11 PETERS SURGICAL (ADVANCED MEDICAL SOLUTIONS PLC)
36.1.11.1 Examen general de la demanda
36.1.11.2 PRESENCIA GEOGRAFÍA
36.1.11.3 M
36.1.11.4 PRODUCTO PORTFOLIO
36.1.11.5 ACONTECIMIENTOS RECIENTES
36.1.12 RICHARD WOLF GMBH
36.1.12.1 Examen general de la demanda
36.1.12.2 PRESENCIA GEOGRAFÍA
36.1.12.3 PRODUCTOS PORTFOLIO
36.2 ASIA-PACIFIC MANUFACTURES AND SPECIALIST SUPPLIERS
36.2.1 GENICON INC.
36.2.1.1 Examen general de la demanda
36.2.1.2 PRESENCIA GEOGRÁFICA
36.2.1.3 PRODUCTO PORTFOLIO
36.2.2 PURPLE SURGICAL
36.2.2.1 Examen general de la demanda
36.2.2.2 PRESENCIA GEOGRÁFICA
36.2.2.3 PRODUCTO PORTFOLIO
36.2.3 GRENA LTD.
36.2.3.1 Examen general de la demanda
36.2.3.2 PRESENCIA GEOGRÁFICA
36.2.3.3 PRODUCTO PORTFOLIO
36.2.4 ACKERMANN INSTRUMENTE GMBH
36.2.4.1 Examen general de la demanda
36.2.4.2 PRESENCIA GEOGRÁFICA
36.2.4.3 PRODUCTO PORTFOLIO
36.2.5 MERIL LIFE SCIENCES PVT. LTD.
36.2.5.1 Examen general de la demanda
36.2.5.2 PRESENCIA GEOGRÁFICA
36.2.5.3 PRODUCTO PORTFOLIO
36.2.6 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD.
36.2.6.1 Examen general de la demanda
36.2.6.2 PRESENCIA GEOGRÁFICA
36.2.6.3 M PulA
36.2.6.4 PRODUCTO PORTFOLIO
36.2.6.5 ACONTECIMIENTOS RECIENTES
36.2.7 MICRO-TECH (NANJING) CO., LTD.
36.2.7.1 Examen general de la demanda
36.2.7.2 ANÁLISIS REVENIDO
36.2.7.3 PRESENCIA GEOGRÁFICA
36.2.7.4 M PulA
36.2.7.5 PRODUCTO PORTFOLIO
ACONTECIMIENTOS RECIENTES
36.2.8 HANGZHOU KANGJI MEDICAL INSTRUMENT CO., LTD.
36.2.8.1 Examen general de la demanda
36.2.8.2 ANÁLISIS REVENIDO
36.2.8.3 PRESENCIA GEOGRÁFICA
36.2.8.4 M PulA
36.2.8.5 INNOVACIONES
36.2.8.6 PRODUCTO PORTFOLIO
36.2.8.7 ACONTECIMIENTOS RECIENTES
36.2.9 HANGZHOU BOER MEDICAL INSTRUMENT CO., LTD.
36.2.9.1 Examen general de la demanda
36.2.9.2 PRESENCIA GEOGRÁFICA
36.2.9.3 PRODUCTO PORTFOLIO
36.2.10 REACH SURGICAL INC.
36.2.10.1 Examen general de la demanda
36.2.10.2 PRESENCIA GEOGRÁFICA
36.2.10.3 PRODUCTO PORTFOLIO
36.2.11 SURGSCI MEDICAL LTD.
36.2.11.1 Examen general de la demanda
36.2.11.2 PRESENCIA GEOGRÁFICA
36.2.11.3 PRODUCTO PORTFOLIO
36.2.12 FRANKENMAN INTERNATIONAL LTD.
36.2.12.1 Examen general de la demanda
36.2.12.2 PRESENCIA GEOGRÁFICA
36.2.12.3 PRODUCTO PORTFOLIO
36.2.13 CHANGZHOU ANKANG MEDICAL INSTRUMENTS CO., LTD.
36.2.13.1 Examen general de la demanda
36.2.13.2 PRESENCIA GEOGRÁFICA
36.2.13.3 PRODUCTO PORTFOLIO
36.2.14 ZHEJIANG GEYI MEDICAL INSTRUMENT CO., LTD.
36.2.14.1 Examen general de la demanda
36.2.14.2
36.2.14.3 PRODUCTO PORTFOLIO
36.2.15 JIANDE KANGHUA MEDICAL DEVICES CO., LTD.
36.2.15.1 Examen general de la demanda
36.2.15.2 PRESENCIA GEOGRÁFICA
36.2.15.3 PRODUCTO PORTFOLIO
36.2.16 UNIMAX MEDICAL SYSTEMS INC.
36.2.16.1 Examen general de la demanda
36.2.16.2
36.2.16.3 PRODUCTO PORTFOLIO
36.2.17 KONO SEISAKUSHO CO., LTD.
36.2.17.1 Examen general de la demanda
36.2.17.2 PRESENCIA GEOGRÁFICA
36.2.17.3 PRODUCTO PORTFOLIO
36.2.18 HAEMOBAND SURGICAL LTD.
36.2.18.1 Examen general de la demanda
36.2.18.2 PRESENCIA GEOGRÁFICA
36.2.18.3 PRODUCTO PORTFOLIO
37 INFORMES CONEXOS
38 CUESTIÓN
Lista de Tablas
CUADRO 1 DEVICIOS DE LIGACIÓN ASIA-PACIFICOS MARKET: SIZING LEVERS AND THEIR SOURCES
CUADRO 2 LÍNEA DE VIDA DE TECNOLOGÍA, DEVICIOS DE IGACIÓN APAC MARKET, 2026
CUADRO 3 DEVICIOS DE LIGACIÓN ASIA-PACIFICOS
CUADRO 4 PENETRATION AND GROWTH PROSPECT, ASIA-PACIFIC LIGATION DEVICES MARKET, 2026-2035
CUADRO 5 ESTRUCTURA DE LOS GASTOS INDICATIVOS, CLIPACIÓN DE POLIMER SINGLE-FIRE
CUADRO DE TECNOLOGÍA 6 DEVICIOS DE LA LIGACIÓN ASIA-PACIFIC
CUADRO 7 DEVICIOS DE LIGACIÓN ASIA-PACIFICOS MARKET: DESARROLLO DISCLOSO Y ACTIVIDAD DE LA
CUADRO DE 8 IMPORTES EN SU 9018, MARKETS TOP-5 por valor
CUADRO 9 DE DICIEMBRE DE LA LIGACIÓN, MARKETS TOP-5
CUADRO 10 PRICE INDEX BY COUNTRY, USD PER UNIT, REGION 2018 = 100
CUADRO 11 GRUPOS DE PROCEDIMIENTO POR SEX SKEW, ASIA-PACIFIC LIGATION DEVICES MARKET, 2026
CUADRO 12 LOGISTIC COST SCENARIO, LIGATION DEVICES
CUADRO 13 ASIA-PACIFIC LIGATION DEVICES MARKET: REGULATORY AUTHORITY AND DEVICE CLASS, BY COUNTRY
CUADRO 14 AUTORIDAD REGULATORIA Y CLASE DE LA DEVICE, PROCEDIMIENTOS MARKETS
CUADRO 15 DEVICIOS DE LIGACIÓN ASIA-PACIFICOS MARKET: REIMBURSEMENT ROUTE AND WHETHER THE DEVICE IS SEPARATELY PAID, POR PAUNTRY
CUADRO 16 PARRA DE OPORTUNIDAD, ASIA-PACIFIC LIGATION DEVICES MARKET, 2026-2035
CUADRO 17 DEVICIOS DE LIGACIÓN ASIA-PACIFICOS
CUADRO 18 DEVICIOS DE LIGACIÓN ASIA-PACIFICOS
CUADRO DE 19 FIN, ASIA-PACIFIC LIGATION DEVICES MARKET, 2026
CUADRO 20 EXPENDITURA DE SALUD Y SU ESTRUCTURA, incluso PAÍSES NAMEDOS
CUADRO 21 CAPACIDAD INSTAL COMO PROXITO DE EXPENDITURA CAPITAL
CUADRO 22 FONDOS DE FINANCIACIÓN COMO ARTÍCULO DE EXPENDITURA DE SALUD ACTUAL
CUADRO 23 BENCHMARKS INDUSTRIAS
CUADRO 24 CURRENTE HEALTH EXPENDITURE AS A SHARE OF GDP
CUADRO 25 DEVICIOS DE LIGACIÓN ASIA-PACIFICOS MARKET: FACTORES PRINCIPALES Y SU INFLUENCIA
CUADRO 26 COMPAÑA COMPARTIR DE ASIA-PACIFIC LIGATION DEVICES MARKET, 2025
CUADRO 27 DEVICIOS DE LIGACIÓN ASIA-PACIFICOS MARKET: COMPANY SHARE OF EACH PRODUCT LINE, 2025 (%)
CUADRO 28 DEVICIOS ASIA-PACIFICOS MARKET: COMPANY SHARE BY PROCEDURE GROUP, 2025 (%)
CUADRO 29 ASIA-PACIFIC LIGATION DEVICES MARKET: COMPANY POSITIONING BY SURGICAL APPROACH, 2025 (%)
CUADRO 30 DEVICIOS ASIA-PACIFICOS MARKET: COMPANY SHARE BY CLIP MATERIAL, 2025 (%)
CUADRO 31 DEVICIOS DE LIGACIÓN ASIA-PACIFICOS MARKET: PRECIO REALIZADO PER PIECE BY COMPANY, 2026 (USD)
CUADRO 32 DEVICIOS ASIA-PACIFICOS MARKET: FIRING MODE AND APPLIER CONFIGURATION BY COMPANY, from CHINA'S AWARD
CUADRO 33 COMPRENDIDO POR PAÍSES, 2025
TABLE 34 CLIP DELIVERY MODE, ASIA-PACIFIC LIGATION DEVICES MARKET, 2025 AND 2035
CUADRO 35 CONFIGURACIÓN DE OCTA APPLIER, DEVICIOS DE LIGACIÓN ASIA-PACIFICOS MARKET, 2025 Y 2035
TABLE 36 ASIA-PACIFIC LIGATION DEVICES MARKET: APPLIER SHAFT LENGTH AND JAW CONFIGURATION BY PROCEDURE, 2025 (USD MILLION)
CUADRO 37 DEVICIOS DE LIGACIÓN ASIA-PACIFICOS MARKET: LIGATION CLIP SIZE BY PROCEDURE, 2025 (USD MILLION)
CUADRO 38 PRODUCTOS DE INFORMACIÓN MULTI-FIRE POR SUPPLIER, CHINA NATIONAL TENDER, 2024
CUADRO 39 OPERACIONES REGISTROS POR PROCEDURE, JAPÓN, 2023
CUADRO 40 PENETRACIÓN DE LA LIGACIÓN Y CLIPOS PER CASE, POR GRUPO DE PROCEDIMIENTO
CUADRO 41 EL PRESIDENTE, Donde puede ser ANCHORED, 2025
TABLE 42 CLIP LINE: REVENUE SHARE AGAINST CONSUMPTION, 2025
CUADRO 43 POSICIÓN EN EL TENDER NACIONAL de CHINA, POR FIRING MODE AND MATERIAL
CUADRO 44 ASIA-PACIFIC LIGATION DEVICES MARKET, POR PRODUCT, 2018-2025 (USD MILLION)
CUADRO 45 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PRODUCT, 2026-2035 (USD MILLION)
CUADRO 46 ASIA-PACIFIC LIGATION DEVICES MARKET, POR PRODUCT, 2018-2025 (MILLION UNITS)
CUADRO 47 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PRODUCT, 2026-2035 (MILLION UNITS)
CUADRO 48 DEVICIOS DE LOOP DE LIGACIÓN, POR TYPE, 2018-2025 (USD MILLION)
CUADRO 49 DEVICIOS DE LOOP DE LIGACIÓN, POR TYPE, 2026-2035 (USD MILLION)
CUADRO 50 DEVICIOS DE LOOP DE LIGACIÓN, POR TYPE, 2018-2025 (MILLION UNITS)
CUADRO 51 DEVICIOS DE LOOP DE LIGACIÓN, POR TYPE, 2026-2035 (MILLION UNITS)
CUADRO 52 DEVICIOS DE LIGACIÓN DE BANDO, POR TYPE, 2018-2025 (USD MILLION)
CUADRO 53 DEVICIOS DE LIGACIÓN DE BANDO, POR TYPE, 2026-2035 (USD MILLION)
CUADRO 54 DEVICIOS DE LIGACIÓN DE BANDO, POR TYPE, 2018-2025 (MILLION UNITS)
CUADRO 55 DEVICIOS DE LIGACIÓN DE BANDO, POR TYPE, 2026-2035 (MILLION UNITS)
CUADRO 56 SISTEMAS DE LIGACIÓN DE VESSEL, POR TYPE, 2018-2025 (USD MILLION)
CUADRO 57 SISTEMAS DE LIGACIÓN DE VESSEL, POR TYPE, 2026-2035 (USD MILLION)
CUADRO 58 SISTEMAS DE LIGACIÓN DE VESSEL, POR TYPE, 2018-2025 (MILLION UNITS)
CUADRO 59 SISTEMAS DE LIGACIÓN DE VESSEL, POR TYPE, 2026-2035 (MILLION UNITS)
CUADRO 60 ACCESORIOS, POR TYPE, 2018-2025 (USD MILLION)
CUADRO 61 ACCESORIOS, POR TYPE, 2026-2035 (USD MILLION)
CUADRO 62 ACCESORIOS, POR TYPE, 2018-2025 (MILLION UNITS)
CUADRO 63 ACCESORIOS, POR TYPE, 2026-2035 (MILLION UNITS)
CUADRO 64 CLIPOS MATERIAL-LIGATION, POR PRODUCT, 2018-2025 (USD MILLION)
CUADRO 65 CLIPOS MATERIAL-LIGATION, POR PRODUCT, 2026-2035 (USD MILLION)
CUADRO 66 CLIPOS MATERIAL-LIGACIÓN, POR PRODUCTO, 2018-2025 (MILLION UNITS)
CUADRO 67 CLIPOS MATERIAL-LIGACIÓN, POR PRODUCTO, 2026-2035 (MILLION UNITS)
CUADRO 68 CLIPOS DE STERILITY-LIGATION, POR PRODUCT, 2018-2025 (USD MILLION)
CUADRO 69 CLIPOS DE STERILITY-LIGATION, POR PRODUCT, 2026-2035 (USD MILLION)
CUADRO 70 CLIPOS DE STERILITY-LIGATION, POR PRODUCT, 2018-2025 (MILLION UNITS)
CUADRO 71 CLIPOS DE STERILITY-LIGATION, POR PRODUCT, 2026-2035 (MILLION UNITS)
CUADRO 72 CLIPOS DE PEQUEÑA-LIGACIÓN, POR PRODUCTO, 2018-2025 (US$ MILLÓN)
CUADRO 73 CLIPOS DE PEQUEÑA-LIGACIÓN, POR PRODUCTO, 2026-2035 (US$ MILLÓN)
CUADRO 74 CLIPOS DE PEQUEÑA-LIGACIÓN, POR PRODUCTO, 2018-2025 (MILLION UNITS)
CUADRO 75 CLIPOS DE PEQUEÑA-LIGACIÓN, POR PRODUCTO, 2026-2035 (MILLION UNITS)
CUADRO 76 PACKAGING-LIGATION CLIPS, POR PRODUCT, 2018-2025 (USD MILLION)
CUADRO 77 PACKAGING-LIGATION CLIPS, BY PRODUCT, 2026-2035 (USD MILLION)
CUADRO 78 PACKAGING-LIGATION CLIPS, POR PRODUCT, 2018-2025 (MILLION UNITS)
CUADRO 79 PACKAGING-LIGATION CLIPS, BY PRODUCT, 2026-2035 (MILLION UNITS)
CUADRO 80 APPLIERS TYPE-CLIP, POR PRODUCT, 2018-2025 (USD MILLION)
CUADRO 81 APPLIERS TYPE-CLIP, POR PRODUCT, 2026-2035 (USD MILLION)
CUADRO 82 APPLIERS TYPE-CLIP, POR PRODUCT, 2018-2025 (MILLION UNITS)
CUADRO 83 APPLIERS TYPE-CLIP, POR PRODUCT, 2026-2035 (MILLION UNITS)
CUADRO 84 APPLIERS LENGTH-CLIP, POR PRODUCT, 2018-2025 (USD MILLION)
CUADRO 85 APPLIERS LENGTH-CLIP, BY PRODUCT, 2026-2035 (USD MILLION)
CUADRO 86 APPLIERS LENGTH-CLIP, POR PRODUCT, 2018-2025 (MILLION UNITS)
CUADRO 87 APPLIERS LENGTH-CLIP, POR PRODUCTO, 2026-2035 (MILLION UNITS)
CUADRO 88 DE JAW CONFIGURATION-CLIP APPLIERS, POR PRODUCT, 2018-2025 (USD MILLION)
CUADRO 89 APPLIERS JAW CONFIGURATION-CLIP, POR PRODUCT, 2026-2035 (USD MILLION)
CUADRO 90 DE JAW CONFIGURATION-CLIP APPLIERS, POR PRODUCT, 2018-2025 (MILLION UNITS)
CUADRO 91 DE JAW CONFIGURATION-CLIP APPLIERS, POR PRODUCT, 2026-2035 (MILLION UNITS)
CUADRO 92 APPLIERS RELOADABILITY-CLIP, POR PRODUCT, 2018-2025 (USD MILLION)
CUADRO 93 APPLIERS RELOADABILITY-CLIP, BY PRODUCT, 2026-2035 (USD MILLION)
CUADRO 94 APPLIERS RELOADABILITY-CLIP, POR PRODUCT, 2018-2025 (MILLION UNITS)
CUADRO 95 APPLIERS RELOADABILITY-CLIP, POR PRODUCTO, 2026-2035 (MILLION UNITS)
CUADRO 96 DEVICIOS DE LIGACIÓN ASIA-PACIFIC MARKET, POR MATERIAL, 2018-2025 (USD MILLION)
CUADRO 97 ASIA-PACIFIC LIGATION DEVICES MARKET, BY MATERIAL, 2026-2035 (USD MILLION)
CUADRO 98 ASIA-PACIFIC LIGATION DEVICES MARKET, POR MATERIAL, 2018-2025 (MILLION UNITS)
CUADRO 99 ASIA-PACIFIC LIGATION DEVICES MARKET, POR MATERIAL, 2026-2035 (MILLION UNITS)
CUADRO 100 ASIA-PACIFIC LIGATION DEVICES MARKET, BY USABILITY, 2018-2025 (USD MILLION)
CUADRO 101 ASIA-PACIFIC LIGATION DEVICES MARKET, BY USABILITY, 2026-2035 (USD MILLION)
TABLE 102 ASIA-PACIFIC LIGATION DEVICES MARKET, BY USABILITY, 2018-2025 (MILLION UNITS)
CUADRO 103 ASIA-PACIFIC LIGATION DEVICES MARKET, BY USABILITY, 2026-2035 (MILLION UNITS)
TABLE 104 ASIA-PACIFIC LIGATION DEVICES MARKET, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
CUADRO 105 DEVICIOS DE LIGACIÓN ASIA-PACIFICA MARKET, POR SURGICAL APPROACH, 2026-2035 (USD MILLION)
CUADRO 106 DEVICIOS DE LIGACIÓN ASIA-PACIFICA MARKET, POR SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
CUADRO 107 ASIA-PACIFIC LIGATION DEVICES MARKET, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
CUADRO 108 ASIA-PACIFIC LIGATION DEVICES MARKET, POR PROCEDURE TYPE, 2018-2025 (USD MILLION)
TABLE 109 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
CUADRO 110 DEVICIOS ASIA-PACIFICOS MARKET, POR PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
TABLE 111 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
CUADRO 112 SURGERY GENERAL, POR TYPE, 2018-2025 (USD MILLION)
CUADRO 113 SURGERIA GENERAL, POR TYPE, 2026-2035 (USD MILLION)
CUADRO 114 DE LA SURGERIA GENERAL, POR TYPE, 2018-2025 (MILLION UNITS)
CUADRO 115 SURGERY GENERAL, POR TYPE, 2026-2035 (MILLION UNITS)
CUADRO 116 GYNECOLOGICAL SURGERY, POR TYPE, 2018-2025 (USD MILLION)
CUADRO 117 GYNECOLOGICAL SURGERY, POR TYPE, 2026-2035 (USD MILLION)
CUADRO 118 GYNECOLOGICAL SURGERY, POR TYPE, 2018-2025 (MILLION UNITS)
CUADRO 119 GYNECOLOGICAL SURGERY, POR TYPE, 2026-2035 (MILLION UNITS)
CUADRO 120 UROLOGICAL SURGERY, POR TYPE, 2018-2025 (USD MILLION)
CUADRO 121 UROLOGICAL SURGERY, POR TYPE, 2026-2035 (USD MILLION)
CUADRO 122 UROLOGICAL SURGERY, POR TYPE, 2018-2025 (MILLION UNITS)
CUADRO 123 UROLOGICAL SURGERY, POR TYPE, 2026-2035 (MILLION UNITS)
CUADRO 124 PROCEDIMIENTOS ENDOSCOPICOS, POR TYPE, 2018-2025 (USD MILLION)
CUADRO 125 PROCEDURES ENDOSCOPIC, POR TYPE, 2026-2035 (USD MILLION)
CUADRO 126 PROCEDURES ENDOSCOPIC, POR TYPE, 2018-2025 (MILLION UNITS)
CUADRO 127 PROCEDURES ENDOSCOPIC, POR TYPE, 2026-2035 (MILLION UNITS)
CUADRO 128 CARDIOVASCULAR SURGERY, POR TYPE, 2018-2025 (USD MILLION)
CUADRO 129 CARDIOVASCULAR SURGERY, BY TYPE, 2026-2035 (USD MILLION)
CUADRO 130 CARDIOVASCULAR SURGERY, POR TYPE, 2018-2025 (MILLION UNITS)
CUADRO 131 CARDIOVASCULAR SURGERY, POR TYPE, 2026-2035 (MILLION UNITS)
CUADRO 132 ASIA-PACIFIC LIGATION DEVICES MARKET, BY APPLICATION, 2018-2025 (USD MILLION)
TABLE 133 ASIA-PACIFIC LIGATION DEVICES MARKET, BY APPLICATION, 2026-2035 (USD MILLION)
TABLE 134 ASIA-PACIFIC LIGATION DEVICES MARKET, BY APPLICATION, 2018-2025 (MILLION UNITS)
TABLE 135 ASIA-PACIFIC LIGATION DEVICES MARKET, BY APPLICATION, 2026-2035 (MILLION UNITS)
CUADRO 136 ASIA-PACIFIC LIGATION DEVICES MARKET, BY END USER, 2018-2025 (USD MILLION)
TABLE 137 ASIA-PACIFIC LIGATION DEVICES MARKET, BY END USER, 2026-2035 (USD MILLION)
TABLE 138 ASIA-PACIFIC LIGATION DEVICES MARKET, BY END USER, 2018-2025 (MILLION UNITS)
CUADRO 139 DEVICIOS ASIA-PACIFICOS MARKET, POR FIN USUARIO, 2026-2035 (MILLION UNITS)
CUADRO 140 HOSPITALS, POR TYPE, 2018-2025 (USD MILLION)
CUADRO 141 HOSPITALS, POR TYPE, 2026-2035 (USD MILLION)
CUADRO 142 HOSPITALS, POR TYPE, 2018-2025 (MILLION UNITS)
CUADRO 143 HOSPITALS, POR TYPE, 2026-2035 (MILLION UNITS)
CUADRO 144 DEVICIOS DE LIGACIÓN ASIA-PACIFIC MARKET, POR DISTRIBUCIÓN CHANNEL, 2018-2025 (USD MILLION)
CUADRO 145 DEVICIOS ASIA-PACIFICOS MARKET, POR CHANNEL DE DISTRIBUCIÓN, 2026-2035 (USD MILLÓN)
CUADRO 146 DEVICIOS ASIA-PACIFICOS MARKET, POR CHANNEL DE DISTRIBUCIÓN, 2018-2025 (MILLION UNITS)
CUADRO 147 ASIA-PACIFIC LIGATION DEVICES MARKET, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
CUADRO 148 ASIA-PACIFIC LIGATION DEVICES MARKET, POR PAÍSES, 2018-2025 (USD MILLION)
CUADRO 149 ASIA-PACIFIC LIGATION DEVICES MARKET, POR PAÍS, 2026-2035 (USD MILLION)
CUADRO 150 ASIA-PACIFIC LIGATION DEVICES MARKET, POR PAÍSES, 2018-2025 (MILLION UNITS)
CUADRO 151 ASIA-PACIFIC LIGATION DEVICES MARKET, POR PAÍS, 2026-2035 (MILLION UNITS)
CUADRO 152 CHINA, POR PRODUCTO, 2018-2025 (USD MILLION)
CUADRO 153 CHINA, POR PRODUCTO, 2026-2035 (USD MILLION)
CUADRO 154 CHINA, POR PRODUCTO, 2018-2025 (MILLION UNITS)
CUADRO 155 CHINA, POR PRODUCTO, 2026-2035 (MILLION UNITS)
CUADRO 156 CHINA, POR MATERIAL, 2018-2025 (USD MILLION)
CUADRO 157 CHINA, POR MATERIAL, 2026-2035 (USD MILLION)
CUADRO 158 CHINA, POR MATERIAL, 2018-2025 (MILLION UNITS)
CUADRO 159 CHINA, POR MATERIAL, 2026-2035 (MILLION UNITS)
CUADRO 160 CHINA, POR USABILITY, 2018-2025 (USD MILLION)
CUADRO 161 CHINA, POR USABILITY, 2026-2035 (USD MILLION)
CUADRO 162 CHINA, POR USABILITY, 2018-2025 (MILLION UNITS)
CUADRO 163 CHINA, POR USABILITY, 2026-2035 (MILLION UNITS)
CUADRO 164 CHINA, POR SURGICAL APPROACH, 2018-2025 (USD MILLION)
CUADRO 165 CHINA, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
CUADRO 166 CHINA, POR SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
CUADRO 167 CHINA, POR SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
CUADRO 168 CHINA, POR PROCEDURE TYPE, 2018-2025 (USD MILLION)
CUADRO 169 CHINA, POR PROCEDURE TYPE, 2026-2035 (USD MILLION)
CUADRO 170 CHINA, POR PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
CUADRO 171 CHINA, POR PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
CUADRO 172 CHINA, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 173 CHINA, POR APLICACIÓN, 2026-2035 (USD MILLION)
CUADRO 174 CHINA, POR APLICACIÓN, 2018-2025 (MILLION UNITS)
CUADRO 175 CHINA, POR APLICACIÓN, 2026-2035 (MILLION UNITS)
CUADRO 176 CHINA, POR FIN USUARIO, 2018-2025 (USD MILLION)
CUADRO 177 CHINA, POR FIN USUARIO, 2026-2035 (USD MILLION)
CUADRO 178 CHINA, POR FIN USUARIO, 2018-2025 (MILLION UNITS)
CUADRO 179 CHINA, POR FIN USUARIO, 2026-2035 (MILLION UNITS)
CUADRO 180 CHINA, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
CUADRO 181 CHINA, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
CUADRO 182 CHINA, POR CHANNEL DE DISTRIBUCIÓN, 2018-2025 (MILLION UNITS)
CUADRO 183 CHINA, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
CUADRO 184 JAPÓN, POR PRODUCTO, 2018-2025 (USD MILLION)
CUADRO 185 JAPÓN, POR PRODUCTO, 2026-2035 (USD MILLION)
CUADRO 186 JAPÓN, POR PRODUCTO, 2018-2025 (MILLION UNITS)
CUADRO 187 JAPÓN, POR PRODUCTO, 2026-2035 (MILLION UNITS)
CUADRO 188 JAPÓN, POR MATERIAL, 2018-2025 (USD MILLION)
CUADRO 189 JAPÓN, POR MATERIAL, 2026-2035 (USD MILLION)
CUADRO 190 JAPÓN, POR MATERIAL, 2018-2025 (MILLION UNITS)
CUADRO 191 JAPÓN, POR MATERIAL, 2026-2035 (MILLION UNITS)
CUADRO 192 JAPÓN, POR USABILIDAD, 2018-2025 (USD MILLION)
CUADRO 193 JAPÓN, POR USABILIDAD, 2026-2035 (USD MILLION)
CUADRO 194 JAPÓN, POR USABILIDAD, 2018-2025 (MILLION UNITS)
CUADRO 195 JAPÓN, POR USABILIDAD, 2026-2035 (MILLION UNITS)
CUADRO 196 JAPÓN, POR SURGICAL APPROACH, 2018-2025 (USD MILLION)
CUADRO 197 JAPÓN, POR SURGICAL APPROACH, 2026-2035 (USD MILLION)
CUADRO 198 JAPÓN, POR SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
CUADRO 199 JAPÓN, POR SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
CUADRO 200 JAPÓN, POR PROCEDURE TYPE, 2018-2025 (USD MILLION)
CUADRO 201 JAPÓN, POR PROCEDURE TYPE, 2026-2035 (USD MILLION)
CUADRO 202 JAPÓN, POR PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
CUADRO 203 JAPÓN, POR PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
CUADRO 204 JAPÓN, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 205 JAPÓN, POR APLICACIÓN, 2026-2035 (USD MILLION)
CUADRO 206 JAPÓN, POR APLICACIÓN, 2018-2025 (MILLION UNITS)
CUADRO 207 JAPÓN, POR APLICACIÓN, 2026-2035 (MILLION UNITS)
CUADRO 208 JAPÓN, POR FIN USUARIO, 2018-2025 (USD MILLION)
CUADRO 209 JAPÓN, POR FIN USUARIO, 2026-2035 (USD MILLION)
CUADRO 210 JAPÓN, POR FIN USUARIO, 2018-2025 (MILLION UNITS)
CUADRO 211 JAPÓN, POR FIN USUARIO, 2026-2035 (MILLION UNITS)
CUADRO 212 JAPÓN, POR CHANNEL DE DISTRIBUCIÓN, 2018-2025 (USD MILLION)
CUADRO 213 JAPÓN, POR CHANNEL DE DISTRIBUCIÓN, 2026-2035 (US$ MILLÓN)
CUADRO 214 JAPÓN, POR CHANNEL DE DISTRIBUCIÓN, 2018-2025 (MILLION UNITS)
CUADRO 215 JAPÓN, POR CHANNEL DE DISTRIBUCIÓN, 2026-2035 (MILLION UNITS)
CUADRO 216 INDIA, POR PRODUCTO, 2018-2025 (USD MILLION)
CUADRO 217 INDIA, POR PRODUCTO, 2026-2035 (USD MILLION)
CUADRO 218 INDIA, POR PRODUCTO, 2018-2025 (MILLION UNITS)
CUADRO 219 INDIA, POR PRODUCTO, 2026-2035 (MILLION UNITS)
CUADRO 220 INDIA, POR MATERIAL, 2018-2025 (USD MILLION)
CUADRO 221 INDIA, POR MATERIAL, 2026-2035 (USD MILLION)
CUADRO 222 INDIA, POR MATERIAL, 2018-2025 (MILLION UNITS)
CUADRO 223 INDIA, POR MATERIAL, 2026-2035 (MILLION UNITS)
CUADRO 224 INDIA, POR USABILITY, 2018-2025 (USD MILLION)
CUADRO 225 INDIA, POR USABILITY, 2026-2035 (USD MILLION)
CUADRO 226 INDIA, POR USABILITY, 2018-2025 (MILLION UNITS)
CUADRO 227 INDIA, POR USABILITY, 2026-2035 (MILLION UNITS)
CUADRO 228 INDIA, POR SURGICAL APPROACH, 2018-2025 (USD MILLION)
CUADRO 229 INDIA, POR SURGICAL APPROACH, 2026-2035 (USD MILLION)
CUADRO 230 INDIA, POR SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
CUADRO 231 INDIA, POR SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
CUADRO 232 INDIA, POR PROCEDURE TYPE, 2018-2025 (USD MILLION)
CUADRO 233 INDIA, POR PROCEDURE TYPE, 2026-2035 (USD MILLION)
CUADRO 234 INDIA, POR PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
CUADRO 235 INDIA, POR PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
CUADRO 236 INDIA, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 237 INDIA, POR APLICACIÓN, 2026-2035 (USD MILLION)
CUADRO 238 INDIA, POR APLICACIÓN, 2018-2025 (MILLION UNITS)
CUADRO 239 INDIA, POR APLICACIÓN, 2026-2035 (MILLION UNITS)
CUADRO 240 INDIA, POR FIN USUARIO, 2018-2025 (USD MILLION)
CUADRO 241 INDIA, POR FIN USUARIO, 2026-2035 (USD MILLION)
CUADRO 242 INDIA, POR FIN USUARIO, 2018-2025 (MILLION UNITS)
CUADRO 243 INDIA, POR FIN USUARIO, 2026-2035 (MILLION UNITS)
CUADRO 244 INDIA, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
CUADRO 245 INDIA, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
CUADRO 246 INDIA, POR CHANNEL DE DISTRIBUCIÓN, 2018-2025 (MILLION UNITS)
CUADRO 247 INDIA, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
CUADRO 248 SOUTH KOREA, POR PRODUCT, 2018-2025 (USD MILLION)
CUADRO 249 SOUTH KOREA, BY PRODUCT, 2026-2035 (USD MILLION)
CUADRO 250 SOUTH KOREA, POR PRODUCT, 2018-2025 (MILLION UNITS)
CUADRO 251 COREA SUR, POR PRODUCTO, 2026-2035 (MILLION UNITS)
CUADRO 252 SOUTH KOREA, POR MATERIAL, 2018-2025 (USD MILLION)
CUADRO 253 KOREA SOUTH, POR MATERIAL, 2026-2035 (USD MILLION)
CUADRO 254 SOUTH KOREA, POR MATERIAL, 2018-2025 (MILLION UNITS)
CUADRO 255 SOUTH KOREA, POR MATERIAL, 2026-2035 (MILLION UNITS)
CUADRO 256 SOUTH KOREA, POR USABILITY, 2018-2025 (USD MILLION)
CUADRO 257 SOUTH KOREA, BY USABILITY, 2026-2035 (USD MILLION)
CUADRO 258 SOUTH KOREA, POR USABILITY, 2018-2025 (MILLION UNITS)
CUADRO 259 SOUTH KOREA, BY USABILITY, 2026-2035 (MILLION UNITS)
TABLE 260 SOUTH KOREA, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
CUADRO 261 KOREA SOUTH, POR SURGICAL APPROACH, 2026-2035 (USD MILLION)
CUADRO 262 SOUTH KOREA, POR SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
CUADRO 263 COREA SOUTH, POR SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
TABLE 264 SOUTH KOREA, BY PROCEDURE TYPE, 2018-2025 (USD MILLION)
CUADRO 265 SOUTH KOREA, POR PROCEDURE TYPE, 2026-2035 (USD MILLION)
CUADRO 266 SOUTH KOREA, POR PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
TABLE 267 SOUTH KOREA, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
CUADRO 268 SOUTH KOREA, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 269 SOUTH KOREA, BY APPLICATION, 2026-2035 (USD MILLION)
CUADRO 270 SOUTH KOREA, POR APLICACIÓN, 2018-2025 (MILLION UNITS)
CUADRO 271 KOREA SUR, POR APLICACIÓN, 2026-2035 (MILLION UNITS)
CUADRO 272 SOUTH KOREA, POR FIN USUARIO, 2018-2025 (USD MILLION)
CUADRO 273 SOUTH KOREA, POR FIN USUARIO, 2026-2035 (USD MILLION)
CUADRO 274 SOUTH KOREA, POR FIN USUARIO, 2018-2025 (MILLION UNITS)
CUADRO 275 SOUTH KOREA, POR FIN USUARIO, 2026-2035 (MILLION UNITS)
CUADRO 276 SOUTH KOREA, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
CUADRO 277 SOUTH KOREA, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
CUADRO 278 SOUTH KOREA, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
CUADRO 279 SOUTH KOREA, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
CUADRO 280 AUSTRALIA, POR PRODUCTO, 2018-2025 (USD MILLION)
CUADRO 281 AUSTRALIA, POR PRODUCTO, 2026-2035 (USD MILLION)
CUADRO 282 AUSTRALIA, POR PRODUCTO, 2018-2025 (MILLION UNITS)
CUADRO 283 AUSTRALIA, POR PRODUCTO, 2026-2035 (MILLION UNITS)
CUADRO 284 AUSTRALIA, POR MATERIAL, 2018-2025 (USD MILLION)
CUADRO 285 AUSTRALIA, POR MATERIAL, 2026-2035 (USD MILLION)
CUADRO 286 AUSTRALIA, POR MATERIAL, 2018-2025 (MILLION UNITS)
CUADRO 287 AUSTRALIA, POR MATERIAL, 2026-2035 (MILLION UNITS)
CUADRO 288 AUSTRALIA, POR USABILITY, 2018-2025 (USD MILLION)
CUADRO 289 AUSTRALIA, POR USABILITY, 2026-2035 (USD MILLION)
CUADRO 290 AUSTRALIA, POR USABILITY, 2018-2025 (MILLION UNITS)
CUADRO 291 AUSTRALIA, POR USABILITY, 2026-2035 (MILLION UNITS)
CUADRO 292 AUSTRALIA, POR SURGICAL APPROACH, 2018-2025 (USD MILLION)
CUADRO 293 AUSTRALIA, POR SURGICAL APPROACH, 2026-2035 (USD MILLION)
CUADRO 294 AUSTRALIA, POR SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
CUADRO 295 AUSTRALIA, POR SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
CUADRO 296 AUSTRALIA, POR PROCEDURE TYPE, 2018-2025 (USD MILLION)
CUADRO 297 AUSTRALIA, POR PROCEDURE TYPE, 2026-2035 (USD MILLION)
CUADRO 298 AUSTRALIA, POR PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
CUADRO 299 AUSTRALIA, POR PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
CUADRO 300 AUSTRALIA, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 301 AUSTRALIA, POR APLICACIÓN, 2026-2035 (USD MILLION)
CUADRO 302 AUSTRALIA, POR APLICACIÓN, 2018-2025 (MILLION UNITS)
CUADRO 303 AUSTRALIA, POR APLICACIÓN, 2026-2035 (MILLION UNITS)
CUADRO 304 AUSTRALIA, POR FIN USUARIO, 2018-2025 (USD MILLION)
CUADRO 305 AUSTRALIA, POR FIN USUARIO, 2026-2035 (USD MILLION)
CUADRO 306 AUSTRALIA, POR FIN USUARIO, 2018-2025 (MILLION UNITS)
CUADRO 307 AUSTRALIA, POR FIN USUARIO, 2026-2035 (MILLION UNITS)
CUADRO 308 AUSTRALIA, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
CUADRO 309 AUSTRALIA, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
CUADRO 310 AUSTRALIA, POR DISTRIBUCIÓN CHANNEL, 2018-2025 (MILLION UNITS)
CUADRO 311 AUSTRALIA, POR DISTRIBUCIÓN CHANNEL, 2026-2035 (MILLION UNITS)
CUADRO 312 SINGAPORE, POR PRODUCTO, 2018-2025 (USD MILLION)
CUADRO 313 SINGAPORE, POR PRODUCTO, 2026-2035 (USD MILLION)
CUADRO 314 SINGAPORE, POR PRODUCTO, 2018-2025 (MILLION UNITS)
CUADRO 315 SINGAPORE, POR PRODUCTO, 2026-2035 (MILLION UNITS)
CUADRO 316 SINGAPORE, POR MATERIAL, 2018-2025 (USD MILLION)
CUADRO 317 SINGAPORE, POR MATERIAL, 2026-2035 (USD MILLION)
CUADRO 318 SINGAPORE, POR MATERIAL, 2018-2025 (MILLION UNITS)
CUADRO 319 SINGAPORE, POR MATERIAL, 2026-2035 (MILLION UNITS)
CUADRO 320 SINGAPORE, POR USABILITY, 2018-2025 (USD MILLION)
CUADRO 321 SINGAPORE, POR USABILITY, 2026-2035 (USD MILLION)
CUADRO 322 SINGAPORE, POR USABILITY, 2018-2025 (MILLION UNITS)
CUADRO 323 SINGAPORE, POR USABILITY, 2026-2035 (MILLION UNITS)
CUADRO 324 SINGAPORE, POR SURGICAL APPROACH, 2018-2025 (USD MILLION)
CUADRO 325 SINGAPORE, POR SURGICAL APPROACH, 2026-2035 (USD MILLION)
CUADRO 326 SINGAPORE, POR SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
CUADRO 327 SINGAPORE, POR SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
CUADRO 328 SINGAPORE, POR PROCEDURE TYPE, 2018-2025 (USD MILLION)
CUADRO 329 SINGAPORE, POR PROCEDURE TYPE, 2026-2035 (USD MILLION)
CUADRO 330 SINGAPORE, POR PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
Cuadro 331
CUADRO 332 SINGAPORE, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 333 SINGAPORE, POR APLICACIÓN, 2026-2035 (USD MILLION)
CUADRO 334 SINGAPORE, POR APLICACIÓN, 2018-2025 (MILLION UNITS)
Cuadro 335
CUADRO 336 SINGAPORE, POR FIN USUARIO, 2018-2025 (USD MILLION)
CUADRO 337 SINGAPORE, POR FIN USUARIO, 2026-2035 (USD MILLION)
CUADRO 338 SINGAPORE, POR FIN USUARIO, 2018-2025 (MILLION UNITS)
CUADRO 339 SINGAPORE, POR FIN USUARIO, 2026-2035 (MILLION UNITS)
CUADRO 340 SINGAPORE, POR DISTRIBUCIÓN CHANNEL, 2018-2025 (USD MILLION)
CUADRO 341 SINGAPORE, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
CUADRO 342 SINGAPORE, POR DISTRIBUCIÓN CHANNEL, 2018-2025 (MILLION UNITS)
CUADRO 343 SINGAPORE, POR DISTRIBUCIÓN CHANNEL, 2026-2035 (MILLION UNITS)
CUADRO 344 THAILAND, POR PRODUCT, 2018-2025 (USD MILLION)
CUADRO 345 THAILAND, BY PRODUCT, 2026-2035 (USD MILLION)
CUADRO 346 THAILAND, POR PRODUCT, 2018-2025 (MILLION UNITS)
CUADRO 347 THAILAND, BY PRODUCT, 2026-2035 (MILLION UNITS)
CUADRO 348 THAILAND, POR MATERIAL, 2018-2025 (USD MILLION)
CUADRO 349 THAILAND, POR MATERIAL, 2026-2035 (USD MILLION)
CUADRO 350 THAILAND, POR MATERIAL, 2018-2025 (MILLION UNITS)
CUADRO 351 THAILAND, POR MATERIAL, 2026-2035 (MILLION UNITS)
CUADRO 352 THAILAND, BY USABILITY, 2018-2025 (USD MILLION)
CUADRO 353 THAILAND, BY USABILITY, 2026-2035 (USD MILLION)
CUADRO 354 THAILAND, BY USABILITY, 2018-2025 (MILLION UNITS)
CUADRO 355 THAILAND, BY USABILITY, 2026-2035 (MILLION UNITS)
CUADRO 356 THAILAND, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
CUADRO 357 THAILAND, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
CUADRO 358 THAILAND, POR SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
CUADRO 359 THAILAND, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
CUADRO 360 THAILAND, POR PROCEDURE TYPE, 2018-2025 (USD MILLION)
CUADRO 361 THAILAND, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
CUADRO 362 THAILAND, POR PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
CUADRO 363 THAILAND, POR PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
CUADRO 364 THAILAND, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 365 THAILAND, BY APPLICATION, 2026-2035 (USD MILLION)
CUADRO 366 THAILAND, POR APLICACIÓN, 2018-2025 (MILLION UNITS)
CUADRO 367 THAILAND, BY APPLICATION, 2026-2035 (MILLION UNITS)
CUADRO 368 THAILAND, BY END USER, 2018-2025 (USD MILLION)
CUADRO 369 THAILAND, BY END USER, 2026-2035 (USD MILLION)
CUADRO 370 THAILAND, POR FIN USUARIO, 2018-2025 (MILLION UNITS)
CUADRO 371 THAILAND, BY END USER, 2026-2035 (MILLION UNITS)
CUADRO 372 THAILAND, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
CUADRO 373 THAILAND, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
CUADRO 374 THAILAND, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
CUADRO 375 THAILAND, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
CUADRO 376 INDONESIA, POR PRODUCTO, 2018-2025 (USD MILLION)
CUADRO 377 INDONESIA, POR PRODUCTO, 2026-2035 (USD MILLION)
CUADRO 378 INDONESIA, POR PRODUCTO, 2018-2025 (MILLION UNITS)
CUADRO 379 INDONESIA, POR PRODUCTO, 2026-2035 (MILLION UNITS)
CUADRO 380 INDONESIA, POR MATERIAL, 2018-2025 (USD MILLION)
CUADRO 381 INDONESIA, POR MATERIAL, 2026-2035 (USD MILLION)
CUADRO 382 INDONESIA, POR MATERIAL, 2018-2025 (MILLION UNITS)
CUADRO 383 INDONESIA, POR MATERIAL, 2026-2035 (MILLION UNITS)
CUADRO 384 INDONESIA, POR USABILITY, 2018-2025 (USD MILLION)
CUADRO 385 INDONESIA, POR USABILITY, 2026-2035 (USD MILLION)
CUADRO 386 INDONESIA, POR USABILITY, 2018-2025 (MILLION UNITS)
CUADRO 387 INDONESIA, POR USABILITY, 2026-2035 (MILLION UNITS)
CUADRO 388 INDONESIA, POR SURGICAL APPROACH, 2018-2025 (USD MILLION)
CUADRO 389 INDONESIA, POR SURGICAL APPROACH, 2026-2035 (USD MILLION)
CUADRO 390 INDONESIA, POR SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
CUADRO 391 INDONESIA, POR SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
CUADRO 392 INDONESIA, POR PROCEDURE TYPE, 2018-2025 (USD MILLION)
CUADRO 393 INDONESIA, POR PROCEDURE TYPE, 2026-2035 (USD MILLION)
CUADRO 394 INDONESIA, POR PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
CUADRO 395 INDONESIA, POR PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
CUADRO 396 INDONESIA, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 397 INDONESIA, POR APLICACIÓN, 2026-2035 (USD MILLION)
CUADRO 398 INDONESIA, POR APLICACIÓN, 2018-2025 (MILLION UNITS)
CUADRO 399 INDONESIA, POR APLICACIÓN, 2026-2035 (MILLION UNITS)
CUADRO 400 INDONESIA, POR FIN USUARIO, 2018-2025 (USD MILLION)
CUADRO 401 INDONESIA, POR FIN USUARIO, 2026-2035 (USD MILLION)
CUADRO 402 INDONESIA, POR FIN USUARIO, 2018-2025 (MILLION UNITS)
CUADRO 403 INDONESIA, POR FIN USUARIO, 2026-2035 (MILLION UNITS)
CUADRO 404 INDONESIA, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
CUADRO 405 INDONESIA, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
CUADRO 406 INDONESIA, POR CHANNEL DE DISTRIBUCIÓN, 2018-2025 (MILLION UNITS)
CUADRO 407 INDONESIA, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
CUADRO 408 MALAYSIA, POR PRODUCTO, 2018-2025 (USD MILLION)
CUADRO 409 MALAYSIA, POR PRODUCTO, 2026-2035 (USD MILLION)
CUADRO 410 MALAYSIA, POR PRODUCTO, 2018-2025 (MILLION UNITS)
CUADRO 411 MAYSIA, POR PRODUCTO, 2026-2035 (MILLION UNITS)
CUADRO 412 MALAYSIA, POR MATERIAL, 2018-2025 (USD MILLION)
CUADRO 413 MALAYSIA, POR MATERIAL, 2026-2035 (USD MILLION)
CUADRO 414 MALAYSIA, POR MATERIAL, 2018-2025 (MILLION UNITS)
CUADRO 415 MALAYSIA, POR MATERIAL, 2026-2035 (MILLION UNITS)
CUADRO 416 MALAYSIA, POR USABILITY, 2018-2025 (USD MILLION)
CUADRO 417 MALAYSIA, POR USABILITY, 2026-2035 (USD MILLION)
CUADRO 418 MALAYSIA, POR USABILITY, 2018-2025 (MILLION UNITS)
CUADRO 419 MALAYSIA, POR USABILITY, 2026-2035 (MILLION UNITS)
CUADRO 420 MALAYSIA, POR SURGICAL APPROACH, 2018-2025 (USD MILLION)
CUADRO 421 MALAYSIA, POR SURGICAL APPROACH, 2026-2035 (USD MILLION)
CUADRO 422 MALAYSIA, POR SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
CUADRO 423 MALAYSIA, POR APPROACH SURGICO, 2026-2035 (MILLION UNITS)
CUADRO 424 MALAYSIA, POR PROCEDURE TYPE, 2018-2025 (USD MILLION)
CUADRO 425 MALAYSIA, POR PROCEDURE TYPE, 2026-2035 (USD MILLION)
CUADRO 426 MAYSIA, POR PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
CUADRO 427 MAYSIA, POR PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
CUADRO 428 MAYSIA, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 429 MAYSIA, POR APLICACIÓN, 2026-2035 (USD MILLION)
CUADRO 430 MAYSIA, POR APLICACIÓN, 2018-2025 (MILLION UNITS)
CUADRO 431 MAYSIA, POR APLICACIÓN, 2026-2035 (MILLION UNITS)
CUADRO 432 MALAYSIA, POR FIN USUARIO, 2018-2025 (USD MILLION)
CUADRO 433 MALAYSIA, POR FIN USUARIO, 2026-2035 (USD MILLION)
CUADRO 434 MALAYSIA, POR FIN USUARIO, 2018-2025 (MILLION UNITS)
CUADRO 435 MALAYSIA, POR FIN USUARIO, 2026-2035 (MILLION UNITS)
CUADRO 436 MALAYSIA, POR DISTRIBUCIÓN CHANNEL, 2018-2025 (USD MILLION)
CUADRO 437 MALAYSIA, POR DISTRIBUCIÓN CHANNEL, 2026-2035 (USD MILLION)
CUADRO 438 MALAYSIA, POR CHANNEL DE DISTRIBUCIÓN, 2018-2025 (MILLION UNITS)
CUADRO 439 MALAYSIA, POR DISTRIBUCIÓN CHANNEL, 2026-2035 (MILLION UNITS)
CUADRO 440 VIETNAM, POR PRODUCTO, 2018-2025 (USD MILLION)
CUADRO 441 VIETNAM, POR PRODUCTO, 2026-2035 (USD MILLION)
CUADRO 442 VIETNAM, POR PRODUCTO, 2018-2025 (MILLION UNITS)
CUADRO 443 VIETNAM, POR PRODUCTO, 2026-2035 (MILLION UNITS)
CUADRO 444 VIETNAM, POR MATERIAL, 2018-2025 (USD MILLION)
CUADRO 445 VIETNAM, POR MATERIAL, 2026-2035 (USD MILLION)
CUADRO 446 VIETNAM, POR MATERIAL, 2018-2025 (MILLION UNITS)
CUADRO 447 VIETNAM, POR MATERIAL, 2026-2035 (MILLION UNITS)
CUADRO 448 VIETNAM, POR USABILITY, 2018-2025 (USD MILLION)
CUADRO 449 VIETNAM, POR USABILITY, 2026-2035 (USD MILLION)
CUADRO 450 VIETNAM, POR USABILITY, 2018-2025 (MILLION UNITS)
CUADRO 451 VIETNAM, POR USABILITY, 2026-2035 (MILLION UNITS)
CUADRO 452 VIETNAM, POR SURGICAL APPROACH, 2018-2025 (USD MILLION)
CUADRO 453 VIETNAM, POR SURGICAL APPROACH, 2026-2035 (USD MILLION)
CUADRO 454 VIETNAM, POR SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
CUADRO 455 VIETNAM, POR SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
CUADRO 456 VIETNAM, POR PROCEDURE TYPE, 2018-2025 (USD MILLION)
CUADRO 457 VIETNAM, POR PROCEDURE TYPE, 2026-2035 (USD MILLION)
CUADRO 458 VIETNAM, POR PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
CUADRO 459 VIETNAM, POR PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
CUADRO 460 VIETNAM, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 461 VIETNAM, POR APLICACIÓN, 2026-2035 (USD MILLION)
CUADRO 462 VIETNAM, POR APLICACIÓN, 2018-2025 (MILLION UNITS)
CUADRO 463 VIETNAM, POR APLICACIÓN, 2026-2035 (MILLION UNITS)
CUADRO 464 VIETNAM, POR FIN USUARIO, 2018-2025 (USD MILLION)
CUADRO 465 VIETNAM, POR FIN USUARIO, 2026-2035 (USD MILLION)
CUADRO 466 VIETNAM, POR FIN USUARIO, 2018-2025 (MILLION UNITS)
CUADRO 467 VIETNAM, POR FIN USUARIO, 2026-2035 (MILLION UNITS)
CUADRO 468 VIETNAM, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
CUADRO 469 VIETNAM, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
CUADRO 470 VIETNAM, POR CHANNEL DE DISTRIBUCIÓN, 2018-2025 (MILLION UNITS)
CUADRO 471 VIETNAM, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
CUADRO 472 PHILIPPINES, POR PRODUCT, 2018-2025 (USD MILLION)
CUADRO 473 PHILIPPINES, POR PRODUCT, 2026-2035 (USD MILLION)
CUADRO 474 PHILIPPINES, POR PRODUCTO, 2018-2025 (MILLION UNITS)
CUADRO 475 PHILIPPINES, POR PRODUCTO, 2026-2035 (MILLION UNITS)
CUADRO 476 PHILIPPINES, POR MATERIAL, 2018-2025 (USD MILLION)
CUADRO 477 PHILIPPINES, POR MATERIAL, 2026-2035 (USD MILLION)
CUADRO 478 PHILIPPINES, POR MATERIAL, 2018-2025 (MILLION UNITS)
CUADRO 479 PHILIPPINES, POR MATERIAL, 2026-2035 (MILLION UNITS)
CUADRO 480 PHILIPPINES, POR USABILITY, 2018-2025 (USD MILLION)
CUADRO 481 PHILIPPINES, BY USABILITY, 2026-2035 (USD MILLION)
CUADRO 482 PHILIPPINES, POR USABILITY, 2018-2025 (MILLION UNITS)
CUADRO 483 PHILIPPINES, POR USABILITY, 2026-2035 (MILLION UNITS)
CUADRO 484 PHILIPPINES, POR SURGICAL APPROACH, 2018-2025 (USD MILLION)
CUADRO 485 PHILIPPINES, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
CUADRO 486 PHILIPPINES, POR SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
CUADRO 487 PHILIPPINES, POR SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
CUADRO 488 PHILIPPINES, POR PROCEDURE TYPE, 2018-2025 (USD MILLION)
CUADRO 489 PHILIPPINES, POR PROCEDURE TYPE, 2026-2035 (USD MILLION)
CUADRO 490 PHILIPPINES, POR PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
CUADRO 491 PHILIPPINES, POR PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
CUADRO 492 PHILIPPINES, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 493 PHILIPPINES, BY APPLICATION, 2026-2035 (USD MILLION)
CUADRO 494 PHILIPPINES, POR APLICACIÓN, 2018-2025 (MILLION UNITS)
CUADRO 495 PHILIPPINES, POR APLICACIÓN, 2026-2035 (MILLION UNITS)
CUADRO 496 PHILIPPINES, POR FIN USUARIO, 2018-2025 (USD MILLION)
CUADRO 497 PHILIPPINES, POR FIN USUARIO, 2026-2035 (USD MILLION)
CUADRO 498 PHILIPPINES, POR FIN USUARIO, 2018-2025 (MILLION UNITS)
CUADRO 499 PHILIPPINES, POR FIN USUARIO, 2026-2035 (MILLION UNITS)
CUADRO 500 PHILIPPINES, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
CUADRO 501 PHILIPPINES, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
CUADRO 502 PHILIPPINES, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
CUADRO 503 PHILIPPINES, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
CUADRO 504 TAIWAN, POR PRODUCTO, 2018-2025 (USD MILLION)
CUADRO 505 TAIWAN, POR PRODUCTO, 2026-2035 (USD MILLION)
CUADRO 506 TAIWAN, POR PRODUCTO, 2018-2025 (MILLION UNITS)
CUADRO 507 TAIWAN, POR PRODUCTO, 2026-2035 (MILLION UNITS)
CUADRO 508 TAIWAN, POR MATERIAL, 2018-2025 (USD MILLION)
CUADRO 509 TAIWAN, POR MATERIAL, 2026-2035 (USD MILLION)
CUADRO 510 TAIWAN, POR MATERIAL, 2018-2025 (MILLION UNITS)
CUADRO 511 TAIWAN, POR MATERIAL, 2026-2035 (MILLION UNITS)
CUADRO 512 TAIWAN, POR USABILITY, 2018-2025 (USD MILLION)
CUADRO 513 TAIWAN, BY USABILITY, 2026-2035 (USD MILLION)
CUADRO 514 TAIWAN, POR USABILITY, 2018-2025 (MILLION UNITS)
CUADRO 515 TAIWAN, POR USABILITY, 2026-2035 (MILLION UNITS)
CUADRO 516 TAIWAN, POR SURGICAL APPROACH, 2018-2025 (USD MILLION)
CUADRO 517 TAIWAN, POR SURGICAL APPROACH, 2026-2035 (USD MILLION)
CUADRO 518 TAIWAN, POR SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
CUADRO 519 TAIWAN, POR SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
CUADRO 520 TAIWAN, POR PROCEDURE TYPE, 2018-2025 (USD MILLION)
CUADRO 521 TAIWAN, POR PROCEDURE TYPE, 2026-2035 (USD MILLION)
CUADRO 522 TAIWAN, POR PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
CUADRO 523 TAIWAN, POR PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
CUADRO 524 TAIWAN, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 525 TAIWAN, POR APLICACIÓN, 2026-2035 (USD MILLION)
CUADRO 526 TAIWAN, POR APLICACIÓN, 2018-2025 (MILLION UNITS)
CUADRO 527 TAIWAN, POR APLICACIÓN, 2026-2035 (MILLION UNITS)
CUADRO 528 TAIWAN, POR FIN USUARIO, 2018-2025 (USD MILLION)
CUADRO 529 TAIWAN, POR FIN USUARIO, 2026-2035 (USD MILLION)
CUADRO 530 TAIWAN, POR FIN USUARIO, 2018-2025 (MILLION UNITS)
CUADRO 531 TAIWAN, POR FIN USUARIO, 2026-2035 (MILLION UNITS)
CUADRO 532 TAIWAN, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
CUADRO 533 TAIWAN, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
CUADRO 534 TAIWAN, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
CUADRO 535 TAIWAN, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
CUADRO 536 HONG KONG, POR PRODUCTO, 2018-2025 (USD MILLION)
CUADRO 537 HONG KONG, POR PRODUCTO, 2026-2035 (USD MILLION)
CUADRO 538 HONG KONG, POR PRODUCTO, 2018-2025 (MILLION UNITS)
CUADRO 539 HONG KONG, POR PRODUCTO, 2026-2035 (MILLION UNITS)
CUADRO 540 HONG KONG, POR MATERIAL, 2018-2025 (USD MILLION)
CUADRO 541 HONG KONG, POR MATERIAL, 2026-2035 (USD MILLION)
CUADRO 542 HONG KONG, POR MATERIAL, 2018-2025 (MILLION UNITS)
CUADRO 543 HONG KONG, POR MATERIAL, 2026-2035 (MILLION UNITS)
CUADRO 544 HONG KONG, BY USABILITY, 2018-2025 (USD MILLION)
CUADRO 545 HONG KONG, BY USABILITY, 2026-2035 (USD MILLION)
CUADRO 546 HONG KONG, POR USABILITY, 2018-2025 (MILLION UNITS)
CUADRO 547 HONG KONG, BY USABILITY, 2026-2035 (MILLION UNITS)
CUADRO 548 HONG KONG, POR SURGICAL APPROACH, 2018-2025 (USD MILLION)
CUADRO 549 HONG KONG, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
CUADRO 550 HONG KONG, POR SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
CUADRO 551 HONG KONG, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
CUADRO 552 HONG KONG, POR PROCEDURE TYPE, 2018-2025 (USD MILLION)
CUADRO 553 HONG KONG, POR PROCEDURE TYPE, 2026-2035 (USD MILLION)
CUADRO 554 HONG KONG, POR PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
CUADRO 555 HONG KONG, POR PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
CUADRO 556 HONG KONG, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 557 HONG KONG, POR APLICACIÓN, 2026-2035 (USD MILLION)
CUADRO 558 HONG KONG, POR APLICACIÓN, 2018-2025 (MILLION UNITS)
CUADRO 559 HONG KONG, POR APLICACIÓN, 2026-2035 (MILLION UNITS)
CUADRO 560 HONG KONG, POR FIN USUARIO, 2018-2025 (USD MILLION)
CUADRO 561 HONG KONG, BY END USER, 2026-2035 (USD MILLION)
CUADRO 562 HONG KONG, POR FIN USUARIO, 2018-2025 (MILLION UNITS)
CUADRO 563 HONG KONG, POR FIN USUARIO, 2026-2035 (MILLION UNITS)
CUADRO 564 HONG KONG, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
CUADRO 565 HONG KONG, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
CUADRO 566 HONG KONG, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
CUADRO 567 HONG KONG, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
CUADRO 568 NUEVA ZELANDA, POR PRODUCTO, 2018-2025 (USD MILLION)
CUADRO 569 NUEVA ZELANDA, POR PRODUCTO, 2026-2035 (USD MILLION)
CUADRO 570 NUEVA ZELANDA, POR PRODUCTO, 2018-2025 (MILLION UNITS)
CUADRO 571 NUEVA ZELANDA, POR PRODUCTO, 2026-2035 (MILLION UNITS)
CUADRO 572 NUEVA ZELANDA, POR MATERIAL, 2018-2025 (USD MILLION)
CUADRO 573 NUEVA ZELANDA, POR MATERIAL, 2026-2035 (USD MILLION)
CUADRO 574 NUEVA ZELANDA, POR MATERIAL, 2018-2025 (MILLION UNITS)
CUADRO 575 NUEVA ZELANDA, POR MATERIAL, 2026-2035 (MILLION UNITS)
CUADRO 576 NEW ZEALAND, BY USABILITY, 2018-2025 (USD MILLION)
CUADRO 577 NEW ZEALAND, BY USABILITY, 2026-2035 (USD MILLION)
CUADRO 578 NEW ZEALAND, BY USABILITY, 2018-2025 (MILLION UNITS)
CUADRO 579 NUEVA ZELANDA, POR USABILITY, 2026-2035 (MILLION UNITS)
CUADRO 580 NUEVA ZELANDA, POR SURGICAL APPROACH, 2018-2025 (USD MILLION)
CUADRO 581 NUEVA ZELANDA, POR SURGICAL APPROACH, 2026-2035 (USD MILLION)
CUADRO 582 NUEVA ZELANDA, POR SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
CUADRO 583 NUEVA ZELANDA, POR SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
CUADRO 584 NUEVA ZELANDA, POR PROCEDURE TYPE, 2018-2025 (USD MILLION)
CUADRO 585 NUEVA ZELANDA, POR PROCEDURE TYPE, 2026-2035 (USD MILLION)
CUADRO 586 NUEVA ZELANDA, POR PROCEDURE TYPE, 2018-2025 (MILLION UNITS)
CUADRO 587 NUEVA ZELANDA, POR PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
CUADRO 588 NUEVA ZELANDA, POR APLICACIÓN, 2018-2025 (USD MILLION)
CUADRO 589 NUEVA ZELANDA, POR APLICACIÓN, 2026-2035 (USD MILLION)
CUADRO 590 NUEVA ZELANDA, POR APLICACIÓN, 2018-2025 (MILLION UNITS)
CUADRO 591 NUEVA ZELANDA, POR APLICACIÓN, 2026-2035 (MILLION UNITS)
CUADRO 592 NUEVA ZELANDA, POR FIN USUARIO, 2018-2025 (USD MILLION)
CUADRO 593 NUEVA ZELANDA, POR FIN USUARIO, 2026-2035 (USD MILLION)
CUADRO 594 NUEVA ZELANDA, POR FIN USUARIO, 2018-2025 (MILLION UNITS)
CUADRO 595 NUEVA ZELANDA, POR FIN USUARIO, 2026-2035 (MILLION UNITS)
CUADRO 596 NUEVA ZELANDA, POR DISTRIBUCIÓN CHANNEL, 2018-2025 (USD MILLÓN)
CUADRO 597 NUEVA ZELANDA, POR DISTRIBUCIÓN CHANNEL, 2026-2035 (USD MILLÓN)
CUADRO 598 NUEVA ZELANDA, POR DISTRIBUCIÓN CHANNEL, 2018-2025 (MILLION UNITS)
CUADRO 599 NUEVA ZELANDA, POR DISTRIBUCIÓN CHANNEL, 2026-2035 (MILLION UNITS)
CUADRO 600 REST OF ASIA-PACIFIC, BY PRODUCT, 2018-2025 (USD MILLION)
CUADRO 601 REST OF ASIA-PACIFIC, BY PRODUCT, 2026-2035 (USD MILLION)
CUADRO 602 REST OF ASIA-PACIFIC, BY PRODUCT, 2018-2025 (MILLION UNITS)
CUADRO 603 REST OF ASIA-PACIFIC, BY PRODUCT, 2026-2035 (MILLION UNITS)
CUADRO 604 REST OF ASIA-PACIFIC, POR MATERIAL, 2018-2025 (USD MILLION)
CUADRO 605 REST OF ASIA-PACIFIC, BY MATERIAL, 2026-2035 (USD MILLION)
CUADRO 606 REST OF ASIA-PACIFIC, POR MATERIAL, 2018-2025 (MILLION UNITS)
CUADRO 607 REST OF ASIA-PACIFIC, BY MATERIAL, 2026-2035 (MILLION UNITS)
CUADRO 608 REST OF ASIA-PACIFIC, BY USABILITY, 2018-2025 (USD MILLION)
CUADRO 609 REST OF ASIA-PACIFIC, BY USABILITY, 2026-2035 (USD MILLION)
CUADRO 610 REST OF ASIA-PACIFIC, BY USABILITY, 2018-2025 (MILLION UNITS)
CUADRO 611 REST OF ASIA-PACIFIC, BY USABILITY, 2026-2035 (MILLION UNITS)
CUADRO 612 REST OF ASIA-PACIFIC, BY SURGICAL APPROACH, 2018-2025 (USD MILLION)
CUADRO 613 REST OF ASIA-PACIFIC, BY SURGICAL APPROACH, 2026-2035 (USD MILLION)
CUADRO 614 REST OF ASIA-PACIFIC, POR SURGICAL APPROACH, 2018-2025 (MILLION UNITS)
CUADRO 615 REST OF ASIA-PACIFIC, BY SURGICAL APPROACH, 2026-2035 (MILLION UNITS)
CUADRO 616 REST OF ASIA-PACIFIC, BY PROCEDURE TYPE, 2018-2025 (USD MILLION)
CUADRO 617 REST OF ASIA-PACIFIC, BY PROCEDURE TYPE, 2026-2035 (USD MILLION)
CUADRO 618 REST OF ASIA-PACIFIC, POR PROCEDURE TYPE, 2018-2025 (MIION UNITS)
CUADRO 619 REST OF ASIA-PACIFIC, BY PROCEDURE TYPE, 2026-2035 (MILLION UNITS)
CUADRO 620 REST OF ASIA-PACIFIC, BY APPLICATION, 2018-2025 (USD MILLION)
CUADRO 621 REST OF ASIA-PACIFIC, BY APPLICATION, 2026-2035 (USD MILLION)
CUADRO 622 REST OF ASIA-PACIFIC, BY APPLICATION, 2018-2025 (MILLION UNITS)
CUADRO 623 REST OF ASIA-PACIFIC, BY APPLICATION, 2026-2035 (MILLION UNITS)
CUADRO 624 REST OF ASIA-PACIFIC, BY END USER, 2018-2025 (USD MILLION)
CUADRO 625 REST OF ASIA-PACIFIC, BY END USER, 2026-2035 (USD MILLION)
CUADRO 626 REST OF ASIA-PACIFIC, BY END USER, 2018-2025 (MILLION UNITS)
CUADRO 627 REST OF ASIA-PACIFIC, BY END USER, 2026-2035 (MILLION UNITS)
CUADRO 628 REST OF ASIA-PACIFIC, BY DISTRIBUTION CHANNEL, 2018-2025 (USD MILLION)
CUADRO 629 REST OF ASIA-PACIFIC, BY DISTRIBUTION CHANNEL, 2026-2035 (USD MILLION)
CUADRO 630 REST OF ASIA-PACIFIC, BY DISTRIBUTION CHANNEL, 2018-2025 (MILLION UNITS)
CUADRO 631 REST OF ASIA-PACIFIC, BY DISTRIBUTION CHANNEL, 2026-2035 (MILLION UNITS)
CUADRO 632 ASIA-PACIFIC LIGATION DEVICES MARKET: ESTIMATED COMPANY SHARE, ASIA-PACIFIC, 2025
CUADRO 633 ASIA-PACIFIC LIGATION DEVICES MARKET: MERGERS ' ACQUISITIONS
CUADRO 634 DEVICIOS ASIA-PACIFICOS MARKET: NUEVAS MEDIDAS DE DESARROLLO DE PRODUCTOS
CUADRO 635 ASIA-PACIFIC LIGATION DEVICES MARKET: EXPANSIONS
CUADRO 636 ASIA-PACIFIC LIGATION DEVICES MARKET: PARTNERSHIP AND OTHER STRATEGIC DEVELOPMENTs
CUADRO 637 JOHNSON " JOHNSON (ETHICON, INC.): PRODUCT PORTFOLIO
CUADRO 638 TELEFLEX INCORPORATED: PRODUCT PORTFOLIO
CUADRO 639 TELEFLEX INCORPORATED: ACONTECIMIENTOS RECIENTES
CUADRO 640 PLC MEDTRONIC (COVIDIEN): PRODUCTO PORTFOLIO
CUADRO 641 B. BRAUN SE (AESCULAP AG): PRODUCTO PORTFOLIO
CUADRO 642 CORPORACIÓN OLIMPUS: PRODUCTO PORTFOLIO
CUADRO 643 CORPORACIÓN OLYMPUS: ACONTECIMIENTOS RECIENTES
CUADRO 644 CORPORACIÓN CONMED: PRODUCTO PORTFOLIO
CUADRO 645 BOSTON SCIENTIFIC CORPORATION: PRODUCT PORTFOLIO
CUADRO 646 COOK MEDICAL LLC: PRODUCTO PORTFOLIO
CUADRO 647 FUJIFILM HEALTHCARE CORPORATION: PRODUCT PORTFOLIO
CUADRO 648 HOYA CORPORATION (PENTAX MEDICAL): PRODUCT PORTFOLIO
CUADRO 649 PETERS SURGICAL (ADVANCED MEDICAL SOLUTIONS PLC): PRODUCT PORTFOLIO
CUADRO 650 PETERS SURGICAL (ADVANCED MEDICAL SOLUTIONS PLC): ACONTECIMIENTOS RECIENTES
CUADRO 651 RICHARD WOLF GMBH: PRODUCT PORTFOLIO
CUADRO 652 GENICON INC.: PRODUCTO PORTFOLIO
CUADRO 653 PURPLE SURGICAL: PRODUCTO PORTFOLIO
CUADRO 654 GRENA LTD.: PRODUCT PORTFOLIO
CUADRO 655 ACKERMANN INSTRUMENTE GMBH: PRODUCTO PORTFOLIO
CUADRO 656 MERIL LIFE SCIENCES PVT. LTD.: PRODUCT PORTFOLIO
CUADRO 657 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD.: PRODUCT PORTFOLIO
CUADRO 658 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD.: ACONTECIMIENTOS RECIENTES
CUADRO 659 MICRO-TECH (NANJING) CO., LTD.: PRODUCT PORTFOLIO
CUADRO 660 MICRO-TECH (NANJING) CO., LTD.: ACONTECIMIENTOS RECIENTES
CUADRO 661 HANGZHOU KANGJI MEDICAL INSTRUMENT CO., LTD.: PRODUCT PORTFOLIO
CUADRO 662 HANGZHOU KANGJI MEDICAL INSTRUMENT CO., LTD.: RECENT DEVELOPMENTS
CUADRO 663 HANGZHOU BOER MEDICAL INSTRUMENT CO., LTD.: PRODUCT PORTFOLIO
CUADRO 664 REACH SURGICAL INC.: PRODUCTO PORTFOLIO
CUADRO 665 SURGSCI MEDICAL LTD.: PRODUCT PORTFOLIO
CUADRO 666 FRANKENMAN INTERNATIONAL LTD.: PRODUCT PORTFOLIO
CUADRO 667 CHANGZHOU ANKANG MEDICAL INSTRUMENTS CO., LTD.: PRODUCT PORTFOLIO
CUADRO 668 ZHEJIANG GEYI MEDICAL INSTRUMENT CO., LTD.: PRODUCT PORTFOLIO
CUADRO 669 JIANDE KANGHUA MEDICAL DEVICES CO., LTD.: PRODUCT PORTFOLIO
CUADRO 670 SISTEMAS MEDICALES UNIMAX INC.: PRODUCTO PORTFOLIO
CUADRO 671 KONO SEISAKUSHO CO., LTD.: PRODUCT PORTFOLIO
CUADRO 672 HAEMOBAND SURGICAL LTD.: PRODUCT PORTFOLIO
Lista de figuras
FIGURE 1 ASIA-PACIFIC LIGATION DEVICES MARKET: SEGMENTATION
FIGURE 2 AÑOS CONSIDERADOS PARA EL ESTUDIO
FIGURE 3 RESEARCH APPROACH: PRIMARY AND SECONDARY RESOURCES
FIGURE 4 HISTORICAL DATA BUILD-UP
FIGURE 5 ANÁLISIS DE DROC
FIGURE 6 PARENT MARKET AND TARGET MARKET
FIGURE 7 ARRIVING EN EL TALLO DEL MERCADO
FIGURE 8 MARKET COVERAGE GRID: ROUTES TO MARKET EVIDENCED IN PUBLISHED SOURCES
FIGURE 9 ASIA-PACIFIC LIGATION DEVICES MARKET: SEGMENTATION at A GLANCE, 2025
FIGURE 10 ASIA-PACIFIC LIGATION DEVICES MARKET: FIVE FORCES DE PORTER
FIGURE 11 ASIA-PACIFIC LIGATION DEVICES MARKET: PESTLE ANALYSIS
FIGURE 12 ASIA-PACIFIC LIGATION DEVICES MARKET: PESTLE ANALYSIS
FIGURE 13 ASIA-PACIFIC LIGATION DEVICES MARKET: FIVE FORCES DE PORTER
FIGURE 14 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PRODUCT, 2033 (USD MILLION)
FIGURE 15 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PRODUCT: KEY FINDINGs
FIGURE 16 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PRODUCT, 2025
FIGURE 17 CLIPS MATERIAL-LIGATION, BY PRODUCT, 2025
FIGURE 18 CLIPES DE STERILITY-LIGATION, POR PRODUCT, 2025
FIGURE 19 SIZE-LIGATION CLIPS, BY PRODUCT, 2025
FIGURE 20 PACKAGING-LIGATION CLIPS, BY PRODUCT, 2025
FIGURE 21 APPLIERS TYPE-CLIP, BY PRODUCT, 2025
FIGURE 22 SHAFT LENGTH-CLIP APPLIERS, BY PRODUCT, 2025
FIGURE 23 JAW CONFIGURATION-CLIP APPLIERS, BY PRODUCT, 2025
FIGURE 24 APPLIERS RELOADABILITY-CLIP, BY PRODUCT, 2025
FIGURE 25 ASIA-PACIFIC LIGATION DEVICES MARKET, BY MATERIAL: KEY FINDINGs
FIGURE 26 ASIA-PACIFIC LIGATION DEVICES MARKET, BY MATERIAL, 2025
FIGURE 27 ASIA-PACIFIC LIGATION DEVICES MARKET, BY USABILITY: KEY FINDINGs
FIGURE 28 ASIA-PACIFIC LIGATION DEVICES MARKET, BY USABILITY, 2025
FIGURE 29 ASIA-PACIFIC LIGATION DEVICES MARKET, BY SURGICAL APPROACH: KEY FINDINGs
FIGURE 30 ASIA-PACIFIC LIGATION DEVICES MARKET, BY SURGICAL APPROACH, 2025
FIGURE 31 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PROCEDURE TYPE: KEY FINDINGs
FIGURE 32 ASIA-PACIFIC LIGATION DEVICES MARKET, BY PROCEDURE TYPE, 2025
FIGURE 33 ASIA-PACIFIC LIGATION DEVICES MARKET, BY APPLICATION: KEY FINDINGs
FIGURE 34 ASIA-PACIFIC LIGATION DEVICES MARKET, BY APPLICATION, 2025
FIGURE 35 ASIA-PACIFIC LIGATION DEVICES MARKET, BY END USER: KEY FINDINGs
FIGURE 36 ASIA-PACIFIC LIGATION DEVICES MARKET, BY END USER, 2025
FIGURE 37 ASIA-PACIFIC LIGATION DEVICES MARKET, BY DISTRIBUTION CHANNEL: KEY FINDINGs
FIGURE 38 ASIA-PACIFIC LIGATION DEVICES MARKET, BY DISTRIBUTION CHANNEL, 2025
FIGURE 39 ASIA-PACIFIC LIGATION DEVICES MARKET, BY COUNTRY: KEY FINDINGs
FIGURE 40 ASIA-PACIFIC LIGATION DEVICES MARKET, BY COUNTRY, 2025
FIGURE 41 ESTIMATED COMPANY SHARE, ASIA-PACIFIC ASIA-PACIFIC, 2025 (%)
FIGURE 42 ASIA-PACIFIC LIGATION DEVICES: SWOT ANALYSIS
FIGURE 43 JOHNSON " JOHNSON (ETHICON, INC.), SHARE OF THE ASIA-PACIFIC MARKET, 2025
FIGURE 44 JOHNSON " JOHNSON (ETHICON, INC.): COMPANY SNAPSHOT
FIGURE 45 TELEFLEX INCORPORATED, SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 46 TELEFLEX INCORPORATED: COMPANY SNAPSHOT
FIGURE 47 MEDTRONIC PLC (COVIDIEN), SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 48 MEDTRONIC PLC (COVIDIEN): COMPANY SNAPSHOT
FIGURE 49 B. BRAUN SE (AESCULAP AG), SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 50 B. BRAUN SE (AESCULAP AG): COMPANY SNAPSHOT
FIGURE 51 OLYMPUS CORPORATION, SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 52 OLYMPUS CORPORATION: COMPANY SNAPSHOT
FIGURE 53 CONMED CORPORATION, SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 54 CORPORATION CONMED: COMPANY SNAPSHOT
FIGURE 55 BOSTON SCIENTIFIC CORPORATION, SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 56 BOSTON SCIENTIFIC CORPORATION: COMPANY SNAPSHOT
FIGURE 57 COOK MEDICAL LLC, SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 58 COOK MEDICAL LLC: COMPANY SNAPSHOT
FIGURE 59 FUJIFILM HEALTHCARE CORPORATION, SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 60 FUJIFILM HEALTHCARE CORPORATION: COMPANY SNAPSHOT
FIGURE 61 HOYA CORPORATION (PENTAX MEDICAL), SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 62 HOYA CORPORATION (PENTAX MEDICAL): COMPANY SNAPSHOT
FIGURE 63 PETERS SURGICAL (ADVANCED MEDICAL SOLUTIONS PLC), SHARE OF THE ASIA-PACIFIC MARKET, 2025
FIGURE 64 PETERS SURGICAL (ADVANCED MEDICAL SOLUTIONS PLC): COMPANY SNAPSHOT
FIGURE 65 RICHARD WOLF GMBH, SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 66 RICHARD WOLF GMBH: COMPANY SNAPSHOT
FIGURE 67 GENICON INC., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 68 GENICON INC: COMPANY SNAPSHOT
FIGURE 69 PURPLE SURGICAL, SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 70 PURPLE SURGICAL: COMPANY SNAPSHOT
FIGURE 71 GRENA LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 72 GRENA LTD.: COMPANY SNAPSHOT
FIGURE 73 ACKERMANN INSTRUMENTE GMBH, SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 74 ACKERMANN INSTRUMENTE GMBH: COMPANY SNAPSHOT
FIGURE 75 MERIL LIFE SCIENCES PVT. LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 76 MERIL LIFE SCIENCES PVT. LTD.: COMPANY SNAPSHOT
FIGURE 77 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 78 MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD.: COMPANY SNAPSHOT
FIGURE 79 MICRO-TECH (NANJING) CO., LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 80 MICRO-TECH (NANJING) CO., LTD.: COMPANY SNAPSHOT
FIGURE 81 HANGZHOU KANGJI MEDICAL INSTRUMENT CO., LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 82 HANGZHOU KANGJI MEDICAL INSTRUMENT CO., LTD.: COMPANY SNAPSHOT
FIGURE 83 HANGZHOU BOER MEDICAL INSTRUMENT CO., LTD., SHARE OF THE ASIA-PACIFIC MARKET, 2025
FIGURE 84 HANGZHOU BOER MEDICAL INSTRUMENT CO., LTD.: COMPANY SNAPSHOT
FIGURE 85 REACH SURGICAL INC., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 86 REACH SURGICAL INC.: COMPANY SNAPSHOT
FIGURE 87 SURGSCI MEDICAL LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 88 SURGSCI MEDICAL LTD.: COMPANY SNAPSHOT
FIGURE 89 FRANKENMAN INTERNATIONAL LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 90 FRANKENMAN INTERNATIONAL LTD.: COMPANY SNAPSHOT
FIGURE 91 CHANGZHOU ANKANG MEDICAL INSTRUMENTS CO., LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 92 CHANGZHOU ANKANG MEDICAL INSTRUMENTS CO., LTD.: COMPANY SNAPSHOT
FIGURE 93 ZHEJIANG GEYI MEDICAL INSTRUMENT CO., LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 94 ZHEJIANG GEYI MEDICAL INSTRUMENT CO., LTD.: COMPANY SNAPSHOT
FIGURE 95 JIANDE KANGHUA MEDICAL DEVICES CO., LTD., SHARE OF THE ASIA-PACIFIC MARKET, 2025
FIGURE 96 JIANDE KANGHUA MEDICAL DEVICES CO., LTD.: COMPANY SNAPSHOT
FIGURE 97 UNIMAX MEDICAL SYSTEMS INC., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 98 UNIMAX MEDICAL SYSTEMS INC.: COMPANY SNAPSHOT
FIGURE 99 KONO SEISAKUSHO CO., LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 100 KONO SEISAKUSHO CO., LTD.: COMPANY SNAPSHOT
FIGURE 101 HAEMOBAND SURGICAL LTD., SHARE OF THE ASIA-PACIFIC ASIA-PACIFIC MARKET, 2025
FIGURE 102 HAEMOBAND SURGICAL LTD.: COMPANY SNAPSHOT

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











