


Mercado de diagnóstico de trasplantes de Asia y el Pacífico, por tipo de producto (instrumento de diagnóstico de trasplantes, software de diagnóstico de trasplantes, reactivo de diagnóstico de trasplantes), tecnología ( ensayos moleculares basados en PCR , ensayos moleculares basados en secuenciación), tipo de trasplante (trasplante de órganos sólidos, trasplante de células madre, trasplante de tejidos blandos , trasplante de médula ósea , otros trasplantes), aplicación (aplicaciones de diagnóstico, aplicaciones de investigación), usuario final (laboratorios de investigación e institutos académicos, hospitales y centros de trasplantes, proveedores de servicios comerciales, otros), canal de distribución (licitación directa, ventas minoristas y otros), tendencias de la industria y pronóstico hasta 2029.
¿Cuál es el diagnóstico del mercado de tamaño y tasa de crecimiento del trasplante de Asia y el Pacífico
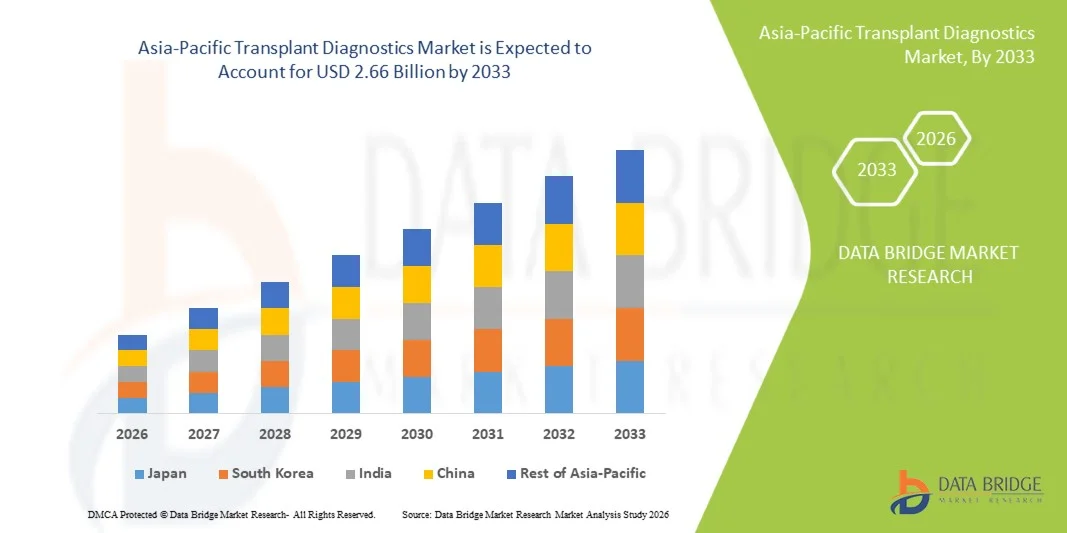
- Según Data Bridge Market Research Analysis, el tamaño del mercado de diagnósticos de trasplantes de Asia y el Pacífico fue valoradoUSD 1.43 billion in 2025y se espera que alcance2.66 millones de dólares en 2033, aCAGR of 8.1%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por el creciente número de procedimientos de trasplante de órganos en toda la región, junto con la creciente prevalencia de enfermedades crónicas como insuficiencia renal, trastornos hepáticos y condiciones cardiovasculares, lo que impulsa la demanda de pruebas precisas de compatibilidad entre donantes y receptores
- Además, la ampliación de la infraestructura sanitaria, el aumento de las inversiones en tecnologías avanzadas de diagnóstico molecular, y el aumento de la conciencia sobre la donación de órganos y el trasplante están mejorando la adopción de soluciones de diagnóstico de trasplantes en las economías desarrolladas y emergentes de Asia y el Pacífico, lo que contribuye significativamente al crecimiento de la industria
Tamaño del mercado y pronóstico:
- Valor de mercado (2025):USD 1,43 billion
- Valor de mercado esperado (2033):2.66 millones de dólares
- CAGR prefabricado (2026–2033):8.1%
¿Cuál es el mercado de diagnósticos de trasplantes de Asia y el Pacífico
- Los diagnósticos de trasplante, que abarcan métodos de prueba moleculares e inmunológicos para la evaluación de la compatibilidad con donantes y receptores, son cada vez más críticos en la atención médica moderna debido a su función de mejorar las tasas de éxito de los trasplantes, reducir los riesgos de rechazo y apoyar enfoques de medicina personalizada en los procedimientos de trasplante de órganos
- La creciente demanda de diagnóstico de trasplantes se alimenta principalmente por la creciente incidencia de enfermedades crónicas que provocan fallos en los órganos, el aumento de los volúmenes de trasplantes de órganos y el aumento de la conciencia entre los proveedores de atención médica acerca de técnicas avanzadas de prueba de compatibilidad, tales como la clasificación de HLA y el crossmatching
- China dominó el mercado de diagnóstico de trasplantes con la mayor cuota de ingresos del 35,7% en 2025, con el apoyo de un alto volumen de procedimientos de trasplante, fuertes inversiones en modernización de la salud, y la presencia de redes avanzadas de laboratorio
- Se espera que la India sea testigo del crecimiento más rápido del mercado de diagnóstico de trasplantes durante el período de previsión impulsado por la ampliación de la infraestructura sanitaria, el aumento de las iniciativas gubernamentales para promover la donación de órganos y la adopción creciente de tecnologías avanzadas de diagnóstico en los principales centros urbanos de salud
- El segmento de ensayos moleculares basados en PCR dominaba el mercado de diagnósticos de trasplantes con una importante cuota de mercado de 52.3% en 2025, impulsada por su alta precisión, capacidad para proporcionar información detallada de compatibilidad genética y aumentar la integración de las tecnologías de secuenciación de próxima generación (GNS) en los flujos de trabajo de prueba de compatibilidad de trasplantes
Report Scope and Asia-Pacific Transplant Diagnostics Market Segmentation
|
Atributos |
Diagnósticos de trasplante de Asia y el Pacífico |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Asia y el Pacífico
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuáles son las tendencias del mercado de diagnósticos de trasplantes de Asia y el Pacífico
“Advancements in Molecular Testing and Precision Diagnostics”
- Una tendencia significativa y aceleradora en el mercado de diagnósticos de trasplantes de Asia y el Pacífico es la creciente adopción de tecnologías avanzadas de ensayos moleculares, comosecuenciación de próxima generación(NGS), ensayos basados en PCR y clasificación de alta resolución HLA, que están mejorando la precisión y eficiencia en la evaluación de la compatibilidad con los donantes
- Por ejemplo, las plataformas Illumina y las soluciones científicas Thermo Fisher son ampliamente utilizadas en laboratorios avanzados en países como China y la India para apoyar el análisis genómico de alto rendimiento para las pruebas de compatibilidad con trasplantes
- La integración de la patología digital y la automatización de laboratorios permite una mayor rapidez de los tiempos de rotación y una mejor eficiencia del flujo de trabajo en los laboratorios de trasplantes, mientras que las herramientas de interpretación de datos respaldadas por AI están ayudando a los médicos a hacer evaluaciones más precisas de la compatibilidad y el riesgo
- La creciente integración de diagnósticos de trasplantes con redes de laboratorio centralizadas y sistemas de información hospitalaria está facilitando el intercambio de datos sin fisuras, permitiendo una mejor coordinación entre centros de trasplante y laboratorios de diagnóstico en los ecosistemas urbanos de salud
- Esta tendencia hacia soluciones diagnósticas más precisas, impulsadas por la tecnología y integradas por datos está remodelando las expectativas clínicas en el trasplante, con empresas como Qiagen y Bio-Rad ampliando sus carteras de diagnóstico molecular para apoyar las aplicaciones de trasplante en la región
- La demanda de diagnósticos avanzados de trasplantes que aprovechan las plataformas moleculares está creciendo rápidamente en los sectores público y privado de la salud, ya que el aumento de los volúmenes de trasplante y la demanda clínica de pruebas de compatibilidad precisa siguen impulsando la adopción
- Además, la creciente adopción de sistemas de información de laboratorio basados en la nube (LIS) está mejorando la gestión de datos, la interoperabilidad y el acceso remoto a los resultados diagnósticos, mejorando así la eficiencia en los flujos de trabajo de trasplantes en redes de salud multicéntricos
Diagnósticos del Mercado de Transplantes Asia-Pacífico
Conductor
“Rising Transplant Procedures and Expanding Healthcare Infrastructure”
- La prevalencia cada vez mayor de enfermedades de órganos de fase final, junto con un número creciente de procedimientos de trasplante de órganos en Asia-Pacífico, es un factor importante para la mayor demanda de diagnóstico de trasplantes
- Por ejemplo, en 2024, la Organización Nacional de Trasplante de Órganos y Tejidos (NOTTO) de la India informó de un crecimiento continuo de los registros y procedimientos de trasplantes de órganos, lo que refleja el aumento de la sensibilización y el desarrollo del sistema en la atención de trasplantes
- A medida que los sistemas sanitarios se modernizan y expanden, los centros de trasplantes están adoptando cada vez más herramientas avanzadas de diagnóstico tales como la clasificación de HLA, el crossmatching y los ensayos moleculares para mejorar las tasas de éxito de los trasplantes y reducir los riesgos de rechazo
- Además, las iniciativas gubernamentales que promueven la sensibilización sobre la donación de órganos y la mejora de la infraestructura de trasplantes alientan a los hospitales y laboratorios de diagnóstico a invertir en tecnologías avanzadas de diagnóstico de trasplantes
- La creciente accesibilidad de los servicios de diagnóstico especializados, junto con la creciente colaboración entre hospitales y empresas de diagnóstico, está impulsando la integración de los diagnósticos de trasplantes en los flujos de trabajo clínicos de rutina en las economías desarrolladas y emergentes
- La creciente necesidad de realizar pruebas de compatibilidad precisas, oportunas y fiables en los procedimientos complejos de trasplante es un factor clave que propicia la adopción de diagnósticos de trasplantes en toda la región
- El aumento de las inversiones de los proveedores de atención sanitaria públicos y privados en la ampliación de los centros de trasplantes y la mejora de las capacidades de laboratorio están fortaleciendo aún más el ecosistema de diagnóstico
- Además, la creciente participación de las empresas internacionales de diagnóstico y las colaboraciones de investigación está mejorando la transferencia de tecnología y mejorando el acceso a soluciones avanzadas de ensayo de trasplantes en toda la región
Restraint/Challenge
“High Cost of Advanced Diagnostics and Limited Awareness”
- La preocupación por el elevado costo de las tecnologías avanzadas de diagnóstico de trasplantes y la limitada cobertura de reembolso en determinados países plantean un reto importante para una mayor penetración del mercado
- Por ejemplo, en varias economías en desarrollo de Asia y el Pacífico, el costo de los ensayos moleculares como la secuenciación de próxima generación y la clasificación de HLA de alta resolución pueden limitar la accesibilidad para los hospitales más pequeños y los pacientes sensibles a los precios
- Para mejorar la adopción es fundamental abordar los problemas de asequibilidad mediante soluciones de diagnóstico eficaces en función de los costos y la fabricación localizada, mientras que las empresas líderes como Roche y Thermo Fisher Scientific enfatizan las plataformas escalables para apoyar un acceso más amplio
- Además, la escasa conciencia entre los pacientes y los proveedores de atención médica de ciertas regiones respecto de la importancia de las pruebas avanzadas de compatibilidad puede retrasar el diagnóstico y restringir la toma de diagnóstico de trasplantes
- Si bien la conciencia está mejorando gradualmente mediante programas gubernamentales e iniciativas sanitarias, las disparidades en la infraestructura y la experiencia entre las zonas urbanas y rurales siguen afectando el crecimiento del mercado
- Superar estos desafíos mediante una mayor inversión sanitaria, programas de sensibilización y desarrollo de tecnologías de diagnóstico asequibles será vital para el crecimiento sostenido del mercado de diagnóstico de trasplantes en Asia-Pacífico
- La disponibilidad limitada de profesionales cualificados capacitados en técnicas avanzadas de ensayo molecular e inmunológico limita aún más la adopción eficiente de diagnósticos de trasplantes en algunos países
- Además, la variabilidad en los marcos regulatorios de distintos países de Asia y el Pacífico puede frenar la aprobación y estandarización de tecnologías avanzadas de diagnóstico, creando barreras adicionales para la expansión del mercado
Diagnósticos de trasplante de Asia y el Pacífico
El mercado se segmenta sobre la base del tipo de producto, tecnología, tipo de trasplante, aplicación, usuario final y canal de distribución.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado de diagnóstico de trasplantes se segmenta en instrumentos de diagnóstico de trasplantes, software de diagnóstico de trasplante y reactivos de diagnóstico de trasplante. El segmento de reactivos de diagnóstico de trasplante dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por su amplio uso en los procedimientos de prueba de compatibilidad rutinaria, como el tipo de HLA, el crossmatching y los ensayos moleculares. Los reagentes son consumibles esenciales en cada flujo de trabajo diagnóstico de trasplante, asegurando la demanda recurrente en laboratorios y hospitales. Su adopción generalizada está respaldada por el creciente número de procedimientos de trasplante y la necesidad de resultados de prueba consistentes y precisos. Además, la innovación continua de productos y la disponibilidad de kits de reactivos estandarizados de los principales jugadores refuerzan aún más el dominio de este segmento.
Se espera que el segmento de software de diagnóstico de trasplante sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la creciente digitalización de laboratorios y la adopción de análisis avanzados de datos en diagnósticos de trasplantes. Las soluciones de software permiten una gestión eficiente de datos, una interpretación de resultados e integración con sistemas de información de laboratorio, mejorando la eficiencia del flujo de trabajo. El creciente uso de plataformas impulsadas por AI para el análisis de datos de HLA y la combinación de donantes-recipientes está acelerando aún más la demanda. El aumento de las inversiones en infraestructura de TI sanitaria en los países de Asia y el Pacífico también contribuye a la rápida expansión de este segmento.
- By Technology
Sobre la base de la tecnología, el mercado de diagnóstico de trasplantes se segmenta en ensayos moleculares basados en PCR y ensayos moleculares basados en secuencias. El segmento de ensayos moleculares basados en PCR dominaba el mercado con la mayor cuota de ingresos del 52,3% en 2025, atribuida a su eficacia en función de los costos, alta fiabilidad y adopción generalizada en laboratorios clínicos. Las tecnologías PCR se utilizan ampliamente para la detección de tipos de HLA y patógenos debido a su precisión comprobada y tiempo de rotación relativamente más corto. Su presencia establecida en los sistemas de salud desarrollados y emergentes los convierte en una opción preferida para realizar pruebas de compatibilidad con trasplantes de rutina.
Se espera que el segmento de ensayos moleculares basados en secuencias sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la creciente adopción de tecnologías de secuenciación de próxima generación para el análisis genético de alta resolución. Los métodos basados en secuencias proporcionan información más profunda sobre la compatibilidad genética, mejorando los resultados de los trasplantes y reduciendo los riesgos de rechazo. La creciente demanda de medicamentos de precisión y avances en las plataformas de secuenciación están apoyando aún más el crecimiento del segmento. El aumento de las inversiones en investigación genómica y la ampliación del uso de NGS en centros de trasplante en los principales países de Asia y el Pacífico están acelerando la adopción.
- Por tipo de trasplante
Sobre la base del tipo de trasplante, el mercado se segmenta en trasplante de órganos sólidos, trasplante de células madre, trasplante de tejido blando, trasplante de médula ósea y otros. El segmento de trasplante de órganos sólidos dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por el alto volumen de procedimientos de trasplante de riñón, hígado y corazón en toda la región. La prevalencia creciente de enfermedades crónicas como insuficiencia renal y trastornos hepáticos contribuye significativamente a la demanda de diagnóstico de trasplantes en este segmento. Los trasplantes de órganos sólidos requieren pruebas estrictas de compatibilidad, aumentando la dependencia de técnicas avanzadas de diagnóstico.
Se prevé que el segmento de trasplante de células madre sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento del uso de terapias de células madre en el tratamiento de trastornos hematológicos y cánceres. Los avances en medicina regenerativa y aplicaciones clínicas en expansión del trasplante de células madre están impulsando la demanda de pruebas de compatibilidad. Las crecientes actividades de investigación y ensayos clínicos en países como China, Japón e India están apoyando aún más la expansión del segmento. La mejora de la conciencia y la adopción de procedimientos de trasplantes mínimamente invasivos también contribuyen al crecimiento de este segmento.
- By Application
Sobre la base de la aplicación, el mercado de diagnóstico de trasplantes se segmenta en aplicaciones de diagnóstico y aplicaciones de investigación. El segmento de aplicaciones diagnósticas dominó el mercado con la mayor cuota de ingresos en 2025, impulsada por el papel crítico del diagnóstico de trasplantes en las pruebas de compatibilidad previas al trasplante y el monitoreo posterior al trasplante. Los hospitales y centros de trasplante dependen en gran medida de las pruebas diagnósticas para asegurar resultados exitosos de trasplante y minimizar los riesgos de rechazo. El aumento de los volúmenes de trasplantes y la creciente demanda de resultados diagnósticos precisos y oportunos están fortaleciendo aún más este segmento.
Se espera que el segmento de aplicaciones de investigación sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, respaldada por el aumento de las inversiones en investigación y avances relacionados con trasplantes en biología molecular. Las instituciones académicas y los laboratorios de investigación utilizan cada vez más herramientas de diagnóstico de trasplantes para estudiar compatibilidad genética, respuesta inmune y mecanismos de rechazo de trasplantes. La ampliación de la financiación gubernamental para la investigación biomédica y la creciente colaboración entre institutos de investigación y empresas de diagnóstico están acelerando la innovación. El creciente enfoque en el desarrollo de soluciones de trasplante personalizadas también contribuye al crecimiento de segmentos.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en laboratorios de investigación e institutos académicos, centros hospitalarios y de trasplante, proveedores de servicios comerciales y otros. El segmento de centros hospitalarios y trasplantes dominaba el mercado con la mayor cuota de ingresos en 2025, impulsada por la alta concentración de procedimientos de trasplante realizados en estas instalaciones. Estos centros requieren soluciones avanzadas de diagnóstico para pruebas previas y post-transplante, convirtiéndolas en los principales consumidores de productos de diagnóstico de trasplante. El aumento de las inversiones en infraestructura hospitalaria y la ampliación de las unidades especializadas de trasplantes están respaldando aún más el dominio del segmento.
Se prevé que el segmento de proveedores de servicios comerciales sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la subcontratación de servicios de diagnóstico a laboratorios especializados. Estos proveedores ofrecen servicios de pruebas rentables y de alta calidad a hospitales y clínicas que carecen de capacidad de diagnóstico interna. La tendencia creciente de las instalaciones centralizadas de ensayo y la creciente demanda de diagnóstico molecular especializado están impulsando este segmento. La expansión de cadenas privadas de diagnóstico y asociaciones con proveedores de atención médica también contribuyen al rápido crecimiento.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en licitación directa, ventas al por menor, y otros. El segmento de licitación directa dominó el mercado con la mayor cuota de ingresos en 2025, impulsada por la adquisición masiva de productos de diagnóstico de trasplante por hospitales, sistemas de salud gubernamentales y grandes centros de trasplante. Las licitaciones directas garantizan la eficiencia en función de los costos, el suministro estandarizado y los contratos a largo plazo con los proveedores, lo que les convierte en el método de contratación preferido en entornos institucionales. El aumento de la participación del Gobierno en la adquisición de servicios de salud en Asia y el Pacífico apoya aún más este segmento.
Se espera que el segmento de ventas minoristas sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por la creciente disponibilidad de kits de diagnóstico y reactivos a través de distribuidores, plataformas en línea y proveedores de especialidades. Los laboratorios más pequeños y las clínicas privadas suelen depender de canales minoristas para la adquisición flexible y oportuna. La creciente penetración de las plataformas de comercio electrónico y la expansión de las redes de distribución por los fabricantes clave están acelerando aún más el crecimiento de los segmentos. La creciente demanda de acceso rápido a los productos de diagnóstico en los mercados emergentes también contribuye a esta tendencia.
Diagnósticos de Trasplante de Asia y el Pacífico
- China dominó el mercado de diagnóstico de trasplantes con la mayor cuota de ingresos del 35,7% en 2025, con el apoyo de un alto volumen de procedimientos de trasplante, fuertes inversiones en modernización de la salud, y la presencia de redes avanzadas de laboratorio
- Los proveedores de atención médica en el país están adoptando cada vez más tecnologías avanzadas de diagnóstico de trasplantes, como la clasificación de HLA, el crossmatching y la secuenciación de próxima generación para mejorar la compatibilidad con los trasplantes y los resultados clínicos
- Esta adopción generalizada está respaldada además por la ampliación de la infraestructura de laboratorio, el aumento de las inversiones en diagnósticos moleculares y el aumento de la conciencia de los procedimientos de donación y trasplante de órganos, el establecimiento de diagnósticos de trasplantes como componente clave del sistema sanitario del país
El mercado de diagnóstico de trasplante de China
China dominó el mercado de diagnóstico de trasplantes de Asia y el Pacífico con la mayor cuota de ingresos en 2025, impulsado por un alto volumen de procedimientos de trasplante de órganos y fuertes inversiones en modernización de la salud. La creciente red de hospitales avanzados y laboratorios de diagnóstico del país está acelerando la adopción de soluciones de prueba de compatibilidad con trasplantes. Aumentar el uso de tecnologías como la clasificación de HLA, el crossmatching y la secuenciación de próxima generación está mejorando las tasas de éxito de los trasplantes. Las iniciativas gubernamentales que apoyan la sensibilización sobre la donación de órganos y el desarrollo de la infraestructura están fortaleciendo aún más el crecimiento del mercado. Además, la presencia de empresas de diagnóstico nacionales e internacionales establecidas está mejorando la accesibilidad al diagnóstico avanzado de trasplantes en todo el país.
Japón Diagnósticos de Trasplante
El mercado de diagnóstico de trasplantes de Japón está experimentando un crecimiento constante, apoyado por el sistema de salud avanzado del país y un fuerte enfoque en la medicina de precisión. Los altos estándares de atención clínica y la adopción generalizada de tecnologías de diagnóstico molecular están impulsando la demanda de pruebas precisas de compatibilidad. La población envejecida y la creciente incidencia de fallos de órganos contribuyen a la necesidad de procedimientos de trasplante y diagnósticos asociados. La integración de sistemas automatizados de laboratorio y plataformas avanzadas de secuenciación está mejorando la eficiencia y los tiempos de rotación. Además, las actividades continuas de investigación y desarrollo en inmunología de trasplantes están apoyando la innovación en soluciones de diagnóstico en entornos clínicos y académicos.
India Transplant Diagnostics Market Insight
El mercado de diagnóstico de trasplantes de la India representó una importante cuota de ingresos en Asia Pacífico en 2025, impulsada por la rápida urbanización, una creciente población de pacientes y una mayor conciencia del trasplante de órganos. La expansión de la infraestructura sanitaria y el creciente número de centros de trasplantes están apoyando la adopción de tecnologías avanzadas de diagnóstico. Aumentar la prevalencia de enfermedades crónicas como los trastornos renales y hepáticos es alimentar la demanda de pruebas de compatibilidad. Las iniciativas gubernamentales que promueven programas de donación y trasplante de órganos contribuyen aún más al crecimiento del mercado. Además, la disponibilidad de soluciones de diagnóstico eficaces en función de los costos y la creciente participación de proveedores privados de atención médica están mejorando el acceso a diagnósticos de trasplantes en todo el país.
Corea del Sur Diagnósticos de Mercado de Insight
El mercado de diagnósticos de trasplantes de Corea del Sur es testigo de un crecimiento constante, apoyado por un sistema sanitario bien desarrollado y una creciente adopción de tecnologías médicas avanzadas. El fuerte énfasis del país en el diagnóstico de precisión e integración digital de la salud está impulsando el uso de soluciones de ensayo de trasplante molecular. El aumento de los casos de enfermedades crónicas y el aumento de los procedimientos de trasplante están contribuyendo a la demanda de pruebas de compatibilidad. La infraestructura de laboratorio avanzada y la alta penetración de las tecnologías de secuenciación de próxima generación están mejorando la precisión y eficiencia del diagnóstico. Además, el apoyo continuo del gobierno a la innovación e investigación sanitaria está fomentando avances en el diagnóstico de trasplantes en hospitales y centros de diagnóstico especializados.
¿Cuál es el Mercado de Diagnósticos de Trasplante Asia-Pacífico
La industria de diagnósticos de trasplantes de Asia y el Pacífico está dirigida principalmente por empresas bien establecidas, incluyendo:
- QIAGEN(Países Bajos)
- Thermo Fisher Scientific Inc(U.S.)
- BIOMÉRIEUX(Francia)
- CareDx, Inc(U.S.)
- Luminex Corporation(U.S.)
- BD (U.S.)
- Bio-Rad Laboratories, Inc. (U.S.)
- Illumina, Inc. (U.S.)
- Abbott Laboratories (U.S.)
- Immucor Transplant Diagnostics, Inc. (U.S.)
- GenDx (Países Bajos)
- Siemens Healthineers AG (Alemania)
- Danaher (Estados Unidos)
- Sysmex Corporation (Japón)
- Hologic, Inc. (U.S.)
- Bruker Corporation (Estados Unidos)
- Werfen Group (España)
- Diasorin S.p.A. (Italia)
- Seegene, Inc. (Corea del Sur)
¿Cuáles son los avances recientes en el mercado de diagnósticos de trasplantes de Asia y el Pacífico
- En marzo de 2026, Insight Molecular Diagnostics Inc. presentó su prueba de diagnóstico de rechazo del trasplante de GraftAssureDxTM para la revisión de la FDA, marcando un hito normativo clave hacia la disponibilidad clínica en los Estados Unidos. Esta presentación sigue datos favorables de cabeza a cabeza y tiene como objetivo ampliar las pruebas moleculares descentralizadas para el rechazo de los trasplantes de riñón, mientras que apuntan a autorizaciones regulatorias adicionales en el Reino Unido y la UE
- En marzo de 2026, un segundo estudio afirmó la superioridad de la puntuación del modelo combinado de Insight Molecular Diagnostics’ GraftAssure assay dd-cfDNA, apoyando los esfuerzos de comercialización con pruebas clínicas robustas de un estudio multicéntrico que involucra pacientes con biopsia acoplados, promoviendo diagnósticos de rechazo no invasivo al trasplante
- En marzo de 2026, Insight Molecular Diagnostics también completó importantes hitos clínicos y de calidad para su kit de prueba GraftAssureDx, incluyendo un estudio de reproducibilidad en tres principales centros de trasplantes y certificación ISO 13485, permitiendo presentaciones regulatorias planificadas en EE.UU., Reino Unido y Europa
- En enero de 2026, CareDx, Inc. anunció una colaboración con 10x Genomics para lanzar ImmuneScapeTM, una plataforma de investigación multiomics diseñada para decodificar los mecanismos de rechazo del trasplante y la respuesta a las drogas, con el objetivo de acelerar el diagnóstico de descubrimiento y precisión en la atención de trasplantes a nivel mundial
- En octubre de 2025, Thermo Fisher Scientific introdujo un nuevo sistema de diagnóstico molecular diseñado para ayudar a evaluar el rechazo de los trasplantes de pulmón en biopsias post-transplante, lo que refleja la innovación continua en la tecnología de diagnóstico de trasplantes para laboratorios de patología clínica
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











