


Segmentación del mercado europeo de dispositivos de inflado por tipo (dispositivo de inflado analógico y dispositivo de inflado digital), capacidad (dispositivo de inflado de 20 ml, dispositivo de inflado de 25 ml, dispositivo de inflado de 30 ml y dispositivo de inflado de 60 ml), aplicación (cardiología intervencionista, procedimientos vasculares periféricos, radiología intervencionista, procedimientos urológicos, procedimientos gastroenterológicos y otros), presión (30 atm, 40 atm, 55 atm y otros), función (despliegue de stents y administración de fluidos), usuario final (hospitales, laboratorios intervencionistas y clínicas), canal de distribución (licitación directa, ventas minoristas y distribuidores externos): tendencias del sector y pronóstico hasta 2033.
¿Cuál es la tasa de crecimiento del mercado del dispositivo de inflación de Europa
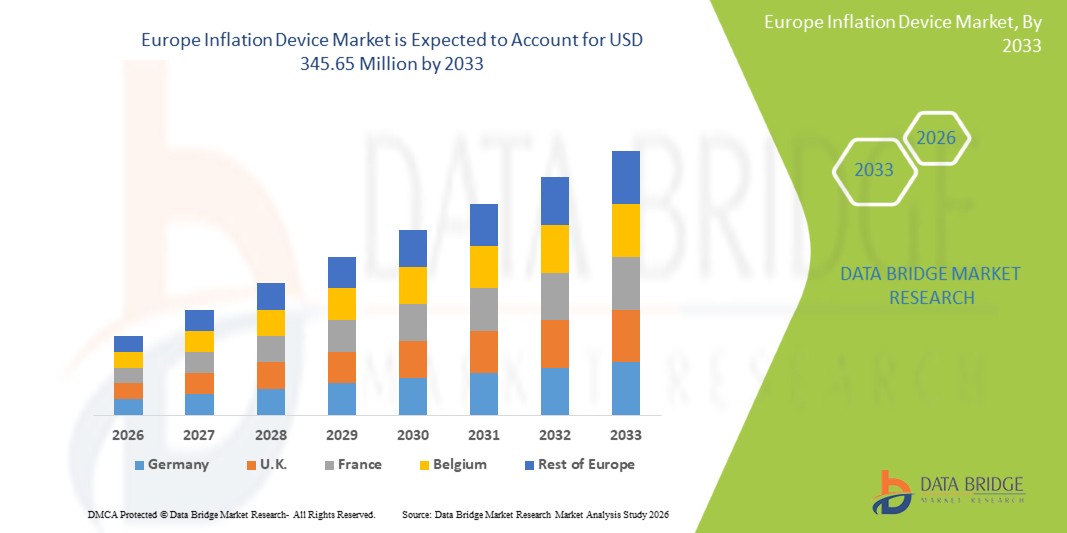
- El tamaño del mercado del dispositivo de inflación de Europa se valoróUSD 246,81 millones en 2025y se espera que alcanceUSD 345,65 millones en 2033, aCAGR of 4.30%durante el período previsto
- El crecimiento del mercado se debe principalmente a la creciente prevalencia de enfermedades cardiovasculares yhipertensiónen todos los países europeos, lo que está impulsando una mayor demanda de dispositivos de inflación precisos y fiables en hospitales, clínicas y entornos de salud en el hogar
- Además, los avances en tecnologías de inflación digitales y automatizadas, junto con la creciente conciencia de diagnóstico y monitoreo tempranos, están fomentando a los proveedores de atención médica y a los pacientes a adoptar estos dispositivos, apoyando así la expansión del mercado. El aumento de las iniciativas gubernamentales para promover la atención preventiva de la salud aumenta la adopción de dispositivos de inflación en toda la región
¿Cuáles son los principales Takeaways of Europe Inflation Device Market
- Los dispositivos de inflación, utilizados para medir y controlar la presión arterial y ayudar a procedimientos mínimamente invasivos, son cada vez más esenciales en hospitales, laboratorios de intervención y clínicas debido a su precisión, facilidad de uso e integración con el equipo médico moderno
- La creciente demanda de dispositivos de inflación se debe principalmente a la creciente prevalencia de enfermedades cardiovasculares, trastornos vasculares periféricos y otras condiciones crónicas en toda Europa, además de la adopción creciente de procedimientos de intervención e iniciativas preventivas de salud
- Alemania dominó el mercado de dispositivos de inflación de Europa con la mayor cuota de ingresos del 37,9% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, alto gasto sanitario y fuerte presencia de los principales fabricantes de dispositivos médicos, con hospitales y laboratorios de intervención que lideran la adopción
- Se espera que Polonia sea el país de mayor crecimiento en el mercado de dispositivos de inflación de Europa durante el período previsto, impulsado por el aumento de las inversiones sanitarias, la sensibilización sobre los procedimientos cardiovasculares y periféricos y la modernización de las instalaciones médicas
- El segmento de dispositivos de inflación digital dominaba el mercado de dispositivos de inflación de Europa con una cuota de mercado del 47,2% en 2025, impulsada por su alta precisión, operación fácil de usar y capacidad para apoyar la cardiología intervencionista y los procedimientos vasculares periféricos de manera efectiva
Report Scope and Europe Inflation Device Market Segmentation
|
Atributos |
Europe Inflation Device Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Europa
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuáles son las tendencias del mercado de dispositivos de inflación en Europa
“Integration of Digital Monitoring and Automated Features”
- Una tendencia significativa y aceleradora en el mercado de dispositivos de inflación de Europa es la creciente integración de la vigilancia digital y las características automatizadas de inflación, mejorando la precisión, la facilidad de uso y la eficiencia del flujo de trabajo en entornos clínicos e intervencionales
- Por ejemplo, los dispositivos de inflación digital con control automatizado de presión permiten a los clínicos establecer presiones dianas para cardiología intervencionista o procedimientos vasculares periféricos, reduciendo ajustes manuales y errores de procedimiento
- Los dispositivos digitales avanzados también proporcionan monitoreo y registro de datos en tiempo real, lo que permite a los proveedores de atención médica seguir las tendencias de presión y el rendimiento de los dispositivos, apoyando una mejor toma de decisiones clínicas y seguridad procesal
- La integración de conectividad inalámbrica y compatibilidad conRegistro electrónico de salud(EHR) los sistemas permiten la transferencia perfecta de datos de dispositivos para el monitoreo y registro de pacientes, mejorando la eficiencia operativa
- Esta tendencia hacia dispositivos de inflación inteligentes, automatizados e interconectados está impulsando tasas de adopción más altas entre hospitales y laboratorios de intervención, ya que empresas como Merit Medical están desarrollando dispositivos con control digital preciso, inflación automatizada y características de conectividad de datos
- La demanda de dispositivos de inflación con monitoreo digital integrado y capacidades automatizadas está creciendo rápidamente tanto en hospitales como en clínicas, ya que los proveedores de atención médica priorizan cada vez más la exactitud, eficiencia y seguridad de los pacientes
Dinámica del mercado de dispositivos de inflación de Europa
Conductor
“Rising Cardiovascular Disease Prevalence and Interventional Procedures”
- La creciente prevalencia de enfermedades cardiovasculares, hipertensión y trastornos vasculares periféricos en Europa es un factor importante para la creciente demanda de dispositivos de inflación en entornos clínicos e intervencionistas
- Por ejemplo, en marzo de 2025, B. Braun introdujo un dispositivo de inflación digital de próxima generación para procedimientos de cardiología intervencionista, diseñado para mejorar la precisión y eficiencia procesal, destacando la tendencia de la adopción tecnológicamente avanzada de dispositivos
- Los hospitales y los laboratorios de intervención buscan dispositivos de inflación precisos, fiables y fáciles de utilizar para apoyar diversos procedimientos, como el despliegue de stents y la entrega de fluidos, lo que contribuye a la expansión del mercado
- Aumentar la conciencia sobre la atención preventiva y la intervención temprana es motivar a los proveedores de atención médica a invertir en dispositivos de inflación automatizados y digitales para mejores resultados de los pacientes
- La conveniencia del control automatizado de la presión, el registro de datos y la integración con los flujos de trabajo clínicos favorece la adopción en hospitales, clínicas y laboratorios de intervención, mientras que la tendencia creciente de los procedimientos mínimamente invasivos está apoyando el crecimiento del mercado
- Ampliación de la infraestructura sanitaria y modernización de hospitales en países como Alemania, Francia y Polonia están facilitando una mayor adopción de dispositivos de inflación avanzados
- Las iniciativas gubernamentales y las políticas de reembolso que apoyan los procedimientos de intervención y la atención cardiovascular están incentivando a los proveedores de atención médica a invertir en dispositivos de inflación fiables y automatizados
Restraint/Challenge
“High Device Costs and Regulatory Compliance Hurdles”
- El costo relativamente alto de los dispositivos avanzados de inflación digital y automatizada en comparación con las alternativas manuales plantea un reto para la adopción, en particular en clínicas más pequeñas o en entornos de salud sensibles a los precios
- Por ejemplo, algunos hospitales de Europa oriental han retrasado la adquisición de dispositivos de alta inflación digital debido a limitaciones presupuestarias y consideraciones de costos, a pesar de sus ventajas operacionales
- El cumplimiento de las estrictas regulaciones europeas de dispositivos médicos, incluyendo el marcado CE y las normas ISO, puede aumentar los costos de desarrollo y operativo para los fabricantes, potencialmente ralentizando la penetración del mercado
- Además, las preocupaciones relativas al mantenimiento de dispositivos, las necesidades de calibración y la capacitación técnica para el personal pueden dificultar la adopción, especialmente en las regiones con conocimientos técnicos limitados
- Si bien los precios están estabilizando gradualmente y los dispositivos digitales más asequibles están entrando en el mercado, superar los retos reglamentarios, costos y capacitación será crucial para el crecimiento sostenido del mercado de dispositivos de inflación de Europa
- Los problemas de interoperabilidad de dispositivos con los sistemas clínicos existentes pueden plantear desafíos para la integración sin problemas, limitando la adopción en algunos hospitales y clínicas
- Sensibilización y capacitación limitadas entre el personal sanitario acerca de los beneficios de los dispositivos avanzados de inflación digital pueden frenar la transición de sistemas manuales a sistemas automatizados en determinadas regiones
Europa del mercado del dispositivo de la inflación
El mercado se segmenta por tipo, capacidad, aplicación, presión, función, usuario final y canal de distribución.
- Por tipo
Sobre la base del tipo, el mercado de dispositivos de inflación de Europa se segmenta en dispositivos de inflación analógicos y dispositivos de inflación digital. El segmento de dispositivos de inflación digital dominaba el mercado con la mayor cuota de ingresos del mercado del 47,2% en 2025, impulsada por su alta precisión, control de presión automatizado y compatibilidad con procedimientos intervencionistas como cardiología y tratamientos vasculares periféricos. Los hospitales y los laboratorios de intervención prefieren dispositivos digitales para monitorear, registrar datos e integrarse en tiempo real con registros electrónicos de salud, mejorar la eficiencia procesal y la seguridad de los pacientes. Los dispositivos digitales también admiten conectividad inalámbrica, permitiendo la transferencia de datos sin costuras e integración del flujo de trabajo. Las características automatizadas como el despliegue de stent y las alarmas de presión aumentan la precisión clínica. La adopción de dispositivos digitales está respaldada además por aumentar la conciencia sobre los procedimientos mínimamente invasivos y la atención preventiva. Los dispositivos digitales también proporcionan un rendimiento consistente en múltiples procedimientos, reduciendo la probabilidad de errores manuales. La innovación continua de los fabricantes, incluyendo análisis predictivos y diseños ergonómicos mejorados, refuerza el dominio del segmento.
Se prevé que el segmento del dispositivo de inflación analógica sea testigo del crecimiento más rápido de 2026 a 2033 debido a su simplicidad, menor costo y idoneidad para clínicas y hospitales más pequeños. Los dispositivos analógicos son ampliamente utilizados para el monitoreo rutinario y procedimientos no intervencionales, donde las restricciones presupuestarias limitan la adopción de dispositivos digitales. Se valoran para facilidad de uso, mantenimiento mínimo y rendimiento confiable en entornos clínicos básicos. Los dispositivos analógicos requieren un entrenamiento técnico mínimo y son altamente confiables en entornos hospitalarios variados. Su asequibilidad los hace atractivos en mercados europeos emergentes. Los dispositivos analógicos continúan manteniendo una fuerte demanda debido a la confianza clínica y disponibilidad de larga data. También se prefieren en regiones donde la integración de dispositivos digitales no es factible, asegurando la atención de pacientes ininterrumpida.
- Por Capacidad
Sobre la base de la capacidad, el mercado se segmenta en dispositivos de inflación de 20 ml, 25 ml, 30 ml y 60 ml. El segmento de dispositivos de inflación de 30 ml dominó el mercado en 2025 debido a su versatilidad y idoneidad para la mayoría de los procedimientos de intervención, incluyendo el despliegue de stent y la entrega de fluidos. Los hospitales y los laboratorios de intervención prefieren dispositivos de 30 ml, ya que proporcionan suficiente capacidad para múltiples procedimientos sin ajustes frecuentes, mejorando la eficiencia del flujo de trabajo. Los dispositivos estandarizados de 30 ml garantizan la compatibilidad con una amplia gama de catéteres e instrumentos de intervención, simplificando el entrenamiento y el uso. Son ampliamente apoyados por los fabricantes y son la opción predeterminada en muchas instalaciones sanitarias europeas. El segmento se beneficia de una fuerte adopción clínica, alta fiabilidad y eficacia en función de los costos. La adopción de dispositivos de 30 ml también está respaldada por la normalización procesal y la facilidad de mantenimiento. Se prefieren tanto para intervenciones rutinarias como complejas, lo que les convierte en una opción versátil para los hospitales.
Se espera que el segmento de dispositivos de inflación de 60 ml sea testigo del crecimiento más rápido durante el período previsto debido al aumento del uso en procedimientos complejos de intervención que requieren mayores volúmenes de fluidos o inflacións secuenciales. Se prefieren dispositivos de gran capacidad en cardiología avanzada y procedimientos vasculares periféricos. Estos dispositivos reducen la necesidad de ciclos de inflación repetidos, ahorrando tiempo y mejorando la eficiencia procesal. La adopción está respaldada por la expansión de centros de intervención de alto volumen en toda Europa. Los dispositivos de alta capacidad proporcionan flexibilidad para los procedimientos de múltiples etapas y las intervenciones más largas. Se les exige cada vez más en laboratorios especializados donde la complejidad procesal requiere dispositivos fiables de alto volumen.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en cardiología intervencionista, procedimientos vasculares periféricos, radiología intervencionista, procedimientos urológicos, procedimientos gastroenterológicos y otros. El segmento de cardiología intervencionista dominó el mercado en 2025, impulsado por la alta prevalencia de enfermedades cardiovasculares y el creciente número de procedimientos mínimamente invasivos. Los hospitales y laboratorios de intervención utilizan ampliamente dispositivos de inflación para el despliegue de stent, la angioplastia de globos y otras intervenciones cardíacas. La precisión y fiabilidad son esenciales, lo que impulsa la adopción de dispositivos automáticos y digitales. La serie de sesiones se beneficia de un fuerte apoyo al reembolso y de grandes volúmenes de procedimiento en Alemania, Francia y el Reino Unido. La vigilancia digital y la registro de datos refuerzan aún más el dominio del segmento. Los hospitales también prefieren dispositivos de cardiología intervencionista para la estandarización y entrenamiento del personal. El aumento de los avances tecnológicos en las intervenciones de cardiología también favorece el crecimiento del mercado para este segmento.
Se prevé que el segmento de procedimientos vasculares periféricos sea testigo del crecimiento más rápido de 2026 a 2033 debido a la conciencia cada vez mayor de las enfermedades de las arterias periféricas, la demanda creciente de intervenciones mínimamente invasivas y la adopción de dispositivos de inflación avanzados capaces de apoyar diversos procedimientos vasculares. El crecimiento se apoya en el aumento de las inversiones en centros vasculares especializados. Los procedimientos vasculares periféricos requieren precisión, lo que impulsa la demanda de dispositivos avanzados de inflación digital. El aumento de la prevalencia de trastornos vasculares periféricos entre la población envejecida contribuye aún más a la adopción. Los hospitales están ampliando los servicios de intervención para abordar las complicaciones vasculares de manera eficiente. Los dispositivos de inflación digital facilitan procedimientos más seguros y más rápidos en las intervenciones periféricas, acelerando el crecimiento.
- Presión
Sobre la base de la presión, el mercado se segmenta en 30 atm, 40 atm, 55 atm y otros. El segmento de 30 atm dominó el mercado en 2025 ya que es ampliamente utilizado en procedimientos de intervención estándar y proporciona suficiente presión para la mayoría de las aplicaciones de despliegue de stent y entrega de fluidos. Hospitales y laboratorios de intervención prefieren dispositivos de 30 atm para seguridad, consistencia y fiabilidad. Son compatibles con la mayoría de catéteres y herramientas de intervención, haciéndolos estándar en la práctica clínica. La adopción es apoyada por una fuerte confianza clínica y facilidad de manejo. La serie de sesiones también simplifica la capacitación del personal y la normalización de los procedimientos. Los dispositivos de 30 atm son rentables y están ampliamente disponibles, por lo que son una opción preferida para la mayoría de los hospitales europeos. Su confiabilidad y sencillez los hacen ideales para los procedimientos de rutina en hospitales grandes y pequeños.
Se espera que el segmento de 55 munición sea testigo del crecimiento más rápido de 2026 a 2033 debido a su aplicación en procedimientos de alta presión como cardiología compleja e intervenciones periféricas. Se requieren dispositivos de presión superior para procedimientos avanzados para garantizar el éxito procesal. La adopción está impulsada por el creciente número de intervenciones complejas y la disponibilidad de diseños avanzados de dispositivos. Los hospitales que realizan procedimientos de alto riesgo prefieren aparatos de 55 m para mantener la seguridad procesal. El aumento de la demanda de dispositivos de alta presión también está impulsado por el aumento de centros de intervención especializados en Europa.
- Por función
Sobre la base de la función, el mercado se segmenta en el despliegue de stent y la entrega de fluidos. El segmento de despliegue de stent dominaba el mercado en 2025 debido al uso generalizado en cardiología intervencionista y el requisito crítico para la colocación precisa. Los dispositivos de inflación digital con control automatizado y retroalimentación en tiempo real son muy preferidos para el despliegue de stent, asegurando la exactitud procesal. Los hospitales priorizan la precisión, seguridad e integración con los sistemas de monitoreo clínico. El segmento se beneficia de directrices clínicas sólidas que recomiendan la inflación automatizada. La adopción se ve impulsada por mayores tasas de éxito procesal y menores riesgos de complicación. Los dispositivos de implementación de Stent también mejoran la eficiencia procesal y reducen los errores del operador. Los hospitales y los laboratorios de intervención prefieren dispositivos de despliegue de stent para protocolos estandarizados y procedimientos más seguros.
Se espera que el segmento de suministro de fluidos sea testigo del crecimiento más rápido de 2026 a 2033 debido al aumento de la demanda de procedimientos mínimamente invasivos que requieren una administración precisa de fluidos, en particular en las intervenciones vasculares y gastroenterológicas periféricas. El segmento está respaldado por avances tecnológicos e integración con sistemas de monitoreo digital. Los dispositivos de entrega Fluid ofrecen versatilidad para intervenciones multiprocedimiento y mejora la seguridad procesal. Sensibilizar las normas de seguridad de los pacientes fomenta la adopción de dispositivos de entrega de fluidos. Las clínicas y hospitales están incorporando cada vez más dispositivos automatizados de suministro de fluidos para mejorar la eficiencia.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en hospitales, laboratorios de intervención y clínicas. El segmento de hospitales dominó el mercado en 2025, impulsado por infraestructura avanzada, volúmenes de procedimiento elevados y adopción de dispositivos de inflación automatizados. Los hospitales priorizan la precisión, seguridad e integración digital, apoyando el dominio. Las economías de escala y los canales de adquisición estructurados facilitan la adopción de dispositivos de alta gama. Los hospitales suelen realizar ensayos clínicos y la adopción temprana de nuevas tecnologías, lo que aumenta la cuota de mercado. El segmento se beneficia de las inversiones en curso en equipo de intervención avanzado. Los hospitales también proporcionan formación y flujos de trabajo de procedimiento normalizados, aumentando la dependencia en dispositivos automatizados.
Se espera que el segmento de laboratorios intervencionistas sea testigo del crecimiento más rápido de 2026 a 2033 debido al creciente número de procedimientos especializados mínimamente invasivos. El crecimiento está impulsado por la inversión en infraestructuras específicas para procedimientos y la adopción de dispositivos de alta precisión. Los laboratorios intervencionales se benefician de la integración digital de dispositivos, la eficiencia del flujo de trabajo y los tiempos de procedimiento reducidos. El aumento de los volúmenes de procedimiento y los servicios vasculares especializados contribuyen al crecimiento del segmento. El segmento está adoptando cada vez más dispositivos automatizados y de alta capacidad para mejorar los resultados de los pacientes.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en licitación directa, ventas al por menor y distribuidores externos. El segmento de licitación directa dominó el mercado en 2025 debido a la adquisición a gran escala por hospitales y laboratorios de intervención mediante contratos institucionales y licitaciones gubernamentales. La licitación directa facilita las relaciones con los proveedores, los precios negociados y los acuerdos de servicio a largo plazo. Los hospitales se benefician de paquetes agrupados que incluyen entrenamiento, mantenimiento y garantía. La adopción cuenta además con el apoyo de cadenas de suministro previsibles y la eficiencia de las adquisiciones. Se prefiere la licitación directa para dispositivos digitales de alto valor con necesidades complejas de mantenimiento. Este canal garantiza la entrega oportuna, el apoyo y el cumplimiento de las normas reglamentarias.
Se espera que el segmento de distribuidores de terceros sea testigo del crecimiento más rápido de 2026 a 2033 debido a un mayor alcance a clínicas más pequeñas y hospitales emergentes. Los distribuidores permiten el acceso a dispositivos analógicos y digitales en toda Europa. El crecimiento está respaldado por la ampliación de la infraestructura sanitaria y las redes de distribuidores en regiones submerecidas. Los distribuidores también proporcionan apoyo técnico y capacitación a instalaciones más pequeñas, mejorando la adopción. Facilitan la adquisición económica para hospitales y clínicas más pequeños. Aumentar las alianzas entre distribuidores y fabricantes aumentan la disponibilidad de dispositivos y la penetración del mercado.
Europe Inflation Device Market Regional Analysis
- Alemania dominó el mercado de dispositivos de inflación de Europa con la mayor cuota de ingresos del 37,9% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, alto gasto sanitario y fuerte presencia de los principales fabricantes de dispositivos médicos, con hospitales y laboratorios de intervención que lideran la adopción
- Los hospitales y los laboratorios de intervención en Alemania valoran altamente las capacidades de precisión, fiabilidad y vigilancia en tiempo real ofrecidas por dispositivos de inflación modernos, que mejoran la seguridad procesal, mejoran la eficiencia del flujo de trabajo y apoyan la integración con registros electrónicos de salud
- Francia y el Reino Unido son mercados significativos en la región, con proveedores de atención médica priorizando dispositivos de alta precisión para cardiología intervencionista, procedimientos vasculares periféricos y cirugías mínimamente invasivas, apoyando resultados clínicos consistentes en los principales hospitales
The Germany Inflation Device Market Insight
El mercado de dispositivos de inflación de Alemania captó la mayor cuota de ingresos en 2025, alimentada por la infraestructura sanitaria avanzada del país, volúmenes de procedimiento altos y énfasis en la precisión clínica. Hospitales y clínicas especializadas priorizan dispositivos de alta precisión para cardiología intervencionista, vascular periférica y procedimientos de radiología. La adopción cuenta además con el apoyo de políticas de reembolso, iniciativas gubernamentales para la atención cardiovascular y la preferencia por dispositivos tecnológicamente avanzados con capacidad de vigilancia digital.
France Inflation Device Market Insight
Se espera que el mercado de dispositivos de inflación de Francia se amplíe en un CAGR considerable durante el período de previsión, impulsado por el aumento de los volúmenes de procedimiento en cardiología intervencionista y tratamientos vasculares periféricos. Los hospitales y clínicas están adoptando dispositivos de inflación digital para garantizar la eficiencia procesal, minimizar los errores y mejorar la seguridad de los pacientes. Aumentar la conciencia de las intervenciones mínimamente invasivas y los marcos de reembolso de apoyo fomentan aún más la adopción. Francia también ve actualizaciones constantes desde dispositivos analógicos a digitales, especialmente en centros urbanos de salud.
U.K. Inflation Device Market Insight
Se prevé que el mercado de dispositivos de inflación de los Estados Unidos crezca en un CAGR notable, alimentado por el creciente número de intervenciones cardiovasculares y vasculares y la creciente demanda de dispositivos automatizados de alta precisión. Los hospitales se centran en la integración con los registros electrónicos de salud y los sistemas de vigilancia en tiempo real, el apoyo a la eficiencia del flujo de trabajo y los procedimientos estandarizados. La adopción de dispositivos de inflación digital en laboratorios intervencionistas se ve estimulada por directrices clínicas que hacen hincapié en la seguridad y la precisión. La infraestructura sanitaria avanzada del país y la mano de obra calificada apoyan el crecimiento sostenido.
Poland Inflation Device Market Insight
Se espera que el mercado de dispositivos de inflación de Polonia crezca en un importante CAGR durante el período previsto, impulsado por el aumento de las inversiones en infraestructura sanitaria, modernización de hospitales y el aumento de los volúmenes de procedimiento. Los hospitales y clínicas están adoptando gradualmente dispositivos de inflación digitales y automatizados para mejorar la exactitud procesal, la seguridad y la eficiencia operacional. Las iniciativas gubernamentales para ampliar procedimientos mínimamente invasivos y programas de capacitación para profesionales de la salud están apoyando aún más la adopción. El mercado está presenciando mejoras de dispositivos analógicos a digitales, especialmente en hospitales urbanos y centros de intervención especializados. Polonia está surgiendo como uno de los mercados de mayor crecimiento en Europa oriental debido a la creciente conciencia sobre las enfermedades cardiovasculares y vasculares y el creciente acceso a tecnología médica avanzada.
¿Cuáles son las mejores empresas en Europa mercado de dispositivos de inflación
La industria de dispositivos de inflación de Europa está dirigida principalmente por empresas bien establecidas, incluyendo:
- Boston Scientific Corporation (Estados Unidos)
- Medtronic (Irlanda)
- B. Braun SE (Alemania)
- Cook (U.S.)
- Teleflex Incorporated (Estados Unidos)
- CONMED Corporation (Estados Unidos)
- Merit Medical Systems, Inc. (U.S.)
- Cardenal Health (Estados Unidos)
- Olympus Corporation (Japón)
- Terumo Corporation (Japón)
- iVascular S.L.U. (España)
- Biosensors International Group, Ltd. (Suiza)
- Biotronik SE ' Co. KG (Alemania)
- Vygon SAS (Francia)
- US Endovascular, LLC (U.S.)
- AngioDynamics, Inc. (U.S.)
- C.R. Bard (Estados Unidos)
- Stryker (Estados Unidos)
- NIPRO CORPORATION (Japón)
¿Cuáles son los desarrollos recientes en Europa mercado de dispositivos de inflación
- En agosto de 2025, MicroPort CardioFlow MedTech recibió la aprobación de CE-mark para su catéter de globo Alwide® Plus Balloon Catheter, lo que lo hizo el cuarto producto de la empresa despejado para el mercado europeo. La aprobación permite su uso en TAVI y procedimientos de intervención conexos, lo que podría impulsar la demanda de dispositivos de inflación en toda Europa
- En agosto de 2025, Getinge anunció la reincorporación de la marca CE de la UE para su bomba de globo intraaórtico (IABP), después de una suspensión temporal desde marzo de 2024. La reincorporación sigue mejoras de diseño y esfuerzos de cumplimiento regulatorio, lo que significa que el dispositivo puede ser suministrado de nuevo en los países de CE-mark por Q4 2025
- En mayo de 2024, Merit Medical Systems lanzó la herramienta de inflación analógica basixSKY Inflation Device diseñado para una inflación rápida y facilidad de uso ampliando su cartera de productos utilizada en procedimientos de angioplastia y stent. Mientras el lanzamiento estaba en los Estados Unidos, Merit sirve a mercados globales incluyendo Europa; estos nuevos productos suelen influir en la oferta y la dinámica competitiva para dispositivos de inflación internacional
- En abril de 2024, el mercado europeo de catéteres de globo no compatibles de alta presión vio una expansión notable, especialmente en Alemania, donde se realizan grandes volúmenes de procedimientos de intervención como PCI y TAVI. Este aumento de la demanda de dispositivos de inflación en toda Europa
- En noviembre de 2022, Merit Medical lanzó otro dispositivo ergonómico, basixALPHA Inflation Device, destinado a simplificar la angioplastia a través de la preparación de una mano y la inflación simplificada. Esto aumenta la gama de dispositivos de inflación disponibles a nivel mundial y puede acelerar la adopción en clínicas y laboratorios de intervención, incluidas las instalaciones europeas que generan productos internacionales
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











