



Segmentación del mercado europeo de herramientas eléctricas quirúrgicas por producto (pieza de mano, desechables y accesorios), tecnología (herramientas eléctricas, herramientas a batería, herramientas neumáticas, etc.), tipo de dispositivo (herramientas para huesos grandes, pequeños y medianos), aplicación (cirugía ortopédica, otorrinolaringológica, neurológica, dental, cardiotorácica, etc.), usuario final (hospitales, centros de cirugía ambulatoria, clínicas, etc.), canal de distribución (licitaciones directas y distribución a terceros): tendencias del sector y pronóstico hasta 2033.
¿Qué es Europa Surgical Power Tools Market Size and Growth Rate
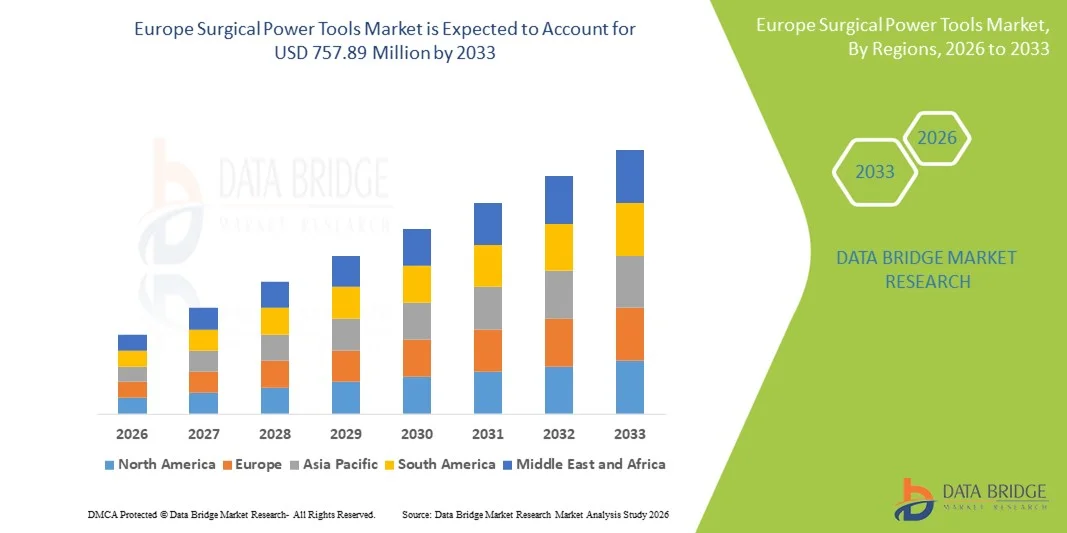
- Según el análisis de investigación del mercado de datos, el tamaño del mercado de las herramientas de energía quirúrgica de Europa fue valoradoUSD 537.04 millones en 2025y se espera que alcanceUSD 757.89 million by 2033, aCAGR of 4.40%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por el creciente volumen de procedimientos quirúrgicos que aumenta la prevalenciatrastornos musculoesqueléticos, y creciente adopción de herramientas quirúrgicas tecnológicamente avanzadas, propulsadas por baterías y ergonómicas en hospitales y centros quirúrgicos ambulatorios
- Además, la innovación continua en herramientas de energía quirúrgica, incluyendo instrumentos eléctricos y a batería con mejor portabilidad, precisión e integración con flujos de trabajo quirúrgicos modernos, junto con infraestructuras de asistencia sanitaria y marcos regulatorios en los principales países europeos, está impulsando una mayor demanda de soluciones quirúrgicas fiables, eficientes y fáciles de usar, lo que aumenta significativamente el crecimiento del mercado.
Tamaño del mercado
- Valor del mercado europeo (2025): USD 537.04 billón
- Valor de mercado esperado (2033): USD 757.89 Billón
- Predicción de CAGR (2026–2033): 4.40%
¿Cuáles son los principales Takeaways of Europe Surgical Power Tools Market
- Las herramientas eléctricas quirúrgicas, incluyendo instrumentos eléctricos, neumáticos y a batería, son cada vez más esenciales en modernas salas de operaciones para procedimientos ortopédicos, neurocirugía y cirugía general debido a su mayor precisión, velocidad y capacidad para reducir la fatiga del cirujano al tiempo que mejora los resultados del paciente
- La creciente demanda de herramientas de energía quirúrgica se alimenta principalmente por el creciente volumen de procedimientos quirúrgicos, el aumento de la prevalencia de trastornos musculoesqueléticos y la creciente adopción de instrumentos avanzados, ergonómicos e integrados tecnológicamente en hospitales y centros quirúrgicos
- Alemania dominó el mercado de herramientas de energía quirúrgica de Europa con la mayor cuota de ingresos del 28,5% en 2025, caracterizada por una robusta infraestructura sanitaria, alta adopción de tecnologías médicas avanzadas, y la presencia de actores clave de la industria, con procedimientos ortopédicos y neuroquirúrgicos que impulsan una demanda sustancial tanto para nuevas instalaciones como actualizaciones de herramientas
- Se espera que Polonia sea el país de mayor crecimiento en el mercado durante el período previsto, debido al aumento de las inversiones sanitarias, el aumento de las capacidades hospitalarias y el mayor acceso a las tecnologías quirúrgicas modernas
- El segmento de cirugía ortopédica dominaba el mercado de herramientas quirúrgicas de Europa con una cuota de mercado del 47,5% en 2025, impulsada por su papel crítico en cirugías de reemplazo y trauma en conjunto, junto con innovaciones continuas que mejoran precisión, portabilidad y eficiencia quirúrgica
Report Scope and Europe Surgical Power Tools Market Segmentation
|
Atributos |
Europe Surgical Power Tools Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Europa
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en Europa Surgical Power Tools Market
Precisión avanzada e innovaciones ergonómicas
- Una tendencia significativa y aceleradora en el mercado europeo de herramientas eléctricas quirúrgicas es el desarrollo de instrumentos de precisión avanzados con diseños ergonómicos que reducen la fatiga del cirujano y mejoran la precisión procesal. Esta tendencia está conformando expectativas para herramientas quirúrgicas de alto rendimiento y fácil de usar
- Por ejemplo, Stryker’s CORE Surgical Power System combina diseño ligero con control de par mejorado, permitiendo a los cirujanos realizar procedimientos complejos con menor esfuerzo y mayor precisión. Del mismo modo, las herramientas eléctricas de DePuy Synthes cuentan con componentes modulares que se pueden adaptar para diversas cirugías ortopédicas y traumáticas
- La integración de características inteligentes, como el monitoreo de pares en tiempo real, alertas de estado de la batería y control de velocidad adaptativo, está mejorando la eficiencia operativa en las salas de operaciones. Por ejemplo, algunos simulacros quirúrgicos medtronicos incluyen sensores que ajustan automáticamente la velocidad según la densidad ósea, reduciendo el riesgo de errores de procedimiento
- La creciente adopción de herramientas de potencia quirúrgica sin cables y sin batería facilita la movilidad y la flexibilidad en el OR, permitiendo a los hospitales simplificar el flujo de trabajo y reducir el tiempo de configuración manteniendo altos niveles de esterilización y seguridad
- Las empresas también se centran en las características de conectividad inalámbrica, permitiendo que las herramientas eléctricas se sincronicen con los sistemas hospitalarios de TI para el monitoreo de rendimiento y mantenimiento predictivo
- Esta tendencia hacia la precisión, la ergonomía y la integración inteligente es fundamentalmente remodelando las expectativas de los cirujanos para los instrumentos quirúrgicos. En consecuencia, empresas como Zimmer Biomet están desarrollando herramientas de potencia quirúrgica de próxima generación con mayor retroalimentación en par, accesorios modulares y una mejor interfaz de usuario
- La demanda de herramientas de energía quirúrgica que ofrecen ergonomía avanzada, precisión y características inteligentes está creciendo rápidamente a través de ortopédicos,neurocirugía,y segmentos de cirugía general, ya que los hospitales priorizan cada vez más la eficiencia, la seguridad del paciente y los resultados quirúrgicos
Europe Surgical Power Tools Market Dynamics
Conductor
Aumento de los procedimientos quirúrgicos y la adopción tecnológica
- El creciente volumen de procedimientos quirúrgicos, en particular intervenciones ortopédicas y neuroquirúrgicas, junto con la rápida adopción de instrumentos tecnológicos avanzados, es un factor importante para aumentar la demanda de herramientas de energía quirúrgica
- Por ejemplo, en marzo de 2025, Stryker lanzó su actual sistema de perforación quirúrgica CORE 2 en hospitales europeos, integrando el monitoreo de pares en tiempo real y mejoras ergonómicas para mejorar los resultados quirúrgicos. Se espera que esas innovaciones de empresas clave impulsen el crecimiento del mercado durante el período previsto
- A medida que las instalaciones sanitarias se centran en mejorar la eficiencia quirúrgica y los resultados de los pacientes, las herramientas de energía quirúrgica proporcionan alta precisión, menor tiempo de operación y adaptabilidad en múltiples procedimientos, ofreciendo una actualización convincente sobre instrumentos manuales
- Además, las iniciativas gubernamentales que promueven la modernización de la infraestructura quirúrgica y las inversiones en la expansión hospitalaria están aumentando la adopción de instrumentos quirúrgicos asistidos por el poder en toda Europa
- La comodidad de las herramientas inalámbricas y modulares, junto con la integración perfecta en los flujos de trabajo quirúrgicos, son factores clave que impulsan la adopción de herramientas de energía quirúrgica en hospitales y centros quirúrgicos ambulatorios. La tendencia hacia cirugías mínimamente invasivas y técnicas quirúrgicas avanzadas contribuye además al crecimiento del mercado
- Aumentar las alianzas entre los fabricantes de herramientas quirúrgicas y los proveedores de atención médica para programas de capacitación está impulsando la adopción, ya que los cirujanos obtienen familiaridad con las herramientas avanzadas y reconocen sus beneficios para los resultados de los pacientes
- El aumento de la inversión en investigación y desarrollo para tecnologías quirúrgicas innovadoras, incluidos sistemas de orientación asistidos por AI y simulacros de detección ósea, está acelerando aún más la demanda de mercado en toda Europa
Restraint/Challenge
Cumplimiento de alto costo y regulación
- El elevado costo inicial de las herramientas quirúrgicas avanzadas y los gastos de mantenimiento en curso suponen un reto importante para una mayor penetración del mercado, en particular para los pequeños hospitales o clínicas con presupuestos limitados
- Por ejemplo, los informes de limitaciones presupuestarias en los hospitales regionales han retrasado la adopción de simulacros y sistemas quirúrgicos de primera calidad, lo que ha hecho que algunas instituciones sigan utilizando instrumentos manuales tradicionales
- Garantizar el cumplimiento de las estrictas regulaciones europeas de dispositivos médicos y obtener marcas CE para nuevos productos es crítico y puede retrasar los lanzamientos de productos, lo que impacta la entrada oportuna del mercado. Empresas como DePuy Synthes y Zimmer Biomet invierten fuertemente en aprobaciones regulatorias para hacer frente a estos desafíos
- Si bien los precios están disminuyendo gradualmente debido a los avances tecnológicos y las ofertas competitivas, la prima percibida para herramientas de alta potencia quirúrgica todavía puede obstaculizar la adopción en mercados sensibles a los costos o hospitales más pequeños
- Las políticas de reembolso incongruentes de instrumentos y procedimientos quirúrgicos en los países europeos también pueden limitar las adquisiciones por los hospitales, reduciendo la penetración del mercado en determinadas regiones
- Las perturbaciones de la cadena de suministro, como los retrasos en componentes de alta precisión o baterías, pueden afectar la disponibilidad de herramientas de energía quirúrgica, lo que influye en la capacidad de los hospitales de adoptar rápidamente nuevos instrumentos
- Superar estos desafíos mediante diseños modulares y eficientes en función de los costos, aprobaciones regulatorias simplificadas y opciones de financiación hospitalaria será vital para el crecimiento sostenido del mercado en Europa
- Se está empezando a centrar más la atención en los modelos de arrendamiento y alquiler de herramientas de energía quirúrgica como solución para reducir los costos iniciales y fomentar la adopción entre hospitales y clínicas con recursos presupuestarios
Europa Surgical Power Tools Market Scope
El mercado se segmenta sobre la base de producto, tecnología, tipo de dispositivo, aplicación, usuario final y canal de distribución.
- Por producto
Sobre la base del producto, el mercado se segmenta en piezas de mano, desechables y accesorios. El segmento de la pieza dominó el mercado con la mayor cuota de ingresos en 2025, impulsada por su papel crítico en la potenciación de instrumentos quirúrgicos a través de procedimientos ortopédicos, neurológicos y dentales. Las piezas ofrecen alta precisión, control de pares y regulación de velocidad, permitiendo a los cirujanos realizar cirugías complejas de manera eficiente. Los hospitales y centros quirúrgicos ambulatorios prefieren piezas manuales duraderas y ergonómicas que reducen la fatiga durante largos procedimientos. Su diseño modular permite la compatibilidad con múltiples perforaciones, sierras y reameres, mejorando la utilidad a través de departamentos. La integración de características inteligentes, como monitorización de par en tiempo real y alertas de estado de batería, está aumentando aún más la adopción. En general, los manuales siguen siendo esenciales para las instituciones que buscan fiabilidad, versatilidad y eficiencia quirúrgica.
Se espera que el segmento desechables y accesorios sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por el aumento del uso de brocas de un solo uso,cuchillas sierra, y accesorios esterilizables para mantener la higiene y reducir el riesgo de infección. Su asequibilidad, sustitución fácil y compatibilidad con piezas avanzadas aumentan la demanda. Los hospitales están adoptando cada vez más estos artículos para procedimientos mínimamente invasivos y cirugías especializadas. El creciente enfoque regulatorio en la esterilización y la seguridad de los pacientes también impulsa la adopción. Además, los desechables soportan sistemas modulares de piezas de mano, proporcionando flexibilidad y eficiencia operacional. Su uso está aumentando constantemente en entornos de salud públicos y privados.
- By Technology
Sobre la base de la tecnología, el mercado se segmenta en herramientas eléctricas operadas, herramientas eléctricas impulsadas por baterías, herramientas neumáticas y otras. El segmento de herramientas eléctricas operadas dominaba el mercado en 2025 debido a su rendimiento constante, alta producción de par y capacidad para apoyar procedimientos de larga duración. Estas herramientas son preferidas en los departamentos ortopédicos y neurocirugía, donde la precisión y fiabilidad son críticas. Su modularidad permite el uso con múltiples accesorios, ampliando la funcionalidad a través de cirugías. Características avanzadas como sensores de par integrados y monitoreo digital mejoran la precisión quirúrgica. Los hospitales favorecen herramientas eléctricas para tareas de alta carga sin interrupciones. En general, estos factores hacen que las herramientas eléctricas funcionen como una opción principal para las instalaciones sanitarias europeas.
Se espera que el segmento de herramientas eléctricas impulsadas por baterías sea testigo del crecimiento más rápido de 2026 a 2033, debido a la creciente demanda de movilidad sin cables, la reducción de la cabina OR y la flexibilidad en múltiples suites quirúrgicas. Las herramientas a batería permiten la portabilidad, la esterilización más rápida y la configuración fácil. Las mejoras de la tecnología de iones de litio aumentan el tiempo de funcionamiento y la potencia para procedimientos ortopédicos y neuroquirúrgicos complejos. La adopción en centros quirúrgicos ambulatorios y hospitales más pequeños acelera el crecimiento. Las herramientas de batería son especialmente atractivas para procedimientos mínimamente invasivos y ambulatorios. Su diseño compacto y la ergonomía mejorada apoyan aún más la captación rápida.
- Por tipo de dispositivo
Sobre la base del tipo de dispositivo, el mercado se segmenta en grandes herramientas de potencia ósea, pequeñas herramientas de potencia ósea, herramientas de potencia ósea media y otras. El amplio segmento de herramientas de energía ósea dominaba el mercado en 2025 debido a su papel indispensable en las cirugías ortopédicas, incluyendo el reemplazo conjunto, reparación de traumas y fijación espinal. Proporcionan alta torque, durabilidad y precisión para estructuras óseas densas. Los hospitales priorizan grandes herramientas óseas para procedimientos quirúrgicos críticos que requieren fiabilidad y rendimiento consistente. La integración digital y los sistemas de vigilancia de pares mejoran aún más los resultados quirúrgicos. Continuous R plagaD mejora la ergonomía y reduce la vibración para el confort del cirujano. Su dominio se ve reforzado por procedimientos ortopédicos de alto volumen en toda Europa.
Se espera que el segmento de herramientas de energía ósea sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por cirugías mínimamente invasivas, procedimientos ENT y intervenciones ortopédicas pediátricas. Las pequeñas herramientas óseas ofrecen diseños ligeros, precisos y maniobrables para procedimientos delicados. La adopción en neurocirugía, cirugía dental y otras aplicaciones especializadas aumenta constantemente. Los diseños impulsados por baterías y el control de pares asistido por AI aumentan aún más la usabilidad. Aumentar los volúmenes de procedimientos quirúrgicos en los países europeos emergentes apoyan el crecimiento. Las innovaciones tecnológicas hacen que estas herramientas sean más fiables y eficientes, impulsando la adopción.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en cirugía ortopédica, cirugía ENT, cirugía neurológica, cirugía dental, cirugía cardiotorácica y otros. El segmento de cirugía ortopédica dominaba el mercado en 2025 con una cuota de mercado del 47,5%, impulsada por altos volúmenes de sustitución conjunta, reparación de traumas y cirugías espinal en toda Europa. Las herramientas de potencia ortopédica son esenciales para el corte de precisión, la perforación y el reacondicionamiento de los huesos. Los hospitales y las ASC dependen en gran medida de estas herramientas para mejorar la eficiencia, reducir el tiempo de funcionamiento y mejorar los resultados de los pacientes. La integración con piezas de mano modulares, desechables y tecnología de torque-sensing ha mejorado la eficacia. La prevalencia de trastornos musculoesqueléticos y el aumento de los procedimientos quirúrgicos refuerzan el dominio. Las innovaciones continuas en diseños ergonómicos y sistemas de retroalimentación inteligente también impulsan la adopción.
Se espera que el segmento de cirugía dental sea testigo del crecimiento más rápido de 2026 a 2033, alimentado por la creciente demanda de implantología, procedimientos restaurativos y tratamientos mínimamente invasivos. Las herramientas avanzadas de pequeño hueso y de batería permiten cirugías precisas con menor malestar del paciente. Las clínicas privadas y el turismo dental en Europa contribuyen al crecimiento. La adopción de tecnologías de odontología digital, como CAD/CAM y implantes guiados por 3D, acelera el uso de herramientas. Los diseños ligeros y ergonómicos hacen los procedimientos más eficientes. Aumentar la conciencia de la salud oral apoya aún más la expansión del mercado.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en hospitales, centros quirúrgicos ambulatorios (ASC), clínicas y otros. El segmento de hospitales dominaba el mercado en 2025 debido a teatros quirúrgicos bien equipados, volúmenes de procedimiento más altos, y la capacidad de invertir en herramientas avanzadas. Los hospitales impulsan la adopción a través de cirugías multiespecialistas, incluyendo procedimientos ortopédicos, neurológicos y cardiotorácicos. Se centran en reducir el tiempo quirúrgico, mejorar la precisión y mejorar los resultados de los pacientes. La integración con los sistemas de TI hospitalarios para el monitoreo de herramientas y el mantenimiento predictivo refuerza la preferencia. Los hospitales también se benefician de contratos dedicados de apoyo al fabricante y servicios. Su adquisición en gran escala garantiza una cuota de ingresos dominante.
Se espera que el segmento de centros quirúrgicos ambulatorios sea testigo del crecimiento más rápido de 2026 a 2033 debido al aumento de los procedimientos ambulatorios, la eficiencia de los costos y los horarios quirúrgicos flexibles. Los ASC adoptan cada vez más herramientas de batería, modulares y compactas para operaciones eficientes. Las cirugías mínimamente invasivas y los procedimientos del mismo día están impulsando la adopción. Los ASC se benefician de instrumentos portátiles, ligeros y fáciles de esterilizar. Las inversiones más pequeñas y las opciones de financiación flexible aceleran la captación. La creciente demanda de atención ambulatoria y procedimientos especializados apoya el crecimiento de los segmentos.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en licitaciones directas y distribución de terceros. El segmento de licitaciones directas dominó el mercado en 2025, ya que los grandes hospitales e instituciones gubernamentales prefieren comprar directamente de los fabricantes para garantizar la autenticidad, la garantía y el apoyo al servicio. La contratación directa permite la personalización según los requisitos de la suite quirúrgica. Los fabricantes mantienen equipos de ventas dedicados para grandes licitaciones, reforzando el dominio. Los contratos a gran escala también proporcionan ingresos previsibles para los proveedores. Los hospitales priorizan la contratación directa para cirugías críticas que requieren herramientas de precisión. Los acuerdos de servicios a largo plazo con los fabricantes aumentan aún más la adopción.
Se espera que el segmento de distribución de terceros sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por pequeños hospitales, clínicas y ASC que buscan un acceso rentable a herramientas quirúrgicas. Los distribuidores proporcionan múltiples marcas, financiamiento flexible y adquisición más fácil. La expansión de las redes de distribución en los países europeos emergentes apoya la adopción. Los canales de terceros permiten una entrega más rápida, servicios de mantenimiento y disponibilidad de consumibles. Las clínicas y las ASC se benefician de ofertas y planes promocionales. La creciente penetración y sensibilización del mercado en las ciudades de nivel 2 y nivel 3 aceleran el crecimiento.
Europe Surgical Power Tools Market Regional Analysis
- Alemania dominó el mercado de herramientas de energía quirúrgica de Europa con la mayor cuota de ingresos del 28,5% en 2025, caracterizada por una robusta infraestructura sanitaria, alta adopción de tecnologías médicas avanzadas, y la presencia de actores clave de la industria, con procedimientos ortopédicos y neuroquirúrgicos que impulsan una demanda sustancial tanto para nuevas instalaciones como actualizaciones de herramientas
- Hospitales y centros quirúrgicos en Alemania de alta precisión de valor, durabilidad y diseño ergonómico en herramientas de potencia quirúrgica, así como características avanzadas como monitoreo de pares, piezas modulares y movilidad impulsada por baterías, que mejoran la eficiencia quirúrgica y los resultados del paciente
- La adopción generalizada está respaldada además por la inversión continua de R clérigos, marcos regulatorios sólidos y redes hospitalarias bien establecidas, lo que permite la integración de herramientas tecnológicamente avanzadas en instalaciones sanitarias públicas y privadas
The Germany Surgical Power Tools Market Insight
El mercado de herramientas de energía quirúrgica de Alemania capturó la mayor cuota de ingresos del 28,5% en 2025, impulsada por una robusta infraestructura sanitaria, alta adopción de tecnologías quirúrgicas avanzadas y una fuerte presencia de actores clave de la industria. Los hospitales y centros quirúrgicos priorizan la precisión, los manuales controlados por el par y las herramientas de potencia modulares que aumentan la eficiencia en los procedimientos ortopédicos, neurológicos y cardiotorácicos. El énfasis del país en investigación, innovación y resultados quirúrgicos de alta calidad acelera aún más la demanda. La integración de herramientas de batería, sin cables y con ayuda de IA es cada vez más común, mejorando la precisión procesal y reduciendo la fatiga del cirujano. Alemania también se beneficia de marcos reglamentarios bien establecidos, facilitando la adopción de dispositivos tecnológicamente avanzados.
Francia Surgical Power Tools Market Insight
Se prevé que el mercado de herramientas de energía quirúrgica de Francia crecerá en un CAGR sustancial durante el período previsto, impulsado principalmente por el aumento de los volúmenes quirúrgicos, las iniciativas gubernamentales para modernizar la infraestructura sanitaria y el aumento de la demanda de instrumentos de precisión. Los hospitales franceses se centran en procedimientos ortopédicos y neuroquirúrgicos, aprovechando herramientas eléctricas y propulsadas por batería para mejorar los resultados de los pacientes. Los diseños modulares y ergonómicos permiten utilizar herramientas en múltiples especialidades, reduciendo los costes operativos. La demanda de cirugías mínimamente invasivas e integración de sistemas de monitoreo digital en teatros quirúrgicos apoya aún más el crecimiento del mercado. Las innovaciones continuas y los programas de capacitación para cirujanos aumentan la adopción de herramientas de energía quirúrgica de próxima generación.
U.K. Herramientas eléctricas quirúrgicas
Se prevé que el mercado de herramientas de energía quirúrgica de los Estados Unidos crezca en un CAGR notable, alimentado por la tendencia creciente de la modernización hospitalaria, procedimientos mínimamente invasivos y un enfoque en la seguridad de los pacientes. Los hospitales y centros quirúrgicos ambulatorios prefieren cada vez más instrumentos de alta precisión, sin cables y ergonómicos para aplicaciones ortopédicas, dentales y neuroquirúrgicas. Preocupaciones sobre eficiencia quirúrgica y reducción del tiempo de operación adopción de sistemas modulares avanzados. La infraestructura sanitaria bien desarrollada del Reino Unido, combinada con un enfoque en la integración digital y el apoyo al mantenimiento, estimula aún más el crecimiento del mercado. Las asociaciones entre fabricantes y hospitales para programas de capacitación y demostración también promueven la captación.
Polonia Surgical Power Tools Market Insight
Se espera que el mercado de herramientas de energía quirúrgica de Polonia sea testigo del crecimiento más rápido durante el período previsto, impulsado por el aumento de las inversiones sanitarias, la ampliación de las capacidades hospitalarias y la adopción creciente de tecnologías quirúrgicas modernas. Los hospitales pequeños y medianos, así como los centros quirúrgicos ambulatorios, están adquiriendo cada vez más herramientas portátiles y modulares para mejorar la eficiencia quirúrgica. La creciente demanda de procedimientos ortopédicos, dentales y mínimamente invasivos alimenta la expansión del mercado. La implementación de iniciativas de modernización sanitaria de la Unión Europea y el acceso a herramientas de potencia quirúrgica asequibles y de alta calidad apoyan aún más el crecimiento. Polonia está surgiendo como un mercado clave para soluciones quirúrgicas tecnológicamente avanzadas pero rentables.
Europa Surgical Power Tools Market Share
La industria europea de herramientas de energía quirúrgica está dirigida principalmente por empresas bien establecidas, incluyendo:
- Stryker (Estados Unidos)
- Medtronic (Irlanda)
- Zimmer Biomet (Estados Unidos)
- CONMED Corporation (Estados Unidos)
- B. Braun SE (Alemania)
- De Soutter Medical (Reino Unido)
- Adeor Medical AG (Suiza)
- AYGUN CO., INC.
- NSK Ltd. (Japón)
- MicroAire Instrumentos quirúrgicos, LLC (U.S.)
- Arthrex, Inc. (U.S.)
- Smith & Nephew (U.K.)
- Karl Storz SE " Co. KG (Alemania)
- MatOrtho Limited (U.K.)
- GPC Medical Ltd. (U.K.)
- ACF Medical (Turquía)
- Shanghai Bojin Medical Instrument Co., Ltd (China)
- OsteoMed (U.S.)
- Brasseler USA (Estados Unidos)
- KLS Martin Group (Alemania)
¿Cuáles son los desarrollos recientes en Europa Surgical Power Tools Market
- En octubre de 2025, una importante compañía mundial de dispositivos médicos adquirió un especialista en herramientas de energía ortopédica de precisión, ampliando su alineación de herramientas de potencia quirúrgica y reforzando su posición en los mercados de trauma y reemplazo conjunto. Se espera que la adquisición fortalezca la innovación en instrumentos ergonómicos y de alto rendimiento ampliamente utilizados en las suites quirúrgicas europeas
- En junio de 2025, Arthrex lanzó su sistema PowerTM Synergy, una versátil plataforma de instrumentos quirúrgicos a batería diseñada para una amplia gama de procedimientos ortopédicos, incluyendo deportes, artroplastia, trauma y extremidades distales. El sistema incluye dos manuales ergonómicos un simulacro rotatorio de doble gatillo y una sierra sagittal que ofrece precisión, flexibilidad y facilidad de uso para cirujanos a través de diferentes configuraciones quirúrgicas ortopédicas. Este lanzamiento refleja el cambio continuo hacia las herramientas de alimentación quirúrgica modular a batería con mayor eficiencia y comodidad del flujo de trabajo para los clínicos
- En febrero de 2025, una empresa europea de dispositivos sanitarios completó la adquisición de una empresa de accesorios de herramientas eléctricas ortopédicas, fortaleciendo su cartera de consumibles y componentes de perforación/reamer utilizados en procedimientos ortopédicos. Esta adquisición tiene por objeto mejorar la gama de herramientas de energía quirúrgica y apoyar ofertas de productos más amplias para aplicaciones de trauma y sustitución conjunta en hospitales europeos
- En noviembre de 2024, Medtronic adquirió Fortimedix Surgical, una firma de tecnología quirúrgica y endoscopia con sede en Holanda, para ampliar su cartera en tecnologías de herramientas mínimamente invasivas y quirúrgicas. Este movimiento estratégico mejora las capacidades de Medtronic en instrumentos quirúrgicos avanzados que complementan los sistemas de herramientas eléctricas utilizados en los centros quirúrgicos de Europa
- En marzo de 2023, Stryker anunció el lanzamiento de su sistema de herramientas de potencia CD NXT, con tecnología de medición de profundidad en tiempo real que permite a los cirujanos realizar perforaciones rápidas, precisas y consistentes con retroalimentación digital, reduciendo la dependencia de medidores de profundidad manual. La innovación simplifica los pasos quirúrgicos y mejora la precisión en los procedimientos ortopédicos y otros procedimientos óseos, lo que representa un avance significativo en los ejercicios quirúrgicos alimentados utilizados en Europa y globalmente
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











