



Segmentación del mercado europeo de diagnóstico de trasplantes por tipo de producto (instrumento de diagnóstico de trasplantes, software de diagnóstico de trasplantes y reactivo de diagnóstico de trasplantes), tecnología (ensayos moleculares basados en PCR y ensayos moleculares basados en secuenciación), tipo de trasplante (trasplante de órganos sólidos, trasplante de células madre, trasplante de tejidos blandos, trasplante de médula ósea y otros trasplantes), aplicación (aplicaciones de diagnóstico y aplicaciones de investigación), usuario final (laboratorios de investigación e institutos académicos, hospitales y centros de trasplantes, proveedores de servicios comerciales y otros), canal de distribución (licitación directa, ventas minoristas y otros): tendencias del sector y pronóstico hasta 2033.
¿Cuál es el Diagnóstico de Transplantes de Europa tamaño y tasa de crecimiento
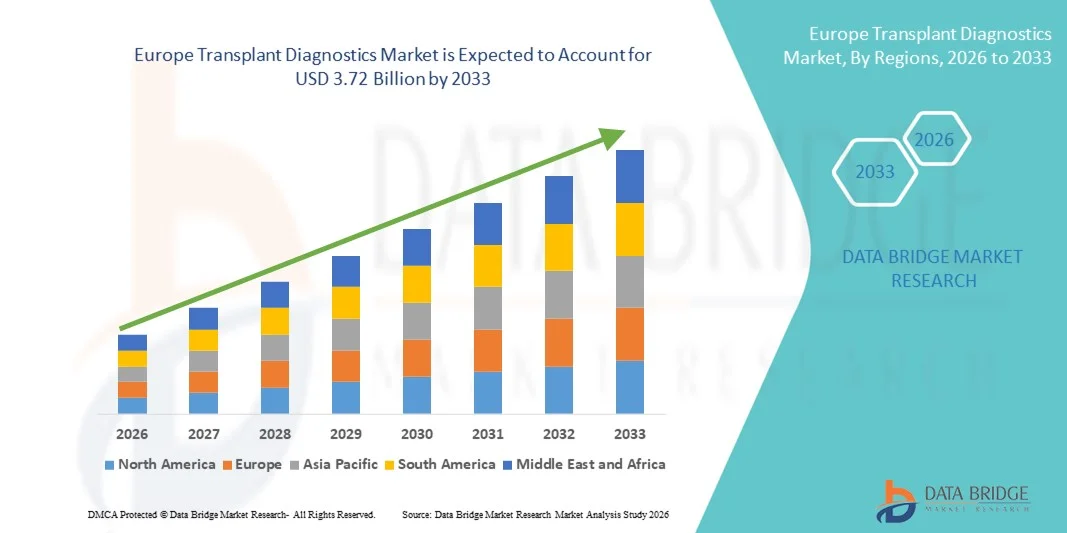
- Según Data Bridge Market Research Analysis, el tamaño del mercado de diagnósticos de trasplantes en Europa fue valoradoUSD 2.30 billion in 2025y se espera que alcanceUSD 3.72 billion by 2033, aCAGR of 6.2%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente infraestructura sanitaria y los gastos, la mayor conciencia de la donación de órganos y el diagnóstico de trasplantes, y las innovaciones tecnológicas en marcha en las plataformas de ensayo, que mejoran las evaluaciones de compatibilidad previa y post-transplante en los principales sistemas sanitarios de Europa
- Además, el aumento de la demanda de pacientes de soluciones de diagnóstico precisas, fiables y eficientes para asegurar mejores resultados de trasplantes, así como iniciativas gubernamentales de apoyo y el aumento de las inversiones de R plagaD están posicionando los diagnósticos de trasplantes como un componente esencial de la atención moderna de trasplantes, lo que aumenta significativamente el crecimiento de la industria
Tamaño del mercado y pronóstico:
- Valor mundial del mercado (2025):USD 2.30 billion
- Valor de mercado esperado (2033):USD 3.72 billion
- CAGR prefabricado (2026–2033):6.2%
¿Cuáles son los principales Takeaways of Europe Transplant Diagnostics Market
- Los diagnósticos de trasplante, incluidos instrumentos, software y reactivos, son cada vez más vitales para mejorar las tasas de éxito de los trasplantes de órganos y tejidos en toda Europa. Estas soluciones apoyan a los clínicos en coincidencias precisas entre donantes y receptores, monitoreando los resultados post-transplante y permitiendo enfoques de medicina de precisión tanto en trasplante de órganos sólidos como células madre
- La creciente adopción de diagnósticos de trasplantes está impulsada principalmente por el aumento de los procedimientos de trasplante de órganos, el aumento de la conciencia de las pruebas de compatibilidad y los avances tecnológicos enPCR‐ensayos moleculares basados y secuenciados, que permiten una detección más rápida y precisa de tipos de HLA y marcadores genéticos
- Alemania dominaba el mercado de diagnósticos de trasplantes de Europa en 2025 con una cuota de mercado del 28,5%, respaldada por infraestructuras sanitarias avanzadas, volúmenes elevados de procedimientos de trasplante y una fuerte presencia de empresas de diagnóstico que proporcionan instrumentos, reactivos y soluciones de software
- Se espera que Italia sea el país de mayor crecimiento durante el período previsto, impulsado por la mejora de la infraestructura sanitaria, el aumento de las tasas de donación de órganos, y la adopción creciente de reactivos e instrumentos diagnósticos avanzados en hospitales y laboratorios de investigación
- El segmento de reactivos diagnósticos de trasplante dominaba el mercado en 2025 con una cuota de mercado del 45,6%, impulsado por su papel crítico en aplicaciones de diagnóstico e investigación
Report Scope and Europe Transplant Diagnostics Market Segmentation
|
Atributos |
European Transplant Diagnostics Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
Europa
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuáles son las tendencias del mercado de diagnósticos de trasplante de Europa
Avances en ensayos moleculares de inteligencia artificial y de alto rendimiento
- Una tendencia significativa y aceleradora en el mercado de diagnósticos de trasplantes de Europa es la integración deinteligencia artificial(AI) and high-throughput molecular platforms, enabling faster, more precise donor-recipient matching and improved post-transplant monitoring
- Por ejemplo, los sistemas de clasificación HLA impulsados por AI pueden analizar conjuntos de datos genéticos complejos para predecir la compatibilidad con mayor precisión y reducir el riesgo de rechazo del injerto en trasplante de órganos sólidos y células madre
- Se están adoptando ensayos moleculares de alto rendimiento y plataformas de secuenciación para simplificar los flujos de trabajo y reducir los tiempos de rotación, apoyando tanto las aplicaciones de diagnóstico como de investigación en hospitales y centros de trasplantes
- La integración de AI conDiagnóstico molecularpermite la detección automatizada de anomalías y el modelado predictivo de resultados, proporcionando a los clínicos información práctica para optimizar la terapia inmunosupresora y las tasas de éxito del trasplante
- La tendencia hacia sistemas de diagnóstico inteligentes, rápidos e integrados está transformando la atención de trasplantes, impulsando la adopción en hospitales, laboratorios de investigación y proveedores de servicios comerciales, ya que los interesados priorizan la exactitud, eficiencia y mejores resultados de los pacientes
- Además, los instrumentos de diagnóstico miniaturizados y portátiles están ganando tracción, permitiendo pruebas de punto de atención y evaluaciones rápidas de compatibilidad directamente dentro de los centros de trasplante
- Por ejemplo, las plataformas portátiles basadas en PCR permiten a los clínicos en Italia y España realizar pruebas pre-transplante in situ, reduciendo retrasos y mejorando la gestión de pacientes
Europa Diagnósticos de Trasplante Dinámicas del mercado
Conductor
Rising Organ Transplant Procedures and Demand for Precision Testing
- El creciente volumen de trasplantes de órganos y células madre en toda Europa, junto con la creciente conciencia de las pruebas de compatibilidad, es un importante impulsor para el crecimiento del mercado de diagnósticos de trasplantes
- Por ejemplo, en 2024, los principales hospitales de Alemania y Francia adoptaron sistemas de clasificación HLA de alto rendimiento para apoyar programas de trasplante de órganos sólidos, acelerando la adopción de diagnósticos
- Los clínicos y hospitales requieren pruebas precisas, rápidas y fiables para reducir el rechazo al injerto y mejorar los resultados post-transplante, posicionando diagnósticos avanzados como herramientas esenciales en la atención de trasplantes modernos
- Además, la expansión de centros hospitalarios de trasplantes y proveedores de servicios comerciales está impulsando la adopción de ensayos moleculares, tecnologías de secuenciación y reactivos de diagnóstico en múltiples tipos de trasplantes
- Por ejemplo, el aumento de la inversión en laboratorios hospitalarios en Italia y España ha permitido el despliegue de soluciones de diagnóstico integradas, permitiendo evaluaciones de compatibilidad más rápidas antes del trasplante y planificación de terapia personalizada
- El aumento de las iniciativas gubernamentales y el apoyo al reembolso para el diagnóstico de trasplantes son más alentadoras la adopción en los países europeos
- Por ejemplo, los programas nacionales de salud en el Reino Unido y Alemania están proporcionando cobertura para el HLA avanzado y pruebas moleculares, lo que hace más accesible a pacientes y hospitales
Restraint/Challenge
Altos costos y patrones de cumplimiento regulatorio
- El alto costo de los instrumentos avanzados de diagnóstico de trasplantes, reactivos y plataformas basadas en secuencias supone un obstáculo significativo para la adopción generalizada en algunos países europeos
- Por ejemplo, los pequeños hospitales y laboratorios de investigación de Europa oriental pueden retrasar la adopción debido a presupuestos limitados, en particular para plataformas de diagnóstico molecular de alto rendimiento y habilitación de IA
- Requisitos regulatorios estrictos y normas de cumplimiento para diagnóstico de trasplantes, incluyendo certificaciones ISO y marca CE, añadir complejidad y tiempo a las aprobaciones de productos, ralentizando la penetración del mercado
- Además, las preocupaciones sobre la privacidad de los datos y el manejo seguro de la información genética y paciente sensible pueden afectar la confianza de los médicos y pacientes en las nuevas tecnologías de diagnóstico
- Por ejemplo, empresas como Thermo Fisher Scientific e Illumina deben garantizar el cumplimiento del RGPD y otras reglamentaciones nacionales al tiempo que implementan analíticas predictivas basadas en IA, añadiendo retos operacionales y costos
- El personal cualificado y los requisitos de capacitación especializados en diagnósticos moleculares y basados en secuencias limitan la adopción en centros más pequeños
- Por ejemplo, algunos hospitales de Italia y España necesitan contratar o capacitar a personal especializado para operar HLA de alto rendimiento y plataformas de secuenciación, retrasar la implementación y aumentar los costos operacionales
European Transplant Diagnostics Market Scope
El mercado se segmenta sobre la base del tipo de producto, tecnología, tipo de trasplante, aplicación, usuario final y canal de distribución.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado de diagnóstico de trasplantes de Europa se segmenta en instrumentos de diagnóstico de trasplantes, software de diagnóstico de trasplantes y reactivos de diagnóstico de trasplante. El segmento de reactivos de diagnóstico de trasplante dominaba el mercado con la mayor cuota de ingresos del 45,6% en 2025, impulsada por su papel esencial tanto en aplicaciones de diagnóstico como de investigación. Los receptores son críticos para ensayos moleculares basados en PCR y basados en secuencias, lo que permite realizar pruebas precisas de compatibilidad con los donantes. Los hospitales y centros de trasplante dependen en gran medida de reactivos de alta calidad para la clasificación precisa de HLA y la combinación de injertos. Además, los reactivos son consumibles con demanda recurrente, apoyando el crecimiento constante de los ingresos del mercado. La creciente adopción de técnicas moleculares avanzadas refuerza aún más el dominio del segmento reactivo.
Se espera que el segmento de software de diagnóstico de trasplante sea testigo de la CAGR más rápida de 2026 a 2033, alimentada por la integración de la IA y la analítica predictiva. Las soluciones de software permiten la interpretación automática de datos, la predicción de riesgos y la presentación de informes, mejorando la toma de decisiones clínicas. Los hospitales y los laboratorios de investigación están adoptando cada vez más software para simplificar los flujos de trabajo, reducir el error humano y garantizar el cumplimiento de las normas reglamentarias. El software habilitado para actividades conjuntas también facilita la vigilancia remota y el intercambio de datos, lo que aumenta la eficiencia operacional. La creciente inversión en plataformas de salud digital y la demanda de atención personalizada de trasplantes son factores importantes que impulsan la adopción rápida de software.
- By Technology
Sobre la base de la tecnología, el mercado se segmenta en ensayos moleculares basados en PCR y ensayos moleculares basados en secuencias. El segmento de ensayos moleculares basados en PCR dominaba el mercado con un 60% de participación en 2025, debido a su uso generalizado en pruebas rutinarias de tipo HLA y compatibilidad. Los ensayos PCR ofrecen tiempos de giro rápidos, alta precisión y eficacia en función de los costos, por lo que son la opción preferida para muchos hospitales y centros de trasplante. Son compatibles con múltiples tipos de muestras y se pueden integrar fácilmente en los flujos de trabajo de laboratorio existentes. Su comprobada fiabilidad y aprobación reglamentaria consolidan aún más el dominio del mercado. Los hospitales con altos volúmenes de trasplante dependen especialmente de ensayos basados en PCR para realizar pruebas rápidas antes del trasplante.
Se prevé que el segmento de ensayos moleculares basados en secuencias sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, impulsada por avances en tecnologías de secuenciación de próxima generación. Los ensayos basados en secuencias proporcionan información más profunda sobre la compatibilidad genética, la detección rara de alelos y la perfiles inmunogenéticos personalizados. Aumentar la adopción en aplicaciones de investigación y hospitales especializados está mejorando el crecimiento. Estos ensayos también apoyan el desarrollo de modelos predictivos impulsados por AI, mejorando los resultados de los pacientes. El aumento de la demanda de medicina de precisión en el tratamiento de trasplantes está acelerando el cambio hacia plataformas basadas en secuencias.
- Por tipo de trasplante
Sobre la base del tipo de trasplante, el mercado se segmenta en trasplante de órganos sólidos, trasplante de células madre, trasplante de tejido blando, trasplante de médula ósea y otros trasplantes. El segmento de trasplante de órganos sólidos dominaba con 55% de cuota de mercado en 2025, debido al alto volumen de trasplantes de riñón, hígado y corazón en toda Europa. Los hospitales dependen de diagnósticos de trasplantes para un control preciso de coincidencias con los donantes y después del trasplante. Los requisitos reglamentarios para la compatibilidad con los órganos y la mitigación de riesgos impulsan aún más la adopción de diagnósticos en el trasplante de órganos sólidos. El segmento se beneficia de avances tecnológicos continuos y demanda de diagnóstico recurrente para múltiples tipos de órganos. Los programas de trasplante establecidos en Alemania, Francia y el Reino Unido refuerzan su dominio del mercado.
Se espera que el segmento de trasplante de células madre sea testigo de la CAGR más rápida de 2026 a 2033, impulsada por el aumento de los procedimientos de trasplante de células madre hematopoyéticas para tratar el cáncer y los trastornos genéticos. Los trasplantes de células madre requieren una combinación molecular precisa y HLA para reducir la enfermedad injerto-versus-host y mejorar las tasas de supervivencia. La adopción de diagnósticos habilitados por AI y ensayos avanzados de secuenciación está acelerando el crecimiento en este segmento. El aumento de las actividades de I+D en terapias celulares personalizadas y marcos de reembolso de apoyo son factores de crecimiento adicionales. Los mercados emergentes en Italia y España están contribuyendo especialmente a la rápida expansión del diagnóstico de células madre.
- By Application
Sobre la base de la aplicación, el mercado se segmenta en aplicaciones de diagnóstico y aplicaciones de investigación. El segmento de aplicaciones diagnósticas dominó el mercado con 70% de participación en 2025, debido a su papel crítico en la toma de decisiones de trasplante clínico y el monitoreo post-transplante. Los hospitales y centros de trasplante dependen de diagnósticos para garantizar la compatibilidad del injerto y la seguridad del paciente. El aumento de los volúmenes de trasplantes de órganos y la estricta supervisión reglamentaria refuerzan aún más el segmento. Las aplicaciones diagnósticas proporcionan información práctica para los clínicos, mejorando los resultados de los pacientes. La naturaleza recurrente de las pruebas tanto en las etapas previas como posteriores al trasplante refuerza la demanda constante. La infraestructura sanitaria establecida en Alemania, Francia y el Reino Unido apoya aún más el dominio del segmento.
Se espera que el segmento de aplicaciones de investigación sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por la creciente necesidad de entender la compatibilidad genética, nuevos biomarcadores y enfoques de medicina de precisión. Las instituciones académicas y las empresas farmacéuticas están aprovechando cada vez más los ensayos basados en secuencias y el software habilitado para la IA para desarrollar nuevas terapias. La expansión de ensayos clínicos e iniciativas de investigación de traducción está acelerando la adopción. El aumento de la financiación para la genómica y la investigación de trasplantes, especialmente en Italia y España, es un factor clave de crecimiento.
- Por Usuario final
Sobre la base del usuario final, el mercado se segmenta en laboratorios de investigación e institutos académicos, centros hospitalarios y de trasplante, proveedores de servicios comerciales y otros. El segmento de los centros hospitalarios y de trasplantes dominaba el 65% en 2025, impulsado por altos volúmenes de trasplantes y dependencia directa del diagnóstico para el cuidado del paciente. Los hospitales realizan pruebas previas y posteriores al trasplante de forma recurrente, asegurando una demanda continua de instrumentos, reactivos y software. La adopción de diagnósticos y plataformas integradas habilitadas para la IA se concentra en grandes redes hospitalarias. Los requisitos de cumplimiento y precisión regulatorios refuerzan aún más el dominio de los hospitales. Los principales centros de trasplante en Alemania y Francia actúan como principales impulsores de ingresos para el segmento.
Se espera que los laboratorios de investigación y los institutos académicos sean testigos de la CAGR más rápida de 2026 a 2033, alimentada por el aumento de la inversión en investigación genómica y nuevas terapias de trasplante. Estos usuarios finales aprovechan ensayos moleculares de alto rendimiento y tecnologías de secuenciación para la investigación traducción. La expansión de iniciativas y colaboraciones médicas personalizadas con proveedores de servicios comerciales está acelerando el crecimiento. El aumento de la financiación para la infraestructura de investigación en Italia, España y el Reino Unido apoya la rápida adopción del segmento.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en ventas directas de licitación y venta al por menor y otros. El segmento de licitación directa dominó con un 50% de cuota de mercado en 2025, ya que los hospitales y centros de trasplante prefieren la adquisición mediante licitaciones para la compra masiva de instrumentos, reactivos y software. Las adquisiciones basadas en tender garantizan el cumplimiento reglamentario, la oferta coherente y la eficiencia de los costos. Las cadenas hospitalarias a gran escala en Alemania y Francia favorecen acuerdos de licitación directa para requisitos de diagnóstico recurrentes. Las alianzas estratégicas con los fabricantes de diagnósticos también apoyan el dominio. El segmento se beneficia de contratos a largo plazo que aseguran ingresos recurrentes para los proveedores.
Se espera que el segmento de ventas minoristas y otros sean testigos de la CAGR más rápida de 2026 a 2033, impulsada por el crecimiento de laboratorios más pequeños, clínicas privadas y configuraciones de diagnóstico de punto de atención. Estos usuarios finales requieren cada vez más opciones de compra flexibles para instrumentos y consumibles. Aumentar la adopción de PCR portátil y plataformas de secuenciación apoya el crecimiento minorista. La expansión de los proveedores de servicios comerciales que ofrecen diagnósticos externos acelera aún más este segmento. Los mercados emergentes en Italia y España son contribuyentes clave a la rápida adopción del segmento.
European Transplant Diagnostics Market Regional Analysis
- Alemania dominaba el mercado de diagnósticos de trasplantes de Europa en 2025 con una cuota de mercado del 28,5%, respaldada por infraestructuras sanitarias avanzadas, volúmenes elevados de procedimientos de trasplante y una fuerte presencia de empresas de diagnóstico que proporcionan instrumentos, reactivos y soluciones de software
- Hospitales y centros de trasplantes en el país priorizan la combinación precisa de donantes-recipientes, seguimiento post-transplante y enfoques de medicina de precisión, haciendo diagnósticos de trasplantes un componente esencial de la atención del paciente
- Esta adopción generalizada está respaldada además por una inversión sustancial de R plagaD, apoyo regulatorio y la presencia de empresas de diagnóstico clave, estableciendo a Alemania como el mercado líder de instrumentos de diagnóstico y reactivos
The Germany Transplant Diagnostics Market Insight
El mercado de diagnósticos de trasplantes de Alemania dominaba Europa en 2025 con la mayor cuota de ingresos del 28,5%, alimentada por infraestructuras sanitarias avanzadas, volúmenes elevados de trasplante y fuerte presencia de R plagaD. Los hospitales y centros de trasplante están adoptando ensayos basados en PCR, plataformas de secuenciación y programas informáticos habilitados para inteligencia artificial para una combinación precisa de donantes. Las iniciativas gubernamentales y el apoyo al reembolso impulsan aún más la adopción en aplicaciones clínicas y de investigación. El énfasis de Alemania en la innovación tecnológica y el cumplimiento regulatorio garantiza la integración de soluciones de diagnóstico avanzadas en los programas de trasplante de órganos sólidos y células madre. El país también sirve como centro para el desarrollo de instrumentos y reactivos diagnósticos, lo que aumenta el crecimiento del mercado.
France Transplant Diagnostics Market Insight
El mercado de diagnósticos de trasplantes de Francia tuvo un 21,5% de participación en 2025 y se espera que crezca constantemente durante el período de previsión, impulsado por programas de trasplante de órganos bien establecidos y conciencia creciente de las pruebas de compatibilidad. Los hospitales y centros de investigación están implementando cada vez más ensayos de PCR de alto rendimiento y secuenciación para reducir las tasas de rechazo al injerto. La financiación gubernamental y las políticas sanitarias que apoyan la adopción avanzada del diagnóstico contribuyen a la expansión del mercado. Francia está presenciando un crecimiento tanto en aplicaciones de diagnóstico como de investigación, y se están adoptando plataformas de software habilitadas para AI para aumentar la eficiencia del flujo de trabajo. La presencia de empresas de diagnóstico clave y colaboraciones con institutos académicos estimulan aún más el crecimiento del mercado.
U.K. Diagnostics Market Insight
El mercado de diagnóstico de trasplantes de U.K. representó un 19,0% de participación en 2025 y se prevé que crecerá en un notable CAGR durante el período de previsión, impulsado por el aumento de los procedimientos de trasplante de órganos y el énfasis en la atención personalizada del paciente. Los hospitales y centros de trasplante están adoptando ensayos basados en secuencias, diagnósticos moleculares y software de análisis predictivo para mejorar los resultados post-trasplante. El fuerte sistema de salud del Reino Unido, el sólido marco regulatorio y el enfoque en la adopción de apoyo a la innovación en aplicaciones clínicas y de investigación. El aumento de la conciencia entre los médicos y los pacientes acerca de las pruebas de compatibilidad está fomentando aún más el crecimiento del mercado. Los proveedores de servicios comerciales también contribuyen a aumentar la accesibilidad de los diagnósticos avanzados.
Italia Diagnósticos de Trasplante
Se espera que el mercado de diagnósticos de trasplantes de Italia sea el país de más rápido crecimiento en Europa durante el período de previsión, apoyado por tasas crecientes de donación de órganos, expansión de centros de trasplantes hospitalarios y adopción creciente de plataformas moleculares de alto rendimiento y habilitación de IA. Los hospitales y los laboratorios de investigación están implementando rápidamente diagnósticos basados en PCR y basados en secuencias para aplicaciones pre y post-transplante. Las iniciativas gubernamentales y la creciente inversión en infraestructura sanitaria están facilitando una adopción más amplia. El mercado también se beneficia de colaboraciones entre hospitales, institutos académicos y empresas de diagnóstico. El cambio hacia la medicina personalizada y el diagnóstico de precisión acelera aún más el crecimiento.
¿Cuál es el Mercado de Diagnósticos de Trasplantes de Europa
La industria de Diagnósticos de Trasplante de Europa está dirigida principalmente por empresas bien establecidas, incluyendo:
- Thermo Fisher Scientific Inc.(U.S.)
- Illumina, Inc.(U.S.)
- Eurobio Scientific SE(Francia)
- Abbott(U.S.)
- BIOMÉRIEUX(Francia)
- Bio Rad Laboratories, Inc. (U.S.)
- BD (U.S.)
- GenDx (Países Bajos)
- CareDx, Inc. (U.S.)
- Immucor (España)
- Eurofins Scientific SE (Luxemburgo)
- Hologic, Inc. (U.S.)
- Omixon Inc. (U.S.)
- Diagnósticos Clínicas Ortho (Estados Unidos)
- Natera, Inc. (U.S.)
- Danaher (Estados Unidos)
- F. Hoffmann La Roche Ltd (Suiza)
- Biofortuna Limited (U.K.)
- Beckman Coulter, Inc. (U.S.)
- QIAGEN (Países Bajos)
¿Cuál es el mercado de diagnósticos de trasplantes en Europa
- En abril de 2025, la 38a Conferencia Europea de Inmunogenética " Histocompatibilidad (EFI 2025) se centró en las pruebas de chimerismo de alta sensibilidad de AlloSeq HCT realizadas por NGS para la vigilancia de trasplantes, lo que refleja una amplia adopción de enfoques de próxima generación para la vigilancia de la salud del injerto en Europa
- En marzo de 2025, Thermo Fisher Scientific presentó el kit One Lambda HybriType HLA Plus Typing Flex, una solución avanzada de clasificación HLA de próxima generación que mejora la profundidad de las pruebas inmunogenéticas y mejora la confianza en la combinación de donantes
- En octubre de 2023, GenDx, una compañía científica Eurobio, lanzó NGS‐Turbo® una solución de clasificación HLA de alta resolución diseñada para dispositivos de secuenciación de Oxford Nanopore que pueden ofrecer resultados de la muestra de sangre a la clasificación final de alta resolución HLA en tan sólo tres horas, representando un avance importante en los flujos de trabajo de diagnóstico de trasplantes
- En mayo de 2022, CareDx mostró su cartera de AlloSeq con sede en NGS, incluyendo AlloSeq Tx17, Tx9, AlloSeq cfDNA, y AlloSeq HCT en la conferencia de la Federación Europea de Inmunogenética (EFI) en Amsterdam, destacando soluciones ampliadas de pruebas previas y post-transplante para laboratorios y clínicos europeos
- En abril de 2021, CareDx presentó soluciones innovadoras de diagnóstico previo y post-transplante, incluyendo ensayos avanzados y herramientas de vigilancia post-transplante durante la Conferencia EFI 2021, reforzando su compromiso de avanzar en el diagnóstico de trasplantes en las comunidades clínicas y de investigación europeas
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











