



Global 3D Printed Satellite Market Segmentation, By Component (Structural Components, Antennas & RF Components, Propulsion Components, Thermal Management Components, and Others), Material (Metals, Polymers, Ceramics, and Composites), Application (Communication, Earth Observation, Navigation, Technology Demonstration, and Others), End User (Commercial, Government & Investment
¿Cuál es la tasa de tamaño y crecimiento del mercado satelital impreso en 3D
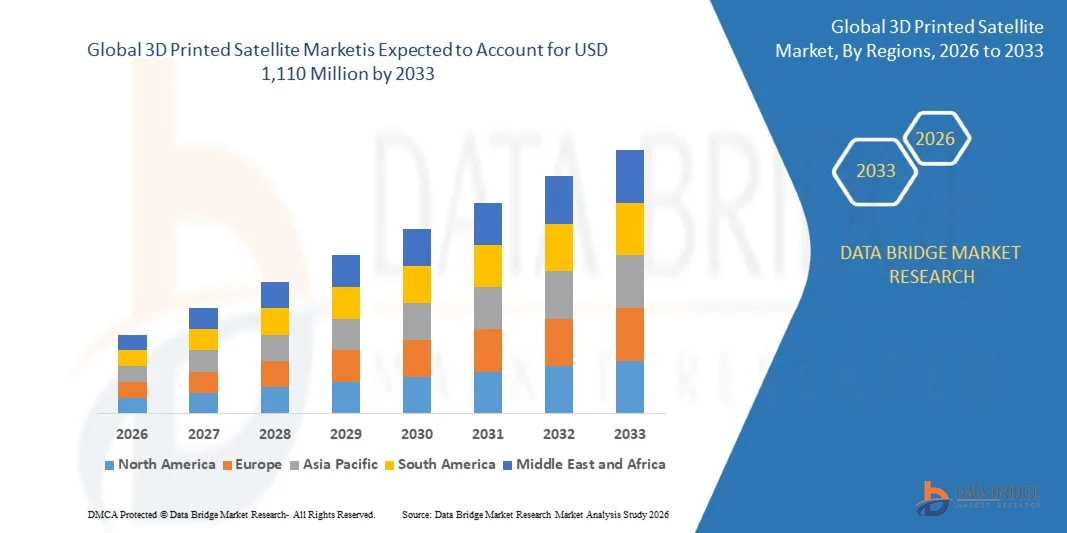
- Según el análisis de Data Bridge Market Research, el mercado de satélites impresos en 3D fue valorado en169,80 millones de dólares en 2025y se prevé que alcanceUSD 1.11 billion by 2033, creciendo en unCAGR of 26.5% from 2026 to 2033.
- El mercado está experimentando un rápido crecimiento impulsado por la creciente demanda de estructuras satelitales ligeras, tiempos de fabricación más cortos y la expansión de constelaciones de satélites pequeños a través de misiones de comunicación, observación de la Tierra, navegación y defensa.
- La creciente adopción de la impresión de metales y polímeros, el aumento de la cadencia de lanzamientos y el aumento de la inversión gubernamental en capacidades espaciales soberanas están apoyando la adopción del mercado. La fabricación aditiva se aplica a través de antenas, soportes, componentes de propulsión y hardware térmico, mientras que las plataformas nanosatélites y microsatélites y los programas de comunicación satélite utilizan piezas impresas para reducir la masa, el recuento de piezas y el costo.
Tamaño del mercado
- Valor mundial del mercado (2025): 169,80 dólares
- Valor de mercado previsto (2033): 1.100 millones de dólares
- CAGR prefabricado (2026–2033): 26.5%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del mercado de satélites impreso en 3D
- América del Norte dominaba el mercado de satélites impresos en 3D con la mayor cuota de ingresos del 41,62% en 2025, apoyado por una fuerte base espacial comercial, grandes programas de satélite de defensa, y la pronta adopción de fabricación aditiva en hardware de vuelo.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 29,81% de 2026 a 2033, alimentada por programas espaciales nacionales en expansión, lanzamientos de satélites pequeños y creciente capacidad de fabricación aditiva.
- El segmento de componentes estructurales llevó al mercado con una participación del 38,76% en 2025, impulsada por el aumento del uso de soportes impresos, viviendas y estructuras de autobuses para reducir la masa satelital y el recuento parcial.
- Los componentes de Antenas & RF son el tipo de componente de mayor crecimiento, proyectado para registrar una CAGR de 30,28%, lo que refleja el aumento de la demanda de antena ligera, integrada y hardware de guía de onda.
- El segmento de metales dominaba la categoría material con una cuota de ingresos del 54,35% en 2025, liderada por el uso amplio de titanio, aluminio y aleaciones de cobre en componentes calificados de vuelo.
- La comunicación representó el 46,83% de la cuota de mercado en 2025, preferida por el aumento del despliegue de constelaciones satelitales y plataformas geoestacionarias que dependen de partes RF y estructurales impresas.
- El segmento de observación de la Tierra es la categoría de aplicación de mayor crecimiento, con una CAGR de 28,94%, impulsada por el aumento de la demanda de satélites compactos, de fabricación rápida y de teleobservación.
Report Scope and 3D Printed Satellite Market Segmentation
|
Atributos |
3D Impresión del mercado clave del satélite |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado de satélites impreso en 3D
- Los satélites impresos en 3D están evolucionando cada vez más desde aplicaciones de prototipos y soportes hasta la producción en serie de hardware de vuelo, combinando fabricación aditiva de metales y polímeros, optimización de topología y diseño digital para ofrecer estructuras satelitales más ligeras e integradas y cargas de pago RF.
- Por ejemplo, en julio de 2026, según Vestbee, SWISSto12 informó de más de 2.000 de sus soluciones de carga por satélite habilitadas para impresión en 3D en órbita, 140 millones de dólares en ingresos de 2025 y una tasa de crecimiento anual de 110% compuesto desde 2022, destacando el cambio de hardware impreso por satélite en producción a escala comercial.
- Las estructuras de celos impresos, las guías integradas de onda y las asambleas multiparto consolidadas permiten a los fabricantes de satélites cortar las masas, los pasos de montaje y los tiempos principales sin comprometer el rendimiento estructural o térmico.
- La fabricación en el espacio y en órbita está surgiendo como una importante extensión de la tecnología, ya que los organismos y fabricantes prueban la impresión de metales y polímeros en microgravedad para apoyar reparaciones, grandes estructuras y futuras misiones de exploración.
- Por ejemplo, en agosto de 2024, según Airbus, los astronautas recuperaron la primera muestra impresa por la primera impresora 3D de metal en la Estación Espacial Internacional, desarrollada por un consorcio liderado por Airbus para ESA, para que el acero inoxidable impreso por microgravedad pudiera compararse con la misma parte producida en Toulouse, demostrando avances en la fabricación de metales en el espacio.
- A medida que los materiales ligeros, las normas de calificación y la economía de la constelación siguen avanzando, se espera que los satélites impresos 3D se amplíen más allá de las antenas y los corchetes en propulsión, gestión térmica y autobuses satélites completos en misiones comerciales, de defensa y científicas.
¿Cuáles son los controladores clave del mercado de satélite impreso en 3D
- Aumentar la demanda de satélites más ligeros y reducir los costos de lanzamiento está aumentando el uso de la fabricación aditiva, lo que permite piezas complejas y optimizadas para la topología para reemplazar las asambleas de piezas múltiples y reducir el recuento de masa y cierre.
- Por ejemplo, en julio de 2021, según Applied Sciences (MDPI), los investigadores rediseñó un soporte aeroespacial TC4 de titanio utilizando optimización de topología multicarga y impresión 3D, logrando una reducción de masa del 37% frente a la estructura original, validando el rendimiento de fatiga mediante simulación y pruebas, apoyando estructuras de peso ligero impresas para naves espaciales.
- El aumento de los lanzamientos de satélites pequeños, las constelaciones proliferantes y la demanda gubernamental de capacidades espaciales soberanas están empujando a los fabricantes a acortar los ciclos de producción y adoptar a pedido la fabricación de componentes de satélite personalizados.
- Por ejemplo, en diciembre de 2022, según TCT Magazine, un contenedor de prueba de satélite impreso en 3D lanzado a bordo del satélite Zeus-1 pesaba 362 g, más del 50% más ligero que un equivalente de 800 g de aluminio 6061, y se produjo en dos a tres días en comparación con al menos tres semanas por una parte mecanizada.
- Con fabricantes que integran cada vez más la impresión en líneas de producción satelital, la impresión 3D puede soportar una entrega más rápida, flexibilidad de diseño y menor cantidad de piezas para los programas de comunicación, observación de la Tierra y satélite de defensa.
¿Qué factores están afectando el crecimiento del mercado de satélites impresos en 3D
- Los componentes de satélite impresos en 3D requieren polvos cualificados, procesos de construcción controlados, postprocesamiento e inspección amplia para cumplir con las normas de vuelo espacial, aumentando los esfuerzos de desarrollo en comparación con el hardware mecanizado convencional.
- Por ejemplo, en mayo de 2026, según el Servidor de Informes Técnicos de la NASA (NTRS), especialistas del Centro de Vuelo Espacial Marshall de la NASA y del Laboratorio de Propulsión Jet presentaron lecciones aprendidas de la aplicación de la NASA-STD-6030, citando retos en la adaptación de requisitos, carga de documentación y enfoques conservadores de propiedad mecánica durante la certificación de hardware de vuelo espacial fabricado aditivamente.
- Estos requisitos pueden aumentar los costos de desarrollo y crear retos relacionados con la inspectibilidad parcial, la repetición en máquinas, materiales permitidos y plazos de certificación, en particular para componentes críticos con geometrías internas complejas.
- Los volúmenes de construcción de impresoras, los límites de rendimiento y el alto costo de los sistemas aditivos metálicos también restringen el tamaño y la cantidad de piezas que pueden producirse, especialmente para grandes estructuras y programas de constelación de alto volumen.
- Por ejemplo, en enero de 2024, según Airbus, la impresora 3D de metal de la ESA para la Estación Espacial Internacional fue diseñada para imprimir sólo cuatro especímenes de acero inoxidable, cada uno de unos 9 x 5 cm y requerir aproximadamente 40 horas para imprimir, destacando las limitaciones de rendimiento y tamaño que todavía limitan la impresión de hardware de satélite más grande.
- La combinación de la complejidad de las calificaciones, los elevados costos de equipo y materiales, y los volúmenes de construcción limitados pueden limitar la adopción entre operadores y programas sensibles a los costos, en particular cuando el mecanizado convencional y la fundición ya cumplen los requisitos de rendimiento, calendario y fiabilidad.
¿Cómo se aumenta el mercado de satélite impreso en 3D
El mercado de satélite impreso en 3D se segmenta sobre la base de componentes, materiales, aplicaciones y usuarios finales.
- Por componente
Sobre la base del componente, el mercado de satélite impreso en 3D se segmenta en componentes estructurales, antenas " componentes RF, componentes de propulsión, componentes de gestión térmica y otros. El segmento de componentes estructurales dominaba el mercado con 38,76% de participación en 2025, apoyado por el aumento del uso de soportes impresos, viviendas, paneles y estructuras de autobuses que reducen la masa satelital y el recuento parcial. La fabricación aditiva permite la rejilla compleja y geometrías huecas que son difíciles de mecanizar, consolidando múltiples partes en un solo componente. Las partes estructurales también han establecido vías de calificación, ya que muchos son más fáciles de inspeccionar que el hardware de propulsión. El aumento de la demanda de plataformas de satélites pequeños ligeros y ciclos de producción más rápidos está fortaleciendo aún más la adopción.
Se proyecta que el segmento de componentes de RF registrará el crecimiento más rápido en un CAGR de 30,28% de 2026 a 2033, impulsado por el aumento de la demanda de antenas ligeras, integradas, guías de onda, alimentaciones y hardware de rayos graduales. La fabricación aditiva permite canales internos complejos y diseños monolíticos que mejoran el rendimiento de RF al reducir los pasos de montaje. Sus aplicaciones incluyen cargas de pago de comunicaciones, conectividad directa a dispositivos y comunicaciones gubernamentales seguras. El aumento de las constelaciones satelitales y el cambio hacia las antenas electrónicamente dirigidas están creando demanda adicional. Las mejoras en la impresión de placas, aleación de cobre y acabado de superficie están mejorando el rendimiento, mientras que las asociaciones entre fabricantes de satélites y proveedores especializados de RF están mejorando la preparación para la producción.
- Por material
Sobre la base del material, el mercado de satélites impresos en 3D se segmenta en metales, polímeros, cerámica y compuestos. El segmento de metales dominaba el mercado con 54,35% de participación en 2025, apoyado por el uso amplio de titanio, aluminio, acero inoxidable y aleaciones de cobre en estructuras clasificadas en vuelo, hardware de propulsión y componentes RF. La fusión de la cama de polvo de metal y la deposición de energía dirigida proporcionan altas ratios de fuerza a peso y estabilidad térmica bajo cargas de lanzamiento y condiciones orbitales. Los materiales permitidos y la creciente experiencia de calificación ayudan a los fabricantes de satélites a adoptar partes metálicas con menor riesgo técnico. Aumentar la demanda de los programas de defensa y geoestacionarios también está apoyando el segmento.
Se prevé que el segmento compuesto registrará el crecimiento más rápido en una CAGR de 31,40% de 2026 a 2033, con el apoyo de la adopción creciente de polímeros reforzados con fibra de carbono para autobuses y estructuras satélites ligeros. La impresión continua de fibra permite piezas de baja masa con alta rigidez, reduciendo tornillos, sujetadores y tiempo de montaje. Las formulaciones resistentes a la llama y poco gases de efecto invernadero están aumentando su utilización en satélites pequeños y misiones de respuesta rápida. La impresión compuesta también soporta carreras de producción cortas y iteraciones de diseño a menor costo que los metales mecanizados. Los crecientes lanzamientos de nano y microsatélites están creando oportunidades adicionales, mientras que la radiación continua, el ciclismo térmico y las pruebas de vacío están fortaleciendo la confianza del desarrollador.
- By Application
Sobre la base de la aplicación, el mercado de satélites impresos en 3D se segmenta en comunicaciones, observación de la Tierra, navegación, demostración tecnológica y otros. El segmento de comunicación dominó la categoría de aplicación con 46.83% de participación en 2025, apoyado por el aumento del despliegue de constelaciones satelitales y plataformas geoestacionarias que dependen de componentes RF impresos, estructurales y térmicos. Los operadores buscan cargas de pago más ligeras y fabricación más rápida para reducir los costos de lanzamiento y producción. La fabricación aditiva permite diseños integrados de antena y estructuras compactas de carga útil. La creciente demanda de conectividad de banda ancha, servicios directos a dispositivos y comunicaciones gubernamentales seguras está fortaleciendo aún más la adopción en los programas comerciales y soberanos.
Se prevé que el segmento de observación de la Tierra registrará el crecimiento más rápido en una CAGR del 28,94% entre 2026 y 2033, impulsado por el aumento de la demanda de satélites compactos y de rápida fabricación y teleobservación. Las estructuras impresas pueden reducir la masa y acelerar la producción de constelaciones multisatélites que mejoran las tasas de revisitación. La integración de la inteligencia artificial a bordo, las cargas de pago multisensor y las estructuras de montaje personalizadas aumenta la necesidad de un diseño flexible. Las aplicaciones incluyen agricultura, monitoreo marítimo, respuesta a desastres e inteligencia de defensa. La caída de los costos de lanzamiento a través de las misiones de rideshare están creando demanda adicional, mientras que tiempos de construcción más cortos ayudan a los operadores a responder rápidamente a las necesidades cambiantes de datos de los clientes.
- Por Usuario final
Sobre la base del usuario final, el mercado de satélite impreso en 3D se segmenta en investigación comercial, gubernamental y académica. El segmento comercial dominaba la categoría de usuarios finales con 52,44% de participación en 2025, con el apoyo de aumentar la inversión en constelaciones de satélites, servicios en órbita y empresas espaciales basadas en datos. Los operadores comerciales priorizan el bajo costo, la entrega rápida y la producción escalable, que se alinean con las capacidades de fabricación aditiva. Los componentes impresos ayudan a reducir los gastos de masa, tiempo de montaje y lanzamiento. El aumento de la participación de los fabricantes privados y los lanzamientos de vehículos compartidos aumenta el número de misiones que adoptan partes impresas, mientras que los ecosistemas de proveedores establecidos están mejorando el acceso a los componentes de vuelo.
Se prevé que el segmento de defensa del gobierno registrará el crecimiento más rápido en una CAGR de 29,15% de 2026 a 2033, impulsado por el aumento de la inversión en capacidades espaciales soberanas, comunicaciones seguras y programas de satélite de respuesta rápida. Las agencias de defensa valoran la fabricación aditiva para una producción más rápida, la resistencia a la cadena de suministro y las cargas de pago personalizadas. Las antenas impresas y las partes estructurales están siendo calificadas para misiones militares de comunicación y vigilancia. El aumento de la financiación del Gobierno para la infraestructura espacial nacional está creando oportunidades adicionales, mientras que las normas de calificación y los requisitos de seguridad siguen siendo consideraciones importantes para el despliegue en los programas críticos de las misiones.
¿Qué región posee la mayor parte del mercado de satélites impresos en 3D
- América del Norte dominaba el mercado de satélites impresos en 3D con la mayor cuota de ingresos del 41,62% en 2025, apoyado por una fuerte base espacial comercial, grandes programas de satélite de defensa, y la pronta adopción de fabricación aditiva en hardware de vuelo.
- La región también se beneficia de la presencia de fabricantes de satélites establecidos, proveedores de fabricación aditivos y organismos espaciales gubernamentales, junto con la fuerte demanda de satélites de comunicación ligeros y de observación de la Tierra. El creciente uso de componentes impresos en constelaciones, programas de defensa y demostraciones de fabricación en el espacio continúa fortaleciendo la posición de Norteamérica en el mercado global.
US 3D Printed Satellite Market Insight
El mercado satelital impreso en 3D de EE.UU. está presenciando un fuerte crecimiento debido al aumento de las implementaciones de constelación satelital, los programas de modernización de defensa y la rápida adopción de fabricación aditiva en empresas espaciales comerciales. El ecosistema aeroespacial maduro del país, junto con la creciente integración de estructuras impresas, antenas y piezas de propulsión en hardware de vuelo, está impulsando la demanda de satélites ligeros y producidos rápidamente. Además, el creciente énfasis en las normas de calificación de la NASA, el acceso a los lanzamientos y la resiliencia de la cadena de suministro nacional está acelerando la adopción de componentes impresos en 3D en misiones gubernamentales y comerciales.
Asia-Pacific 3D Printed Satellite Market Insight
Se espera que el mercado de satélites impresos en Asia y el Pacífico experimente un rápido crecimiento, impulsado por la ampliación de los programas espaciales nacionales, el aumento de los lanzamientos de satélites pequeños y el aumento de las inversiones en la fabricación aditiva en países como China, la India y el Japón. La creciente demanda de producción de satélites de bajo costo, la capacidad de lanzamiento y satélite de los indígenas, y las startups espaciales respaldadas por el Gobierno están apoyando la expansión del mercado regional. Además, la sólida base de fabricación de la región y el aumento de la colaboración entre los desarrolladores de satélites y los proveedores de fabricación aditiva están acelerando la demanda de componentes impresos de satélites.
Japan 3D Printed Satellite Market Insight
El mercado de satélites impresos en 3D del Japón es testigo de un crecimiento constante debido al aumento de las inversiones en comunicaciones por satélite seguras, el desarrollo de satélites pequeños y las tecnologías avanzadas de fabricación. Agencias espaciales, organizaciones de defensa y fabricantes de electrónica están adoptando cada vez más antenas impresas y estructuras ligeras para cargas de precisión. Además, la fuerte demanda de fiabilidad, diseño compacto y capacidad de cadena de suministro nacional, incluidas las asociaciones internacionales para el desarrollo gradual de la antena de matriz, contribuye aún más al crecimiento del mercado en el Japón.
China 3D Printed Satellite Market Insight
El mercado satelital impreso en China 3D está creciendo rápidamente, impulsado por la expansión de las constelaciones nacionales, la fabricación aeroespacial a gran escala y la adopción creciente de manufacturas aditivas para estructuras satelitales ligeras. La creciente utilización de la impresión de metales en institutos de investigación, empresas espaciales estatales y empresas de satélites comerciales está aumentando considerablemente la demanda de mercado. Además, la fuerte fabricación de impresoras y materiales nacionales, el aumento de la frecuencia de lanzamiento y el rápido desarrollo de programas de satélites de baja órbita terrestre están posicionando a China como un mercado de crecimiento clave para las soluciones impresas de satélites en Asia y el Pacífico.
U.K. 3D Printed Satellite Market Insight
El mercado satelital impreso en 3D del Reino Unido está experimentando un crecimiento constante, apoyado por el aumento de la inversión en fabricación de satélites pequeños, start-ups espaciales y capacidades avanzadas de ingeniería. Las instituciones de investigación, las organizaciones de defensa y los desarrolladores de satélites comerciales utilizan cada vez más la fabricación aditiva para acortar los ciclos de desarrollo y reducir la masa de componentes. Además, el aumento de la participación en los programas de la Agencia Espacial Europea, las iniciativas nacionales de lanzamiento y las asociaciones de fabricación precisa están apoyando la adopción más amplia de componentes impresos de satélites en 3D en el Reino Unido.
Alemania 3D Printed Satellite Market Insight
El mercado satelital impreso en Alemania 3D se está expandiendo constantemente debido a la fuerte base industrial del país, el avanzado ecosistema de fabricación aditiva y la participación activa en los programas espaciales europeos. Los fabricantes de satélites, fabricantes de máquinas e institutos de investigación están utilizando cada vez más piezas de metal impreso para estructuras, propulsión y sistemas térmicos. Los avances continuos en tecnología de fusión de camas en polvo, ingeniería de materiales y garantía de calidad, junto con el enfoque de Alemania en la precisión y certificación, están impulsando el crecimiento del mercado en el país.
¿Cuáles son las mejores empresas del mercado de satélite impreso en 3D
La industria de satélites impresos en 3D está dirigida principalmente por empresas bien establecidas, incluyendo:
- SWISSto12 SA(Suiza)
- Thales Alenia Space(Francia)
- Airbus SE(Países Bajos)
- Lockheed Martin Corporation(U.S.)
- Sidus Space, Inc.(U.S.)
- Northrop Grumman Corporation (Estados Unidos)
- The Boeing Company (U.S.)
- Sierra Space Corporation (Estados Unidos)
- Redwire Corporation (Estados Unidos)
- Mitsubishi Electric Corporation (Japón)
- OHB SE (Alemania)
- Beyond Gravity (Suiza)
- MDA Space Ltd. (Canadá)
- EOS GmbH (Alemania)
- Nikon SLM Solutions AG (Alemania)
- Stratasys Ltd.
- 3D Systems, Inc. (U.S.)
- Velo3D, Inc. (U.S.)
- Oerlikon AG (Suiza)
- Colibrium Additive (U.S.)
¿Cuáles son los últimos desarrollos en el mercado de satélite impreso en 3D
- En septiembre de 2026, SWISSto12 anunció una asociación estratégica con Mitsubishi Electric Corporation, incluyendo un contrato para desarrollar productos avanzados de antena de matriz gradual para el programa seguro de comunicaciones por satélite GEO del Gobierno japonés. El acuerdo se basa en la creciente adopción de la tecnología de carga de HummingLink basada en 3D de SWISSto12 y su pequeña plataforma geoestacionaria HummingSat, apoyando el desarrollo continuo de cargas de satélite de fabricación aditiva.
- En julio de 2026, SWISSto12 aumentó 70 millones de dólares en una ronda de financiación de la serie C para ampliar la capacidad de fabricación e integración de su plataforma de satélite geoestacionaria de HummingSat y la antena de HummingLink y rango de carga útil. La compañía informó de siete contratos de HummingSat con operadores, incluyendo SES y Viasat, y más de 2.000 de sus soluciones en órbita, apoyando la ampliación de la producción de satélite impreso en 3D.
- En enero de 2026, SWISSto12 recibió aproximadamente 73 millones de euros (unos 84,8 millones de dólares de los EE.UU.) en financiación de los Estados miembros de la Agencia Espacial Europea para acelerar el desarrollo e industrialización de su plataforma HummingSat, la capacidad de fabricación de escalas y las tecnologías avanzadas de antena de rayos escalonados para las cargas de órbita baja, media y geoestacionaria, fortaleciendo las capacidades de Europa en hardware satelital.
- En marzo de 2025, Sidus Space anunció el exitoso lanzamiento, despliegue y operación de LizzieSat-3 en órbita terrestre baja en la misión de SpaceX Transporter-13. El satélite se unió a LizzieSat-1 y LizzieSat-2, que han estado en órbita desde marzo de 2024 y diciembre de 2024, respectivamente, ampliando una constelación de varias misiones construida en un autobús híbrido impreso por satélite 3D con procesamiento de datos de inteligencia artificial a bordo.
- En enero de 2024, la Agencia Espacial Europea lanzó la primera impresora 3D de metal a la Estación Espacial Internacional a bordo de la misión de reaprovisionamiento Cygnus NG-20. Desarrollado por un consorcio Airbus Defence and Space-led, la impresora de 180 kg utiliza alambre de acero inoxidable y un láser de alta potencia y fue diseñado para producir cuatro especímenes para caracterizar cómo la microgravedad afecta la impresión de metal, apoyando el desarrollo de fabricación en el espacio.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











