


Segmentación del mercado global de la agrovoltaica por diseño del sistema (panel dinámico y panel fijo), tecnología (monofacial, bifacial y translúcida), cultivo (frutas, hortalizas y otros), ubicación (invernaderos, sistemas de montaje en suelo y mallas de sombreado), aplicación (cultivo de pastizales, horticultura y agricultura de superficie, agricultura de interior y más): tendencias y pronóstico del sector hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento de la agrivoltaica
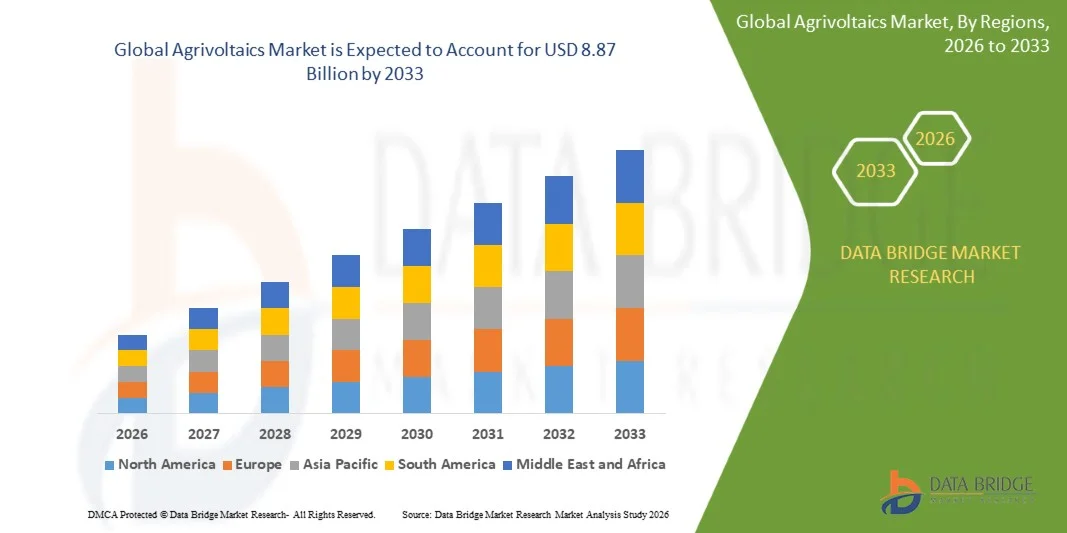
- Según Data Bridge Market Research Analysis global agrivoltaics market size was valued atUSD 4.2 billion in 2025y se espera que alcanceUSD 8.87 billion en 2033, aCAGR of 9.80%durante el período previsto
- El mercado agrovoltaico está impulsado principalmente por la creciente necesidad de maximizar la productividad de la tierra permitiendo el uso simultáneo de tierras agrícolas tanto para la generación de energía solar como para la agricultura, creando corrientes de ingresos duales para los agricultores y mejorando la eficiencia del uso de la tierra
- Además, aumenta la presión para la transición hacia la energía renovable, junto con la necesidad declima- prácticas agrícolas resistentes, está acelerando la adopción de sistemas agrovoltaicos, ya que ayudan a reducir el estrés de los cultivos, mejorar la retención de agua y mejorar la sostenibilidad agrícola general
Tamaño del mercado
- Valor mundial del mercado (2025):USD 4.2 mil millones
- Valor de mercado esperado (2033):8.87 millones de dólares
- CAGR prefabricado (2026–2033):9.80%
¿Cuáles son los principales Takeaways of Agrivoltaics
- La agrovoltaica, que integra los sistemas fotovoltaicos con la producción agrícola activa, está surgiendo como una solución transformadora que apoya la generación de energía limpia manteniendo o mejorando los rendimientos de los cultivos, lo que lo convierte en un enfoque estratégicamente valioso para hacer frente a los desafíos energéticos y agrícolas
- La demanda de agrovoltaica está cobrando impulso debido al impulso mundial de descarbonización, las iniciativas de política de apoyo y el reconocimiento creciente de la capacidad de la tecnología para aumentar la rentabilidad agrícola, promover la sostenibilidad ambiental y fortalecer la seguridad alimentaria y energética en diversas regiones
- Europa dominaba el mercado agrovoltaico con una cuota de 37,6%en 2025, debido a fuertes compromisos en materia de energía renovable, marcos reglamentarios de apoyo y adopción generalizada de prácticas agrícolas sostenibles
- Se espera que Asia-Pacífico sea la región de mayor crecimiento del mercado agrivoltaico durante el período previsto debido a la rápida urbanización, el aumento de la demanda de alimentos, la modernización agrícola y las iniciativas gubernamentales que apoyan los modelos agrícolas de doble uso
- El segmento de panel fijo dominaba el mercado con una cuota de mercado del 68,7% en 2025, debido a su menor complejidad de instalación y estructura rentable adecuada para los campos agrícolas a gran escala. Los agricultores prefieren sistemas de paneles fijos debido a su fiabilidad, ya que proporcionan una distribución estable de sombras que mejora la retención de humedad del suelo y la resiliencia del cultivo durante períodos de alta temperatura. Estos sistemas tienen una vida útil más larga con componentes mecánicos mínimos, reduciendo las necesidades de mantenimiento de los usuarios rurales. Los paneles fijos también se alinean bien con los proyectos gubernamentales de energía renovable que priorizan la expansión fotovoltaica de bajo costo. Su capacidad para integrarse sin problemas con cultivos como verduras, bayas y verduras de hoja verde fortalece aún más su amplia adopción de mercado
Report Scope and Agrivoltaics Market Segmentation
|
Atributos |
Agrivoltaics Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en los agrivoltaicos
“Growing Integration of Dual-Use Farming and Solar Energy Systems”
- Una tendencia significativa en el mercado agrovoltaico es la creciente integración de la generación de energía solar con operaciones agrícolas activas, impulsada por el creciente énfasis en el uso eficiente de la tierra y la producción sostenible de energía. Esta tendencia permite que las tierras agrícolas funcionen como activos de doble finalidad en los que el cultivo y la generación de energía renovable funcionan paralelamente para mejorar la productividad general de las tierras
- Por ejemplo, empresas como Enel Green Power implementan instalaciones agrovoltaicas que combinan estructuras solares elevadas con prácticas agrícolas. Estos sistemas aumentan la producción de tierras mediante la producción de energía limpia, al tiempo que apoyan la actividad agrícola continua mediante la distribución controlada de la luz y los beneficios del microclima
- La adopción de la agrovoltaica se está expandiendo a medida que los paneles solares montados sobre campos de cultivo mejoran las condiciones de afeitado que soportan la salud de las plantas y reducen el estrés térmico. Esta integración está ayudando a los agricultores a adaptarse a la variabilidad climática y a mantener los rendimientos en regiones que enfrentan temperaturas crecientes
- El mercado está experimentando mayor interés en los diseños que optimizan la altura del panel y el espaciamiento para equilibrar el crecimiento de cultivos con la generación solar pico. Esos avances están intensificando el enfoque de las estrategias de doble uso que mejoran la producción de energía sin comprometer la productividad agrícola
- Investigadores agrícolas y desarrolladores solares están colaborando para refinar arquitecturas del sistema que apoyan diversos tipos de cultivos. Estas iniciativas están fortaleciendo la propuesta de valor de la agrovoltaica como solución a largo plazo para mejorar la eficiencia de la tierra y la integración de la energía renovable
- El mercado agrivoltaico es testigo de un fuerte impulso debido al aumento de la demanda de prácticas terrestres sostenibles que ofrezcan seguridad alimentaria y generación de energía limpia. Esta tendencia sigue posicionando los sistemas solares de doble uso como un componente esencial del desarrollo agrícola moderno y la agricultura climáticamente inteligente
Dinámica del Mercado de Agrivoltaicos
Conductor
“Rising Demand for Renewable Energy and Efficient Land Utilization”
- La creciente concentración en la adopción de energía renovable en las regiones rurales y agrícolas está impulsando la demanda de sistemas agrovoltaicos que combinan la producción de alimentos con la generación de energía solar. Estos sistemas apoyan los objetivos climáticos y permiten a los agricultores generar ingresos adicionales mediante ventas de energía
- Por ejemplo, empresas como Next2Sun implementan estructuras agrovoltaicas verticales que maximizan la utilización de la tierra permitiendo la generación de energía solar sin reducir tierras cultivables. Estos diseños ayudan a los propietarios a lograr una mayor productividad y diversificar las fuentes de ingresos
- Las políticas que promueven la expansión de la energía renovable alientan a los agricultores a adoptar soluciones agrícolas integradas por energía solar que optimicen el uso de los recursos. Esta demanda refuerza la transición del mercado hacia la gestión multifuncional de la tierra
- La necesidad de una infraestructura energética resiliente en las regiones agrícolas está impulsando la inversión en sistemas integrados de agricultura y sistemas solares que proporcionan una generación de energía confiable. Este impulsor sigue cobrando relevancia a medida que las demandas energéticas crecen en las economías rurales
- El creciente reconocimiento de la agrivoltaica como estrategia de optimización de la tierra de alto valor refuerza este impulsor. La alineación de los objetivos de energía renovable con la productividad agrícola está dando forma a una perspectiva de crecimiento más fuerte para los sistemas solares de doble uso en los mercados mundiales
Restraint/Challenge
“Sus costos iniciales de instalación y complejidad del sistema”
- El mercado agrivoltaico enfrenta desafíos debido a los altos costos iniciales asociados con el diseño e instalación de estructuras solares elevadas o diseñadas específicamente para entornos agrícolas activos. Estos sistemas adaptados requieren materiales duraderos e ingeniería especializada para garantizar la compatibilidad con las operaciones agrícolas
- Por ejemplo, empresas como BayWa r.e. integran sistemas de montaje personalizados y tecnologías avanzadas de seguimiento para mantener una distribución equilibrada de la luz para los cultivos. Estas complejas configuraciones aumentan el costo de instalación y requieren una planificación técnica precisa
- Los proyectos de ingeniería agrovoltaica implican una evaluación cuidadosa de la compatibilidad de los cultivos, los impactos de fractura y el diseño espacial, que amplía los plazos de planificación y complica el desarrollo del sistema. Esta complejidad plantea barreras para los pequeños agricultores
- Las necesidades de mantenimiento se vuelven más intrincadas debido a la coexistencia de la actividad agrícola y la infraestructura solar. Los operadores deben gestionar la durabilidad del equipo al tiempo que apoyan las operaciones agrícolas rutinarias, aumentando los desafíos operacionales
- La dependencia de los diseños especializados del sistema y la ingeniería de precisión contribuye a las limitaciones de costos que afectan a la asequibilidad general. Estos desafíos limitan colectivamente la penetración del mercado entre las regiones con comunidades agrícolas sensibles al presupuesto
¿Cómo se lamentan los agrivoltaicos
El mercado se segmenta sobre la base del diseño del sistema, la tecnología, el tipo de cultivo, la colocación y la aplicación.
• Por diseño de sistemas
Sobre la base del diseño del sistema, el mercado agrivoltaico se segmenta en paneles dinámicos y sistemas de paneles fijos. El segmento de paneles fijos dominaba el mercado con la mayor proporción de 68,7% en 2025, respaldada por su menor complejidad de instalación y estructura rentable adecuada para los campos agrícolas a gran escala. Los agricultores prefieren sistemas de paneles fijos debido a su fiabilidad, ya que proporcionan una distribución estable de sombras que mejora la retención de humedad del suelo y la resiliencia del cultivo durante períodos de alta temperatura. Estos sistemas tienen una vida útil más larga con componentes mecánicos mínimos, reduciendo las necesidades de mantenimiento de los usuarios rurales. Los paneles fijos también se alinean bien con los proyectos gubernamentales de energía renovable que priorizan la expansión fotovoltaica de bajo costo. Su capacidad para integrarse sin problemas con cultivos como verduras, bayas y verduras de hoja verde fortalece aún más su amplia adopción de mercado.
Se espera que el segmento del panel dinámico sea testigo del crecimiento más rápido de 2026 a 2033, impulsado por el creciente interés en la tecnología de seguimiento solar adaptativo que aumenta el rendimiento total de energía. Los paneles dinámicos ajustan su inclinación para maximizar la recogida de la luz solar mientras optimizan la luz disponible para los cultivos, mejorando la productividad de la tierra de doble uso. Estos sistemas apelan a las granjas comerciales con el objetivo de aumentar los ingresos energéticos sin comprometer la producción de cultivos. El control mejorado de microclima ofrecido por diseños dinámicos soporta variedades de cultivos sensibles, creando nuevas oportunidades de ingresos. El aumento de la innovación en torno a sistemas de seguimiento automatizados y plataformas de control basadas en IoT acelera aún más la adopción. Su diseño impulsado por la eficiencia hace que los paneles dinámicos sean una opción preferida para la expansión agrivoltaica a largo plazo.
• Por tecnología
Sobre la base de la tecnología, el mercado agrovoltaico se segmenta en módulos monofaciales, bifaciales y translúcidos. El segmento monofacial dominaba el mercado en 2025, favorecido por su menor costo de instalación y su durabilidad probada en diversos entornos agrícolas. Los paneles monofaciales siguen siendo una opción popular para los agricultores que buscan una producción de energía consistente con un mantenimiento sencillo. Realizan efectivamente en los diseños agrivoltaicos montados en tierra tradicionales, donde es esencial maximizar la radiación solar directa. La tecnología se beneficia de la amplia disponibilidad del mercado y de las cadenas de suministro establecidas, lo que facilita el despliegue de las regiones agrícolas rurales. Su compatibilidad con los cultivos que requieren una formación moderada mejora la adopción a través de la agricultura de frutas y verduras.
Se proyecta que el segmento bifacial registrará la tasa de crecimiento más rápida del 2026 al 2033, impulsada por su capacidad para generar electricidad desde ambos lados, mejorando la eficiencia energética en entornos agrovoltaicos. Los módulos bifaciales aprovechan la luz reflejada de los suelos, cultivos o revestimientos de tierra, aumentando significativamente la producción total. Su adaptabilidad a instalaciones elevadas y verticales los hace atractivos para las granjas priorizando la uniformidad de afeitado y la optimización energética. Las granjas comerciales adoptan paneles bifaciales para maximizar la productividad de la tierra bajo sistemas de doble uso. La tecnología se alinea con la investigación agrovoltaica emergente que destaca el mejoramiento del rendimiento de los cultivos bajo luz difusa. La creciente inversión en tecnologías solares de alta eficiencia refuerza aún más la expansión del mercado para soluciones bifaciales.
• Por Crop
Sobre la base del tipo de cultivo, el mercado agrovoltaico se segmenta en frutas, verduras y otros. El segmento de verduras dominaba el mercado en 2025, impulsado por la alta idoneidad de los verdes frondosos, las hierbas y las verduras tolerantes a la sombra bajo estructuras agrivoltaicas. Muchas especies vegetales se benefician de la fractura parcial, lo que reduce el estrés del calor y mejora la eficiencia del agua durante los períodos de verano pico. Las granjas que producen lechuga, espinacas, col y cultivos similares logran mejores rendimientos y calidad bajo sistemas optimizados de distribución de la luz. El cultivo vegetal ofrece ciclos rápidos de cosecha, lo que permite a los agricultores evaluar rápidamente la productividad agrovoltaica y el rendimiento económico. El segmento se beneficia de una fuerte demanda en las cadenas locales y mundiales de suministro de alimentos. Su compatibilidad con estructuras solares fijas y dinámicas fortalece el dominio continuo.
Se prevé que el segmento de frutas sea testigo del crecimiento más rápido de 2026 a 2033, apoyado por la adopción creciente de sistemas agrovoltaicos para bayas, uvas y cultivos de huerto. Los cultivos frutales se benefician de microclimas controlados creados por estructuras solares elevadas que protegen contra el granizo, el calor excesivo y la radiación UV. Estas ventajas reducen las pérdidas relacionadas con el clima y aumentan la estabilidad general del rendimiento. La investigación destaca la mejora de la calidad de las frutas bajo la sombra parcial, especialmente en bayas y uvas, fomentando la inversión a nivel agrícola. El aumento de la demanda mundial de cultivos de alto valor acelera el despliegue de soluciones agrovoltaicas entre productores de frutas especializadas. La integración de las estructuras solares con modelos agrícolas basados en trellis fortalece aún más la expansión del mercado.
• Por Colocación
Sobre la base de la colocación, el mercado agrovoltaico se segmenta en invernaderos, sistemas montados en tierra y redes de afeitado. El segmento montado en tierra dominaba el mercado en 2025, respaldado por el despliegue a gran escala en campos agrícolas abiertos. Estos sistemas ofrecen una altura de instalación flexible, lo que permite una limpieza suficiente para maquinaria agrícola y proporciona una sombra uniforme a los cultivos. Su idoneidad para la generación de electricidad solar junto con la agricultura comercial aumenta los ingresos operacionales para los propietarios de tierras. Los diseños agrovoltaicos montados en tierra son favorecidos en regiones con amplia disponibilidad de tierras agrícolas. Su estabilidad estructural y adaptabilidad a diferentes tipos de terreno los hacen preferir ampliamente entre los agricultores. Las políticas de apoyo para el desarrollo de la tierra solar contribuyen aún más al liderazgo de los segmentos.
Se prevé que el segmento de los invernaderos crezca a un ritmo más rápido de 2026 a 2033, impulsado por la creciente adopción de diseños de invernadero integrados por energía solar para la horticultura y la agricultura de medio ambiente controlado. Los agrivoltaicos de invernadero utilizan paneles PV translúcidos o semitransparentes que equilibran la producción de energía con una óptima difusión de luz. Estos sistemas protegen los cultivos de temperaturas extremas y fenómenos meteorológicos impredecibles, mejorando la productividad durante todo el año. Los invernaderos alimentados por energía solar también reducen los costos energéticos asociados con calefacción, refrigeración y riego. Los cultivos de alto valor cultivados en condiciones de invernadero ofrecen márgenes de ganancia sustanciales, motivando a los agricultores a adoptar este modelo. El creciente interés en la agricultura sostenible de invernadero acelera la expansión de segmentos.
• Por aplicación
Sobre la base de la aplicación, el mercado agrovoltaico se divide en la agricultura de pastizales, la horticultura y la agricultura cultivable, la agricultura cubierta y más. El segmento de horticultura y agricultura cultivable dominaba el mercado en 2025, apoyado por la adopción a gran escala de sistemas agrovoltaicos para verduras, frutas, cereales y cultivos especiales. Estas categorías agrícolas se benefician en gran medida de la regulación del microclima proporcionada por estructuras elevadas de VP, que mejora la salud de los cultivos y reduce las necesidades de riego. Los agricultores aprovechan los diseños agrovoltaicos para aumentar la producción combinada de energía y cultivos, mejorando la eficiencia global de la tierra. El segmento se alinea firmemente con las políticas de tierras de doble uso en múltiples regiones. Su compatibilidad con sistemas de paneles fijos y bifaciales es compatible con el despliegue generalizado. El fuerte rendimiento económico de la integración de los ingresos solares con los cultivos principales garantiza una dominación continua.
Se espera que el segmento agrícola interior sea el más rápido crecimiento de 2026 a 2033, impulsado por el creciente interés en la agricultura de medio ambiente controlado con energía solar. Agrivoltaics apoya la agricultura interior proporcionando electricidad renovable para el control climático, bombas de riego, iluminación LED y sistemas de automatización. Las unidades agrícolas urbanas y las granjas verticales dependen cada vez más de la energía limpia para reducir los costos operacionales y las emisiones de carbono. La integración de la generación solar in situ aumenta la independencia energética y la fiabilidad de las instalaciones cubiertas. La creciente demanda de productos sin pesticidas en las zonas metropolitanas acelera la inversión en estructuras agrícolas cubiertas habilitadas por agrovoltaicos. La alineación del segmento con los objetivos de sostenibilidad impulsa la rápida expansión del mercado.
¿Qué región posee la mayor parte de los agrivoltaicos
- Europa dominó el mercado agrovoltaico con la mayor proporción de ingresos del 37,6% en 2025, impulsada por fuertes compromisos en materia de energía renovable, marcos regulatorios de apoyo y adopción generalizada de prácticas agrícolas sostenibles
- En toda la región, los agricultores y las empresas agrícolas integran cada vez más las instalaciones solares con la producción de cultivos para aumentar la productividad de la tierra y reducir la dependencia energética. Los países europeos enfatizan la resiliencia climática y la reducción del carbono, lo que acelera la captación de sistemas agrovoltaicos en viñedos, huertos, granjas vegetales y hortícolas
- La presencia de tecnologías solares avanzadas, junto con la infraestructura agrícola bien establecida, refuerza aún más la adopción regional. Este impulso se ve reforzado por incentivos gubernamentales, colaboraciones de investigación y proyectos piloto que demuestran los dobles beneficios de la producción agrícola y la generación de energía limpia. Europa sigue liderando el despliegue agrovoltaico a gran escala en aplicaciones de campo abierto e invernadero
Germany Agrivoltaics Market Insight
En 2025, el mercado agrivoltaico de Alemania mantuvo una importante participación en los ingresos, impulsada por el aumento de la concienciación sobre los sistemas agrícolas sostenibles y el fuerte énfasis nacional en la expansión de la energía renovable. Los agricultores adoptan cada vez más estructuras solares elevadas para proteger los cultivos del estrés térmico, mantener la humedad del suelo y estabilizar la calidad del rendimiento. El avanzado ecosistema de investigación del país, una fuerte cultura de innovación y amplios proyectos de demostración en viñedos, granjas vegetales y campos abiertos siguen acelerando la adopción de agrovoltaicos en todo el país.
U.K. Agrivoltaics Market Insight
Se prevé que el mercado agrivoltaico de los Estados Unidos crezca en un notable CAGR durante el período previsto, apoyado por el creciente interés en la agricultura resistente al clima, la ampliación de las iniciativas de energía renovable y la necesidad de mejorar la productividad en tierras cultivables limitadas. Los agricultores y propietarios de fincas reconocen cada vez más la agrivoltaica como un método estratégico para generar energía limpia al crear microclimas moderados que mejoran el rendimiento de los cultivos. El apoyo normativo en evolución de la región y la creciente atención a la ordenación sostenible de las tierras siguen impulsando la penetración del mercado.
Asia-Pacífico Agrivoltaics Market Insight
Se prevé que el mercado agrovoltaico de Asia y el Pacífico crecerá en la CAGR más rápida durante 2026 a 2033, impulsada por la urbanización rápida, la demanda creciente de alimentos, la modernización agrícola y las iniciativas gubernamentales que apoyan los modelos agrícolas de doble uso. Los países de toda la región adoptan cada vez más sistemas agrovoltaicos para mitigar el estrés térmico, mejorar la estabilidad del rendimiento de los cultivos y mejorar la electrificación rural. Las sólidas capacidades de fabricación solar y la expansión de las políticas de energía renovable apoyan aún más el despliegue generalizado en tierras agrícolas abiertas, zonas hortícolas y entornos de invernadero.
Japan Agrivoltaics Market Insight
El mercado agrivoltaico de Japón está cobrando impulso debido a la escasez de tierras cultivables, las capacidades tecnológicas avanzadas y el enfoque del país en maximizar la productividad de la tierra mediante sistemas integrados de agricultura solar. Los agricultores adoptan agrivoltaicos para equilibrar la producción de energía con una mejor calidad de los cultivos bajo entornos de afeitado controlados. La fuerte inclinación de Japón hacia la agricultura de alta tecnología, el monitoreo de IoT y las prácticas agrícolas adaptadas al clima siguen apoyando la expansión del mercado en varias regiones.
China Agrivoltaics Market Insight
El mercado agrovoltaico de China representó la mayor parte de los ingresos en Asia y el Pacífico en 2025, con el apoyo de los rápidos esfuerzos de desarrollo rural, las instalaciones solares a gran escala y la creciente modernización de las prácticas agrícolas. Extensive government backing for renewable energy and dual-land-use programs encourages the deployment of agrivoltaics across vegetable farms, orchards, grasslands, and greenhouse clusters. El fuerte ecosistema nacional de fabricación solar de China y los modelos de instalación rentables aceleran aún más la expansión de proyectos agrovoltaicos en varias provincias.
¿Cuáles son las mejores empresas de Agrivoltaica
La industria agrovoltaica está dirigida principalmente por empresas bien establecidas, incluyendo:
- Sun'Agri(Francia)
- Enel Green Power(Italia)
- BayWa r.e.(Alemania)
- Fraunhofer ISE(Alemania)
- Next2Sun (Alemania)
- Insolight (Suiza)
- REM TEC (Italia)
- Kyocera Corporation (Japón)
- Acciona Energía
- EDF Renewables(Francia)
- Zimmermann PV-Stahlbau (Alemania)
- Scatec ASA (Noruega)
- Arava Power Company (Israel)
- Ameresco (Estados Unidos)
- ENGIE SA (Francia)
- R.Power Group (Polonia)
- TNO (Países Bajos)
- Hevel Solar (Rusia)
¿Cuáles son los últimos desarrollos en la agrivoltaica
- En junio de 2025, Cero Generation comenzó a operar su proyecto agrovoltaico de 48 MW en Italia, marcando uno de los despliegues operativos más sustanciales de la infraestructura de agriPV en Europa. El proyecto muestra cómo los activos solares a gran escala pueden armonizarse eficazmente con la producción agrícola, demostrando un rendimiento estable de los cultivos junto con la producción de energía renovable. Se espera que su éxito acelere el apoyo reglamentario, atraiga inversores institucionales y fomente la reproducción en toda Europa meridional, donde la escasez de tierras y el alto potencial solar hacen que los sistemas de doble uso sean particularmente valiosos para la expansión del mercado a largo plazo
- En abril de 2025, Fraunhofer ISE introdujo módulos fotovoltaicos ligeros diseñados específicamente para el montaje a nivel de cultivos, abordando las limitaciones estructurales y agronómicas que anteriormente se limitaban al despliegue sobre cultivos delicados o sensibles a la sombra. Al reducir el peso y mejorar la adaptabilidad, estos módulos permiten instalaciones en campos donde los paneles PV estándar restringirían las operaciones agrícolas o dañarían la calidad del suelo. Es probable que este avance amplíe la compatibilidad tecnológica en diversas categorías de cultivos, mejore la aceptación de los agricultores y estimule la demanda de diseños flexibles de agriPV que puedan integrarse perfectamente con los flujos de trabajo agrícolas existentes
- En abril de 2025, JA Solar proporcionó sus módulos de alta eficiencia de DeepBlue a la granja agrivoltaica de Suji Sandland, reforzando la importancia de paneles de alto rendimiento para maximizar la generación de energía en condiciones de afeitado parcial, terreno variable y patrones de espaciado impulsados por cultivos. El despliegue pone de relieve la creciente adopción de tecnologías de módulos avanzados que mejoran tanto la producción fotovoltaica como los beneficios microclima esenciales para sostener la productividad agrícola. Se espera que esta integración promueva una colaboración más profunda entre los fabricantes solares y los desarrolladores agrivoltaicos, impulsando el mercado hacia soluciones de módulos de mayor eficiencia, compatibles con cultivos
- En enero de 2025, Trinasolar EE.UU. lanzó paquetes integrados de almacenamiento solar adaptados a las operaciones agrícolas, respondiendo a una necesidad crítica de suministro energético fiable, estable y eficiente en función del costo. Estos paquetes combinan la generación fotovoltaica con el almacenamiento para mitigar las fluctuaciones de la red, apoyar sistemas de riego y proporcionar una potencia consistente para el equipo agrícola. Al ofrecer una solución unificada en lugar de componentes separados, Trina está ayudando a reducir la complejidad de los proyectos y los costos de instalación, lo que es probable que aumente la adopción entre las granjas pequeñas y medianas y refuerce la disposición comercial de los sistemas agrovoltaicos en toda América del Norte
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











