


Segmentación del mercado global de turbinas de enfriamiento para aeronaves, por tipo de aeronave (de fuselaje ancho y estrecho), tipo de producto (turbina de enfriamiento por gas y por agua), uso final (comercial, de transporte, ejecutivo, militar, de combate) - Tendencias y pronóstico del sector hasta 2033
¿Cuál es la tasa de tamaño y crecimiento de la turbina de refrigeración mundial de las aeronaves
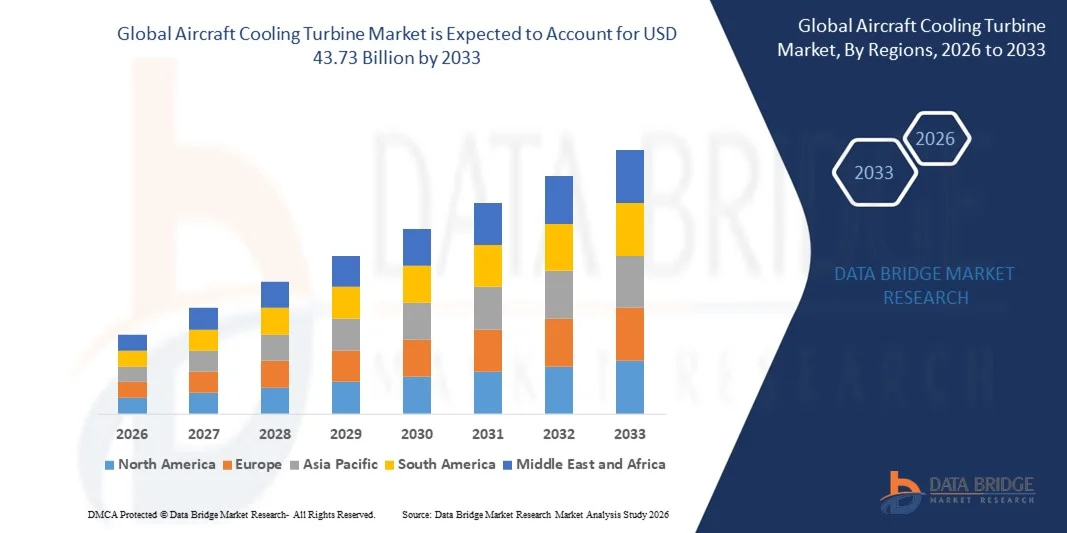
- Según Data Bridge Market Research Analysis Global Aircraft Cooling Turbine Market size was valued atUSD 26.82 billion in 2025y se prevé que alcanceUSD 43.73 billion by 2033, expandiéndose aCAGR of 6.30%durante el período previsto.
- La expansión de los mercados se debe principalmente al aumento de la producción de aeronaves, la creciente demanda de avanzadatérmicasistemas de gestión y avances tecnológicos continuos dirigidos a mejorar la eficiencia, la fiabilidad y el rendimiento de control ambiental en vuelo.
- Además, el creciente énfasis en la eficiencia del combustible, la comodidad del pasajero y las soluciones de refrigeración integradas es posicionar las turbinas de refrigeración de aviones como un componente crítico en los sistemas de aviación modernos. Estos factores combinados están acelerando la adopción en las flotas comerciales y militares, lo que aumenta considerablemente el crecimiento del mercado.
Tamaño del mercado
- Valor mundial del mercado (2025):USD 26.82 billion
- Valor de mercado esperado (2033):USD 43.73 billion
- CAGR prefabricado (2026–2033):6.30%
¿Cuáles son los principales Takeaways of Global Aircraft Cooling Turbine
- Las turbinas de refrigeración de aeronaves, que proporcionan refrigeración crítica del ciclo del aire y gestión térmica para los sistemas de control ambiental de las aeronaves, se están convirtiendo cada vez más en componentes esenciales de las aeronaves comerciales, militares y regionales modernas debido a su alta eficiencia, fiabilidad y capacidad para apoyar aviónicos avanzados y tecnologías de propulsión.
- La aceleración de la demanda de turbinas de refrigeración de aeronaves está impulsada principalmente por el aumento de la producción mundial de aeronaves, la creciente preferencia por soluciones de refrigeración ligeras y eficientes en la energía, y requisitos regulatorios más estrictos relacionados con la comodidad de cabina, el rendimiento del sistema y la gestión térmica.
- América del Norte dominaba el mercado mundial de turbinas de refrigeración aérea con la mayor cuota de ingresos del 32,4% en 2025, apoyado por una fuerte actividad de fabricación aeroespacial, la alta adopción de plataformas de aviones de próxima generación, y la presencia de grandes OEM y proveedores, especialmente en Estados Unidos, que continúa invirtiendo fuertemente en tecnologías avanzadas de refrigeración tanto para aviación comercial como de defensa.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento del mercado mundial de turbinas de refrigeración aérea durante el período previsto debido a la rápida expansión de la aviación comercial, el aumento de la demanda de viajes aéreos y las inversiones sustanciales en la fabricación de aeronaves nacionales y las capacidades de MRO.
- El segmento de aviones de gran cuerpo dominaba el mercado con la mayor cuota de ingresos del 52,5% en 2025, impulsado por el mayor número de turbinas de refrigeración necesarias para gestionar la carga térmica en cabinas de aviones más grandes y sistemas de aviónicos avanzados.
Report Scope and Global Aircraft Cooling Turbine Market Segmentation
|
Atributos |
Aircraft Cooling Turbine Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
|
¿Cuál es la tendencia clave en la turbina de refrigeración mundial de aeronaves
Mejora del rendimiento mediante la digitalización e integración del sistema inteligente
- Una tendencia significativa y aceleradora en el mercado mundial de turbinas de refrigeración aérea es la profundización de la integración de turbinas de refrigeración con tecnologías avanzadas de aviación digital, incluyendo monitoreo en tiempo real, sistemas de mantenimiento predictivos y plataformas inteligentes de control ambiental. Esta convergencia mejora considerablemente la eficiencia operacional, la fiabilidad y el rendimiento general de las aeronaves.
- Para Instance, las turbinas modernas de refrigeración utilizadas en aeronaves comerciales de próxima generación están cada vez más diseñadas para integrarse con sistemas de vigilancia de la salud a bordo, permitiendo un seguimiento continuo del rendimiento, detección de fallas y una gestión térmica optimizada en los ciclos de vuelo. Del mismo modo, las arquitecturas avanzadas de ECS (Sistema de Control Ambiental) permiten que las turbinas de refrigeración funcionen en coordinación con sensores inteligentes para mantener condiciones óptimas de cabina.
- Los análisis impulsados por IA también están mejorando la funcionalidad de turbina permitiendo que los sistemas aprendan patrones de rendimiento, prever necesidades de mantenimiento y ajustar automáticamente el flujo de aire o la salida de refrigeración según las condiciones de vuelo. Algunos fabricantes líderes aeroespaciales están incorporando modelos de aprendizaje automático para mejorar la longevidad de componentes, reducir el consumo de energía y proporcionar alertas inteligentes para el comportamiento térmico anormal.
- La integración perfecta de las turbinas de refrigeración de aeronaves con plataformas de aviación digital más amplias permite una gestión centralizada de control ambiental, sistemas térmicos de propulsión y enfriamiento de aviónicos, proporcionando un ecosistema operativo unificado, automatizado y altamente eficiente.
- Este cambio hacia tecnologías de enfriamiento más inteligentes, interconectadas y auto optimizadas está remodelando el diseño y las expectativas de rendimiento de los aviones. En consecuencia, los principales jugadores están desarrollando turbinas de refrigeración equipadas con sensores avanzados e interfaces digitales que soportan el intercambio de datos en tiempo real con sistemas de cabina y mantenimiento.
- La demanda de turbinas de refrigeración integradas digitalmente y mejoradas por IA está creciendo rápidamente en los segmentos de aeronaves comerciales, militares y regionales, ya que los operadores priorizan la eficiencia, la fiabilidad y la reducción de las horas de mantenimiento.
Global Aircraft Cooling Turbine Market Dynamics
Conductor
Necesidad de crecimiento Debido a la creciente producción de aeronaves y los requisitos avanzados de gestión térmica
- La creciente producción mundial de aeronaves en segmentos comerciales, militares y regionales, combinada con la creciente complejidad de los sistemas a bordo, es un factor importante para la aceleración de la demanda de turbinas avanzadas de refrigeración de aeronaves.
- Por ejemplo, los principales fabricantes aeroespaciales siguen ampliando sus flotas con aeronaves de próxima generación que requieren soluciones de gestión térmica más eficientes y compactas para apoyar aviónicos de alto rendimiento y sistemas de control ambiental. Se espera que esos acontecimientos de los principales agentes de la industria impulsen el crecimiento del mercado de turbinas en refrigeración por aeronaves durante el período previsto.
- A medida que las aeronaves incorporan más electrónicas, componentes de propulsión eléctrica y motores de alta eficiencia, la necesidad de turbinas de refrigeración fiables capaces de mantener condiciones térmicas óptimas está creciendo rápidamente, ofreciendo una actualización crítica sobre los métodos de refrigeración tradicionales.
- Además, la expansión mundial de los viajes aéreos comerciales y el aumento de las preferencias para aeronaves eficientes por el combustible hacen indispensables turbinas de refrigeración avanzadas, ya que ofrecen mayor eficiencia energética, reducción de las emisiones y mayor comodidad en la cabina.
- La capacidad de las turbinas modernas de refrigeración para ofrecer flujos de aire estables, reducir la carga térmica e integrarse perfectamente con sistemas ambientales de control digital es un factor clave que impulsa la adopción en todas las categorías de aeronaves. La tendencia hacia componentes de gestión térmica ligeros, modulares y altamente eficientes sigue fortaleciendo la demanda del mercado.
Restraint/Challenge
Concerns Regarding High Development Costs and Technical Complexity
- El costo significativo asociado al desarrollo y fabricación de turbinas avanzadas de refrigeración de aeronaves, impulsadas por complejos requisitos de ingeniería, mecanizado de precisión y procesos rigurosos de certificación de aviación, constituye un reto importante para una expansión más amplia del mercado.
- Por ejemplo, las estrictas normas de prueba, validación y cumplimiento exigidas por las autoridades de aviación pueden ampliar los plazos de desarrollo y aumentar los costos, lo que dificulta que los fabricantes más pequeños compitan en el mercado.
- Para hacer frente a estos problemas de costo y complejidad se requiere una innovación continua en materiales, procesos de fabricación e integración de sistemas. Las empresas líderes enfatizan soluciones avanzadas de ingeniería, como aleaciones de alta temperatura y herramientas de diseño digital, para garantizar una mayor eficiencia y durabilidad de la turbina. Además, la alta inversión inicial necesaria para integrar los sistemas de refrigeración de próxima generación puede ser una barrera para los operadores sensibles a los costos y desarrollar industrias aeroespaciales.
- Si bien los avances tecnológicos están mejorando gradualmente la eficiencia y reduciendo los costos del ciclo de vida, las necesidades iniciales de capital todavía pueden obstaculizar la adopción generalizada, en particular para las líneas aéreas más pequeñas y los fabricantes regionales.
- La superación de estos desafíos mediante diseños optimizados en función de los costos, el desarrollo modular de productos y la adopción más amplia de tecnologías de ingeniería digital serán esenciales para mantener el crecimiento a largo plazo del mercado en la industria de la turbina de refrigeración de aeronaves.
¿Cómo es segmentada la Turbina de refrigeración Global de las aeronaves
El mercado de turbinas de refrigeración de aeronaves se segmenta sobre la base del tipo de aeronave, tipo de producto y uso final.
- Por tipo de aeronave
Sobre la base del tipo de aeronaves, el mercado mundial de turbinas de refrigeración aérea se segmenta en aviones de cuerpo ancho y aviones de cuerpo estrecho. El segmento de aviones de gran cuerpo dominaba el mercado con la mayor cuota de ingresos del 52,5% en 2025, impulsado por el mayor número de turbinas de refrigeración necesarias para gestionar la carga térmica en cabinas de aviones más grandes y sistemas de aviónicos avanzados. Los aviones de cuerpo amplio, comúnmente utilizados para vuelos comerciales de larga distancia, requieren turbinas de refrigeración altamente eficientes y fiables para mantener la comodidad de la cabina, garantizar la estabilidad del sistema y optimizar el uso de energía. Además, la creciente demanda de aviones de gran cuerpo de las principales aerolíneas de América del Norte, Europa y Asia-Pacífico apoya el crecimiento de los segmentos.
Se espera que el segmento de aviones de cuerpos estrechos sea testigo de la CAGR más rápida del 19,8% de 2026 a 2033, alimentada por la rápida expansión de las flotas de corta a media altura, el aumento de los viajes aéreos regionales y la adopción creciente de sistemas avanzados de control ambiental en aeronaves más pequeñas.
- Por tipo de producto
Sobre la base del tipo de producto, el mercado se segmenta en turbinas de refrigeración de gas y turbinas de refrigeración de agua. El segmento de turbinas de refrigeración de gas mantuvo la mayor cuota de ingresos del mercado del 57,3% en 2025, atribuida a su alta eficiencia, diseño ligero y idoneidad para la integración con sistemas modernos de control ambiental en aviones comerciales y militares. Las turbinas de gas son muy preferidas tanto en aviones de cuerpo ancho como en cuerpos estrechos debido a su capacidad de mantener una temperatura de cabina constante bajo condiciones operacionales variables y su compatibilidad con sistemas avanzados de propulsión.
Se espera que el segmento de la turbina de refrigeración de agua sea testigo de la CAGR más rápida del 2026 al 2033, impulsada por el aumento de la demanda en aviones de alto rendimiento, jets de negocios y aplicaciones militares donde los sistemas de refrigeración basados en agua ofrecen regulación térmica precisa, menor consumo de energía y mayor longevidad de componentes. Los avances en materiales de turbina de agua y diseños compactos también están apoyando su rápida adopción.
- Por fin de uso
Sobre la base del uso final, el mercado se dedica a aeronaves comerciales, aeronaves de transporte, jets de negocios, aeronaves militares, aviones de transporte y aviones de combate. El segmento de aeronaves comerciales dominaba el mercado con la mayor proporción de ingresos del 49,8% en 2025, impulsada por la expansión de las flotas aéreas, el aumento de los viajes aéreos de pasajeros y la necesidad de sistemas de control ambiental fiables en operaciones a gran escala. Las turbinas de refrigeración en aviones comerciales garantizan la comodidad de la cabina, mantienen eficiencia aviónica y optimizan el consumo de combustible en los vuelos.
Se espera que el segmento de aeronaves militares sea testigo de la CAGR más rápida del 21,1% de 2026 a 2033, debido al aumento de las inversiones en aviones de combate avanzados, aviones de transporte y vehículos aéreos no tripulados. Los requerimientos de refrigeración mejorados en aplicaciones de defensa, como motores de alto rendimiento y aviónicos sensibles, junto con el aumento de presupuestos de defensa en América del Norte y Asia-Pacífico, están impulsando la demanda de soluciones de turbina de refrigeración altamente eficientes y robustas.
¿Qué región posee la mayor parte de la Turbina de refrigeración aérea global
- América del Norte dominaba el mercado mundial de turbinas de refrigeración aérea con la mayor proporción de ingresos del 32,4% en 2025, impulsado por una fuerte actividad de fabricación aeroespacial, la adopción temprana de tecnologías de aviones de próxima generación y la alta demanda de sistemas de control ambiental eficientes en flotas comerciales y militares.
- Los operadores de aeronaves de la región priorizan las turbinas de refrigeración avanzadas para su fiabilidad, eficiencia energética e integración con aviónicos modernos y sistemas de control ambiental, que ayudan a mantener condiciones óptimas de cabina y proteger la electrónica a bordo sensible.
- Esta adopción generalizada está respaldada además por la presencia de grandes OEM y proveedores, considerables inversiones de defensa y aviación comercial, y una mano de obra calificada con experiencia en tecnologías avanzadas aeroespaciales, estableciendo América del Norte como un centro clave para la demanda e innovación de turbinas en refrigeración de aeronaves.
US Aircraft Cooling Turbine Market Insight
El mercado de turbinas de refrigeración de aviones estadounidenses capturó la mayor parte de ingresos del 82% en 2025 dentro de América del Norte, impulsada por una fuerte base de fabricación aeroespacial y la adopción de tecnologías avanzadas de aviones comerciales y militares. Los operadores están priorizando cada vez más turbinas de refrigeración de alta eficiencia para garantizar la comodidad óptima de la cabina, mantener el rendimiento de los aviónicos y reducir el consumo de energía. La tendencia creciente hacia los sistemas de control ambiental integrado digitalmente, junto con las inversiones en la modernización de la flota, es más favorable al crecimiento del mercado. Además, las innovaciones tecnológicas de los principales OEM y proveedores estadounidenses, como Honeywell y Collins Aerospace, están contribuyendo a la expansión del mercado ofreciendo turbinas con mayor fiabilidad, menor peso y mejores capacidades de gestión térmica.
Europa Aircraft Cooling Turbine Market Insight
Se prevé que el mercado de turbinas de refrigeración de aeronaves de Europa se ampliará en un importante CAGR durante el período previsto, impulsado por normas reglamentarias estrictas, el aumento de la producción de aeronaves y el aumento de las inversiones en aviación comercial y empresarial. El aumento de la adopción de soluciones de refrigeración eficientes energéticamente y sistemas de control ambiental, especialmente en Alemania, Francia y el Reino Unido, está impulsando la demanda. La tendencia hacia sistemas de turbinas digitalizados e integrados también está apoyando el crecimiento en aplicaciones comerciales, de jet de negocios y militares, con énfasis en reducir el consumo de combustible y aumentar la eficiencia térmica.
U.K. Aircraft Cooling Turbine Market Insight
Se espera que el mercado de turbinas de refrigeración de aviones de los Estados Unidos crezca en un CAGR notable, apoyado por la robusta industria aeroespacial del país y aumentando las inversiones en la modernización de la flota. El enfoque creciente en la comodidad del pasajero, la fiabilidad del sistema y el cumplimiento regulatorio es alentar a las aerolíneas y operadores de defensa a adoptar turbinas de refrigeración avanzadas. Además, se espera que el fuerte ecosistema de fabricación y mantenimiento del Reino Unido, combinado con innovaciones en tecnologías de turbinas digitales y energéticamente eficientes, continúe impulsando la expansión del mercado.
Alemania Aircraft Cooling Turbine Market Insight
Se prevé que el mercado de turbinas de refrigeración de aeronaves de Alemania se expanda en un CAGR considerable, alimentado por una mayor conciencia de la eficiencia ambiental, las capacidades avanzadas de ingeniería y las estrictas normas europeas de aviación. Las empresas aeroespaciales alemanas están integrando cada vez más turbinas de refrigeración de alto rendimiento en aviones comerciales, empresariales y militares para satisfacer la eficiencia energética y los requisitos de gestión térmica. El enfoque de sostenibilidad, ingeniería de precisión e integración digital de los sistemas de turbinas está promoviendo aún más la adopción en toda la región.
Asia-Pacific Aircraft Cooling Turbine Market Insight
El mercado de turbinas de refrigeración de aeronaves de Asia y el Pacífico está destinado a crecer en la CAGR más rápida del 23% entre 2026 y 2033, impulsada por la rápida expansión de la flota de aviones, el aumento de la demanda de viajes aéreos y el aumento de las inversiones en fabricación aeroespacial nacional en países como China, Japón y la India. Las iniciativas gubernamentales para modernizar la infraestructura de aviación, junto con los adelantos tecnológicos y el surgimiento de la región como centro de fabricación de componentes de aeronaves, contribuyen considerablemente al crecimiento del mercado.
Japón Aircraft Cooling Turbine Market Insight
El mercado de turbinas de refrigeración de aeronaves del Japón está cobrando impulso debido a la adopción tecnológica elevada, la modernización de los aviones comerciales y empresariales y la creciente demanda de sistemas de control ambiental eficientes en la energía. Las aerolíneas japonesas y los operadores de defensa priorizan las turbinas de refrigeración que aseguran la comodidad de la cabina, mantienen eficiencia aviónica e integren con los sistemas de gestión de aeronaves digitales. Además, la creciente flota de jets regionales y empresariales está apoyando la adopción de turbinas en los sectores residencial y comercial.
China Aircraft Cooling Turbine Market Insight
El mercado de turbinas de refrigeración de aviones de China representó la mayor parte de los ingresos del mercado en Asia y el Pacífico en 2025, impulsada por la rápida urbanización, el aumento de la producción de aeronaves nacionales y la creciente demanda de aviación comercial. El impulso del país hacia la modernización de las flotas aéreas e integración de tecnologías avanzadas de control ambiental está impulsando la adopción de turbinas de refrigeración eficientes. Además, la presencia de fabricantes nacionales que ofrecen soluciones competitivas y de alta calidad está ampliando la accesibilidad y apoyando el crecimiento del mercado en los sectores de aviación comercial, empresarial y militar.
¿Cuáles son las mejores empresas de la turbina de refrigeración aérea global
La industria de la turbina de refrigeración aérea está dirigida principalmente por empresas bien establecidas, incluyendo:
•Honeywell Aerospace(U.S.)
•Collins Aerospace(U.S.)
•Safran Aerosystems(Francia)
•Liebherr-Aerospace(Suiza)
• Pratt & Whitney (U.S.)
• Rolls-Royce Holdings (Reino Unido)
•General Electric Aviation(U.S.)
• Parker Hannifin Corporation (Estados Unidos)
• Meggitt PLC (U.K.)
• Motores MTU Aero (Alemania)
• Thales Group (Francia)
• Tecnologías Raytheon (EE.UU.)
• JAMCO Corporation (Japón)
• Ametek Airtechnology (Reino Unido)
• Corporación Aeroespacial de Desarrollo Industrial – AIDC (Taiwan)
• United Technologies Aerospace Systems – UTAS (U.S.)
• Triumph Group (U.S.)
• Aeroespacial Zodiac (Francia)
• Industrias Aeroespaciales Coreanas – KAI (Corea del Sur)
• China Aviation Industry Corporation – AVIC (China)
¿Cuáles son los desarrollos recientes en el mercado mundial de la turbina de refrigeración de aeronaves
- En abril de 2024, Honeywell Aerospace lanzó una iniciativa estratégica en Sudáfrica centrada en el despliegue de soluciones avanzadas de turbinas de refrigeración de aviones para flotas comerciales y regionales. El proyecto tiene como objetivo mejorar la eficiencia de gestión térmica, mejorar el control ambiental de cabina y reducir el consumo de energía en aeronaves que operan bajo condiciones climáticas difíciles. Al aprovechar su experiencia global y las tecnologías de turbina de vanguardia, Honeywell está fortaleciendo su presencia en el mercado mundial de turbinas de refrigeración aeronáutica que crece rápidamente, al tiempo que aborda las demandas de aviación específicas de cada región.
- En marzo de 2024, Collins Aerospace introdujo su sistema de turbina de refrigeración de alta eficiencia de próxima generación, diseñado específicamente para jets de negocios y aviones regionales. El diseño avanzado optimiza el rendimiento térmico, se integra con sistemas de control ambiental digital y reduce el tiempo de inactividad de mantenimiento. Este lanzamiento pone de relieve el compromiso de Collins Aerospace de ofrecer soluciones innovadoras, fiables y eficientes en energía que mejoren el rendimiento operativo de los aviones en segmentos de aviación comercial y privado.
- En marzo de 2024, Safran Aerosystems implementó con éxito su tecnología de turbina de refrigeración mejorada como parte del Proyecto de Aviación inteligente Bengaluru, destinado a mejorar el control ambiental de las aeronaves y la comodidad de los pasajeros en los centros urbanos. El proyecto demuestra la creciente importancia de soluciones avanzadas de gestión térmica en las operaciones modernas de aeronaves y subraya el enfoque de Safran en la innovación y eficiencia en el mercado mundial de turbinas de refrigeración aérea.
- En febrero de 2024, Pratt & Whitney anunció una alianza estratégica con varias aerolíneas asiáticas para implementar turbinas de refrigeración de próxima generación en flotas aéreas comerciales y regionales. La colaboración se centra en mejorar la fiabilidad de las turbinas, reducir los costos de energía operacional y mejorar la integración de los sistemas con las unidades de control ambiental de las aeronaves. Esta iniciativa refuerza el compromiso de Pratt & Whitney de impulsar la innovación y la excelencia operacional en el sector de la aviación.
- En enero de 2024, Liebherr-Aerospace presentó su turbina modular de refrigeración de aviones recientemente diseñado en el Singapore Airshow 2024. Equipado con funciones de monitoreo digital y mantenimiento predictivo, el sistema permite a los operadores optimizar la gestión térmica tanto en aviones de cuerpo ancho como en cuerpo estrecho. El lanzamiento hace hincapié en el enfoque de Liebherr en la integración de la tecnología avanzada en los sistemas de control ambiental de aeronaves para ofrecer mayor eficiencia, fiabilidad y comodidad de los pasajeros.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











