



Segmentación del mercado global de antieméticos por clase de fármaco (antagonistas del receptor 5-HT3, antagonistas de la dopamina, antagonistas del receptor NK1, antihistamínicos [antagonistas del receptor de histamina H1], cannabinoides, benzodiazepinas, anticolinérgicos, esteroides y otros), aplicación (quimioterapia, mareos, gastroenteritis, anestésicos generales, analgésicos opioides, mareos, embarazo, intoxicación alimentaria, estrés emocional y otros), usuario final (hospitales, clínicas, farmacias y farmacias en línea), canal de distribución (farmacia minorista, farmacia hospitalaria y farmacia en línea): tendencias del sector y pronóstico hasta 2033.
¿Cuál es la tasa de tamaño y crecimiento del mercado de los antieméticos
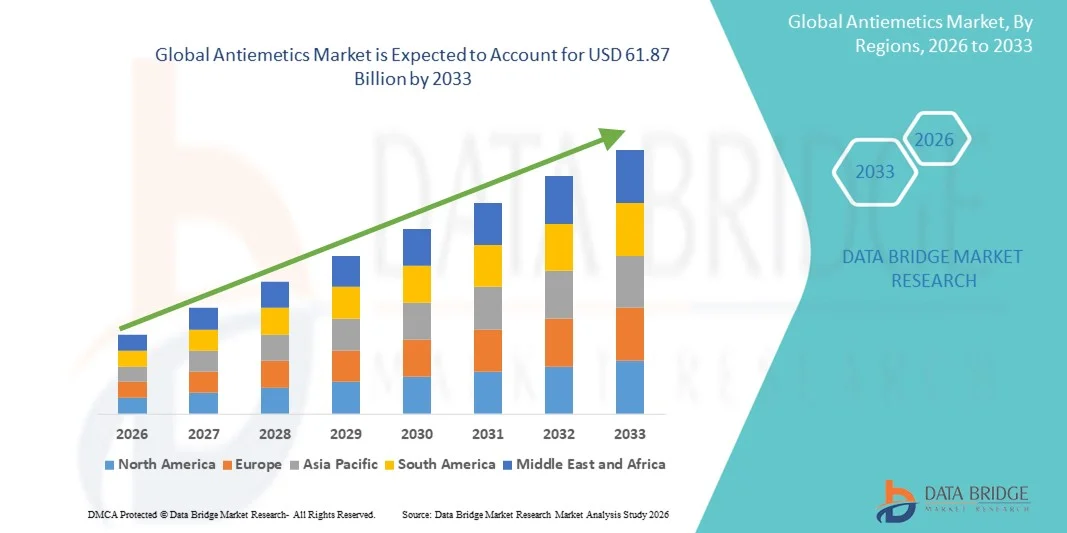
- Según Data Bridge Market Research Analysis, el tamaño global del mercado de antieméticos fue valoradoUSD 39.68 billion in 2025y se espera que alcanceUSD 61.87 billion en 2033, aCAGR of 5.71%durante el período previsto
- El crecimiento del mercado se debe principalmente al aumento de la prevalencianáuseas y vómitos inducidos por quimioterapia(CINV),náuseas postoperatorias y vómitos(PONV), trastornos gastrointestinales y enfermedad de movimiento, junto con el aumento de la incidencia de cáncer en todo el mundo
- Además, la conciencia cada vez mayor de la gestión de los síntomas, el acceso mejorado a la atención médica y el desarrollo de terapias antieméticas más eficaces, rápidas y amigables con el paciente están posicionando los antieméticos como un componente crítico de la atención de apoyo, lo que acelera significativamente el crecimiento del mercado
Tamaño del mercado
Valor mundial del mercado (2025):USD 39.68 billion
Valor de mercado esperado (2033):USD 61.87 billion
CAGR prefabricado (2026–2033):5.71%
¿Cuáles son los principales Takeaways of Antiemetics Market
- Los antieméticos, medicamentos diseñados para prevenir y tratar las náuseas y los vómitos asociados a la quimioterapia, los procedimientos postoperatorios, los trastornos gastrointestinales y la enfermedad del movimiento, se están volviendo cada vez más críticos en la atención médica debido a su eficacia, formulaciones variadas y aplicaciones clínicas amplias
- La creciente demanda de antieméticos se ve alimentada principalmente por la creciente incidencia mundial de cáncer y náuseas y vómitos inducidos por quimioterapia (CINV), el aumento de los procedimientos quirúrgicos, la ampliación de la conciencia de la atención de apoyo y la mejora del acceso a la atención médica, en particular en los mercados emergentes
- América del Norte dominaba el mercado antiemético con la mayor cuota de ingresos del 39,4% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, alta adopción de terapias antieméticas innovadoras, uso generalizado en oncología y atención postoperatoria, y una fuerte presencia de líderes farmacéuticos
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en el mercado de antieméticos durante el período previsto, impulsado por la ampliación del acceso a la atención médica, el aumento de la prevalencia del cáncer, la mejora de la disponibilidad de tratamiento y el aumento de la conciencia de terapias de apoyo en países como China, India y Japón
- El segmento de Antagonistas Receptores 5-HT3 dominó el mercado de antieméticos con una cuota de mercado del 30,6% en 2025, debido a su alta eficacia clínica en la prevención de náuseas y vómitos inducidos por quimioterapia (CINV) y náuseas y vómitos postoperatorios (PONV), adopción generalizada en oncología y atención quirúrgica, aparición rápida, perfil de seguridad favorable y disponibilidad en múltiples formas de entrega
Report Scope and Antiemetics Market Segmentation
|
Atributos |
Antiemetics Key Market Insight |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado de los antieméticos
Integración de soporte técnico y digital
- Una tendencia significativa y aceleradora en el mercado mundial de antieméticos es la integración de protocolos de tratamiento personalizados y herramientas de salud digital, permitiendo regímenes antieméticos adaptados basados en perfiles de riesgo de pacientes, respuestas de tratamiento y seguimiento de síntomas en tiempo real
- Por ejemplo, las plataformas digitales y las aplicaciones móviles se utilizan ahora junto con el cuidado clínico para monitorear patrones de náuseas y vómitos, ajustar los horarios de dosis antieméticos y mejorar la adherencia del paciente, especialmente en oncología y atención postoperatoria
- Las estrategias antieméticas personalizadas incorporan datos genéticos, clínicos y de estilo de vida para optimizar la selección y el tiempo de los fármacos, reduciendo potencialmente los efectos secundarios al mismo tiempo la eficacia de los pacientes individuales
- Estos enfoques digitales y personalizados facilitan una mejor comunicación entre pacientes y proveedores de atención médica, lo que permite una gestión proactiva de náuseas y síntomas de vómito en entornos de atención.
- Las prescripciones antieméticas habilitadas por telesalud y los seguimientos virtuales están ganando tracción, especialmente en regiones remotas, mejorando el acceso al mismo tiempo que reducen las visitas hospitalarias. Aumentar la integración con los registros electrónicos de salud (EHRs) permite a los médicos analizar los resultados del tratamiento y perfeccionar estrategias antieméticas para las distintas poblaciones de pacientes
- Esta tendencia hacia una atención antiemética más precisa, impulsada por datos, está remodelando las expectativas terapéuticas, con los desarrolladores cada vez más centrados en soluciones de eHealth vinculadas a recetas antieméticas y apoyo a la gestión de síntomas
- La demanda de apoyo antiemético personalizado y digital integrado está creciendo rápidamente a medida que los sistemas de salud priorizan los resultados, la comodidad del paciente y la reducción de las readmisiones hospitalarias
Dinámicas del Mercado Antieméticos
Conductor
Increasing Prevalence of Cancer and Chemotherapy Treatments
- El aumento de la incidencia mundial del cáncer y el uso ampliado de protocolos de quimioterapia son factores clave para aumentar la demanda de antieméticos, ya que las náuseas y los vómitos son efectos secundarios comunes y debilitantes del tratamiento del cáncer
- Por ejemplo, se prescriben regímenes antieméticos para mitigar las náuseas y vómitos inducidos por quimioterapia (CINV), que aumentan directamente la absorción del mercado
- Mejora de las tasas de detección del cáncer, mayor acceso a la atención de oncología y mayor supervivencia están aumentando la utilización antiemética a largo plazo en las regiones
- Los sistemas de atención médica también están haciendo hincapié en la atención de apoyo para mejorar la calidad de vida de los pacientes, haciendo que la terapia antiemética eficaz sea parte integrante de los protocolos modernos de tratamiento del cáncer
- Aumentar los procedimientos postoperatorios y cirugías ambulatorias en todo el mundo están expandiendo el uso antiemético para la gestión quirúrgica de náuseas y vómitos
- Los crecientes casos de náuseas relacionados con el estilo de vida están ampliando la demanda antiemética más allá de los entornos clínicos tradicionales en segmentos de salud del consumidor
- Esta tendencia hacia la gestión integral de la atención de apoyo pone de relieve el papel esencial de los antieméticos en la oncología y amplía su uso en entornos hospitalarios y ambulatorios
Restraint/Challenge
Perfiles de efecto secundario y barreras reguladoras
- Las preocupaciones relativas a los perfiles de efectos secundarios de ciertos medicamentos antieméticos y requisitos reglamentarios estrictos para nuevas aprobaciones antieméticas plantean problemas para el crecimiento del mercado
- Por ejemplo, los organismos reguladores necesitan a nivel mundial amplias evaluaciones de datos clínicos y seguridad antes de aprobar nuevas clases de drogas o formulaciones novedosas, lo que lleva a costos más largos de tiempo a mercado y mayores de R plagaD.
- Algunos pacientes experimentan reacciones adversas que limitan la elección de medicamentos o requieren terapias combinadas, complicando los protocolos de tratamiento y afectan las tasas de prescripción
- Los obstáculos regulatorios varían por región, y los mercados emergentes a menudo enfrentan retrasos en las aprobaciones de drogas, las negociaciones sobre precios y los problemas de reembolso que limitan el acceso más amplio
- Caducidad de patentes y precios genéricos de presión de la competencia y reducir el potencial de ingresos para antieméticos innovadores
- Sensibilización limitada de los médicos de las nuevas clases antieméticas puede frenar la adopción, especialmente en atención primaria y clínicas más pequeñas
- Hacer frente a estos desafíos mediante perfiles de seguridad mejorados, pruebas clínicas sólidas y vías regulatorias simplificadas será crucial para una expansión sostenida del mercado
¿Cómo es segmentado el Mercado Antiemético
El mercado se segmenta sobre la base de la clase de drogas, aplicación, usuario final y canal de distribución.
- Por clase de drogas
Sobre la base de la clase de drogas, el mercado de antieméticos se segmenta en antagonistas de receptores 5-HT3, antagonistas de dopamina, antagonistas de receptores NK1, antihistamínicos (antagonistas de receptores de histamina H1), cannabinoides, benzodiazepinas, anticholinergicos, esteroides y otros. El segmento de antagonistas receptores 5-HT3 dominaba el mercado con una cuota de mercado del 30,6% en 2025, impulsada por su alta eficacia clínica en náuseas y vómitos inducidos por quimioterapia (CINV) y náuseas y vómitos postoperatorios (PONV). Estos fármacos, incluyendo ondansetron y palonosetron, son ampliamente recomendados como terapia de primera línea debido a su mecanismo de bloqueo de receptores de serotonina. Su disponibilidad en formas orales e inyectables permite el uso en hospitales, clínicas y entornos ambulatorios. Las versiones genéricas mejoran la accesibilidad y la accesibilidad, especialmente en los mercados emergentes. Las formulaciones de próxima generación con perfiles de acción más largos y mayor seguridad apoyan aún más el crecimiento. Las recomendaciones de guía sólidas en oncología y anestesia aseguran el uso de rutina a nivel mundial.
Se prevé que el segmento de cannabinoides sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la expansión de la investigación, la evolución de las regulaciones y el aumento de la preferencia de los pacientes por terapias antieméticas alternativas. Medicamentos como dronabinol y nabilona ofrecen opciones para pacientes sin respuesta a tratamientos convencionales. Las relajacións regulatorias en América del Norte y Europa apoyan aplicaciones clínicas más amplias. Las innovaciones en la formulación y la creciente evidencia clínica aumentan la adopción. Los lanzamientos estratégicos y las asociaciones aceleran la penetración del mercado, especialmente en los tratamientos de oncología y trastornos refractarios del GI. La preferencia del paciente por terapias con diferentes perfiles de efectos secundarios impulsa aún más el crecimiento del segmento.
- By Application
Sobre la base de la aplicación, el mercado de antieméticos se segmenta en quimioterapia, enfermedad de movimiento, gastroenteritis, anestesia general, analgésicos opioides, mareos, embarazo, intoxicación alimentaria, estrés emocional y otros. El segmento de quimioterapia dominó el mercado con una cuota de mercado del 40% en 2025, impulsada por la alta prevalencia del cáncer y la necesidad crítica de administrar CINV de manera efectiva. Los antieméticos son parte integral de los protocolos oncológicos para mantener la calidad de vida del paciente y garantizar la terminación del tratamiento. Los regímenes multidrogas que combinan antagonistas de receptores 5-HT3, antagonistas de receptores NK1, y esteroides siguen siendo comunes en quimioterapia altamente emetógena. La adopción de directrices clínicas actualizadas que enfatizan la profilaxis contribuye al dominio estable del segmento. El aumento de terapias e inmunoterapias específicas que también causan náuseas expande la base del paciente. El mayor gasto de drogas por paciente en oncología consolida aún más la cuota de ingresos en relación con otras aplicaciones.
Se espera que el segmento de enfermedad de movimiento sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por el aumento de los viajes mundiales, el turismo y la enfermedad de movimiento relacionada con el estilo de vida. La disponibilidad de venta libre apoya la automedicación y la adopción más amplia. El aumento de la conciencia y la demanda entre las poblaciones más jóvenes y móviles aumenta el crecimiento. Novela formulaciones de tabletas de resolución rápida mejora la comodidad para los viajeros. Las campañas de salud pública y la orientación digital aumentan aún más la adopción. El crecimiento está respaldado por la expansión de los sectores de viajes y turismo a nivel mundial.
- Por fin‐Usuario
Sobre la base del usuario final, el mercado de antieméticos se segmenta en hospitales, clínicas, farmacias y farmacias en línea. El segmento de hospitales dominaba el mercado en 2025, ya que la mayoría de los antieméticos se administran en entornos hospitalarios para quimioterapia, procedimientos quirúrgicos y condiciones gastrointestinales severas. Los hospitales mantienen formularios con múltiples clases antieméticas para manejar náuseas agudas y crónicas. El uso de alto volumen en atención quirúrgica y oncología refuerza la demanda. La compra institucional y los contratos a largo plazo garantizan corrientes de ingresos estables. Orientación clínica y preferencia de apoyo familiar para antieméticos administrados por el hospital. Los hospitales también impulsan la adopción de directrices, influyendo en patrones de prescripción más amplios.
Se espera que el segmento de farmacias en línea sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la expansión del comercio electrónico, las recetas de telemedicina y los modelos de entrega en casa. Las plataformas digitales aumentan la comodidad, la asequibilidad y la adherencia. Los pacientes con náusea crónica o recurrente dependen cada vez más de las farmacias en línea. La integración con los servicios de telesalud y suscripción es compatible con el acceso sin problemas. Ampliación de la infraestructura de Internet en mercados emergentes aumenta el alcance. Los cambios de la era pandémica en el consumo de salud aceleraron la utilización de la farmacia en línea a nivel mundial.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado antieméticos se segmenta en farmacia minorista, farmacia hospitalaria y en línea. El segmento de farmacia minorista dominaba el mercado en 2025, impulsado por una amplia presencia física, acceso confiable y disponibilidad de prescripción y antieméticos OTC. Retail outlets almacena una amplia gama de clases de drogas, facilitando la elección del paciente. La cobertura del seguro y las recomendaciones de los farmacéuticos apoyan las ventas. Las cadenas de suministro fiables garantizan la disponibilidad de productos en todas las regiones. Las farmacias minoristas sirven múltiples indicaciones, incluyendo enfermedad de movimiento, gastroenteritis y náuseas relacionadas con el embarazo. Confianza de consumo establecida hace al minorista el canal tradicional preferido.
Se prevé que el segmento en línea sea testigo de la tasa de crecimiento más rápida de 2026 a 2033, alimentada por la expansión de las plataformas de comercio electrónico, las recetas de telesalud y la entrega directa a los pacientes. Los precios competitivos y la comodidad atraen a los pacientes, especialmente para la terapia de mantenimiento. Las poblaciones más jóvenes y con tecnología compran cada vez más medicamentos en línea. Las plataformas de prescripción digitales apoyan la suscripción y pedidos recurrentes. Ampliar el acceso a Internet en las economías emergentes aumenta el alcance. La distribución en línea complementa el uso de la telemedicina, especialmente en zonas remotas.
¿Qué región posee la mayor parte del mercado antiemético
- América del Norte dominaba el mercado antiemético con la mayor cuota de ingresos del 39,4% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, alta adopción de terapias antieméticas innovadoras, uso generalizado en oncología y atención postoperatoria, y una fuerte presencia de líderes farmacéuticos
- Los consumidores y proveedores de atención médica de la región priorizan la gestión eficaz de las náuseas y vómitos inducidos por quimioterapia (CINV), las náuseas postoperatorias y la enfermedad de movimiento, apoyando el uso generalizado de antieméticos administrados por hospitales y ambulatorios
- El dominio está respaldado por instalaciones sanitarias avanzadas, un alto gasto sanitario, una mayor conciencia de la atención de apoyo y la disponibilidad de nuevas clases de drogas antieméticas, estableciendo América del Norte como un mercado clave tanto para hospitales como para farmacias minoristas/online
US Antiemetics Market Insight
El mercado antieméticos estadounidense capturó la mayor parte de ingresos del 82% en 2025 dentro de Norteamérica, alimentada por la alta prevalencia del cáncer y la adopción generalizada de protocolos de quimioterapia. Los pacientes y proveedores de atención médica están priorizando cada vez más la gestión eficaz de las náuseas y vómitos inducidos por quimioterapia (CINV), las náuseas postoperatorias y la enfermedad del movimiento. El creciente uso de terapias administradas por el hospital, junto con una fuerte demanda de formulaciones antieméticas orales e inyectables, impulsa aún más el mercado. Además, la adopción de regímenes antieméticos multidrogas recomendados por la directriz y el aumento de la conciencia de la atención de apoyo en la oncología contribuyen significativamente a la expansión del mercado. La infraestructura de salud avanzada y la cobertura de reembolso también refuerzan la demanda constante de terapias antieméticas.
Europe Antiemetics Market Insight
Se prevé que el mercado de antieméticos en Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por sistemas de atención de oncología bien establecidos y la creciente necesidad de gestionar CINV y las náuseas postoperatorias eficazmente. El aumento de la urbanización y el acceso a las modernas instalaciones sanitarias fomentan la adopción de antieméticos en hospitales, clínicas y farmacias minoristas. Los pacientes y médicos europeos también valoran la eficacia y los perfiles de seguridad de las terapias antieméticas recomendadas por guía. La región está experimentando un crecimiento significativo tanto en aplicaciones ambulatorias como ambulatorias, con la integración de antieméticos en protocolos de quimioterapia, atención quirúrgica y programas de atención preventiva.
U.K. Antiemetics Market Insight
Se prevé que el mercado de antieméticos de los Estados Unidos crezca en un CAGR notable durante el período previsto, impulsado por la creciente prevalencia del cáncer y la enfermedad de movimiento, y el creciente enfoque en la atención de apoyo. Las preocupaciones sobre las náuseas inducidas por quimioterapia y postoperatorias son alentadoras en hospitales, clínicas y pacientes para adoptar soluciones antieméticas eficaces. El fuerte sistema de salud de U.K., junto con una robusta infraestructura de comercio electrónico y venta al por menor, apoya la disponibilidad de antieméticos con receta y venta libre. Se espera que el aumento de la conciencia de los regímenes multidrogas y la adhesión a las directrices siga estimulando el crecimiento del mercado.
Alemania Antiemetics Market Insight
Se espera que el mercado de antieméticos de Alemania se amplíe en un CAGR considerable durante el período de previsión, alimentado por el aumento de la conciencia de la gestión eficaz de náuseas y vómitos y la creciente demanda de soluciones tecnológicamente avanzadas de salud. La infraestructura sanitaria bien desarrollada de Alemania, el énfasis en el tratamiento basado en pruebas, y la disponibilidad de una amplia gama de clases antieméticas de drogas promueven la adopción en hospitales y clínicas. La integración de herramientas digitales para el seguimiento de pacientes y el seguimiento de adherencia también está ganando tracción. La preferencia por terapias antieméticas seguras y recomendadas por guía se ajusta a las expectativas de los pacientes y médicos locales, lo que contribuye al crecimiento sostenido del mercado.
Mercado de Antieméticos de Asia y el Pacífico
El mercado de antieméticos de Asia y el Pacífico está preparado para crecer en el CAGR más rápido durante el período de previsión de 2026 a 2033, impulsado por el aumento de la incidencia del cáncer, el aumento de los procedimientos quirúrgicos y la expansión de la infraestructura sanitaria en países como China, Japón y la India. La creciente conciencia de la región sobre la gestión de las náuseas y la atención de apoyo, apoyada por iniciativas gubernamentales y la modernización de los hospitales, está impulsando la adopción de antieméticos. Además, a medida que el APAC emerge como un centro de fabricación farmacéutica y formulaciones genéricas, la accesibilidad y asequibilidad de los antieméticos se están expandiendo a una base de pacientes más amplia.
Japan Antiemetics Market Insight
El mercado de antieméticos de Japón está cobrando impulso debido a la alta prevalencia del cáncer en el país, la infraestructura sanitaria avanzada y el fuerte enfoque en la atención de apoyo. El mercado japonés enfatiza la calidad de vida de los pacientes, y la adopción de antieméticos es impulsada por una mayor quimioterapia y procedimientos quirúrgicos. La integración con los sistemas de vigilancia hospitalaria y las tecnologías de seguimiento de la adherencia fomenta el crecimiento. Además, es probable que la población envejecida de Japón estimule la demanda de terapias antieméticas más fáciles de administrar y eficaces en entornos hospitalarios y ambulatorios.
India Antiemetics Market Insight
El mercado de antieméticos de la India representó la mayor cuota de ingresos del mercado en Asia-Pacífico en 2025, atribuida a la creciente carga del cáncer del país, la creciente conciencia de la atención de apoyo y la ampliación del acceso a la salud. India es uno de los mayores mercados de antieméticos orales e inyectables, con una creciente adopción en hospitales, clínicas y farmacias minoristas. Las iniciativas gubernamentales para la atención del cáncer, el aumento de la infraestructura hospitalaria y la disponibilidad de antieméticos genéricos asequibles son factores clave para impulsar el crecimiento del mercado. Además, la adopción creciente de telemedicina y la penetración en la farmacia en línea facilitan aún más el acceso a terapias antieméticas.
¿Cuáles son las mejores empresas del mercado antiemético
La industria antiemética está dirigida principalmente por empresas bien establecidas, incluyendo:
- Pfizer Inc(U.S.)
- GSK plc(U.K.)
- Johnson & Johnson Services, Inc(U.S.)
- Sanofi(Francia)
- Novartis AG (Suiza)
- Merck & Co., Inc. (U.S.)
- Baxter (Estados Unidos)
- F. Hoffmann La Roche Ltd (Suiza)
- Boehringer Ingelheim International GmbH (Alemania)
- Teva Pharmaceutical Industries Ltd. (Israel)
- Dr. Reddy’s Laboratories Ltd. (India)
- Sun Pharmaceutical Industries Ltd. (India)
- Cipla Ltd. (India)
- Aurobindo Pharma Ltd. (India)
- Zydus Lifesciences Ltd. (India)
- Lupin (India)
- AbbVie Inc. (Estados Unidos)
- Eisai Co., Ltd.
- Astellas Pharma Inc. (Japón)
¿Cuáles son los últimos desarrollos en el mercado antiemético
- En octubre de 2025, Helsinn anunció que los resultados del ensayo clínico de MyRisk mostraron que AKYNZEO® demostró una prevención superior de las náuseas y vómitos inducidos por quimioterapia en comparación con el estándar de atención en pacientes que reciben quimioterapia moderada emetógena, con hallazgos presentados en el Congreso de la Sociedad Europea de Oncología Médica (ESMO)
- En agosto de 2025, Heron Therapeutics destacó el progreso comercial para CINVANTI (aprepitant) y APONVIE (prepitant IV push for PONV) con esfuerzos de ventas ampliados en los EE.UU., aprovechando los roles de ambos productos para prevenir las náuseas y vómitos provocados por quimioterapia y postoperatorios como parte de estrategias de cuidado antiemético más amplias
- En abril de 2025, Helsinn Group presentó una nueva formulación de AKYNZEO® (reductor/palonosetrón de dosis fija) a la Agencia Europea de Medicamentos (EMA) para la revisión reglamentaria, con el objetivo de mejorar la prevención de las náuseas y vómitos inducidos por quimioterapia y potencialmente lanzar la formulación mejorada en la primera mitad de 2026 pendiente de aprobación
- En junio de 2023, Eagle Pharmaceuticals destacó la expansión comercial y la absorción médica de Barhemsys®, el primer antiemético aprobado por la FDA para el tratamiento de rescate de náuseas y vómitos postoperatorios (PONV) a pesar de la profilaxis, con ventas y adopción clínica aumentando en el entorno de atención quirúrgica estadounidense
- En enero de 2023, Glenmark Pharmaceuticals Ltd lanzó la inyección AKYNZEO® I.V. en India, una combinación de dosis fija de netupitant y palonosetron para la prevención de las náuseas y vómitos inducidos por quimioterapia (CINV), ampliando el acceso a la terapia antiemética IV en el mercado de oncología india
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











