


Capacidad de carga de combustible, Tipo de carga de vehículos eléctricos, Tipo de carga de combustible de alta velocidad, Tipo de carga de combustible de alta velocidad, Tipo de carga de combustible de alta velocidad,
¿Cuál es la tasa de tamaño y crecimiento del mercado del depósito de carbono automotriz
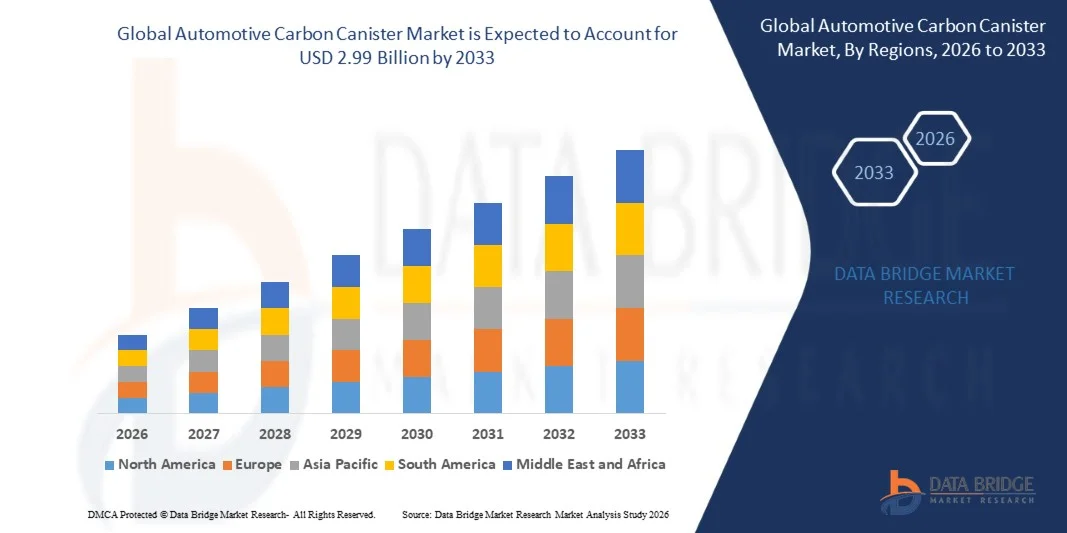
- Según el análisis de Data Bridge Market Research, el mercado automotriz de latas de carbono fue valorado enUSD 2.10 billion in 2025y se prevé que alcanceUSD 2.99 billion en 2033, creciendo en unCAGR of 4.50% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por regulaciones de emisiones evaporativas globales cada vez más estrictas, volúmenes de producción elevados continuos de motores de combustión interna y vehículos híbridos, y la adopción creciente de sistemas avanzados multicanies diseñados para cumplir con normas de emisión evaporativas cercanas a cero.
- El creciente empuje regulatorio hacia fabricantes de automóviles más estrictos a bordo de la recuperación de vapor y umbrales de emisión evaporativos en toda América del Norte, Europa y Asia-Pacífico es fabricantes de automóviles y proveedores Tier-1 para integrar recipientes de carbono activados de mayor capacidad y mayor eficiencia en nuevas plataformas de vehículos. El aumento de la adopción de vehículos eléctricos híbridos enchufables, que requieren diseños de recipientes especializados para gestionar el funcionamiento infrecuente del motor y los períodos prolongados de retención de combustible-vapor, está reestructurando aún más los requisitos de ingeniería del recipiente.
Tamaño del mercado
- Valor mundial del mercado (2025): USD 2,10 millones
- Valor de mercado esperado (2033): USD 2.99 billón
- CAGR prefabricado (2026–2033): 4.50%
- Región dirigente en 2025: Asia-Pacífico
- Región de crecimiento más rápida: América del Norte
¿Cuáles son los principales Takeaways del mercado automotriz de carbono
- Asia-Pacífico dominaba el mercado mundial de latas de carbono automotriz con la mayor cuota de ingresos del 44,73% en 2025, con el apoyo de grandes volúmenes de producción de vehículos en China, Japón e India.
- Se espera que América del Norte sea la región de más rápido crecimiento en una CAGR de 5,6% de 2026 a 2033, alimentada por estrictas regulaciones de emisiones evaporativas y la adopción creciente de sistemas avanzados multicanies entre los fabricantes nacionales de automóviles.
- El segmento de material de carbono activado llevó al mercado con una cuota de 68,42% en 2025, impulsada por su rendimiento de absorción de vapor establecido y compatibilidad generalizada con los procesos de fabricación de recipientes existentes.
- El segmento de material de carbono de panal es la categoría de material de mayor crecimiento, proyectada para registrar un CAGR de 6,8%, lo que refleja una creciente adopción de medios de absorción de vapor compactos y de alta eficiencia en plataformas de vehículos con control espacial.
- El segmento de vehículos de pasajeros dominaba la categoría tipo vehículo con una cuota de ingresos del 71,36% en 2025, liderada por volúmenes de producción globales altos y una integración generalizada del sistema de emisiones evaporativas en los bordes compactos, medianos y de lujo.
- El canal de ventas OEM representó el 83,27% de la cuota de mercado en 2025, prefirió su fiabilidad integrada por fábrica y el cumplimiento de los requisitos de certificación de emisiones específicas para los vehículos.
- El segmento de propulsión de vehículos eléctricos híbridos es la categoría de propulsión de mayor crecimiento, con un CAGR de 7,2%, impulsado por la creciente producción mundial de vehículos híbridos que requieren diseños de recipientes especializados para gestionar la retención de combustible-vapor extendido.
Informe Scope and Automotive Carbon Canister Market Segmentation
|
Atributos |
Automotive Carbon Canister Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas del mercado, como el valor de mercado, la tasa de crecimiento, los segmentos de mercado, la cobertura geográfica, los jugadores de mercado y el escenario de mercado, el informe del mercado comisariado por el equipo de Investigación del Mercado de Datos del Puente incluye análisis profundo de expertos, análisis de importaciones/exportaciones, análisis de precios, análisis de consumo de producción y análisis de plagas. |
¿Cuál es la tendencia clave en el mercado del recipiente de carbono automotriz
- Los proveedores automotrices están desarrollando cada vez más recipientes de carbono avanzados con mayor capacidad de absorción de vapor y mayor eficiencia de purga para satisfacer requisitos de emisiones evaporativas cada vez más estrictos manteniendo un embalaje compacto.
- La creciente adopción de vehículos híbridos y enchufables híbridos está impulsando tecnologías especializadas de gestión del combustible-vapor, ya que los períodos más prolongados requieren una mejor retención de vapor y un sellado más estricto del sistema de combustible.
- Por ejemplo, en junio de 2025, Aisan Industry presentó sus últimos desarrollos técnicos para HEVs y PHEVs, incluyendo una válvula de cierre de tanque de combustible motor de paso diseñada para evitar fugas de vapor de gasolina durante largos períodos de arranque de motor. La tecnología reduce el volumen en aproximadamente un 30% y la masa en aproximadamente un 50% en comparación con los productos convencionales.
- Los materiales avanzados de carbono activados, incluidas las estructuras de carbono en forma y de panal, están ganando adopción porque pueden proporcionar alta capacidad de trabajo de gasolina, menor densidad, mayor eficiencia de purga y menor emisiones evaporativas.
- Por ejemplo, en febrero de 2022, Ingevity amplió la capacidad de producción de carbono activado en su Zhuhai, China, instalación alrededor del 15–20%, después de las mejoras del equipo para satisfacer la demanda de productos de alta capacidad activados-carbon usados principalmente en sistemas de control de vapor de gasolina.
- En general, el endurecimiento de los requisitos de emisiones de evaporación, la hibridación y los avances en los materiales de carbono activados son alentadores los fabricantes para desarrollar soluciones más compactas, eficientes y específicas para el vehículo, apoyando el desarrollo tecnológico continuo en las plataformas híbridas de gasolina, híbridos y plug-in.
¿Cuáles son los controladores clave del mercado automotriz de carbono
- Cada vez más estrictas regulaciones mundiales de emisiones evaporativas, combinadas con volúmenes de producción elevados continuos de motores de combustión interna y vehículos híbridos, han aumentado considerablemente la demanda de sistemas avanzados de recipientes de carbono capaces de alcanzar umbrales de emisión de vapor.
- Por ejemplo, en marzo de 2025, Continental amplió su capacidad de producción de componentes de control de emisiones evaporativos en Europa para satisfacer la creciente demanda de los fabricantes de automóviles que cumplen con las normas regionales de emisión actualizadas.
- Los proveedores de OEM automotriz y Tier-1 están incorporando cada vez más recipientes de carbono de mayor capacidad y mayor eficiencia en plataformas de vehículos estándar para garantizar el cumplimiento reglamentario al minimizar el empaque y el impacto de costes.
- Por ejemplo, en octubre de 2024, DENSO anunció una inversión en capacidad adicional de fabricación de recipientes de carbono para apoyar pedidos crecientes de clientes automotrices que expandían la producción de vehículos híbridos.
- Por ejemplo, en junio de 2024, Plastic Omnium amplió su cartera de componentes del sistema de combustible para incluir diseños de recipiente avanzados adicionales, apoyando la creciente demanda OEM de soluciones de emisión evaporativas compatibles.
- Dado que la producción mundial de vehículos sigue dependiendo predominantemente de la gasolina y los trenes híbridos sujetos a normas de emisión evaporativas, los recipientes de carbono automotriz seguirán siendo un componente indispensable de control de emisiones en los segmentos de pasajeros y vehículos comerciales de todo el mundo.
¿Qué factores están desafiando el crecimiento del mercado automotriz de carbono
- La aceleración de la transición global hacia los vehículos eléctricos de batería (BEVs), que no requieren sistemas convencionales de control de emisiones evaporativas, representa un reto estructural a largo plazo para el mercado del recipiente de carbono automotriz. A medida que aumenta la penetración de los VE, se espera que el mercado abordable de los componentes de gestión del combustible-vapor se contrate gradualmente.
- Este cambio hacia la electrificación también influye en las estrategias de inversión de proveedores y desarrollo de productos, ya que los fabricantes de automóviles y componentes reorientan cada vez más el capital hacia las baterías, los cursos eléctricos, los sistemas de gestión térmica y otras tecnologías específicas de EV. Sin embargo, los vehículos híbridos y de combustión interna siguen apoyando la demanda a corto y mediano plazo de los recipientes de carbono.
- Por ejemplo, en septiembre de 2024, la Asociación Europea de Fabricantes de Automóviles (ACEA) informó que los fabricantes de automóviles europeos habían invertido miles de millones en electrificación mientras que la industria estaba experimentando una demanda cambiante de vehículos eléctricos de batería. Esto pone de relieve la continua transición estructural de los cursos de alimentación convencionales hacia plataformas de vehículos electrificados y la consiguiente presión sobre los proveedores de componentes relacionados con el ICE.
- En general, se espera que el cambio gradual hacia las plataformas BEV limite el potencial de crecimiento a largo plazo de los recipientes convencionales de carbono, especialmente en los mercados que persiguen objetivos agresivos de electrificación de vehículos. Los proveedores con una exposición significativa a los componentes convencionales del sistema de combustible pueden necesitar diversificarse cada vez más en productos que sirven tecnologías híbridas, eléctricas y otros vehículos emergentes.
¿Cómo se aumenta el mercado automotriz del depósito de carbono
El mercado de latas de carbono automotriz se segmenta sobre la base del tipo de material, tipo de bote, tipo de vehículo, tipo de propulsión, tipo de combustible, canal de ventas, capacidad, componente, clase de vehículo y aplicación.
- Por tipo de material
Sobre la base del tipo de material, el mercado mundial del recipiente de carbono automotriz se segmenta en carbono activado, carbono del panal de miel y otros. El segmento de carbono activado dominaba el mercado con una cuota de 68,42% en 2025, debido a su rendimiento de absorción de vapor establecido, producción rentable y compatibilidad generalizada con los procesos de fabricación de recipientes existentes. Este material ofrece un rendimiento de captura fiable y fiable, lo que lo convierte en la categoría de medios fundamentales en la producción de recipientes de generación actual.
Se proyecta que el segmento de carbono de los panales de miel registrará el crecimiento más rápido en un CAGR de 6,8% de 2026 a 2033, impulsado por la creciente demanda de medios de absorción de vapor compactos y de alta eficiencia en plataformas de vehículos con control espacial. Los avances en el diseño estructural de los sistemas de miel, combinados con la adopción creciente de OEM para cumplir con los estándares de emisión más estrictos, están acelerando la expansión de segmentos. Este formato estructural también reduce las pérdidas de goteo de presión durante el ciclo de purga, un aumento de eficiencia que los ingenieros de potencia OEM valoran cada vez más al calibrar el rendimiento del sistema de combustible.
- Por tipo Canister
Sobre la base del tipo de recipientes, el mercado mundial de recipientes de carbono automotriz se segmenta en un recipiente único y un recipiente multicanies/apilado. El segmento único del bote llevó al mercado con un 61,73% de participación en 2025, apoyado por su uso generalizado en las plataformas principales de vehículos de pasajeros que cumplen los requisitos de emisión evaporativa estándar.
Se espera que el segmento de botes multicanies/apilados experimente el crecimiento más rápido en un CAGR de 6,4% de 2026 a 2033, impulsado por el aumento de la adopción entre los fabricantes de automóviles que buscan alcanzar los umbrales reguladores de emisiones evaporativos más estrictos cerca de cero. Estas configuraciones distribuyen carga de absorción de vapor en múltiples etapas, mejorando la capacidad global del sistema sin necesidad de un solo cuerpo de recipientes de gran tamaño.
- Por tipo de vehículo
Sobre la base del tipo de vehículo, el mercado mundial del recipiente de carbono automotriz se segmenta en automóviles de pasajeros, vehículos comerciales ligeros, vehículos comerciales pesados y dos ruedas. El segmento de automóviles de pasajeros dominaba el mercado con una proporción del 71,36% en 2025 debido a su papel crítico en la representación de la mayor parte de la producción mundial de vehículos que requería sistemas de control de emisiones evaporativos estandarizados, volúmenes de producción elevados en conjuntos compactos, medianos y de lujo, y requisitos de cumplimiento regulatorio generalizados. Además, el aumento de la atención prestada a la armonización estándar de las emisiones en las plataformas de vehículos de pasajeros apoya aún más la fuerte adopción de recipientes de carbono en esta categoría de tipo vehículo.
Se prevé que el segmento de dos ruedas será testigo de la CAGR más rápida del 6,9% entre 2026 y 2033, impulsada por la creciente extensión de las normas de emisión evaporativa a las plataformas de moto y scooter en mercados asiáticos clave. Los fabricantes están adoptando diseños compactos de recipientes de carbono para llevar a cabo un cumplimiento de emisiones evaporativas rentable y escalable para la producción de dos ruedas. Además, la integración de los sistemas de cañones en la ampliación de los programas de incumplimiento de dos ruedas está mejorando la accesibilidad del mercado, el crecimiento del segmento de impulso.
- Por tipo de propulsión
Sobre la base del tipo de propulsión, el mercado mundial de recipientes de carbono automotriz se segmenta en vehículos ICE y vehículos eléctricos híbridos (PHEV/HEV). El segmento de vehículos ICE dominaba el mercado con una proporción de 79,64% en 2025 debido a su papel crítico en la representación de la mayor base mundial de producción de vehículos que requería sistemas de control de emisiones evaporativos estándar. La integración generalizada de recipientes de carbono en las principales plataformas de vehículos ICE está impulsando una fuerte demanda de esta categoría de tipo propulsión.
Se espera que el segmento de vehículos eléctricos híbridos (PHEV/HEV) sea testigo de la CAGR más rápida del 7,2% de 2026 a 2033, impulsada por la creciente producción mundial de vehículos híbridos que requieren diseños de recipientes especializados para gestionar la retención prolongada de combustible-vapor durante los períodos de operación sólo eléctrica. Los fabricantes están desarrollando cada vez más arquitecturas de botes híbridos específicos. Además, el creciente cambio mundial hacia los cursos híbridos de energía como tecnología de transición está acelerando aún más la adopción de esta categoría de tipo propulsión.
- Por tipo de combustible
Sobre la base del tipo de combustible, el mercado mundial del recipiente de carbono automotriz se segmenta en gasolina/petrol, flex-fuel y GNC/GLP. El segmento de gasolina/petrol dominó el mercado con una proporción de 76,28% en 2025 debido a su papel crítico como el tipo de combustible predominante en la producción mundial de vehículos que requiere control de emisiones evaporativas estándar. La alta adopción está impulsada por la creciente necesidad de sistemas de control de vapor conformes en las principales plataformas de vehículos de gasolina, la integración con procesos estandarizados de certificación de emisiones y una mayor compatibilidad con las líneas de producción. Además, la creciente inversión de los proveedores de OEM automotriz y Tier-1 para mejorar el cumplimiento de las emisiones de gasolina-vehículo refuerza la posición líder de este segmento en el mercado.
Se espera que el segmento flex-fuel sea testigo de la CAGR más rápida del 6,1% de 2026 a 2033, impulsada por la adopción creciente de vehículos flex-fuel en mercados sudamericanos y otros mercados biocombustibles que requieren diseños de recipientes especializados para gestionar las características de vapor distintas de los combustibles azulados de etanol. El aumento del apoyo reglamentario para la adopción de biocombustibles está acelerando aún más la expansión del mercado en este segmento.
- Por Canal de Ventas
Sobre la base del canal de ventas, el mercado mundial del recipiente de carbono automotriz se segmenta en el OEM y en el mercado posterior. El segmento OEM dominaba el mercado con una proporción de 83,27% en 2025 debido a su amplia adopción en la producción de vehículos integrados por fábricas, lo que requiere una compatibilidad perfecta con los requisitos de certificación de emisiones específicas de vehículos. Alta adopción es apoyada por fabricantes de automóviles y proveedores Tier-1 que dependen de líneas de producción integradas de OEM para garantizar la coherencia, el cumplimiento regulatorio y resultados de calidad mensurables. Además, el aumento de la integración con el diseño del sistema de control de emisiones en todo el vehículo aumenta la fiabilidad de los componentes y refuerza el dominio del segmento de canales de ventas de OEM.
Se espera que el segmento de posventa sea testigo de la CAGR más rápida del 5,9% entre 2026 y 2033, impulsada por la creciente demanda de depósitos de carbono de sustitución entre la gran flota mundial de vehículos envejecidos que requieren sustitución de componentes de sistemas de emisión. Al ofrecer piezas de repuesto accesibles y rentables, este canal aumenta la longevidad del cumplimiento de las emisiones de los vehículos y apoya operaciones independientes de reparación, lo que hace que el recipiente de postventa sea altamente pertinente para los mercados de mantenimiento de vehículos.
- Por Capacidad
Sobre la base de la capacidad, el mercado mundial de recipientes de carbono automotriz se segmenta en pequeña capacidad (según datos1L), capacidad media (1-2L), y gran capacidad ( "2L " ). El segmento de la capacidad media (1-2L) dominó al mercado con una proporción de 52,84% en 2025 debido a su papel crítico en proporcionar una capacidad equilibrada de absorción de vapor para las configuraciones estándar de tanques de combustible para vehículos de pasajeros. Además, la infraestructura de fabricación establecida, la compatibilidad amplia de la especificación de OEM y el amplio historial de producción están facilitando la adopción continua de botes de capacidad media en las plataformas principales de vehículos.
Se espera que el segmento de gran capacidad ( "2L) sea testigo de la CAGR más rápida del 6,3% de 2026 a 2033, impulsada por la creciente adopción de sistemas multicanies y de alta capacidad necesarios para cumplir con los umbrales reguladores de emisiones evaporativos más estrictos cerca de cero. Los fabricantes están aprovechando diseños de recipientes de mayor formato para aumentar la capacidad de retención de vapor, permitir el cumplimiento de normas avanzadas de emisión y apoyar requisitos específicos de vehículos híbridos.
- Por componente
Sobre la base del componente, el mercado mundial del recipiente de carbono automotriz se segmenta en el cuerpo del recipiente, válvula de purga, válvula de ventilación y elemento filtrante. El segmento del cuerpo del recipiente dominaba el mercado con una proporción de 44,62% en 2025 debido a su papel crítico como el componente estructural y de absorción de vapor en el sistema de control de emisiones evaporativas. Además, la infraestructura de fabricación establecida, la amplia familiaridad de los proveedores de OEM y la amplia optimización de los costos de producción están facilitando la adopción continua de componentes de los bidones en todas las plataformas de vehículos mundiales, mientras que las redes fuertes de apoyo a los proveedores están mejorando la accesibilidad, fiabilidad y confianza, reforzando aún más la posición de mercado líder de este segmento.
Se espera que el segmento de válvulas de purga sea testigo de la CAGR más rápida del 6,5% entre 2026 y 2033, impulsada por los crecientes requisitos de precisión para controlar el tiempo de purga de combustible-vapor para cumplir los estándares de calibración de control de emisiones. Los fabricantes están aprovechando la avanzada tecnología electrónica de purge-valve para mejorar la precisión de control de emisiones, permitir una mejor integración de gestión de motores y apoyar el cumplimiento de requisitos de diagnóstico a bordo cada vez más sofisticados.
- Por clase de vehículos
Sobre la base de la clase de vehículos, el mercado mundial del recipiente de carbono automotriz se segmenta en economía, tamaño medio y lujo. El segmento de tamaño medio dominaba el mercado con una proporción de 41,73% en 2025 debido a su preferencia entre la mayor base de producción de vehículos en mercados globales que requerían el cumplimiento estándar de las emisiones evaporativas. Además, la infraestructura de fabricación establecida, la compatibilidad amplia de la plataforma y los amplios requisitos de producción están facilitando la adopción continua de sistemas de botes a través de plataformas de vehículos de tamaño mediano, mientras que las sólidas redes de apoyo OEM están mejorando la accesibilidad, fiabilidad y confianza, reforzando aún más la posición de mercado líder de este segmento.
Se espera que el segmento de lujo sea testigo de la CAGR más rápida del 6,2% entre 2026 y 2033, impulsada por la creciente integración de sistemas avanzados de microcarburos y multicanies, ya que los fabricantes de automóviles premium adoptan las tecnologías de control de emisiones más sofisticadas antes de mandatos regulatorios. Los fabricantes están aprovechando los recursos de ingeniería premium para mejorar el rendimiento de control de emisiones, permitir el cumplimiento temprano de las próximas normas y apoyar la posición de la marca en torno al liderazgo en tecnología ambiental.
¿Qué región posee la mayor parte del mercado del recipiente de carbono automotriz
- Asia-Pacífico dominaba el mercado de latas de carbono automotriz y representaba la mayor proporción de ingresos del 44,73% en 2025, con el apoyo de volúmenes elevados de producción de vehículos, una fuerte presencia de fabricantes de componentes y capacidades de producción competitivas en costos en China, Japón e India.
- La región también se beneficia de una amplia infraestructura de fabricación de componentes de automoción, una elevada adopción de sistemas estandarizados de control de emisiones y un creciente uso de recipientes de carbono en aplicaciones de producción de vehículos de pasajeros y de dos ruedas. El aumento de la atención en la fabricación de vehículos orientados a la exportación y el aumento de la reglamentación nacional de las emisiones sigue fortaleciendo la posición de liderazgo de Asia y el Pacífico en el mercado mundial.
China Automotive Carbon Canister Market Insight
El mercado de latas de carbono automotriz de China está creciendo constantemente, impulsado por altos volúmenes de producción de vehículos nacionales, endureciendo las normas nacionales de emisión y aumentando la inversión en la capacidad de fabricación de componentes nacionales. La creciente adopción de sistemas avanzados de recipientes de carbono a través de vehículos de pasajeros y la producción híbrida de vehículos está aumentando significativamente la demanda del mercado. Además, el aumento de las inversiones en la infraestructura nacional de fabricación de carbono activado y recipientes, el aumento de la producción de componentes orientados a la exportación y el rápido avance en el cumplimiento de la normativa están posicionando a China como un mercado líder en los recipientes de carbono automotriz a nivel mundial.
Japón Automotive Carbon Canister Market Insight
El mercado de latas de carbono automotriz de Japón es testigo de un crecimiento constante debido al aumento de las inversiones en tecnologías avanzadas de control de las emisiones, la innovación de fabricación de precisión y un fuerte liderazgo de producción híbrido-vehículo nacional. Los fabricantes, proveedores de componentes e institutos de investigación de automoción están desarrollando cada vez más sistemas de carbono y multicanies para aplicaciones de pasajeros y vehículos híbridos. Además, el enfoque del país en el liderazgo en materia de emisiones y la excelencia manufacturera contribuye aún más al crecimiento del mercado.
North America Automotive Carbon Canister Market Insight
El mercado de latas de carbono automotriz de América del Norte está fuertemente impulsado por normas estrictas de EPA y estándares multipollutantes dirigidos a emisiones evaporativas y compuestos orgánicos volátiles (VOCs). Si bien la rápida adopción de vehículos eléctricos puros plantea una moderación a largo plazo, la fabricación constante de combustión interna y vehículos híbridos eléctricos sostiene una demanda constante. El foco de la industria se ha desplazado hacia módulos inteligentes avanzados, panales de carbono activados de alta capacidad y bombas de purga activa integradas para cumplir con límites de emisión cada vez más estrictos.
U.S. Automotive Carbon Canister Market Insight
El mercado automotriz de carbono estadounidense está experimentando un crecimiento constante, impulsado en gran medida por estrictas regulaciones de la Agencia de Protección Ambiental (EPA) y estándares de la Junta de Recursos Aéreas de California (CARB) que apuntan a emisiones evaporativas y compuestos orgánicos volátiles (VOCs). Si bien el rápido aumento de los vehículos eléctricos de baterías plantea una moderación a largo plazo, la continua fabricación de motores de combustión interna y vehículos híbridos eléctricos (VH) sostiene una demanda saludable. Los fabricantes están innovando diseños compactos y de alta eficiencia integrados con bombas de purga activas para satisfacer los requisitos modernos de potencia.
Canadá Automotive Carbon Canister Market Insight
El mercado canadiense de latas de carbono sigue estrechamente vinculado a los marcos reglamentarios norteamericanos y a las cadenas de suministro transfronterizas integradas. Si bien los cambios a largo plazo hacia la electrificación de vehículos plantean ajustes estructurales, ajustes en los plazos de adopción federales y una dependencia sostenida de los motores de combustión interna y los vehículos híbridos protegen la demanda a mitad de período de controles de emisiones evaporativas. Los proveedores se centran en módulos compactos y de alta eficiencia integrados con sistemas avanzados de purga para cumplir con normas rigurosas de emisión preservando el espacio para arquitecturas modernas de vehículos.
¿Cuáles son las mejores empresas en el mercado del depósito de carbono automotriz
La industria automotriz del recipiente de carbono está dirigida principalmente por empresas bien establecidas, incluyendo:
- MAHLE GmbH(Alemania)
- Continental AG(Alemania)
- BorgWarner Inc.(U.S.)
- DENSO Corporation(Japón)
- Eaton Corporation plc(Irlanda)
- Aisan Industry Co., Ltd. (Japón)
- Kayaba Industry Co., Ltd. (KYB) (Japón)
- Plástico Omnium SE (Francia)
- Kautex Textron GmbH " Co. KG (Alemania)
- MANN+HUMMEL GmbH (Alemania)
- Marelli Holdings Co., Ltd.
- Nifco Inc. (Japón)
- Meiwa Industry Co., Ltd. (Japón)
- Toyoda Gosei Co., Ltd. (Japón)
- Futaba Industrial Co., Ltd. (Japón)
- UNO Minda Group (Minda Industries Limited) (India)
- Sogefi S.p.A. (Italia)
- Ningbo Huaxiang Electronic Co., Ltd. (China)
- Ecoscience Automotive Ltd. (India)
- Shanghai Baolong Automotive Corporation (China)
- Zhejiang VIE Science & Technology Co., Ltd. (China)
- Mikuni Corporation (Japón)
- Hitachi Astemo, Ltd.
- WOCO Industrietechnik GmbH (Alemania)
- Cooper Standard Holdings Inc. (U.S.)
¿Cuáles son los últimos desarrollos en el mercado del depósito de carbono automotriz
- En septiembre de 2025, MAHLE lanzó una línea ampliada de productos de carbono de panal para clientes globales de OEM, ofreciendo una mejor eficiencia de absorción de vapor y fortalecer su posición en el mercado avanzado de componentes de control de emisiones.
- En febrero de 2025, DENSO amplió su capacidad de fabricación de recipientes de carbono en Asia para apoyar la creciente demanda de fabricantes de vehículos híbridos que requieren diseños de recipientes especializados.
- En noviembre de 2025, Aisan Industry introdujo un sistema multicanies actualizado optimizado para aplicaciones de vehículos eléctricos híbridos enchufables, mejorando la capacidad de retención de vapor para largos períodos de conducción solo eléctricos. Este desarrollo fortalece la posición de Aisan en el mercado de control de emisiones híbrida-vehículo ofreciendo a los fabricantes de automóviles una solución diseñada para la evolución de los requisitos de potencia.
- En octubre de 2024, Continental amplió su cartera de componentes de control de emisiones evaporativas en Europa para incluir nuevos sistemas multicanies adaptados para el cumplimiento regulatorio de emisiones casi cero.
- En junio de 2023, Plastic Omnium se asoció con un proveedor automotriz Tier-1 para co-desarrollar la arquitectura de la próxima generación del recipiente de carbono para la integración del sistema de combustible de vehículos híbridos, combinando su experiencia de fabricación de componentes con las capacidades de integración de sistemas del socio para apoyar requisitos de cumplimiento de las emisiones en evolución.
- En marzo de 2023, MANN+HUMMEL recibió certificación de fabricación para una instalación de producción de medios de carbono activado ampliada dedicada a aplicaciones automotrices, permitiendo a la empresa atender la demanda creciente de clientes de OEM que requieran suministro de material de absorción de vapor consistente y de alto rendimiento.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











