


Automotriz Global Automotriz Sistemas de entrada sin llave, por tipo (Passive Keyless Entry, Remote Keyless Entry), componente (Unidad de Control Electrónico, Antena, Receptor, Transmisor/Key Fob, Sensores), Tecnología (Basado por RFID, Bluetooth-Based, Ultra Banda), Tipo de vehículo
¿Cuál es el tamaño y tasa de crecimiento de los sistemas de entrada sin llave automotriz
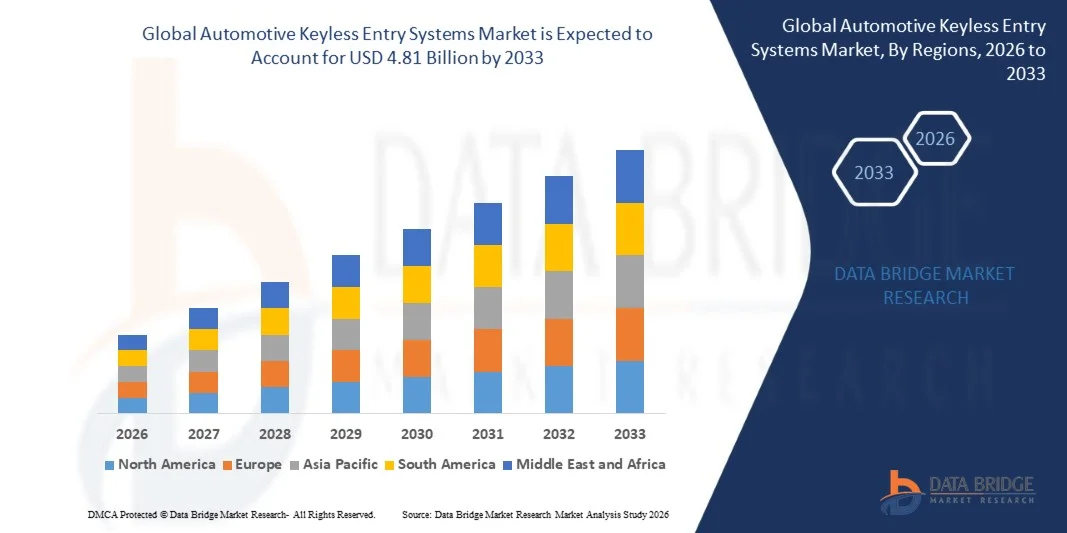
- Según el análisis de Data Bridge Market Research, se valoró el mercado de sistemas de entrada sin llave automotorUSD 1.85 billion in 2025y se prevé que alcanceUSD 4.81 billion by 2033, creciendo en unCAGR of 12.7%de 2026 a 2033.
- El mercado está experimentando un rápido crecimiento impulsado por el aumento de la demanda de consumidores de tecnologías de acceso a vehículos orientadas a la comodidad, el aumento de la integración de sistemas de entrada sin llave pasiva y sistemas de arranque de botones a través de segmentos de tamaño medio y de vehículos económicos, y la ampliación de la adopción de soluciones digitales clave basadas en smartphones.
- El creciente cambio hacia vehículos conectados y definidos por software, combinado con el creciente enfoque OEM en la diferenciación de experiencias de acceso a vehículos, es fabricantes de automóviles convincentes para integrar sistemas de entrada sin llave de banda ultra amplia y basados en Bluetooth que ofrecen mayor seguridad y funcionamiento sin costuras.
- El aumento de las preocupaciones por las vulnerabilidades de los ataques de relé asociados con los sistemas tradicionales de radiofrecuencia sin teclas está impulsando a los proveedores de componentes y los OEMs a acelerar la transición hacia la tecnología de gama segura basada en banda ultra amplia, lo que ofrece una resistencia significativamente mejorada al robo de relé de señales y mantiene los beneficios de conveniencia que esperan los consumidores.
- La proliferación de arquitecturas de vehículos definidas por software permite además actualizaciones sobre el aire a protocolos de autenticación de entrada sin llave, permitiendo a los fabricantes de automóviles fortalecer continuamente las medidas de seguridad y añadir nuevas características de conveniencia sin requerir reemplazo de hardware a lo largo del ciclo de vida del vehículo.
Tamaño del mercado
- Valor mundial del mercado (2025): USD 1,85 millones
- Valor de mercado esperado (2033): USD 4.81 billón
- CAGR prefabricado (2026–2033): 12,7%
- Región dirigente en 2025: Asia-Pacífico
- Región de crecimiento más rápida: América del Norte
¿Cuáles son los principales Takeaways of the Automotive Keyless Entry Systems Market
- Asia-Pacífico dominaba el mercado mundial de sistemas de entrada sin llave automotriz con la mayor proporción de ingresos del 41,36% en 2025, apoyado por volúmenes elevados de producción de vehículos y la rápida adopción de electrónica de conveniencia en China, Japón y Corea del Sur.
- Se espera que América del Norte sea la región de más rápido crecimiento en una CAGR de 14,2% de 2026 a 2033, alimentada por el aumento de la preferencia del consumidor por las características de mayor comodidad y la creciente integración de la tecnología digital clave entre los fabricantes de automóviles nacionales e internacionales.
- El segmento de entrada sin llave pasiva llevó al mercado con una participación del 58,74% en 2025, impulsada por la creciente adopción de OEM de acceso a puerta sin manos y sistemas de arranque de botones a través de segmentos de vehículos de tamaño mediano y premium.
- El segmento de tecnología de banda ultra amplia es la categoría de tecnología de más rápido crecimiento, proyectada para registrar un CAGR de 15,6%, lo que refleja la creciente demanda de soluciones seguras resistentes al relé entre plataformas de vehículos premium y conectadas.
- El segmento de vehículos de pasajeros dominaba la categoría tipo vehículo con una cuota de ingresos de 76,28% en 2025, liderada por la integración generalizada de sistemas de entrada sin llave en todos los sectores compactos, medianos y de lujo de vehículos de pasajeros.
- El canal de ventas OEM representó el 81.53% de la cuota de mercado en 2025, prefirió su fiabilidad integrada por fábrica y compatibilidad perfecta con los sistemas de inmovilización y seguridad del vehículo.
- El segmento de conectividad de clave digital basado en smartphones es la categoría de conectividad de mayor crecimiento, con un CAGR de 16,3%, impulsado por el aumento de las asociaciones de fabricantes de automóviles con empresas tecnológicas para permitir la funcionalidad de teléfono como clave.
Report Scope and Automotive Keyless Entry Systems Market Segmentation
|
Atributos |
Automotive Keyless Entry Systems Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis de déficit de la cadena de suministro y demanda. |
¿Cuál es la tendencia clave en el mercado de sistemas de entrada sin llave automoción
- Los OEM automotrices están integrando cada vez más la tecnología de entrada sin llave de banda ultra amplia para permitir una distancia precisa y segura de vehículo a llave, reemplazando los sistemas convencionales de frecuencia radio que siguen siendo vulnerables al robo de relé.
- Por ejemplo, en abril de 2025, Continental AG amplió su plataforma de control de acceso a banda ultra amplia a clientes adicionales de OEM en Europa y Asia, ofreciendo una mayor protección contra el robo junto con la entrada sin costuras y funcionalidad de inicio.
- La creciente adopción de sistemas de llave digital basados en teléfonos inteligentes permite a los fabricantes de automóviles ofrecer entrada sin llave y control remoto de vehículos a través de aplicaciones móviles, eliminando la necesidad de una fuente de clave física tradicional en modelos de vehículos seleccionados.
- Automakers y compañías tecnológicas están colaborando cada vez más para estandarizar protocolos clave digitales, permitiendo la interoperabilidad entre vehículos y smartphones en diferentes ecosistemas fabricantes.
- Por ejemplo, en enero de 2025, DENSO Corporation se asoció con un proveedor líder de semiconductores para co-desarrollar módulos de entrada sin llave de banda ultra amplia de próxima generación optimizados para plataformas de vehículos compactos y medianos.
- A medida que los fabricantes de automóviles siguen priorizando la conveniencia, la seguridad y la diferenciación de vehículos conectados, se espera que se acelere la adopción de sistemas avanzados de entrada sin llave, reforzando su papel como característica estándar en las plataformas de vehículos de próxima generación.
¿Cuáles son los controladores clave del mercado de sistemas de entrada sin llave automoción
- El aumento de la demanda de los consumidores por las características de acceso a vehículos orientados a la comodidad, junto con la creciente electrificación y crecimiento de los vehículos en los ecosistemas de automóviles conectados, ha aumentado considerablemente la demanda de sistemas avanzados de entrada sin llave pasiva y sistemas remotos de entrada sin llave.
- Por ejemplo, en marzo de 2025, Valeo SA amplió su capacidad de producción de sistemas de entrada sin llave en Europa para satisfacer la creciente demanda de los fabricantes de automóviles que integran características de acceso sin manos a través de segmentos de vehículos de tamaño mediano y premium.
- Los OEM automotrices están incorporando cada vez más sistemas de entrada sin llave en los bordes de vehículos estándar y de nivel medio para diferenciar sus ofertas, reducir la fricción de propiedad percibida, y alinearse con las expectativas de los consumidores en evolución en torno a la comodidad del vehículo.
- Por ejemplo, en octubre de 2024, Huf Hülsbeck & Fürst anunció una inversión en capacidad de fabricación adicional para los módulos de control de acceso basados en Bluetooth para apoyar pedidos crecientes de clientes de automóviles en América del Norte y Asia.
- Con la industria automotriz cada vez más priorizando las experiencias de propiedad conectadas, impulsadas por la comodidad, los sistemas de entrada sin llave automotriz seguirán siendo indispensables para proporcionar acceso seguro y sin costuras a los vehículos a través de segmentos de pasajeros y vehículos comerciales.
- Por ejemplo, en junio de 2024, Aptiv PLC amplió su asociación con un fabricante mundial de automóviles para co-develop arquitectura integrada de llave digital y entrada pasiva para plataformas de vehículos eléctricos de próxima generación.
- Por lo tanto, como las arquitecturas definidas por software y la integración de smartphones redefinen la movilidad moderna, la transición de fobs heredados a protocolos avanzados como Ultra-Wideband (UWB) y Bluetooth Low Energy (BLE) solidificará los sistemas de entrada sin llave como componentes fundamentales de seguridad del vehículo, conectividad y experiencia del usuario.
¿Qué factores están desafiando el crecimiento del mercado de sistemas de entrada sin llave automotriz
- Los sistemas de entrada sin llave automotriz siguen siendo vulnerables a las técnicas de robo de relés y de detección de señales, al aumento de las preocupaciones de seguridad entre los consumidores y al aumento del escrutinio de los aseguradores y los órganos reguladores en relación con la prevención del robo de vehículos.
- Estas vulnerabilidades en materia de seguridad y el costo adicional de la aplicación de contramedidas avanzadas, como la adopción por banda ultra amplia, limitan la adopción entre segmentos de vehículos sensibles a los costos y limitan el ritmo de las mejoras tecnológicas entre los proveedores de componentes más pequeños.
- Por ejemplo, en septiembre de 2024, la Asociación Alemana de Seguros (GDV) resaltó las reivindicaciones de robo de vehículos conducidos por ataques electrónicos de relé, lo que llevó a los fabricantes de automóviles europeos a acelerar las mejoras de seguridad en sus carteras de entrada sin llave.
- Los costos adicionales de hardware e integración relacionados con las tecnologías avanzadas de entrada sin llave, incluidos los módulos de banda ultra amplia y la infraestructura digital clave, siguen restringiendo la adopción en los segmentos de vehículos de nivel de entrada y teniendo en cuenta los precios. Esta barrera de costos reduce la penetración del mercado en las regiones emergentes, limitando el despliegue generalizado de tecnologías avanzadas de acceso sin clave a pesar de la creciente demanda de los consumidores.
- Además, la complejidad de garantizar la interoperabilidad multiplataforma entre los sistemas de clave digitales basados en smartphones y las diversas arquitecturas de vehículos sigue creando retos de integración para los fabricantes de automóviles que buscan una amplia compatibilidad con los ecosistemas.
- La fragmentación reglamentaria en todas las regiones respecto de la asignación de espectros inalámbricos para sistemas de acceso automotriz basados en banda ultra amplia y Bluetooth complica aún más la normalización de las plataformas mundiales, lo que exige que los proveedores de componentes desarrollen variantes de hardware específicas para cada región que aumenten los costos generales de desarrollo y certificación.
¿Cómo se aumenta el mercado de sistemas de entrada sin llave automotriz
El mercado de sistemas de entrada sin llave automotriz se segmenta sobre la base de tipo, componente, tecnología, tipo de vehículo, tipo de propulsión, aplicación, canal de ventas, clase de vehículo, conectividad y usuario final.
- Por tipo
Sobre la base del tipo, el mercado global de sistemas de entrada sin llave automotriz se segmenta en entrada sin llave pasiva y entrada remota sin llave. El segmento de entrada sin llave pasiva dominaba el mercado con una participación del 58,74% en 2025, debido a la creciente adopción de OEM de acceso a puerta sin manos y sistemas de arranque de botones a través de segmentos de vehículos de tamaño mediano y premium. Estos sistemas ofrecen acceso sin problemas y sin esfuerzo a los vehículos, por lo que son la opción preferida para los fabricantes de automóviles que buscan mejorar la experiencia de propiedad general.
El segmento remoto de entrada sin llave, aunque más maduro, sigue manteniendo una participación significativa en segmentos de vehículos de nivel de entrada y sensibles a los precios, apoyados por su estructura de menor costo y su fiabilidad demostrada a lo largo de decenios de despliegue de automóviles. La innovación continua en protocolos remotos de cifrado de entrada sin llave ayuda a ampliar su relevancia incluso a medida que los sistemas pasivos obtienen una adopción más amplia en los bordes de vehículos más altos.
- Por componente
Sobre la base del componente, el mercado global de sistemas de entrada sin llave automotriz se segmenta en unidad de control electrónico, antena, receptor, transmisor/fob clave y sensores. El segmento de la unidad de control electrónico llevó al mercado con una cuota de 31,62% en 2025, respaldada por su papel central en el procesamiento de señales de autenticación y funciones de coordinación de acceso y ignición de vehículos.
Se espera que el segmento de sensores experimente el crecimiento más rápido en un CAGR de 14,8% de 2026 a 2033, impulsado por una mayor integración de sensores de proximidad y capacitivos que permiten la activación de mango de puerta sin tacto y una mayor capacidad de respuesta pasiva.
- By Technology
Sobre la base de la tecnología, el mercado mundial de sistemas de entrada sin llave automotriz se centra en sistemas basados en RFID, basados en Bluetooth, basados en NFC y basados en bandas ultra ampliadas. El segmento basado en RFID dominaba el mercado con una proporción de 44,85% en 2025 debido a su amplia adopción heredada en los sistemas de entrada pasivos y remotos sin llave, fiabilidad demostrada e integración rentable. Además, los ecosistemas de proveedores establecidos y los procesos de fabricación maduros apoyan aún más la adopción de la tecnología de entrada sin clave basada en RFID.
Se prevé que el segmento de banda ultra amplia será testigo de la CAGR más rápida de 15,6% de 2026 a 2033, impulsada por la creciente necesidad de tecnología segura resistente al relé entre plataformas de vehículos premium y conectados. Los fabricantes de automóviles están adoptando módulos de banda ultra amplia para realizar una medición de distancia precisa y resistente a la manipulación entre la llave y el vehículo. Además, la integración de la tecnología de banda ultra amplia con los ecosistemas clave digitales basados en teléfonos inteligentes está mejorando la seguridad y la comodidad de los sistemas de acceso a vehículos de próxima generación, impulsando el crecimiento de segmentos.
- Por tipo de vehículo
Sobre la base del tipo de vehículo, el mercado mundial de sistemas de entrada sin llave automotriz se segmenta en automóviles de pasajeros, vehículos comerciales ligeros y vehículos comerciales pesados. El segmento de automóviles de pasajeros dominaba el mercado con una proporción de 76,28% en 2025 debido a su papel crítico en la entrega de experiencias de propiedad centradas en la comodidad, volúmenes de producción elevados y amplia adopción de OEM en conjuntos compactos, medianos y de lujo. La integración generalizada de la entrada sin llave pasiva y las tecnologías clave digitales en las plataformas de vehículos de pasajeros está impulsando una fuerte demanda de soluciones de entrada sin llave.
Se espera que el segmento de vehículos comerciales ligeros sea testigo de la CAGR más rápida del 13,9% de 2026 a 2033, impulsada por la creciente necesidad de soluciones seguras y convenientes de acceso a vehículos de flota entre los operadores de logística y flota de entrega. Las empresas de gestión de la flota están integrando cada vez más sistemas de entrada sin llave y clave digital para simplificar los escenarios de distribución de vehículos y acceso a varios conductores. Además, el creciente hincapié en la eficiencia operacional en las operaciones de las flotas comerciales está acelerando aún más la adopción de tecnologías de entrada sin llave en este segmento de vehículos.
- Por tipo de propulsión
Sobre la base del tipo de propulsión, el mercado global de sistemas de entrada sin llave se segmenta en vehículos ICE, vehículos eléctricos y vehículos híbridos. El segmento de vehículos ICE dominaba el mercado con una proporción del 61,47% en 2025 debido a su papel crítico en la representación de la mayor parte de la producción mundial de vehículos y la base instalada existente. La adopción elevada se debe a la creciente necesidad de soluciones de acceso centradas en la comodidad en las principales plataformas de vehículos de combustión interna, la integración con los sistemas de inmovilización existentes y la mejora de la exactitud de la producción. Además, la creciente inversión de los proveedores de OEM automotriz y Tier-1 para mejorar la adopción de entrada sin llave en los segmentos de vehículos ICE de mercado masivo está reforzando la posición líder de este segmento en el mercado.
Se espera que el segmento de vehículos eléctricos sea testigo de la CAGR más rápida del 17,4% de 2026 a 2033. Este crecimiento se ve impulsado por el aumento de los volúmenes de producción de vehículos eléctricos y el fuerte énfasis de OEM en la integración de las características de comodidad premium, tecnológica-avanzada, incluyendo entrada sin llave de banda ultra amplia y sistemas de clave digital, como ofertas estándar. El aumento de las expectativas de los consumidores para experiencias de propiedad conectadas y definidas por software en vehículos eléctricos está acelerando aún más la expansión del mercado en este segmento.
- By Application
Sobre la base de la aplicación, el mercado global de sistemas de entrada sin llave automotriz se segmenta en puertas, tronco, encendido/ingeniero, y otros. El segmento de puertas dominaba el mercado con una proporción de 48,93% en 2025 debido a su uso generalizado como la aplicación de entrada sin llave de uso primario y más frecuente, proporcionando comodidad de acceso sin manos para el uso diario del vehículo. Aumentar la adopción de sensores táctiles capacitivos, detección de proximidad y despliegue automatizado de las manijas permite a los fabricantes de automóviles mejorar la experiencia del usuario, mejorar la calidad del vehículo percibido y optimizar la diferenciación de las características de comodidad. Además, el aumento de la inversión por los OEM automotriz y los proveedores de componentes está acelerando la adopción y reforzando la posición líder de este segmento en el mercado.
Se espera que el segmento de inicio de encendido/motor sea testigo de la CAGR más rápida de 14,1% de 2026 a 2033, impulsada por la creciente integración de sistemas de arranque de pulsadores como una característica de conveniencia estándar a través de los bordes de tamaño medio y economía de los vehículos. Estos sistemas aumentan la comodidad del usuario, reducen el desgaste relacionado con claves mecánicas y permiten una integración perfecta con la autenticación de entrada pasiva, haciendo que los sistemas de encendido sin llave sean más accesibles, deseables y valiosos para los compradores principales de vehículos.
- Por Canal de Ventas
Sobre la base del canal de ventas, el mercado global de sistemas de entrada sin llave automotriz se segmenta en OEM y postmercado. El segmento OEM dominaba el mercado con una proporción de 81,53% en 2025 debido a su adopción generalizada en la producción de vehículos integrados por fábrica, lo que requiere compatibilidad perfecta con los sistemas de inmovilización, seguridad y infotainment del vehículo. Alta adopción es apoyada por fabricantes de automóviles y proveedores Tier-1 que dependen de líneas de producción integradas de OEM para garantizar la coherencia, fiabilidad y resultados de calidad mensurables. Además, el aumento de la integración con los protocolos electrónicos de arquitectura y ciberseguridad en todo el vehículo aumenta la fiabilidad del sistema y refuerza el dominio del segmento de canales de ventas de OEM.
Se espera que el segmento de postventa sea testigo de la CAGR más rápida del 13,2% entre 2026 y 2033. Este crecimiento se ve impulsado principalmente por la creciente demanda de soluciones de ajuste de entrada sin llave y mejora entre los propietarios de modelos de vehículos antiguos que buscan mayor comodidad y características de seguridad. Al ofrecer kits de reacondicionamiento accesibles y rentables, este canal mejora la funcionalidad del vehículo, la satisfacción del propietario y el valor de reventa, lo que lo hace muy atractivo para los minoristas de accesorio postventa e instaladores independientes.
- Por clase de vehículos
Sobre la base de la clase de vehículos, el mercado mundial de sistemas de entrada sin llave automotriz se segmenta en economía, tamaño medio y lujo. El segmento de lujo dominó el mercado con una cuota de 39,76% en 2025 debido a su papel crítico en ofrecer características de comodidad premium, tecnológica-avanzada como un diferenciador estándar en los bordes de vehículos de alta gama. Además, las alianzas establecidas entre fabricantes de automóviles de lujo, proveedores de componentes y proveedores de semiconductores están aumentando el alcance, mejorando la sofisticación del sistema y reforzando la adopción de soluciones de entrada sin clave avanzada en los mercados mundiales de vehículos de lujo.
Se espera que el segmento de economía sea testigo de la CAGR más rápida de 16,8% de 2026 a 2033. Este crecimiento se ve impulsado principalmente por la creciente expectativa de consumo para las características de conveniencia previamente limitadas a los vehículos premium, convirtiéndose ahora en estándar en los trims de los vehículos de entrada y presupuesto. Los fabricantes de automóviles y los proveedores de componentes están aprovechando los módulos de entrada RFID optimizados en función de los costos y sin clave basados en Bluetooth para mejorar la accesibilidad, permitir una mayor accesibilidad de las características y apoyar la adopción del mercado masivo en segmentos de vehículos sensibles a los precios.
- Por conectividad
Sobre la base de la conectividad, el mercado global de sistemas de entrada sin llave automotriz se segmenta en clave digital basada en smartphones y fob clave tradicional. El segmento tradicional de fob dominante dominaba el mercado con una proporción de 68,24% en 2025 debido a su preferencia entre la base más grande de propietarios de vehículos acostumbrados al hardware de entrada establecido, fiable y ampliamente compatible sin llave. Además, la infraestructura de fabricación establecida, la amplia familiaridad de los proveedores de OEM y el amplio historial de fiabilidad de campo están facilitando la adopción continua de fobs clave tradicionales, mientras que las redes fuertes de apoyo a los concesionarios están mejorando la accesibilidad, fiabilidad y confianza, reforzando aún más la posición de mercado líder de este segmento.
Se espera que el segmento de clave digital basado en smartphones sea testigo de la CAGR más rápida de 16,3% de 2026 a 2033. Este crecimiento está impulsado principalmente por el aumento de las asociaciones de fabricantes de automóviles con fabricantes de teléfonos inteligentes y plataformas tecnológicas para permitir la funcionalidad de teléfono como clave. Los desarrolladores y los OEM automotriz están aprovechando protocolos de comunicación de campo cercano y de banda ultra amplia para mejorar la comodidad, permitir el intercambio sin clave entre múltiples usuarios, y apoyar las experiencias de propiedad de vehículos conectados de próxima generación, acelerando así la adopción en segmentos de vehículos de primera y tecnología.
- Por Usuario final
Sobre la base del usuario final, el mercado mundial de sistemas de entrada sin llave automotriz se segmenta en operadores individuales y minoristas y de flota. El segmento individual o minorista dominaba el mercado con una proporción de 84.19% en 2025 debido a su preferencia entre la base más grande de propietarios de vehículos privados que buscaban mayor comodidad, seguridad y experiencia de propiedad en vehículos de pasajeros personales. Además, las redes de concesionarios establecidas, la comercialización OEM de las características de conveniencia, y la demanda de los consumidores de vehículos orientados a la tecnología están facilitando la adopción continua de sistemas de entrada sin llave entre los compradores individuales, mientras que las redes de soporte OEM fuertes están mejorando la accesibilidad, fiabilidad y confianza, reforzando aún más la posición de mercado líder de este segmento.
Se espera que el segmento de operadores de flotas sea testigo de la CAGR más rápida del 14,6% de 2026 a 2033. Este crecimiento se debe principalmente a la creciente adopción de soluciones digitales de acceso clave y multiusuario entre los operadores de logística, distribución de paseos y flotas corporativas que buscan simplificar la distribución de vehículos y reducir la gestión física de claves. Estas soluciones aumentan la eficiencia operacional, reducen la carga administrativa y permiten una gestión centralizada del acceso, haciendo que los sistemas de entrada sin llave sean más accesibles, escalables y valiosos para aplicaciones de gestión de flotas.
¿Qué región posee la mayor parte del mercado de sistemas de entrada sin llave automotriz
- Asia-Pacífico dominaba el mercado de sistemas de entrada sin llave automotriz y representaba la mayor proporción de ingresos del 41,36% en 2025, con el apoyo de volúmenes elevados de producción de vehículos, una fuerte presencia de fabricantes de componentes y una rápida adopción de electrónica de conveniencia en China, Japón y Corea del Sur.
- La región también se beneficia de la fabricación de componentes competitivos en función de los costos, la alta adopción de plataformas automatizadas de producción y de inspección de calidad y el creciente uso de sistemas de entrada sin llave en todas las aplicaciones de producción de vehículos de pasajeros y vehículos eléctricos. El creciente interés en la fabricación de vehículos orientados a la exportación y el aumento de la propiedad de los vehículos nacionales sigue fortaleciendo la posición de liderazgo de Asia y el Pacífico en el mercado mundial.
China Automotriz Sistemas de entrada sin llave
El mercado de sistemas de entrada sin llave automotriz de China está creciendo rápidamente, impulsado por el aumento de la producción de vehículos, la ampliación de la infraestructura de fabricación de vehículos eléctricos, y el aumento de la demanda de consumidores para las características de conveniencia tecnológica. La creciente adopción de módulos de entrada sin llave de banda ultra amplia y Bluetooth en todos los sectores de vehículos de pasajeros y vehículos eléctricos aumenta considerablemente la demanda de mercado. Además, el aumento de las inversiones en la capacidad nacional de fabricación de semiconductores y componentes, el aumento de la producción orientada a la exportación y los rápidos avances tecnológicos están posicionando a China como uno de los mercados de mayor crecimiento para los sistemas de entrada sin llave de automóviles a nivel mundial.
Japan Automotive Keyless Entry Systems Market Insight
El mercado de sistemas de entrada sin llave de Japón es testigo de un crecimiento constante debido al aumento de las inversiones en tecnologías avanzadas de acceso a vehículos, la innovación de fabricación de precisión y la fuerte adopción nacional de características de mayor comodidad. Los fabricantes de automóviles, los proveedores de componentes y los institutos de investigación están adoptando cada vez más sistemas de entrada de alta precisión para aplicaciones de pasajeros y vehículos híbridos. Además, el aumento de la integración de los ecosistemas clave digitales y el enfoque del país en la calidad y fiabilidad contribuyen aún más al crecimiento del mercado.
Europe Automotive Keyless Entry Systems Market Insight
El mercado de sistemas de entrada sin llave automotriz de Europa está respaldado por una fuerte fabricación automotriz, un aumento de la conectividad del vehículo, la electrificación y una creciente demanda de prestaciones avanzadas de seguridad y comodidad. Alemania, el Reino Unido y Francia son mercados importantes, mientras que los fabricantes de automóviles integran cada vez más la entrada pasiva sin llave, las claves digitales de teléfonos inteligentes, las tecnologías UWB, Bluetooth y NFC. Las necesidades estrictas en materia de seguridad de los vehículos y seguridad cibernética, adopción de vehículos de primera calidad y sensibilización creciente del consumidor sobre tecnologías avanzadas de acceso también están apoyando el crecimiento regional del mercado.
Alemania Automotriz Sistemas de entrada sin llave
El mercado de sistemas de entrada sin llave de Alemania se está expandiendo constantemente debido a la sólida base de fabricación automotriz del país, las capacidades avanzadas de ingeniería de componentes y la adopción creciente de tecnologías de banda ultra-ancha y clave digital de próxima generación. Las empresas automotrices, los proveedores de componentes y los institutos de investigación están utilizando cada vez más tecnologías de entrada sin clave para segmentos de vehículos de primera calidad y lujo. Los avances continuos en la tecnología segura, la automatización de procesos y los protocolos de ciberseguridad, junto con un fuerte enfoque gubernamental en la prevención del robo de vehículos, están impulsando el crecimiento del mercado en Alemania.
U.K. Automotive Keyless Entry Systems Market Insight
El mercado de sistemas de entrada sin llave automotriz U.K. está impulsado por crecientes preocupaciones de seguridad del vehículo, creciente preferencia del consumidor por conveniencia, aumento de la adopción de vehículos conectados y eléctricos, y la integración de claves digitales basadas en smartphones. Los avances en tecnologías Bluetooth, NFC y UWB están apoyando un acceso más seguro y sin costuras. La fuerte demanda del mercado posterior, el desarrollo de la tecnología automotriz y la creciente conciencia de soluciones avanzadas contra el robo contribuyen aún más a la expansión del mercado.
¿Cuáles son las mejores empresas en el mercado de sistemas de entrada sin llave automotriz
La industria de sistemas de entrada sin llave automotriz está dirigida principalmente por empresas bien establecidas, incluyendo:
- Continental AG(Alemania)
- Robert Bosch GmbH(Alemania)
- DENSO Corporation(Japón)
- Valeo SA(Francia)
- Forvia HELLA GmbH " Co. KGaA(Alemania)
- Alps Alpine Co., Ltd. (Japón)
- Tokai Rika Co., Ltd. (Japón)
- Mitsubishi Electric Corporation (Japón)
- Kiekert AG (Alemania)
- U-Shin Ltd. (Alpha Corporation) (Japón)
- Marquardt GmbH (Alemania)
- Huf Hülsbeck " Fürst GmbH " Co. KG (Alemania)
- Lear Corporation (Estados Unidos)
- Aptiv PLC (Irlanda)
- Magna International Inc. (Canadá)
- ZF Friedrichshafen AG (Alemania)
- Gentex Corporation (Estados Unidos)
- STRATTEC Security Corporation (Estados Unidos)
- WITTE Automotive GmbH (Alemania)
- NXP Semiconductors N.V. (Países Bajos)
- Infineon Technologies AG (Alemania)
- STMicroelectronics N.V. (Suiza)
- Texas Instruments Incorporated (U.S.)
- Panasonic Corporation (Japón)
- Voxx International Corporation (Estados Unidos)
- Dirigida, LLC (U.S.)
- Compustar (U.S.)
- Omega Research and Development, Inc. (U.S.)
- Shenzhen Xhorse Electronics Co., Ltd. (China)
- Neusoft Corporation (China)
¿Cuáles son los últimos desarrollos en el mercado de sistemas de entrada sin llave
- En septiembre de 2025, Continental AG lanzó un módulo de control de acceso de banda ultra-ancha de próxima generación para clientes globales de OEM, añadiendo capacidad segura resistente al relé y fortaleciendo su posición en plataformas de vehículos premium y eléctricos.
- En febrero de 2025, DENSO Corporation amplió su capacidad de fabricación de componentes de entrada sin llave en Asia para apoyar la creciente demanda de entrada pasiva y sistemas digitales clave de fabricantes de automóviles regionales.
- En noviembre de 2025, Huf Hülsbeck & Fürst introdujo una plataforma de entrada híbrida Bluetooth y de banda ultra amplia optimizada para segmentos de vehículos de tamaño medio y economía, mejorando la accesibilidad y la precisión dimensional para la integración compacta de vehículos. Este desarrollo fortalece la posición de Huf en el mercado de entrada sin llave permitiendo a los fabricantes de automóviles ofrecer características de mayor comodidad en puntos de precio más amplios del vehículo.
- En octubre de 2024, Aptiv PLC introdujo una nueva plataforma de software clave digital que permite el acceso a vehículos basados en teléfonos inteligentes de fabricantes cruzados, ofreciendo una mejor interoperabilidad para los fabricantes de automóviles que buscan ecosistemas de vehículos conectados.
- En junio de 2023, NXP Semiconductors se asoció con un proveedor Tier-1 automotriz para co-desarrollar conjuntos de gama segura para sistemas de entrada sin llave de próxima generación, combinando su experiencia semiconductor con las capacidades de integración de sistemas automotrices del socio para apoyar el desarrollo de acceso a vehículos de alta precisión y alta seguridad.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Tabla de contenido
1 INTRODUCCIÓN
1.1 OBJETIVOS DEL ESTUDIO
1.2 DEFINICIÓN DE MERCADO
1.3 DESCRIPCIÓN GENERAL DEL MERCADO MUNDIAL DE SISTEMAS DE ENTRADA SIN LLAVE PARA AUTOMÓVILES
1.4 MONEDA Y PRECIOS
1.5 LIMITACIÓN
1.6 MERCADOS CUBIERTOS
2 SEGMENTACIÓN DEL MERCADO
2.1 CONCLUSIONES CLAVE
2.2 LLEGADA AL MERCADO MUNDIAL DE SISTEMAS DE ENTRADA SIN LLAVE PARA AUTOMÓVILES
2.3 CUADRÍCULA DE POSICIONAMIENTO DE PROVEEDORES
2.4 CURVA DE LÍNEA DE VIDA DE LA TECNOLOGÍA
2.5 GUÍA DE MERCADO
2.6 MODELADO MULTIVARIADO
2.7 ANÁLISIS DE ARRIBA A ABAJO
2.8 NORMAS DE MEDICIÓN
2.9 ANÁLISIS DE LA PARTICIPACIÓN DE LOS PROVEEDORES
2.1 PUNTOS DE DATOS DE ENTREVISTAS PRIMARIAS CLAVE
2.11 PUNTOS DE DATOS DE BASES DE DATOS SECUNDARIAS CLAVE
2.12 MERCADO MUNDIAL DE SISTEMAS DE ENTRADA SIN LLAVE PARA AUTOMÓVILES: RESUMEN DE LA INVESTIGACIÓN
2.13 SUPUESTOS
3 DESCRIPCIÓN GENERAL DEL MERCADO
3.1 CONDUCTORES
3.2 RESTRICCIONES
3.3 OPORTUNIDADES
3.4 DESAFÍOS
4 RESUMEN EJECUTIVO
5 INFORMACIÓN PREMIUM
5.1 ANÁLISIS DE LA CADENA DE VALOR
5.2 ANÁLISIS DE MARCA
5.3 MAPA DEL MERCADO DEL ECOSISTEMA
5.4 TENDENCIAS TECNOLÓGICAS
5.5 MEJORES ESTRATEGIAS GANADORAS
5.6 ANÁLISIS DE LAS CINCO FUERZAS DE PORTER
6 MERCADO MUNDIAL DE SISTEMAS DE ENTRADA SIN LLAVE PARA AUTOMÓVILES, POR TIPO DE PRODUCTO
6.1 INFORMACIÓN GENERAL
6.2 SISTEMA DE ENTRADA PASIVA SIN LLAVE (PKE)
6.3 SISTEMA DE ENTRADA REMOTA SIN LLAVE (RKE)
7 MERCADO MUNDIAL DE SISTEMAS DE ENTRADA SIN LLAVE PARA AUTOMÓVILES, POR CANAL DE VENTA
7.1 INFORMACIÓN GENERAL
7.2 OEM
7.3 MERCADO DE REPUESTOS
8 MERCADO MUNDIAL DE SISTEMAS DE ENTRADA SIN LLAVE PARA AUTOMÓVILES, POR TAMAÑO DE LA ORGANIZACIÓN
8.1 INFORMACIÓN GENERAL
8.2 ORGANIZACIONES DE PEQUEÑA ESCALA
8.3 ORGANIZACIONES DE MEDIANA ESCALA
8.4 ORGANIZACIONES DE GRAN ESCALA
9 MERCADO MUNDIAL DE SISTEMAS DE ENTRADA SIN LLAVE PARA AUTOMÓVILES, POR TIPO DE VEHÍCULO
9.1 INFORMACIÓN GENERAL
9.2 VEHÍCULOS DE PASAJEROS
9.2.1 SEDÁN
9.2.1.1. POR TIPO DE PRODUCTO
9.2.1.1.1. SISTEMA DE ENTRADA PASIVA SIN LLAVE (PKE)
9.2.1.1.2. SISTEMA DE ENTRADA REMOTA SIN LLAVE (RKE)
9.2.2 PORTON TRASERO
9.2.2.1. POR TIPO DE PRODUCTO
9.2.2.1.1. SISTEMA DE ENTRADA PASIVA SIN LLAVE (PKE)
9.2.2.1.2. SISTEMA DE ENTRADA REMOTA SIN LLAVE (RKE)
9.2.3 COMPAQ
9.2.3.1. POR TIPO DE PRODUCTO
9.2.3.1.1. SISTEMA DE ENTRADA PASIVA SIN LLAVE (PKE)
9.2.3.1.2. SISTEMA DE ENTRADA REMOTA SIN LLAVE (RKE)
9.2.4 UVS
9.2.4.1. POR TIPO DE PRODUCTO
9.2.4.1.1. SISTEMA DE ENTRADA PASIVA SIN LLAVE (PKE)
9.2.4.1.2. SISTEMA DE ENTRADA REMOTA SIN LLAVE (RKE)
9.3 VEHÍCULOS COMERCIALES LIGEROS
9.3.1 AUTORICTOS
9.3.1.1. POR TIPO DE PRODUCTO
9.3.1.1.1. SISTEMA DE ENTRADA PASIVA SIN LLAVE (PKE)
9.3.1.1.2. SISTEMA DE ENTRADA REMOTA SIN LLAVE (RKE)
9.3.2 CAMIONETAS
9.3.2.1. POR TIPO DE PRODUCTO
9.3.2.1.1. SISTEMA DE ENTRADA PASIVA SIN LLAVE (PKE)
9.3.2.1.2. SISTEMA DE ENTRADA REMOTA SIN LLAVE (RKE)
9.3.3 MINIVANS
9.3.3.1. POR TIPO DE PRODUCTO
9.3.3.1.1. SISTEMA DE ENTRADA PASIVA SIN LLAVE (PKE)
9.3.3.1.2. SISTEMA DE ENTRADA REMOTA SIN LLAVE (RKE)
9.4 VEHÍCULOS COMERCIALES PESADOS
9.4.1 AUTOBUSES
9.4.1.1. POR TIPO DE PRODUCTO
9.4.1.1.1. SISTEMA DE ENTRADA PASIVA SIN LLAVE (PKE)
9.4.1.1.2. SISTEMA DE ENTRADA REMOTA SIN LLAVE (RKE)
9.4.2 CAMIONES
9.4.2.1. POR TIPO DE PRODUCTO
9.4.2.1.1. SISTEMA DE ENTRADA PASIVA SIN LLAVE (PKE)
9.4.2.1.2. SISTEMA DE ENTRADA REMOTA SIN LLAVE (RKE)
9.4.3 EXCAVADORAS
9.4.3.1. POR TIPO DE PRODUCTO
9.4.3.1.1. SISTEMA DE ENTRADA PASIVA SIN LLAVE (PKE)
9.4.3.1.2. SISTEMA DE ENTRADA REMOTA SIN LLAVE (RKE)
9.4.4 OTROS
9.4.4.1. POR TIPO DE PRODUCTO
9.4.4.1.1. SISTEMA DE ENTRADA PASIVA SIN LLAVE (PKE)
9.4.4.1.2. SISTEMA DE ENTRADA REMOTA SIN LLAVE (RKE)
10 MERCADO MUNDIAL DE SISTEMAS DE ENTRADA SIN LLAVE PARA AUTOMÓVILES, POR REGIÓN
Mercado global de sistemas de acceso sin llave para automóviles (toda la segmentación mencionada anteriormente se representa en este capítulo por país).
10.1 AMÉRICA DEL NORTE
10.1.1 EE. UU.
10.1.2 CANADÁ
10.1.3 MÉXICO
10.2 EUROPA
10.2.1 ALEMANIA
10.2.2 FRANCIA
10.2.3 Reino Unido
10.2.4 ITALIA
10.2.5 ESPAÑA
10.2.6 RUSIA
10.2.7 TURQUÍA
10.2.8 BÉLGICA
10.2.9 PAÍSES BAJOS
10.2.10 SUIZA
10.2.11 DINAMARCA
10.2.12 SUECIA
10.2.13 POLONIA
10.2.14 NORUEGA
10.2.15 FINLAND
10.2.16 RESTO DE EUROPA
10.3 ASIA PACÍFICO
10.3.1 JAPÓN
10.3.2 CHINA
10.3.3 COREA DEL SUR
10.3.4 INDIA
10.3.5 AUSTRALIA
10.3.6 SINGAPUR
10.3.7 TAILANDIA
10.3.8 MALASIA
10.3.9 INDONESIA
10.3.10 FILIPINAS
10.3.11 NUEVA ZELANDA
10.3.12 TAIWÁN
10.3.13 VIETNAM
10.3.14 RESTO DE ASIA PACÍFICO
10.4 SUDAMÉRICA
10.4.1 BRASIL
10.4.2 ARGENTINA
10.4.3 RESTO DE SUDAMÉRICA
10.5 ORIENTE MEDIO Y ÁFRICA
10.5.1 SUDÁFRICA
10.5.2 EGIPTO
10.5.3 BAHREIN
10.5.4 CATAR
10.5.5 KUWAIT
10.5.6 OMÁN
10.5.7 ARABIA SAUDITA
10.5.8 Emiratos Árabes Unidos
10.5.9 ISRAEL
10.5.10 RESTO DE ORIENTE MEDIO Y ÁFRICA
10.6 INFORMACIÓN PRINCIPAL CLAVE: POR PAÍSES PRINCIPALES
11 MERCADO MUNDIAL DE SISTEMAS DE ENTRADA SIN LLAVE PARA AUTOMÓVILES, PANORAMA EMPRESARIAL
11.1 ANÁLISIS DE ACCIONES DE EMPRESAS: AMÉRICA DEL NORTE
11.2 ANÁLISIS DE ACCIONES DE EMPRESAS: EUROPA
11.3 ANÁLISIS DE ACCIONES DE LA EMPRESA: ASIA-PACÍFICO
11.4 FUSIONES Y ADQUISICIONES
11.5 DESARROLLO Y APROBACIONES DE NUEVOS PRODUCTOS
11.6 EXPANSIONES
11.7 CAMBIOS REGLAMENTARIOS
11.8 ASOCIACIÓN Y OTROS DESARROLLOS ESTRATÉGICOS
12 MERCADO GLOBAL DE SISTEMAS DE ENTRADA SIN LLAVE PARA AUTOMÓVILES, ANÁLISIS FODA
13 MERCADO MUNDIAL DE SISTEMAS DE ENTRADA SIN LLAVE PARA AUTOMÓVILES, PERFIL DE LA EMPRESA
13.1 MOUSER ELECTRONICS
13.1.1 INSTANTÁNEA DE LA EMPRESA
13.1.2 ANÁLISIS DE INGRESOS
13.1.3 PRESENCIA GEOGRÁFICA
13.1.4 PORTAFOLIO DE PRODUCTOS
13.1.5 DESARROLLOS RECIENTES
13.2 CONTINENTAL AG
13.2.1 INSTANTÁNEA DE LA EMPRESA
13.2.2 ANÁLISIS DE INGRESOS
13.2.3 PRESENCIA GEOGRÁFICA
13.2.4 PORTAFOLIO DE PRODUCTOS
13.2.5 DESARROLLOS RECIENTES
13.3 CORPORACIÓN HONDA
13.3.1 INSTANTÁNEA DE LA EMPRESA
13.3.2 ANÁLISIS DE INGRESOS
13.3.3 PRESENCIA GEOGRÁFICA
13.3.4 PORTAFOLIO DE PRODUCTOS
13.3.5 DESARROLLOS RECIENTES
13.4 ELECTRÓNICA FIERCE
13.4.1 INSTANTÁNEA DE LA EMPRESA
13.4.2 ANÁLISIS DE INGRESOS
13.4.3 PRESENCIA GEOGRÁFICA
13.4.4 PORTAFOLIO DE PRODUCTOS
13.4.5 DESARROLLOS RECIENTES
13.5 CORPORACIÓN DENSO
13.5.1 INSTANTÁNEA DE LA EMPRESA
13.5.2 ANÁLISIS DE INGRESOS
13.5.3 PRESENCIA GEOGRÁFICA
13.5.4 PORTAFOLIO DE PRODUCTOS
13.5.5 DESARROLLOS RECIENTES
13.6 HELLA GMBH & CO. KGAA
13.6.1 INSTANTÁNEA DE LA EMPRESA
13.6.2 ANÁLISIS DE INGRESOS
13.6.3 PRESENCIA GEOGRÁFICA
13.6.4 PORTAFOLIO DE PRODUCTOS
13.6.5 DESARROLLOS RECIENTES
13.7 DELPHI AUTOMOTIVE
13.7.1 INSTANTÁNEA DE LA EMPRESA
13.7.2 ANÁLISIS DE INGRESOS
13.7.3 PRESENCIA GEOGRÁFICA
13.7.4 PORTAFOLIO DE PRODUCTOS
13.7.5 DESARROLLOS RECIENTES
13.8 STEELE CIRCUITO SUR HYUNDAI
13.8.1 INSTANTÁNEA DE LA EMPRESA
13.8.2 ANÁLISIS DE INGRESOS
13.8.3 PRESENCIA GEOGRÁFICA
13.8.4 PORTAFOLIO DE PRODUCTOS
13.8.5 DESARROLLOS RECIENTES
13.9 CERRADURA ARCO
13.9.1 INSTANTÁNEA DE LA EMPRESA
13.9.2 ANÁLISIS DE INGRESOS
13.9.3 PRESENCIA GEOGRÁFICA
13.9.4 PORTAFOLIO DE PRODUCTOS
13.9.5 DESARROLLOS RECIENTES
13.1 CORPORACIÓN OMRON
13.10.1 INSTANTÁNEA DE LA EMPRESA
13.10.2 ANÁLISIS DE INGRESOS
13.10.3 PRESENCIA GEOGRÁFICA
13.10.4 PORTAFOLIO DE PRODUCTOS
13.10.5 DESARROLLOS RECIENTES
13.11 TECNOLOGÍA DE MICROCHIP
13.11.1 INSTANTÁNEA DE LA EMPRESA
13.11.2 ANÁLISIS DE INGRESOS
13.11.3 PRESENCIA GEOGRÁFICA
13.11.4 PORTAFOLIO DE PRODUCTOS
13.11.5 DESARROLLOS RECIENTES
13.12 NXP
13.12.1 INSTANTÁNEA DE LA EMPRESA
13.12.2 ANÁLISIS DE INGRESOS
13.12.3 PRESENCIA GEOGRÁFICA
13.12.4 PORTAFOLIO DE PRODUCTOS
13.12.5 DESARROLLOS RECIENTES
13.13 ROBERT BOSCH GMBH
13.13.1 INSTANTÁNEA DE LA EMPRESA
13.13.2 ANÁLISIS DE INGRESOS
13.13.3 PRESENCIA GEOGRÁFICA
13.13.4 PORTAFOLIO DE PRODUCTOS
13.13.5 DESARROLLOS RECIENTES
13.14 VALEO
13.14.1 INSTANTÁNEA DE LA EMPRESA
13.14.2 ANÁLISIS DE INGRESOS
13.14.3 PRESENCIA GEOGRÁFICA
13.14.4 PORTAFOLIO DE PRODUCTOS
13.14.5 DESARROLLOS RECIENTES
13.15 TOKAIRICA CO., LTD.
13.15.1 INSTANTÁNEA DE LA EMPRESA
13.15.2 ANÁLISIS DE INGRESOS
13.15.3 PRESENCIA GEOGRÁFICA
13.15.4 PORTAFOLIO DE PRODUCTOS
13.15.5 DESARROLLOS RECIENTES
13.16 GRUPO HUF
13.16.1 INSTANTÁNEA DE LA EMPRESA
13.16.2 ANÁLISIS DE INGRESOS
13.16.3 PRESENCIA GEOGRÁFICA
13.16.4 PORTAFOLIO DE PRODUCTOS
13.16.5 DESARROLLOS RECIENTES
13.17 ZF Friedrichshafen AG
13.17.1 INSTANTÁNEA DE LA EMPRESA
13.17.2 ANÁLISIS DE INGRESOS
13.17.3 PRESENCIA GEOGRÁFICA
13.17.4 PORTAFOLIO DE PRODUCTOS
13.17.5 DESARROLLOS RECIENTES
13.18 GEOTAB, INC
13.18.1 INSTANTÁNEA DE LA EMPRESA
13.18.2 ANÁLISIS DE INGRESOS
13.18.3 PRESENCIA GEOGRÁFICA
13.18.4 PORTAFOLIO DE PRODUCTOS
13.18.5 DESARROLLOS RECIENTES
13.19 INTELLICAR
13.19.1 INSTANTÁNEA DE LA EMPRESA
13.19.2 ANÁLISIS DE INGRESOS
13.19.3 PRESENCIA GEOGRÁFICA
13.19.4 PORTAFOLIO DE PRODUCTOS
13.19.5 DESARROLLOS RECIENTES
13.2 GRUPO NAGRA KUDELSKI
13.20.1 INSTANTÁNEA DE LA EMPRESA
13.20.2 ANÁLISIS DE INGRESOS
13.20.3 PRESENCIA GEOGRÁFICA
13.20.4 PORTAFOLIO DE PRODUCTOS
13.20.5 DESARROLLOS RECIENTES
NOTA: LA LISTA DE EMPRESAS PRESENTADAS NO ES EXHAUSTIVA Y SE ADAPTA A LOS REQUISITOS DE NUESTROS CLIENTES ANTERIORES. NUESTRO ESTUDIO PRESENTA MÁS DE 100 EMPRESAS, POR LO QUE ESTA LISTA PUEDE MODIFICARSE O SUSTITUIRSE A PETICIÓN.
14 INFORMES RELACIONADOS
15 CUESTIONARIO
16 ACERCA DE LA INVESTIGACIÓN DE MERCADO DE DATA BRIDGE

Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











