


Seguridad del Cuerpo Automotriz Global Segmentation, Por PCB (Single-Layer PCB, Double-Layer PCB, Multi-Layer PCB, High-Density Interconnect (HDI) PCB, Flexible PCB y Rigid-Flex PCB), Tipo de vehículo (Los coches de pasajeros y los vehículos comerciales), Tipo de propulsión
¿Cuál es el tamaño y tasa de crecimiento de la Junta de Circuito Impreso Automotriz
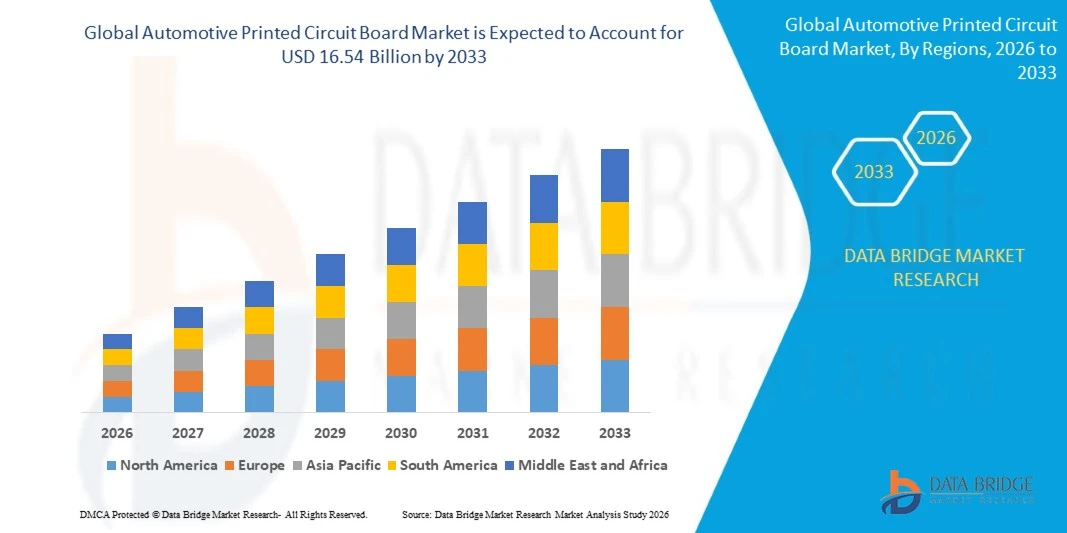
- Según el análisis de Data Bridge Market Research, se valoró el mercado de tableros de circuitos impresos automotoresUSD 10.70 billion in 2025y se prevé que alcanceUSD 16.54 billion en 2033, creciendo en unCAGR of 5.60% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por la creciente demanda de electrónica de vehículos avanzados, sistemas de vehículos eléctricos,ADAStecnologías, soluciones de infotainment y conectividad, y arquitecturas PCB de alta densidad, al mismo tiempo que aumenta la electrificación de vehículos y la creciente complejidad de los sistemas de control electrónico están apoyando aún más la demanda de PCB confiables.
- La creciente integración de ADAS, sistemas de gestión de baterías, tecnologías de conducción autónomas, cabinas digitales y funciones de automóviles conectados, junto con la necesidad de componentes electrónicos compactos, ligeros, fiables térmicamente y de alto rendimiento, es fabricantes de automóviles y proveedores de PCB convincentes para adoptar tecnologías avanzadas multicapa, HDI, flexibles y flexibles de PCB
Tamaño del mercado
- Valor mundial del mercado (2025): USD 10.70 millones
- Valor de mercado esperado (2033): USD 16.54 millones
- CAGR prefabricado (2026–2033): 5,60%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del mercado de la Junta de Circuito Impreso Automotriz
- América del Norte dominaba el mercado de la placa de circuito impreso automotriz con la mayor cuota de ingresos del 34,2%, apoyado por la base de fabricación automotriz avanzada de la región, la fuerte presencia de proveedores de electrónica automotriz, y la adopción temprana de tecnologías de vehículos eléctricos y automóviles conectados.
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 8,18% de 2026 a 2033, alimentada por la expansión de la producción de vehículos eléctricos, el aumento del contenido de electrónica por vehículo, y las continuas inversiones en fabricación avanzada de PCB en China, Japón, India y Corea del Sur.
- El segmento PCB de doble capa llevó al mercado con una cuota de 39,80% en 2025, impulsada por su infraestructura de fabricación establecida, eficiencia de costes y uso amplio en sistemas electrónicos automotrices
- PCB multicapas son el tipo PCB de mayor crecimiento, proyectado para registrar una CAGR de 8,2%, reflejando el aumento de la complejidad electrónica en los vehículos modernos.
- El segmento de automóviles de pasajeros dominaba la categoría tipo vehículo con una cuota de ingresos de 61,50% en 2025, liderada por el gran volumen de producción mundial de vehículos de pasajeros y su creciente contenido electrónico.
- Los vehículos del motor de combustión interna (ICE) representaron el 54,96% de la cuota de mercado en 2025, preferida por la continua producción a gran escala y la base instalada de los vehículos convencionales.
- El segmento de computación de conducción autónoma es la categoría de aplicación de mayor crecimiento, con un CAGR de 13,86%, impulsado por el aumento del desarrollo de arquitecturas avanzadas automatizadas.
Informe Scope and Automotive Printed Circuit Board Market Segmentation
|
Atributos |
Automotive Printed Circuit Board Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado, como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por el Data Bridge Market Research también incluyen análisis profundos de expertos, producción y capacidad geográficamente representados por empresas, diseños de redes de distribuidores y socios, análisis detallados y actualizados de tendencias de precios y análisis del déficit de la cadena de suministro y la demanda. |
¿Cuál es la tendencia clave en el mercado de la Junta de circuitos impresos automotriz
- Los fabricantes de PCB automotriz están cambiando cada vez más hacia la interconexión de alta densidad (HDI), tecnologías flexibles y flexibles para apoyar la miniaturización de vehículos, el contenido electrónico más alto y las arquitecturas eléctricas cada vez más complejas en las plataformas de vehículos modernas.
- Por ejemplo, en septiembre de 2025, Panasonic mostró materiales laminados PCB para aplicaciones automotrices de alta frecuencia en Electronica India 2025, junto con soluciones que apoyan los ecosistemas ADAS y vehículos eléctricos para futuros sistemas de electrónica de vehículos.
- La electrificación creciente está acelerando la demanda de circuitos flexibles ligeros y tableros avanzados de multicapa usados en sistemas de gestión de baterías, electrónica de energía, sistemas de carga y aplicaciones de control eléctrico en plataformas de vehículos.
- Los sistemas de computación y asistencia avanzada de vehículos centralizados están aumentando los requisitos para PCBs de alta velocidad, compactos y eficientes térmicamente capaces de soportar una mayor transmisión de datos, integridad de señales y cargas de procesamiento en aplicaciones.
- Por ejemplo, en marzo de 2025, Wevolver destacó que los PCB avanzados con trazas de línea fina, microvias y múltiples capas son cada vez más relevantes para aplicaciones automotrices como ADAS y sistemas de gestión de baterías de vehículos eléctricos.
- Las cabinas conectadas, pantallas digitales, telemáticas y redes de vehículos están ampliando los requisitos de PCB ya que los fabricantes de automóviles integran más funciones electrónicas en arquitecturas de vehículos cada vez más definidas por software para experiencias de movilidad conectadas en plataformas de automóviles.
¿Cuáles son los controladores clave del mercado de la Junta de circuitos impresos automotriz
- La rápida expansión de los vehículos eléctricos aumenta el contenido de PCB por vehículo porque la gestión de baterías, inversores, cargadores a bordo, gestión térmica y sistemas de conversión de energía requieren tableros de circuitos especializados de alta fiabilidad a nivel mundial.
- Por ejemplo, en junio de 2025, Continental estableció una organización Advanced Electronics and Semiconductor Solutions para fortalecer las capacidades de electrónica automotriz y reducir los riesgos de cadena de suministro mediante un mayor desarrollo interno y resiliencia tecnológica.
- La creciente adopción de ADAS está aumentando la demanda de PCB avanzadas que soportan cámaras, radar, lidar, fusión de sensores, unidades de control electrónico y procesamiento de alta velocidad requerido para las funciones de seguridad de vehículos en tiempo real en todo el mundo.
- Los fabricantes automáticos están adoptando cada vez más arquitecturas eléctricas centralizadas y zonales, que consolidan las funciones de control electrónico y aumentan los requisitos para soluciones PCB de alta densidad, alta velocidad y térmicamente fiables en plataformas de vehículos conectadas.
- Por ejemplo, en diciembre de 2025, Valuates Reports informó que la electrificación de vehículos y el aumento de la producción EV fueron factores importantes que respaldan la demanda de PCB automotriz, ya que los sistemas eléctricos dependen de sistemas complejos de PCB.
- La conectividad del vehículo y la adopción digital de cabinas están ampliando las aplicaciones PCB a través de infotainment, telematics, displays, navegación, comunicación inalámbrica y sistemas de transmisión de señales de alta velocidad confiables y capacidades avanzadas de conectividad.
¿Qué factores están reforzando el crecimiento del mercado de la Junta de circuitos impresos automotriz
- Los fabricantes de PCB automotriz enfrentan volatilidad de costes primas sustanciales porque cobre, fibra de vidrio,resinas, laminados y productos químicos especializados representan importantes insumos de producción cuyos precios pueden fluctuar significativamente en todos los mercados mundiales de suministros.
- Por ejemplo, en julio de 2025, Reuters informó que los aranceles propuestos de cobre estadounidenses estaban añadiendo presión de costes a la industria automotriz en medio de mayores costos de cobre y proveedor directamente para los fabricantes de automóviles.
- Los diseños complejos de PCB requieren pruebas extensas, cualificaciones, gestión térmica y validación de fiabilidad, aumento de costes de producción y ciclos de desarrollo alargados en comparación con los programas de fabricación de electrónica comercial convencional para vehículos actuales.
- Las perturbaciones de la cadena de suministro y las restricciones del comercio geopolítico pueden afectar la disponibilidad de materiales y componentes de tipo automotriz, obligando a los fabricantes a diversificar los proveedores y mantener inventarios adicionales en lugares críticos de producción a nivel mundial.
- Por ejemplo, en abril de 2026, Reuters informó que los precios globales de PCB aumentaron en un 40% en comparación con marzo en medio de la escasez de resina epoxi, fibra de vidrio y lámina de cobre, mientras que los precios de las láminas de cobre aumentaron en un 30% durante el año, destacando las presiones de costo de material y cadena de suministro que pueden aumentar los costos de fabricación de PCB de automóviles.
- La producción de PCB automotriz también se enfrenta a requisitos de calidad estrictos porque los fallos en sistemas críticos de seguridad pueden desencadenar costos de garantía, recuerdos, retrasos de calificación y riesgos de reputación para los fabricantes y proveedores.
¿Cómo se aumenta el mercado del circuito impreso automotriz
El mercado de placas de circuito impreso automotriz se segmenta sobre la base del tipo PCB, tipo de vehículo, tipo de propulsión y aplicación
- Por tipo PCB
Sobre la base del tipo PCB, el mercado de placas de circuito impreso automotriz se segmenta en PCB de una sola capa, PCB de doble capa, PCB multicapa, interconexión de alta densidad (HDI) PCB, PCB flexible y PCB flexible. El segmento de PCB de doble capa dominaba el mercado con 39,80% de participación en 2025, debido a su infraestructura de fabricación establecida, eficiencia de costes y uso amplio en sistemas electrónicos de automoción. Los PCB de doble capa proporcionan suficiente densidad de circuito para muchos equipos electrónicos, iluminación, interfaces de infotainment y módulos de control. Su proceso de fabricación relativamente sencillo es compatible con la producción de automóviles de alto volumen. También proporcionan un equilibrio práctico entre la funcionalidad del circuito, la fiabilidad y el costo de producción. Su compatibilidad generalizada con las arquitecturas electrónicas automotrices existentes sigue apoyando la demanda.
Se proyecta que el segmento PCB multicapa registrará el crecimiento más rápido del 8,2% de CAGR durante el período de previsión, impulsado por el aumento de la complejidad electrónica en los vehículos modernos. Las tablas multicapa permiten que numerosas capas de potencia, tierra y señal se integren en estructuras compactas. Se utilizan cada vez más en controladores ADAS, sistemas de gestión de baterías, módulos V2X, sistemas de información y electrónica de potencia avanzada. La creciente electrificación aumenta la necesidad de tableros capaces de manejar mayor densidad de circuitos y complejas routas de señal. La expansión de las tecnologías de vehículos autónomas y conectadas está reforzando aún más la demanda de arquitecturas multicapas.
- Por tipo de vehículo
Sobre la base del tipo de vehículo, el mercado de tableros de circuitos impresos de automóviles se segmenta en automóviles de pasajeros y vehículos comerciales. El segmento de automóviles de pasajeros dominaba el mercado con 61,50% de participación en 2025, apoyado por el gran volumen mundial de producción de vehículos de pasajeros y su creciente contenido electrónico. Los coches de pasajeros incorporan cada vez más ADAS, infotainment, conectividad, pantallas digitales, controles de iluminación y sistemas de alimentación electrónica. La transición hacia vehículos de pasajeros eléctricos y definidos por software está aumentando aún más los requisitos de PCB. Los vehículos de pasajeros de gama alta y media también están integrando sistemas de control electrónico más sofisticados. El alto volumen de producción de automóviles de pasajeros crea una demanda recurrente sustancial de PCBs automotrices.
Se prevé que el segmento de vehículos comerciales registrará el crecimiento más rápido del 8,6% de los CAGR durante el período previsto, impulsado por el aumento de la electrificación y la integración de sistemas electrónicos avanzados en camiones, autobuses y vehículos de entrega. Las flotas comerciales están adoptando cada vez más sistemas telemáticos y de gestión de flotas para la vigilancia de vehículos y la optimización operacional. Las tecnologías ADAS también se están expandiendo en vehículos comerciales para mejorar la seguridad y reducir los riesgos de colisión. La electrificación de autobuses y flotas de entrega aumenta la necesidad de gestión de baterías, conversión de energía y electrónica de control de vehículos. Los vehículos comerciales también requieren sistemas electrónicos robustos capaces de operar bajo condiciones de vibración y temperatura exigentes. Aumentar el énfasis reglamentario en la seguridad comercial-vehículo está apoyando un mayor despliegue de controles electrónicos.
- Por tipo de propulsión
Sobre la base del tipo de propulsión, el mercado de tableros de circuitos impresos de automóviles se segmenta en vehículos de motor de combustión interna (ICE), vehículos eléctricos de batería (BEV), vehículos eléctricos híbridos (HEVs) y vehículos eléctricos híbridos enchufables (PHEVs). El segmento del motor de combustión interna (ICE) dominaba el mercado con un 54,96% de participación en 2025, apoyado por la continua producción a gran escala y la base instalada de vehículos convencionales. Los vehículos ICE utilizan PCBs a través de unidades de control de motores, sistemas de transmisión, electrónica del cuerpo, iluminación, sistemas de seguridad y infotainment. Aumentar la integración electrónica es elevar el contenido de PCB incluso en los cursos de alimentación convencionales. La gran población de vehículos instalados sigue generando una demanda significativa de componentes electrónicos automotrices. Además, muchas plataformas ICE están incorporando tecnologías de hibrida suave y 48 voltios, aumentando la complejidad electrónica.
Se proyecta que el segmento de vehículos eléctricos de batería (BEV) registrará el crecimiento más rápido en un 18,29% de CAGR durante el período de previsión, impulsado por la creciente electrificación de los trenes de potencia automotriz. Los BEV requieren PCB para sistemas de gestión de baterías, inversores de tracción, cargadores a bordo, convertidores DC-DC, sistemas de gestión térmica y unidades de control electrónico. Estos sistemas aumentan la cantidad de electrónica de gestión de energía y vigilancia requerida por vehículo. La expansión de arquitecturas EV de alto voltaje también aumenta los requisitos para diseños de PCB especializados capaces de soportar condiciones eléctricas y térmicas exigentes. La producción creciente de VE aumenta la demanda de tecnologías PCB de alta densidad y alta fiabilidad.
- By Application
Sobre la base de la aplicación, el mercado de tableros de circuitos impresos de automoción se segmenta en ADAS y sistemas básicos de seguridad, cuerpo, comodidad e iluminación de vehículos, infotainment y conectividad, powertrain y electrificación, conducción autónoma y navegación. El segmento ADAS y seguridad básica dominaron el mercado con una cuota de 33,71% en 2025, impulsada por la creciente integración de las tecnologías de seguridad electrónica en vehículos modernos. Las aplicaciones ADAS requieren PCB para radar, cámaras, sensores, unidades de control electrónico y sistemas de procesamiento relacionados. Características como frenado automático de emergencia, control de cruceros adaptable, sistemas de asistencia a la calle y monitoreo de puntos ciegos están aumentando el contenido electrónico. Las necesidades normativas y la demanda de los consumidores por mejorar la seguridad de los vehículos fomentan el despliegue más amplio de esos sistemas. El aumento de la densidad de sensores también está creando mayores requisitos para arquitecturas PCB confiables y de alta densidad.
Se prevé que el segmento de computación de conducción autónoma registrará el crecimiento más rápido en un 13,86% de CAGR durante el período de previsión, apoyado por el aumento del desarrollo de arquitecturas avanzadas de conducción automática. Los sistemas de conducción autónomos requieren plataformas de computación de alto rendimiento para procesar grandes volúmenes de datos generados por cámaras, radar, LiDAR y otros sensores. Estas plataformas de cálculo requieren arquitecturas PCB sofisticadas con alta densidad de circuito y transmisión de señal de alta velocidad confiable. La transición hacia arquitecturas de vehículos centralizadas y basadas en dominios aumenta aún más la complejidad del PCB. El aumento de la inversión en tecnologías autónomas también está generando demanda de tableros avanzados de múltiples capas y HDI. Aumentar los requisitos computacionales están empujando la electrónica automotriz hacia diseños térmicos y eléctricos más sofisticados.
¿Qué región posee la mayor parte del mercado de la Junta de circuitos impresos automotriz
- América del Norte dominaba el mercado de la placa de circuito impreso automotriz con la mayor cuota de ingresos del 34,2%, apoyado por la base de fabricación automotriz avanzada de la región, la fuerte presencia de proveedores de electrónica automotriz, y la adopción temprana de tecnologías de vehículos eléctricos y automóviles conectados.
- La región también se beneficia del creciente despliegue de ADAS, vehículos conectados, trenes eléctricos y sofisticados sistemas de infotainment, junto con la presencia de OEMs automotriz establecidos y proveedores de tecnología. El aumento de las inversiones en electrónica de vehículos, tecnologías semiconductoras y capacidades avanzadas de fabricación de PCB siguen fortaleciendo la posición de América del Norte en el mercado mundial
U.S. Automotive Printed Circuit Board Market Insight
El mercado de las juntas de circuitos impresos automotriz de Estados Unidos es testigo de un fuerte crecimiento debido a la creciente electrificación de vehículos, la adopción creciente de sistemas avanzados de asistencia al conductor y la creciente demanda de tecnologías de vehículos conectados. El ecosistema automotriz maduro del país, junto con la creciente integración de sistemas electrónicos sofisticados, está impulsando la demanda PCB a través de automóviles de pasajeros y vehículos comerciales. Además, las crecientes inversiones en fabricación de vehículos eléctricos, tecnologías de conducción autónoma y electrónica automotriz avanzada están acelerando la adopción PCB en toda la industria automotriz.
Asia-Pacific Automotive Printed Circuit Board Market Insight
Se espera que el mercado de las juntas de circuitos impresos para automóviles de Asia y el Pacífico sea testigo de un rápido crecimiento, impulsado por la expansión de la producción de automóviles, el aumento de la adopción de vehículos eléctricos y el aumento de las inversiones en electrónicas avanzadas de automóviles en países como China, Japón y Corea del Sur. La creciente demanda de sistemas ADAS, infotainment, connectivity y electrified powertrain está apoyando la expansión del mercado regional. Además, la fuerte presencia de fabricantes de PCB, proveedores de componentes de automóviles y instalaciones de producción electrónica está acelerando la adopción en toda la industria automotriz regional.
Japón Automotriz Impreso del mercado de la Junta
El mercado de las juntas automotrices impresas de Japón es testigo de un crecimiento constante debido al aumento de las inversiones en electrificación de vehículos, electrónica automotriz y tecnologías avanzadas de seguridad. Los fabricantes y proveedores de componentes automotrices están adoptando PCB cada vez más sofisticados para ADAS, infotainment, control de potencia y aplicaciones de vehículos conectados. Además, el aumento de la integración de las tecnologías PCB de alta densidad, flexibilidad y múltiples capas y el enfoque del país en soluciones de movilidad avanzada están contribuyendo aún más al crecimiento del mercado.
China Automotriz del mercado del tablero de circuitos impresos
El mercado de placas de circuito impreso automotriz de China está creciendo rápidamente, impulsado por la expansión de la producción automotriz, el aumento de la adopción de vehículos eléctricos y la creciente demanda de electrónica de vehículos avanzados. El creciente despliegue de ADAS, infotainment, conectividad, sistemas de gestión de baterías y tecnologías de alimentación eléctrica está aumentando significativamente la demanda del mercado. Además, el aumento de las inversiones en la fabricación nacional de automóviles y electrónica, el aumento de las capacidades de producción de PCB y los rápidos avances tecnológicos están posicionando a China como uno de los mercados de mayor crecimiento para las juntas de circuitos impresos de automóviles a nivel mundial.
U.K. Automotive Printed Circuit Board Market Insight
El mercado del circuito impreso automotriz estadounidense está experimentando un crecimiento constante, apoyado por la creciente adopción de vehículos eléctricos, sistemas avanzados de seguridad y tecnologías de automoción conectadas. El aumento de las inversiones en electrónica automotriz y la creciente demanda de soluciones PCB compactas, fiables y de alta densidad contribuyen al crecimiento del mercado. Además, la integración de los sistemas avanzados de asistencia al conductor, los entrenamientos eléctricos y las sofisticadas tecnologías de infotenimiento está fortaleciendo la demanda de PCB en toda la industria automotriz del Reino Unido.
Alemania Automotriz Impresión del mercado de la Junta
El mercado de la placa de circuito impreso automotriz alemana se está expandiendo constantemente debido a la fuerte base de fabricación automotriz del país, las capacidades de ingeniería avanzada y la adopción creciente de la electrónica de vehículos de próxima generación. Las empresas automotrices y los fabricantes de componentes utilizan cada vez más PCBs sofisticados para ADAS, electrificación, infotainment, conectividad y aplicaciones de potencia. Los avances continuos en tecnologías multicapa, HDI y PCB flexibles, junto con un fuerte enfoque de la industria en la electrificación y digitalización de vehículos, están impulsando el crecimiento del mercado en Alemania.
¿Cuáles son las mejores empresas en el mercado de la Junta de Circuito Impreso Automotriz
La industria del circuito impreso automotriz está dirigida principalmente por empresas bien establecidas, incluyendo:
- TTM Technologies, Inc(U.S.)
- Meiko Co., Ltd.(Japón)
- CMK Corporation(Japón)
- IBIDEN CO., LTD. (Japón)
- DAEDUCK ELECTRONICS Co., Teniente.(Corea del Sur)
- Unimicron Technology Corp. (Taiwan)
- Tripod Technology Corporation (Taiwan)
- Compeq Co., Ltd. (Taiwan)
- KINSUS INTERCONNECT TECHNOLOGY CORP. (Taiwan)
- Zhen Ding Technology Holding Limited (Taiwan)
- Gold Circuit Electronics Ltd. (Taiwan)
- Dynamic Electronics Co., Ltd. (Taiwan)
- Chin-Poon Industrial Co., Ltd. (Taiwan)
- WUS Printed Circuit Co., Ltd. (Taiwan)
- KCE Electronics Public Company Limited (Tailandia)
- HannStar Board Corporation (Taiwan)
- Nippon Mektron, Ltd. (Japón)
- Fujikura Ltd. (Japón)
- Sumitomo Electric Industries, Ltd. (Japón)
¿Cuáles son los últimos desarrollos en el mercado de la Junta de Circuito Impreso Automotriz
- En mayo de 2025, AT plagas anunció que su nueva instalación de producción en Kulim Hi-Tech Park, Malasia, estaba lista para comenzar la fabricación de alto volumen. La instalación fortalece las capacidades de fabricación de PCB de alta gama y semiconductores de AT plaga en el sudeste asiático y apoya la expansión de la producción de electrónica avanzada de la empresa. El desarrollo es importante para la cadena regional de suministro de PCB, ya que la electrónica automotriz requiere cada vez más tecnologías de circuitos sofisticados y de alta densidad.
- En mayo de 2024, AT plagaS informó de la continua evolución de sus nuevas instalaciones de fabricación en Kulim y Leoben, destacando al mismo tiempo el crecimiento a mediano plazo de la demanda de PCB automotriz. La empresa señaló que el aumento del contenido electrónico por vehículo estaba apoyando el mercado automotriz de PCB a pesar de la presión a corto plazo de los inventarios elevados en la cadena de suministro. The development reflects ongoing investment in advanced PCB production capabilities to support increasingly electronic vehicle architectures.
- En junio de 2023, CMK Corporation destacó su estrategia para ampliar la capacidad de producción de PCB automotriz en respuesta al crecimiento esperado a mediano y largo plazo de la demanda de PCB automotriz. La empresa identificó el aumento del contenido electrónico y el cambio hacia sistemas de automoción más avanzados como factores importantes que apoyan la demanda de tableros de circuitos automotrices. CMK también destacó su enfoque en el fortalecimiento de su cartera de productos automotrices y el aumento de las capacidades de producción.
- En mayo de 2022, Meiko Corporation mostró sus últimas tecnologías de PCB automotriz en la 2022 Exposición de Tecnología de tableros impresos en Japón. La empresa presentó tecnologías de circuito automotriz de alta densidad desarrolladas para aplicaciones CASE, junto con tecnologías PCB flexibles y soluciones PCB de disipación de calor para sistemas electrónicos avanzados. La exposición demostró el enfoque de desarrollo de Meiko en tableros de circuitos automotriz cada vez más compactos, de alto rendimiento y fiables.
- En junio de 2021, AT plagas anunció planes para establecer su primera instalación de producción en el sudeste asiático en Kulim, Malasia, centrada en PCBs de alta gama y sustratos IC. La empresa planificó una inversión importante en el nuevo campus, con la construcción prevista para comenzar en la segunda mitad de 2021 y operaciones comerciales dirigidas a 2024. El desarrollo amplió la huella avanzada de fabricación PCB de AT plagaS en Asia y fortaleció la cadena regional de suministro de electrónica.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











