Mercado mundial de inhibidores de la resorción ósea, por indicación ( osteoporosis , enfermedad de Paget del hueso e hipercalcemia maligna , otras), vía de administración (oral, parenteral, otras), usuarios finales (hospitales, atención domiciliaria, clínicas especializadas, otros), canal de distribución (farmacia hospitalaria, farmacia en línea, farmacia minorista): tendencias de la industria y pronóstico hasta 2029.
¿Cuál es la tasa de tamaño y crecimiento del mercado de los inhibidores de la resorción ósea
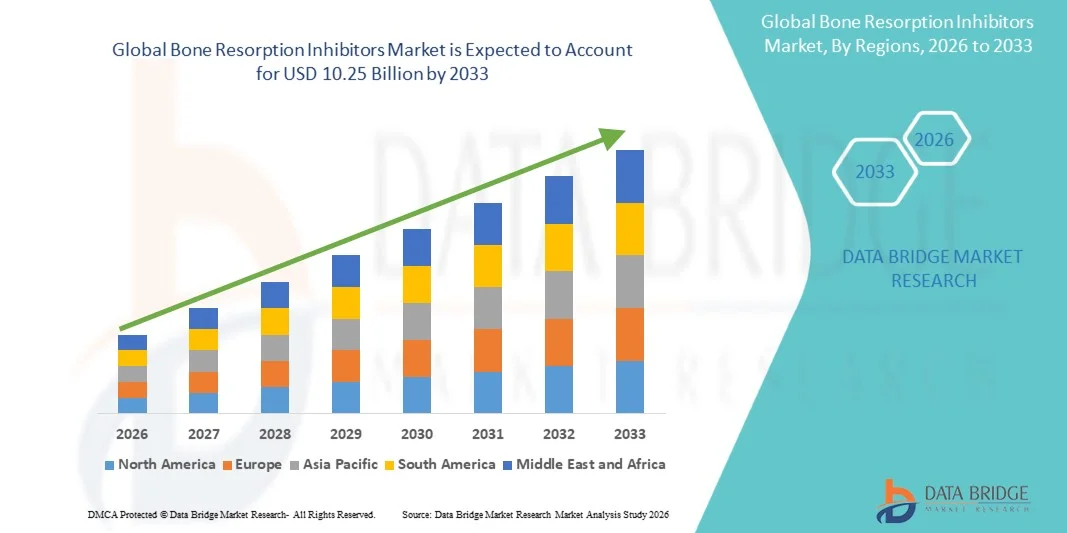
- Según Data Bridge Market Research Analysis, el tamaño del mercado de los inhibidores de la resorción ósea global fue valoradoUSD 7.85 billion in 2025y se espera que alcanceUSD 10.25 billion en 2033, aCAGR of 3.4%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente prevalencia deosteoporosis,osteopenia, y otros trastornos óseos metabólicos, junto con una población global de envejecimiento rápido que es más susceptible a la pérdida de densidad ósea y riesgos de fractura
- Además, el aumento de la conciencia sobre el diagnóstico precoz y la gestión a largo plazo de las condiciones relacionadas con los huesos, junto con los avances en las formulaciones de drogas como bisfosfonatos, inhibidores de ligand RANK ymoduladores selectivos de receptores de estrógeno, está fortaleciendo la adopción del tratamiento. Estos factores convergentes están acelerando la demanda de inhibidores de la resorción ósea, apoyando así significativamente la trayectoria de crecimiento del mercado\
Tamaño del mercado
Valor mundial del mercado (2025):USD 7.85 billion
Valor de mercado esperado (2033):USD 10.25 billion
CAGR prefabricado (2026–2033):3.4%
¿Cuáles son los principales Takeaways of Bone Resorption Inhibitors Market
- Los inhibidores de la resorción ósea, que abarcan clases de fármacos como bisfosfonatos, inhibidores de ligando RANK y moduladores selectivos de receptores de estrógeno, son cada vez más vitales en la gestión de la osteoporosis y otras enfermedades óseas metabólicas debido a su capacidad de reducir la pérdida ósea, mejorar la densidad ósea y reducir el riesgo de fractura en las poblaciones de pacientes de envejecimiento y alto riesgo
- La creciente demanda de inhibidores de la resorción ósea se ve alimentada principalmente por la creciente prevalencia de osteoporosis y trastornos conexos, una población global envejecida rápidamente y una mayor conciencia del diagnóstico precoz y la adhesión al tratamiento a largo plazo para la gestión de la salud ósea
- América del Norte dominaba el mercado de inhibidores de la resorción ósea con la mayor cuota de ingresos del 38,5% en 2025, respaldada por infraestructura sanitaria avanzada, altas tasas de diagnóstico, fuertes marcos de reembolso y presencia significativa de las principales empresas farmacéuticas, y Estados Unidos presenciaba una utilización sustancial impulsada por programas de detección generalizados y la adopción de terapias avanzadas
- Se espera que Asia Pacífico sea la región de mayor crecimiento en el mercado de inhibidores de la resorción ósea durante el período previsto debido al aumento de la población geriátrica, el aumento del gasto sanitario, la mejora del acceso a los servicios de diagnóstico, y la creciente conciencia sobre la salud ósea y la gestión de la osteoporosis
- El segmento de osteoporosis dominaba el mercado de inhibidores de la resorción ósea en 2025 con una cuota de mercado del 72,4% impulsada por su alta prevalencia global, aumentando la incidencia entre la población mayor y fuerte énfasis clínico en prevención de fracturas y manejo de enfermedades a largo plazo
Report Scope and Bone Resorption Inhibitors Market Segmentation
|
Atributos |
Inhibidores de Resorción de Huesos |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado de inhibidores de la resorción ósea
“Advancements in Targeted and Biologic Therapies”
- Una tendencia significativa y aceleradora en el mercado mundial de inhibidores de la resorción ósea es la creciente adopción de objetivos específicosTerapias biológicasy moléculas de próxima generación como los inhibidores de ligand RANK y anticuerpos monoclonales, que están mejorando la precisión del tratamiento y los resultados de la gestión de enfermedades a largo plazo
- Por ejemplo, denosumab, un inhibidor de ligand RANK ampliamente utilizado, ha demostrado una eficacia fuerte en la reducción del riesgo de fractura en pacientes de osteoporosis, lo que ha llevado a su creciente adopción en entornos clínicos. Del mismo modo, la investigación en curso sobre nuevas biológicas está expandiendo opciones terapéuticas para pacientes con trastornos óseos crónicos
- Los avances en el desarrollo de drogas están permitiendo intervalos de dosificación más largos, un mejor cumplimiento de los pacientes y perfiles de seguridad mejorados, mientras que las innovaciones en los mecanismos de entrega están apoyando regímenes de tratamiento más convenientes. Además, se están optimizando algunas terapias para proporcionar una supresión sostenida de la resorción ósea con menos efectos secundarios
- La integración de diagnósticos clínicos con vías de tratamiento facilita enfoques de medicina personalizada, permitiendo a los médicos identificar mejor a los pacientes de alto riesgo y terapias a medida en consecuencia. Esta alineación de diagnósticos y terapéuticas está creando un ecosistema de tratamiento más eficiente y basado en los resultados
- Aumentar las actividades de investigación clínica y el desarrollo de oleoductos de agentes antirresortivos de próxima generación están expandiendo el paisaje del tratamiento, con empresas farmacéuticas que invierten en moléculas innovadoras destinadas a mejorar la eficacia, reducir la frecuencia de dosificación y minimizar los efectos adversos
- Esta tendencia hacia terapias más eficaces, orientadas y centradas en el paciente está remodelando las expectativas de tratamiento en la gestión de la salud ósea. En consecuencia, las empresas farmacéuticas están invirtiendo cada vez más en R plagaD para desarrollar inhibidores avanzados con mayor eficacia y efectos adversos reducidos, impulsando la evolución del mercado
Inhibidores de Resorción de Huesos Dinámicas del mercado
Conductor
“La necesidad de crecimiento debido a la prevalencia creciente de la osteoporosis y la población envejecida”
- La prevalencia creciente de osteoporosis, osteopenia y otras enfermedades óseas metabólicas, junto con una población global envejecida rápidamente, es un factor importante para la mayor demanda de inhibidores de la resorción ósea
- Por ejemplo, en los últimos años, los sistemas sanitarios de todo el mundo han reportado un aumento constante de las fracturas relacionadas con la osteoporosis, lo que ha dado lugar a una mayor adopción de terapias de tratamiento preventivo y a largo plazo como bisfosfonatos y biológicos.
- A medida que la población envejece, la susceptibilidad a la pérdida de densidad ósea y el riesgo de fractura aumenta significativamente, creando una piscina de pacientes sostenida que requiere una intervención terapéutica continua. Además, el aumento de la conciencia entre los pacientes y los proveedores de atención médica en relación con el diagnóstico precoz está apoyando aún más la absorción del tratamiento
- Además, la ampliación de la infraestructura sanitaria, la mejora del acceso a imágenes diagnósticas, como los escaneos de densidad ósea, y el aumento de las iniciativas gubernamentales centradas en la sensibilización sobre la salud ósea están contribuyendo a mayores tasas de diagnóstico y tratamiento. La disponibilidad de opciones de tratamiento eficaces y establecidas también fomenta la adhesión a la terapia a largo plazo
- El aumento de las inversiones en los sistemas sanitarios y la mejora de la cobertura de reembolso en las regiones desarrolladas están apoyando aún más el acceso de los pacientes a terapias avanzadas, lo que acelera la adopción del mercado
- La conveniencia de las formulaciones orales y parenterales, junto con la eficacia clínica comprobada de las terapias existentes, sigue apoyando la adopción generalizada en los mercados desarrollados y emergentes, impulsando así el crecimiento del mercado
Restraint/Challenge
“High Treatment Costs and Long-Term Safety Concerns”
- Las preocupaciones relativas al alto costo de las terapias biológicas y los perfiles de seguridad a largo plazo de los inhibidores de la resorción ósea plantean un reto significativo para la penetración más amplia del mercado. Dado que muchos tratamientos avanzados requieren una administración prolongada, la carga global del costo puede ser sustancial para los pacientes y sistemas de salud
- Por ejemplo, los biológicos, como los anticuerpos monoclonales, aunque altamente eficaces, son a menudo más caros que las terapias tradicionales, limitando la accesibilidad en regiones sensibles a los precios y mercados emergentes
- Para ampliar el acceso de los pacientes es fundamental abordar los obstáculos relacionados con los costos mediante la mejora de las políticas de reembolso, la disponibilidad de alternativas genéricas y el desarrollo de opciones de tratamiento eficaces en función de los costos. Además, el uso a largo plazo de ciertas terapias se ha asociado con posibles efectos adversos, suscitando preocupaciones entre los proveedores de atención médica
- Mientras que las directrices clínicas apoyan su uso, problemas como complicaciones raras y la necesidad de reevaluación del tratamiento periódico pueden afectar a la prescripción de comportamiento. Además, la adhesión del paciente a la terapia a largo plazo sigue siendo un reto debido a la duración prolongada del tratamiento y los efectos secundarios percibidos
- Sensibilización limitada y subdiagnóstico de los trastornos óseos en ciertas regiones restringen aún más la iniciación oportuna del tratamiento, lo que puede dificultar el crecimiento general del mercado a pesar de la disponibilidad de terapias eficaces
- Superar estos desafíos mediante una mejor accesibilidad, una mejor educación de pacientes, un monitoreo clínico sólido y una innovación continua en opciones terapéuticas más seguras será vital para un crecimiento sostenido del mercado
¿Cómo se aumenta el mercado de inhibidores de resorción ósea
El mercado se segmenta sobre la base de indicaciones, ruta de administración, usuarios finales y canal de distribución.
- Por indicación
Sobre la base de la indicación, el mercado de inhibidores de la resorción ósea se segmenta en osteoporosis, la enfermedad de Paget del hueso y la hipercalcemia maligna, y otros. El segmento de osteoporosis dominaba el mercado con la mayor cuota de ingresos del mercado del 72,4% en 2025, impulsada por su alta prevalencia global, especialmente entre la población envejecida, y la creciente incidencia de complicaciones relacionadas con fracturas. La osteoporosis requiere una gestión a largo plazo, lo que aumenta significativamente la demanda sostenida de inhibidores de la resorción ósea como bisfosfonatos y biológicos. Además, el aumento de la conciencia sobre el diagnóstico precoz, la disponibilidad de programas de detección y la preferencia médica por los enfoques de tratamiento preventivo refuerzan aún más el dominio de este segmento en mercados tanto desarrollados como emergentes.
Se espera que la enfermedad del Paget del hueso y el segmento de hipercalcemia maligno sea testigo de la tasa de crecimiento más rápida durante el período de pronóstico, impulsado por el aumento de las tasas de diagnóstico y la carga creciente de complicaciones relacionadas con el cáncer que afectan al metabolismo óseo. La hipercalcemia maligna, a menudo asociada con cánceres avanzados, requiere intervención inmediata y efectiva usando potentes inhibidores de la resorción ósea. Además, la mejora de las capacidades diagnósticas y la creciente población de pacientes oncología están contribuyendo a una mayor toma de tratamiento. La disponibilidad de terapias selectivas y protocolos de tratamiento hospitalarios también apoya la adopción de estos inhibidores en la gestión de condiciones complejas y agudas relacionadas con los huesos.
- Por Ruta de Administración
Sobre la base de la vía de administración, el mercado se segmenta en oral, parenteral y otros. El segmento oral dominó el mercado con la mayor cuota de ingresos del 58,6% en 2025, debido a su conveniencia, facilidad de administración y mayor cumplimiento de los pacientes para la terapia a largo plazo. Las formulaciones orales tales como bisfosfonatos son ampliamente prescritas para condiciones crónicas como la osteoporosis, donde la adherencia continua del tratamiento es esencial. La naturaleza no invasiva de los medicamentos orales, junto con su disponibilidad en formas genéricas y eficacia en función de los costos, apoya aún más su adopción generalizada en diversos entornos sanitarios. Además, la administración oral permite el tratamiento ambulatorio, reduciendo la dependencia de las visitas hospitalarias.
Se espera que el segmento parenteral sea testigo de la tasa de crecimiento más rápida durante el período de pronóstico, impulsada por el creciente uso de biológicos inyectables como los inhibidores de ligand RANK para pacientes que requieren efectos terapéuticos más potentes y rápidos. La administración de Parenteral garantiza una mejor biodisponibilidad y a menudo se prefiere en casos en que los medicamentos orales no son adecuados debido a problemas gastrointestinales o una mala absorción. El aumento de la adopción de tratamientos hospitalarios, junto con los avances en el desarrollo de drogas biológicas y la creciente prevalencia de trastornos óseos graves, contribuye a la expansión de este segmento.
- Por End-Users
Sobre la base de los usuarios finales, el mercado se segmenta en hospitales, guarderías, clínicas especializadas y otros. El segmento de hospitales dominó el mercado con la mayor cuota de ingresos del 46,9% en 2025, impulsada por el alto volumen de pacientes diagnosticados que requieren instalaciones avanzadas de diagnóstico, consultas especializadas y administración de terapias parenterales. Los hospitales sirven como centros primarios para la gestión de trastornos óseos complejos y condiciones agudas como la hipercalcemia maligna. La disponibilidad de profesionales sanitarios cualificados, infraestructura avanzada y acceso a una amplia gama de opciones de tratamiento refuerza aún más el dominio hospitalario en el mercado.
Se espera que el segmento de clínicas especializadas sea testigo de la tasa de crecimiento más rápida durante el período de pronóstico, respaldada por el creciente cambio hacia la atención ambulatoria y centros de tratamiento especializados centrados en la salud ósea y los trastornos endocrinos. Las clínicas especializadas ofrecen atención personalizada, tiempos de espera más cortos y enfoques de tratamiento específicos, lo que hace que sean una opción atractiva para los pacientes que requieren un manejo a largo plazo. El creciente número de clínicas equipadas con herramientas diagnósticas y especialistas capacitados, junto con la creciente preferencia del paciente por entornos de cuidado convenientes y enfocados, está acelerando la adopción de inhibidores de la resorción ósea en este segmento.
- Por canal de distribución
Sobre la base del canal de distribución, el mercado se segmenta en farmacia hospitalaria, farmacia en línea y farmacia minorista. El segmento de farmacia hospitalaria dominó el mercado con la mayor cuota de ingresos del 49,2% en 2025, principalmente debido a la alta dependencia de los hospitales para el diagnóstico, prescripción y administración de terapias avanzadas, en particular medicamentos parenterales. Las farmacias hospitalarias garantizan la disponibilidad inmediata de medicamentos para los pacientes internados y ambulatorios que reciben tratamiento para condiciones óseas graves o crónicas. La integración de las farmacias hospitalarias con protocolos de tratamiento y supervisión médica apoya aún más su posición líder en el paisaje de distribución.
Se espera que el segmento de farmacia en línea sea testigo de la tasa de crecimiento más rápida durante el período de pronóstico, impulsado por la creciente penetración de plataformas de comercio electrónico, la creciente digitalización en la salud y la creciente preferencia de los consumidores por la entrega de medicamentos en el hogar. Las farmacias en línea ofrecen comodidad, precios competitivos y acceso a una amplia gama de productos, haciéndolos particularmente atractivos para los pacientes en terapias orales a largo plazo. La ampliación de los servicios de telemedicina y la creciente adopción de plataformas de salud digital están acelerando aún más el crecimiento de este segmento, especialmente en las regiones urbanas y conectadas digitalmente.
¿Qué región posee la mayor parte del mercado de inhibidores de resorción ósea
- América del Norte dominaba el mercado de inhibidores de la resorción ósea con la mayor cuota de ingresos del 38,5% en 2025, respaldada por infraestructuras sanitarias avanzadas, altas tasas de diagnóstico, fuertes marcos de reembolso y presencia significativa de las principales empresas farmacéuticas
- Los pacientes y proveedores de atención médica de la región valoran altamente el diagnóstico precoz, el acceso a biológicos innovadores y directrices clínicas bien definidas para el tratamiento a largo plazo, que apoyan la utilización consistente de inhibidores de la resorción ósea
- Esta adopción generalizada cuenta con un alto gasto sanitario, políticas favorables de reembolso, una creciente población geriátrica y una mayor conciencia sobre salud ósea y prevención de fracturas, estableciendo inhibidores de la resorción ósea como componente clave de la osteoporosis y la gestión de trastornos conexos
U.S. Bone Resorption Inhibitors Market Insight
El mercado de inhibidores de resorción ósea de Estados Unidos capturó la mayor parte de ingresos del 81% en América del Norte en 2025, impulsado por la alta prevalencia de osteoporosis, infraestructura sanitaria fuerte y adopción generalizada de opciones terapéuticas avanzadas. Los pacientes y proveedores de atención médica del país priorizan cada vez más el diagnóstico temprano, la atención preventiva y la gestión a largo plazo de los trastornos óseos mediante intervenciones farmacológicas eficaces. La creciente población envejecida, combinada con políticas de reembolso favorables y sólidas directrices clínicas, apoya aún más la expansión del mercado. Además, la presencia de las principales empresas farmacéuticas y las actividades actuales de I+D centradas en los biologicos y terapias orientadas contribuyen significativamente al crecimiento del mercado estadounidense.
Europa Bancos de Resorción de Huesos
Se prevé que el mercado de inhibidores de la resorción ósea de Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por la creciente población geriátrica y la creciente carga de osteoporosis y trastornos óseos relacionados. Las estrictas regulaciones sanitarias y protocolos de tratamiento bien establecidos fomentan la adopción de terapias eficaces de resorción ósea en toda la región. Los consumidores europeos y los sistemas sanitarios enfatizan el diagnóstico temprano, los programas de detección preventiva y la gestión de enfermedades a largo plazo. Además, aumentar la conciencia sanitaria, mejorar el acceso a herramientas de diagnóstico e iniciativas gubernamentales que promueven la salud ósea están fomentando un crecimiento constante del mercado en los entornos clínicos y sanitarios residenciales.
U.K. Bone Resorption Inhibitors Market Insight
Se prevé que el mercado de inhibidores de la resorción ósea de los EE.UU. crezca en un CAGR notable durante el período de previsión, impulsado por una mayor conciencia de la gestión de la osteoporosis y la necesidad de mejorar la salud ósea entre la población envejecida. El Servicio Nacional de Salud (NHS) desempeña un papel crucial para facilitar el diagnóstico y el acceso al tratamiento, apoyando la adopción de inhibidores de la resorción ósea. El aumento de las preocupaciones en relación con los riesgos de fractura, junto con el creciente énfasis en la atención médica preventiva, alienta a los pacientes y médicos a optar por soluciones terapéuticas a largo plazo. Además, los avances en terapias biológicas y la mejora de la educación de los pacientes contribuyen al crecimiento del mercado tanto en los entornos hospitalarios como ambulatorios.
Alemania Bono Resorción Inhibidores Mercado Insight
Se espera que el mercado de inhibidores de la resorción ósea de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por el aumento de la conciencia sobre la salud ósea, una infraestructura sanitaria sólida y una población anciana en crecimiento. El énfasis de Alemania en la innovación y la atención médica de alta calidad apoya la adopción de opciones avanzadas de tratamiento, incluyendo biologics y terapias orientadas. El sistema de reembolso bien desarrollado del país y el acceso a atención especializada promueven aún más el uso de inhibidores de la resorción ósea en la gestión de enfermedades crónicas óseas. La integración de los programas de detección preventiva y el creciente enfoque en el diagnóstico temprano también juegan un papel clave en la demanda del mercado.
Asia-Pacific Bone Resorption Inhibitors Market Insight
El mercado de inhibidores de la resorción ósea de Asia y el Pacífico está preparado para crecer en la CAGR más rápida durante el período previsto, impulsado por la rápida urbanización, el aumento de los ingresos desechables y la creciente prevalencia de osteoporosis en países como China, India y Japón. El aumento de la conciencia sobre la salud ósea, la ampliación de la infraestructura sanitaria y la mejora del acceso a los servicios de diagnóstico contribuyen al aumento de las tasas de diagnóstico y tratamiento. Además, las iniciativas gubernamentales encaminadas a fortalecer los sistemas sanitarios y promover la atención preventiva están acelerando la adopción del mercado. La gran población envejecida de la región y la creciente demanda de terapias asequibles y eficaces apoyan aún más el fuerte crecimiento del mercado.
Japan Bone Resorption Inhibitors Market Insight
El mercado de inhibidores de la resorción ósea de Japón está ganando impulso debido a la población envejecida rápidamente y a la alta prevalencia de osteoporosis. Japón pone un fuerte énfasis en la atención preventiva y el diagnóstico precoz, que apoya la adopción de terapias de resorción ósea. La integración de las tecnologías médicas avanzadas y la disponibilidad generalizada de servicios de salud facilitan la gestión eficaz de las enfermedades. Además, el creciente uso de terapias biológicas y preferencia médica para estrategias de tratamiento a largo plazo están impulsando el crecimiento del mercado. El enfoque de Japón en la mejora de la calidad de vida entre los pacientes de edad avanzada apoya aún más la demanda de inhibidores de la resorción ósea tanto en el hospital como en el ambulatorio.
India Bone Resorption Inhibitors Market Insight
El mercado de inhibidores de la resorción ósea de la India representó una importante cuota de ingresos del mercado en Asia Pacífico en 2025, atribuida a la creciente población de clase media del país, la urbanización rápida y el aumento de la conciencia sobre la salud ósea. El aumento de la prevalencia de osteoporosis, junto con la mejora del acceso a los servicios de salud y las instalaciones de diagnóstico, está impulsando la demanda de opciones de tratamiento eficaces. Las iniciativas gubernamentales encaminadas a fortalecer la infraestructura sanitaria y promover la atención preventiva están apoyando aún más el crecimiento del mercado. Además, la disponibilidad de medicamentos genéricos eficaces en función de los costos y la creciente presencia de fabricantes farmacéuticos nacionales están haciendo más accesibles los inhibidores de la resorción ósea en las regiones urbanas y semiurbanas.
¿Cuál es el Mercado de Inhibidores de Resorción de Huesos
La industria de Inhibidores de Resorción de Huesos está dirigida principalmente por empresas bien establecidas, incluyendo:
- Pfizer Inc(U.S.)
- Merck ' Co., Inc(U.S.)
- Novartis AG(Suiza)
- Teva Pharmaceuticals Industries Ltd(Israel)
- Amgen Inc. (U.S.)
- Viatris Inc. (U.S.)
- Fresenius Kabi AG (Alemania)
- Sun Pharmaceutical Industries Ltd. (India)
- Aurobindo Pharma Ltd. (India)
- Hikma Pharmaceuticals PLC (Reino Unido)
- Accord Healthcare Ltd. (U.K.)
- Apotex Inc. (Canadá)
- Cipla USA Inc. (U.S.)
- Laboratorios BPI, LLC (U.S.)
- Eli Lilly and Company (U.S.)
- F. Hoffmann-La Roche Ltd. (Suiza)
- GSK plc (U.K.)
- Bristol-Myers Squibb Company (Estados Unidos)
- Johnson & Johnson Services, Inc. (Estados Unidos)
- Takeda Pharmaceutical Company Limited (Japón)
¿Cuáles son los avances recientes en el mercado mundial de inhibidores de la resorción de los huesos
- En noviembre de 2025, Accord BioPharma anunció la aprobación de la FDA de OSVYRTI® y JUBEREQ®, biosimilares denosumab indicados para osteoporosis y eventos relacionados con el esqueleto, marcando una expansión clave en la cartera biosimilar de EE.UU.
- En noviembre de 2025, los Laboratorios del Dr. Reddy recibieron autorización de marketing de la Comisión Europea para AVT03, un biosimilar a Prolia y Xgeva, establecido para lanzar a través de Europa y mejorar el acceso a terapias inhibidoras de resorción ósea en la región
- En septiembre de 2025, la FDA concedió aprobación a los biosimilares de denosumab de Biocon BOSAYATM y AUKELSOTM, diversificando aún más el paisaje biosimilar para inhibidores de la resorción ósea y fortaleciendo la disponibilidad de tratamiento rentable
- En abril de 2025, la FDA aprobó biosimilares de denosumab Conexxence y Bomyntra (denosumab-bnht), permitiendo un acceso más amplio del paciente a terapias probadas de inhibición de la resorción ósea después de la expiración de patentes de los productos de referencia
- En marzo de 2025, la Administración de Alimentos y Medicamentos de Estados Unidos (FDA) aprobó los primeros biosimilares intercambiables a Prolia y Xgeva (denosumab), ampliando opciones de tratamiento para la osteoporosis y eventos relacionados con el cáncer de hueso y marcando un cambio significativo hacia terapias antirreorptivas más accesibles
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo
- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.