



Enfermedades cardiovasculares, trastornos cardiovasculares, enfermedades cardiovasculares, etc.
¿Cuál es el tamaño y tasa de crecimiento del mercado del software de Imágenes Cardiacas
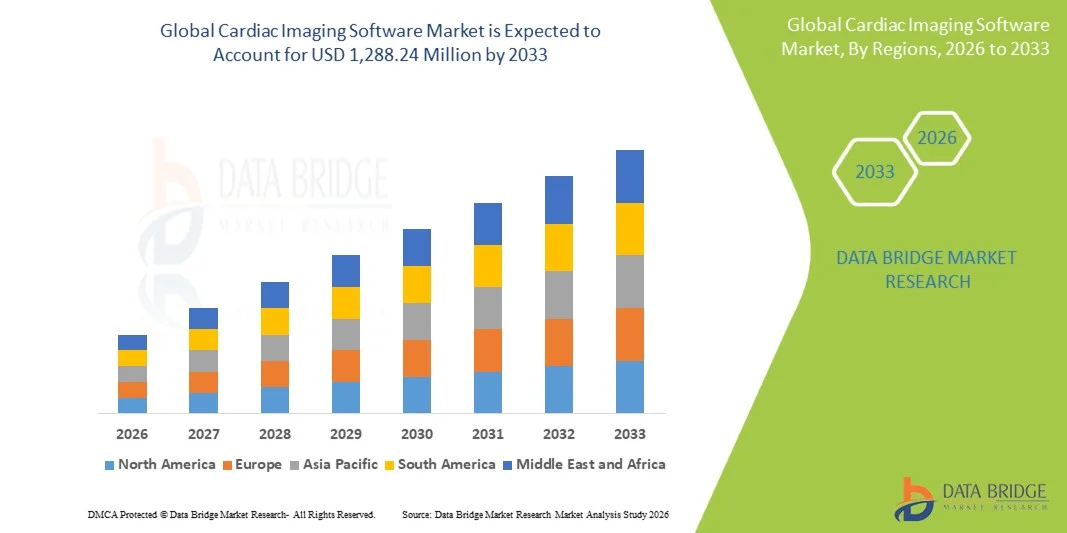
- Según el análisis de Data Bridge Market Research, el mercado de software de imagen cardiaca fue valorado enUSD 641.80 millones en 2025y se prevé que alcanceUSD 1.288,24 millones en 2033, creciendo en unCAGR of 9.10% from 2026 to 2033.
- El mercado está experimentando un crecimiento constante impulsado por la creciente demanda de soluciones avanzadas de diagnóstico cardiovascular, avances rápidos en el análisis de imagen artificial impulsado por inteligencia, y aplicaciones de expansión de software de imagen cardiaca en hospitales, centros de diagnóstico y clínicas cardiovasculares.
- La creciente prevalencia de enfermedades cardiovasculares en todo el mundo, junto con la creciente necesidad de un diagnóstico temprano y preciso, es convincente que los proveedores de atención médica adopten un software avanzado de imágenes cardíacas. El análisis habilitado para la IA, el despliegue basado en la nube y las plataformas de imagen multimodal están mejorando la eficiencia diagnóstica, apoyando la toma de decisiones clínicas y permitiendo flujos de trabajo cardiovasculares más integrados.
Tamaño del mercado
- Valor mundial del mercado (2025): 641,80 dólares
- Valor de mercado esperado (2033): 1.288,24 dólares
- CAGR prefabricado (2026–2033): 9.10%
- Región líder en 2025: América del Norte
- Región de crecimiento más rápida: Asia Pacífico
¿Cuáles son los principales Takeaways del mercado de software de Imágenes Cardiacas
- América del Norte dominaba el mercado de software de imagen cardiaca con la mayor proporción de ingresos del 42,17% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, sistemas de información cardiovascular establecidos y la adopción creciente de la solución de imagen cardiaca impulsada por AI
- Se espera que Asia-Pacífico sea la región de más rápido crecimiento en una CAGR de 13,34% de 2026 a 2033, alimentada por la expansión de la infraestructura sanitaria, el aumento de la prevalencia de enfermedades cardiovasculares y la creciente adopción de tecnologías de imágenes cardiacas en China, India y Japón.
- El segmento ecocardiográfico llevó al mercado con una participación del 32,18% en 2025, impulsada por el uso clínico generalizado de ecocardiografía en hospitales, clínicas cardiovasculares y entornos de atención ambulatoria.
- Las imágenes combinadas y multimodalidades son el tipo de modalidad de imagen de más rápido crecimiento, proyectado para registrar un CAGR de 15,27%, reflejando el aumento de la demanda de análisis integrado de información cardíaca de múltiples modalidades de imagen
- El segmento on-premises dominó la categoría de despliegue con una cuota de ingresos del 68,18% en 2025, liderada por la base establecida de sistemas de información cardiovascular y plataformas de cardiología PACS.
- La enfermedad coronaria representaba el 33,35% de la cuota de mercado en 2025, preferida por el amplio uso de software de imagen cardíaca para la evaluación coronaria y el diagnóstico cardiovascular.
- El segmento de enfermedades cardíacas estructurales es la categoría de aplicación de mayor crecimiento, con un CAGR de 17,12%, impulsado por la adopción de imágenes avanzadas para la evaluación cardiovascular estructural y la planificación de la intervención.
Informe Scope and Cardiac Imaging Software Market Segmentation
|
Atributos |
Software de Imágenes Cardiacas Insights del Mercado Clave |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio. |
¿Cuál es la tendencia clave en el mercado de software de imágenes cardiovasculares
- Los proveedores de atención médica están adoptando cada vez más software de imágenes cardíacas habilitadas para la IA para automatizar las mediciones, mejorar la interpretación de la imagen y apoyar un diagnóstico cardiovascular más rápido en los flujos de trabajo de ecocardiografía, TC y RMN.
- Por ejemplo, en agosto de 2025, Philips lanzó Transcend Plus con potencias AI limpias por la FDA para ultrasonido cardiovascular, incluyendo capacidades avanzadas de imagen bidimensional y tridimensional diseñadas para soportar evaluaciones cardíacas más rápidas y reproducibles.
- Las herramientas de cuantificación automatizadas permiten a los clínicos evaluar la función cardíaca, los volúmenes ventriculares, la fracción de eyección y las características miocárdicas con mayor velocidad y reproducibilidad.
- Las plataformas de imágenes cardíacas basadas en la nube facilitan cada vez más el acceso remoto, los flujos de trabajo centralizados, la colaboración multidisciplinaria y la gestión escalable de imágenes cardiovasculares en las redes de salud.
- Por ejemplo, en noviembre de 2025, Philips recibió la autorización de la FDA 510(k) para su espacio de trabajo cardiovascular hospedado en la nube, permitiendo el despliegue de software como servicio y apoyando el acceso remoto seguro, análisis automatizado, documentación e información.
- A medida que las organizaciones sanitarias priorizan cada vez más la adopción de IA, la automatización del flujo de trabajo y la atención cardiovascular conectada, se espera que la demanda de software inteligente de imagen cardiaca se acelere, reforzando el software como componente básico del diagnóstico cardíaco moderno.
¿Cuáles son los controladores clave del mercado de software de imágenes cardiovasculares
- La creciente prevalencia de enfermedades cardiovasculares y la creciente demanda de diagnóstico previo están aumentando la adopción de software de imagen cardiaca capaz de ofrecer análisis cuantitativos, mediciones automatizadas e información clínicamente factible en los flujos de trabajo de imágenes cardiovasculares.
- Por ejemplo, en agosto de 2024, GE HealthCare anunció las marcas CE para Vscan Air SL con Caption AI, proporcionando software impulsado por AI para evaluaciones cardíacas rápidas en el punto de atención y apoyando una evaluación cardiovascular más oportuna.
- Hospitales, centros de imágenes y clínicas cardiovasculares están integrando el software avanzado en flujos de trabajo de imágenes para mejorar la eficiencia diagnóstica, estandarizar las mediciones, reducir las tareas repetitivas y ayudar a los clínicos a gestionar volúmenes crecientes de imágenes cardiovasculares.
- Por ejemplo, en septiembre de 2024, Siemens Healthineers destacó las aplicaciones de cardiología impulsadas por AI para su sistema de ultrasonido de ACUSON Sequoia, incluyendo mediciones automatizadas y análisis de cepas cardiacas diseñados para reducir el tiempo de examen rutinario y simplificar los flujos de trabajo clínicos.
- Con el cuidado cardiovascular cada vez más basado en la imagen cuantitativa, el análisis automatizado y el apoyo a la decisión asistido por AI, el software de imagen cardiaca seguirá siendo esencial para mejorar los flujos de trabajo diagnóstico y ampliar la eficiencia de los servicios de imagen cardiovascular.
¿Qué factores están afectando el crecimiento del mercado de software de imágenes cardiovasculares
- El software avanzado de imagen cardiaca requiere una inversión sustancial en licencias, infraestructura, integración, ciberseguridad, mantenimiento y capacitación del personal, especialmente cuando las organizaciones sanitarias implementan plataformas complejas de imagen empresarial en múltiples instalaciones.
- Por ejemplo, en noviembre de 2025, Philips introdujo el espacio de trabajo cardiovascular en la nube con el despliegue de SaaS, destacando la necesidad de infraestructura escalable, conectividad segura y entornos tecnológicos gestionados para los flujos de trabajo de imágenes cardiovasculares modernos.
- Estos requisitos de implementación pueden limitar la adopción entre hospitales más pequeños, centros ambulatorios y proveedores de atención médica con presupuestos tecnológicos limitados o recursos limitados de tecnología de la información especializada.
- Por ejemplo, en octubre de 2024, The Lancet Digital Health destacó que la integración de la IA en diversos dispositivos institucionales PACS e imágenes sigue siendo un obstáculo clínico en la imagen cardiaca, compuesto por datos limitados etiquetados de alta calidad, dificultades para compartir datos y estándares de validación inconsistentes.
- La complejidad financiera y técnica de integrar el software de imágenes cardíacas con el PACS existente, los registros electrónicos de salud, las modalidades de imagen y los sistemas de información hospitalaria pueden retrasar el despliegue, especialmente entre las organizaciones que buscan interoperabilidad y aseguran el intercambio de datos.
¿Cómo se aumenta el mercado de software de Imágenes Cardiacas
El mercado de software de imagen cardiaca se segmenta sobre la base de la modalidad de imagen, implementación, aplicación y usuario final.
- Imaging Modality
Sobre la base de la modalidad de imagen, el mercado de software de imagen cardiaca se segmenta en tomografía computarizada (TC), resonancia magnética (RM), ecocardiografía, cardiología nuclear, rayos X y fluoroscopia, e imágenes combinadas y multimodales. El segmento ecocardiográfico dominaba el mercado con una participación del 32,18% en 2025, apoyada por el uso clínico generalizado de ecocardiografía en hospitales, clínicas cardiovasculares y entornos de atención ambulatoria. La ecocardiografía proporciona visualización en tiempo real de estructuras cardíacas y función sin exponer a pacientes a radiación ionizante. El software de imagen cardiaca se utiliza cada vez más para automatizar mediciones como función ventricular y análisis de cepas. Las soluciones ecocardiográficas habilitadas para la IA también están mejorando la adquisición de imágenes, la cuantificación, la eficiencia del flujo de trabajo y la presentación de informes. La amplia disponibilidad de sistemas de ultrasonido en diferentes entornos de salud soporta la continua demanda de software ecocardiográfico.
Se proyecta que el segmento combinado y multimodalidad de imágenes registrará el crecimiento más rápido en una CAGR de 15,27% de 2026 a 2033, impulsado por el aumento de la demanda de análisis integrado de información cardíaca de múltiples modalidades de imagen. Las plataformas de multimodalidad permiten a los clínicos combinar TC, IRM, ecocardiografía, imágenes nucleares y otros conjuntos de datos cardiovasculares dentro de los flujos de trabajo conectados. Esta capacidad es particularmente valiosa para las complejas condiciones cardiovasculares que requieren tanto una evaluación anatómica como funcional. Enfermedad cardíaca estructural, miocardiopatía, cardiopatía congénita e intervenciones cardiovasculares avanzadas pueden beneficiarse de información de imagen integrada. El software de apoyo a la fusión de imágenes, registro, visualización y análisis cuantitativo se está volviendo cada vez más importante en los flujos de trabajo cardiovasculares especializados. El análisis multimodal asistido por AI está mejorando aún más la capacidad de interpretar conjuntos de datos complejos de imágenes.
- Despliegue
Sobre la base de la implementación, el mercado de software de imagen cardiaca se segmenta en locales, basados en la nube y software como servicio (SaaS), implementación basada en web, híbrido y borde, y otros. El segmento de los locales dominaba el mercado con una cuota de 68,18% en 2025, apoyada por la base instalada de sistemas de información cardiovascular y plataformas de cardiología PACS. Los hospitales han preferido históricamente el software de despliegue local porque proporciona control directo sobre los datos de imagen e infraestructura informática. Los sistemas locales también pueden integrarse estrechamente con los sistemas existentes de información hospitalaria y las redes de imagen. Las grandes organizaciones sanitarias suelen mantener extensos archivos de imágenes cardiovasculares conectados a entornos de software locales.
El segmento basado en la nube y el software como servicio (SaaS) se proyecta registrar el crecimiento más rápido en una CAGR de 19,21% de 2026 a 2033, impulsada por el aumento de la demanda de plataformas de imágenes cardiacas escalables y de acceso remoto. Los sistemas basados en la nube reducen la necesidad de una amplia infraestructura de servidores locales y pueden simplificar el mantenimiento y las actualizaciones de software. Los proveedores de atención médica pueden acceder a aplicaciones de imagen en múltiples instalaciones y apoyar flujos de trabajo de atención cardiovascular distribuidos. La implementación de la nube también facilita la colaboración entre cardiólogos, radiólogos, cirujanos y otros especialistas. Aumentar el uso del análisis de imagen cardiaca basado en AI está apoyando la demanda de entornos cloud capaces de manejar aplicaciones computacionalmente intensivas. Los modelos SaaS pueden Además, proporcionar a las organizaciones sanitarias opciones de adquisición y despliegue de software más flexibles.
- By Application
Sobre la base de la aplicación, el mercado de software de imágenes cardíacas se segmenta en enfermedades coronarias, cardiopatía estructural, insuficiencia cardíaca, arritmia y electrofisiología, cardiopatía valvular, cardiopatía congénita, hipertensión pulmonar, miocardiopatía, planificación del tratamiento guiado por imágenes y otros. El segmento de la enfermedad coronaria dominó el mercado con una participación del 33,35% en 2025, debido al amplio uso de software de imágenes cardíacas para la evaluación coronaria y el diagnóstico cardiovascular. Las soluciones de software apoyan la visualización, análisis cuantitativos, evaluación de placas, puntuación de calcio y otras formas de evaluación coronaria. La TC cardiaca y otras modalidades de imagen están cada vez más respaldadas por instrumentos avanzados posteriores al procesamiento y analíticos. Las tecnologías basadas en la inteligencia artificial pueden ayudar con la interpretación de imágenes e identificación de anomalías clínicamente relevantes. La alta demanda clínica para evaluar la enfermedad coronaria es compatible con la utilización sustancial del software de imagen cardíaca.
Se prevé que el segmento de enfermedades cardíacas estructurales registrará el crecimiento más rápido en un CAGR de 17,12% de 2026 a 2033, impulsado por la adopción creciente de imágenes avanzadas para la evaluación cardiovascular estructural y la planificación de la intervención. Las soluciones de software ayudan a los clínicos a analizar la anatomía cardíaca detallada y a apoyar la preparación procesal específica del paciente. La imagen multimodal es particularmente relevante para evaluar anomalías estructurales complejas y determinar estrategias de intervención apropiadas. La visualización tridimensional y las mediciones cuantitativas pueden mejorar la evaluación de las estructuras cardíacas antes de los procedimientos. Aumentar el uso de intervenciones de corazón estructural mínimamente invasivas está creando una demanda adicional de flujos de trabajo de imagen especializados. La segmentación asistida por AI y las mediciones automatizadas están mejorando aún más la eficiencia del análisis estructural de imágenes cardíacas.
- Por Usuario final
Sobre la base del usuario final, el mercado de software de imagen cardíaca se segmenta en hospitales, centros de diagnóstico de imágenes, clínicas cardiovasculares, centros quirúrgicos ambulatorios, organizaciones de investigación y farmacéutica, y otros. El segmento de hospitales dominaba el mercado con una participación del 65,36% en 2025, debido a la concentración de infraestructura cardiovascular avanzada y altos volúmenes de procedimientos de imagen cardiaca dentro de los entornos hospitalarios. Los hospitales suelen operar múltiples modalidades de imagen cardiaca y por lo tanto requieren software capaz de gestionar diversos flujos de trabajo de imagen. Los centros médicos académicos y los grandes sistemas de salud también utilizan plataformas avanzadas de visualización, análisis basados en AI y multimodalidad para cuidados cardiovasculares complejos. Los departamentos cardiovasculares basados en hospitales generan demanda en aplicaciones de diagnóstico, planificación del tratamiento, procedimiento y monitoreo. La integración con sistemas de información cardiovascular, PACS y otras plataformas clínicas también admite la adopción de software.
Se proyecta que el segmento de centros quirúrgicos ambulatorios registrará el crecimiento más rápido en una CAGR del 14,36% del 2026 al 2033, impulsado por el creciente cambio hacia procedimientos cardiovasculares ambulatorios y mínimamente invasivos. Los centros quirúrgicos ambulatorios requieren flujos de trabajo eficientes de imágenes que pueden apoyar la preparación procesal y la toma de decisiones clínicas en vías de cuidado más cortas. El software avanzado de imágenes cardíacas puede proporcionar una visualización rápida, análisis cuantitativo y capacidades de planificación del tratamiento sin requerir la infraestructura de un hospital grande. Aumentar la adopción de intervenciones cardiovasculares mínimamente invasivas está creando una demanda adicional de tecnologías de imagen especializadas en estos entornos. El software basado en la nube e interoperable también puede ayudar a los centros ambulatorios a conectarse con hospitales externos, especialistas y redes de imagen. El análisis automatizado y los flujos de trabajo respaldados por AI pueden mejorar la eficiencia operacional de las instalaciones que manejan volúmenes de procedimientos crecientes.
¿Qué región posee la mayor parte del mercado de software de imágenes cardiovasculares
- América del Norte dominaba el mercado de software de imagen cardiaca con la mayor proporción de ingresos del 42,17% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, sistemas de información cardiovascular establecidos y la adopción creciente de la solución de imagen cardiaca impulsada por AI
- La región también se beneficia de las vías de reembolso establecidas, la alta adopción de soluciones de imagen cardiaca habilitadas para la IA, extensas redes hospitalarias y de atención cardiovascular y la presencia de los principales proveedores de tecnología sanitaria. El aumento del uso de CT, IRM, ecocardiografía y software avanzado de análisis de imágenes en el diagnóstico cardiovascular y la planificación del tratamiento sigue fortaleciendo la posición de liderazgo de América del Norte en el mercado mundial.
U.S. Cardiac Imaging Software Market Insight
El mercado de software de imágenes cardíacas de los Estados Unidos está experimentando un fuerte crecimiento debido a la infraestructura sanitaria avanzada, la adopción generalizada de sistemas de información cardiovascular y el aumento de las inversiones en tecnologías de imagen cardiaca habilitadas para AI. El moderno ecosistema hospitalario y de atención cardiovascular del país, junto con las vías de reembolso establecidas para la imagen cardiaca apoyada por software, está impulsando la demanda en aplicaciones de diagnóstico y planificación del tratamiento. Además, la creciente adopción de plataformas de CT, IRM, ecocardiografía y análisis avanzado de imágenes está acelerando el despliegue de software en hospitales y centros cardiovasculares especializados.
Asia-Pacific Cardiac Imaging Software Market Insight
Se espera que el mercado de software de imágenes cardíacas de Asia y el Pacífico experimente un rápido crecimiento, impulsado por el aumento de la prevalencia de enfermedades cardiovasculares, el envejecimiento de la población, la digitalización de la atención médica y el aumento de las inversiones en tecnologías médicas habilitadas por inteligencia artificial en países como China, India y Japón. La creciente adopción de modalidades avanzadas de imagen cardiaca, la ampliación de la infraestructura hospitalaria y la creciente demanda de soluciones de diagnóstico eficientes están apoyando la expansión del mercado regional. Además, el aumento de las inversiones en IA sanitaria, plataformas de imagen basadas en la nube y capacidades de diagnóstico cardiovascular están acelerando la adopción de software en hospitales, centros de diagnóstico e instalaciones cardiovasculares especializadas.
Japón Mercado de software de imagen cardiaca
El mercado de software de imágenes cardiacas de Japón es testigo de un crecimiento constante debido al sistema de salud avanzado tecnológicamente del país, el envejecimiento de la población y el aumento de la adopción de tecnologías de imagen cardiovascular sofisticadas. Los hospitales y especialistas cardiovasculares están utilizando cada vez más software avanzado para el análisis de imágenes de TC cardiaca, IRM y multimodalidad para apoyar el diagnóstico y la planificación del tratamiento. Además, el aumento de la integración de las soluciones y colaboraciones de imágenes cardíacas impulsadas por AI centradas en el análisis avanzado de la TC cardiaca están contribuyendo aún más al crecimiento del mercado.
China Cardiaco Imaging Software Market Insight
El mercado de software de imagen cardíaca de China está creciendo rápidamente, impulsado por el aumento de la carga de enfermedades cardiovasculares, la expansión de la infraestructura sanitaria y el aumento de las inversiones en tecnologías avanzadas de imagen médica. La creciente adopción de plataformas de imagen cardiaca habilitadas por AI y la modernización creciente de los sistemas hospitalarios de imágenes están impulsando significativamente la demanda del mercado. Además, el apoyo gubernamental para el desarrollo de la tecnología de la salud, el aumento de la disponibilidad de equipos avanzados de diagnóstico y la creciente demanda de una detección y diagnóstico cardiovascular eficientes están posicionando a China como un mercado clave de crecimiento para el software de imagen cardiaca en Asia-Pacífico.
U.K. Cardiac Imaging Software Market Insight
El mercado de software de imágenes cardíacas del Reino Unido está experimentando un crecimiento constante, apoyado por la digitalización continua de la salud, las redes de atención cardiovascular establecidas y la adopción creciente de tecnologías avanzadas de imagen. Los hospitales y centros cardiovasculares especializados están utilizando cada vez más software para el análisis de imágenes cardiacas, la gestión del flujo de trabajo y la planificación del tratamiento. Además, la integración de los análisis asistidos por AI, las capacidades de imagen basadas en la nube y las tecnologías de visualización de multimodalidad está mejorando los flujos de trabajo de diagnóstico y apoyando una mayor adopción de software de imagen cardiaca en todo el sistema de salud del Reino Unido.
Alemania Cardiac Imaging Software Market Insight
El mercado de software de imagen cardiaca de Alemania se está expandiendo constantemente debido a la infraestructura sanitaria avanzada del país, el fuerte ecosistema de tecnología médica y el aumento de la inversión en sistemas hospitalarios digitales. Hospitales, centros médicos universitarios y especialistas cardiovasculares están utilizando cada vez más software avanzado para resonancia cardíaca, tomografía computarizada, imágenes multimodales y reportaje estructurado. El desarrollo continuo de flujos de trabajo automatizados de imágenes cardiacas, análisis respaldados por AI y infraestructura de salud digital, junto con el fuerte enfoque de Alemania en diagnósticos cardiovasculares avanzados, está impulsando el crecimiento del mercado en el país.
¿Cuáles son las mejores empresas en el mercado de software de Imágenes Cardiacas
La industria del software de imagen cardiaca está dirigida principalmente por empresas bien establecidas, incluyendo:
- GE HealthCareU.S.)
- Siemens Healthineers AG(Alemania)
- Koninklijke Philips N.V.(Países Bajos)
- CANON MEDICAL SYSTEMS CORPORATION(Japón)
- FUJIFILM Holdings Corporation(Japón)
- Circle Cardiovascular Imaging Inc. (Canadá)
- Medis Medical Imaging Systems B.V. (Países Bajos)
- Pie Medical Imaging B.V. (Países Bajos)
- NeoSoft LLC (Estados Unidos)
- Tempus AI, Inc. (U.S.)
- Agfa-Gevaert N.V. (Bélgica)
- Shimadzu Corporation (Japón)
- Esaote S.p.A. (Italia)
- Bracco S.p.A. (Italia)
- HeartFlow, Inc. (U.S.)
- TOMTEC Imaging Systems GmbH (Alemania)
- Medviso AB (Suecia)
- Ventripoint Diagnostics Ltd. (Canadá)
- Ultromics Limited (U.K.)
- Us2.ai Pte. Ltd. (Singapur)
¿Cuáles son los últimos desarrollos en el mercado de software de imágenes cardiovasculares
- En septiembre de 2025, Tempus AI anunció que recibió la autorización U.S. FDA 510(k) para una actualización de Tempus Pixel, una plataforma de imágenes cardíacas impulsada por AI diseñada para el análisis de imágenes de RM cardiaca. La plataforma actualizada agregó capacidades de cartografía en línea T1 y T2 al tiempo que apoyó la presentación automatizada de informes, visualización de flujo, análisis funcional y caracterización de tejidos. This development strengthens the use of AI-enabled software for advanced cardiac MRI interpretation and quantitative assessment.
- En abril de 2025, LARALAB anunció que su plataforma de imagen cardiaca impulsada por AI recibió la autorización de la FDA 510(k) para el análisis estructural de la TC cardíaca. La plataforma proporciona un análisis automatizado de los datos de TC que cubren las válvulas mitrales, tricúspides y aórticas, así como cámaras cardiacas, apoyando la toma de decisiones clínicas y la planificación procesal para intervenciones transcatéteres. El desarrollo pone de relieve la creciente integración del análisis automatizado de IA en los flujos de trabajo de imágenes cardíacas estructurales.
- En abril de 2024, GE HealthCare lanzó el software Caption AI en su sistema de ultrasonido portátil Vscan Air SL inalámbrico para soportar evaluaciones cardíacas rápidas. El software impulsado por AI proporciona orientación en tiempo real para adquirir imágenes cardíacas de calidad diagnóstica e incluye la estimación automatizada de la fracción de eyección. El lanzamiento amplía el acceso a imágenes cardiacas con ayuda de AI y permite una evaluación más rápida en el punto de atención.
- En enero de 2023, Pie Medical Imaging lanzó CAAS Qardia 2.0, una plataforma de software ecocardiográfico habilitada para AI diseñada para el análisis de imágenes cardíacas. El software admite análisis de cepa miocárdica, ecocardiografía de estrés, diastología y análisis de válvulas, al tiempo que proporciona información automatizada y funcionalidad de control de calidad. Su arquitectura neutra de proveedores permite a las instituciones sanitarias analizar imágenes ecocardiográficas de fabricantes de equipos múltiples.
- En junio de 2021, Circle Cardiovascular Imaging Analysis y DiA Imaging Analysis anunciaron una asociación multianual para ofrecer soluciones integrales de imagen cardiovascular basadas en AI. La colaboración combina las capacidades cardíacas de RM y TC de Circle CVI con las soluciones de ultrasonido cardíaco basadas en DiA, ampliando la cartera de imágenes cardiovasculares multimodales de las empresas. El desarrollo apoyó una integración más amplia de la IA en los flujos de trabajo de IRM cardiaca, TC y ecografía.
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











