



Mercado global de sistemas de información cardiovascular, por tipo de sistema (CVIS, CPACS), componente (software, servicios, hardware), modo de operación (CVIS basado en web, CVIS en el sitio, basado en la nube), usuarios finales (hospitales, centros de diagnóstico), aplicación (soluciones CVIS de laboratorio de cateterismo, soluciones CVIS de laboratorio de ecocardiografía, soluciones CVIS de laboratorio de electrofisiología, soluciones CVIS de cardiología nuclear, soluciones CVIS de centro cardiotorácico, soluciones CVIS de monitoreo de ECG/Holter, soluciones CVIS de laboratorio de marcapasos/DAI, soluciones CVIS de centro de insuficiencia cardíaca, soluciones CVIS de clínica ambulatoria, otros), modo de flujo de trabajo (cateterismo cardíaco, electrofisiología, cateterismo vascular, ecocardiografía, ECG, TC cardíaca, ARM cardíaca, otros) - Tendencias de la industria y pronóstico hasta 2029.
¿Cuál es la tasa de tamaño y crecimiento de los sistemas de información cardiovascular
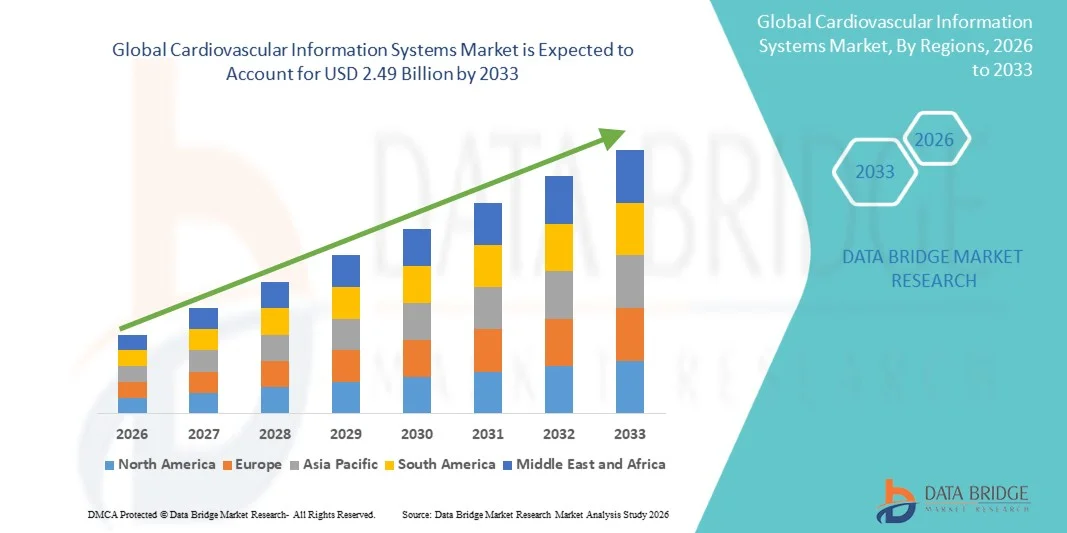
- Según Data Bridge Market Research Analysis, el tamaño del mercado mundial de sistemas de información cardiovascular se valoró enUSD 1.31 mil millones en 2025y se espera que alcanceUSD 2.49 billion by 2033, aCAGR of 8.4%durante el período previsto
- El crecimiento del mercado se alimenta en gran medida por la creciente adopción de infraestructuras sanitarias digitales y la integración de soluciones avanzadas de TI en los departamentos de cardiología, lo que permite un almacenamiento eficiente, recuperación y análisis de datos cardiovasculares en todas las instalaciones sanitarias
- Además, el aumento de la demanda de mejores resultados del paciente, la interoperabilidad entre los sistemas sanitarios y la necesidad de una gestión racionalizada del flujo de trabajo en los entornos de atención cardiaca está impulsando la adopción de sistemas de información cardiovascular, lo que contribuye significativamente a la expansión de la industria
Tamaño del mercado
Valor mundial del mercado (2025):USD 1.31 mil millones
Valor de mercado esperado (2033):USD 2.49 billion
CAGR prefabricado (2026–2033):8.4%
¿Cuáles son los principales Takeaways of Cardiovascular Information Systems Market
- Los sistemas de información cardiovascular, que permiten la gestión digital, el almacenamiento y la integración de datos cardíacos como imágenes, informes y registros de pacientes, se están volviendo esenciales en los entornos de salud modernos, especialmente en hospitales y centros de cardiología, debido a su capacidad para mejorar la eficiencia del flujo de trabajo, la accesibilidad de datos y la toma de decisiones clínicas
- La creciente demanda de sistemas de información cardiovascular está impulsada principalmente por la creciente prevalencia de enfermedades cardiovasculares, la creciente necesidad de una gestión eficiente de grandes volúmenes de datos diagnósticos, y la creciente adopción de registros electrónicos de salud y soluciones integradas de TI sanitaria
- América del Norte dominaba el mercado de sistemas de información cardiovascular con la mayor cuota de ingresos del 42,6% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, alta adopción de tecnologías de salud digital, y la presencia de actores clave del mercado, con Estados Unidos presenciando una fuerte implementación en hospitales y centros cardíacos especializados impulsados por avances tecnológicos continuos y apoyo regulatorio para la digitalización de la salud
- Se espera que Asia-Pacífico sea la región de mayor crecimiento en el mercado de sistemas de información cardiovascular durante el período previsto, impulsada por el aumento de las inversiones sanitarias, la urbanización rápida, la ampliación de la población de pacientes con enfermedades cardiovasculares y la creciente adopción de infraestructuras de salud digital en las economías emergentes
- El segmento CVIS basado en la Web dominaba el mercado de sistemas de información cardiovascular con una parte sustancial del mercado del 45,8% en 2025, debido a su facilidad de despliegue, escalabilidad, accesibilidad remota e integración sin problemas con los sistemas de información hospitalaria existentes y las plataformas sanitarias basadas en la nube
Report Scope and Cardiovascular Information Systems Market Segmentation
|
Atributos |
Cardiovascular Information Systems Key Market Insights |
|
Segmentos cubiertos |
|
|
Países cubiertos |
América del Norte
Europa
Asia y el Pacífico
Oriente Medio y África
América del Sur
|
|
Principales jugadores del mercado |
|
|
Oportunidades de mercado |
|
|
Valor añadido Data Infosets |
Además de las ideas sobre escenarios de mercado como el valor de mercado, la tasa de crecimiento, la segmentación, la cobertura geográfica y los principales actores, los informes de mercado comisariados por Data Bridge Market Research también incluyen análisis profundos de expertos, epidemiología de pacientes, análisis de tuberías, análisis de precios y marco regulatorio |
¿Cuál es la tendencia clave en el mercado de sistemas de información cardiovascular
“Interoperabilidad mejorada a través de la integración de Cloud e AI”
- Una tendencia significativa y aceleradora en el mercado mundial de sistemas de información cardiovascular es la creciente integración de la informática y la informática en la nubeinteligencia artificial(AI) con sistemas de información hospitalaria y plataformas de imagen, permitiendo el intercambio de datos sin costuras, análisis avanzados y mejores flujos de trabajo clínicos en redes de salud
- Por ejemplo, los sistemas de información cardiovascular basados en la nube permiten a los cardiólogos acceder y compartir registros de pacientes, datos de imagen e informes de diagnóstico en tiempo real en múltiples instalaciones, mejorando la colaboración y la continuidad de la atención
- La integración de la IA en los sistemas de información cardiovascular permite características como el análisis automatizado de imágenes, el reconocimiento de patrones en los escaneos cardíacos y la analítica predictiva para la detección temprana de enfermedades cardiovasculares, con lo que se apoyan decisiones clínicas más precisas y oportunas
- La integración perfecta de sistemas de información cardiovascular conregistros electrónicos de salud(EHR),sistemas de archivo de imágenes y comunicaciones(PACS), y los sistemas de información hospitalaria (HIS) facilitan la gestión centralizada de datos y los flujos de trabajo simplificados para los proveedores de atención médica
- Esta tendencia hacia plataformas cardiovasculares inteligentes, interoperables y basadas en datos está remodelando las expectativas clínicas, ya que las instituciones sanitarias adoptan cada vez más soluciones integradas que mejoran la eficiencia, reducen los errores y apoyan la atención basada en el valor
- La demanda de sistemas avanzados de información cardiovascular con conectividad en la nube y capacidades habilitadas para IA está creciendo rápidamente en hospitales y centros cardíacos especializados, ya que los proveedores priorizan el manejo eficiente de datos, el diagnóstico mejorado y la infraestructura digital escalable
- Además, el creciente enfoque en las plataformas cloud mejoradas por la seguridad cibernética es alentar a los proveedores a incorporar funciones avanzadas de cifrado y cumplimiento, asegurando el manejo seguro de datos cardiovasculares sensibles, manteniendo al mismo tiempo la accesibilidad del sistema y la escalabilidad
Dinámica del mercado de sistemas de información cardiovascular
Conductor
“Necesidad de crecimiento debido al aumento de la carga de la enfermedad cardiovascular y la digitalización del cuidado de la salud”
- La creciente prevalencia de enfermedades cardiovasculares a nivel mundial, junto con la aceleración de la adopción de la infraestructura digital de salud, es un factor importante para la mayor demanda de sistemas de información cardiovascular
- Por ejemplo, en 2025, varias instituciones sanitarias ampliaron las inversiones en soluciones integradas de TI cardíaca para simplificar la gestión de datos de pacientes y mejorar la eficiencia diagnóstica en los departamentos de cardiología
- Como los proveedores de atención médica enfrentan volúmenes crecientes de datos cardíacos de modalidades de imagen como ecocardiografía, angiografía y sistemas ECG, los sistemas de información cardiovascular ofrecen capacidades avanzadas para el almacenamiento, recuperación y análisis de datos, apoyando mejores resultados clínicos
- Además, el cambio hacia la atención basada en el valor y la necesidad de enfoques de tratamiento coordinados están haciendo de los sistemas de información cardiovascular una herramienta esencial para mejorar la eficiencia del flujo de trabajo y mejorar la colaboración entre los profesionales de la salud
- La conveniencia del acceso centralizado de datos, la presentación automatizada de informes y la integración con otros sistemas de TI de salud está impulsando la adopción en hospitales y centros de diagnóstico, mientras que el creciente uso de la telecardiología y la vigilancia remota contribuye aún más al crecimiento del mercado
- Además, las iniciativas gubernamentales que promueven la digitalización sanitaria y la aplicación de registros electrónicos de salud alientan a los proveedores de atención médica a adoptar sistemas integrados de información cardiovascular para mejorar la gestión de datos
- Además, la creciente demanda de medicina de precisión y toma de decisiones clínicas impulsadas por datos está acelerando aún más el despliegue de soluciones avanzadas de TI cardiovascular en instituciones sanitarias
Restraint/Challenge
“High Implementation Costs and Data Security Concerns”
- Las preocupaciones relativas a los elevados costos iniciales de aplicación y mantenimiento de los sistemas de información cardiovascular, junto con los problemas de integración de los sistemas y las necesidades de infraestructura, constituyen un obstáculo importante para la adopción más amplia del mercado
- Por ejemplo, las instalaciones y clínicas sanitarias más pequeñas suelen enfrentar limitaciones presupuestarias que limitan su capacidad de desplegar sistemas avanzados de TI cardiovascular con plena interoperabilidad y funcionalidades basadas en la nube
- Además, los riesgos de ciberseguridad asociados con el almacenamiento y transmisión de datos sensibles de pacientes presentan otro reto importante, ya que los sistemas de información cardiovascular dependen en gran medida de la conectividad de red y las plataformas digitales
- Hacer frente a estas preocupaciones mediante una encriptación robusta, el cumplimiento de las normas de datos sanitarios y los protocolos de autenticación seguros es esencial para garantizar la protección de datos de los pacientes y crear confianza entre los proveedores de atención médica
- Si bien los avances tecnológicos y las innovaciones de los proveedores están mejorando gradualmente las características de asequibilidad y seguridad, la complejidad y el costo del despliegue que se perciben todavía pueden dificultar la adopción, en particular en los entornos limitados por los recursos y los mercados emergentes
- Además, los desafíos de interoperabilidad entre los sistemas sanitarios heredados y las plataformas modernas de información cardiovascular pueden crear problemas de integración, lo que lleva a un mayor tiempo de implementación y costos
- Además, la escasez de personal especializado en tecnología de la información y las necesidades de capacitación para que el personal sanitario pueda operar eficazmente sistemas avanzados de información cardiovascular pueden reducir aún más las tasas de adopción en todas las instituciones
¿Cómo se aumenta el mercado de sistemas de información cardiovascular
El mercado se segmenta sobre la base del tipo de sistema, componente, modo de operación, usuarios finales, aplicación y modo de flujo de trabajo.
- Por tipo de sistema
Sobre la base del tipo de sistema, el mercado de sistemas de información cardiovascular se segmenta en CVIS y CPACS. El segmento CVIS dominó el mercado con la mayor cuota de ingresos del mercado del 65% en 2025, impulsada por sus capacidades integrales en la gestión de datos cardiovasculares, incluyendo la integración con múltiples modalidades, herramientas de reporte y gestión del flujo de trabajo en departamentos de cardiología. Los hospitales y grandes sistemas de salud prefieren ampliamente CVIS debido a su capacidad de consolidar los datos de pacientes de diversos sistemas de diagnóstico en una plataforma unificada, mejorando la eficiencia clínica y la toma de decisiones. Las soluciones CVIS también están cada vez más integradas con los sistemas EHR y PACS, fortaleciendo aún más su adopción en entornos avanzados de salud. La creciente necesidad de una gestión centralizada de datos cardiovasculares e interoperabilidad sigue apoyando el dominio de este segmento.
Se espera que el segmento CPACS sea testigo de la tasa de crecimiento más rápida durante el período de previsión, impulsada por el aumento de la demanda de soluciones especializadas centradas en imágenes que gestionan eficientemente imágenes cardiovasculares y datos conexos. CPACS está ganando especial tracción en centros de diagnóstico y hospitales con altos volúmenes de imágenes, donde el almacenamiento, la recuperación y el intercambio de imágenes cardíacas es crítico. La creciente adopción de modalidades avanzadas de imagen, como la angiografía computarizada y la resonancia cardíaca, está impulsando aún más la demanda de CPACS. Además, las soluciones CPACS están cada vez más integradas con plataformas basadas en la nube, permitiendo el acceso remoto y una mejor colaboración entre los profesionales de la salud, lo que está acelerando su adopción.
- Por componente
Sobre la base del componente, el mercado de sistemas de información cardiovascular se segmenta en software, servicios y hardware. El segmento de software dominó el mercado con la mayor cuota de ingresos del 55% en 2025, debido a su papel crítico en la gestión, análisis e integración de datos cardiovasculares en los sistemas de salud. Las plataformas de software forman el núcleo de las soluciones CVIS y CPACS, permitiendo funcionalidades como reportaje, visualización de datos, automatización de flujos de trabajo e interoperabilidad con otros sistemas hospitalarios. El creciente despliegue de soluciones de software basadas en la nube y habilitadas para la IA está impulsando aún más el dominio de este segmento. Los proveedores de atención de salud prefieren soluciones de software debido a su escalabilidad, pregrado y capacidad para soportar necesidades clínicas cambiantes.
Se espera que el segmento de servicios sea testigo de la tasa de crecimiento más rápida durante el período previsto, debido a la creciente necesidad de aplicar, integrar, mantener y prestar servicios de apoyo relacionados con los sistemas de información cardiovascular. A medida que las organizaciones sanitarias adoptan infraestructuras informáticas complejas, aumenta la demanda de servicios de consultoría, capacitación y personalización del sistema. Además, el mantenimiento, las mejoras y el apoyo a la seguridad cibernética son esenciales para garantizar el desempeño del sistema y la protección de datos, contribuyendo al crecimiento del segmento de servicios. El cambio hacia despliegues basados en la nube también está aumentando la dependencia de los servicios gestionados, acelerando aún más la expansión del segmento.
- Por modo de operación
Sobre la base del modo de operación, el mercado de sistemas de información cardiovascular se segmenta en CVIS basado en la web, CVIS in situ y CVIS basado en la nube. El segmento CVIS basado en la web dominaba el mercado con la mayor parte del 45,8% en 2025, impulsado por su facilidad de despliegue, accesibilidad remota y compatibilidad con la infraestructura de TI hospitalaria existente. Los sistemas basados en la web permiten a los profesionales de la salud acceder a datos cardiovasculares desde múltiples ubicaciones sin requerir instalaciones extensas en premisa. Su capacidad para integrarse con EHR, PACS y otros sistemas los hace muy preferidos en hospitales y redes de salud multisitio.
Se espera que el segmento CVIS basado en la nube sea testigo de la tasa de crecimiento más rápida durante el período de pronóstico, impulsado por la adopción creciente de soluciones de TI sanitarias escalables, rentables y flexibles. Los sistemas basados en la nube permiten el intercambio de datos en tiempo real, la colaboración remota y el almacenamiento centralizado de datos, que son particularmente beneficiosos para las grandes organizaciones sanitarias y aplicaciones de telecardiología. El creciente énfasis en la transformación digital de la salud, junto con medidas de seguridad de datos mejoradas en plataformas cloud, está acelerando la adopción. Además, CVIS basado en la nube reduce la necesidad de una inversión de infraestructura inicial significativa, lo que lo hace atractivo tanto para mercados desarrollados como emergentes.
- Por End-Users
Sobre la base de usuarios finales, el mercado de sistemas de información cardiovascular se segmenta en hospitales y centros de diagnóstico. El segmento hospitalario dominó el mercado con la mayor cuota de ingresos del 70% en 2025, impulsada por el alto volumen de procedimientos cardiovasculares y la necesidad de sistemas integrados para gestionar datos complejos de pacientes. Los hospitales requieren soluciones CVIS integrales para manejar múltiples departamentos como laboratorios de cateterización, laboratorios de electrofisiología y unidades de imagen, convirtiéndolos en los principales adoptantes. La creciente prevalencia de enfermedades cardiovasculares y el creciente número de procedimientos cardíacos hospitalarios apoyan aún más este dominio.
Se espera que el segmento de centros de diagnóstico sea testigo de la tasa de crecimiento más rápida durante el período de previsión, impulsado por la creciente demanda de servicios de diagnóstico cardiaco especializados y la ampliación de las instalaciones de atención ambulatoria. Los centros de diagnóstico están adoptando cada vez más soluciones CPACS y CVIS para gestionar eficientemente los datos de imagen y mejorar la exactitud de los informes. La tendencia creciente hacia el diagnóstico precoz y la atención cardiaca preventiva también contribuye a aumentar la utilización de centros de diagnóstico. Además, los avances en tecnologías portátiles de imágenes y la expansión de cadenas de diagnóstico independientes están acelerando la adopción en este segmento.
- By Application
Sobre la base de la aplicación, el mercado de sistemas de información cardiovascular se segmenta en soluciones de laboratorio de cateterización CVIS, soluciones de laboratorio de ecocardiografía CVIS, soluciones de laboratorio de electrofisiología CVIS, soluciones de cardiología nuclear CVIS, soluciones de CVIS de centro cardiotorácico, soluciones ECG/Holter de monitoreo de soluciones CVIS, soluciones CVIS de marcapasos/ICD, soluciones CVIS de insuficiencia cardiaca, soluciones ambulacion CVIS y otros. El segmento de soluciones CVIS de laboratorio de cateterización dominaba el mercado con la mayor proporción del 30% en 2025, impulsado por el alto volumen de procedimientos de cardiología intervencionista y la necesidad de integración de datos en tiempo real, presentación de informes y optimización del flujo de trabajo en laboratorios de cate. Estos sistemas permiten una gestión eficiente de imágenes angiográficas, documentación de procedimiento y datos hemodinámicos, haciéndolos esenciales en entornos de intervención.
Se espera que el segmento de soluciones CVIS de centro de insuficiencia cardíaca sea testigo de la tasa de crecimiento más rápida durante el período de pronóstico, impulsado por la creciente carga global de insuficiencia cardíaca y la creciente necesidad de un seguimiento continuo de pacientes y un tratamiento basado en datos. Estas soluciones apoyan el seguimiento a largo plazo de las condiciones de los pacientes, la integración de datos de monitoreo remoto y la planificación personalizada del tratamiento. La creciente adopción de servicios remotos de monitoreo de pacientes y telesalud está acelerando aún más la demanda de soluciones CVIS en la gestión de insuficiencia cardíaca. Además, los proveedores de atención médica se centran cada vez más en la gestión crónica de enfermedades, lo que está impulsando la adopción de aplicaciones especializadas de CVIS en este segmento.
- Por modo de flujo de trabajo
Sobre la base del modo de flujo de trabajo, el mercado de sistemas de información cardiovascular se segmenta en cateterización cardíaca, electrofisiología, cateterización vascular, ecocardiografía, ECG, TC cardiaca, MRA cardiaca y otros. El segmento de cateterización cardíaca dominaba el mercado con la mayor cuota de ingresos del 35% en 2025, impulsada por la alta frecuencia de los procedimientos de intervención y la necesidad de una gestión integral de datos durante las intervenciones diagnósticas y terapéuticas. Las soluciones CVIS en este flujo de trabajo apoyan la adquisición de datos en tiempo real, la integración de imágenes y la presentación de informes, haciéndolos críticos para las operaciones de laboratorio de cate. La creciente prevalencia de enfermedades coronarias y el creciente número de procedimientos mínimamente invasivos apoyan aún más el dominio de este segmento.
Se espera que el segmento de TC cardiaco y MRA sea testigo de la tasa de crecimiento más rápida durante el período de pronóstico, impulsado por la creciente adopción de técnicas avanzadas de imagen no invasivas para el diagnóstico precoz de las condiciones cardiovasculares. Estas modalidades generan grandes volúmenes de datos de imagen de alta resolución, que requieren un almacenamiento, procesamiento e integración eficientes proporcionados por las plataformas CVIS. La creciente preferencia por los métodos diagnósticos no invasivos, junto con los avances tecnológicos en la precisión y la velocidad de las imágenes, está acelerando la adopción de soluciones CVIS en estos flujos de trabajo.
¿Qué región posee la mayor parte del mercado de sistemas de información cardiovascular
- América del Norte dominaba el mercado de sistemas de información cardiovascular con la mayor cuota de ingresos del 42,6% en 2025, con el apoyo de infraestructuras sanitarias avanzadas, alta adopción de tecnologías de salud digital, y la presencia de actores clave del mercado
- Los proveedores de atención de salud de la región valoran altamente la integración de sistemas de información cardiovascular con registros electrónicos de salud, sistemas de información de los hospitales y PACS, lo que permite una gestión eficiente de datos, una mejor interoperabilidad y una mejor toma de decisiones clínicas
- Esta adopción generalizada cuenta además con un alto gasto sanitario, la presencia de los principales actores del mercado y las iniciativas reguladoras favorables que promueven la digitalización sanitaria, estableciendo sistemas de información cardiovascular como componente crítico en hospitales y centros de atención cardiaca especializados
U.S. Cardiovascular Information Systems Market Insight
El mercado de sistemas de información cardiovascular estadounidense capturó la mayor cuota de ingresos dentro de América del Norte en 2025, alimentada por la rápida adopción de soluciones avanzadas de TI sanitaria y la creciente carga de enfermedades cardiovasculares. Los proveedores de atención médica están priorizando cada vez más plataformas cardiovasculares integradas para mejorar la precisión diagnóstica, simplificar el flujo de trabajo y gestionar grandes volúmenes de datos de pacientes de manera eficiente. El uso generalizado de registros electrónicos de salud, junto con fuertes inversiones en infraestructura de salud digital, apoya aún más el crecimiento del mercado. Además, la integración de la analítica habilitada por AI, las plataformas CVIS basadas en la nube y la interoperabilidad con los sistemas hospitalarios contribuye significativamente a la expansión del mercado.
Europe Cardiovascular Information Systems Market Insight
Se prevé que el mercado de sistemas de información cardiovascular en Europa se expanda en un CAGR sustancial durante todo el período previsto, impulsado principalmente por iniciativas gubernamentales que promueven la digitalización de la salud y la necesidad de mejorar la interoperabilidad en todos los sistemas sanitarios. La creciente prevalencia de enfermedades cardiovasculares y la demanda de una gestión eficiente de datos clínicos están fomentando la adopción de soluciones CVIS en hospitales y centros de diagnóstico. Los proveedores europeos de atención médica también se centran en la atención basada en el valor y la toma de decisiones basadas en datos, lo que fomenta la integración de sistemas avanzados de TI cardiovascular. Además, la región es testigo de una adopción significativa tanto en los centros públicos como privados de atención de la salud, lo que contribuye al crecimiento constante del mercado.
U.K. Cardiovascular Information Systems Market Insight
Se prevé que el mercado de sistemas de información cardiovascular en el Reino Unido crezca en un CAGR notable durante el período de previsión, impulsado por la expansión de las iniciativas sanitarias digitales y el creciente énfasis en mejorar los resultados de los pacientes. El Servicio Nacional de Salud (NHS) promueve activamente la adopción de sistemas electrónicos y plataformas sanitarias integradas, lo que está acelerando la implementación de CVIS. El aumento de la incidencia de enfermedades cardiovasculares y la necesidad de una gestión eficiente de los datos diagnósticos e imágenes están apoyando aún más el crecimiento del mercado. Además, el creciente uso de las soluciones de telecardiología y control remoto está mejorando la demanda de sistemas de información cardiovascular tanto en hospitales como en pacientes externos.
Alemania Cardiovascular Information Systems Market Insight
Se espera que el mercado de sistemas de información cardiovascular de Alemania se amplíe en un CAGR considerable durante el período previsto, alimentado por una infraestructura sanitaria sólida y aumentando la inversión en tecnologías de salud digital. El enfoque de Alemania en la privacidad de datos, la interoperabilidad y los sistemas médicos avanzados está fomentando la adopción de plataformas CVIS seguras y eficientes. Los hospitales y centros cardíacos especializados están integrando cada vez más los sistemas CVIS con PACS y EHR para agilizar los flujos de trabajo y mejorar la eficiencia diagnóstica. Además, el énfasis del país en la innovación y la medicina de precisión está promoviendo el uso de análisis cardiovasculares avanzados y soluciones de imagen, apoyando el crecimiento sostenido del mercado.
Mercado de Sistemas de Información Cardiovascular de Asia y el Pacífico
El mercado de sistemas de información cardiovascular de Asia y el Pacífico está preparado para crecer en la CAGR más rápida durante el período previsto, impulsado por el aumento del gasto sanitario, la creciente prevalencia de enfermedades cardiovasculares y la rápida transformación digital en infraestructura sanitaria en las economías emergentes como China, Japón y la India. El enfoque creciente de la región en la expansión de las redes hospitalarias y la mejora del acceso a tecnologías avanzadas de diagnóstico está acelerando la adopción CVIS. Las iniciativas gubernamentales que apoyan la modernización de la salud y el desarrollo inteligente de los hospitales están impulsando aún más la demanda. Además, la disponibilidad de soluciones eficaces en función de los costos y el aumento de las inversiones de los actores mundiales y regionales están ampliando el alcance del mercado en una base sanitaria más amplia.
Japón Mercado de Sistemas de Información Cardiovascular
El mercado de sistemas de información cardiovascular de Japón está cobrando impulso debido al avanzado sistema sanitario del país, el envejecimiento de la población y el fuerte énfasis en la innovación tecnológica. La creciente incidencia de las condiciones cardiovasculares entre la población anciana está impulsando la demanda de una gestión eficiente de datos y soluciones integradas de atención cardíaca. Los proveedores de atención médica japoneses están adoptando cada vez más plataformas CVIS para mejorar la eficiencia del flujo de trabajo, apoyar la integración de imágenes y mejorar los resultados clínicos. Además, la integración de los sistemas cardiovasculares con dispositivos médicos habilitados para IoT y la infraestructura de TI hospitalaria está impulsando el crecimiento del mercado en el país.
India Cardiovascular Information Systems Market Insight
El mercado de sistemas de información cardiovascular de la India representó una importante cuota de ingresos en Asia Pacífico en 2025, atribuida a la gran población paciente del país, la creciente carga de enfermedades cardiovasculares y la creciente adopción de soluciones de salud digital. India es testigo de mayores inversiones en infraestructura hospitalaria y centros de diagnóstico, lo que está apoyando el despliegue de plataformas CVIS. El impulso del gobierno hacia iniciativas de salud digital y ecosistemas inteligentes de salud está acelerando aún más la adopción del mercado. Además, la disponibilidad de soluciones eficaces en función de los costos, junto con la ampliación de las instalaciones sanitarias privadas y el aumento de la conciencia de las tecnologías avanzadas de atención cardíaca, está impulsando el crecimiento de los sistemas de información cardiovascular en la India.
¿Cuáles son las mejores empresas del mercado de sistemas de información cardiovascular
La industria de Sistemas de Información Cardiovascular está dirigida principalmente por empresas bien establecidas, incluyendo:
- GE HealthCare(U.S.)
- Siemens Healthineers AG(Alemania)
- INFINITT(Corea del Sur)
- Novarad(U.S.)
- ScImage, Inc(U.S.)
- Sectra AB (Suecia)
- Merative (Estados Unidos)
- Cambio de salud (EE.UU.)
- Ascend Cardiovascular, LLC (Estados Unidos)
- HeartIT (Estados Unidos)
- Digisonics, Inc. (U.S.)
- MIM Software Inc. (Canadá)
- Medis Medical Imaging Systems (Países Bajos)
- Central Data Networks (Australia)
- LUMEDX (U.S.)
- CANON MEDICAL SYSTEMS CORPORATION (Japón)
- Agfa HealthCare (Bélgica)
- FUJIFILM Holdings Corporation (Japón)
- Esaote SpA (Italia)
¿Cuáles son los últimos avances en el mercado de sistemas de información cardiovascular
- En noviembre de 2025, Hannover Medical School vivió con la primera integración clínica del Sistema de Información Cardiológica de GE HealthCare y las tecnologías de AliveCor, mejorando la integración de datos cardíacos en el mundo real y el flujo de trabajo clínico
- En marzo de 2025, Apollo Hospitals incorporó una nueva colaboración con Solventum Health Information Systems para integrar su herramienta de predicción del riesgo de enfermedades cardiovasculares impulsada por AI con metodologías avanzadas de clasificación de pacientes y calidad, con el objetivo de mejorar la atención cardiovascular predictiva
- En julio de 2024, un proveedor líder de TI de salud anunció el lanzamiento de una nueva plataforma de información de cardiología basada en la nube diseñada para ofrecer soluciones escalables y flexibles para las instituciones de salud, con monitoreo remoto, integración de la telemedicina y análisis avanzados para apoyar la creciente demanda de gestión de datos cardiovasculares habilitados para la nube
- En septiembre de 2023, GE HealthCare ganó un contrato para implementar un sistema estatal de información cardiovascular para Queensland Health en Australia, poniendo en marcha su solución Centricity Cardio Enterprise (CCE) a través de 11 servicios hospitalarios y de salud para reemplazar los sistemas de laboratorio y ecocardiografía del catéter cardiaco legados y centralizar la gestión de datos cardiovasculares
- En marzo de 2022, GE Healthcare y AliveCor colaboraron para integrar los datos ECG de seis hojas de paciente en el Sistema de Gestión Cardiaca de GE, permitiendo a los médicos revisar los ECG registrados en casa y mejorar la gestión proactiva del paciente cardíaco
SKU-
Obtenga acceso en línea al informe sobre la primera nube de inteligencia de mercado del mundo

- Panel de análisis de datos interactivo
- Panel de análisis de empresas para oportunidades con alto potencial de crecimiento
- Acceso de analista de investigación para personalización y consultas
- Análisis de la competencia con panel interactivo
- Últimas noticias, actualizaciones y análisis de tendencias
- Aproveche el poder del análisis de referencia para un seguimiento integral de la competencia
Metodología de investigación
La recopilación de datos y el análisis del año base se realizan utilizando módulos de recopilación de datos con muestras de gran tamaño. La etapa incluye la obtención de información de mercado o datos relacionados a través de varias fuentes y estrategias. Incluye el examen y la planificación de todos los datos adquiridos del pasado con antelación. Asimismo, abarca el examen de las inconsistencias de información observadas en diferentes fuentes de información. Los datos de mercado se analizan y estiman utilizando modelos estadísticos y coherentes de mercado. Además, el análisis de la participación de mercado y el análisis de tendencias clave son los principales factores de éxito en el informe de mercado. Para obtener más información, solicite una llamada de un analista o envíe su consulta.
La metodología de investigación clave utilizada por el equipo de investigación de DBMR es la triangulación de datos, que implica la extracción de datos, el análisis del impacto de las variables de datos en el mercado y la validación primaria (experto en la industria). Los modelos de datos incluyen cuadrícula de posicionamiento de proveedores, análisis de línea de tiempo de mercado, descripción general y guía del mercado, cuadrícula de posicionamiento de la empresa, análisis de patentes, análisis de precios, análisis de participación de mercado de la empresa, estándares de medición, análisis global versus regional y de participación de proveedores. Para obtener más información sobre la metodología de investigación, envíe una consulta para hablar con nuestros expertos de la industria.
Personalización disponible
Data Bridge Market Research es líder en investigación formativa avanzada. Nos enorgullecemos de brindar servicios a nuestros clientes existentes y nuevos con datos y análisis que coinciden y se adaptan a sus objetivos. El informe se puede personalizar para incluir análisis de tendencias de precios de marcas objetivo, comprensión del mercado de países adicionales (solicite la lista de países), datos de resultados de ensayos clínicos, revisión de literatura, análisis de mercado renovado y base de productos. El análisis de mercado de competidores objetivo se puede analizar desde análisis basados en tecnología hasta estrategias de cartera de mercado. Podemos agregar tantos competidores sobre los que necesite datos en el formato y estilo de datos que esté buscando. Nuestro equipo de analistas también puede proporcionarle datos en archivos de Excel sin procesar, tablas dinámicas (libro de datos) o puede ayudarlo a crear presentaciones a partir de los conjuntos de datos disponibles en el informe.











